


Los bancos y los proveedores de servicios financieros tienen un papel clave en la vida diaria de los clientes. De la banca online a las cuentas de ahorro y la planificación financiera, la atención al cliente forma parte esencial de cada interacción entre empresas y consumidores en el sector bancario.
En los últimos años hemos visto cómo el sector financiero evoluciona de forma radical con la llegada de la tecnología. Esto ha dado mucho más peso a los canales digitales y a la banca online. Como consecuencia, los responsables de atención al cliente han tenido que adaptarse y buscar formas de mantener el contacto con sus clientes a través de opciones de banca remota.
Aun así, la atención al cliente bancaria sigue teniendo un componente presencial evidente. Las sucursales no han dejado de existir y el personal de ventanilla debe seguir pudiendo atender situaciones básicas como operaciones de dinero y consultas sobre cuentas.
Sea cual sea la vía que elijan, los clientes financieros buscan algo más que un sitio donde ingresar cheques o transferir fondos cuando eligen su banco. Querrán ver que su banco principal puede ofrecerles distintos niveles de servicio para las diversas actividades bancarias, además de productos de calidad.
Para los bancos, una experiencia de cliente excepcional aumentará la fidelidad de los clientes actuales y atraerá a otros nuevos. Por eso merece la pena invertir esfuerzos en la atención al cliente para aportar valor a la oferta de servicios financieros. Hemos resumido algunos pilares de las buenas estrategias de experiencia de cliente en banca para que empieces.
Entender la atención al cliente en banca
Pero ¿qué queremos decir cuando hablamos de atención al cliente en banca? En primer lugar, los clientes necesitan que el servicio sea omnicanal, es decir, que haya varios canales para contactar con el banco. Y aunque las tendencias recientes se centran en los canales digitales, los bancos siguen teniendo la obligación de ofrecer toda la gama de puntos de acceso.
Piensa, por ejemplo, en la diferencia entre la generación Z y las generaciones mayores en cuanto a preferencias de servicio. Mientras que solo el 12 % de la generación Z prefiere las operaciones presenciales al soporte digital o a las opciones de banca móvil, el 39 % de la generación X y el 58 % de los baby boomers siguen prefiriendo las sucursales.

Sea cual sea el canal, todo se reduce a la confianza. Las generaciones mayores prefieren la atención presencial porque la perciben como más fiable, pero esto no es necesariamente cierto para las generaciones más jóvenes, que ven las capacidades tecnológicas y la solidez de la oferta digital como un indicador de fiabilidad.
1. Causa una gran primera impresión
Tu primer touchpoint es una oportunidad para marcar el tono de una nueva relación con el cliente. Si un cliente abre una cuenta corriente o contrata productos de inversión, lo normal es que sea un proceso de onboarding formal. Sin embargo, el onboarding es el punto crítico de ineficiencia de muchos bancos. Por la gran cantidad de datos personales y legales, completar el proceso puede llevar semanas, sobre todo si son procesos manuales y en papel.
La primera experiencia de los clientes
Es vital que las firmas busquen formas de optimizar el onboarding, pero pocas dan los pasos para hacerlo. Según The Digital Banking Report, un sorprendente 47 % de las organizaciones no tiene un proceso de onboarding formalizado.

Hay mucho que ganar si se usa el onboarding para causar una buena primera impresión, y mejorar los procesos y los estándares de servicio en esta etapa del recorrido del cliente probablemente ayude a los bancos a diferenciarse.
Un ejemplo de cómo se aplicó esta regla con buenos resultados es el de Credit Agricole next bank durante un proyecto de migración. El banco entendió que el onboarding de los clientes actuales en el nuevo sistema podía ser un punto de dolor y tomó medidas para que la primera experiencia fuera lo más positiva posible. Gracias a las herramientas de interacción conversacional, el banco logró un tiempo medio de gestión (AHT) un 80 % mejor de lo previsto por la migración y una valoración media de satisfacción de 4,7/5.

2. Opta por un lenguaje positivo
Las finanzas suelen ser personales y pueden implicar temas delicados. Por eso es vital usar el lenguaje adecuado al interactuar con los clientes. Los agentes de atención al cliente deben procurar responder a las dudas bancarias con un lenguaje sencillo y ofrecer los recursos bancarios adecuados para cualquier pregunta adicional.
El lenguaje también importa en las comunicaciones basadas en inteligencia artificial. Si un banco usa chatbots para responder a determinadas solicitudes de los clientes, estas interacciones deben reflejar también el tono y la actitud de un agente de atención al cliente humano.
La mejor regla práctica es centrarse en lo positivo. Los empleados del banco o los agentes humanos deben destacar lo que está en su mano hacer y, si no pueden resolver una solicitud al instante, asegurar que la solución está en camino.
3. Da más capacidad a los asesores
En el panorama bancario actual, no se puede subestimar la importancia de la confianza. Generar confianza significa demostrar al cliente que se le escucha, pero también exige que los bancos equipen a sus asesores y agentes para ofrecer una experiencia de cliente excepcional.
Igual que los clientes pueden toparse con problemas por los protocolos de las tarjetas de crédito o débito, los empleados de atención al cliente tienen problemas cuando no pueden resolver una solicitud por los procedimientos y normativas de la empresa.
Al escuchar a los agentes y darles lo que necesitan, los bancos pueden dar al personal de atención al cliente la capacidad de resolver los problemas en el acto. Los bancos deben animarles a tomar decisiones informadas que resuelvan las incidencias, sin tener que pedir permiso antes a un responsable.
Es el enfoque que adoptó el banco italiano BPER con una combinación de inteligencia humana (HI) e IA. Al aprovechar una IA potente, supervisada por agentes humanos, para ofrecer el 90 % de las respuestas a los clientes sin modificaciones, el equipo logró reducir un 20 % el tiempo medio de gestión (AHT). Esto dio a los agentes más tiempo y recursos para centrarse en el éxito del cliente en escenarios más específicos, lo que se tradujo en un aumento del 64 % en el éxito de la venta cruzada.

Aprovecha la potencia de la tecnología avanzada
Hoy en día, una de las mejores formas de dar más capacidad a los asesores es asegurarse de que tengan acceso a tecnología de vanguardia. Ya hemos hablado de cómo la tecnología de IA generativa ha llevado los chatbots a otro nivel.
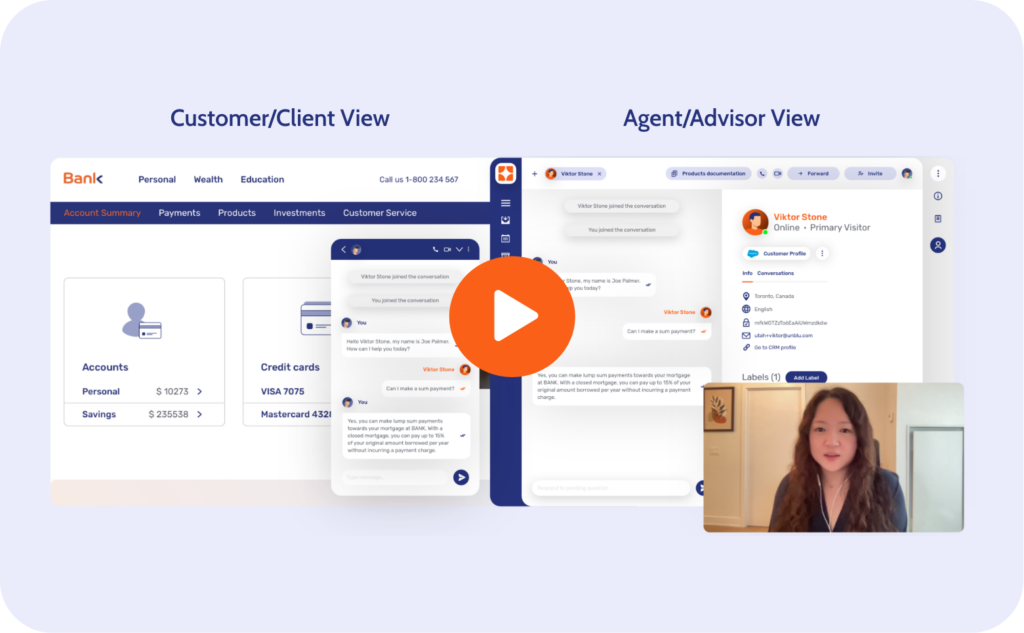
Pero lo importante es saber que esto incluye chatbots para el agente y no solo para el cliente. Un Agente Virtual con IA de Unblu actúa ya como el asistente virtual definitivo en muchos escenarios de soporte: va mucho más allá de las capacidades básicas de autoservicio y ofrece respuestas más rápidas. También ayuda a definir flujos de conversación (y a ahorrar tiempo a los asesores), mejorar la cualificación de leads y la interacción, automatizar tareas repetitivas y mucho más.
4. Elige tu especialidad
Los usos innovadores de la tecnología han elevado el listón de las expectativas de los clientes. En el mercado actual, quieren que el asesoramiento a medida esté accesible en cualquier momento.

Dicho esto, intentar dar orientación rápida y personalizada sobre todos los productos bancarios es ineficiente. Sin una estrategia clara, esto provocará mayores gastos y asesores sobrecargados que no dan abasto con las demandas específicas de los clientes.
Usa el canal de comunicación adecuado
Por eso es mejor racionalizar las áreas de especialización. Los bancos pueden formar a los asesores en competencias especializadas (como solicitudes de hipoteca o planificación patrimonial) y usar tecnologías como la banca algorítmica para ayudarles a atender mejor a los clientes.
La tecnología también puede ayudar a los asesores a llegar a los clientes con más facilidad. Canales como la videoconferencia y Live Chat ofrecen una forma más rápida de interactuar y una solución cómoda para muchos clientes. Los bancos, como en el caso de Banca Dello Stato, que implantó los canales de Live Chat y Co-Browsing, deben invertir en ayudar a los clientes a conocer las nuevas tecnologías para fomentar la adopción digital, pero dejar la puerta abierta a la interacción presencial también es clave.

5. Personaliza todo el recorrido del cliente
La tecnología ofrece a los bancos formas de crear un recorrido del cliente más personalizado. Muchos bancos ya aprovechan sus ventajas: el 75 % de las organizaciones financieras afirma que la transformación de la banca digital es una prioridad principal.

La banca online debe ser fácil de usar e intuitiva, pero también es vital ofrecer varios touchpoints y canales para que los clientes interactúen con su banco.
Debe ser una combinación de canales compatibles con dispositivos móviles, además de servicios telefónicos y videorreuniones para las interacciones high-touch.
Cada recorrido bancario será ligeramente distinto, así que es importante dar a los clientes flexibilidad para atender sus necesidades cambiantes a lo largo del ciclo de vida del cliente.
6. Combina la tecnología con el toque personal
Los clientes más jóvenes de servicios financieros son los principales defensores de los servicios personalizados. Acostumbrados a las experiencias digitales fluidas e hiperpersonalizadas de las grandes tecnológicas como Apple, Google y Amazon, esperan lo mismo de los proveedores de servicios financieros. El 81 % de los clientes de la generación Z dice que las funciones personalizadas reforzarían su vínculo con su banco principal. Entre los clientes de más de 65 años, otro 47 % expresa esta preferencia.

Cada vez más clientes buscan un toque personal, y esto nunca es más relevante que con las entidades a las que confían su dinero. Los bancos pueden atender ambas demandas usando la tecnología para potenciar la experiencia humana y crear perfiles detallados de las preferencias de los clientes. La banca digital debe aspirar a cubrir las necesidades cotidianas sin perder el vínculo con interacciones high-touch y ofertas personalizadas.
Habla su idioma
Con la nueva tecnología de IA, tu capacidad de ofrecer una experiencia totalmente personalizada es mejor que nunca. Por ejemplo, ahora es posible traducir al instante conversaciones de Live Chat o incluso llamadas de voz en tiempo real para poder atender a todos los clientes.
7. Genera confianza
Las personas deben poder confiar en quienes gestionan sus finanzas. En un mundo en el que las víctimas de fraude suelen acudir a su banco en busca de ayuda, el mayor motor de la confianza financiera es la garantía de que los bancos protegen los datos de los clientes: entre el 14 % y el 18 % de todas las edades lo sitúa como el factor más importante de confianza.
Los bancos deben crear sistemas internos sólidos para gestionar enormes volúmenes de datos de clientes y ser transparentes sobre cómo gestionan y procesan la información personal. Como muchas entidades financieras usan canales de terceros para comunicarse con su base de clientes, también conviene explicar qué pueden hacer los clientes del banco para mantener segura su información. Por ejemplo, si compartir determinados datos, como un número de cuenta, un número de la Seguridad Social o un PIN, no es seguro en ciertos canales, hay que dejarlo claro a los clientes.
8. Recoge las opiniones de los clientes
Las opiniones son el combustible de los equipos de experiencia de cliente. Sin ellas, es muy difícil asegurar una atención al cliente excelente en banca, y las valoraciones aportan información valiosa sobre cómo viven los clientes los servicios financieros.
El problema es que los clientes suelen ser reacios a dedicar tiempo a dar su opinión. Acosarlos constantemente para que entren en un portal online y rellenen un formulario complicado no suele fomentar mucha interacción con el cliente.
Un mejor enfoque es integrar enlaces a encuestas en los correos a los clientes. Lo mejor es que sean breves y relevantes y, a ser posible, que ofrezcan algún incentivo o recompensa por aportar la información. Así, los procesos de opinión pueden ser beneficiosos para ambas partes.

9. Atiende los puntos de dolor de tus clientes
Por desgracia, la idea de que un solo cliente insatisfecho anula a innumerables clientes contentos no es ninguna exageración. Saber en qué no estás cumpliendo es una información crítica.
Para muchos bancos, los puntos más débiles están en la oferta de servicios digitales, que suele ser una incorporación más reciente a la experiencia de cliente. En una encuesta, el 64 % de los encuestados consideraba que su aplicación de banca móvil no era adecuada para resolver las dudas de los clientes con rapidez y a veces ni siquiera las resolvía.
A menudo, los bancos pueden mejorar la satisfacción del cliente haciendo bien lo básico. La frustración habitual de la contraseña olvidada se evita si los bancos están dispuestos a invertir en tecnologías biométricas. Es un pequeño ajuste que supone una gran diferencia en la experiencia de cliente global.
Ofrece varias vías de resolución
Además, dar a los clientes opciones sobre cómo interactuar probablemente calme los problemas menores. Con herramientas de colaboración como los mensajeros en directo y asíncronos, las llamadas y las videorreuniones, los bancos pueden ofrecer varias vías para resolver las incidencias. Si existe la opción de hablar con un agente del equipo de atención al cliente, la gente probablemente la elegirá, lo que también ayuda a crear interacciones más significativas.
Sin embargo, en la banca móvil, el canal que está transformando la calidad de la atención al cliente es Co-Apping, una experiencia de colaboración que se ofrece dentro de la aplicación y permite al agente guiar al cliente con apoyo visual.
10. Céntrate en la retención
La fidelidad de los clientes es tan importante como los clientes nuevos, y una mala experiencia de atención al cliente puede provocar altos niveles de cancelación de clientes. En cambio, los clientes satisfechos con su experiencia ganan impulso a lo largo del ciclo de vida del cliente y mejoran la captación sin ningún esfuerzo de upsell. De los clientes que dicen sentirse valorados por su proveedor de servicios financieros, el 92 % piensa seguir con la marca, el 87 % piensa comprar más y el 87 % la recomendará.

Entonces, ¿qué pueden hacer los bancos para mejorar las tasas de retención de clientes? La investigación sugiere que mejorar la comunicación es un aspecto crítico, lo que también implica ampliar los canales preferidos en las aplicaciones móviles y más allá. El autoservicio digital en los portales de banca online no debe ser el único contacto de un cliente con la entidad financiera que ha elegido. Una experiencia de cliente omnicanal puede ayudar a las organizaciones del sector financiero a fomentar las interacciones high-touch que probablemente mejoren la retención.
11. Pon al cliente en primer lugar
En última instancia, una atención al cliente excepcional en banca depende de ponerse en el lugar del cliente. Las nuevas estrategias de atención al cliente deben partir siempre de la perspectiva del cliente, y esto debe reflejarse en los indicadores que se usan. Centrarse en el tiempo medio de gestión (AHT) en lugar de en las puntuaciones de satisfacción del cliente, por ejemplo, pone el énfasis en la productividad y los costes y no en la experiencia de cliente global.
Del mismo modo, la orientación al cliente no llegará sin los recursos y la plantilla adecuados. Los intereses de los clientes deben estar representados al más alto nivel de la organización mediante un Chief Customer Officer con acceso directo al CEO. En primera línea, los agentes y asesores de atención al cliente de los contact centers deben estar bien formados y equipados con la tecnología adecuada para ofrecer asesoramiento de inversión de calidad y relevante, u otros servicios. El principio rector del servicio debe ser siempre anteponer las necesidades del cliente fiel a los resultados de las empresas de servicios financieros.
Haz que cada interacción con el cliente cuente con Unblu
Ofrecer una atención al cliente excelente debe ser la base de cualquier banco minorista o cooperativa de crédito. La confianza del cliente, una vez perdida, no es fácil de recuperar, por lo que dar prioridad a cada interacción con el cliente es esencial para asegurar experiencias positivas.
Unblu es un socio tecnológico de confianza de líderes bancarios de todo el mundo, con más de 170 implantaciones hasta la fecha. Nuestra plataforma de banca conversacional da a los agentes y asesores de atención al cliente las herramientas para ofrecer una asistencia rápida, eficiente y personalizada. Al fomentar una mayor productividad de los agentes y el compromiso de los empleados, Unblu ayuda a los bancos tradicionales y a los líderes del sector a ofrecer una experiencia personalizada inolvidable que capta y retiene clientes.
¿Quieres saber más?
Unblu's next move


