Les banques et les prestataires de services financiers jouent un rôle clé dans le quotidien des client-e-s. De la banque en ligne aux comptes d'épargne en passant par la planification financière, le service client fait partie intégrante de chaque interaction entre les entreprises et les consommateurs-trices du secteur bancaire.
Ces dernières années, le secteur financier a connu une évolution spectaculaire avec l'arrivée de la technologie. Les canaux digitaux et la banque en ligne ont pris beaucoup plus d'importance. Les responsables du service client ont donc dû s'adapter et trouver des moyens de rester en contact avec leurs client-e-s via des options de banque à distance.
Il n'en reste pas moins que le service client bancaire comporte toujours une dimension clairement en personne. Les agences n'ont pas disparu, et les guichetiers-ères doivent pouvoir gérer les situations de base comme les opérations d'argent et les demandes relatives aux comptes.
Quel que soit le canal choisi, les client-e-s des services financiers attendent plus qu'un simple endroit où déposer des chèques ou virer des fonds lorsqu'ils et elles choisissent leur banque. Ils et elles veulent constater que leur banque principale peut leur offrir différents niveaux de service selon les activités bancaires, ainsi que des produits de qualité.
Pour les banques, une expérience client exceptionnelle renforcera la fidélité des client-e-s existants-es et en attirera de nouveaux et nouvelles. Cela vaut donc la peine d'investir dans le service client pour apporter de la valeur à une offre de services financiers. Nous avons détaillé quelques piliers des grandes stratégies d'expérience client bancaire pour vous aider à démarrer.
Comprendre le service client dans la banque
Mais que veut-on dire par service client dans la banque ? D'abord, les client-e-s ont besoin d'un service omnicanal, c'est-à-dire de la disponibilité de plusieurs canaux pour contacter la banque. Et si les canaux digitaux sont au centre des tendances récentes, les banques ont toujours le devoir de proposer l'ensemble des points d'accès.
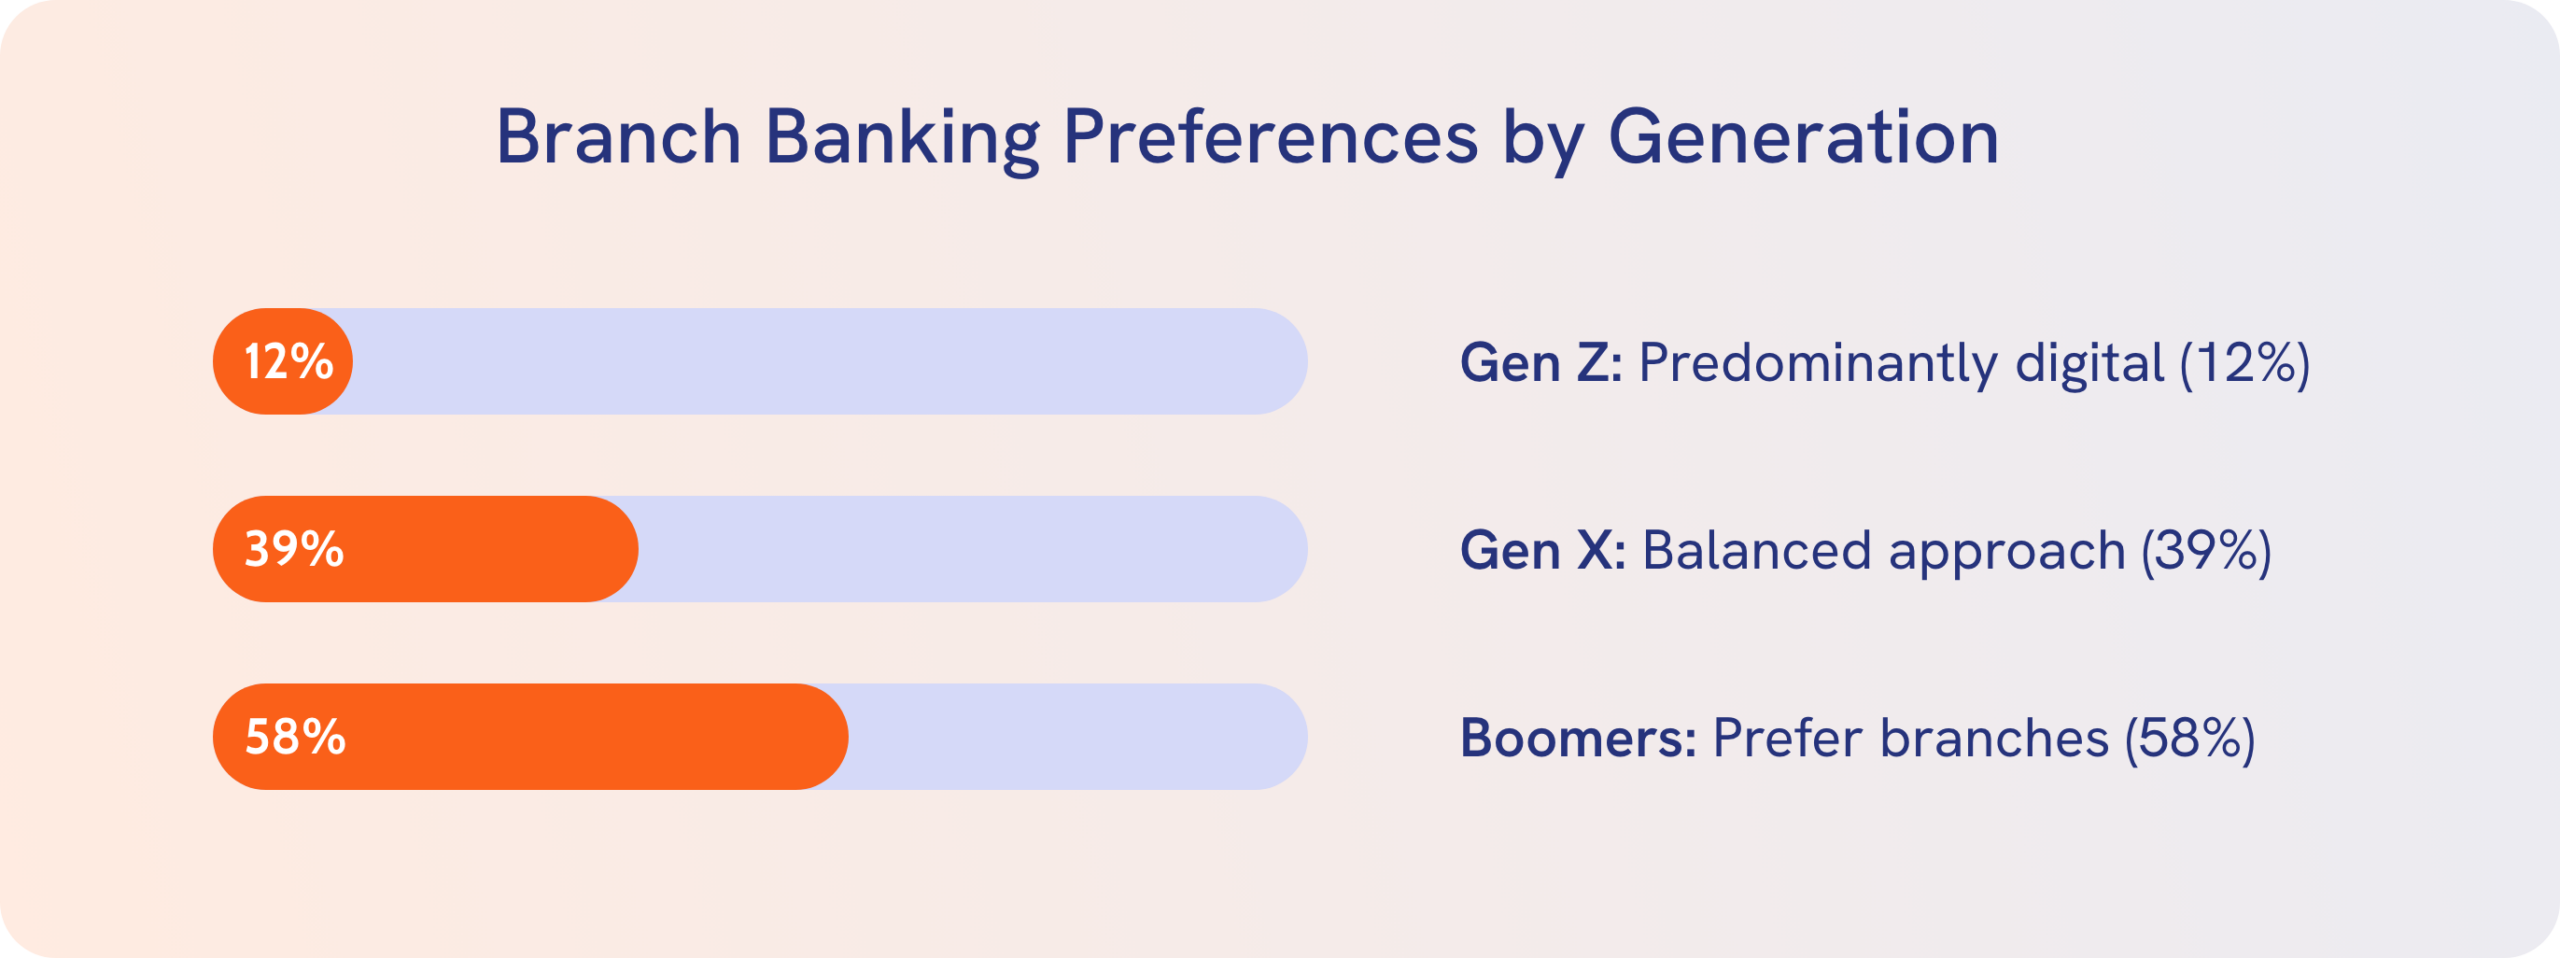
Prenons l'exemple de l'écart entre la génération Z et les générations plus âgées en matière de préférences de service. Si 12 % seulement de la génération Z préfèrent les opérations en personne au support digital ou à la banque mobile, 39 % de la génération X et 58 % des baby-boomers préfèrent encore l'agence.
Quel que soit le canal, tout repose toutefois sur la confiance. Les générations plus âgées préfèrent le support en personne, qu'elles jugent plus digne de confiance, mais ce n'est pas forcément vrai pour les plus jeunes, qui voient dans les capacités technologiques et la solidité de l'offre digitale un gage de fiabilité.
1. Soigner la première impression
Votre premier point de contact est l'occasion de donner le ton d'une nouvelle relation client. Lorsqu'un-e client-e ouvre un compte courant ou souscrit des produits d'investissement, il s'agit probablement d'un processus d'onboarding officiel. Pourtant, l'onboarding est au cœur de l'inefficacité de nombreuses banques. En raison des grandes quantités de données personnelles et juridiques, il peut falloir des semaines pour terminer un processus, surtout lorsqu'il est papier et manuel.
La première expérience des client-e-s
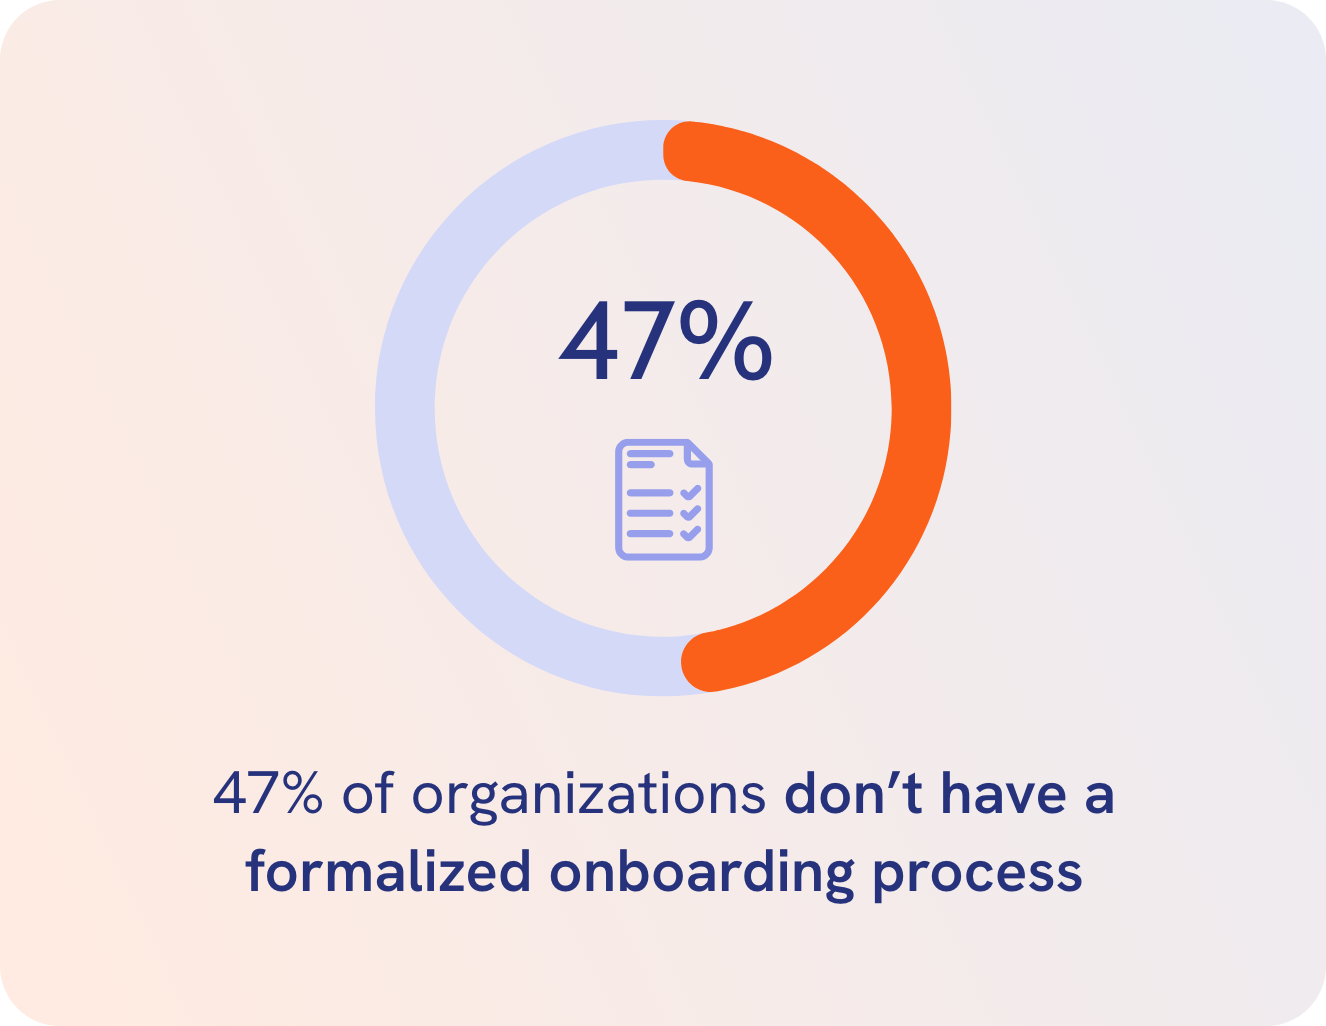
Il est vital que les établissements cherchent à optimiser l'onboarding, mais rares sont ceux qui s'y emploient. Selon The Digital Banking Report, 47 % des organisations, un chiffre choquant, n'ont pas de processus d'onboarding formalisé.
Avec tout ce qu'il y a à gagner à faire de l'onboarding une première impression réussie, améliorer les processus et les standards de service à cette étape du parcours client aidera probablement les banques à se démarquer.
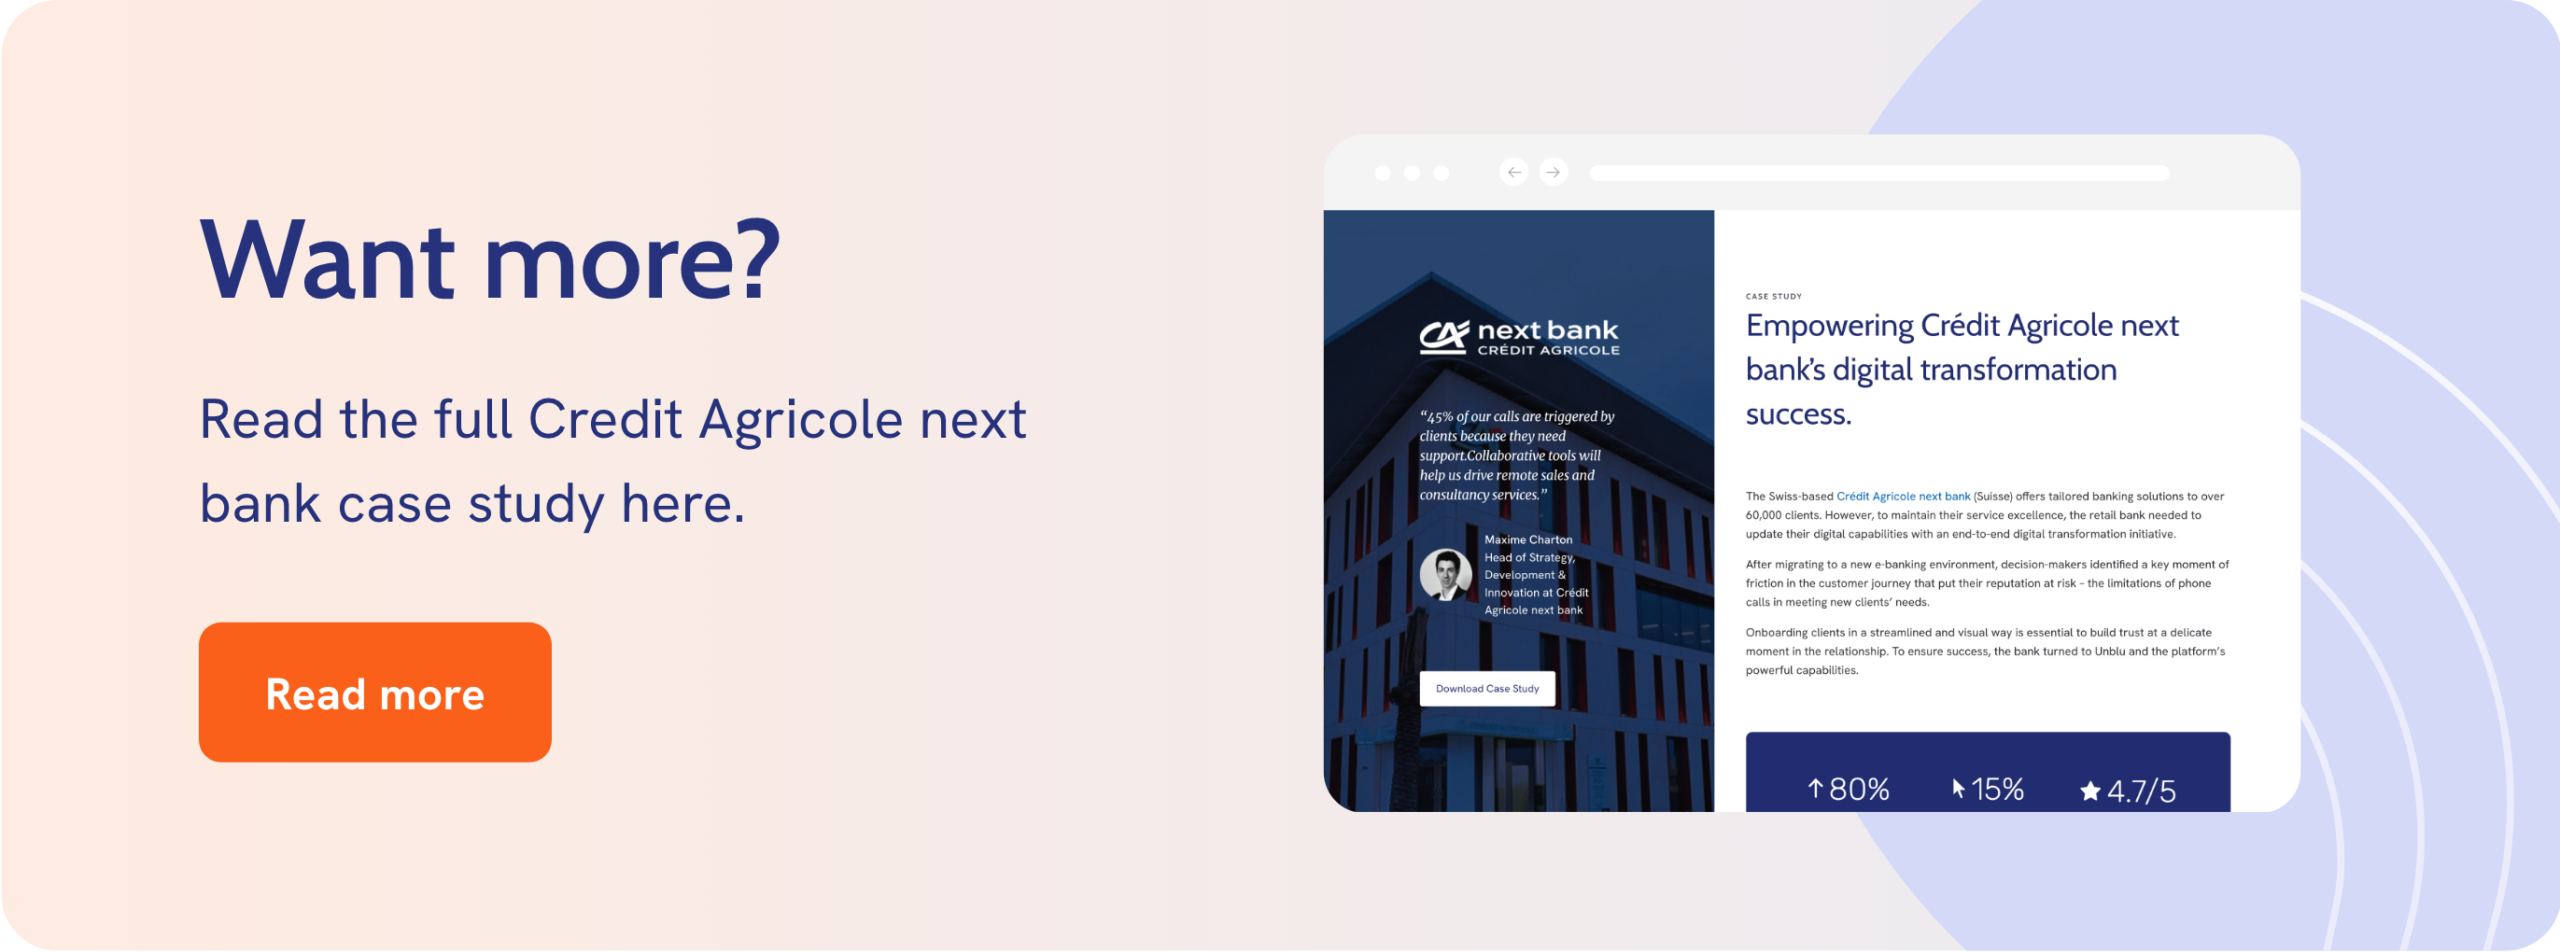
Un exemple de bonne application de cette règle : Crédit Agricole next bank lors d'un projet de migration. La banque avait compris que l'onboarding de ses client-e-s actuels-les sur le nouveau système pouvait constituer un point de friction, et a pris des mesures pour que la première expérience soit aussi positive que possible. En mettant en place des outils d'engagement conversationnel, elle a obtenu un AHT 80 % meilleur que prévu du fait de la migration, et une note de satisfaction moyenne de 4,7/5.
2. Privilégier un langage positif
Les finances sont souvent d'ordre personnel et peuvent aborder des sujets sensibles. Il est donc essentiel d'employer le bon langage dans les échanges avec les client-e-s. Les agents-es du service client doivent s'efforcer de répondre aux questions bancaires dans un langage simple, en proposant les ressources bancaires appropriées pour toute question supplémentaire.
Le langage compte aussi dans les communications pilotées par l'intelligence artificielle. Si une banque utilise des chatbots pour répondre à certaines demandes, ces interactions doivent également refléter le ton et l'attitude d'un ou d'une agent-e du service client humain.
La règle d'or est de se concentrer sur le positif. Les collaborateurs-trices de la banque ou les agents-es humains doivent mettre en avant ce qu'ils et elles peuvent faire et, s'ils ou elles ne peuvent pas résoudre une demande immédiatement, affirmer qu'une solution est en route.
3. Donner de l'autonomie aux conseillers-ères
Dans le paysage bancaire actuel, on ne saurait sous-estimer l'importance de la confiance. Bâtir la confiance, c'est montrer au ou à la client-e qu'il ou elle est écouté-e, mais cela exige aussi que les banques donnent à leurs conseillers-ères et agents-es les moyens d'offrir une expérience client exceptionnelle.
De même que les client-e-s peuvent rencontrer des difficultés avec les protocoles liés aux cartes de crédit ou de débit, les collaborateurs-trices du service client se heurtent à des blocages lorsqu'ils et elles ne peuvent pas résoudre une demande en raison des procédures et réglementations de l'entreprise.
En écoutant les agents-es et en leur donnant ce dont ils et elles ont besoin, les banques peuvent leur permettre de résoudre les problèmes sur-le-champ. Elles devraient les encourager à prendre des décisions éclairées qui résolvent les problèmes, sans devoir demander d'abord l'autorisation d'un-e responsable.
C'est l'approche adoptée par la banque italienne BPER, qui a combiné IH (intelligence humaine) et IA. En s'appuyant sur une IA puissante, supervisée par des agents-es humains, pour fournir 90 % des réponses aux client-e-s sans modification, l'équipe a pu réduire l'AHT de 20 %. Les agents-es ont ainsi eu plus de temps et de ressources pour se concentrer sur la réussite client dans des scénarios plus spécifiques, ce qui a entraîné une hausse de 64 % du succès de la vente croisée.

Tirer parti de la puissance des technologies avancées
Aujourd'hui, l'un des meilleurs moyens de donner de l'autonomie aux conseillers-ères est de leur assurer l'accès à une technologie de pointe. Nous avons déjà expliqué comment l'IA générative a fait passer les chatbots à la vitesse supérieure.
Mais il faut savoir que cela inclut des chatbots pour l'agent comme pour le ou la client-e. Un AI Virtual Agent joue désormais le rôle d'assistant virtuel ultime dans de nombreux scénarios de support, bien au-delà des simples capacités de libre-service, avec des réponses plus rapides. Il aide aussi à définir les flux de conversation (et à économiser le temps des conseillers-ères), à améliorer la qualification et l'engagement des leads, à automatiser les tâches répétitives, et bien plus encore.
4. Choisir votre expertise
Les usages innovants de la technologie ont rehaussé le niveau des attentes des client-e-s. Sur le marché actuel, ils et elles veulent un conseil sur mesure, accessible à tout moment.
Cela dit, chercher à fournir des conseils rapides et personnalisés sur tous les produits bancaires est inefficace. Sans stratégie claire, cela entraînera des coûts plus élevés et des conseillers-ères surchargés-es, qui peinent à répondre aux demandes spécifiques des client-e-s.
Utiliser le bon canal de communication
Une meilleure approche consiste donc à rationaliser les domaines d'expertise. Les banques peuvent former des conseillers-ères à des compétences spécialisées (comme les demandes de crédit immobilier ou la planification successorale) et recourir à des technologies comme la banque algorithmique pour mieux servir leurs client-e-s.
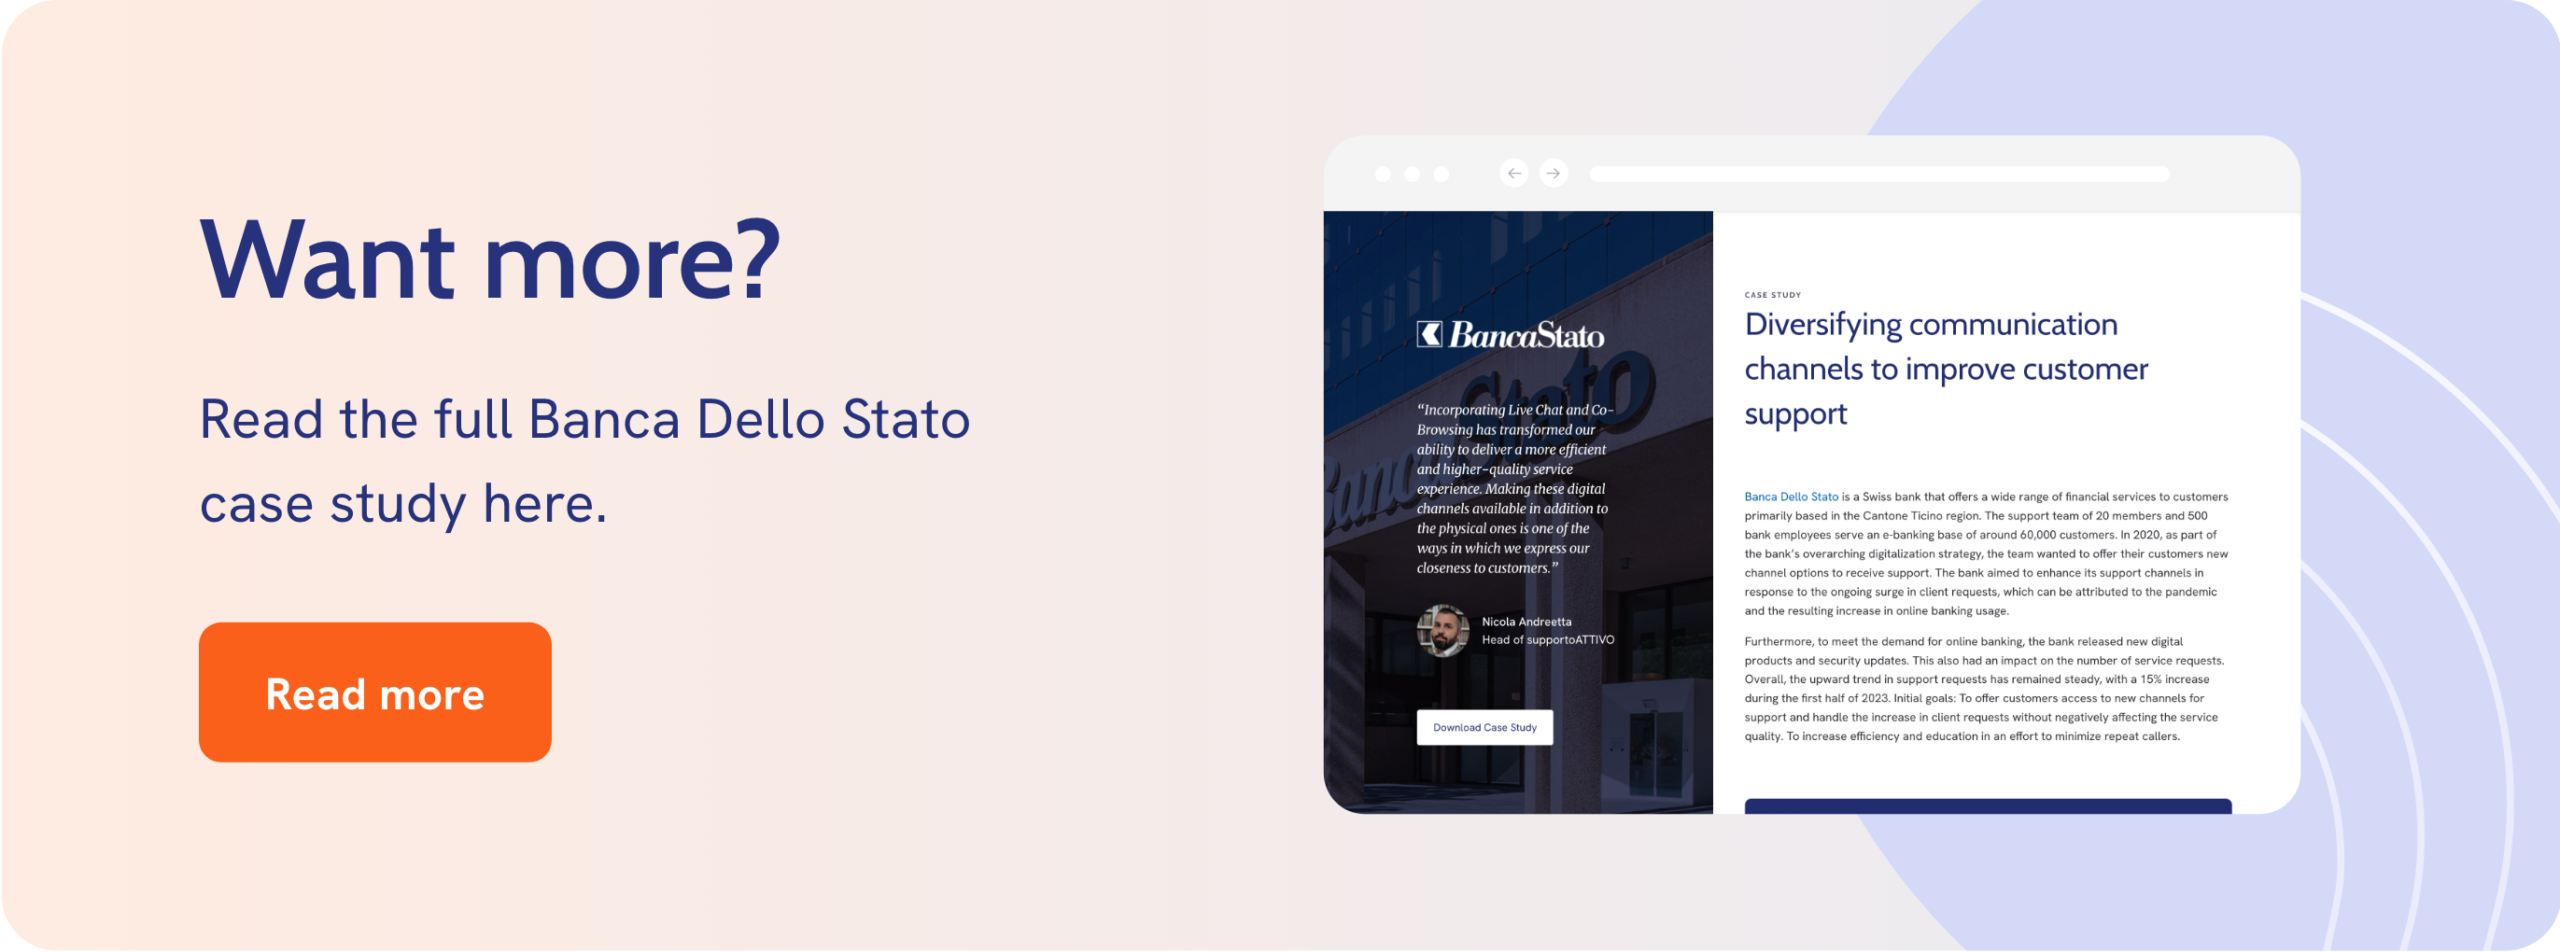
La technologie peut aussi aider les conseillers-ères à joindre plus facilement les client-e-s. Des canaux comme la visioconférence et le Live Chat offrent un moyen plus rapide d'échanger, ainsi qu'une solution pratique pour de nombreux-ses client-e-s. Les banques, comme dans le cas de Banca dello Stato qui a déployé les canaux Live Chat et Co-Browsing, devraient investir pour aider leurs client-e-s à découvrir les nouvelles technologies afin d'encourager l'adoption du digital, tout en laissant la porte ouverte à l'interaction en personne.
5. Personnaliser l'ensemble du parcours client
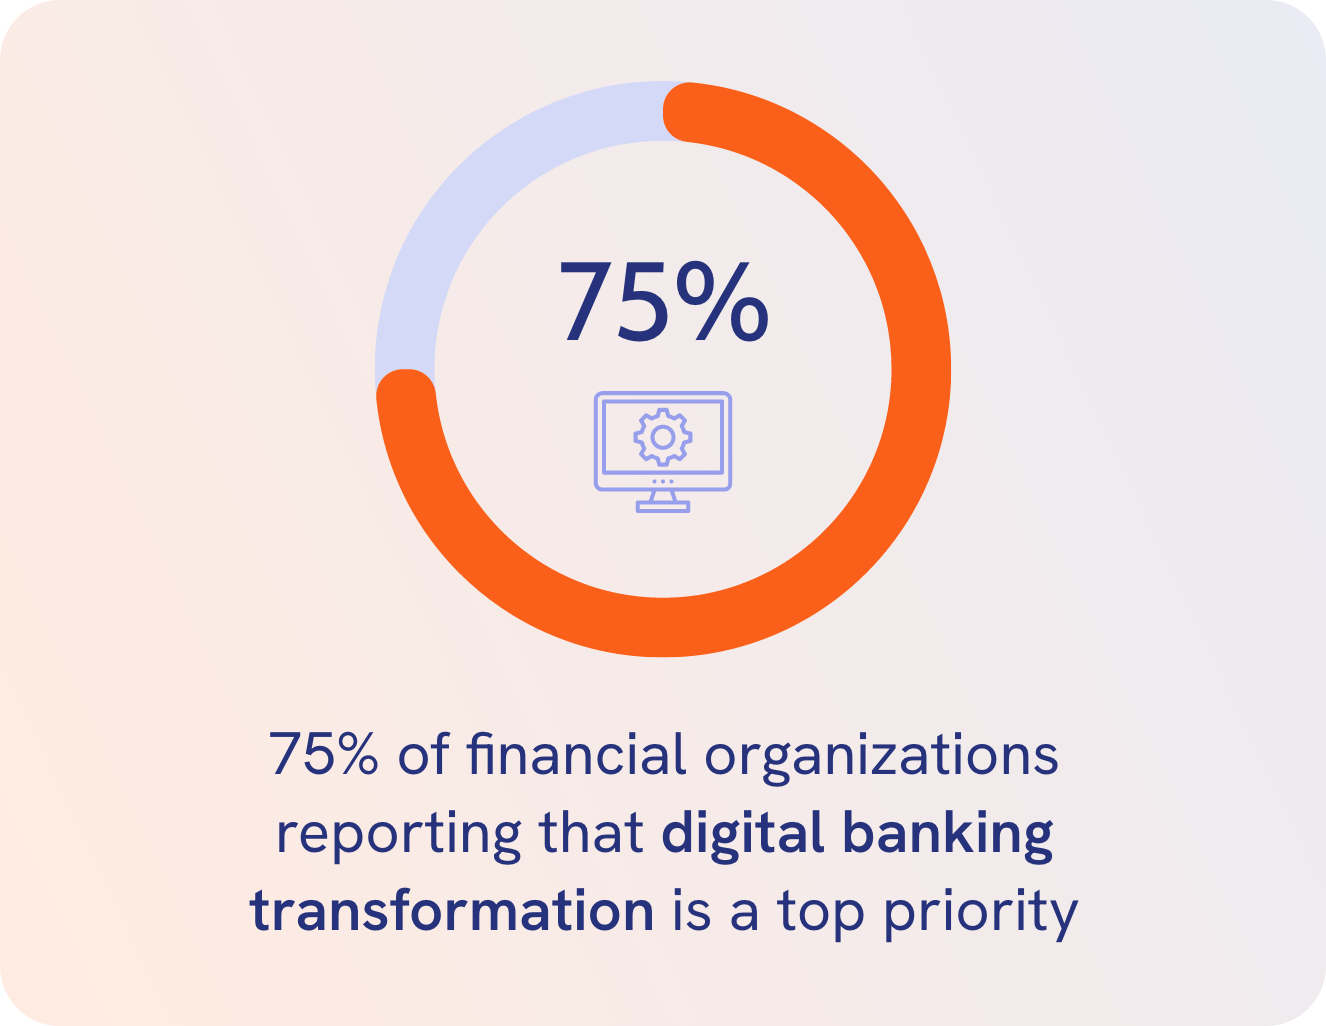
La technologie offre aux banques des moyens de créer un parcours client plus personnalisé. Beaucoup en tirent parti : 75 % des organisations financières déclarent que la transformation de la banque digitale est une priorité absolue.
La banque en ligne doit être conviviale et intuitive, mais il est tout aussi essentiel de proposer plusieurs points de contact et canaux pour que les client-e-s échangent avec leur banque.
Il doit s'agir d'un mix de canaux pris en charge par les appareils mobiles, ainsi que de services téléphoniques et de rendez-vous vidéo pour des interactions plus approfondies.
Chaque parcours bancaire sera légèrement différent. Il est donc important de laisser aux client-e-s la flexibilité de s'adapter à l'évolution de leurs besoins tout au long du cycle de vie client.
6. Allier technologie et touche personnelle
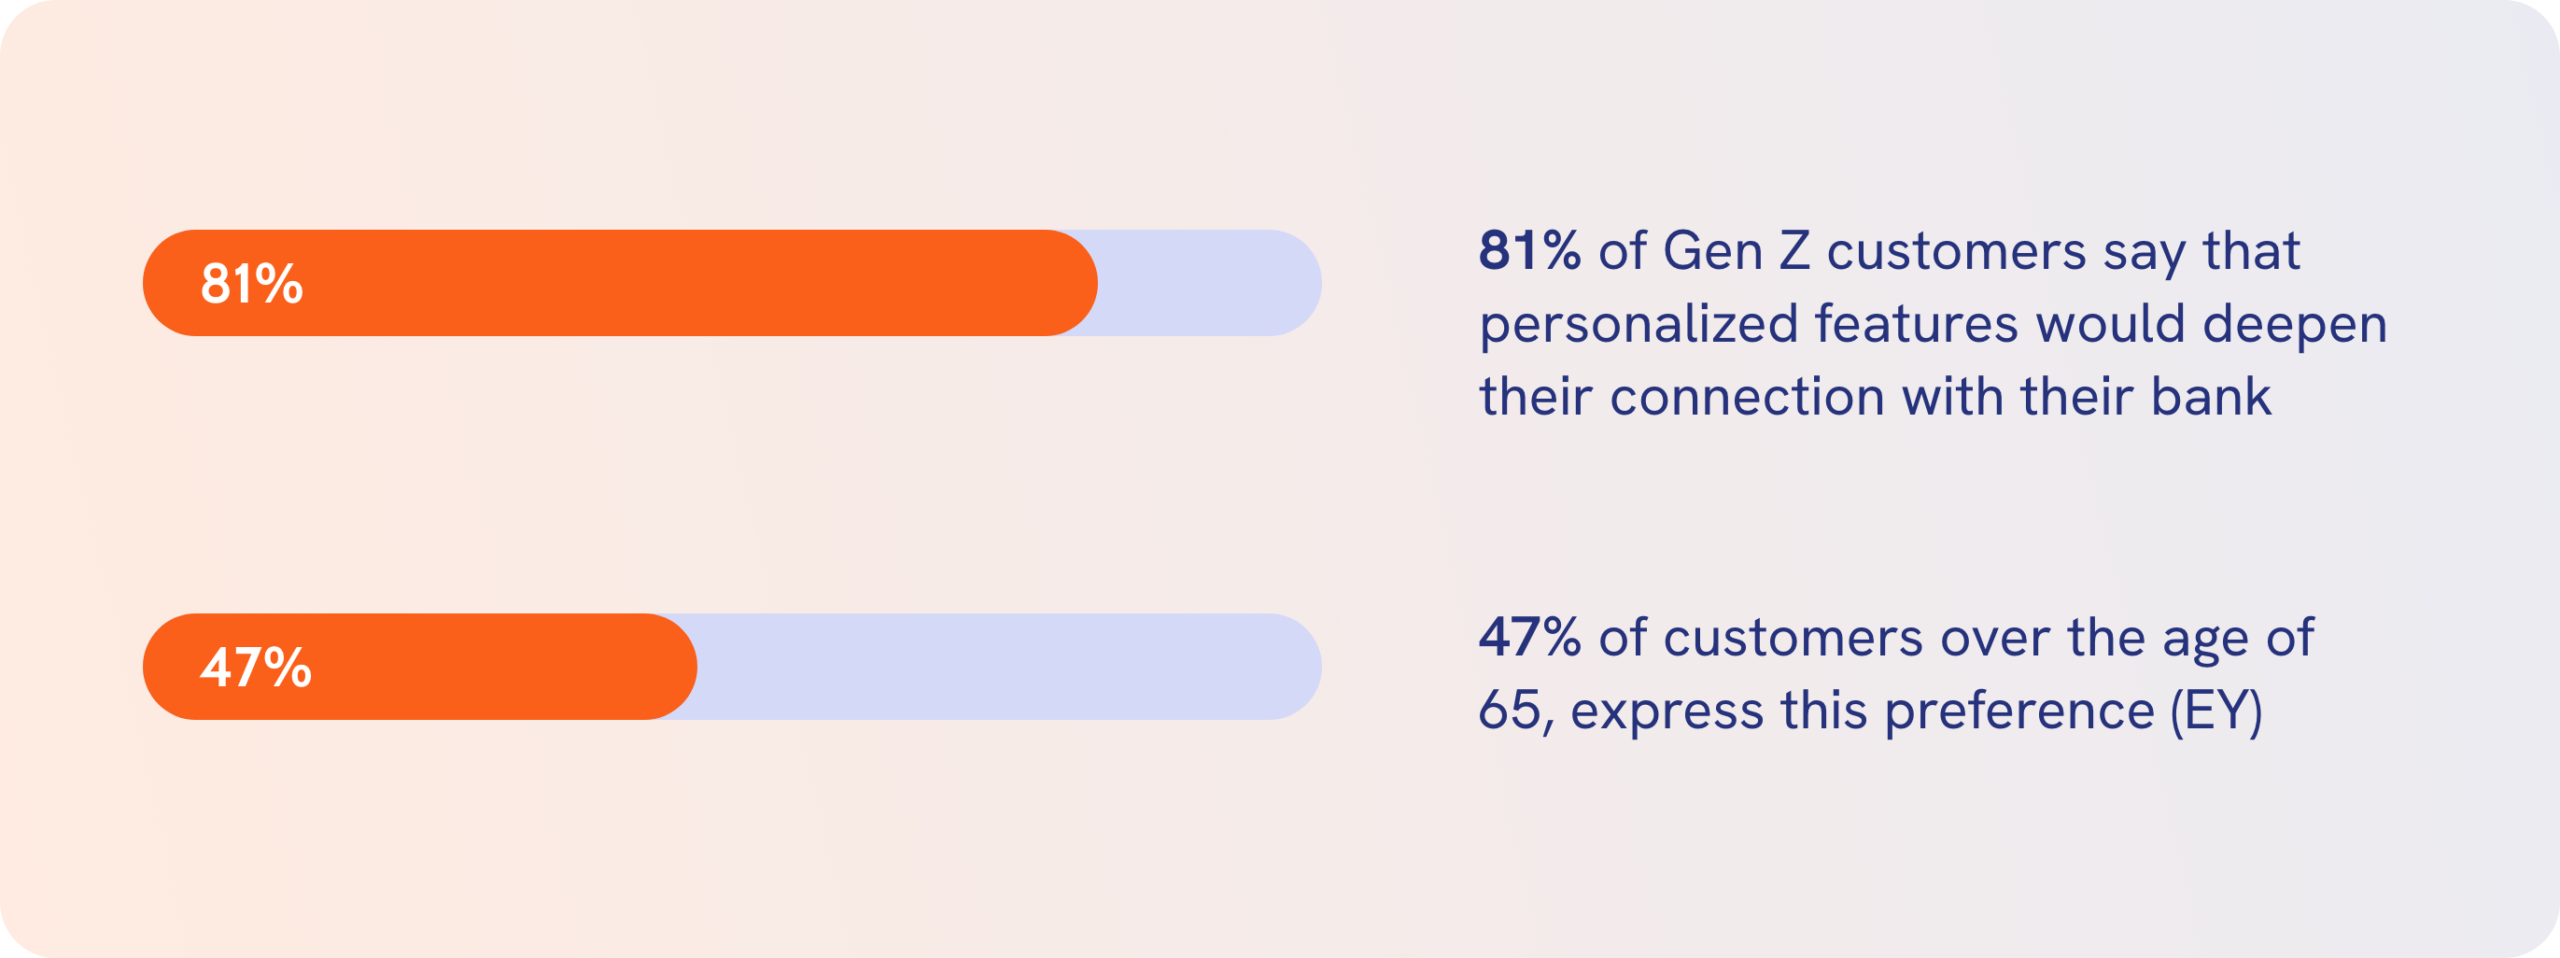
Les client-e-s plus jeunes des services financiers sont les principaux avocats-es des services personnalisés. Habitué-e-s aux expériences digitales fluides et hyperpersonnalisées des géants de la tech comme Apple, Google et Amazon, ils et elles attendent la même chose des prestataires financiers. 81 % des client-e-s de la génération Z affirment que des fonctionnalités personnalisées renforceraient leur lien avec leur banque principale. Chez les plus de 65 ans, 47 % expriment cette préférence.
De plus en plus de client-e-s recherchent une touche personnelle, et cela n'est jamais aussi vrai qu'avec les institutions auxquelles ils et elles confient leur argent. Les banques peuvent répondre à ces deux attentes en utilisant la technologie pour renforcer l'expertise humaine et établir des profils détaillés des préférences des client-e-s. La banque digitale doit viser à répondre aux besoins du quotidien tout en gardant les client-e-s relié-e-s à des interactions plus approfondies et à des offres personnalisées.
Parler leur langue
Avec les nouvelles technologies d'IA, votre capacité à offrir une expérience entièrement personnalisée est meilleure que jamais. Il est par exemple désormais possible de traduire instantanément des conversations en Live Chat, voire des appels vocaux, en temps réel, pour pouvoir servir chaque client-e.
7. Bâtir la confiance
Les gens doivent pouvoir faire confiance à ceux et celles qui gèrent leurs finances. Dans un monde où les victimes de fraude se tournent souvent vers leur banque pour obtenir de l'aide, le principal moteur de la confiance financière est l'assurance que les banques protègent les données des client-e-s : entre 14 % et 18 % des personnes, tous âges confondus, en font le principal déterminant de la confiance.
Les banques doivent bâtir des systèmes internes robustes pour gérer d'importants volumes de données client, et rester transparentes sur la manière dont elles gèrent et traitent les informations personnelles. Comme de nombreux établissements financiers utilisent des canaux tiers pour communiquer avec leur clientèle, il convient aussi d'indiquer ce que les client-e-s peuvent faire pour protéger leurs informations. Par exemple, si le partage de certaines données comme un numéro de compte, un numéro de sécurité sociale ou un code PIN n'est pas sûr sur certains canaux, assurez-vous que les client-e-s le sachent clairement.
8. Recueillir les retours des client-e-s
Les retours sont le carburant des équipes d'expérience client. Sans eux, il est très difficile de garantir l'excellence du service client dans la banque, et les évaluations donnent des enseignements précieux sur l'expérience des client-e-s avec les services financiers.
Le problème, c'est que les client-e-s sont souvent réticents-es à consacrer du temps à donner leur avis. Les harceler en permanence pour qu'ils et elles se connectent à un portail en ligne et remplissent un formulaire compliqué a peu de chances de susciter un engagement.
Une meilleure approche consiste à intégrer des liens vers des enquêtes dans les e-mails adressés aux client-e-s. Mieux vaut qu'elles soient courtes et pertinentes et, idéalement, qu'elles proposent une forme d'incitation ou de récompense pour la transmission d'informations. Ainsi, les processus de retour d'information profitent aux deux parties.
9. Traiter les points de friction de vos client-e-s
Malheureusement, l'idée qu'un-e seul-e client-e mécontent-e en annule d'innombrables satisfaits-es n'est pas exagérée. Savoir où l'on ne répond pas aux attentes est un enseignement décisif.
Pour beaucoup de banques, les points faibles se situent dans les offres de service digitales, souvent des ajouts plus récents à l'expérience client. Une enquête a montré que 64 % des personnes interrogées estimaient que leur application de banque mobile était inadaptée pour résoudre rapidement les demandes des client-e-s, voire ne les résolvait parfois pas du tout.
Souvent, les banques peuvent améliorer la satisfaction client en faisant bien les bases. La frustration courante du mot de passe oublié est évitable si les banques acceptent d'investir dans les technologies biométriques. C'est un petit ajustement qui change énormément l'expérience client globale.
Offrir plusieurs voies de résolution
Par ailleurs, laisser aux client-e-s le choix de la façon d'échanger permettra probablement d'apaiser les petits problèmes. Avec des outils de collaboration comme les messageries en direct et asynchrones, les appels et les réunions vidéo, les banques peuvent offrir plusieurs voies pour résoudre un problème. Si la possibilité d'une conversation avec un ou une agent-e du service client existe, les gens la saisiront probablement, ce qui aide aussi à créer des interactions plus significatives.
Pour la banque mobile, toutefois, le canal incontournable qui transforme la qualité du service client est le Co-Apping, une expérience de collaboration délivrée dans l'application, qui permet à l'agent-e de guider le ou la client-e avec un support visuel.
10. Miser sur la fidélisation
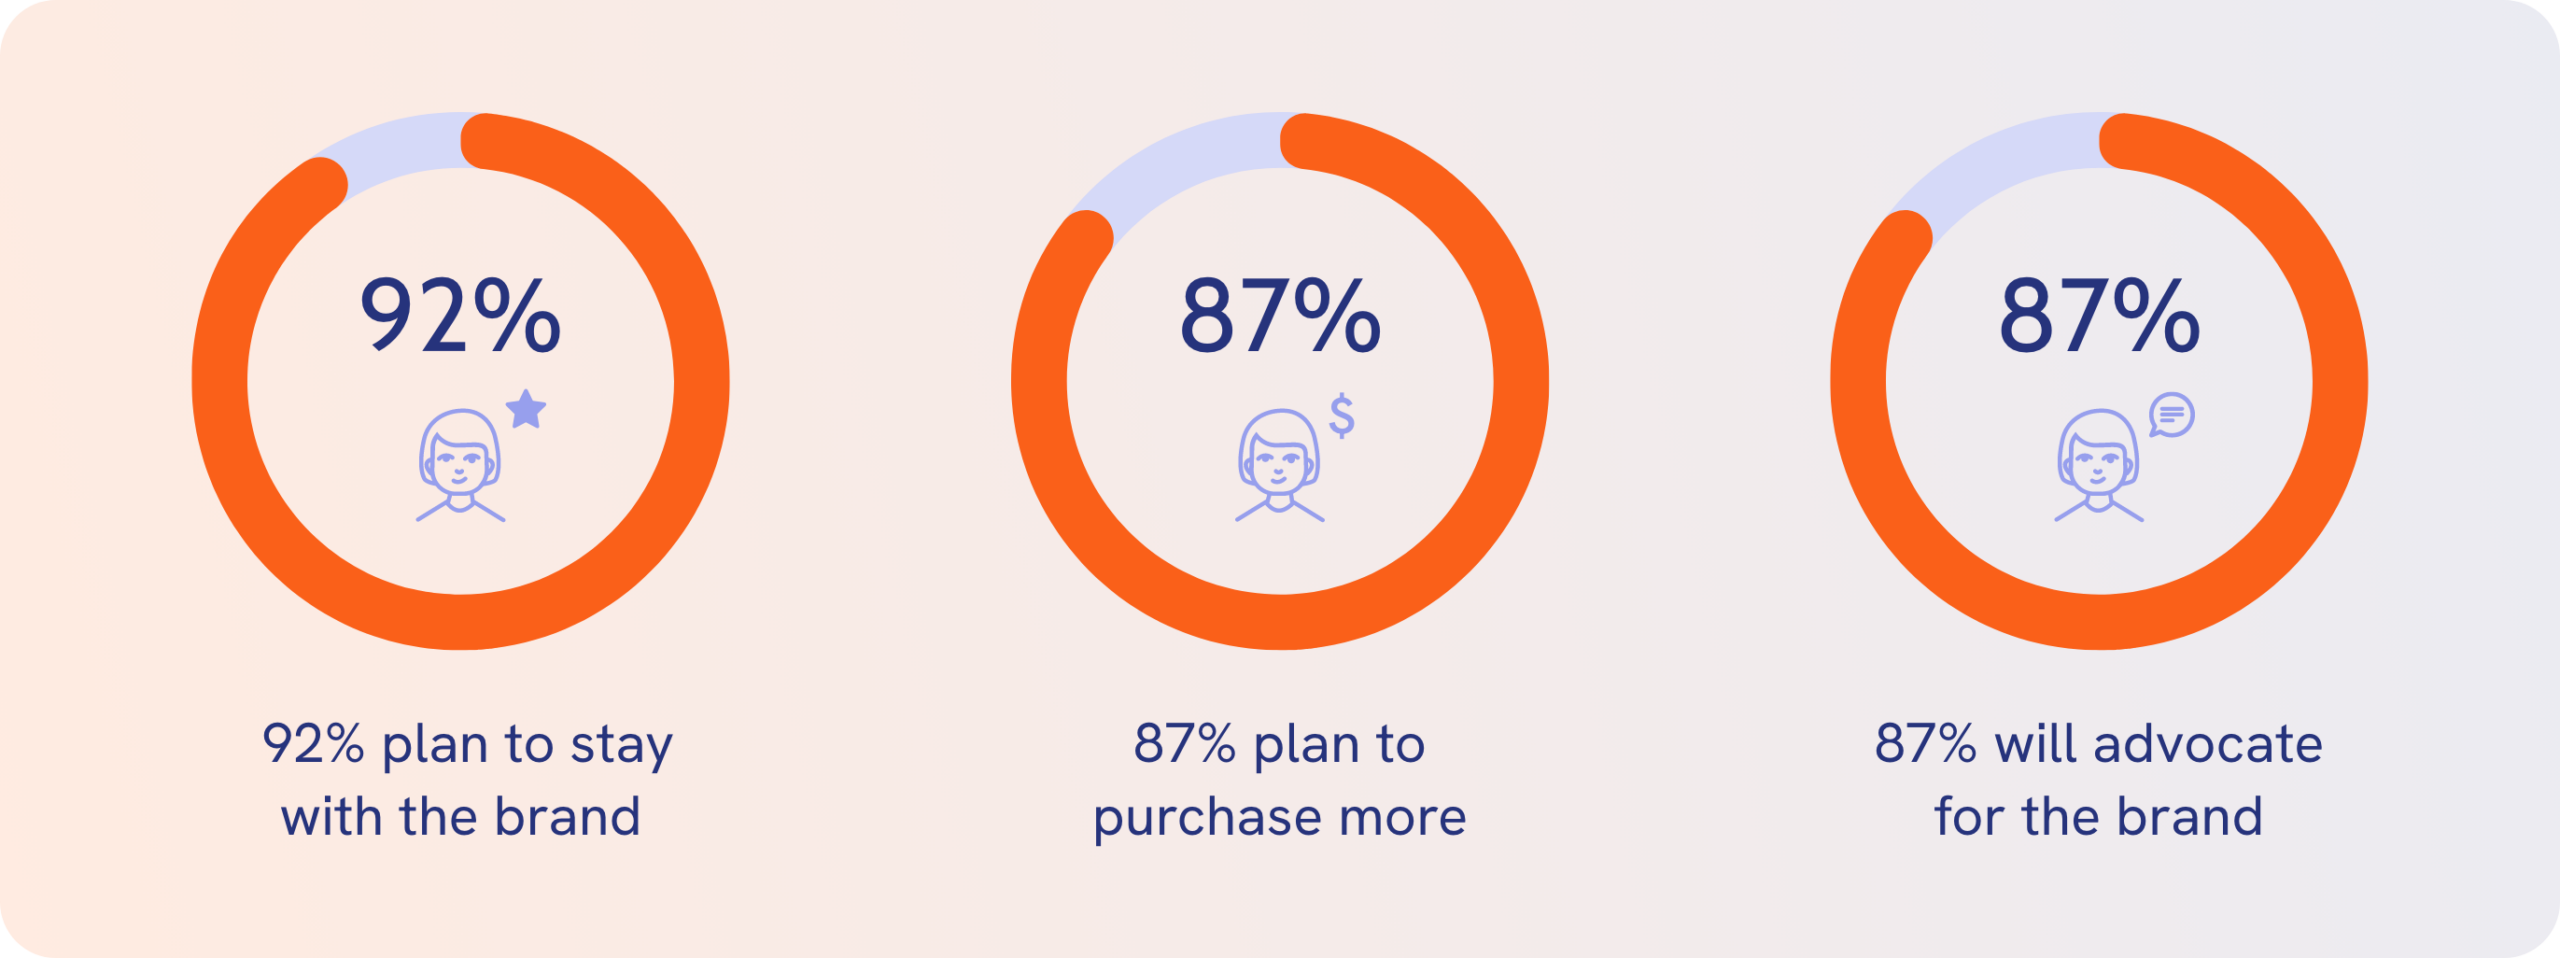
La fidélité des client-e-s est aussi importante que les nouveaux clients, et une mauvaise expérience de service client peut entraîner un fort taux d'attrition. À l'inverse, les client-e-s satisfaits-es de leur expérience prendront de l'élan tout au long du cycle de vie client, ce qui améliore l'acquisition sans effort de vente supplémentaire. Parmi les client-e-s qui se sentent valorisé-e-s par leur prestataire de services financiers, 92 % comptent rester fidèles à la marque, 87 % prévoient d'acheter davantage et 87 % la recommanderont.
Alors, que peuvent faire les banques pour améliorer leurs taux de fidélisation ? Les recherches suggèrent qu'améliorer la communication est un aspect critique, ce qui implique aussi d'élargir les canaux préférés sur les applications mobiles et au-delà. Le libre-service digital des portails de banque en ligne ne doit pas être le seul contact d'un-e client-e avec l'établissement financier de son choix. Une expérience client omnicanale peut aider les organisations du secteur des services financiers à favoriser les interactions approfondies qui améliorent probablement la fidélisation.
11. Mettre le ou la client-e en premier
En fin de compte, l'excellence du service client dans la banque suppose de se mettre à la place du ou de la client-e. Les nouvelles stratégies de service client doivent toujours partir du point de vue du ou de la client-e, et les indicateurs utilisés doivent le refléter. Se concentrer sur la durée moyenne de traitement (AHT) plutôt que sur les scores de satisfaction client, par exemple, met l'accent sur la productivité et les coûts plutôt que sur l'expérience client globale.
De même, la centralité du ou de la client-e ne viendra pas sans les bonnes ressources et la bonne équipe. Les intérêts des client-e-s doivent être représentés au plus haut niveau de l'organisation par un ou une Chief Customer Officer ayant un accès direct à la direction générale. En première ligne, les agents-es et conseillers-ères de qualité des centres de contact doivent être correctement formés-es et équipés-es de la bonne technologie pour délivrer des conseils d'investissement ou autres de qualité et pertinents. Le principe directeur du service doit toujours être de placer les besoins du ou de la client-e fidèle avant le résultat net des sociétés de services financiers.
Faites compter chaque interaction client avec Unblu
Offrir un excellent service client devrait être le socle de toute banque de détail ou coopérative de crédit. La confiance des client-e-s, une fois perdue, n'est pas facile à regagner : accorder la priorité à chaque interaction est donc essentiel pour garantir des expériences positives.
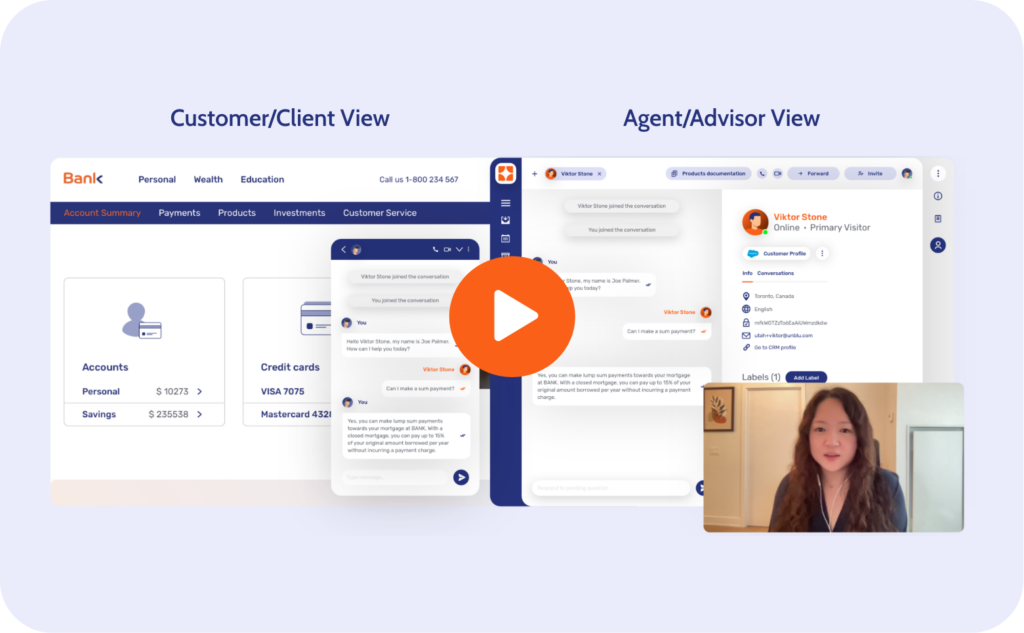
Unblu est un partenaire technologique de confiance des leaders bancaires dans le monde entier, avec plus de 170 déploiements à ce jour. Notre plateforme de banque conversationnelle donne aux agents-es du service client et aux conseillers-ères les outils pour offrir une assistance rapide, efficace et personnalisée. Tout en favorisant la productivité des agents-es et l'engagement des collaborateurs-trices, Unblu aide les banques traditionnelles et les leaders du secteur à offrir une expérience personnalisée inoubliable, qui permet d'acquérir et de fidéliser les client-e-s.
Envie d'en savoir plus ?