


L'IA conversationnelle dans la banque
L'IA conversationnelle dans la banque désigne l'utilisation de la messagerie, de la voix et de l'automatisation des workflows pilotées par l'IA pour traiter et assister les conversations avec les clients au sein des propres canaux de la banque : résoudre automatiquement les demandes courantes, doter les conseiller-ères d'un soutien en temps réel et garder chaque interaction conforme et auditable.

DÉFINIR LE PÉRIMÈTRE
Ce que signifie l'IA conversationnelle dans un contexte bancaire réglementé
L'IA conversationnelle n'est pas un produit unique. Dans la banque, elle remplit deux rôles distincts : automatiser le service client courant, par exemple avec un agent virtuel IA qui prend en charge l'accueil, le tri et les questions fréquentes sur le site web, l'application mobile et les canaux de messagerie de la banque ; et renforcer les conseiller-ères avec des outils qui écoutent, suggèrent, résument et traduisent en temps réel, intégrés directement à l'espace de travail qu'ils utilisent déjà.
Parfois appelée « conversational banking », cette combinaison s'applique à l'ensemble des services financiers : banques de détail qui gèrent leur volume d'appels, gestionnaires de fortune qui prolongent la relation avec leurs clients, assureurs qui traitent des demandes riches en documents. L'intérêt est constant : traiter plus de conversations, plus vite, sans augmenter les effectifs ni le risque de conformité.
Le terme le plus récent pour l'architecture qui sous-tend tout cela est l'IA agentique : des systèmes qui ne se contentent pas de répondre aux demandes, mais qui agissent, accomplissent des tâches en plusieurs étapes et passent la main à un humain, avec tout le contexte, lorsque c'est nécessaire. Dans la banque, cette couche d'agents fait le lien entre automatisation et conformité. Elle opère à l'intérieur du périmètre de sécurité et de conformité de l'établissement, et non dans une application de chat grand public : les données du modèle restent sous le contrôle de la banque, le passage à un humain est imposé pour les étapes réglementées, et elle se connecte aux systèmes que les conseiller-ères utilisent déjà, du core banking et du CRM à la gestion documentaire
et à la signature électronique.
Cette page explique comment fonctionne l'IA conversationnelle dans la banque, ce qu'elle apporte à chaque acteur de la décision d'achat et d'où viennent les résultats. Les articles liés approfondissent chaque sous-thème.
LA MISSION À ACCOMPLIR
Résoudre plus de conversations, sans augmenter les effectifs ni le risque de conformité
La mission ne se résume pas à « déployer un chatbot ». Il s'agit de traiter plus de conversations clients, plus vite, sur des canaux auxquels les clients font déjà confiance. Cette mission prend un visage différent pour chaque membre du comité d'achat.
Veut une déflexion et une productivité mesurables : moins d'appels escaladés, davantage de conversations traitées par conseiller-ère, une durée moyenne de traitement (AHT) plus courte. Le business case doit démontrer des gains d'efficacité équivalents à des postes économisés ou aux revenus issus de la conversion service-to-sale.
Veut des outils que son équipe utilisera vraiment. Une IA qui suggère la meilleure réponse suivante dans l'espace de travail existant, et non un écran de plus vers lequel basculer. La rapidité d'adoption compte autant que l'étendue des fonctionnalités : un outil qui exige une reconversion ou un nouveau workflow sera peu utilisé.
Veut que la couche d'IA se connecte au core banking, au CRM et au système d'authentification existant sans développement sur mesure. Des connecteurs natifs pour les plateformes déjà utilisées (Avaloq, Backbase, Salesforce, Temenos) sont une exigence absolue. Une intégration sur mesure signifie retard, risque et maintenance continue.
Où vont les données de conversation, quel modèle les voit, la banque peut-elle garder ce modèle dans son propre environnement et chaque interaction touchée par l'IA est-elle journalisée pour l'audit. Également : comment les étapes de vérification d'identité (ID&V) et de connaissance du client (KYC) sont gérées lorsqu'un agent IA intervient, et comment les enregistrements sont conservés à des fins réglementaires.
Rien n'est déployé sans la conformité
Le gatekeeper conformité et sécurité est le rôle qui peut opposer son veto à tout le projet. Une fonctionnalité d'IA conversationnelle qui améliore le temps de traitement mais ne peut pas satisfaire les exigences de gouvernance et de conservation des données ne sera jamais déployée dans une banque réglementée. C'est le besoin le moins bien servi du marché, et celui qui distingue une IA conversationnelle pensée d'abord pour la conformité d'un chatbot générique plaqué sur un site web.
L'APPROCHE D'UNBLU
La conformité d'abord, pas le chatbot d'abord
Unblu propose l'IA conversationnelle via Unblu Aria, la couche d'IA et de workflow de la plateforme Unblu Spark. Aria repose sur trois principes qui distinguent l'IA conversationnelle bancaire des déploiements génériques.
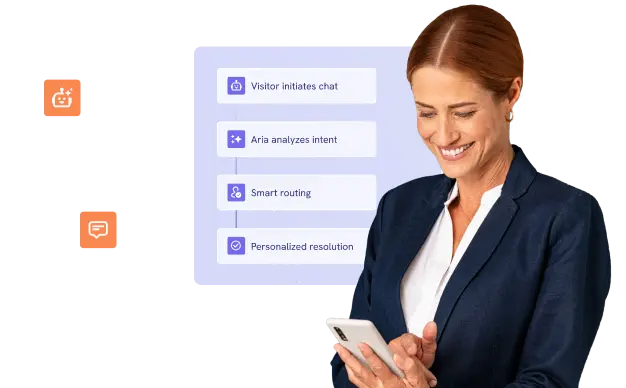
Les demandes ouvertes sont acheminées vers l'IA via un bot basé sur l'intention. Les étapes réglementées suivent des flux déterministes à base de règles, avec un humain dans la boucle. C'est la banque qui décide de ce qui relève de l'un ou l'autre, et qui conçoit les deux dans un Flow Builder visuel no-code. Les équipes déjà investies dans Microsoft peuvent concevoir ces flux via une intégration native avec Copilot Studio.
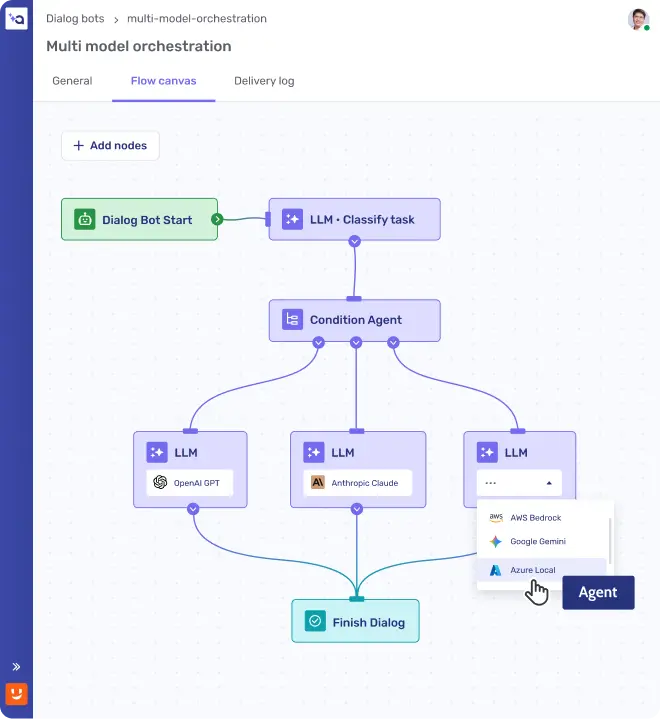
Aria est indépendante du fournisseur de LLM : Azure OpenAI, OpenAI, Anthropic ou un modèle local sur site. Les banques peuvent connecter leurs propres clés et exécuter l'inférence entièrement dans leur propre infrastructure. Aucun contenu client n'est utilisé pour entraîner des modèles. Chaque interaction IA est journalisée dans une piste d'audit complète.
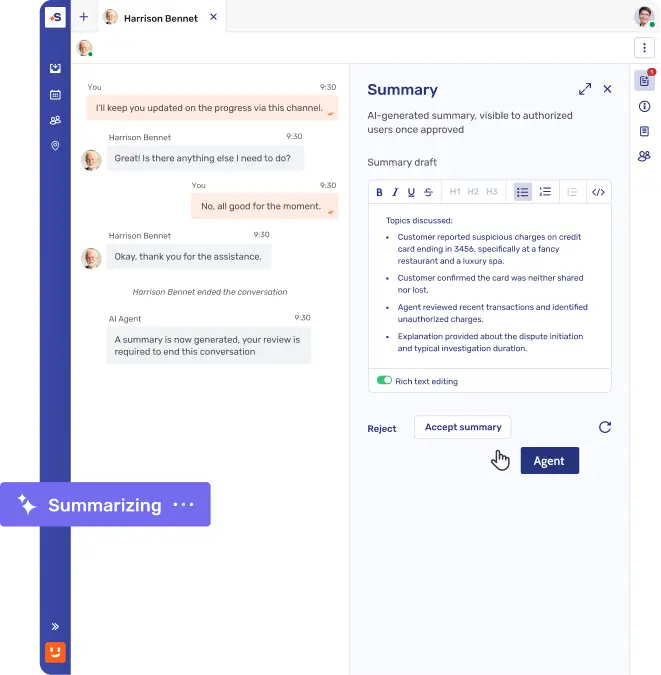
Côté client, un agent virtuel IA prend en charge l'accueil, le tri et les questions courantes, en s'appuyant sur la détection d'intention pour orienter chaque conversation vers le bon flux. Côté conseiller-ère, Suggestion Support (assistant virtuel pour les conseiller-ères) fournit en temps réel des suggestions de réponses invisibles pour le client et des propositions de prochaine meilleure action dans le workbench, tandis que les synthèses, les transcriptions et l'aide à la rédaction réduisent l'administratif après la conversation.
Explorez en détail le Flow Builder no-code, le routage par intention et l'architecture de conformité.
Découvrir Unblu Aria
IMPACT MÉTIER
Ce que les banques obtiennent avec l'IA conversationnelle
Les résultats se regroupent autour de trois indicateurs : le taux de déflexion et de résolution, la productivité et la conversion.
d'interactions avec le bot par an, en plus de 240 000 conversations traitées par des agent-es
ETP de gains d'efficacité sur l'ensemble des canaux grâce à l'automatisation
de réduction de la durée moyenne de traitement, de 8 min 20 s à 6 min 40 s
de taux de vente croisée lorsque l'assistant virtuel pour les conseiller-ères d'Unblu est utilisé, contre 10 % dans les parcours en libre-service
d'augmentation de la conversion des ventes numériques grâce aux flux conversationnels service-to-sale
de gain de productivité déclaré par les clients d'Unblu en moyenne
Pourquoi l'architecture de conformité compte
Le Consumer Financial Protection Bureau (CFPB) américain a averti que les déploiements d'IA conversationnelle qui enferment les clients sans accès à un interlocuteur humain, ou qui ne protègent pas les données des clients, risquent d'enfreindre le droit de la consommation. À mesure que les banques passent de bots à règles aux grands modèles de langage, cette exposition réglementaire s'accroît. C'est l'écart entre un chatbot générique et une IA conversationnelle conçue pour la banque, et la raison pour laquelle une architecture pensée d'abord pour la conformité n'est pas optionnelle dans un établissement réglementé.
PREUVES CLIENTS
L'IA conversationnelle atteint sa maturité de production dans les banques réglementées
Deux exemples qui montrent ce que donne l'IA conversationnelle en pratique : l'un axé sur le volume et l'automatisation, l'autre sur le renfort des conseiller-ères et la vente croisée.

PostFinance, cliente d'Unblu depuis 2016, a bâti un modèle conversationnel par couches qui associe l'automatisation par bot et des agent-es humains sur Live Chat, Co-Browsing et Secure Messenger. La banque traite plus de 20 000 conversations Unblu par mois, a regroupé toute son équipe de traitement des demandes entrantes dans une boîte unique, en abandonnant l'e-mail historique, et obtient des gains d'efficacité équivalents à environ 40 collaborateurs à temps plein grâce à l'automatisation sur l'ensemble des canaux. C'est l'exemple le plus parlant d'une IA conversationnelle parvenue à maturité en production dans une banque de détail européenne, avec le bot et l'humain réunis dans une seule couche plutôt que dans des canaux distincts.

BPER Banca, qui fait partie de l’un des plus grands groupes bancaires italiens, a déployé Suggestion Support (assistant virtuel pour les conseiller-ères) d'Unblu auprès de 700 conseiller-ères, intégré à Salesforce et ancré dans les documents de connaissance approuvés par la banque. La durée moyenne de traitement a baissé de 20 %, passant de 8 minutes 20 secondes à 6 minutes 40 secondes. Le résultat phare : un taux de vente croisée de 74 % lorsque les conseiller-ères utilisent l'assistant, contre 10 % dans les parcours en libre-service. Le modèle hybride de BPER, qui associe la portée de l'IA et le jugement humain au moment de la décision, est un exemple de référence d'IA générative appliquée au conseil de manière maîtrisée et conforme.
FONCTIONNALITÉS COMPLÉMENTAIRES
Les produits qui apportent l'IA conversationnelle dans la banque
L'IA conversationnelle dans la banque repose sur un ensemble connecté de fonctionnalités réparties sur la plateforme Unblu. Si les fonctionnalités propres à l'IA (orchestration, agents et outils d'efficacité) relèvent d'Unblu Aria, elles servent à améliorer et à enrichir les canaux d'Unblu Spark.
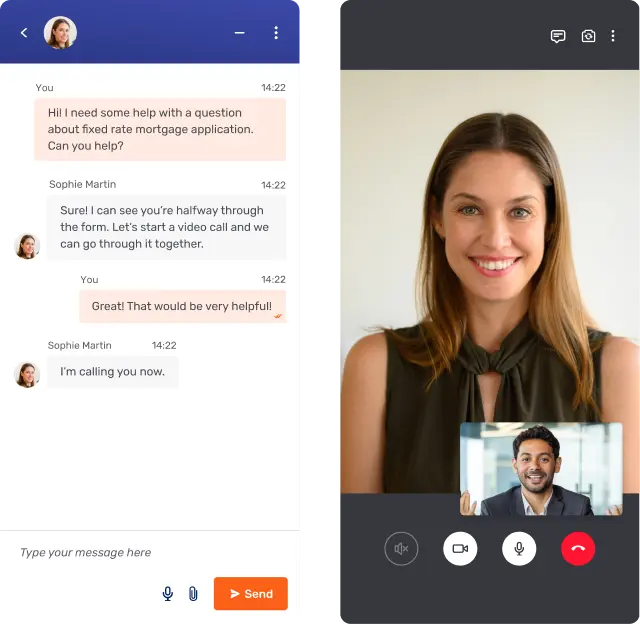
Les canaux chiffrés et authentifiés dans lesquels opère la couche d'IA, intégrés à l'application ou au portail de la banque. Secure Messenger remplace WhatsApp et l'e-mail non conformes pour les relations continues entre conseiller-ères et clients. Live Chat gère le support en temps réel et les interactions service-to-sale. Video & Voice offre des rendez-vous de conseil dans le navigateur, sans téléchargement d'application. Toutes les données de conversation restent sous le contrôle de la banque, avec des pistes d'audit complètes.
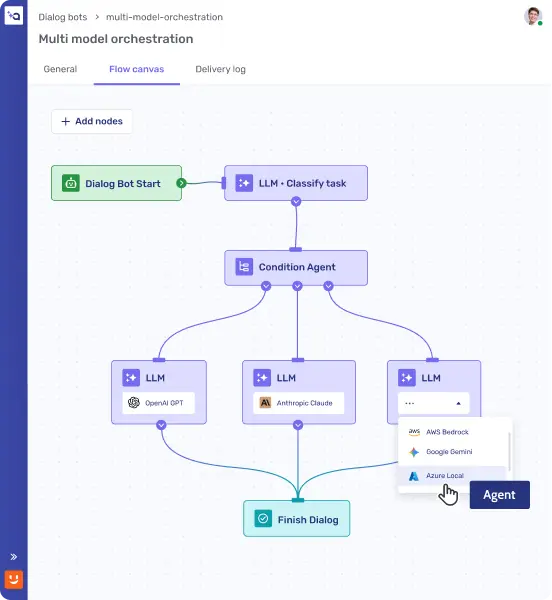
Les demandes ouvertes sont acheminées vers l'IA via un bot basé sur l'intention. Les étapes réglementées suivent des flux déterministes à base de règles, avec l'humain dans la boucle. C'est la banque qui décide de ce qui relève de l'un ou l'autre, et qui conçoit les deux dans un Flow Builder visuel no-code. Les équipes déjà investies dans Microsoft peuvent concevoir ces flux via une intégration native avec Copilot Studio.
Des agents conçus sur mesure, disponibles 24h/24 et 7j/7 sur tous les canaux. L'agent virtuel prend en charge l'accueil, le tri et les réponses aux questions fréquentes à partir des propres sources de connaissance de la banque, avec une véritable escalade vers un agent humain lorsque c'est nécessaire. Le routage intelligent détecte l'intention du client et dirige les conversations vers la bonne équipe après avoir vérifié la disponibilité des agent-es en temps réel. La détection des sentiments surveille le ton et escalade avec tout le contexte lorsque la conversation change de tournure.

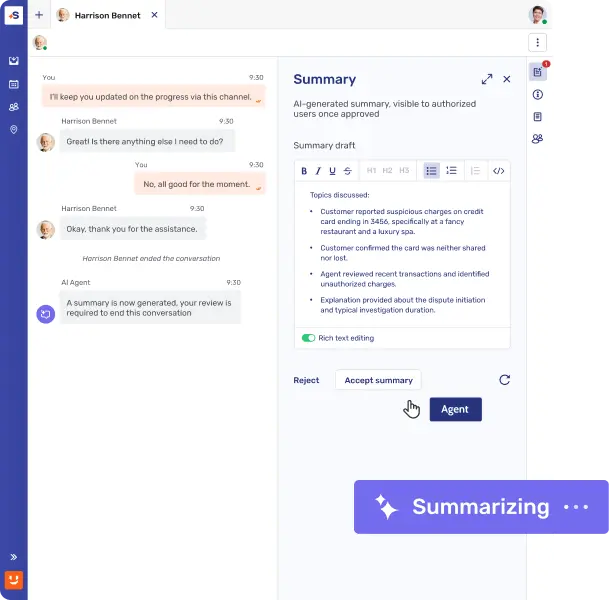
Des outils d'IA qui réduisent le temps de traitement et libèrent de la capacité pour les conseiller-ères. Suggestion Support (assistant virtuel pour les conseiller-ères) fournit en temps réel des suggestions de réponses invisibles pour le client et des propositions de prochaine meilleure action dans le workbench des conseiller-ères, ancrées dans des sources de connaissance approuvées. Les synthèses et transcriptions condensent automatiquement les interactions pour la documentation et l'audit de conformité. Les sous-titres et traductions assurent une traduction bidirectionnelle en temps réel dans plus de 30 langues pour le chat, ainsi que le sous-titrage en direct des appels vidéo et voix.
CONTENUS ASSOCIÉS
Aller plus loin :
le cluster IA conversationnelle
Ce hub cartographie le sujet. Les articles liés ci-dessous en proposent un traitement plus approfondi, chacun centré sur un sous-thème du cluster IA conversationnelle.
Questions fréquentes
Quelles options de déploiement l'IA conversationnelle offre-t-elle aux banques ?

Les banques peuvent déployer la solution via le cloud d'Unblu (sur Google Cloud Platform ou dans un cloud souverain suisse) ou en installation entièrement sur site, ce qui donne aux établissements soumis à des exigences strictes de résidence des données un contrôle total sur l'emplacement de leurs données. Côté inférence IA, Unblu Aria ajoute un niveau de choix supplémentaire : une infrastructure Azure gérée par Unblu, où aucun contenu client n'est utilisé pour l'entraînement des modèles, ou une option gérée par le client, où la banque connecte ses propres clés LLM et sa propre infrastructure, y compris des modèles sur site. La plupart des éditeurs d'IA conversationnelle génériques proposent uniquement du cloud : la flexibilité de déploiement de la plateforme sur trois modes, combinée à deux options de modèles LLM, est un véritable facteur de différenciation pour les banques européennes soumises à des exigences de souveraineté des données.
Quel est l'impact de l'IA conversationnelle sur la sécurité et la confidentialité des données bancaires ?
Une IA conversationnelle conçue pour la banque donne aux établissements un contrôle fin sur les données clients partagées avec les modèles d'IA, y compris la possibilité de conserver le modèle entièrement dans l'infrastructure de la banque. Unblu Aria prend en charge le déploiement de modèles gérés par le client et sur site, de sorte que les données ne quittent jamais l'environnement de la banque, et n'utilise aucun contenu client pour entraîner des modèles. Chaque interaction IA est consignée dans des pistes d'audit complètes. La plateforme détient les certifications SOC 2 Type II, ISO 27001, ISO 27017 et ISO 27018, et son déploiement est aligné sur les exigences du GDPR, de MiFID II, de DORA et de la FINMA.
En quoi l'IA conversationnelle se distingue-t-elle des chatbots bancaires traditionnels ?
Un chatbot bancaire traditionnel suit des arbres de décision scriptés et fondés sur des règles ; l'IA conversationnelle orchestre des grands modèles de langage avec détection d'intention pour comprendre des questions ouvertes, conserver le contexte et acheminer intelligemment entre des flux automatisés et des agent-es humain-es. Dans un contexte bancaire, la différence la plus importante est la gouvernance : une IA conversationnelle conçue pour les services financiers garde les données du modèle sous le contrôle de la banque, impose l'humain dans la boucle pour les étapes réglementées et journalise chaque interaction pour l'audit, ce qu'un chatbot générique plaqué sur un site web ne fait pas. C'est l'architecture de conformité qui détermine si une fonctionnalité arrive en production dans une banque réglementée.
Comment l'IA conversationnelle améliore-t-elle le service client dans la banque ?
L'IA conversationnelle améliore le service client bancaire en résolvant instantanément les questions courantes par l'automatisation, en réduisant les temps d'attente et en libérant les agent-es humain-es pour les cas complexes. Elle conserve le contexte sur tous les canaux pour que les clients n'aient pas à se répéter, prend en charge plus de 30 langues grâce à la traduction en temps réel et dote les agent-es de suggestions de prochaine meilleure action qui améliorent la résolution au premier contact. Comme l'IA passe la main à un-e conseiller-ère humain-e pour tout ce qui sort de son périmètre, ainsi que pour les étapes réglementées, les clients bénéficient de la rapidité de l'automatisation sans perdre l'accès à une personne quand cela compte.
Pourquoi les banques adoptent-elles l'IA conversationnelle ?
Les banques adoptent l'IA conversationnelle pour absorber un volume croissant de conversations sans augmenter les effectifs dans les mêmes proportions, raccourcir les délais de résolution et transformer les interactions de service en ventes. Le moteur stratégique est de le faire dans les propres canaux sécurisés de la banque, plutôt que de céder la relation client à des plateformes tierces. Pour les établissements réglementés, le facteur décisif est de savoir si la technologie peut apporter ces gains tout en satisfaisant les exigences de résidence des données, de conservation et d'audit : c'est pourquoi une IA conversationnelle pensée d'abord pour la conformité, plutôt qu'un chatbot générique, est ce qui arrive en production dans la banque.
Comment l'IA conversationnelle est-elle utilisée dans le secteur bancaire ?
Les banques utilisent l'IA conversationnelle de trois manières principales : l'automatisation du service client, l'assistance aux conseiller-ères et la conversion service-to-sale. L'automatisation du service client s'appuie sur un agent virtuel IA qui prend en charge l'accueil, le tri et les questions courantes sur Live Chat, Secure Messenger et la voix. L'assistance aux conseiller-ères déploie des outils d'aide aux agent-es qui fournissent des suggestions de réponse en temps réel, des synthèses de conversation et un support multilingue dans l'espace de travail du ou de la conseiller-ère. Le service-to-sale fait apparaître des offres pertinentes pendant les interactions de support, ce qui transforme les conversations de service en opportunités de vente croisée. Dans les trois cas, la détection d'intention achemine chaque conversation vers le bon flux automatisé ou le bon agent humain. La tendance vers l'IA agentique, où des agents d'IA traitent des tâches en plusieurs étapes de bout en bout au lieu de simplement répondre à des requêtes isolées, accélère l'adoption, en particulier pour l'intégration des clients, la gestion de comptes et les flux service-to-sale.

