Seules 10 % des entreprises de services financiers ont déployé des agents IA à grande échelle, alors que 80 % d’entre elles mènent déjà des pilotes, selon le World Cloud Report for Financial Services 2026 de Capgemini. Cet écart entre expérimenter et déployer est le vrai sujet de l’IA agentique dans la banque aujourd’hui.
Le goulot d’étranglement se situe rarement au niveau du modèle lui-même. McKinsey estime que la composante technologique d’un déploiement agentique, c’est-à-dire les agents et la couche d’orchestration, ne représente pas plus de 20 à 25 % de la valeur qu’une banque peut capter. Le reste dépend de la manière dont la banque repense ses processus, ses contrôles des risques et la supervision de ce que fait l’agent. Les banques qui traitent un agent IA comme un chatbot plus intelligent le branchent et attendent des résultats à l’échelle d’un chatbot. Celles qui le traitent comme une nouvelle catégorie d’opérateur, qui exige supervision, voies d’escalade et piste d’audit, sont celles qui prennent de l’avance.
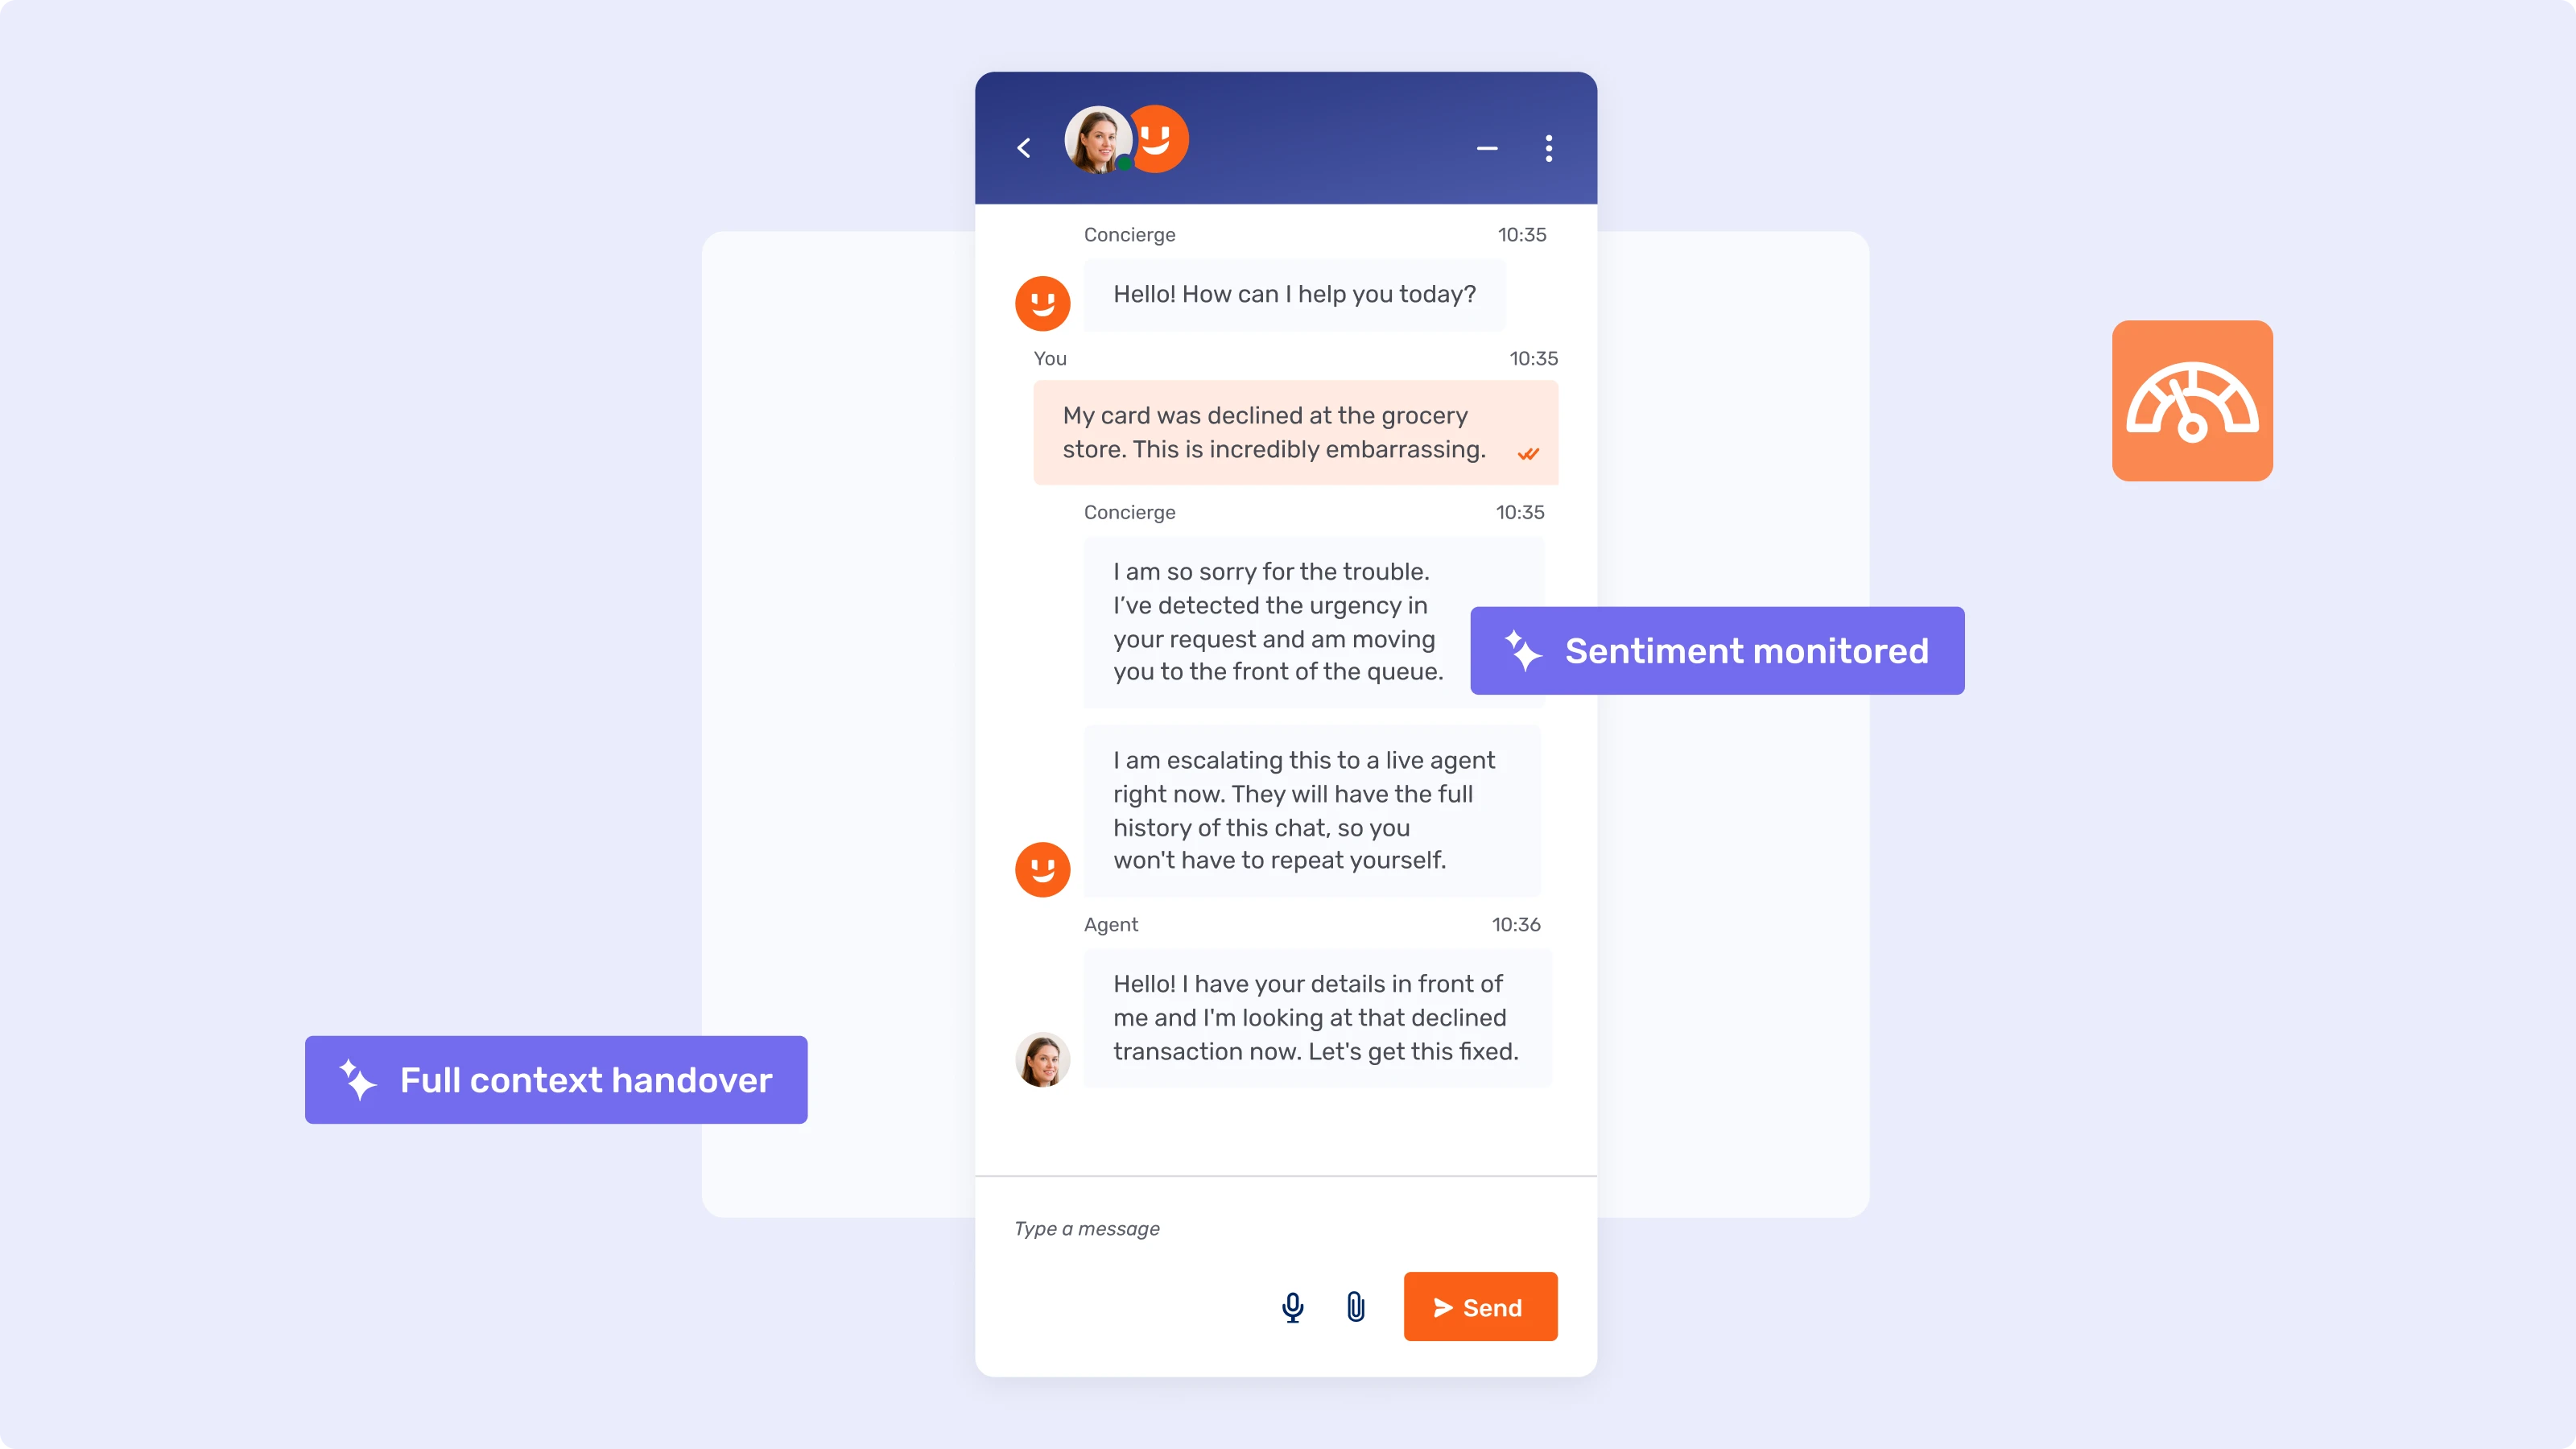
Cet article examine ce qui distingue réellement un agent IA des bots à règles que les banques utilisent depuis des années, pourquoi la courbe d’adoption du secteur dépasse sa courbe de gouvernance, et à quoi ressemble déjà en production le modèle hybride avec intervention humaine dans des banques comme BPER Banca et PostFinance, soit l’étape où en est réellement le secteur, avant l’orchestration agentique complète.
Les agents IA sont une autre technologie que les chatbots, pas seulement une version plus récente
Les banques utilisent l’intelligence artificielle depuis des années, du scoring de détection de la fraude fondé sur des règles aux outils génératifs plus récents qui rédigent du texte à la demande. L’IA agentique est un pas de plus, et on la comprend le mieux par contraste avec ce qui l’a immédiatement précédée : le chatbot. Pendant une décennie, « chatbot bancaire » a désigné un arbre de décision : un script faisait correspondre les mots d’un client à une réponse préécrite, et tout ce qui sortait du script était transmis à un humain. Un agent IA fonctionne différemment. Il peut planifier une séquence d’étapes, appeler d’autres systèmes et ajuster ce plan à mesure qu’il recueille des informations, sans qu’un humain ait écrit à l’avance chaque embranchement.
Les bots à règles répondent à des scripts ; les agents planifient et agissent
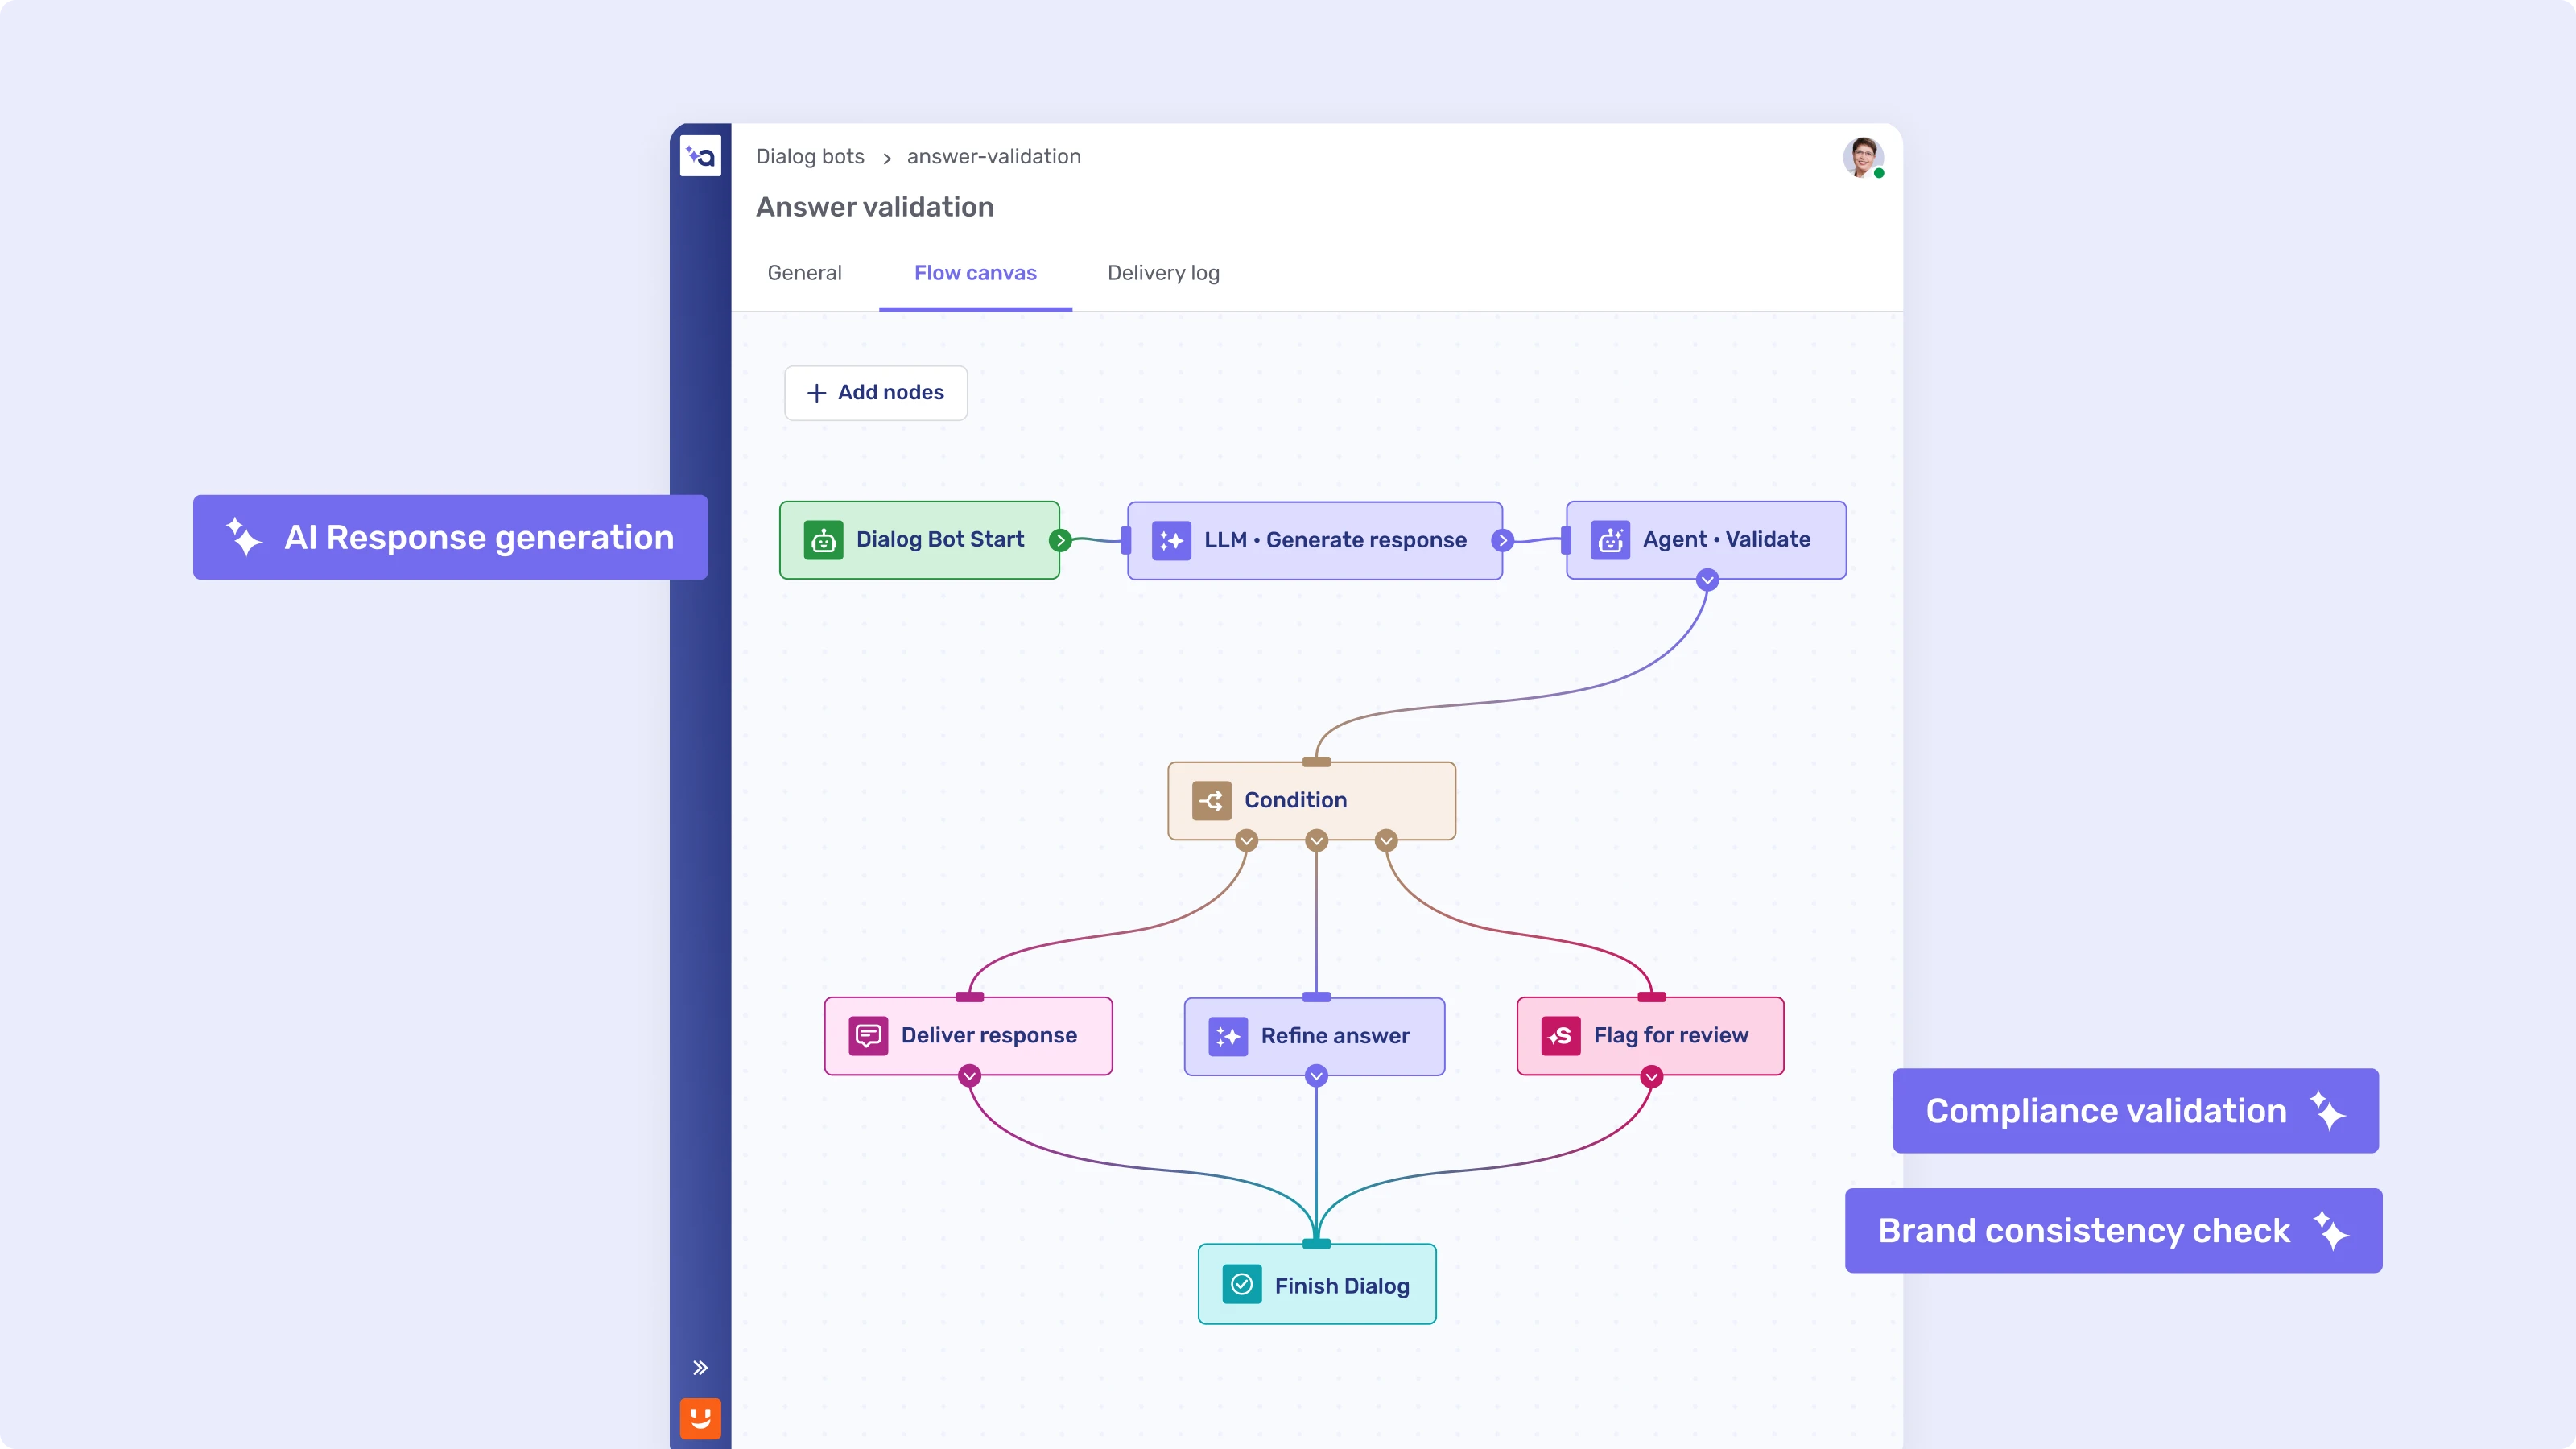
La distinction est architecturale, pas une montée en gamme marketing. Deloitte décrit ce changement comme le passage d’outils qui répondent à une seule requête à des systèmes qui opèrent avec une certaine autonomie au sein des flux de travail réels d’une banque. Un bot à règles peut indiquer son solde à un client. Un agent peut consulter le solde, recouper un litige en cours, rédiger une résolution et l’envoyer pour validation, en enchaînant plusieurs étapes qu’un bot scripté demanderait à un humain de relier manuellement.
Ce changement a aussi des conséquences organisationnelles que la plupart des banques n’ont pas encore mesurées. Les travaux de Deloitte soutiennent que, à mesure que les agents jouent un rôle plus central dans l’exécution quotidienne, l’autorité de décision au sein de la banque doit être redessinée en parallèle : les hiérarchies rigides cèdent la place à des structures plus plates, conçues pour une circulation plus rapide de l’information entre équipes humaines et équipes pilotées par l’IA.
L’autonomie sans supervision est le risque actuel du secteur
La plupart des banques savent ce qu’est l’IA agentique ; peu l’ont déployée de façon responsable. L’enquête Parthenon d’EY révèle que 99 % des répondants du secteur bancaire connaissent l’IA agentique, mais que seuls 31 % sont passés de cette prise de conscience à une mise en œuvre réelle. La même enquête désigne la conformité réglementaire et les préoccupations liées à la confidentialité des données, citées respectivement par 71 % et 67 % des répondants, comme les deux obstacles que les banques mentionnent le plus souvent pour expliquer leur blocage.
Cette hésitation est rationnelle dès lors qu’un agent commence à prendre des décisions au lieu de simplement répondre à des questions. L’écart entre « tout le monde sait ce que c’est » et « peu l’ont déployée de façon responsable » est là où se concentre l’essentiel du risque actuel de l’IA agentique dans le secteur.
L’adoption dépasse la gouvernance dans l’ensemble du secteur
L’écart entre pilote et production n’est propre à aucune banque. Il apparaît dans toutes les enquêtes récentes du secteur, et il se creuse au moment même où les régulateurs prêtent une attention plus soutenue.
Les pilotes sont partout ; les déploiements à grande échelle sont rares
Les chiffres du secteur décrivent un goulot d’étranglement, pas un retard technologique. L’équipe Operations de McKinsey a un nom pour cela : le purgatoire des pilotes, c’est-à-dire le schéma de banques qui mènent indéfiniment des pilotes d’IA étroits et déconnectés, sans jamais s’engager dans les changements de modèle opérationnel qu’exige réellement le passage à l’échelle. Le service client arrive en tête des processus sur lesquels les banques déploient des agents IA à grande échelle, cité par 75 % des banques dans la même étude de Capgemini, devant la détection de la fraude (64 %), le traitement des prêts (61 %) et l’onboarding des clients et les contrôles KYC (59 %). Que les banques donnent la priorité au flux le plus visible et au plus fort volume n’a rien de surprenant. Ce qui frappe, c’est le petit nombre de celles qui sont réellement sorties du purgatoire des pilotes pour y parvenir, quel que soit le processus visé.
Les régulateurs comblent rapidement l’écart
L’échéance de conformité est désormais plus urgente que la feuille de route technologique. Le Global Financial Services Regulatory Outlook 2026 d’EY indique que plus de 70 % des établissements bancaires utilisent l’IA agentique à un degré ou à un autre, 16 % l’ayant entièrement déployée et 52 % menant encore des pilotes. Cette adoption intervient alors que les obligations de l’AI Act européen applicables aux systèmes à haut risque, qui couvrent le scoring de crédit, la détection de la fraude et la lutte contre le blanchiment d’argent, commencent à s’appliquer en 2026.
L’exercice de cartographie de l’Autorité bancaire européenne, publié en novembre 2025, a constaté que la majorité des cas d’usage de l’IA dans les établissements qu’elle supervise relèvent déjà de la catégorie à haut risque de la loi. Ce n’est pas un cas marginal. Cela signifie que la plupart des déploiements d’IA existants des banques, agentiques ou non, entrent déjà dans le champ d’une loi assortie d’exigences réelles de documentation, de supervision et de piste d’audit.
Les banques qui captent de la valeur traitent les agents comme des opérateurs, pas comme des outils
Tous les chiffres ci-dessus mènent à la même conclusion : la technologie est disponible, la gouvernance rattrape son retard, et les banques en avance sont celles qui ont intégré la supervision dès le départ plutôt que de l’ajouter après coup.
Supervision humaine pour les étapes réglementées, autonomie pour le reste
C’est la logique hybride, et non l’autonomie totale, qui fonctionne réellement. Les recherches de McKinsey sur les équipes de première ligne des banques ont montré que les conseillers-ères clientèle de nombreuses banques commerciales ne passent que 25 à 30 % de leur temps en dialogue direct avec les clients, bien en deçà des établissements du quartile supérieur, le reste étant perdu en prospection, en tâches administratives et en validations internes. Le gain le plus net à court terme de l’IA agentique n’est pas de remplacer la conversation avec le client, mais d’absorber le travail qui l’entoure : une logique déterministe fondée sur des règles prend en charge les étapes réglementées et auditables, tandis qu’un routeur piloté par l’IA gère les parties ouvertes d’une demande.
Les équipes de relation deviennent des superviseurs, pas des victimes
Le changement pour les équipes est réel, mais c’est une réaffectation, pas une réduction. Les recherches de Deloitte sur le service client assisté par l’IA ont révélé que 70 % des dirigeants bancaires interrogés s’attendent à ce que l’IA fasse évoluer les conseillers-ères vers des rôles à plus forte valeur ajoutée, 53 % anticipant qu’ils auront besoin de compétences techniques ou analytiques plus solides. Le même schéma apparaît dans les travaux de Capgemini : une part significative des banques et des assureurs créent des rôles entièrement nouveaux pour superviser ce que font leurs agents IA, plutôt que de supposer qu’ils fonctionnent sans surveillance. Les conseillers-ères restent responsables du jugement, de l’empathie et de la résolution finale, soit précisément les parties du métier qu’un agent ne peut pas reprendre. Cela rejoint les conseils plus larges d’Unblu sur le service client pour les banques et les services financiers, qui défendent la même idée : les gains d’efficacité ne tiennent que si la technologie augmente le jugement d’un-e conseiller-ère au lieu de le remplacer.
Ce qui est en production aujourd’hui, c’est l’automatisation assistée, et c’est là tout l’enjeu
Tous les chiffres ci-dessus décrivent un secteur encore majoritairement au stade du pilote. Ce qui fonctionne réellement en production à grande échelle, chez les clients d’Unblu et ailleurs, est le modèle hybride vers lequel cet article s’est construit : une automatisation et des suggestions en temps réel placées sous un humain qui prend la décision finale, et non un agent autonome travaillant sans supervision. Ce n’est pas une version au rabais de l’IA agentique : c’est l’étape où en est tout le secteur, comme le montre le chiffre de 10 % à grande échelle cité plus haut.
Suggestion Support prouve le modèle avec intervention humaine, pas la prise de décision autonome
Le déploiement de BPER Banca est un exemple net d’assistance, pas d’autonomie. Après avoir ajouté Suggestion Support d’Unblu à son flux de travail des conseillers-ères, aux côtés de Live Chat et d’un poste de travail intégré à Salesforce, BPER a réduit sa durée moyenne de traitement de 20 %. La banque a équipé 700 conseillers-ères de l’outil et d’un ensemble de documents de connaissances validés par la banque : les suggestions proposées par le système reposent donc sur un contenu que la banque a elle-même contrôlé. Rien ici ne planifie ni n’exécute seul une tâche en plusieurs étapes : le système propose une suggestion, et le-la conseiller-ère décide de l’accepter, de la modifier ou de l’écarter. C’est la couche d’assistance de l’IA agentique, pas la couche d’orchestration.
L’automatisation absorbe le volume ; un humain garde la main sur les décisions de jugement
Le même schéma apparaît à différentes échelles d’automatisation, pas d’autonomie. PostFinance supporte une charge d’automatisation plus lourde côté client : plus d’un million d’interactions avec son bot par an, dont 25 % des demandes résolues entièrement par des canaux écrits, avec des gains d’efficacité que la banque estime à environ 40 postes à temps plein de capacité. UBS exploite une couche de chatbot qui résout environ la moitié des demandes sans intervention d’un-e conseiller-ère et transmet le reste avec le contexte intact. Dans les deux cas, il s’agit de déploiements d’automatisation et de chatbots au sens défini plus haut dans cet article, pas d’agents autonomes qui planifient et s’adaptent, ce qui correspond exactement à la situation actuelle de la plupart du secteur.
La suite
L’IA agentique dans la banque n’est pas un saut unique du chatbot vers l’agent autonome. C’est une délégation progressive de tâches bien définies et à moindre risque à un système capable de planifier et d’agir, tandis que les décisions réglementées et à fort enjeu restent soumises à la validation d’un humain. Les déploiements ci-dessus illustrent l’étape hybride de ce parcours ; la couche d’orchestration pleinement agentique, qui associe un routeur fondé sur l’intention à des actions autonomes en plusieurs étapes, est plus récente dans l’ensemble du secteur, et les études de cas en production sont encore en cours d’émergence. Les banques qui prennent de l’avance en 2026 ne sont pas nécessairement celles qui ont le modèle le plus sophistiqué. Ce sont celles qui peuvent prouver, à un régulateur comme à leur propre comité des risques, exactement ce que leur système a fait et pourquoi.
Unblu Aria est conçu précisément pour cette étape hybride. Sa couche d’orchestration associe des flux déterministes fondés sur des règles pour les étapes réglementées à un routeur piloté par un LLM pour les demandes ouvertes, tandis que Suggestion Support maintient un-e conseiller-ère dans la boucle, avec le même contexte que celui qu’utiliserait un système autonome. Il peut être déployé sur l’infrastructure Azure gérée par Unblu ou avec les propres clés LLM d’une banque, y compris des modèles sur site, là où la maîtrise des données doit rester en interne.