Solo el 10 % de las empresas de servicios financieros ha desplegado agentes de IA a escala, aunque el 80 % ya ejecuta pilotos, según el World Cloud Report for Financial Services 2026 de Capgemini. Esa brecha entre experimentar y poner en producción es la verdadera historia de la Agentic AI en la banca hoy.
El cuello de botella rara vez está en el modelo. McKinsey estima que el componente tecnológico de una implantación agéntica, los agentes y la capa de orquestación, supone como máximo entre el 20 y el 25 % del valor que un banco puede capturar. El resto procede de cómo rediseña el banco sus procesos, sus controles de riesgo y quién supervisa lo que hace el agente. Los bancos que tratan a un agente de IA como un chatbot más listo lo conectan y esperan resultados del tamaño de un chatbot. Los que lo tratan como una nueva clase de operador, que necesita supervisión, vías de derivación y un audit trail, son los que van por delante.
Este artículo examina qué distingue realmente a un agente de IA de los bots basados en reglas que los bancos llevan años usando, por qué la curva de adopción del sector va por delante de su curva de gobernanza y cómo es ya en producción el modelo híbrido con intervención humana de hoy en bancos como BPER Banca y PostFinance, la etapa en la que se encuentra de verdad el sector, antes de la orquestación plenamente agéntica.
Los agentes de IA son una tecnología distinta de los chatbots, no solo una más reciente
Los bancos llevan años usando inteligencia artificial, desde la puntuación de detección de fraude basada en reglas hasta herramientas generativas más recientes que redactan texto a demanda. La Agentic AI es un paso más, y se entiende mejor frente a lo que vino justo antes: el chatbot. Durante una década, «chatbot bancario» significó un árbol de decisión: un guion hacía coincidir las palabras del cliente con una respuesta redactada de antemano, y todo lo que quedaba fuera del guion se derivaba a una persona. Un agente de IA funciona de otra manera. Puede planificar una secuencia de pasos, llamar a otros sistemas y ajustar ese plan a medida que recopila información, sin que nadie escriba de antemano cada ramificación.
Los bots basados en reglas responden a guiones; los agentes planifican y actúan
La distinción es arquitectónica, no una mejora de marketing. Deloitte describe el cambio como el paso de herramientas que responden a una sola instrucción a sistemas que operan con cierto grado de autonomía dentro de los workflows reales de un banco. Un bot basado en reglas puede decirle a un cliente su saldo. Un agente puede consultar el saldo, cruzarlo con una disputa pendiente, redactar una resolución y enviarla a aprobación, encadenando varios pasos que un bot con guion necesitaría que una persona uniera a mano.
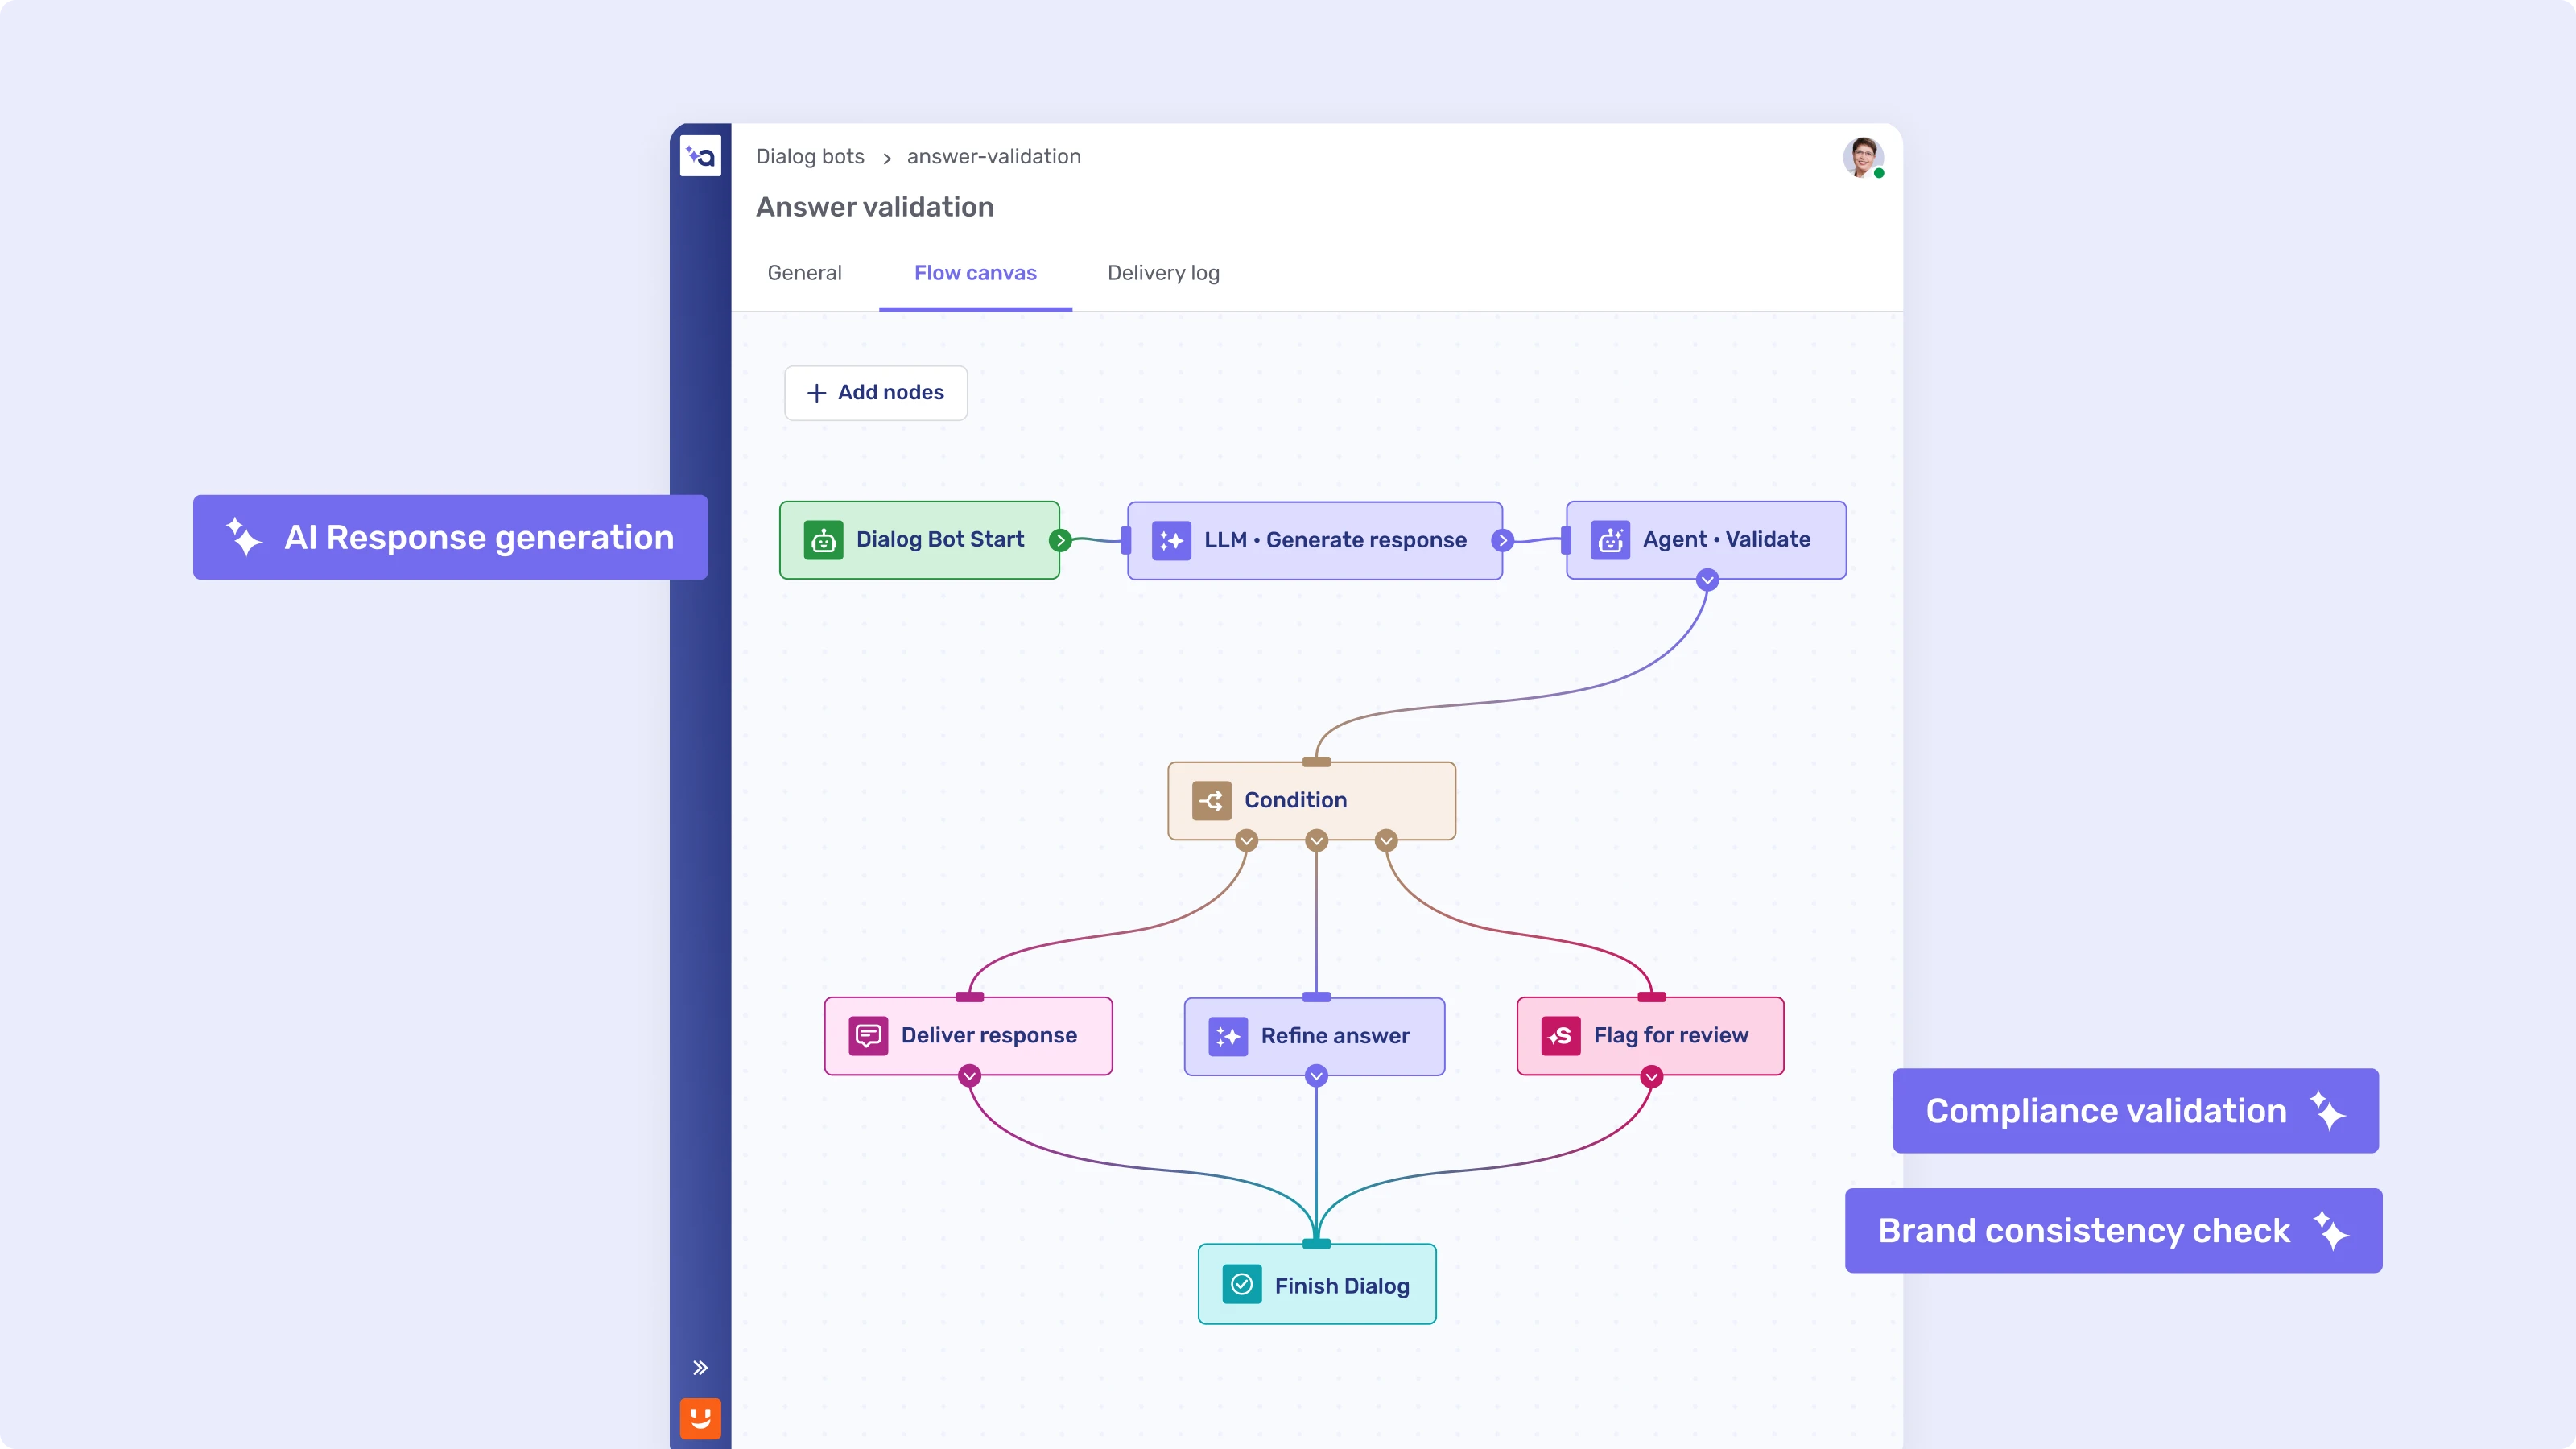
Ese cambio tiene también consecuencias organizativas que la mayoría de los bancos aún no ha afrontado. La investigación de Deloitte sostiene que, a medida que los agentes asumen papeles más centrales en la ejecución diaria, la autoridad para decidir dentro del banco debe redibujarse a la par, con jerarquías rígidas que dan paso a estructuras más planas pensadas para un flujo de información más rápido entre equipos humanos y equipos impulsados por IA.
La autonomía sin supervisión es el riesgo actual del sector
La mayoría de los bancos sabe qué es la Agentic AI; pocos la han desplegado de forma responsable. La encuesta Parthenon de EY encontró un 99 % de familiaridad con la Agentic AI entre los encuestados del sector bancario, pero solo el 31 % ha pasado de ese conocimiento a la implantación real. La misma encuesta señaló el cumplimiento normativo y la privacidad de los datos, citados por el 71 % y el 67 % de los encuestados respectivamente, como las dos barreras que los bancos mencionan más a menudo para explicar por qué se han estancado.
Esa reticencia es racional en cuanto un agente empieza a tomar decisiones en lugar de limitarse a responder preguntas. La distancia entre «todo el mundo sabe qué es esto» y «pocos lo han desplegado de forma responsable» es donde reside la mayor parte del riesgo actual de la Agentic AI en el sector.
La adopción va por delante de la gobernanza en todo el sector
La brecha entre piloto y producción no es exclusiva de un banco. Aparece en todas las encuestas recientes del sector y se está ampliando justo cuando los reguladores empiezan a prestar más atención.
Hay pilotos por todas partes; el despliegue a escala es raro
Las propias cifras del sector describen un cuello de botella, no una brecha tecnológica. La práctica de operaciones de McKinsey le ha puesto nombre: el purgatorio de los pilotos, el patrón de los bancos que ejecutan indefinidamente pilotos de IA acotados y desconectados sin comprometerse nunca con los cambios en el modelo operativo que exige ampliar a escala de verdad. La atención al cliente encabeza la lista de procesos en los que los bancos despliegan agentes de IA a escala, citada por el 75 % de los bancos en la misma investigación de Capgemini citada arriba, por delante de la detección de fraude (64 %), la tramitación de préstamos (61 %) y el onboarding de clientes y los controles de conocimiento del cliente (KYC) (59 %). Que los bancos prioricen primero el flujo de más visibilidad y más volumen no sorprende. Lo llamativo es cuán pocos han salido realmente del purgatorio de los pilotos para llegar ahí, sea cual sea el proceso al que lo apliquen.
Los reguladores cierran la brecha deprisa
El reloj del cumplimiento normativo es ahora el plazo más urgente, no la hoja de ruta tecnológica. El Global Financial Services Regulatory Outlook 2026 de EY indica que más del 70 % de las entidades bancarias usa Agentic AI en algún grado, con un 16 % plenamente desplegada y un 52 % aún en pilotos. Esa adopción se produce mientras las obligaciones de alto riesgo de la Ley de IA de la UE, que abarcan los sistemas de puntuación crediticia, detección de fraude y prevención del blanqueo de capitales (AML), empiezan a aplicarse en 2026.
El ejercicio de mapeo de la propia Autoridad Bancaria Europea, publicado en noviembre de 2025, concluyó que la mayoría de los casos de uso de IA en sus entidades supervisadas ya entra en la categoría de alto riesgo de la Ley. No es un caso marginal. Significa que la mayoría de los despliegues de IA que ya tienen los bancos, agénticos o no, están ya dentro del ámbito de una ley con requisitos reales de documentación, supervisión y audit trail.
Los bancos que capturan valor tratan a los agentes como operadores, no como herramientas
Todas las cifras anteriores apuntan a la misma conclusión: la tecnología está disponible, la gobernanza se está poniendo al día y los bancos que van por delante son los que integraron la supervisión desde el principio en lugar de añadirla después.
Supervisión humana para los pasos regulados, autonomía para el resto
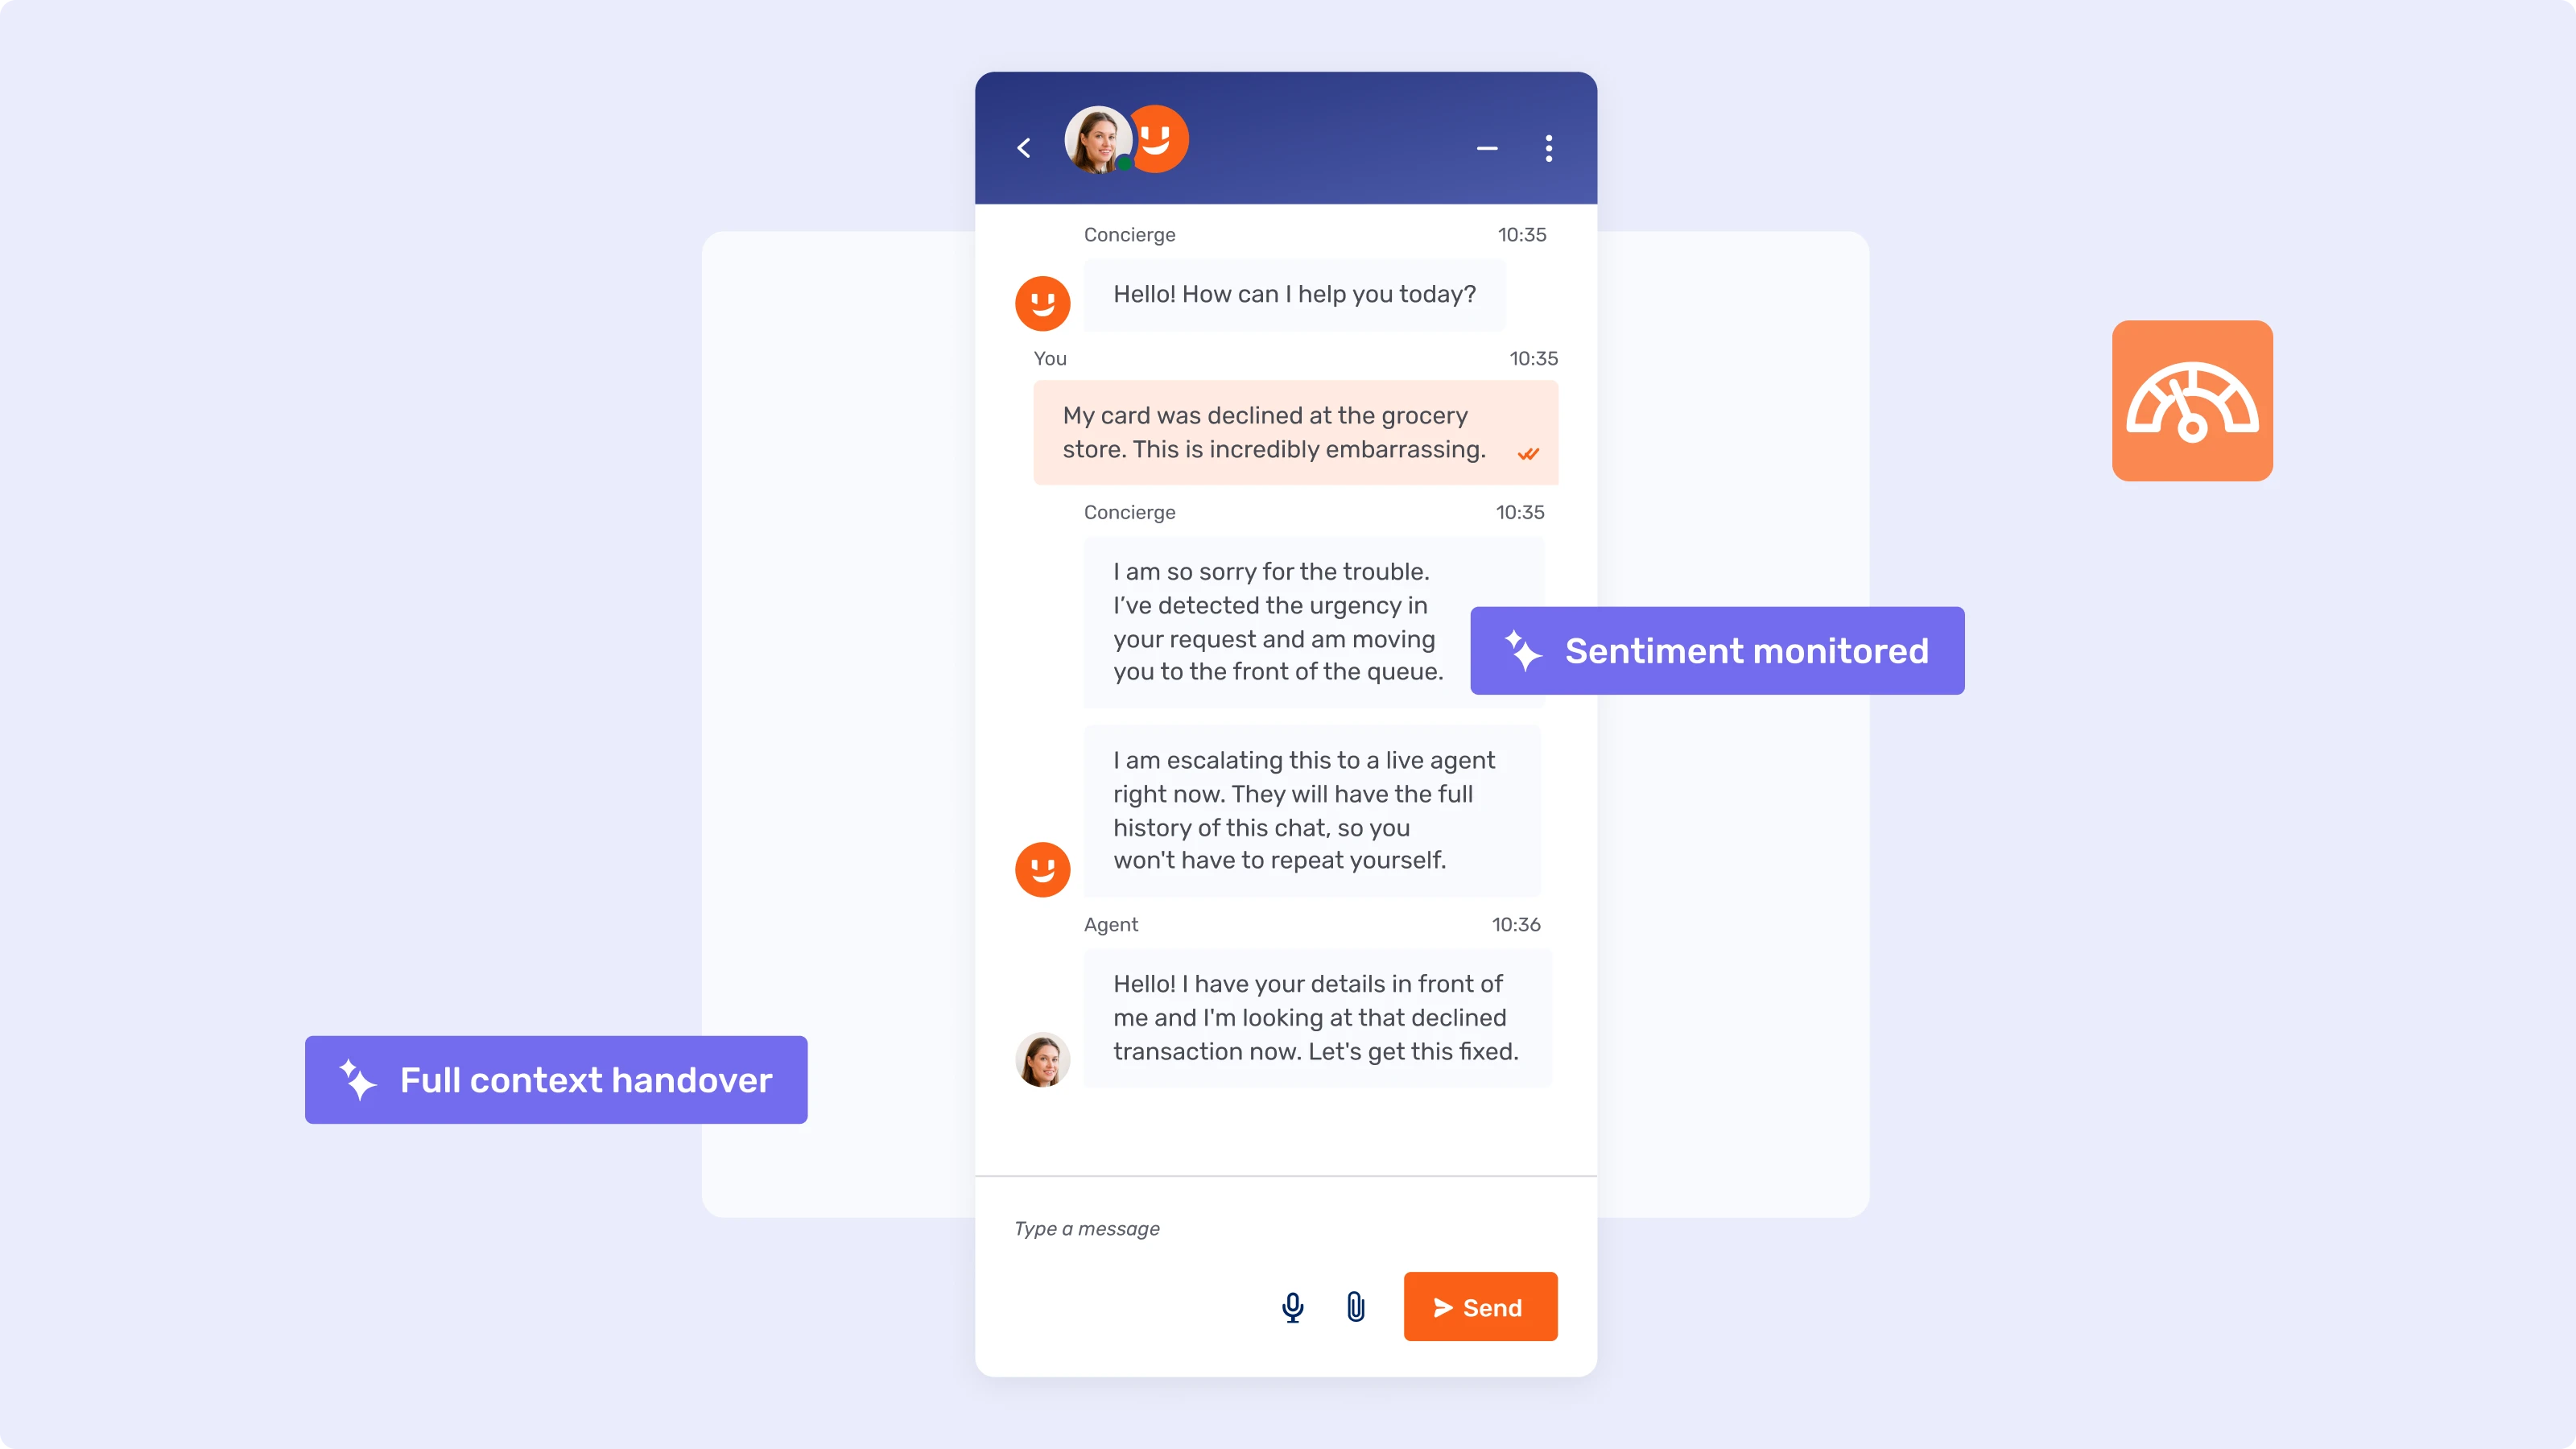
Lo que funciona de verdad es la lógica híbrida, no la autonomía total. La investigación de McKinsey sobre los equipos de primera línea de la banca concluyó que los asesores personales de muchos bancos comerciales dedican solo entre el 25 y el 30 % de su tiempo al diálogo directo con el cliente, muy por debajo de las entidades del cuartil superior, y que el resto se pierde en prospección, tareas administrativas y aprobaciones internas. El valor más claro a corto plazo de la Agentic AI no es sustituir la conversación con el cliente; es absorber el trabajo que la rodea, de modo que la lógica determinista basada en reglas se encargue de los pasos regulados y auditables mientras un enrutador impulsado por IA se ocupa de las partes abiertas de una solicitud.
Los equipos de relación pasan a ser supervisores, no víctimas
El cambio en la plantilla es real, pero es una reasignación, no una reducción. La investigación de Deloitte sobre la atención al cliente asistida por IA concluyó que el 70 % de los directivos bancarios encuestados espera que la IA reoriente a los agentes humanos hacia funciones de mayor valor, y que el 53 % espera que los agentes necesiten competencias técnicas o analíticas más sólidas como consecuencia. El mismo patrón aparece en la investigación de Capgemini: una parte significativa de los bancos y aseguradoras está creando funciones totalmente nuevas para supervisar lo que hacen sus agentes de IA, en lugar de suponer que funcionan sin vigilancia. Los agentes humanos siguen siendo responsables del criterio, la empatía y la resolución final, justo las partes del trabajo que un agente no puede asumir. Esto es coherente con la guía más amplia de Unblu sobre atención al cliente para bancos y servicios financieros, que defiende lo mismo: las mejoras de eficiencia solo se sostienen cuando la tecnología refuerza el criterio del agente en lugar de sustituirlo.
Lo que funciona hoy es la automatización asistida, y esa es la clave
Todas las cifras anteriores describen un sector que sigue mayoritariamente en fase piloto. Lo que realmente funciona en producción a escala, en clientes de Unblu y fuera de ellos, es el modelo híbrido hacia el que ha ido construyendo este artículo: automatización y sugerencias en tiempo real por debajo de una persona que toma la decisión final, no un agente autónomo que trabaja sin supervisión. No es una versión menor de la Agentic AI, sino la etapa en la que se encuentra todo el sector, según la cifra del 10 % a escala citada antes.
Las sugerencias en tiempo real demuestran el modelo con intervención humana, no la toma de decisiones autónoma
La implantación de BPER Banca es un ejemplo claro de asistencia, no de autonomía. Tras incorporar la función de sugerencias en tiempo real de Unblu a su flujo de trabajo de agentes, junto con Live Chat y un Agent Desk integrado con Salesforce, BPER redujo el tiempo medio de gestión un 20 %. El banco habilitó a 700 asesores con la herramienta y un conjunto de documentos de conocimiento aprobados por el banco, lo que significa que las sugerencias que muestra el sistema se basan en contenido que el propio banco ha validado. Nada de esto planifica ni ejecuta por sí solo una tarea de varios pasos: el sistema muestra una sugerencia y el agente humano decide si aceptarla, editarla o descartarla. Es la capa asistida de la Agentic AI, no la capa de orquestación.
La automatización absorbe el volumen; una persona sigue siendo dueña de las decisiones de criterio
El mismo patrón aparece a distintas escalas de automatización, no de autonomía. PostFinance soporta una carga de automatización mayor en el lado de cara al cliente: más de un millón de interacciones con bots al año, con un 25 % de las consultas resueltas por completo mediante canales escritos, lo que supone unas mejoras de eficiencia que el banco estima en una capacidad equivalente a unos 40 puestos a tiempo completo. UBS opera una capa de chatbot que resuelve en torno a la mitad de las consultas sin intervención de agentes y deriva el resto con el contexto intacto. Ambos son despliegues de automatización y chatbots en el sentido que este artículo definió antes, no agentes autónomos que planifican y se adaptan, y eso es exactamente coherente con el punto en el que se encuentra la mayor parte del sector hoy.
Hacia dónde va esto
La Agentic AI en la banca no es un único salto del chatbot al agente autónomo. Es un traspaso gradual de tareas bien definidas y de menor riesgo a un sistema que puede planificar y actuar, mientras las decisiones reguladas y de alto riesgo siguen requiriendo el visto bueno de una persona. Los despliegues anteriores muestran la etapa híbrida de ese recorrido; la capa de orquestación plenamente agéntica, que empareja un enrutador basado en intención con acciones autónomas de varios pasos, es más reciente en todo el sector, y los casos de éxito en producción para ella aún están surgiendo. Los bancos que van por delante en 2026 no son necesariamente los que tienen el modelo más sofisticado. Son los que pueden demostrar, ante un regulador y ante su propio comité de riesgos, exactamente qué hizo su sistema y por qué.
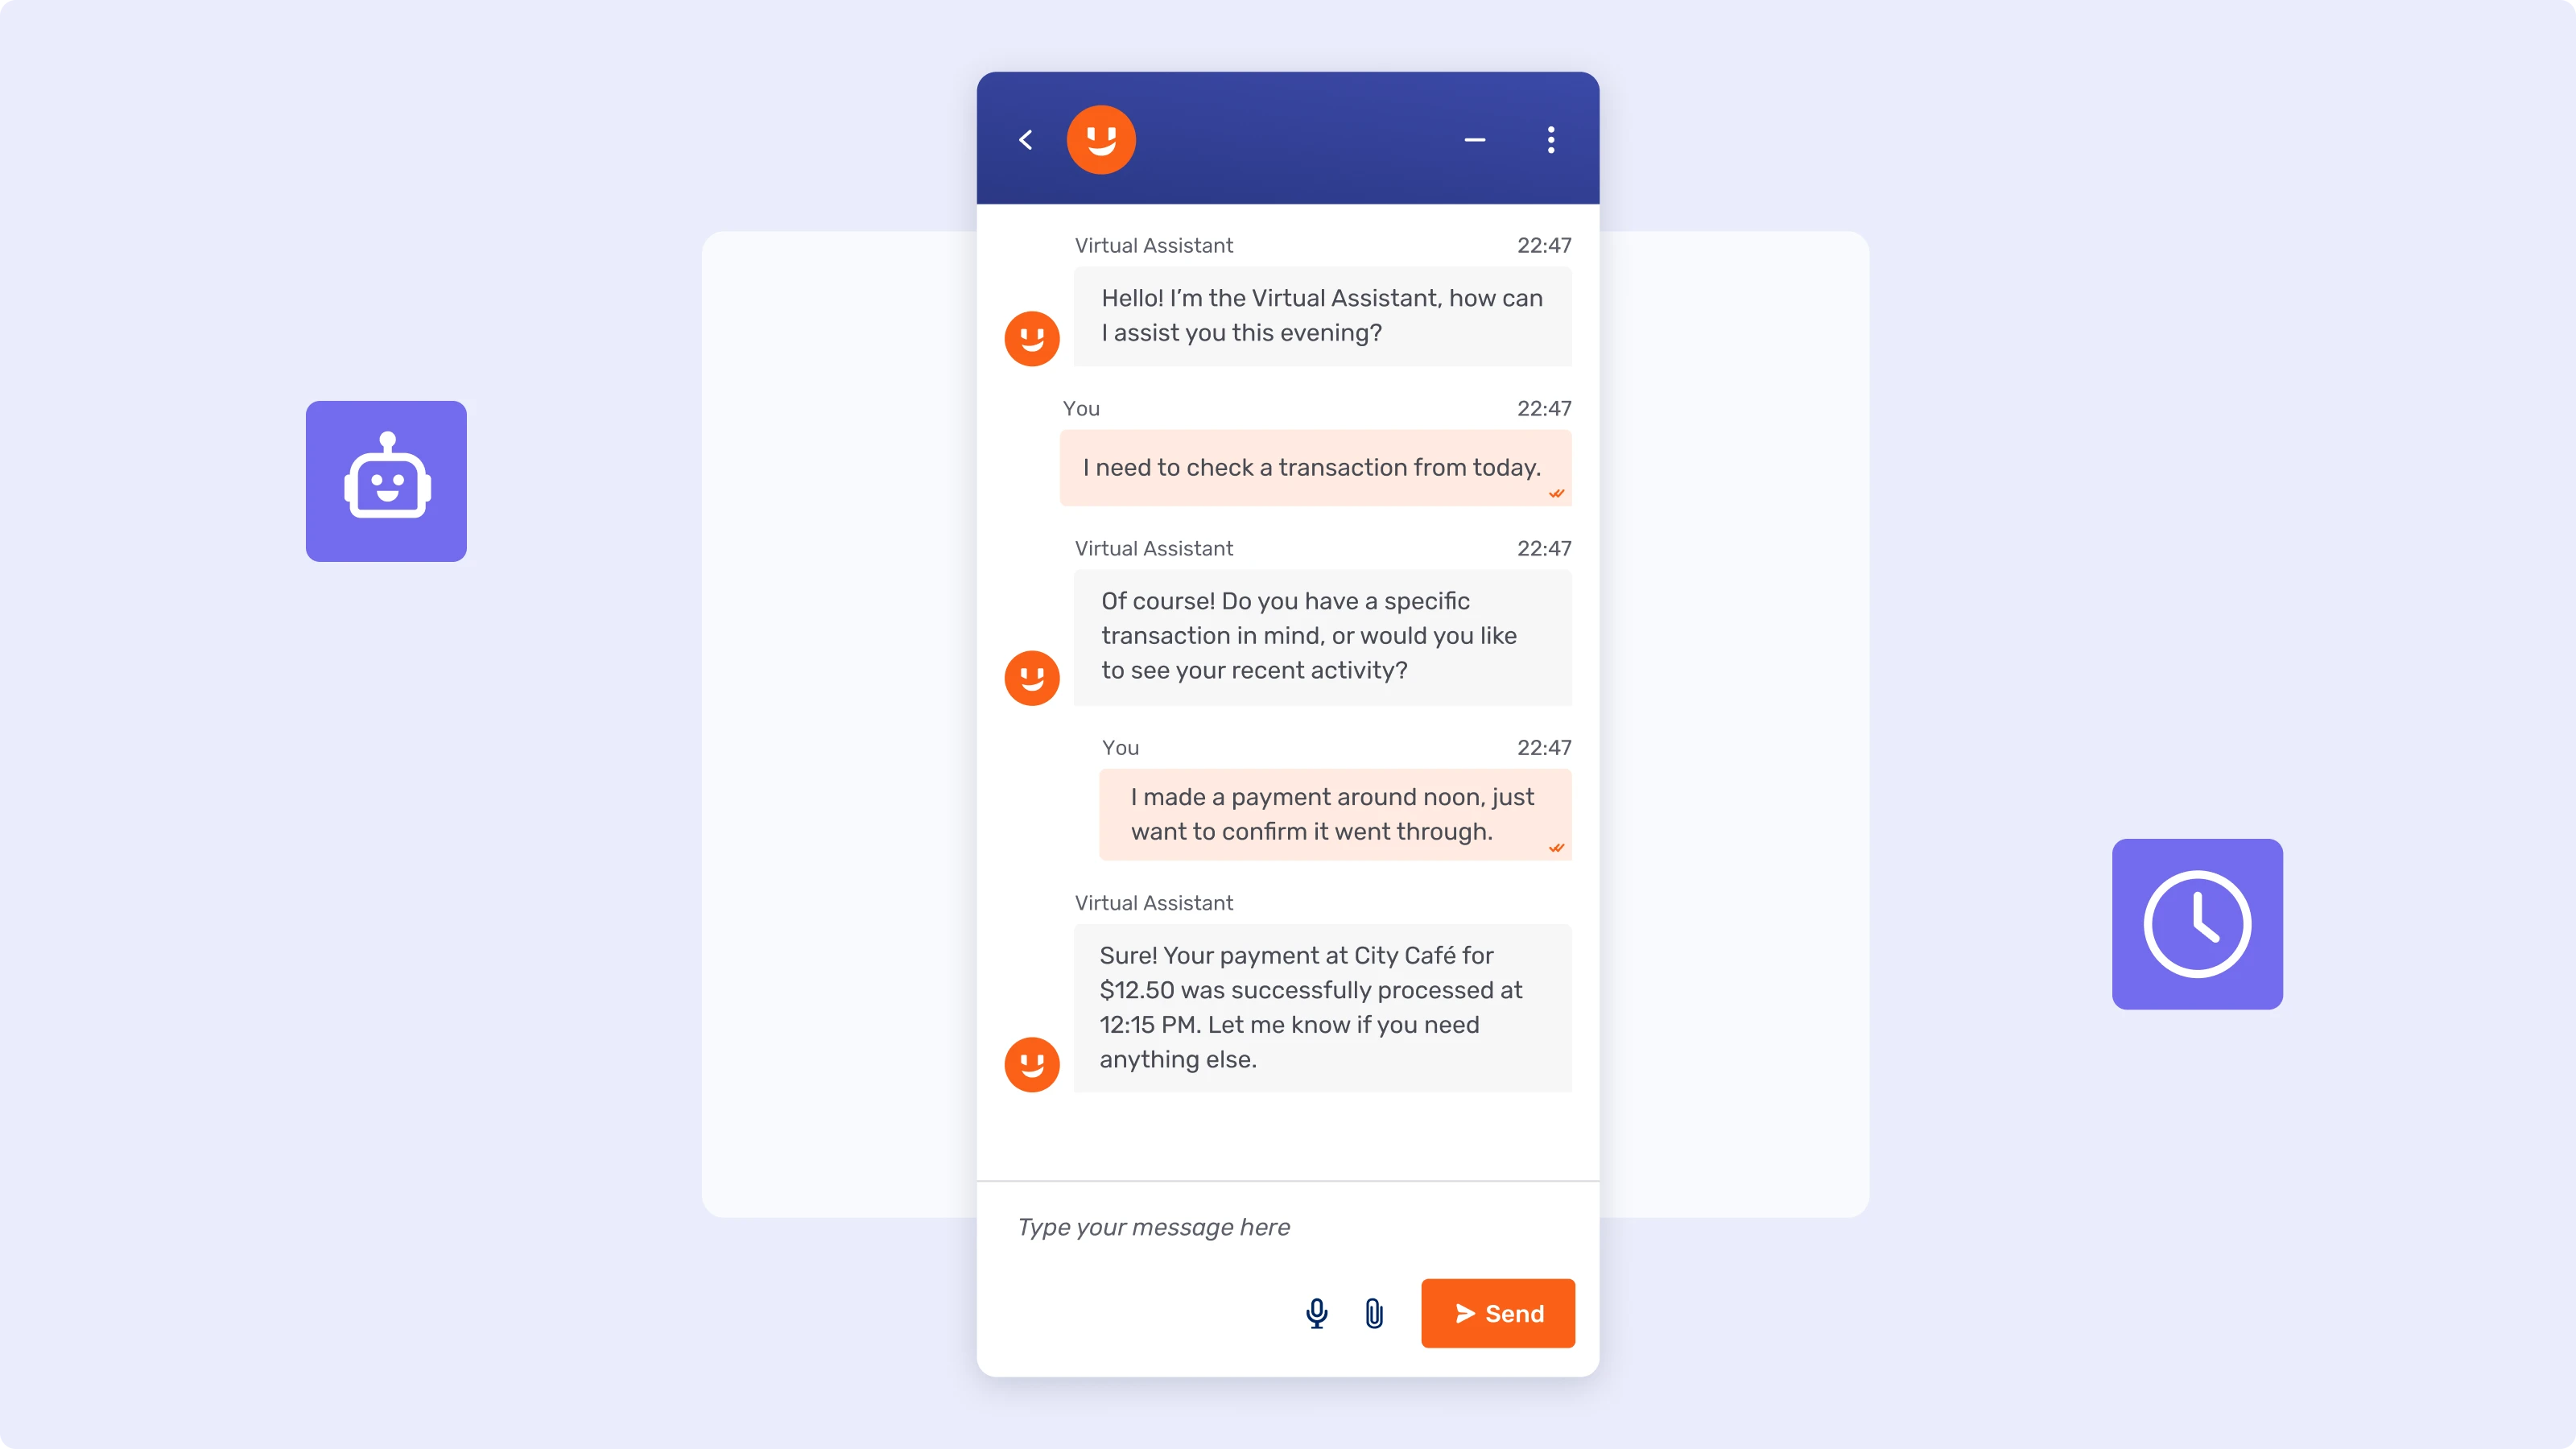
Unblu Aria está diseñada para esta etapa híbrida. Su capa de orquestación combina flujos deterministas basados en reglas para los pasos regulados con un enrutador impulsado por un LLM para las solicitudes abiertas, mientras que la función de sugerencias en tiempo real mantiene a un agente humano al mando con el mismo contexto que usaría un sistema autónomo. Se puede desplegar sobre infraestructura Azure gestionada por Unblu o con las propias claves LLM del banco, incluidos modelos on-premise, cuando el control de los datos tiene que quedarse en casa.
Unblu's next move