Casi dos de cada tres clientes bancarios que llegaron a un agente humano lo hicieron porque un chatbot ya les había fallado. El World Retail Banking Report de Capgemini cifró esa proporción en el 61 %, y otro 17 % desconfiaba del chatbot y pidió hablar con una persona desde el principio. La tecnología pensada para reducir el volumen de contactos lo estaba generando en silencio.
Esa es la paradoja que hay en el centro de la IA aplicada a la atención al cliente bancaria. Los bancos ya la han desplegado. La pregunta abierta es si lo hicieron de una forma que los clientes consideren digna de confianza y, cada vez más, de una forma que los reguladores acepten. La comodidad de los consumidores con la IA ha crecido deprisa, pero se detiene en el punto del criterio: el AI Insights Report 2026 de TD Bank concluyó que el 78 % de las personas usa ya herramientas de IA en su vida diaria, pero solo el 18 % confiaría en que la IA haga por sí sola una recomendación financiera.
Tres cosas determinan de qué lado de esa línea acaba un banco. El regulador acaba de convertir una de ellas en obligatoria.
Buena parte de la IA en la atención al cliente bancaria sigue desviando consultas sin resolverlas
El problema rara vez es la IA en sí. Es su primera generación: chatbots rígidos, regidos por reglas, desplegados para recortar costes y sin una vía creíble de vuelta a una persona cuando se atascan.
Un bot que no resuelve la consulta solo traslada la frustración
Un chatbot que no resuelve un problema no elimina un contacto; lo retrasa, y irrita dos veces al cliente por el camino. La investigación de Capgemini concluyó que más del 60 % de los clientes valoraba su experiencia con el chatbot como no mejor que la media, y que el abandono de llamadas había subido hasta el 12 % en los bancos de primer nivel y cerca del 18 % en los de segundo nivel. Cuando la capa automatizada no cierra el circuito, el trabajo vuelve de todos modos al contact center, ahora con un cliente molesto. El coste no se ahorró. Se aplazó y se infló.
La lección de esa primera ola es concreta. El desvío solo tiene valor cuando va acompañado de resolución. Una tasa de contención que luce bien en un panel no significa nada si una tercera parte de esas conversaciones «contenidas» reaparece como llamadas de clientes enfadados.
Los clientes llegan con expectativas más altas, no más bajas
La alfabetización en IA ha crecido con fuerza y, con ella, la expectativa de que la IA del banco funcione de verdad. Hace un año, aproximadamente uno de cada diez consumidores usaba IA para gestionar su dinero. En 2026 esa cifra había llegado al 55 %, según la encuesta de TD recogida por Banking Dive. Hoy la gente compara el asistente de su banco con las herramientas de consumo que usa a diario, y el listón está mucho más alto que para un bot de árbol de decisión de 2021.
Sentirse cómodo no es lo mismo que confiar. La misma investigación muestra que las personas dejan encantadas que la IA redacte, resuma y sugiera, pero se reservan la decisión financiera para una persona. Una estrategia de servicio que ignore esa distinción y empuje la automatización hacia los momentos en que el cliente quiere hablar con alguien erosiona la relación que debía reforzar.
La IA se gana su sitio en el contact center cuando se limita a lo rutinario
Bien acotada, la rentabilidad es real y enorme. McKinsey estima que la IA generativa podría aportar entre 200.000 y 340.000 millones de dólares al año al sector bancario mundial, en su mayor parte por productividad, y que la atención al cliente es una de las cuatro funciones donde se concentra la mayor parte de ese valor.
Las victorias más claras están en lo repetitivo, no en lo complejo
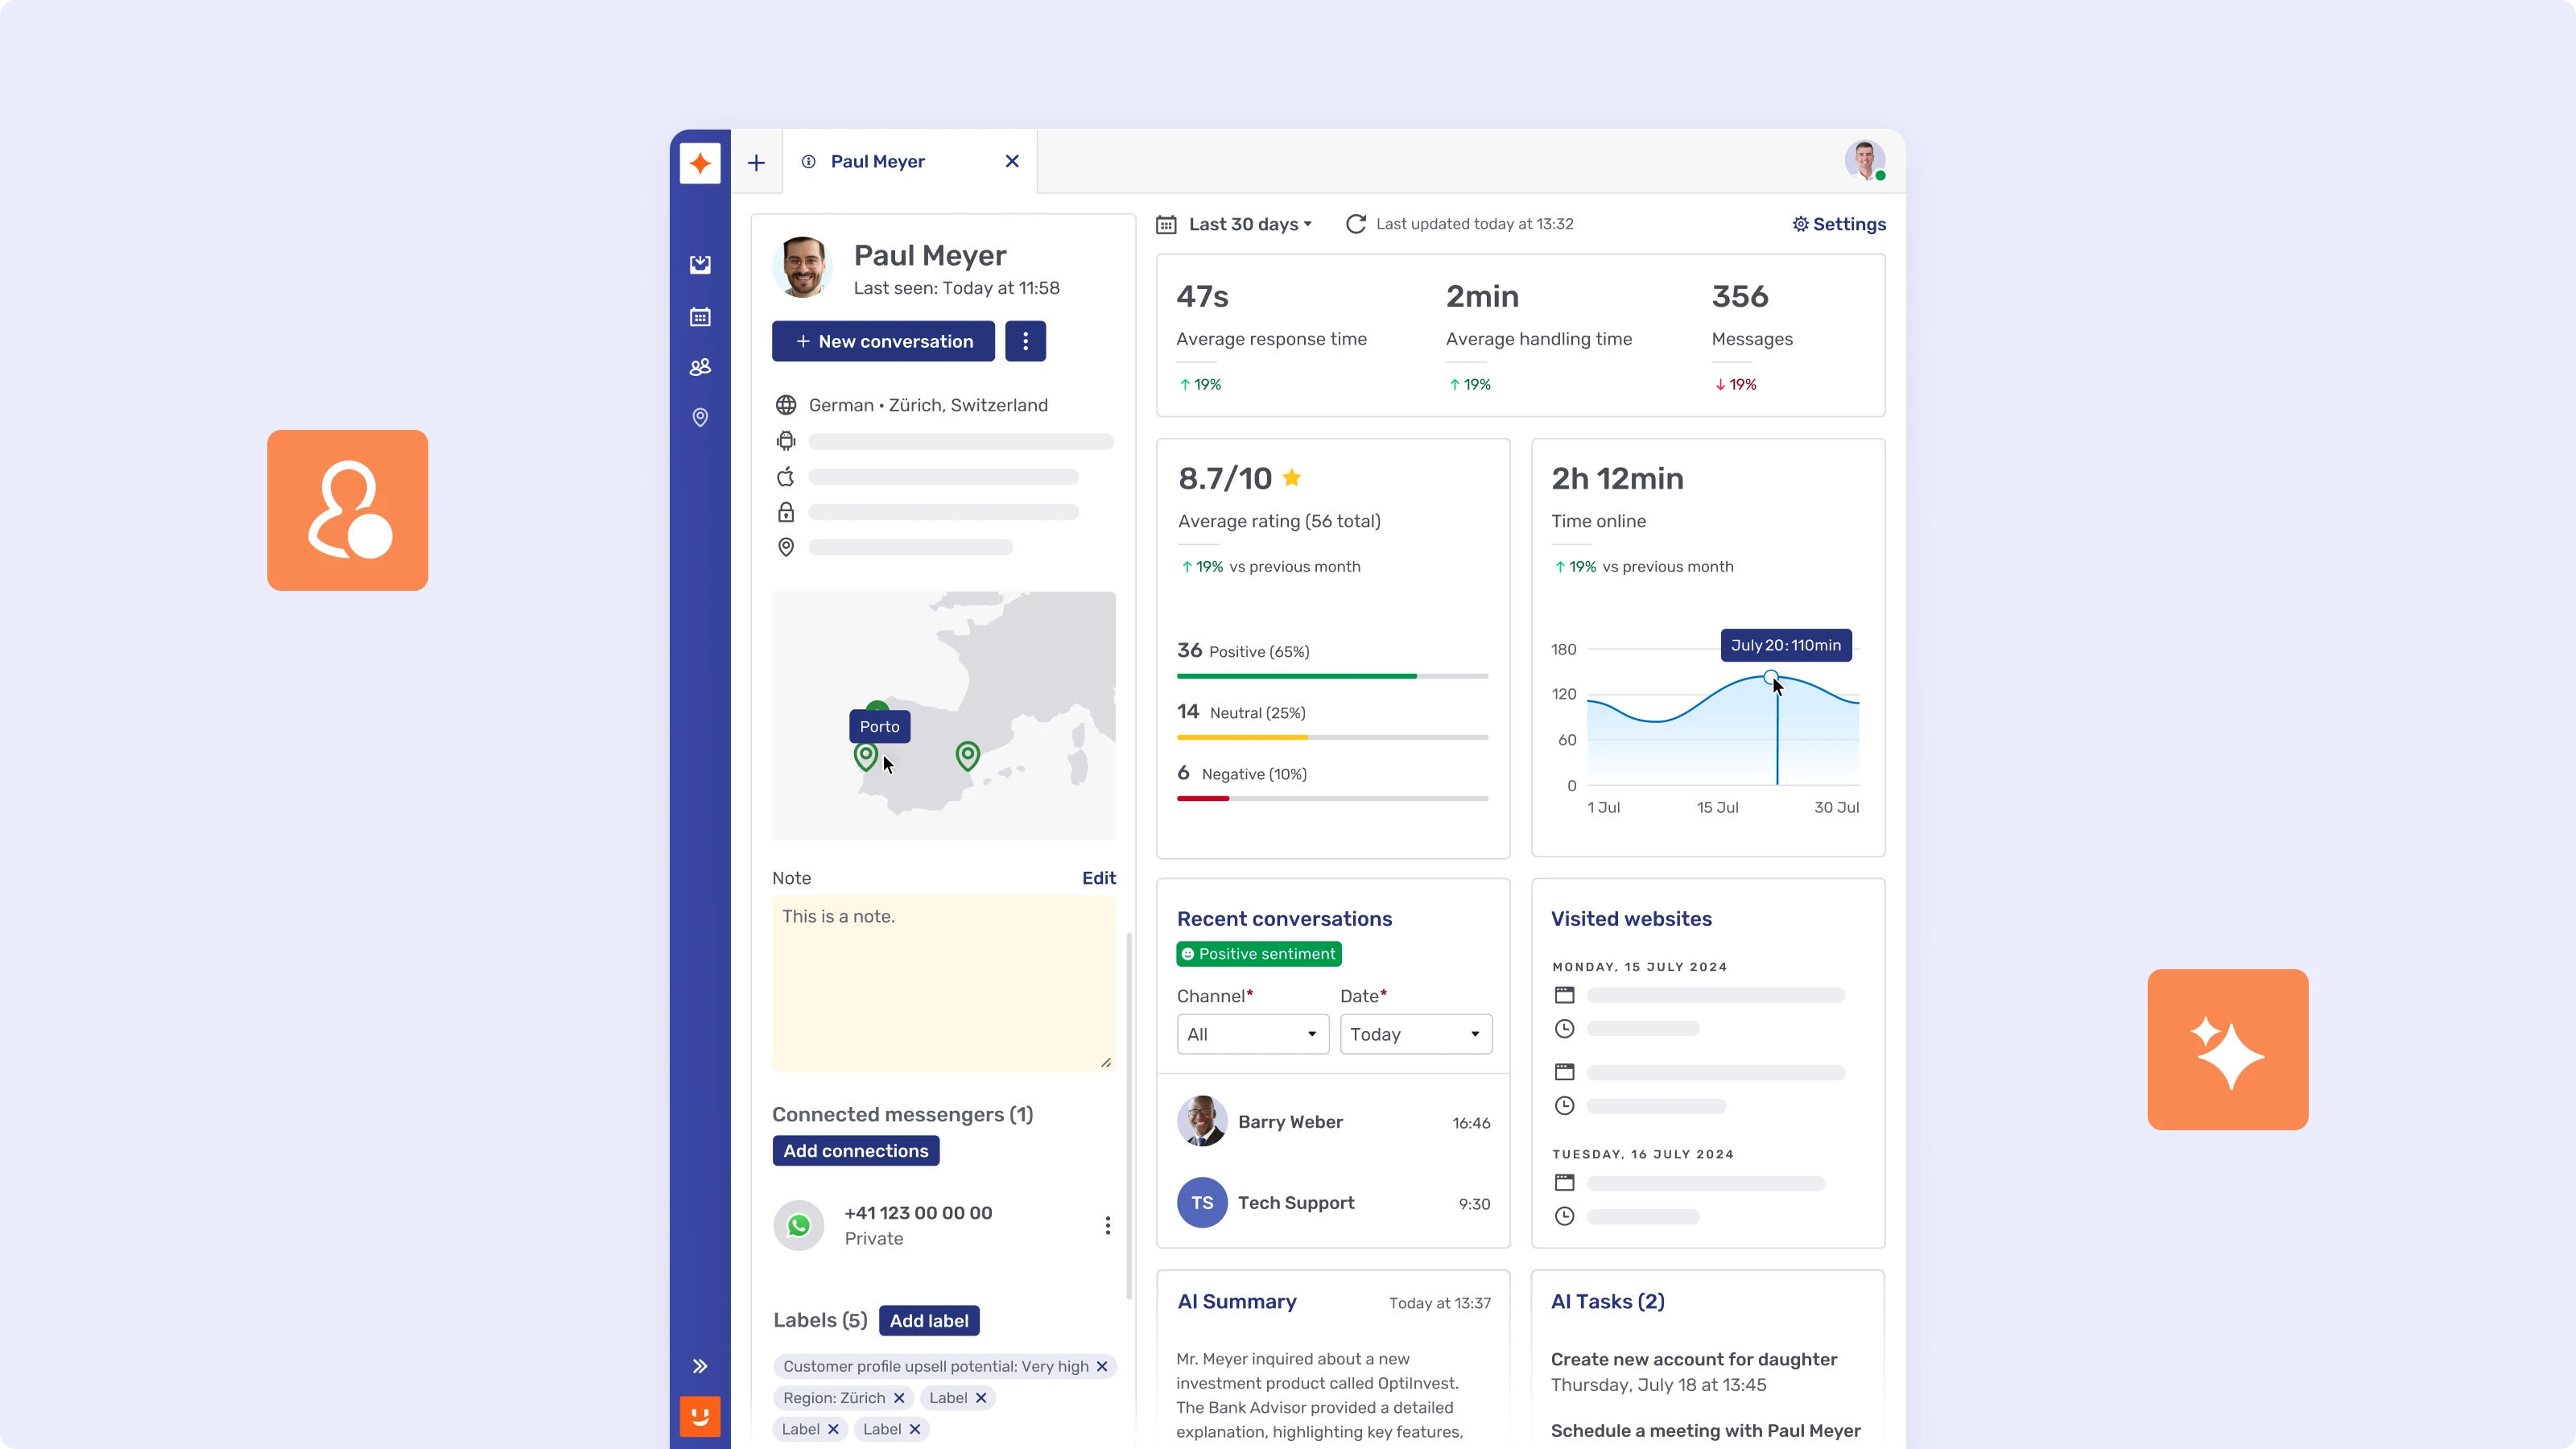
El mayor retorno de la IA en el servicio bancario está en absorber los contactos de mucho volumen y poca complejidad, para que los agentes humanos queden libres para las interacciones que los necesitan. El análisis de McKinsey de 2026 sobre la atención al cliente en la banca concluyó que el 75 % de los motivos de llamada más habituales no tenía ninguna opción de autoservicio: una enorme bolsa de demanda rutinaria y automatizable sobre agentes que deberían dedicarse a los casos complejos.
PostFinance muestra el patrón en producción. PostFinance, en Suiza, gestiona más de un millón de interacciones con bots al año frente a unas 240.000 conversaciones que llegan a un agente, con una cuarta parte de todas las consultas resueltas ya por canales escritos, y ha liberado una capacidad equivalente a unos 40 puestos a tiempo completo mediante la automatización en todos sus canales. La automatización no está ahí para eliminar a la persona. Está para asegurarse de que la persona se dedique a las conversaciones que lo justifican.
Reforzar al agente es mejor que sustituirlo
El uso de mayor valor de la IA en el servicio bancario es hacer a la persona más rápida y más certera, no sacarla de la ecuación. El trabajo de Capgemini de 2025 sobre contact centers encontró que solo el 16 % de los agentes estaba satisfecho con su puesto, y defendió que la jugada ganadora es una IA que los refuerce: que aporte el conocimiento adecuado, lea el sentimiento y redacte respuestas para que la persona pueda centrarse en la empatía y el criterio. Capgemini presenta esto como el puente entre la calidez humana y la eficiencia de la máquina.
Las cifras de los bancos que ya lo hacen son concretas. BPER Banca redujo su tiempo medio de gestión (AHT) un 20 % tras incorporar sugerencias asistidas por IA al flujo de trabajo de unos 700 agentes. En la parte de cara al cliente, UBS informa de que aproximadamente la mitad de sus consultas las gestiona ya un chatbot sin intervención de ningún agente, y de que la satisfacción del cliente en el chat online es 1,4 puntos superior a la del correo electrónico. En ambos casos la IA asume la carga que se le da bien y traspasa el caso sin fricciones cuando no es así.
La confianza en el servicio con IA se diseña, no se descubre
La confianza en una capa de servicio con IA no es un subproducto. Se diseña o no existe. Tres decisiones la determinan.
La derivación tiene que ser real, no un callejón sin salida
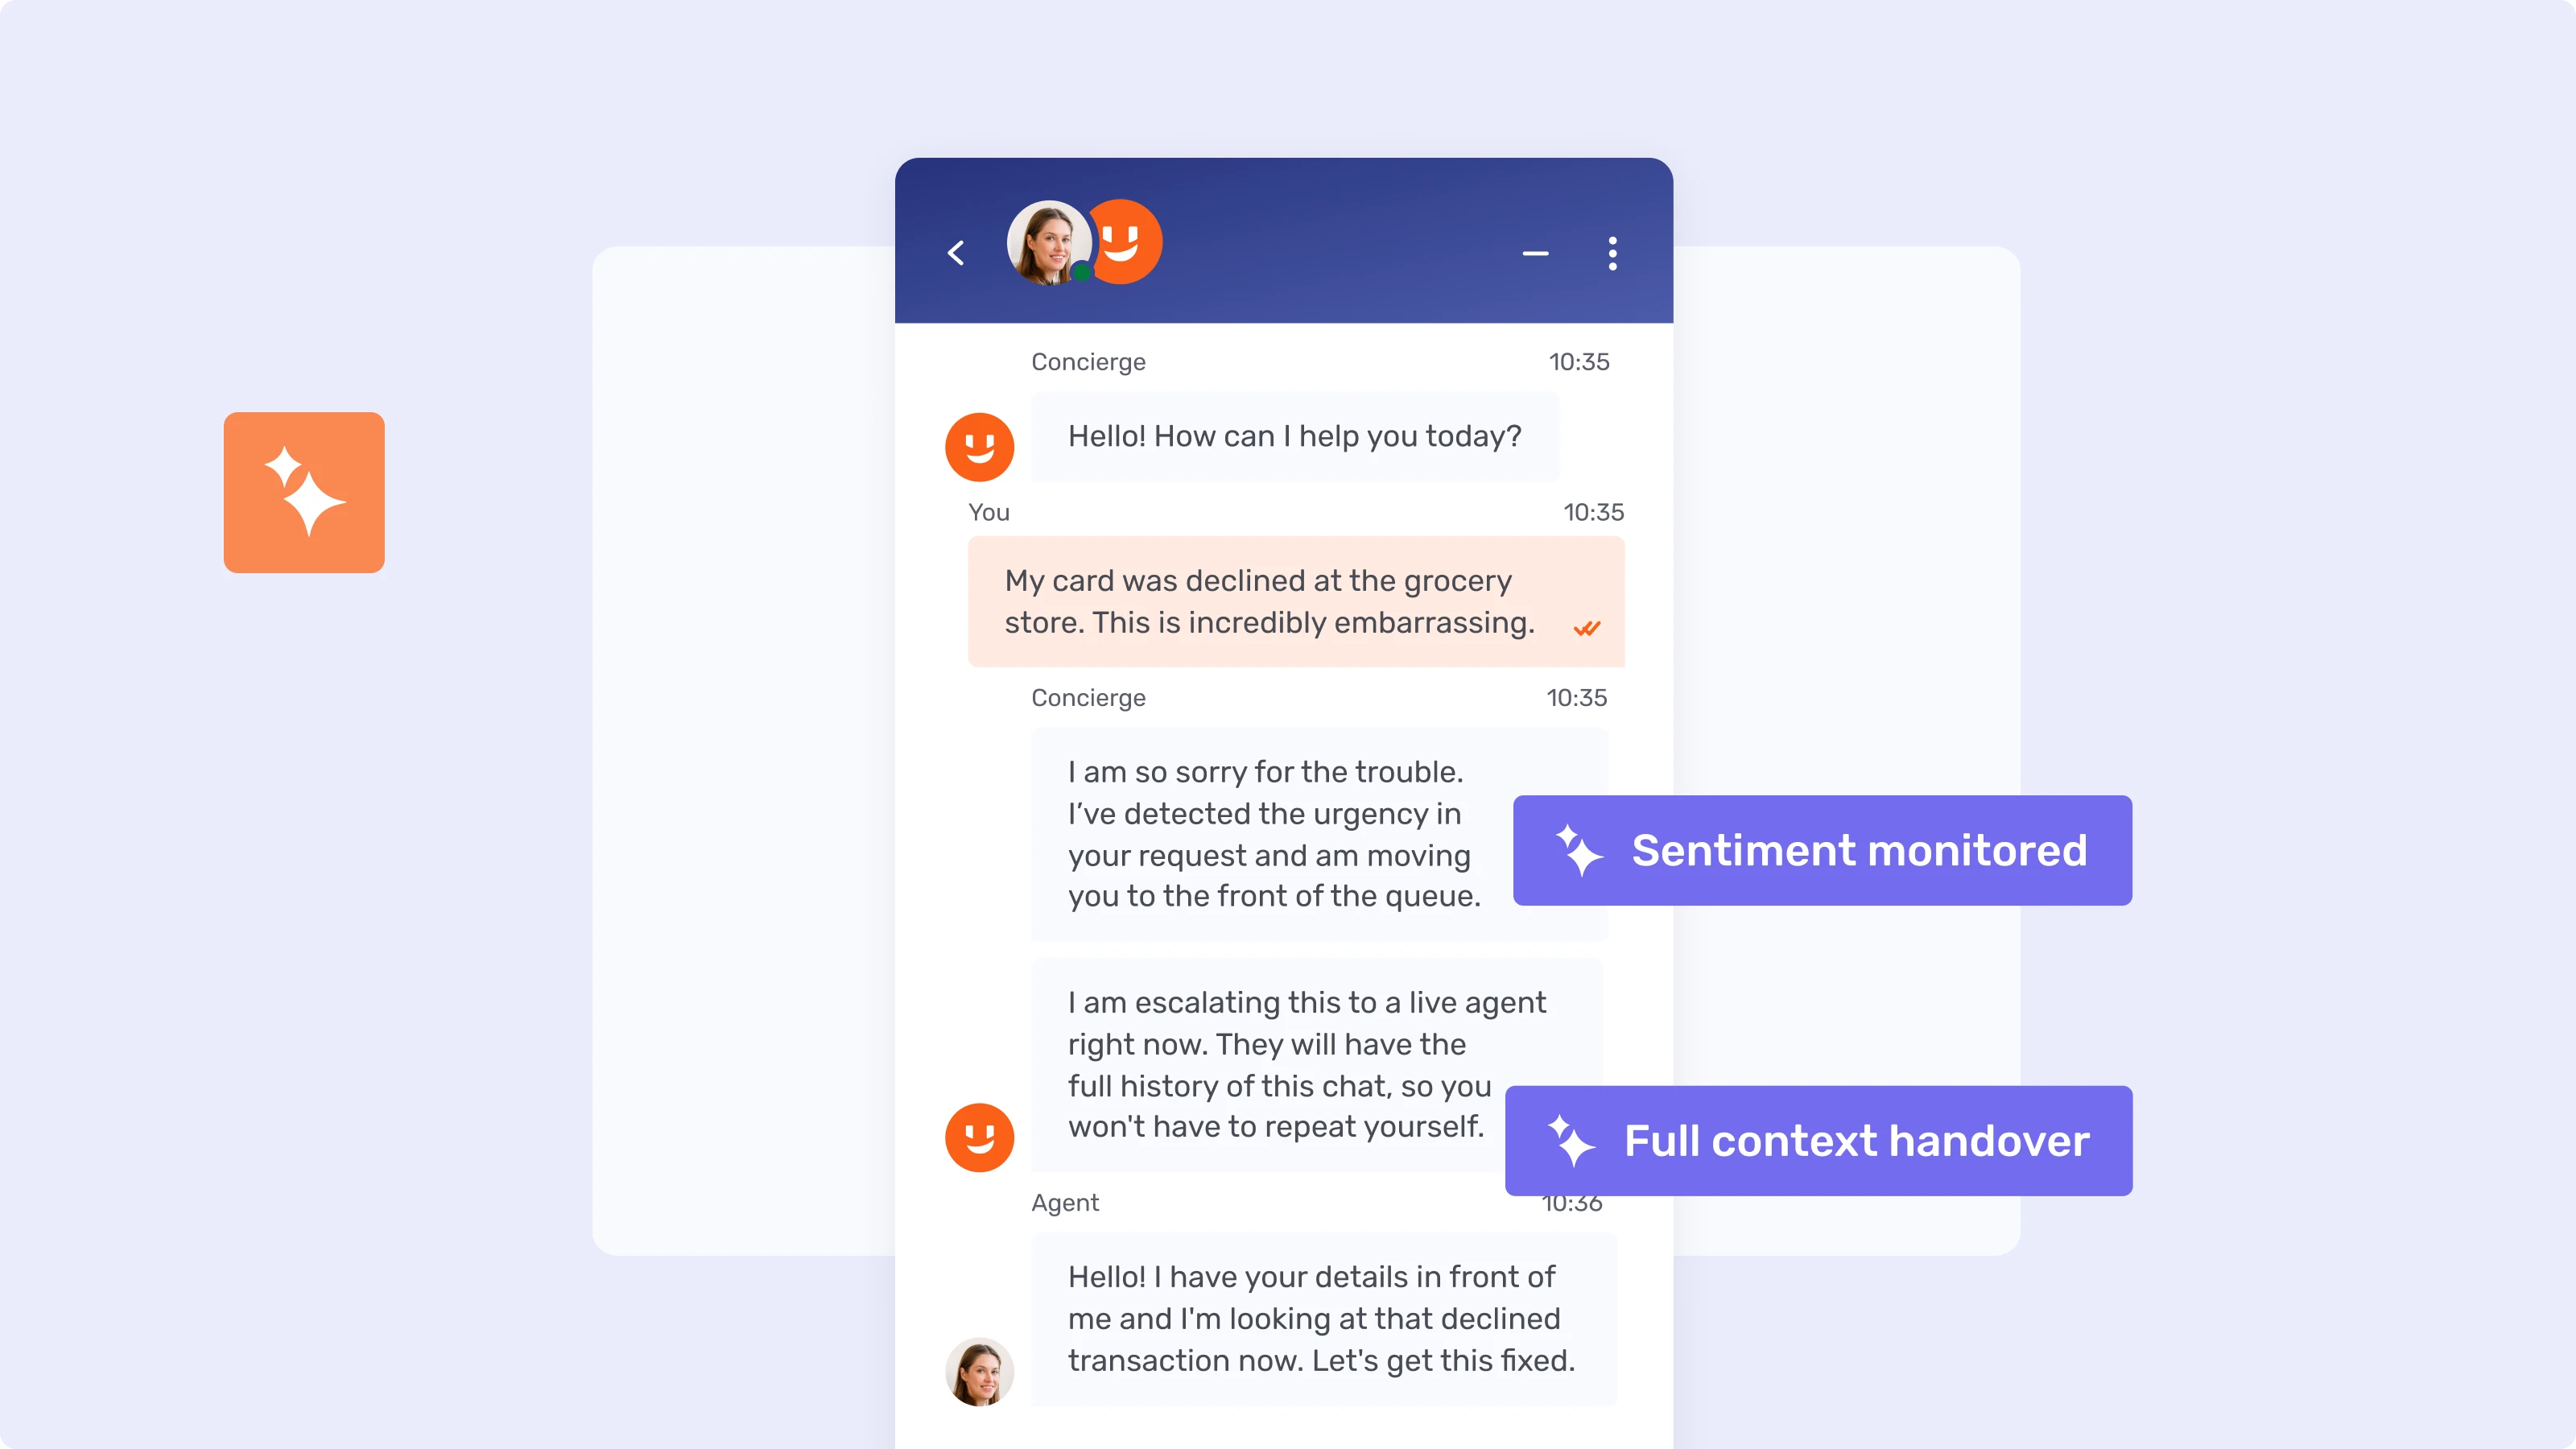
El mayor factor de confianza es si el cliente puede hablar con una persona en el instante en que la IA llega a su límite. El 61 % que contactó con un agente por frustración con el chatbot no rechazaba la automatización en principio; reaccionaba ante una automatización sin salida. Un traspaso que lleva todo el contexto de la conversación, de modo que el cliente nunca tenga que repetirse, convierte un punto de fallo en una recuperación. Un traspaso que deja al cliente en una cola sin ningún contexto confirma todas las sospechas que tenía sobre el bot. La diferencia es arquitectónica: la derivación solo funciona cuando la capa de IA y los canales humanos son el mismo sistema, no dos productos unidos con parches a posteriori.
El banco tiene que poder demostrar lo que hizo su IA
Una IA fiable en el servicio bancario deja un rastro auditable de cada decisión y mensaje automatizado. En un sector regulado, «lo gestionó el modelo» no es una respuesta aceptable cuando un cliente impugna un resultado. Cada interacción automatizada debe quedar registrada, ser recuperable y poder explicarse después, en pie de igualdad con una llamada grabada o un correo archivado. Aquí es donde muchas implantaciones de 2024 quedan hoy expuestas: se ajustaron para una demo fluida, no para la auditoría que sigue a una decisión impugnada.
Dónde se procesan los datos es una cuestión de confianza, no solo de TI
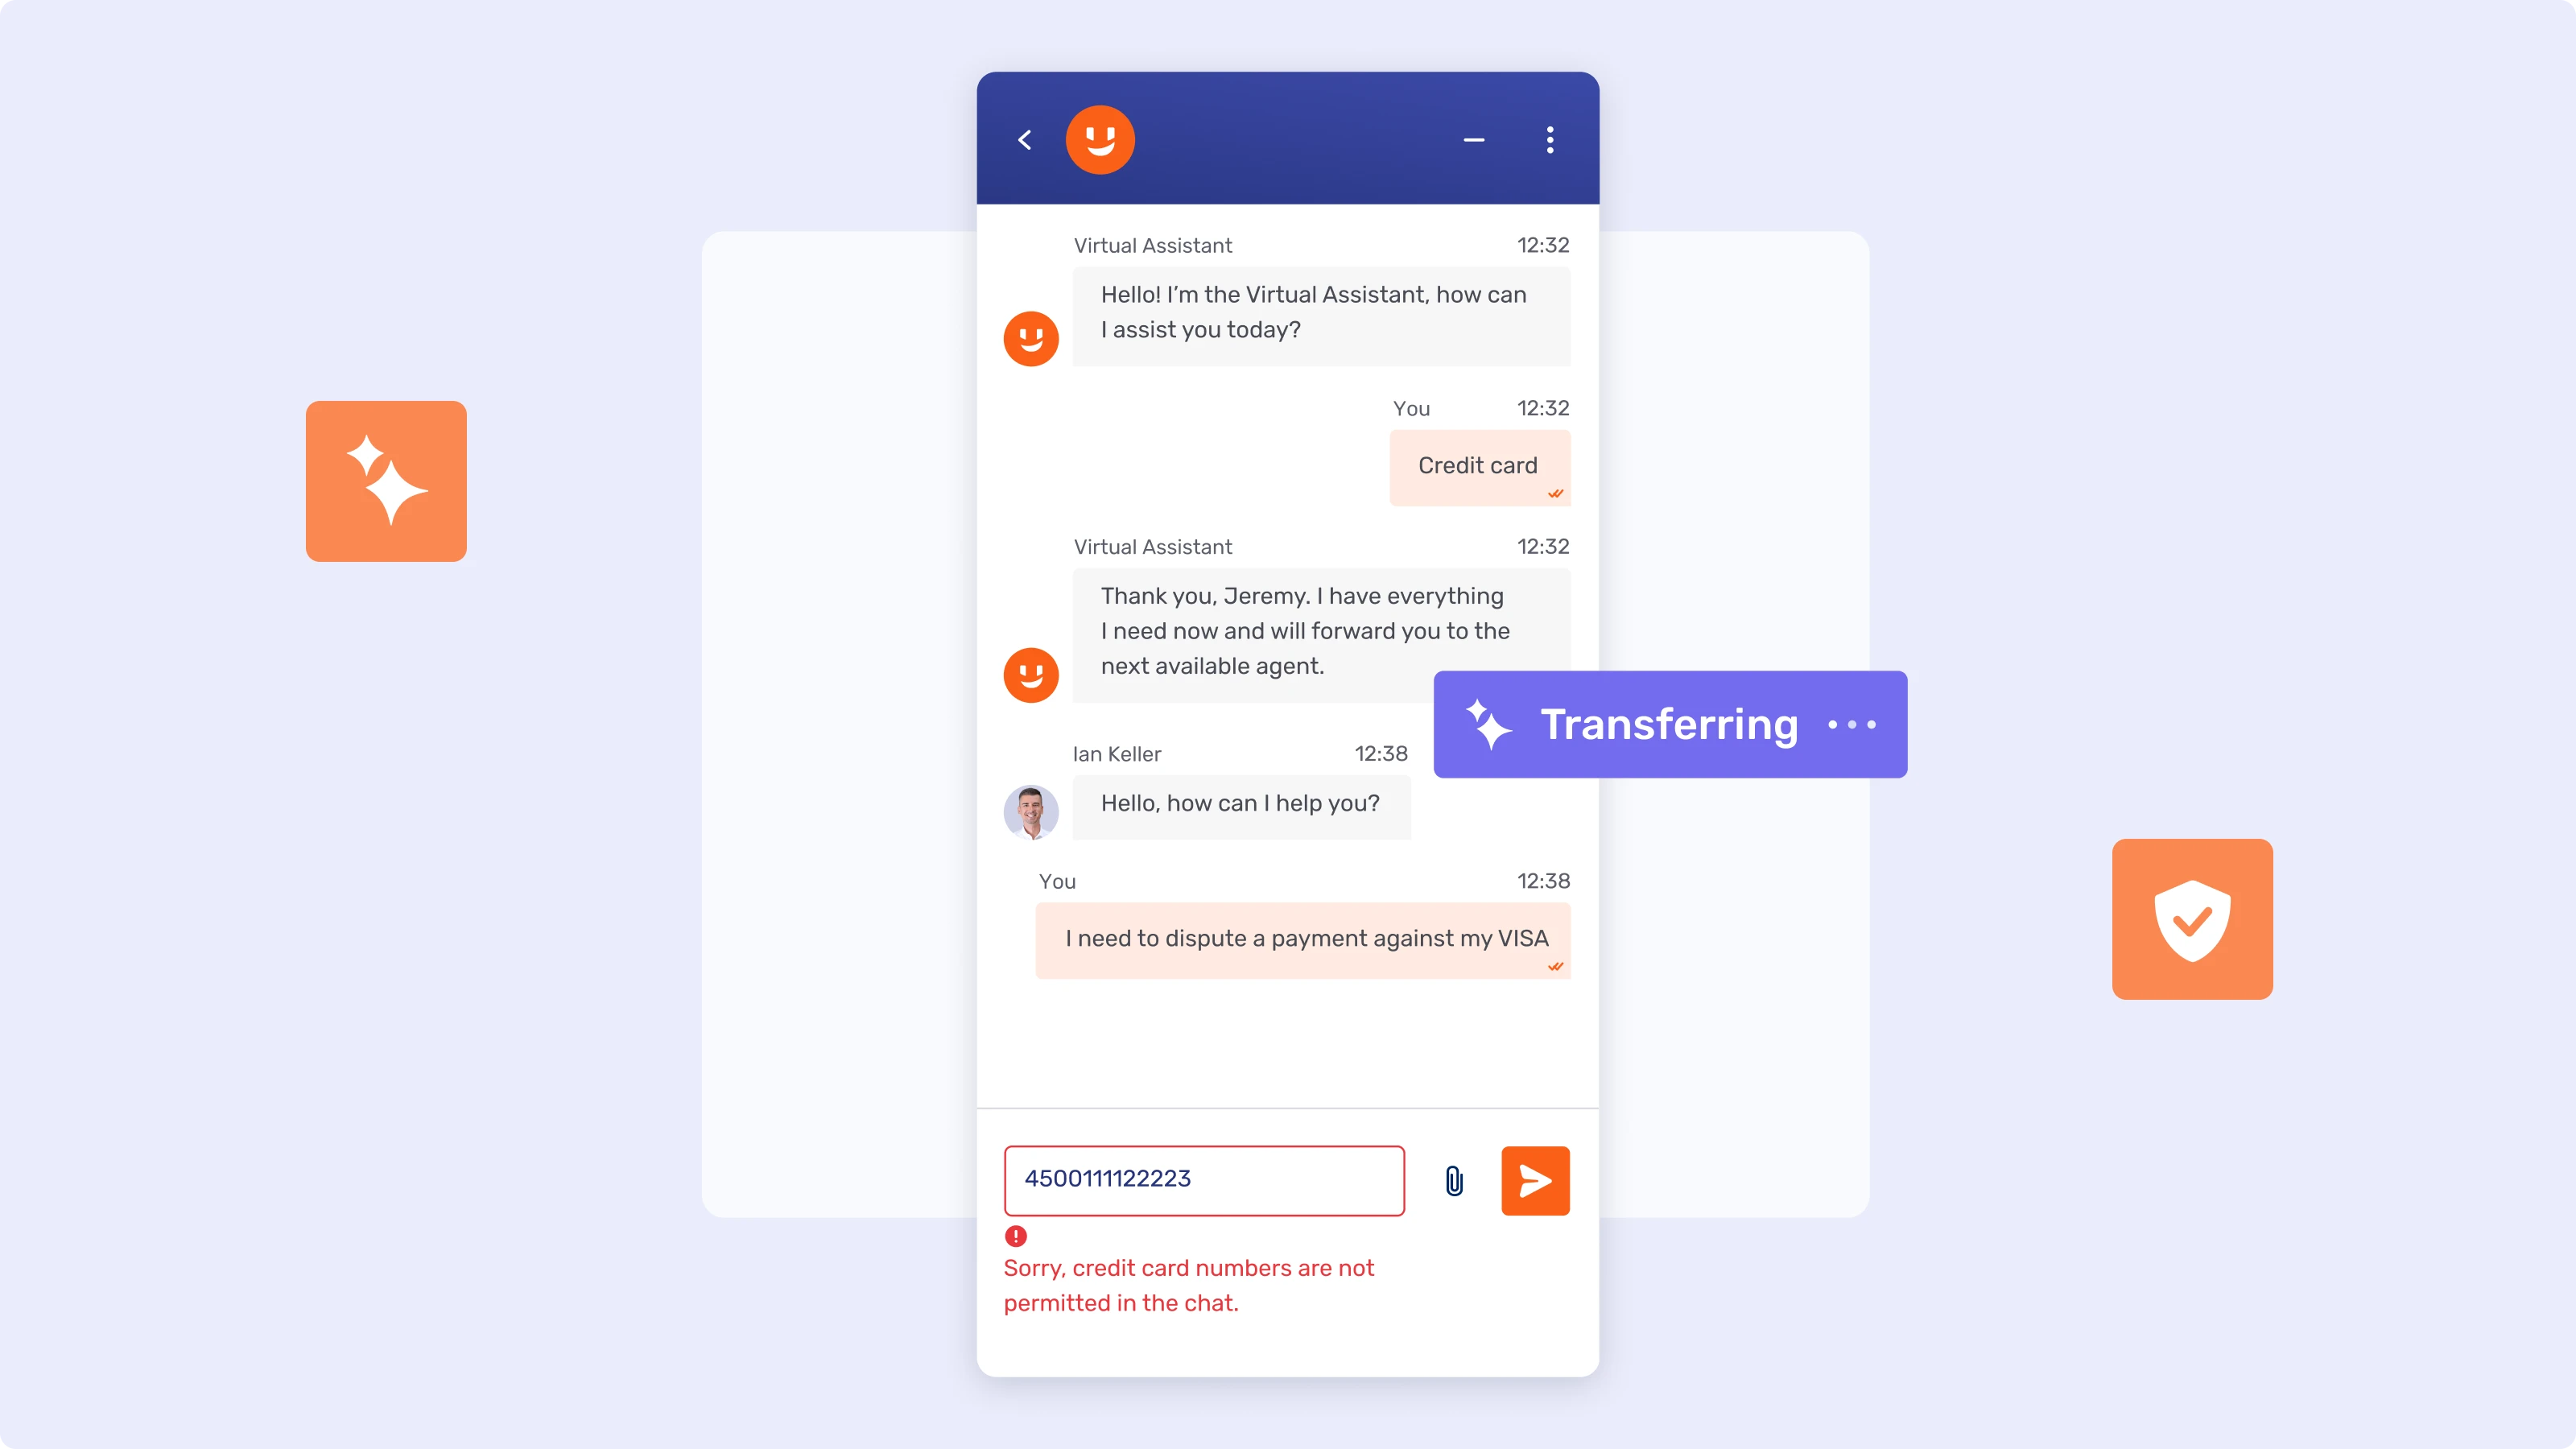
La ubicación y la gobernanza de los datos que toca la IA de un banco condicionan tanto su postura de cumplimiento normativo como la confianza de sus clientes. Las conversaciones de servicio contienen datos de cuentas, datos de identidad y circunstancias financieras. Los bancos que no sepan decir con precisión dónde se procesan esos datos, qué modelo los vio y si se usaron para entrenamiento tendrán dificultades para satisfacer tanto a su propia función de riesgos como a un cliente que pregunte. El control de la ruta de los datos se está convirtiendo rápidamente en requisito previo para desplegar IA en el servicio.
Puestas una al lado de la otra, las dos generaciones de servicio con IA parecen menos una diferencia de tecnología y más una diferencia de intención de diseño:
La Ley de IA de la UE fija ahora el mínimo para la IA de cara al cliente
A partir de 2026 esto dejó de ser una elección estratégica y pasó a ser una obligación de cumplimiento normativo, y la mayoría de los bancos no está preparada: Capgemini comprobó que solo el 6 % de los bancos minoristas tenía una hoja de ruta de toda la empresa para la IA a escala.
La IA de cara al cliente tiene que informar de que es IA
Desde el 2 de agosto de 2026, la IA de un banco que se relaciona con clientes debe decirles que interactúan con una máquina, no con una persona. Según las normas de transparencia de la Ley de IA de la UE, los sistemas conversacionales que interactúan con personas tienen una obligación específica de información, como han expuesto los analistas jurídicos que siguen la aplicación de la Ley a los servicios financieros. El requisito alcanza a cualquier banco que atienda a clientes en la UE, con independencia de dónde tenga su sede. Informar de que se trata de un agente es operativamente sencillo. Lo difícil es lo que esa información invita a preguntar: una vez que el cliente sabe que trató con una IA, el escrutinio se centra en si el banco puede explicar lo que hizo esa IA.
En cuanto la IA toca una decisión de elegibilidad, el listón sube de golpe
Un asistente de servicio que se adentra en la solvencia o la elegibilidad deja de ser un chatbot de bajo riesgo y se convierte en un sistema de alto riesgo. La Ley trata como de alto riesgo la IA que se usa para evaluar la solvencia de una persona, lo que conlleva obligaciones de gestión de riesgos, gobernanza de datos, registro, transparencia y supervisión humana obligatoria. Un bot de atención al cliente que responde a «¿puedo optar a este préstamo?» puede cruzar esa línea sin que nadie lo pretenda. Estas obligaciones se suman a DORA, el RGPD y MiFID II en lugar de sustituirlos, de modo que la carga de cumplimiento se acumula en vez de consolidarse.
El cumplimiento normativo sale mucho más barato si se diseña desde el principio que si se añade después
Los bancos que llegan preparados a la fecha límite son los que trataron la auditabilidad y la supervisión como restricciones de diseño desde el inicio, no como una puerta final que superar. McKinsey hace exactamente esta observación sobre la IA en la banca: el valor se libera cuando el riesgo y el cumplimiento se integran como restricciones de diseño y no se presentan a Legal solo en el momento de ampliar a escala. Readaptar el registro, los controles con intervención humana y la gobernanza de datos en un chatbot que nunca se construyó para ellos es el camino caro, y es el que muchas implantaciones tempranas recorren ahora.
Ganan quienes automatizan los contactos adecuados, no los que más automatizan
La IA en la atención al cliente bancaria ha dejado atrás la pregunta de si adoptarla. Los bancos ya lo han hecho. La pregunta viva es el diseño: si la automatización resuelve o solo desvía, si traspasa a una persona sin fricciones, si cada decisión automatizada se puede explicar y si el conjunto cumple un listón regulatorio que entró en vigor en 2026. Los bancos que obtienen valor real no son los que más automatizan. Son los que automatizan los contactos adecuados y mejoran su servicio humano con el tiempo que eso libera.
Esto apunta a un tipo concreto de plataforma: aquella en la que la capa de IA y los canales humanos son el mismo sistema, de modo que la derivación lleva el contexto, la supervisión es nativa y cada interacción queda registrada.
Unblu se ha diseñado para eso. Unblu Aria es la capa que orquesta estos flujos: su Agente Virtual con IA gestiona los contactos rutinarios y de gran volumen de cara al cliente, mientras que Unblu Workbench dota a los agentes humanos de la función de sugerencias en tiempo real y de resúmenes para las conversaciones que necesitan a una persona. Unblu Spark mantiene Live Chat, Secure Messenger y Video & Voice en la misma capa conforme, con traspaso a una persona y un audit trail completo de cada interacción. Funciona en Unblu Cloud, en la nube soberana suiza o totalmente on-premise, con un modelo gestionado por Unblu o por el banco, de modo que la ruta de los datos queda bajo el control del banco.
Unblu's next move