Fast zwei von drei Bankkundinnen und -kunden, die bei einem menschlichen Agenten landeten, taten dies, weil ein Chatbot sie bereits im Stich gelassen hatte. Der World Retail Banking Report von Capgemini beziffert diesen Anteil auf 61 % – weitere 17 % misstrauten dem Chatbot und verlangten von Anfang an nach einem Menschen. Die Technologie, die das Kontaktvolumen senken sollte, erzeugte es stillschweigend selbst.
Das ist das Paradox im Zentrum von KI im Kundenservice von Banken. Eingeführt haben die Banken sie längst. Offen ist, ob sie es so getan haben, dass die Kundschaft ihr vertraut – und zunehmend auch so, dass die Aufsicht es akzeptiert. Die Akzeptanz von KI ist bei Konsumentinnen und Konsumenten rasant gestiegen, endet aber dort, wo es um Urteilsvermögen geht: Laut dem AI Insights Report 2026 der TD Bank nutzen inzwischen 78 % der Menschen KI-Tools im Alltag, doch nur 18 % würden einer KI zutrauen, eigenständig eine Finanzempfehlung abzugeben.
Drei Faktoren entscheiden, auf welcher Seite dieser Linie eine Bank landet. Einen davon hat die Aufsicht soeben verpflichtend gemacht.
Die meiste KI im Bankkundenservice lenkt ab, statt zu lösen
Das Problem ist selten die KI an sich. Es ist ihre erste Generation: starre, regelgebundene Chatbots, eingeführt, um Kosten zu senken – ohne glaubwürdigen Weg zurück zu einem Menschen, wenn sie nicht weiterkommen.
Ein Bot, der die Anfrage nicht löst, verlagert nur den Frust
Ein Chatbot, der ein Anliegen nicht löst, beseitigt keinen Kontakt; er verzögert ihn – und verärgert die Kundschaft auf dem Weg gleich doppelt. Laut Capgemini bewerteten mehr als 60 % der Kundinnen und Kunden ihr Chatbot-Erlebnis als bestenfalls durchschnittlich, und die Abbruchquote bei Anrufen stieg bei Tier-1-Banken auf 12 % und bei Tier-2-Banken auf fast 18 %. Wenn die automatisierte Ebene den Vorgang nicht abschliessen kann, landet die Arbeit ohnehin wieder im Contact-Center – nun mit verärgerter Kundschaft. Die Kosten wurden nicht eingespart. Sie wurden aufgeschoben und aufgebläht.
Die Lehre aus dieser ersten Welle ist eindeutig: Entlastung hat nur dann einen Wert, wenn sie mit einer Lösung einhergeht. Eine Containment-Rate, die auf dem Dashboard gut aussieht, ist bedeutungslos, wenn ein Drittel der „abgefangenen“ Gespräche als verärgerte Anrufe wieder auftaucht.
Die Kundschaft kommt mit höheren Erwartungen, nicht mit niedrigeren
Die KI-Kompetenz ist stark gestiegen – und mit ihr die Erwartung, dass die KI einer Bank auch tatsächlich funktioniert. Vor einem Jahr nutzte etwa jede zehnte Person KI, um ihre Finanzen zu verwalten. 2026 waren es bereits 55 %, so die von Banking Dive zitierte TD-Umfrage. Die Menschen messen den Assistenten ihrer Bank heute an den Consumer-Tools, die sie täglich nutzen – und die Messlatte liegt weit höher als bei einem Entscheidungsbaum-Bot aus dem Jahr 2021.
Akzeptanz ist jedoch nicht dasselbe wie Vertrauen. Dieselbe Studie zeigt: Die Menschen lassen KI gerne Entwürfe schreiben, zusammenfassen und Vorschläge machen, behalten die eigentliche Finanzentscheidung aber einem Menschen vor. Eine Servicestrategie, die diesen Unterschied ignoriert und Automatisierung genau in die Momente drängt, in denen sich die Kundschaft einen Menschen wünscht, untergräbt die Beziehung, die sie eigentlich stärken sollte.
Im Contact-Center lohnt sich KI, wenn sie auf Routine ausgerichtet ist
Richtig eingegrenzt ist der Ertrag real und gross. McKinsey schätzt, dass generative KI dem globalen Bankensektor jährlich 200 bis 340 Milliarden US-Dollar einbringen könnte, grösstenteils durch Produktivitätsgewinne – und der Kundenservice ist einer der vier Bereiche, in denen der Grossteil dieses Werts liegt.
Die klarsten Erfolge liegen im Repetitiven, nicht im Komplexen
Den grössten Nutzen bringt KI im Bankservice, wenn sie Kontakte mit hohem Volumen und geringer Komplexität übernimmt und so menschliche Agenten für die Interaktionen freisetzt, die sie wirklich brauchen. McKinseys Analyse des Bankkundenservice aus dem Jahr 2026 ergab, dass es für 75 % der häufigsten Anrufgründe überhaupt keine Self-Service-Option gab: ein riesiger Pool an routinemässiger, automatisierbarer Nachfrage, der auf Agenten lastet, die sich eigentlich um komplexe Fälle kümmern sollten.
PostFinance zeigt dieses Muster im Produktivbetrieb. Die Schweizer PostFinance verzeichnet jährlich mehr als eine Million Bot-Interaktionen gegenüber rund 240 000 Gesprächen, die bei einem Agenten landen; ein Viertel aller Anfragen wird inzwischen über schriftliche Kanäle gelöst. Durch Automatisierung über alle Kanäle hinweg hat PostFinance Kapazitäten im Umfang von rund 40 Vollzeitstellen freigesetzt. Die Automatisierung soll den Menschen nicht ersetzen. Sie soll sicherstellen, dass menschliche Zeit in die Gespräche fliesst, die sie rechtfertigen.
Agenten zu stärken schlägt Agenten zu ersetzen
Der wertvollere Einsatz von KI im Bankservice besteht darin, Menschen schneller und treffsicherer zu machen – nicht darin, sie wegzurationalisieren. Capgeminis Contact-Center-Studie von 2025 ergab, dass nur 16 % der Agenten mit ihrer Rolle zufrieden sind, und kam zu dem Schluss, dass KI, die sie unterstützt, der richtige Weg ist: Sie liefert das passende Wissen, erkennt Stimmungen und entwirft Antworten, sodass sich die Menschen auf Empathie und Urteilsvermögen konzentrieren können. Capgemini beschreibt dies als Brücke zwischen menschlicher Wärme und maschineller Effizienz.
Die Zahlen von Banken, die das umsetzen, sind konkret. Die BPER Banca senkte ihre durchschnittliche Bearbeitungszeit um 20 %, nachdem sie KI-gestützte Vorschläge in den Workflow von rund 700 Agenten integriert hatte. Auf der Kundenseite berichtet die UBS, dass inzwischen etwa die Hälfte ihrer Anfragen von einem Chatbot ohne Beteiligung eines Agenten bearbeitet wird und dass die Kundenzufriedenheit im Live Chat 1,4 Punkte höher liegt als per E-Mail. In beiden Fällen übernimmt die KI die Arbeit, die ihr liegt, und übergibt sauber, wenn das nicht der Fall ist.
Vertrauen in KI-Service wird gestaltet, nicht zufällig gefunden
Vertrauen in eine KI-Serviceebene ist kein Nebenprodukt. Entweder wird es gezielt gestaltet, oder es fehlt. Drei Entscheidungen geben den Ausschlag.
Eskalation muss echt sein, keine Sackgasse
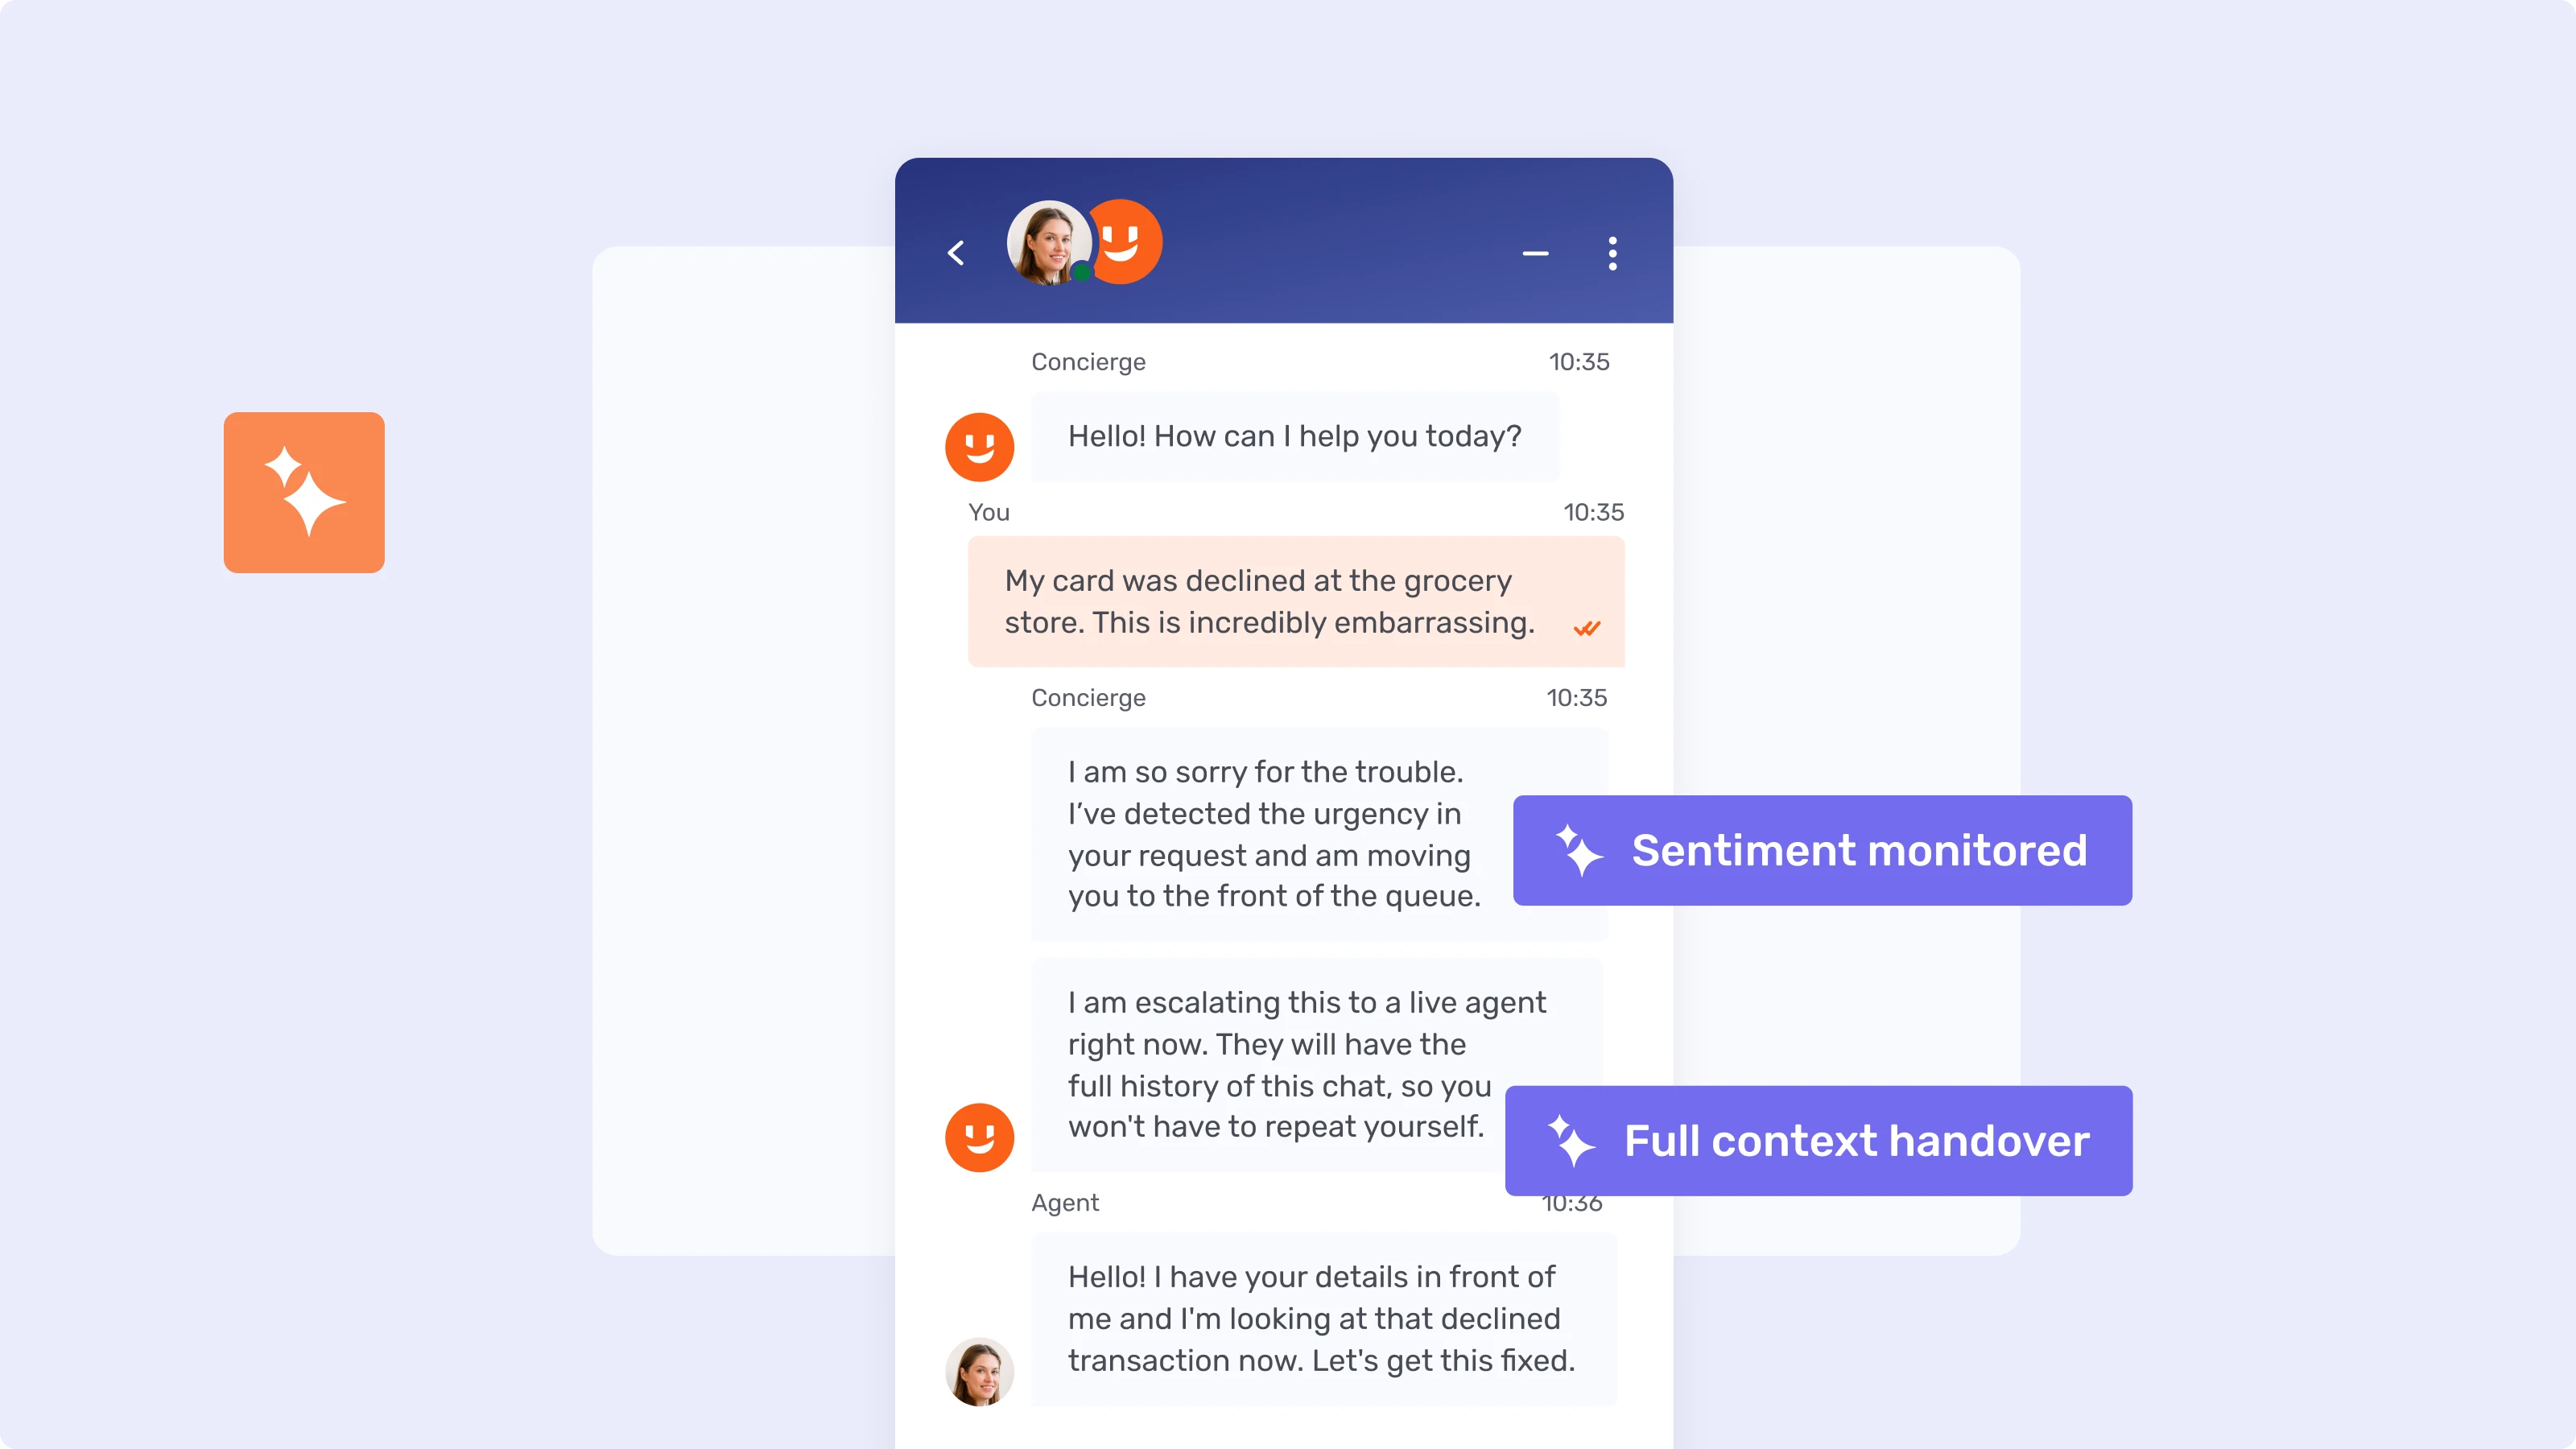
Der wichtigste Vertrauensfaktor ist, ob die Kundschaft sofort einen Menschen erreicht, sobald die KI an ihre Grenzen stösst. Die 61 %, die sich aus Frust über den Chatbot an einen Agenten wandten, lehnten Automatisierung nicht grundsätzlich ab; sie reagierten auf eine Automatisierung ohne Ausweg. Eine Übergabe, die den vollständigen Gesprächskontext mitnimmt, sodass sich niemand wiederholen muss, verwandelt einen Schwachpunkt in eine Rettung. Eine Übergabe, die die Kundschaft ohne Vorgeschichte in eine Warteschlange schickt, bestätigt jeden Verdacht, den sie gegenüber dem Bot hatte. Der Unterschied liegt in der Architektur: Eskalation funktioniert nur, wenn KI-Ebene und menschliche Kanäle ein und dasselbe System sind – nicht zwei Produkte, die nachträglich zusammengeflickt wurden.
Die Bank muss zeigen können, was ihre KI getan hat
Vertrauenswürdige KI im Bankservice hinterlässt eine prüfbare Spur jeder automatisierten Entscheidung und jeder Nachricht. In einer regulierten Branche ist „Das hat das Modell erledigt“ keine akzeptable Antwort, wenn eine Kundin oder ein Kunde ein Ergebnis anficht. Jede automatisierte Interaktion muss protokolliert, abrufbar und im Nachhinein erklärbar sein – genauso wie ein aufgezeichneter Anruf oder eine archivierte E-Mail. Genau hier zeigen viele Deployments aus dem Jahr 2024 nun Schwächen: Sie wurden für eine reibungslose Demo optimiert, nicht für das Audit, das auf eine angefochtene Entscheidung folgt.
Wo die Daten verarbeitet werden, ist eine Vertrauensfrage – nicht nur eine IT-Frage
Ort und Governance der Daten, mit denen die KI einer Bank arbeitet, prägen sowohl ihre Compliance-Position als auch das Vertrauen ihrer Kundschaft. Servicegespräche enthalten Kontodaten, Identitätsdaten und Angaben zur finanziellen Situation. Banken, die nicht genau sagen können, wo diese Daten verarbeitet werden, welches Modell sie gesehen hat und ob sie für Training verwendet wurden, werden weder ihre eigene Risikofunktion noch eine nachfragende Kundin oder einen nachfragenden Kunden zufriedenstellen. Die Kontrolle über den Datenpfad wird rasch zur Grundvoraussetzung dafür, KI im Service überhaupt einzusetzen.
Nebeneinandergestellt wirken die beiden Generationen von KI-Service weniger wie ein technologischer Unterschied als wie ein Unterschied in der Designabsicht:
Der EU AI Act setzt jetzt die Mindestanforderungen für kundenseitige KI
Seit 2026 ist dies keine strategische Wahl mehr, sondern eine Compliance-Pflicht – und die meisten Banken sind nicht darauf vorbereitet: Laut Capgemini hatten nur 6 % der Retail-Banken eine unternehmensweite Roadmap für den skalierten KI-Einsatz.
Kundenseitige KI muss offenlegen, dass sie KI ist
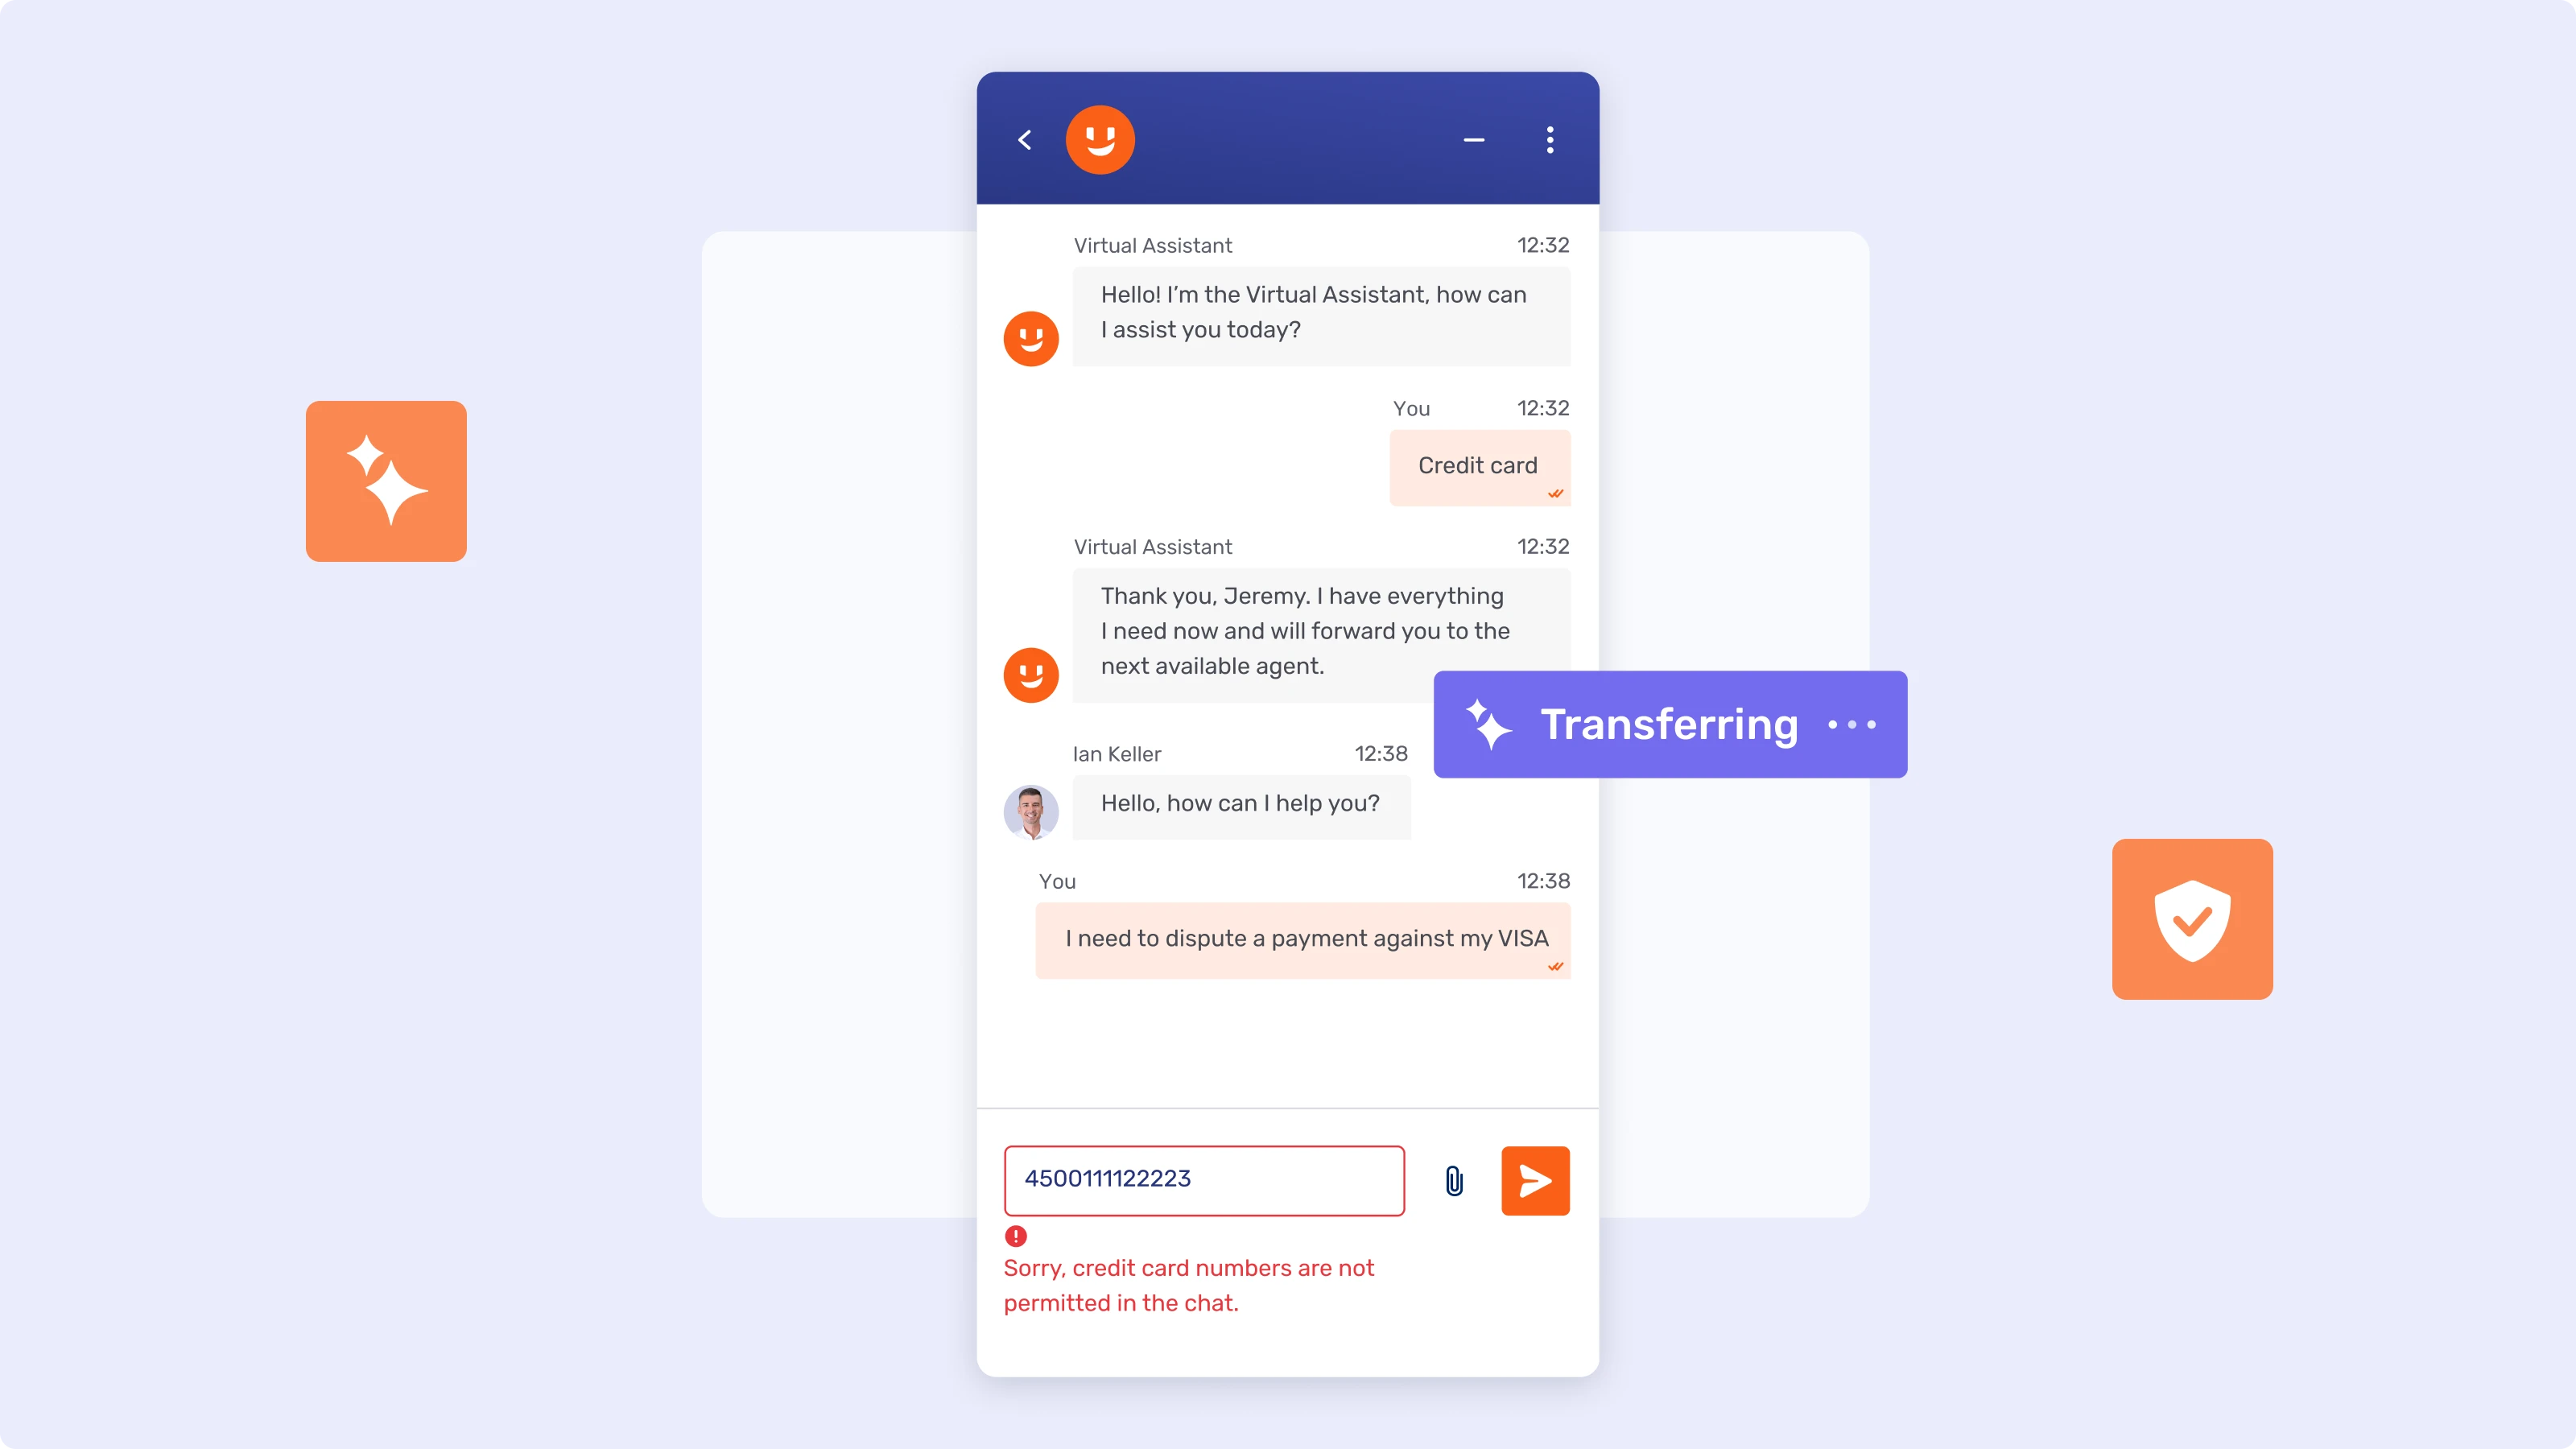
Ab dem 2. August 2026 muss die kundenseitige KI einer Bank der Kundschaft mitteilen, dass sie mit einer Maschine und nicht mit einem Menschen interagiert. Nach den Transparenzvorschriften des EU AI Act unterliegen dialogfähige Systeme, die mit Menschen interagieren, einer spezifischen Offenlegungspflicht, wie Rechtsexpertinnen und -experten, die die Anwendung des Gesetzes auf Finanzdienstleistungen verfolgen, dargelegt haben. Die Anforderung gilt für jede Bank, die Kundschaft in der EU bedient – unabhängig davon, wo die Bank selbst ihren Sitz hat. Die Offenlegung selbst ist operativ einfach. Schwieriger ist, was sie nach sich zieht: Sobald die Kundschaft weiss, dass sie es mit KI zu tun hatte, richtet sich die Aufmerksamkeit darauf, ob die Bank erklären kann, was diese KI getan hat.
Sobald KI eine Eignungsentscheidung berührt, steigen die Anforderungen deutlich
Ein Serviceassistent, der in Fragen der Kreditwürdigkeit oder Eignung abdriftet, ist kein risikoarmer Chatbot mehr, sondern ein Hochrisikosystem. Der AI Act stuft KI, die zur Bewertung der Kreditwürdigkeit einer Person eingesetzt wird, als hochriskant ein – mit Pflichten zu Risikomanagement, Data Governance, Protokollierung, Transparenz und verpflichtender menschlicher Aufsicht. Ein Kundenservice-Bot, der die Frage „Komme ich für diesen Kredit infrage?“ beantwortet, kann diese Grenze überschreiten, ohne dass es jemand beabsichtigt hat. Diese Pflichten gelten zusätzlich zu DORA, DSGVO und MiFID II, ersetzen sie also nicht – der Compliance-Aufwand summiert sich, statt sich zu bündeln.
Eingebaute Compliance ist weit günstiger als nachgerüstete
Bereit für die Frist sind jene Banken, die Prüfbarkeit und Aufsicht von Anfang an als Designvorgaben behandelt haben – nicht als letzte Hürde vor dem Go-live. McKinsey betont genau diesen Punkt für KI in Banken: Wert entsteht, wenn Risiko und Compliance als Designvorgaben eingebaut werden, statt der Rechtsabteilung erst bei der Skalierung vorgelegt zu werden. Protokollierung, Human-in-the-Loop-Kontrollen und Data Governance nachträglich in einen Chatbot einzubauen, der nie dafür konzipiert wurde, ist der teure Weg – und genau diesen gehen derzeit viele frühe Deployments.
Erfolgreich ist, wer die richtigen Kontakte automatisiert, nicht die meisten
Bei KI im Kundenservice von Banken geht es längst nicht mehr um die Frage, ob man sie einführt. Die Banken haben es bereits getan. Die eigentliche Frage ist die Gestaltung: ob die Automatisierung löst oder nur ablenkt, ob sie sauber an einen Menschen übergibt, ob sich jede automatisierte Entscheidung erklären lässt und ob das Ganze eine regulatorische Messlatte erfüllt, die 2026 in Kraft getreten ist. Echten Mehrwert erzielen nicht die Banken, die am meisten automatisieren. Sondern jene, die die richtigen Kontakte automatisieren und die gewonnene Zeit nutzen, um ihren menschlichen Service besser zu machen.
Das spricht für eine ganz bestimmte Art von Plattform: eine, bei der KI-Ebene und menschliche Kanäle dasselbe System sind – sodass Eskalationen den Kontext mitnehmen, Aufsicht nativ integriert ist und jede Interaktion dokumentiert wird.
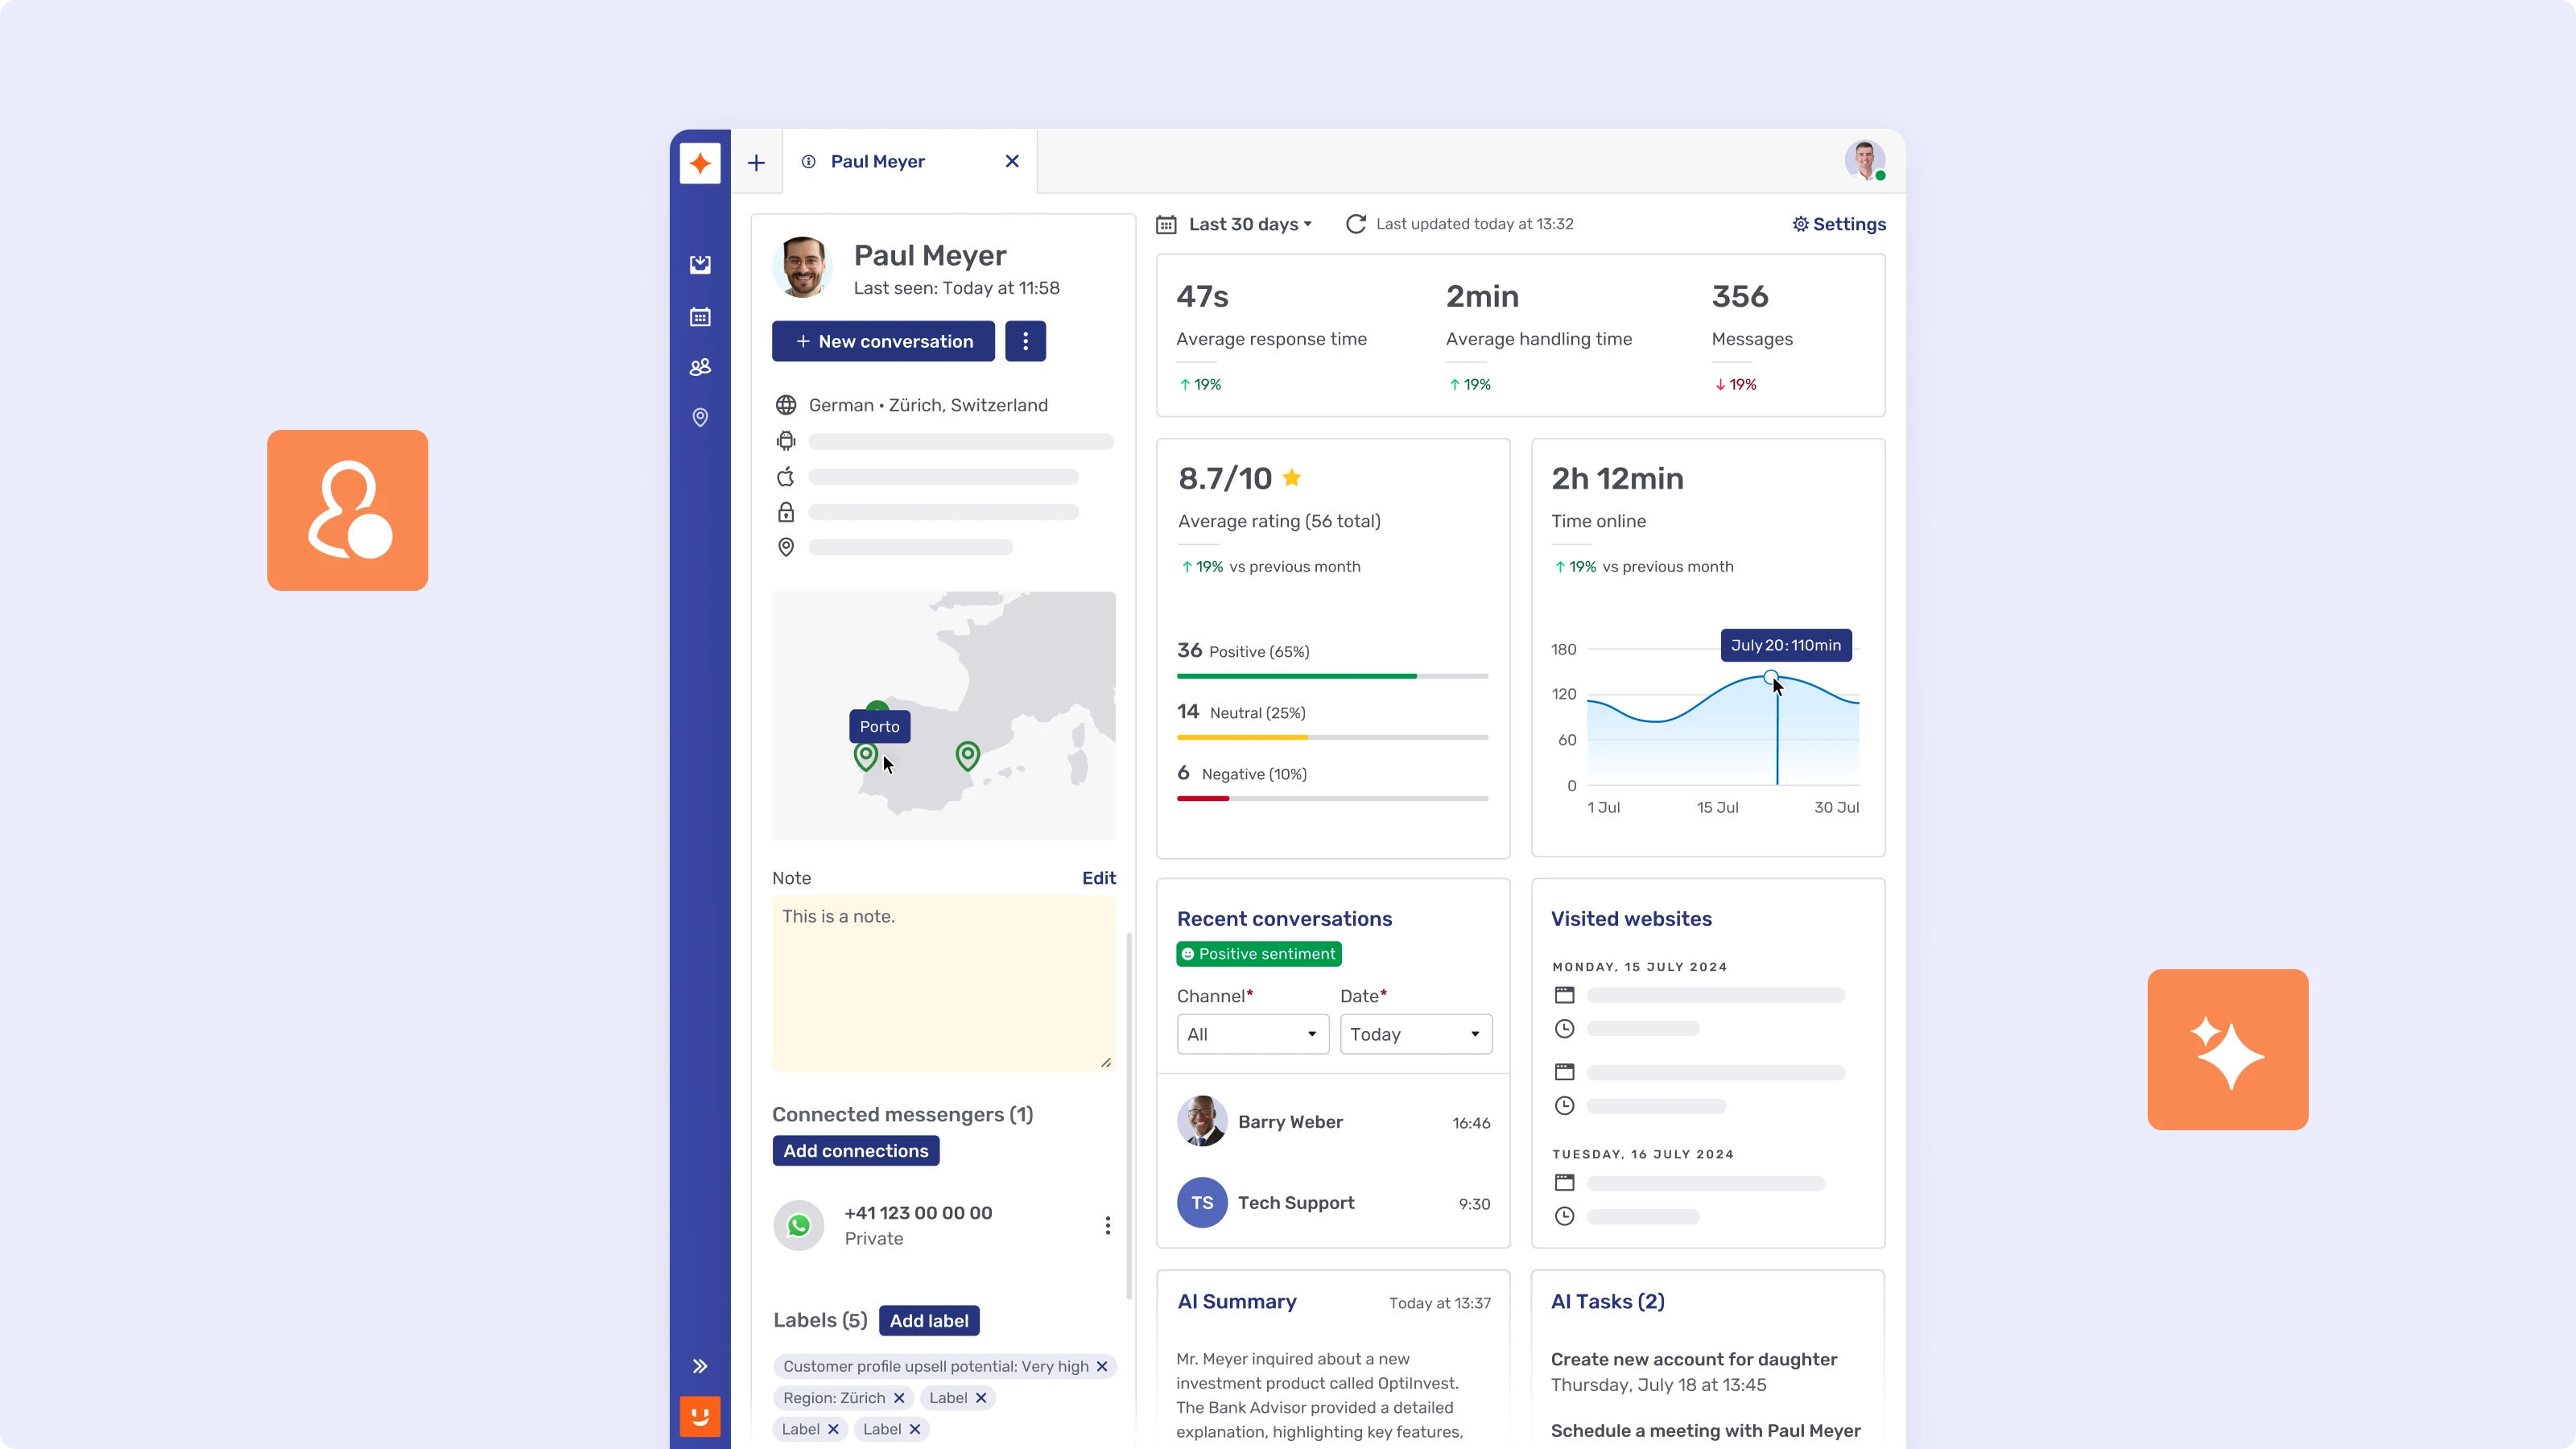
Genau dafür ist Unblu gebaut. Unblu Aria ist die Ebene, die diese Abläufe orchestriert: Ihr KI-Agent übernimmt die routinemässigen, kundenseitigen Kontakte mit hohem Volumen, während die Unblu Workbench menschliche Agenten mit Vorschlägen in Echtzeit (Suggestion Support) und Zusammenfassungen für die Gespräche ausstattet, die einen Menschen brauchen. Unblu Spark hält Live Chat, Secure Messenger und Video & Voice in derselben konformen Ebene – mit Übergabe an Menschen und lückenlosem Audit Trail jeder Interaktion. Die Lösung läuft in der Unblu Cloud, in einer souveränen Schweizer Cloud oder vollständig On-Premise, wahlweise mit einem von Unblu oder von der Bank verwalteten Modell – so bleibt der Datenpfad unter der Kontrolle der Bank.
Der nächste Schritt von Unblu