Près de deux clients bancaires sur trois qui ont fini par joindre un-e conseiller-ère y sont parvenus parce qu’un chatbot les avait déjà déçus. Le World Retail Banking Report de Capgemini chiffre cette proportion à 61 %, auxquels s’ajoutent 17 % de clients qui se méfiaient du chatbot et ont demandé d’emblée à parler à une personne. La technologie censée réduire le volume de contacts le générait discrètement.
C’est le paradoxe au cœur de l’IA dans le service client bancaire. Les banques l’ont déjà déployée. La question ouverte est de savoir si elles l’ont fait d’une manière qui inspire confiance aux clients et, de plus en plus, d’une manière que les régulateurs acceptent. Le confort des consommateurs avec l’IA a rapidement progressé, mais il s’arrête au point où intervient le jugement : le 2026 AI Insights Report de TD Bank révèle que 78 % des personnes utilisent désormais des outils d’IA au quotidien, mais que seules 18 % feraient confiance à l’IA pour formuler seule une recommandation financière.
Trois éléments décident de quel côté de cette ligne se situe une banque. Le régulateur vient d’en rendre un obligatoire.
La plupart des IA du service client bancaire dévient encore sans résoudre
Le problème est rarement l’IA elle-même. C’est sa première génération : des chatbots rigides, régis par des règles, déployés pour réduire les coûts, sans véritable chemin de retour vers un humain lorsqu’ils calent.
Un bot qui ne résout pas la demande ne fait que déplacer la frustration
Un chatbot qui ne résout pas un problème ne supprime pas un contact : il le retarde, et irrite deux fois le client en chemin. Les recherches de Capgemini montrent que plus de 60 % des clients jugent leur expérience avec le chatbot au mieux moyenne, et que le taux d’abandon des appels est monté à 12 % dans les banques de premier rang et à près de 18 % dans celles de second rang. Lorsque la couche automatisée ne parvient pas à boucler la demande, le travail retourne de toute façon au centre de contact, avec cette fois un client agacé. Le coût n’a pas été économisé. Il a été différé et gonflé.
La leçon de cette première vague est précise. La déviation n’a de valeur que si elle s’accompagne d’une résolution. Un taux de containment flatteur sur un tableau de bord ne signifie rien si un tiers de ces conversations « contenues » refont surface sous forme d’appels furieux.
Les clients arrivent avec des attentes plus élevées, pas plus basses
La familiarité avec l’IA a fortement progressé, et avec elle l’attente que l’IA d’une banque fonctionne réellement. Il y a un an, environ un consommateur sur dix utilisait l’IA pour l’aider à gérer son argent. En 2026, ce chiffre a atteint 55 %, selon l’enquête de TD rapportée par Banking Dive. Les gens comparent désormais l’assistant de leur banque aux outils grand public qu’ils utilisent chaque jour, et la barre est bien plus haute qu’elle ne l’était pour un bot à arbre de décision de 2021.
Le confort n’est pas la confiance. La même étude montre que les gens laissent volontiers l’IA rédiger, résumer et suggérer, tout en réservant la décision financière elle-même à un humain. Une stratégie de service qui ignore cette distinction et pousse l’automatisation dans les moments où les clients veulent une personne érode la relation qu’elle devait renforcer.
L’IA se justifie dans le centre de contact lorsqu’elle est limitée au courant
Bien délimité, le retour est réel et considérable. McKinsey estime que l’IA générative pourrait ajouter entre 200 et 340 milliards de dollars par an au secteur bancaire mondial, en grande partie grâce à la productivité, et que les opérations clients sont l’une des quatre fonctions où se concentre l’essentiel de cette valeur.
Les gains les plus nets se trouvent dans le répétitif, pas dans le complexe
Le meilleur retour de l’IA dans le service bancaire consiste à absorber les contacts à fort volume et de faible complexité pour libérer les conseillers-ères pour les interactions qui en ont besoin. L’analyse 2026 de McKinsey sur le service client des banques a constaté que 75 % des motifs d’appel les plus fréquents n’offraient aucune option en libre-service : un vaste réservoir de demande courante et automatisable qui pèse sur des conseillers-ères censé-e-s traiter les cas complexes.
PostFinance illustre ce schéma en production. La banque suisse traite plus d’un million d’interactions avec son bot par an, contre environ 240 000 conversations qui parviennent à un-e conseiller-ère, un quart de toutes les demandes étant désormais résolu par des canaux écrits, et elle a libéré une capacité équivalant à environ 40 postes à temps plein grâce à l’automatisation sur l’ensemble de ses canaux. L’automatisation n’est pas là pour supprimer l’humain. Elle est là pour s’assurer que le temps humain est consacré aux conversations qui le justifient.
Augmenter le-la conseiller-ère vaut mieux que le remplacer
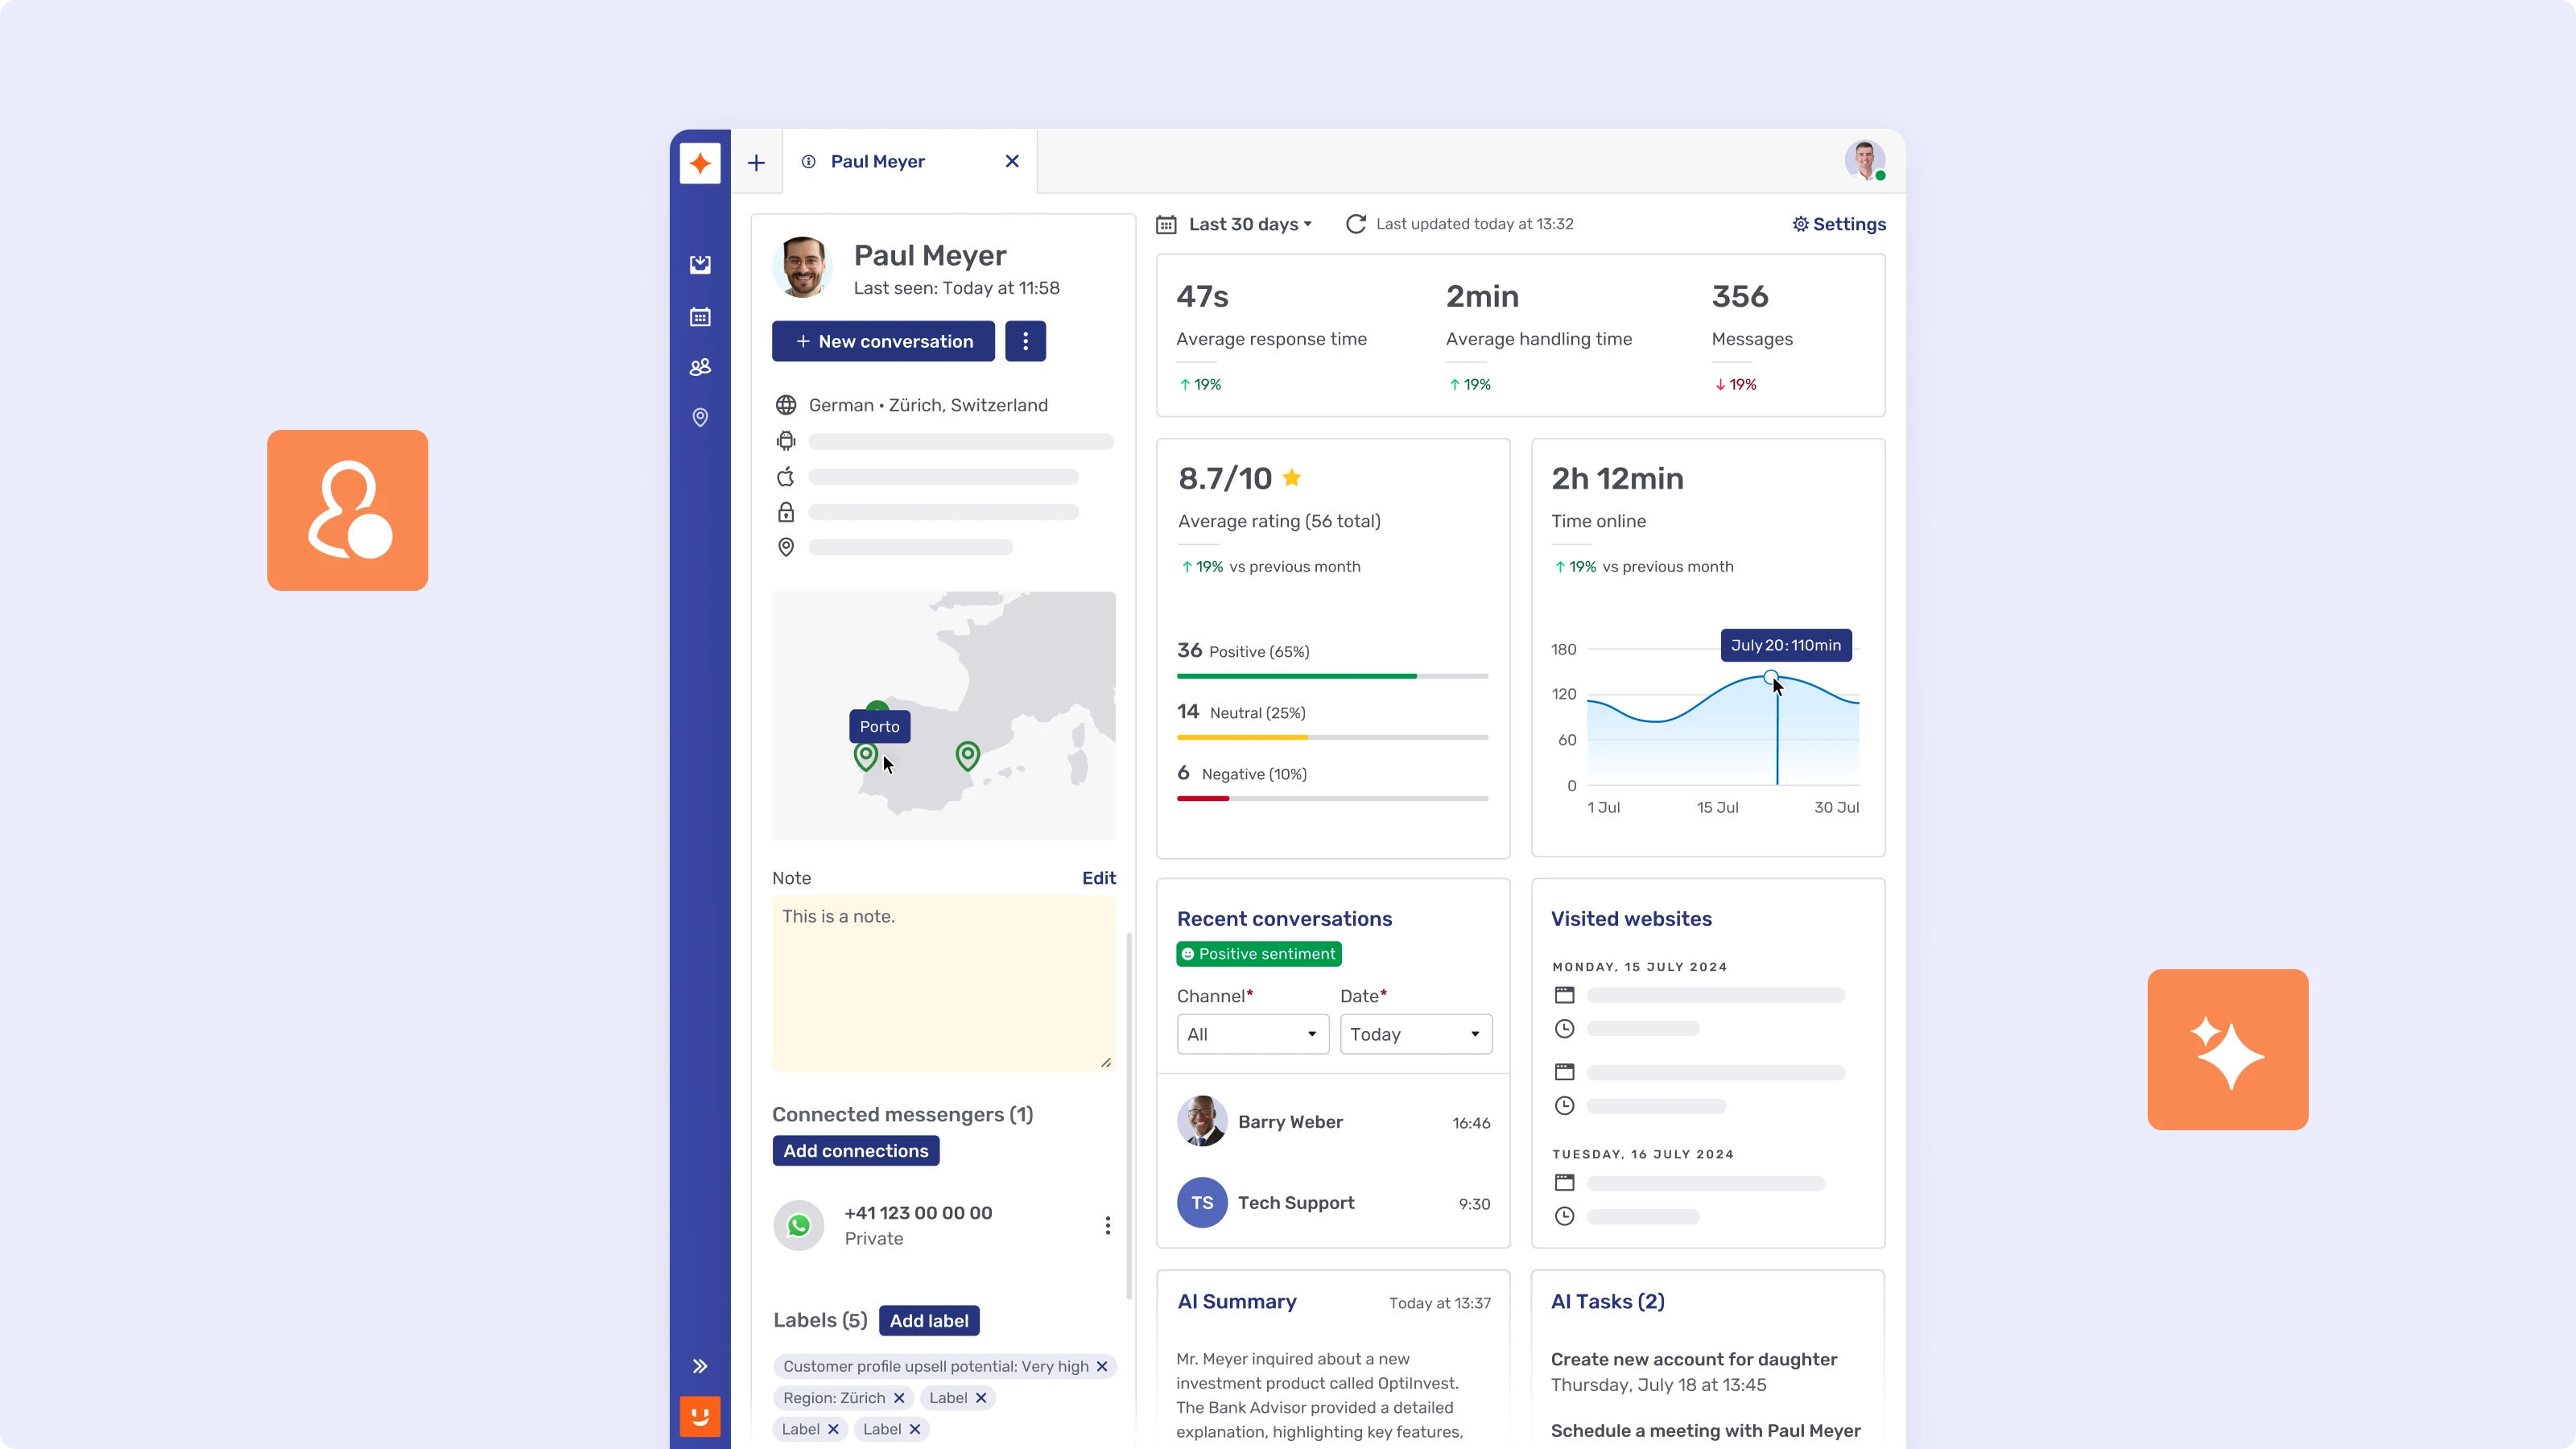
L’usage le plus précieux de l’IA dans le service bancaire consiste à rendre l’humain plus rapide et plus affûté, pas à l’évincer. Les travaux 2025 de Capgemini sur les centres de contact ont montré que seuls 16 % des conseillers-ères étaient satisfait-e-s de leur rôle, et soutiennent que la meilleure démarche est une IA qui les augmente : elle fait remonter les bonnes connaissances, détecte le sentiment et rédige des réponses afin que la personne puisse se concentrer sur l’empathie et le jugement. Capgemini y voit le pont entre la chaleur humaine et l’efficacité de la machine.
Les chiffres des banques qui s’y sont mises sont concrets. BPER Banca a réduit sa durée moyenne de traitement de 20 % après avoir intégré des suggestions assistées par l’IA dans le flux de travail d’environ 700 conseillers-ères. Côté client, UBS indique qu’environ la moitié de ses demandes sont désormais traitées par un chatbot sans intervention d’un-e conseiller-ère, et que la satisfaction client par chat en direct est supérieure de 1,4 point à celle par e-mail. Dans les deux cas, l’IA prend en charge la charge qu’elle gère bien et transmet proprement lorsque ce n’est plus le cas.
La confiance dans le service IA se conçoit, elle ne se découvre pas
La confiance dans une couche de service IA n’est pas un sous-produit. Elle est conçue dès le départ, ou elle est absente. Trois choix la déterminent.
L’escalade doit être réelle, pas une impasse
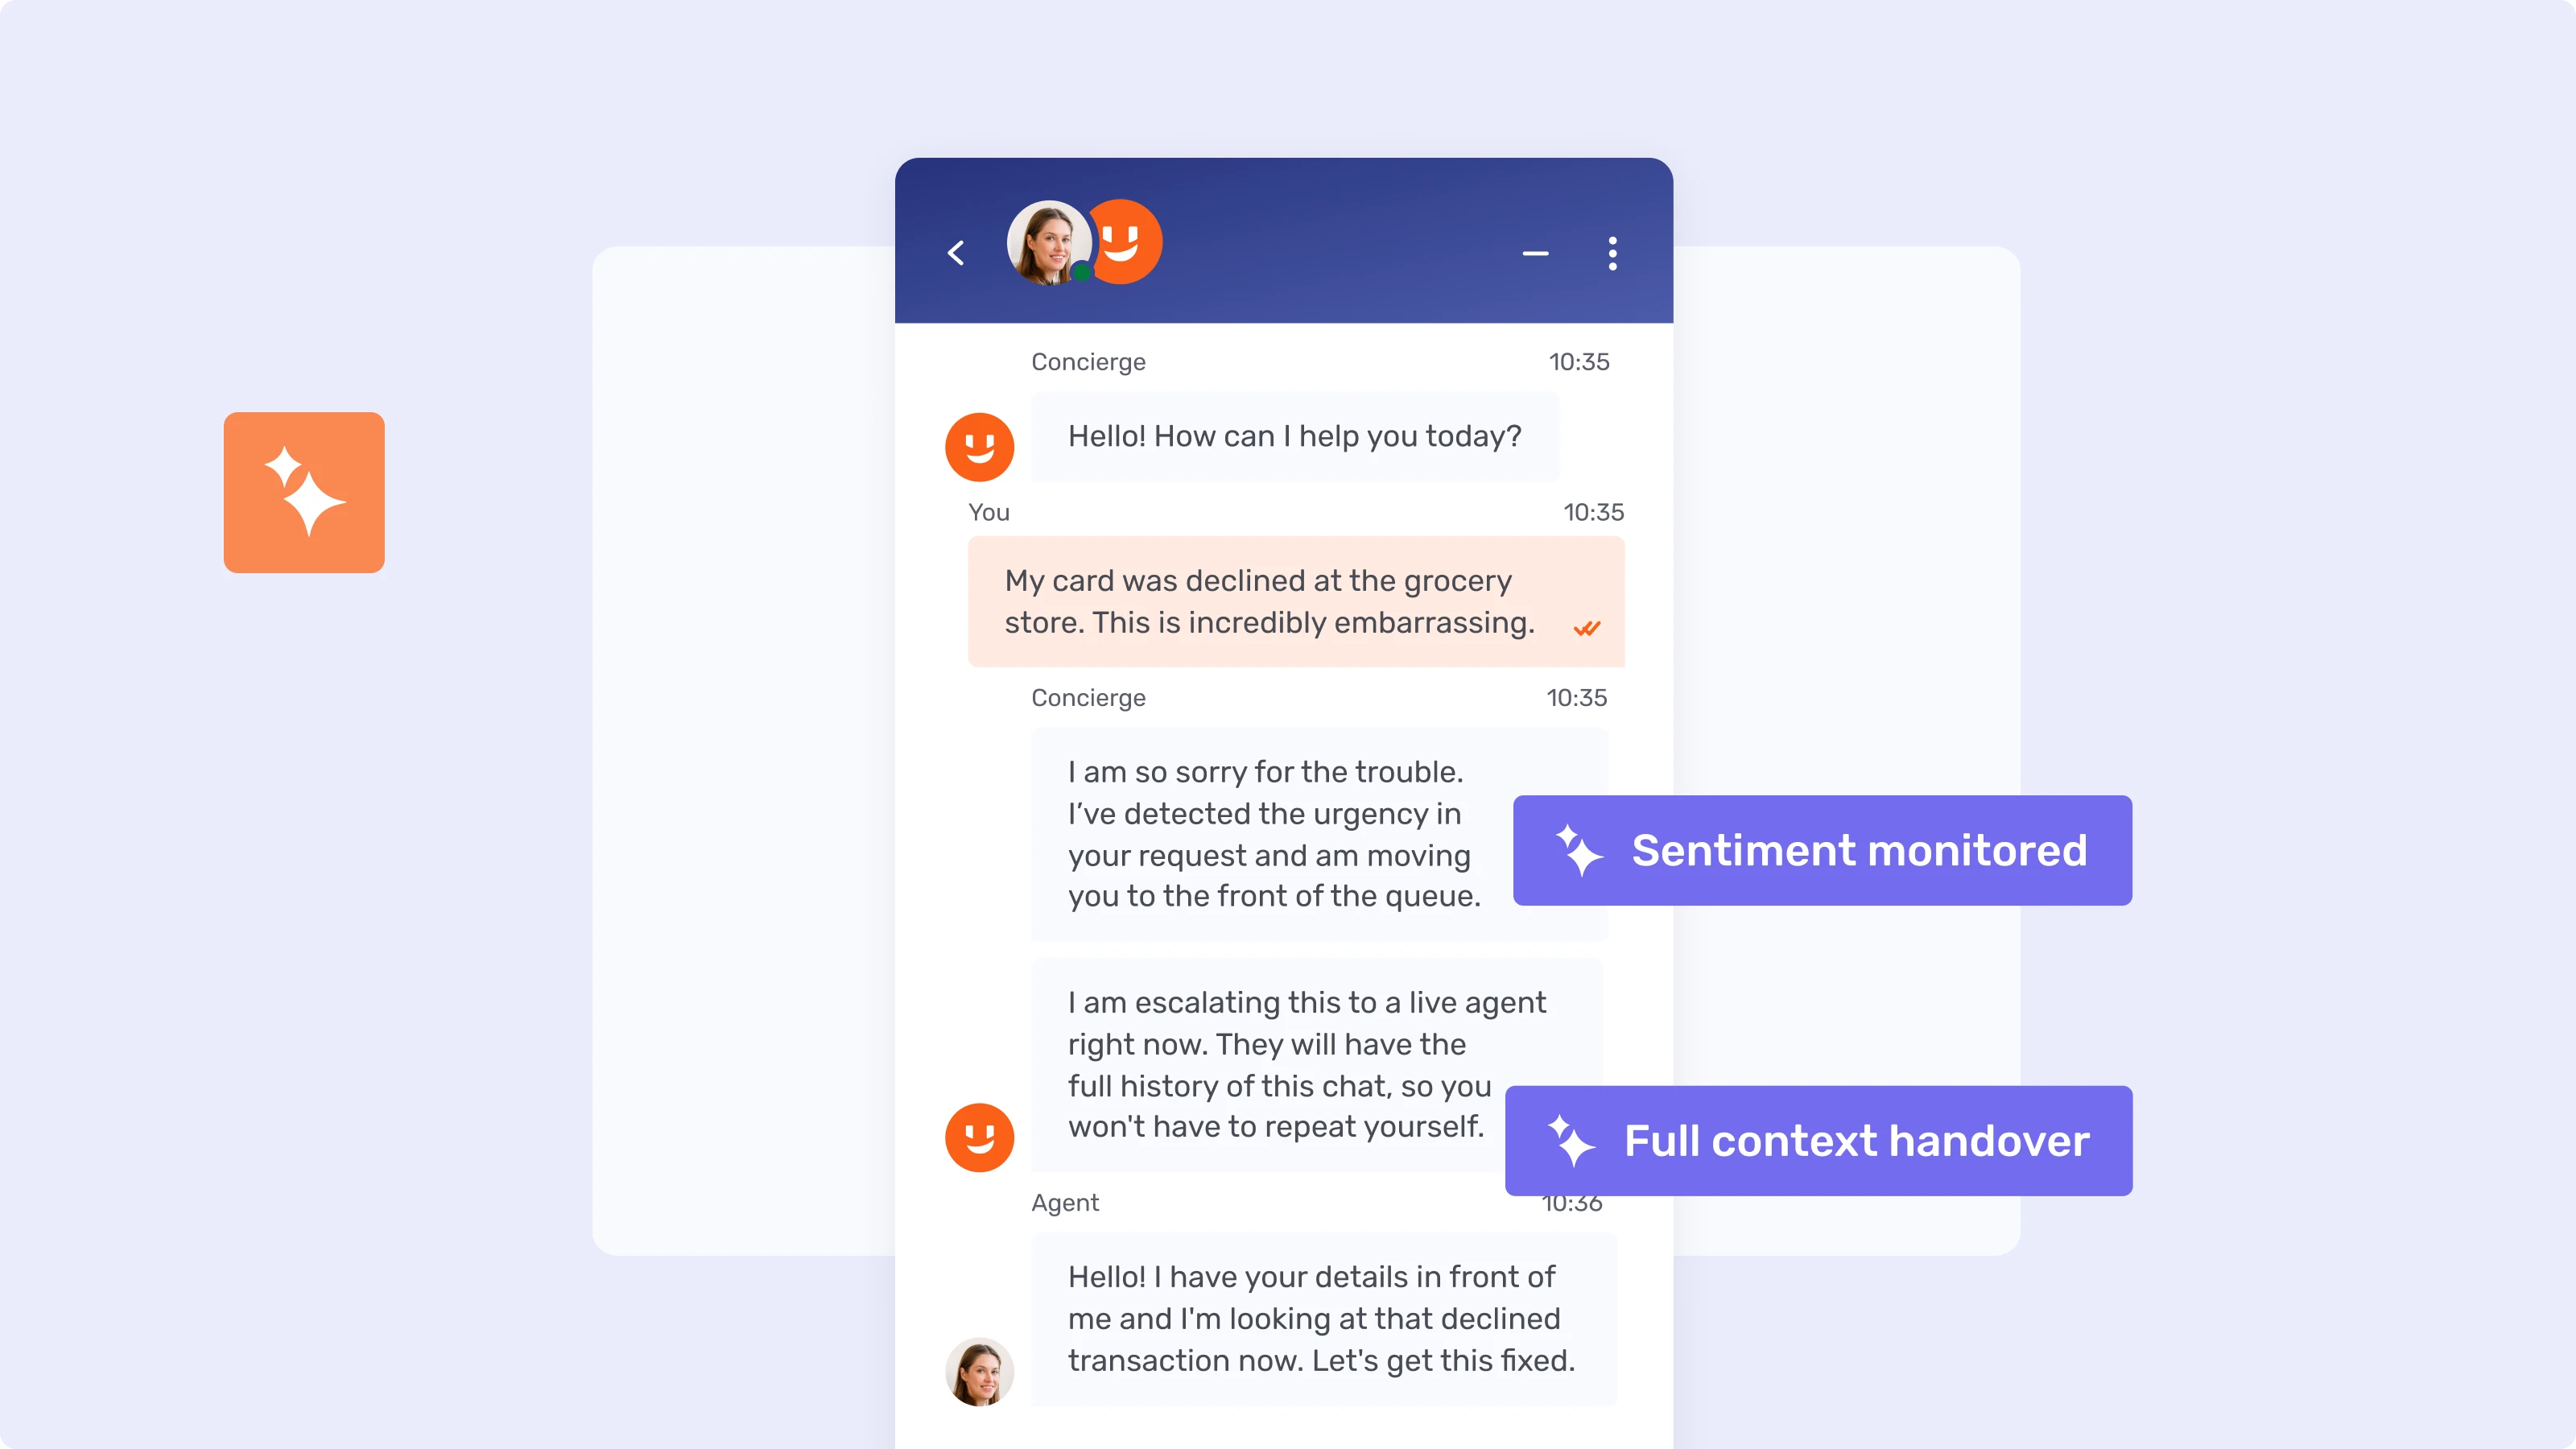
Le principal facteur de confiance est de savoir si un client peut joindre une personne à l’instant où l’IA atteint ses limites. Les 61 % qui ont contacté un-e conseiller-ère par frustration envers le chatbot ne rejetaient pas l’automatisation par principe : ils réagissaient à une automatisation sans issue. Un transfert qui conserve tout le contexte de la conversation, pour que le client n’ait jamais à se répéter, transforme un point de rupture en rattrapage réussi. Un transfert qui dépose le client dans une file d’attente sans aucun historique confirme tous les soupçons qu’il nourrissait envers le bot. La différence est architecturale : l’escalade ne fonctionne que si la couche IA et les canaux humains forment un seul et même système, et non deux produits assemblés après coup.
La banque doit pouvoir montrer ce que son IA a fait
Une IA digne de confiance dans le service bancaire laisse une piste d’audit de chaque décision et de chaque message automatisés. Dans un secteur réglementé, « le modèle s’en est chargé » n’est pas une réponse acceptable lorsqu’un client conteste un résultat. Chaque interaction automatisée doit être journalisée, récupérable et explicable a posteriori, au même titre qu’un appel enregistré ou un e-mail archivé. C’est là que de nombreux déploiements de 2024 sont aujourd’hui exposés : ils ont été réglés pour une démo fluide, pas pour l’audit qui suit une décision contestée.
Le lieu de traitement des données est une question de confiance, pas seulement d’informatique
Le lieu et la gouvernance des données que touche l’IA d’une banque déterminent à la fois sa situation de conformité et la confiance de ses clients. Les conversations de service contiennent des coordonnées de compte, des données d’identité et des informations sur la situation financière. Les banques qui ne peuvent pas dire précisément où ces données sont traitées, quel modèle les a vues et si elles ont servi à l’entraînement auront du mal à satisfaire leur propre fonction de gestion des risques, ou un client qui poserait la question. La maîtrise du flux de données devient rapidement un prérequis pour déployer l’IA dans le service.
Mises côte à côte, les deux générations de service IA ressemblent moins à une différence de technologie qu’à une différence d’intention de conception :
L’AI Act européen fixe désormais le socle pour l’IA en contact avec les clients
Depuis 2026, ce n’est plus un choix stratégique mais une obligation de conformité, et la plupart des banques ne sont pas prêtes : Capgemini a constaté que seules 6 % des banques de détail disposaient d’une feuille de route à l’échelle de l’entreprise pour déployer l’IA à grande échelle.
L’IA en contact avec les clients doit signaler qu’il s’agit d’une IA
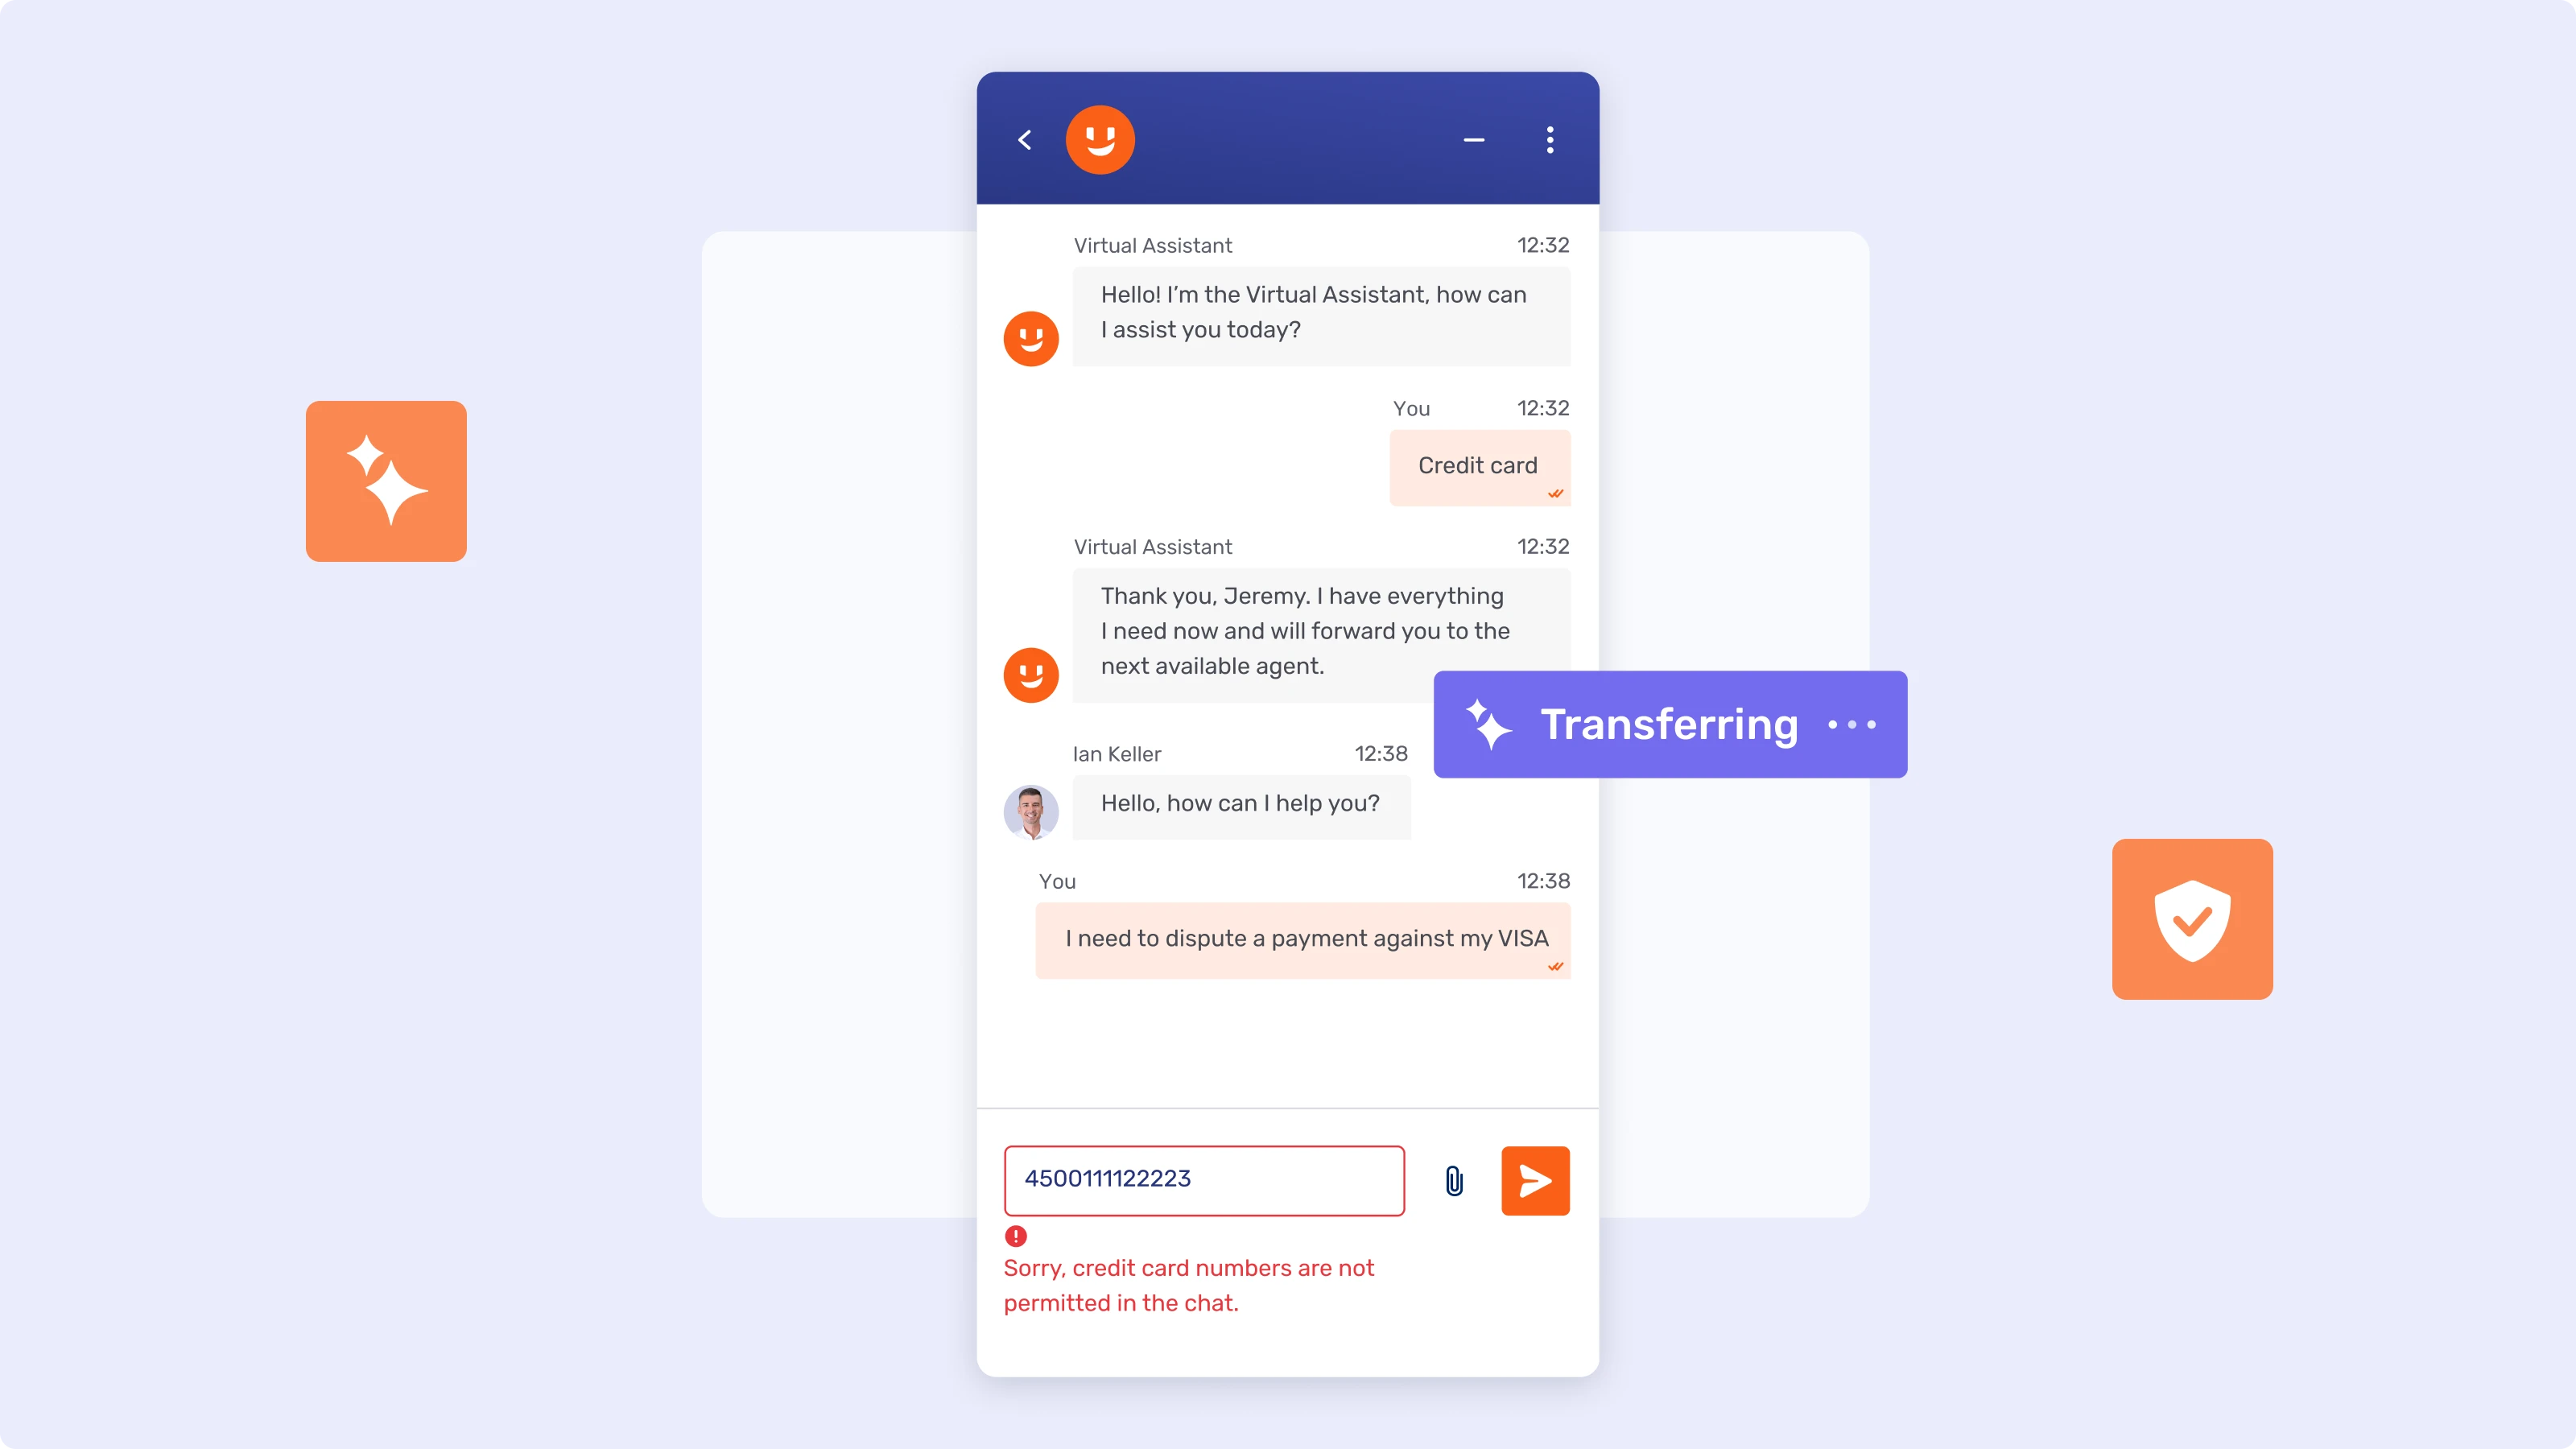
À partir du 2 août 2026, l’IA d’une banque en contact avec les clients doit leur indiquer qu’ils interagissent avec une machine, et non avec une personne. En vertu des règles de transparence de l’AI Act européen, les systèmes conversationnels qui interagissent avec des personnes sont soumis à une obligation d’information spécifique, comme l’ont exposé les analystes juridiques qui suivent l’application de ce texte aux services financiers. L’exigence concerne toute banque qui sert des clients dans l’UE, où que la banque elle-même soit établie. Signaler l’agent est simple sur le plan opérationnel. Le plus difficile est ce que cette information entraîne : dès qu’un client sait qu’il a eu affaire à une IA, l’attention se porte sur la capacité de la banque à expliquer ce que cette IA a fait.
Dès que l’IA touche à une décision d’éligibilité, le niveau d’exigence monte fortement
Un assistant de service qui s’aventure sur la solvabilité ou l’éligibilité cesse d’être un chatbot à faible risque pour devenir un système à haut risque. L’AI Act considère comme à haut risque l’IA utilisée pour évaluer la solvabilité d’une personne, ce qui entraîne des obligations de gestion des risques, de gouvernance des données, de journalisation, de transparence et de supervision humaine obligatoire. Un bot de service client qui répond à la question « suis-je éligible à ce prêt ? » peut franchir cette ligne sans que personne ne l’ait voulu. Ces obligations s’ajoutent à DORA, au RGPD et à MiFID II sans les remplacer : la charge de conformité s’accumule au lieu de se consolider.
La conformité coûte bien moins cher intégrée dès la conception qu’ajoutée après coup
Les banques prêtes pour l’échéance sont celles qui ont traité l’auditabilité et la supervision comme des contraintes de conception dès le départ, et non comme une dernière barrière à franchir. McKinsey fait exactement ce constat sur l’IA bancaire : la valeur est débloquée lorsque les risques et la conformité sont intégrés comme contraintes de conception, plutôt que présentés au service juridique seulement au moment du passage à l’échelle. Ajouter après coup la journalisation, les contrôles avec intervention humaine et la gouvernance des données à un chatbot qui n’a jamais été conçu pour cela est la voie coûteuse, et c’est celle que bien des premiers déploiements empruntent aujourd’hui.
Les gagnants automatisent les bons contacts, pas le plus grand nombre
L’IA dans le service client bancaire a dépassé la question de savoir s’il faut l’adopter. Les banques l’ont déjà fait. La vraie question est celle de la conception : l’automatisation résout-elle ou se contente-t-elle de dévier, transmet-elle proprement à un humain, chaque décision automatisée peut-elle être expliquée, et l’ensemble respecte-t-il une exigence réglementaire entrée en vigueur en 2026 ? Les banques qui en tirent une vraie valeur ne sont pas celles qui automatisent le plus. Ce sont celles qui automatisent les bons contacts et améliorent leur service humain grâce au temps ainsi libéré.
Cela désigne un type de plateforme précis : celle où la couche IA et les canaux humains forment un seul système, de sorte que l’escalade conserve le contexte, que la supervision soit native et que chaque interaction soit tracée.
Unblu est conçu pour cela. Unblu Aria est la couche qui orchestre ces flux : son agent virtuel IA traite les contacts courants et à fort volume en contact avec les clients, tandis que le Unblu Workbench équipe les conseillers-ères humains de Suggestion Support en temps réel et de résumés pour les conversations qui exigent une personne. Unblu Spark maintient Live Chat, Secure Messenger et Video & Voice dans la même couche conforme, avec transfert vers un humain et piste d’audit complète de chaque interaction. Il fonctionne sur Unblu Cloud, sur un cloud souverain suisse ou entièrement sur site, avec le choix d’un modèle géré par Unblu ou par la banque, de sorte que le flux de données reste sous le contrôle de la banque.