
Des expériences personnalisées entre conseiller-ères et clients
L'expérience client en gestion de fortune désigne la manière dont une banque privée ou un gestionnaire de fortune communique avec un client, le conseille et le sert, à chaque point de contact qu'utilise un-e conseiller-ère. Elle contribue à offrir, à chaque fois, une expérience personnelle, sûre et cohérente, portée par une couche d'IA pensée d'abord pour la conformité qui sous-tend chaque conversation.
DÉFINIR LE PÉRIMÈTRE
Ce que signifie l'expérience client en gestion de fortune pour les gestionnaires de fortune et les banques privées
L'expérience client en gestion de fortune couvre chaque point de contact entre un-e conseiller-ère et un client. Il peut s'agir de rendez-vous planifiés (en personne, par téléphone ou en visioconférence) comme de l'échange continu qui passe par des canaux de messagerie sécurisée et des documents partagés. La technologie façonne aujourd'hui ces deux volets : la vidéo et Co-Browsing rendent les rendez-vous eux-mêmes plus rapides et plus productifs, tandis que la messagerie sécurisée entretient la relation entre deux échanges au lieu de la laisser s'éteindre jusqu'au prochain appel. Qu'on parle de gestion de patrimoine privée, de service à la clientèle privée ou d'engagement conseiller-client, l'objectif reste le même à chaque point de contact : donner aux clients fortunés le sentiment d'une relation continue plutôt que d'une série d'interactions déconnectées, sans affaiblir la maîtrise de l'établissement sur ce qui est dit et partagé.
Unblu offre aux gestionnaires de fortune et aux banques privées des expériences numériques personnalisées entre conseiller-ères et clients, avec une couche d'IA pensée d'abord pour la conformité qui sous-tend chaque conversation, pour améliorer l'expérience et le service clients sans augmenter les effectifs.
Cette page explique comment fonctionne l'expérience client en gestion de fortune pour les gestionnaires de fortune et les banques privées : ce qu'elle apporte à chaque acteur de la décision d'achat, d'où viennent les résultats, ainsi que les fonctionnalités précises et les guides approfondis qui s'y rattachent.
LA MISSION À ACCOMPLIR
Bâtir l'expérience client en gestion de fortune, c'est satisfaire quatre décideurs différents à la fois
Souhaite une croissance qui ne dilue pas le standard de service haut de gamme qu'attendent les clients fortunés. La concurrence en gestion de fortune est plus vive pour ce décideur qu'elle ne l'a été depuis des années. En effet, les relations HNWI exclusives avec un seul établissement ont presque diminué de moitié en six ans. La priorité est donc d'approfondir les relations existantes de l'établissement, et non seulement d'en acquérir de nouvelles, sans augmenter les effectifs au même rythme que les actifs sous gestion (AUM).
Souhaite passer plus de temps avec les clients et moins de temps sur l'administratif. Veut un canal sécurisé qui correspond à la façon dont les clients veulent déjà communiquer, sans devoir les détourner de WhatsApp ou de l'e-mail, ainsi que des outils numériques qui accélèrent la préparation et le suivi, de la simple question sur un compte à une discussion de planification successorale, sans ajouter un énième identifiant à gérer.
Souhaite une solution qui s'intègre à la plateforme de gestion de fortune déjà en place, qu'il s'agisse d'Avaloq, de Wealth Dynamix ou d'Objectway, plutôt qu'un système parallèle à maintenir. Se soucie de la flexibilité de déploiement compte tenu des exigences de résidence des données, et de ne pas devenir le goulet d'étranglement pour chaque demande de fonctionnalité des chargé-es de relation.
Le rôle le plus difficile à satisfaire, et celui qui décide si tout le reste sera déployé. Ce décideur exige que chaque conversation entre conseiller-ère et client soit capturée, conservée et auditable dans le périmètre de sécurité propre à l'établissement, et non dispersée dans des applications grand public que l'IT ne peut pas voir. Les canaux incluent le chat, la voix, la vidéo, l'échange de documents, etc. Si ce décideur est rassuré, le reste du comité avance vite ; s'il est négligé, même un pilote très apprécié sera arrêté au moment du déploiement.
Rien n'est déployé sans piste d'audit
Le gatekeeper conformité et sécurité peut opposer son veto à l'ensemble de l'initiative. Un déploiement de messagerie sécurisée qui accélère la réponse des conseiller-ères mais ne peut pas produire un enregistrement complet de chaque conversation client ne résiste pas à un contrôle réglementaire. Depuis décembre 2021, plus de 100 établissements ont été condamnés à plus de 2,2 milliards de dollars d'amendes pour des manquements liés aux communications hors canal : des collaborateurs ont mené des affaires par SMS personnels, WhatsApp et d'autres applications non archivées que l'établissement n'a jamais capturées. Pour une banque privée, offrir aux chargé-es de relation un canal que les clients veulent réellement utiliser ne convainc le gatekeeper que si chaque message, sur chaque canal, est capturé, conservé et communicable sur demande.
L'APPROCHE D'UNBLU
Unblu offre aux gestionnaires de fortune et aux banques privées des expériences numériques personnalisées entre conseiller-ères et clients, avec une IA pensée d'abord pour la conformité
La plupart des gestionnaires de fortune se contentent d'ajouter un widget de chat à leur expérience client. Unblu intègre toute la conversation, et place une couche d'IA pensée d'abord pour la conformité en dessous.
Secure Messenger devient le canal unique et conforme pour la conversation continue entre conseiller-ères et clients, en remplaçant l'e-mail non sécurisé et les applications de messagerie grand public, avec piste d'audit complète, contrôles au niveau des messages et historique consultable. Il vit dans l'application authentifiée ou le portail client de l'établissement, dans son propre périmètre de sécurité, et non dans celui d'un tiers.
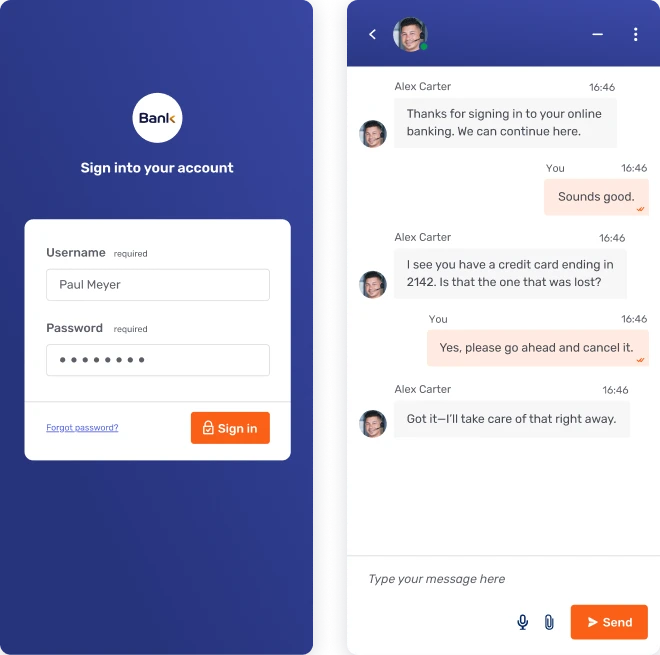
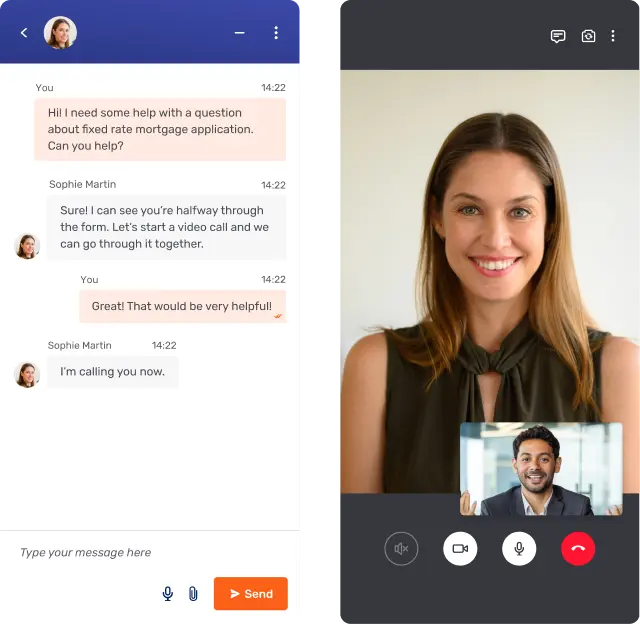
L'intégration native avec Avaloq RM Workplace et Wealth Dynamix permet aux conseiller-ères de travailler avec des outils qu'ils connaissent déjà. Video & Voice, Co-Browsing et Document Collaboration se lancent directement depuis le même fil de conversation : plus besoin de changer de canal en plein rendez-vous pour partager un document ou démarrer un appel.
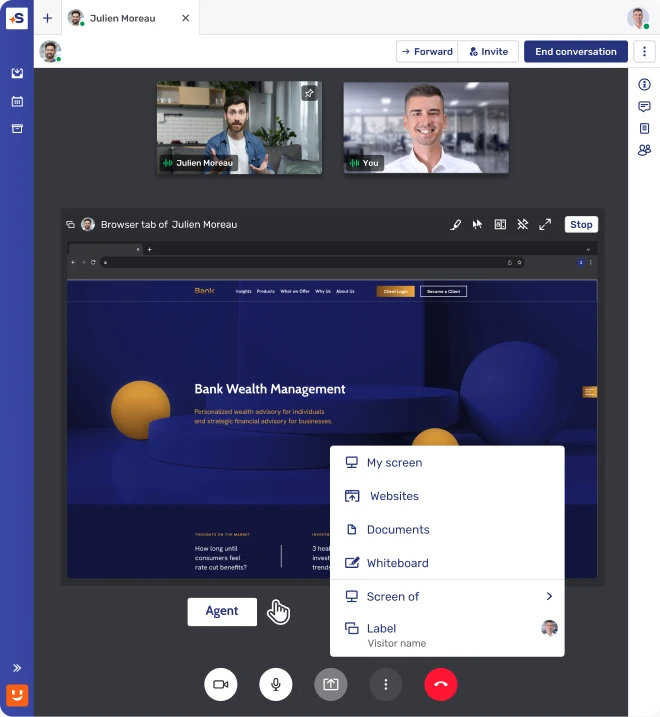
L'assistant virtuel d'Aria pour les conseiller-ères fournit aux chargé-es de relation, en temps réel, des suggestions de prochaine meilleure action et des brouillons de messages dans leur propre espace de travail, invisibles pour le client, qu'ils peuvent accepter, modifier ou écarter. Il est conçu d'abord pour la conformité, avec l'humain dans la boucle sur les étapes réglementées, et n'est jamais autonome.
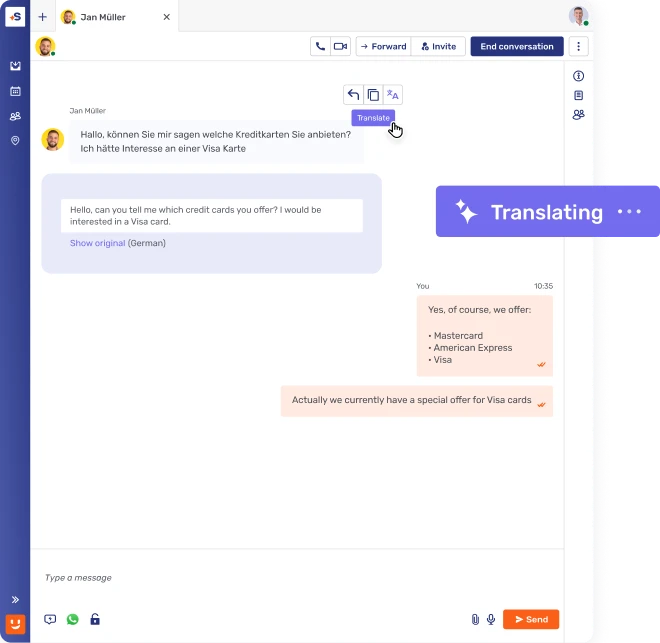


Allez à leur rencontre, là où ils sont.
IMPACT MÉTIER
À quoi cela ressemble dans des projets concrets
clients de Tatra banka (contre une base de 82)
d'adoption du canal sécurisé chez CMB Monaco
de réduction de la charge de travail des chargé-es de relation et du back-office – une banque privée mondiale
d'augmentation de l'efficacité de l'intégration des clients – CMB Monaco
économisées par rendez-vous – une banque privée mondiale (300+ chargé-es de relation, 8 pays)
sessions Co-Apping lors du déploiement auprès des 160 banquiers de Tatra banka
Pourquoi cela compte pour l'ensemble du secteur
Seuls 17 % des particuliers fortunés décrivent leur expérience de conseil en gestion de fortune comme à la fois fluide et personnalisée, selon le World Wealth Report 2026 de Capgemini : un écart d'expérience client qui redessine le secteur de la gestion de fortune. Le même rapport montre ce qui est en jeu lorsqu'on rate cette étape : les relations HNWI exclusives avec un seul établissement ont presque diminué de moitié en six ans, passant de 39 % en 2019 à seulement 19 % en 2025, les clients regardant désormais au-delà de la seule performance des investissements et répartissant de plus en plus leurs affaires entre plusieurs établissements plutôt que de s'engager auprès d'un seul.
PREUVES CLIENTS
Une expérience client personnalisée et conforme déjà en production dans la banque privée
Deux exemples de ce que cela donne concrètement : l'un sur le déploiement d'un canal sécurisé auprès de toute une clientèle de banque affluente, l'autre sur la résolution d'un problème de conformité à fort enjeu pour des clients ultra-fortunés.

Tatra banka a lancé un pilote d'Unblu avec 20 banquiers et environ 7 000 clients aisés en janvier 2025, puis a étendu le déploiement à 160 banquiers d'ici juillet. Le déploiement complet a généré 22 000 conversations et 9 400 sessions Co-Apping, faisant passer le NPS client d'une base de 82 à 94.

CMB Monaco (environ 20 milliards d'euros d'AUM) a déployé Secure Messenger sous le nom de CMB Connect pour offrir à ses clients fortunés du segment luxe une alternative conforme aux applications grand public qu'ils utilisaient déjà de manière informelle. Premiers résultats : 60 % d'adoption du canal sécurisé et 25 à 35 % d'efficacité en plus pour l'intégration des clients.
FONCTIONNALITÉS COMPLÉMENTAIRES
La plateforme qui sous-tend cette expérience

Secure Messenger : conversation asynchrone, chiffrée et intégrée à l'application, avec piste d'audit complète. Video & Voice : appels de conseil dans le navigateur, sans téléchargement d'application, lancés depuis la même conversation
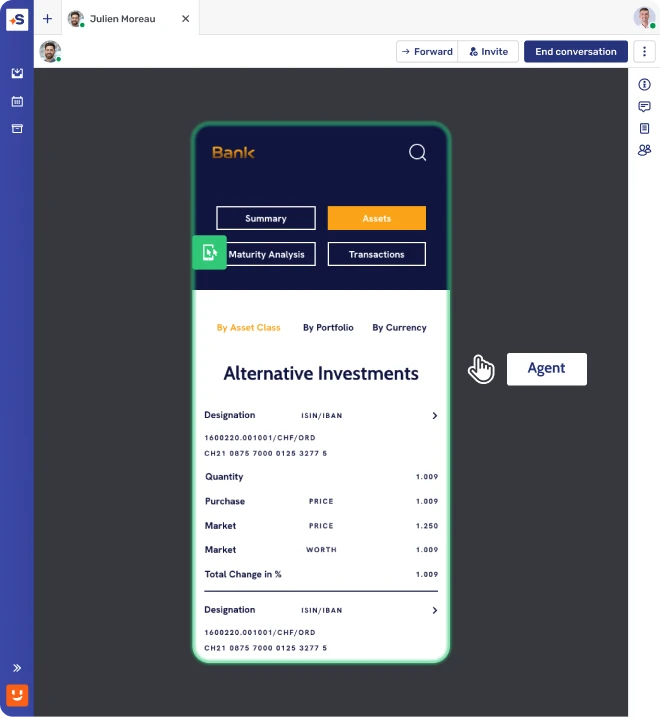
Document Collaboration : relecture conjointe de documents, annotation et signature électronique pour la documentation d'adéquation, les revues de planification financière et le KYC. Mobile Co-Apping : les conseiller-ères guident les clients en temps réel dans l'application mobile de l'établissement

Assistant virtuel pour les conseiller-ères : suggestions de prochaine meilleure action et brouillons de messages en temps réel, invisibles pour le client
CONTENUS ASSOCIÉS
Aller plus loin :
le cluster efficacité du centre de contact
Ce hub cartographie le sujet. Les contenus liés ci-dessous en proposent un traitement plus approfondi, chacun centré sur un sous-thème du cluster.
Questions fréquentes
L'approche d'Unblu en matière d'expérience client en gestion de fortune est-elle conforme à la réglementation financière ?

Unblu est conçu pour garder les conversations entre conseiller-ères et clients à l'intérieur du périmètre de conformité et de sécurité propre à la banque ou au gestionnaire de fortune : chaque interaction sur Secure Messenger, Video & Voice et Document Collaboration est consignée dans une piste d'audit complète, plutôt que dispersée dans des applications grand public. La plateforme détient la certification SOC 2 Type 2 ainsi que les certifications ISO 27001, 27017 et 27018, et la couche d'IA d'Aria maintient les étapes réglementées dans des workflows avec humain dans la boucle plutôt que dans un traitement entièrement autonome. Le déploiement est conçu pour s'aligner sur des cadres tels que le GDPR, DORA, MiFID II et la FINMA, mais les obligations exactes de conservation et de résidence des données varient selon la juridiction et l'entité : les établissements doivent confirmer les exigences réglementaires précises avec leurs propres équipes conformité et juridique avant de considérer un déploiement comme automatiquement conforme.
Comment les établissements de gestion de fortune peuvent-ils améliorer l'expérience client ?
Les établissements améliorent l'expérience client de la manière la plus efficace en comblant l'écart entre la façon dont les clients veulent communiquer et ce que la conformité et l'IT peuvent réellement prendre en charge en toute sécurité : offrir aux chargé-es de relation un canal conforme comme Secure Messenger pour remplacer l'usage informel de WhatsApp, plutôt que de l'interdire sans alternative. Intégrer ce canal aux systèmes que les conseiller-ères utilisent déjà (Avaloq, Wealth Dynamix) compte tout autant, car un identifiant de plus freine l'adoption. CMB Monaco a suivi cette approche et a atteint 60 % d'adoption du canal sécurisé et 25 à 35 % d'efficacité en plus pour l'intégration des clients après avoir déployé Secure Messenger sous le nom de CMB Connect.
Comment la technologie a-t-elle changé l'expérience client en gestion de fortune ?
La technologie a fait évoluer l'expérience client en gestion de fortune d'un modèle purement présentiel et fondé sur les rendez-vous vers un accès continu et asynchrone entre les rencontres. Grâce à la messagerie sécurisée, les clients joignent leur chargé-e de relation comme ils joignent tous leurs autres interlocuteurs. Les appels de conseil par vidéo et dans le navigateur évitent de se déplacer en agence pour tout ce qui n'est pas un moment de signature. Les outils assistés par l'IA, comme l'assistant virtuel pour les conseiller-ères d'Unblu Aria (Bot Sidekick), aident les conseiller-ères à répondre plus vite en affichant des propositions de prochaine meilleure action dans leur propre espace de travail, invisibles pour le client : le ou la conseiller-ère bénéficie de l'aide de l'IA tandis que le client continue de vivre une relation humaine.
Quels sont les principaux facteurs qui influencent une expérience client positive en gestion de fortune ?
Trois facteurs comptent le plus : l'adéquation du canal de communication (messagerie sécurisée et vidéo plutôt que le seul téléphone et l'e-mail), la continuité du conseil (le ou la même chargé-e de relation dispose à chaque fois de tout le contexte, sans rupture lorsqu'un-e collègue prend le relais) et la rapidité de réponse. La conformité façonne aussi l'expérience de façon indirecte : un établissement qui ne peut proposer que l'e-mail ou le service en agence, faute de pouvoir sécuriser un canal moderne, offre mécaniquement une moins bonne expérience client. Le déploiement de Tatra banka illustre l'effet combiné : le NPS client est passé d'une base de 82 à 94 après que les chargé-es de relation ont obtenu un canal sécurisé, toujours disponible, ainsi qu'un accompagnement guidé dans l'application (Co-Apping).
Quels défis courants les clients rencontrent-ils dans leurs relations de gestion de fortune ?
Les clients de relations de gestion de fortune citent généralement trois points de friction récurrents : devoir répéter les mêmes informations à différentes personnes de l'établissement, communiquer par des canaux qui ne correspondent pas à ce qu'ils utilisent ailleurs (e-mail et téléphone plutôt que messagerie sécurisée) et un service irrégulier lorsque leur conseiller-ère habituel-le est indisponible. Les clients fortunés, en particulier, attendent un service haut de gamme selon leurs propres conditions, de plus en plus numérique et toujours disponible, plutôt que de s'adapter aux canaux historiques d'un établissement. Unblu y répond avec Secure Messenger, qui offre aux chargé-es de relation un canal unique où le contexte et l'historique se conservent à chaque interaction.
Qu'est-ce que l'expérience client en gestion de fortune et pourquoi est-elle importante ?
L'expérience client en gestion de fortune désigne la manière dont une banque privée ou un gestionnaire de fortune communique avec un client, le conseille et le sert à chaque point de contact qu'utilise un-e conseiller-ère (en personne, par téléphone, dans un canal de messagerie sécurisée, en vidéo ou par échange de documents), ainsi que le caractère personnel, sûr et cohérent de cette expérience à chaque fois. Elle est importante parce que la fidélisation dans le secteur de la gestion de fortune est sous forte pression : selon le World Wealth Report 2026 de Capgemini, les relations HNWI exclusives avec un seul établissement ont presque diminué de moitié depuis 2019, passant de 39 % à seulement 19 %, et seuls 17 % des clients fortunés décrivent leur expérience actuelle comme à la fois fluide et personnalisée. Pour les gestionnaires de fortune et les banques privées, l'expérience client est devenue un véritable levier de fidélisation, et pas seulement un indicateur de qualité de service.
Parlons de gestion de fortune numérique
Découvrez comment Unblu réunit les conversations entre conseiller-ères et clients dans un seul canal sécurisé et conforme.
