


Une étude d'Accenture a constaté que « 9 conseillers-ères financiers-ères sur 10 pensent que l'IA peut les aider à développer leur portefeuille d'activité de façon organique de plus de 20 % ».
Mais la question est de savoir comment l'impact sur la gestion de fortune va se concrétiser.
Il y a quelques années, les robo-advisors ont fait grand bruit, certain-e-s prédisant qu'ils remplaceraient les conseillers-ères humain-e-s dans certaines situations. Quelques années plus tard, la réalité s'avère bien différente. Si les robo-advisors et les outils similaires auront un rôle à jouer en gestion de fortune, leur impact s'inscrira toujours dans un contexte de soutien, aux côtés de l'expertise humaine.
L'IA dans la gestion de fortune
Parfois, avec les tendances (comme avec les robo-advisors), il est difficile de dire s'il s'agit d'un effet de mode ou d'un phénomène durable. Pour l'IA, en particulier l'IA générative, tout indique que la technologie est là pour rester.
Presque toutes les approches traditionnelles du secteur peuvent être touchées ou améliorées d'une manière ou d'une autre.
Qu'il s'agisse d'évaluer les risques financiers, de fournir des conseils en investissement, de détecter des activités suspectes ou de soutenir la planification financière ou la prise de décision stratégique, les analyses pilotées par l'IA amélioreront inévitablement la performance.
Les attentes côté client-e-s sont elles aussi élevées : 68 % des investisseurs-ses attendent de leurs expériences digitales qu'elles égalent celles des grandes entreprises technologiques. Cela aura inévitablement un impact sur les comportements des client-e-s et renforcera encore le besoin d'IA.
Cela ne signifie pas que les conseillers-ères humain-e-s seront remplacé-e-s. La tendance va plutôt vers une interaction entre l'intelligence humaine et l'intelligence artificielle, l'IA pouvant s'appuyer sur d'immenses volumes de données pour relier les points entre des processus centrés sur l'humain.
Pour les conseillers-ères, le résultat est qu'ils et elles peuvent réduire le nombre de tâches courantes à traiter. Ils et elles pourront ainsi s'investir bien davantage dans la dimension humaine de leur métier, tout en améliorant considérablement leur efficacité.
Atteindre cette expérience passe par le fait de donner les moyens d'agir au ou à la conseiller-ère en gestion de fortune.
Cas d'usage de l'IA générative pour les gestionnaires de fortune
Quels types de cas d'usage d'efficacité seront disponibles ?
L'onboarding client
L'onboarding client dans les sociétés de gestion de fortune constitue souvent un point de friction dans le parcours client, et il est particulièrement important puisqu'il intervient très tôt dans la relation. Des outils d'IA peuvent rendre ce processus plus efficace et plus fluide.
Des processus de sécurité automatisés
Par exemple, les processus KYC (connaissance du client) et LCB-FT (lutte contre le blanchiment) renforcés par l'IA peuvent automatiser la vérification des identités et la détection des fraudes.
Au-delà d'une couche de sécurité supplémentaire et d'une réduction des risques de conformité pour l'organisation, cela offre un parcours plus fluide pour le ou la client-e.
Le traitement de documents et le reporting
Selon un rapport du BCG, les outils d'IA ont réduit de 50 % le temps consacré à l'examen des dossiers. Cela s'explique par des outils de traitement de documents et de reporting automatisés, qui extraient des analyses fondées sur les données à partir d'états financiers, de contrats et de textes réglementaires, et allègent considérablement les tâches courantes des conseillers-ères pendant l'onboarding et après. Au-delà de l'aide aux tâches administratives, ils peuvent aussi jouer un rôle important pour éclairer les décisions d'investissement.
Un accès rapide au conseil
L'IA générative est la plus efficace lorsqu'elle est correctement alignée sur l'organisation. Comme elle peut s'appuyer sur le grand modèle de langage de la société de gestion de fortune, ses réponses sont très précises.
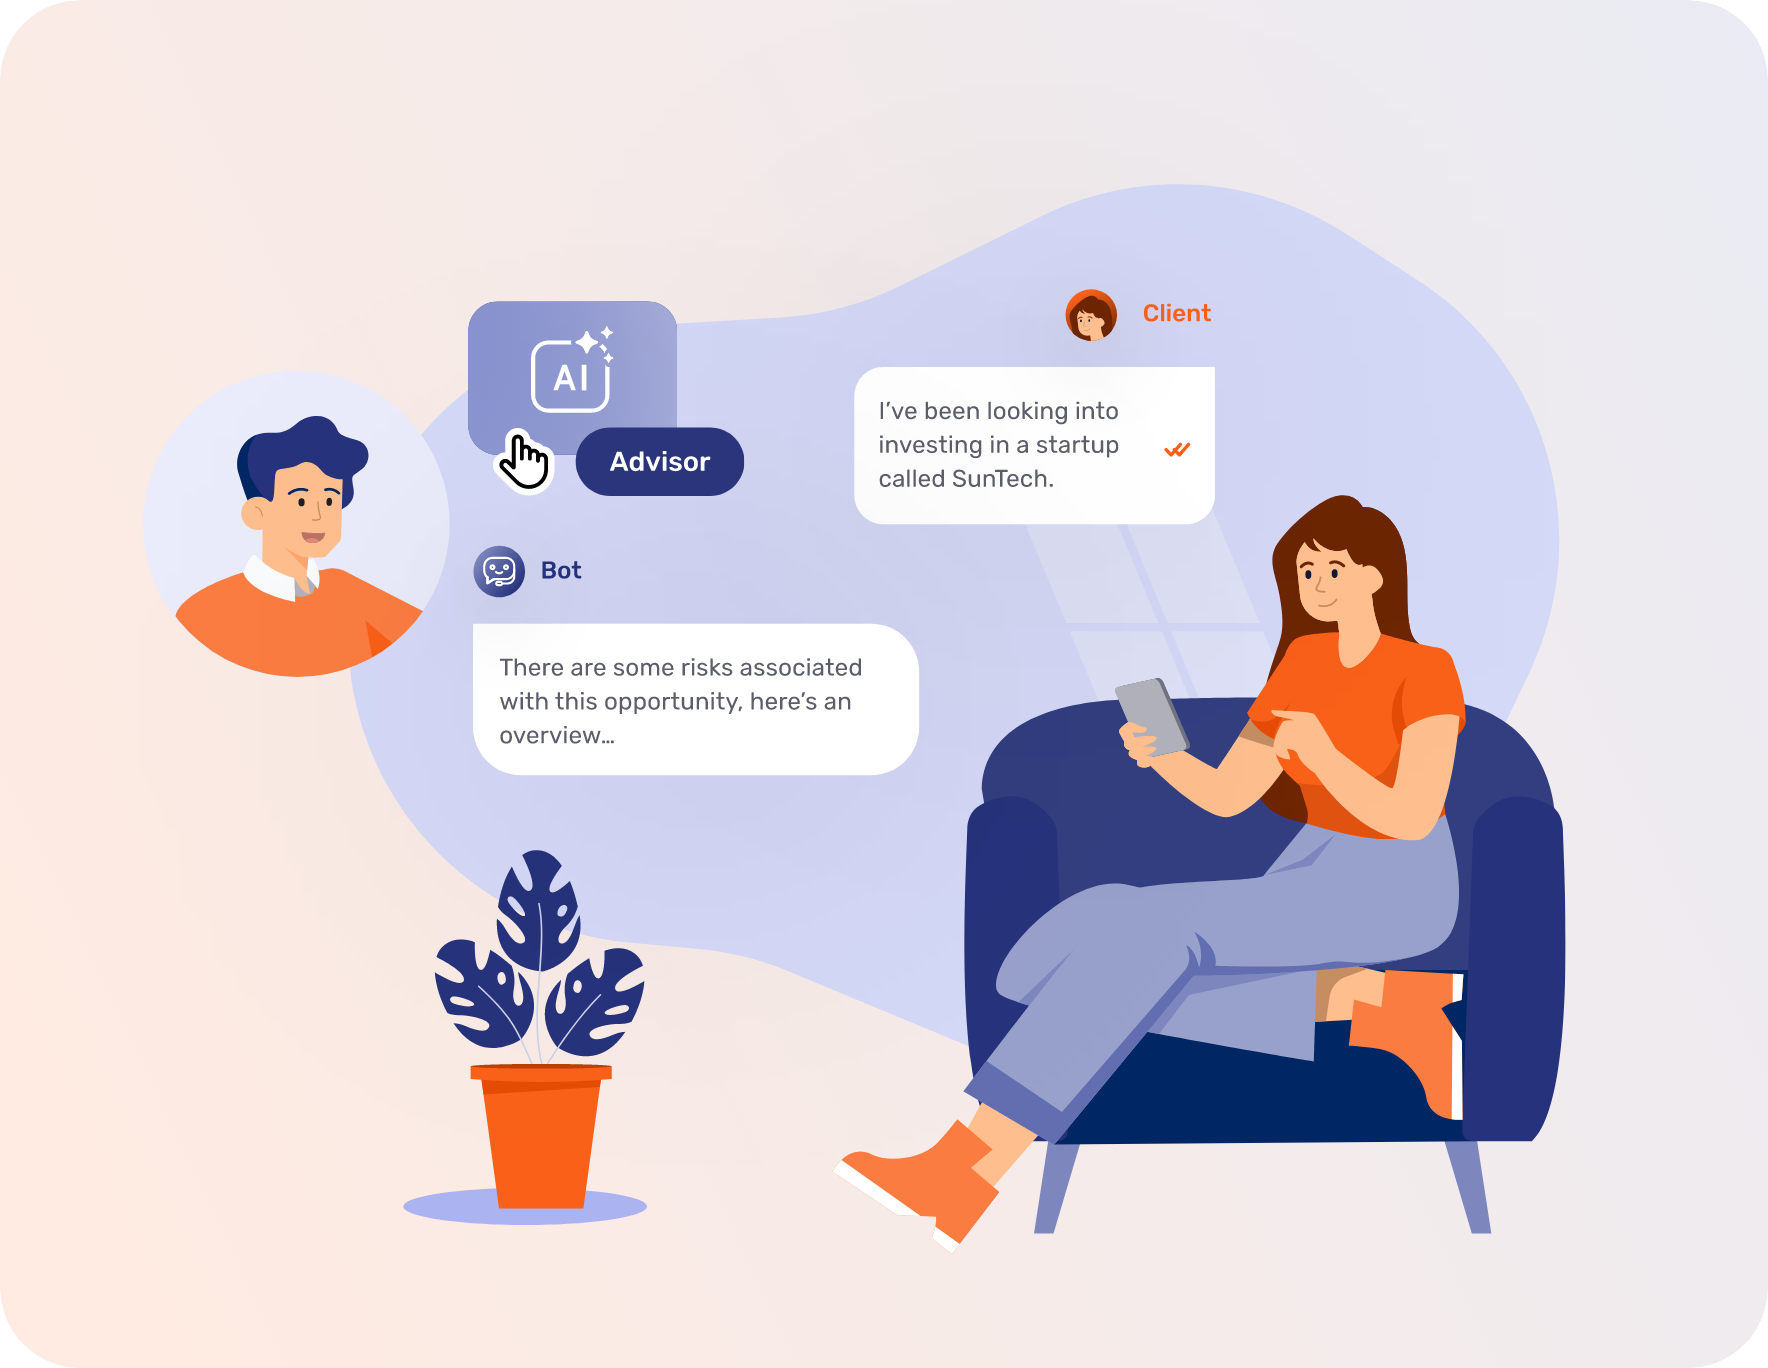
C'est particulièrement utile lorsque vous donnez un conseil sur le vif, au cours d'une conversation de messagerie en temps réel.
Au lieu de devoir passer du temps à parcourir la base de connaissances, les conseillers-ères financiers-ères peuvent rechercher l'information instantanément. Cela fonctionne un peu comme un chatbot sidekick, sauf que les conseillers-ères peuvent vérifier et modifier le conseil avant de l'envoyer au ou à la client-e.
Des conseillers-ères plus efficaces
Le rôle le plus décisif que joue l'IA dans les sociétés de gestion de fortune est sans doute de stimuler l'efficacité. Avec l'IA, les conseillers-ères obtiennent un accès rapide à des conseils financiers en temps réel, que ce soit par des chatbots pilotés par l'IA, des modèles de conseil, des stratégies de gestion des risques plus efficaces ou autre chose encore.
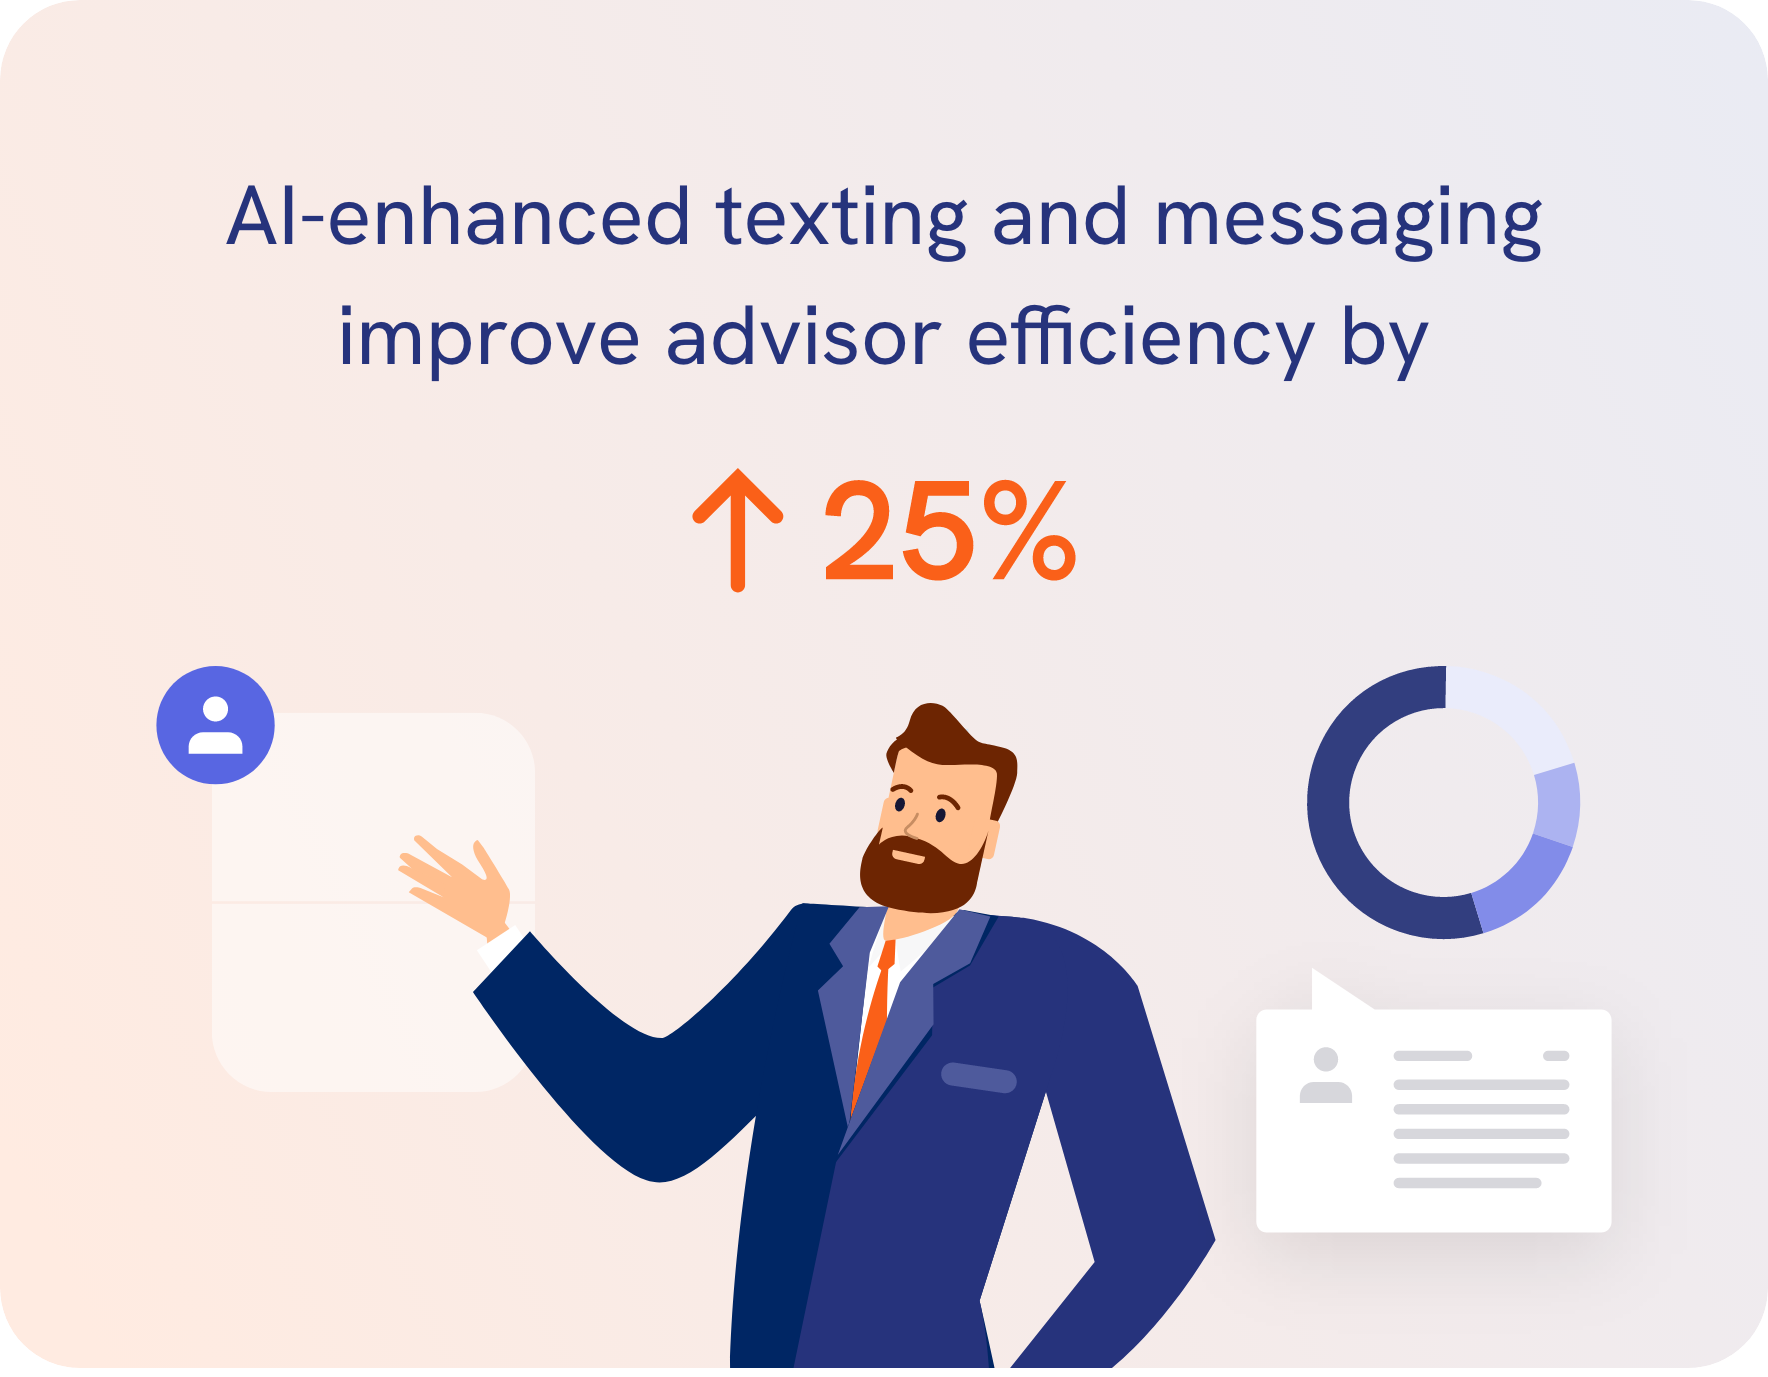
L'effet cumulé de l'IA, lorsqu'elle est correctement mise en œuvre, peut produire des gains d'efficacité substantiels. Nos propres statistiques montrent que le simple ajout de services de SMS et de messagerie enrichis par l'IA peut améliorer l'efficacité des conseillers-ères de 25 %.
Une autre source a constaté que « 77 % des sociétés de gestion de fortune constatent des améliorations significatives de la prise de décision grâce à l'analyse prédictive, qui exploite des informations en temps réel pour mieux anticiper les demandes des client-e-s et optimiser leurs stratégies ».
La prise de contact proactive
Selon Accenture, 39 % des client-e-s souhaitent être contacté-e-s de façon proactive par leurs conseillers-ères. L'inverse devrait également être vrai : les conseillers-ères devraient chercher à contacter plus activement leurs client-e-s. Il a été démontré que la fréquence des interactions avec les client-e-s apporte aux conseillers-ères des bénéfices substantiels et variés, de la confiance à la croissance des AUM.
Un mix d'IA générative et d'organisation interne peut faciliter la prise de contact proactive pour les gestionnaires de fortune.
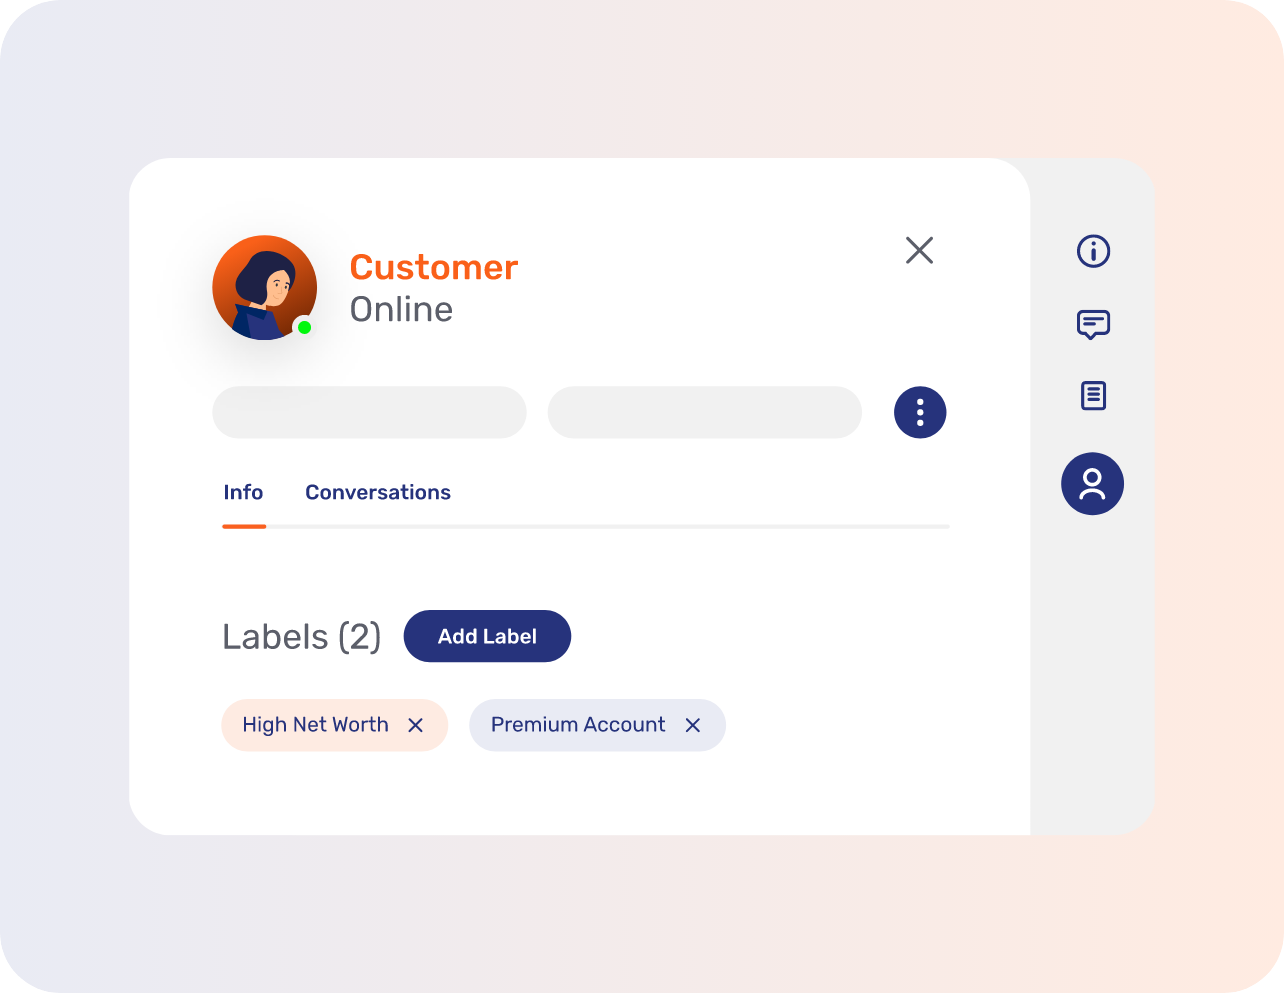
En étiquetant les client-e-s actuel-le-s ou potentiel-le-s selon leurs besoins, leurs intérêts ou d'autres critères, les conseillers-ères peuvent ensuite envoyer des messages, créés par l'IA générative et modifiés par le ou la conseiller-ère, aux bonnes personnes avec un effort minimal.
Un engagement client de qualité
La fréquence des interactions et une meilleure organisation ne servent pas à grand-chose si le ou la conseiller-ère n'a pas de conseils ou de produits financiers de qualité à partager avec le ou la client-e.
L'IA peut aussi aider dans ce domaine, en proposant un éventail plus large de conseils ou de recommandations de produits hyper-personnalisés, fondés sur un mix de tendances de marché, du comportement de la personne, de la performance de son portefeuille et d'autres événements de vie.
Au-delà d'analyses approfondies, ces outils peuvent atteindre un haut niveau de sophistication pour la planification financière et d'autres services client, ce qui permet aux conseillers-ères d'affiner plus efficacement leurs stratégies. La subtilité de ces nouveaux outils est particulièrement impressionnante, car la complexité des analyses générées par l'IA était historiquement trop élevée pour que les conseillers-ères puissent les appliquer. Au total, 55 % des conseillers-ères jugeaient les analyses prédictives trop obscures pour être applicables. Aujourd'hui, avec l'accès à une technologie plus avancée, les conseillers-ères peuvent consacrer 58 % de leur temps au travail auprès des client-e-s.
Une communication renforcée
Des efforts de prise de contact accrus, s'ils sont bien menés, entraînent davantage de contacts avec les client-e-s. Et cela signifie plus de rendez-vous. Selon Accenture, 28 % des client-e-s ont d'ailleurs indiqué souhaiter plus de rendez-vous avec leurs gestionnaires de fortune qu'ils et elles n'en ont actuellement. Et l'IA rend ce processus plus simple que jamais.
Comment peut-elle aider ?
L'humeur du ou de la client-e. Imaginez que vous repreniez un-e client-e d'un-e collègue et que vous vouliez savoir comment aborder le rendez-vous. À partir des interactions précédentes et des retours du ou de la client-e, le ou la conseiller-ère peut consulter l'Agent Desk pour obtenir un score de satisfaction client généré par l'IA et déterminer la meilleure façon de procéder.
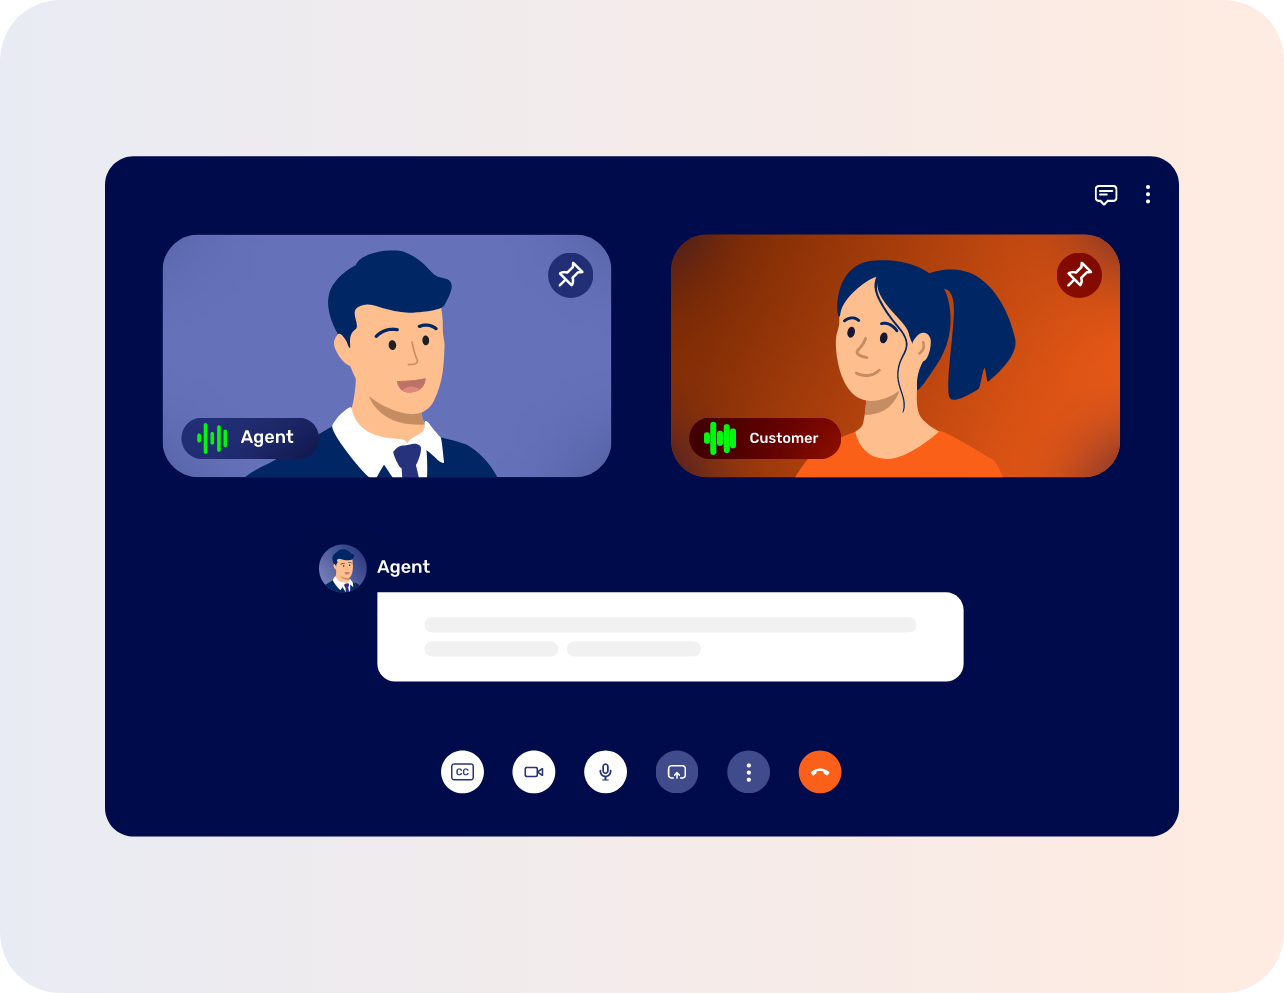
La barrière de la langue. Si votre client-e parle une autre langue que vous, l'IA peut aider avec des sous-titres traduits en temps réel pour que la conversation avance.
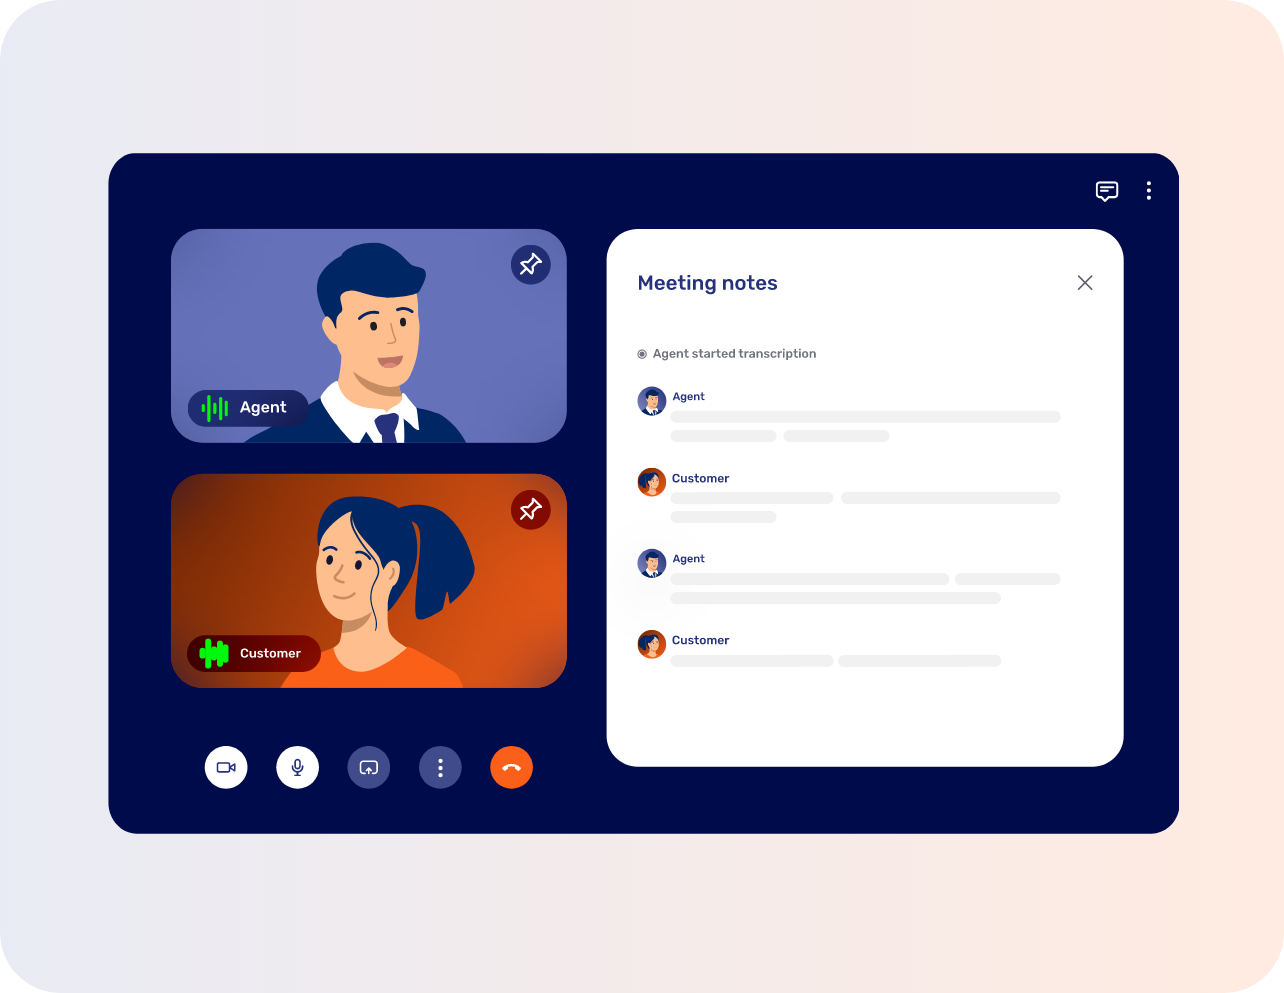
Les notes de réunion. Après un appel avec le ou la client-e, vous avez accès à des notes de réunion générées automatiquement, que vous pouvez modifier et consulter plus tard.
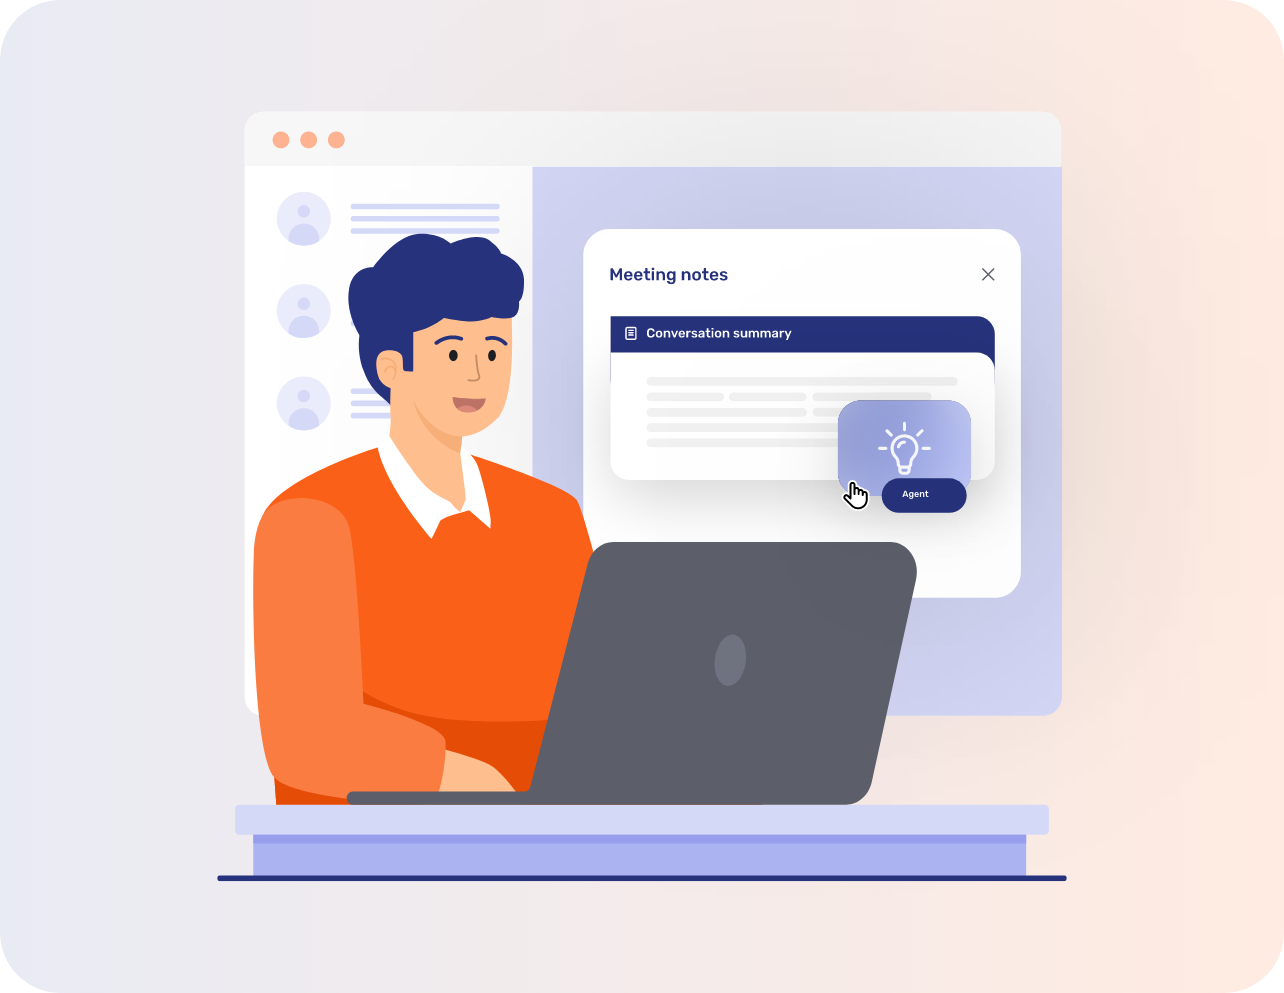
Les résumés de conversation. Les conseillers-ères peuvent accéder à un court résumé généré par l'IA de ce qui a été discuté, ce qui est particulièrement utile pour les longues réunions.
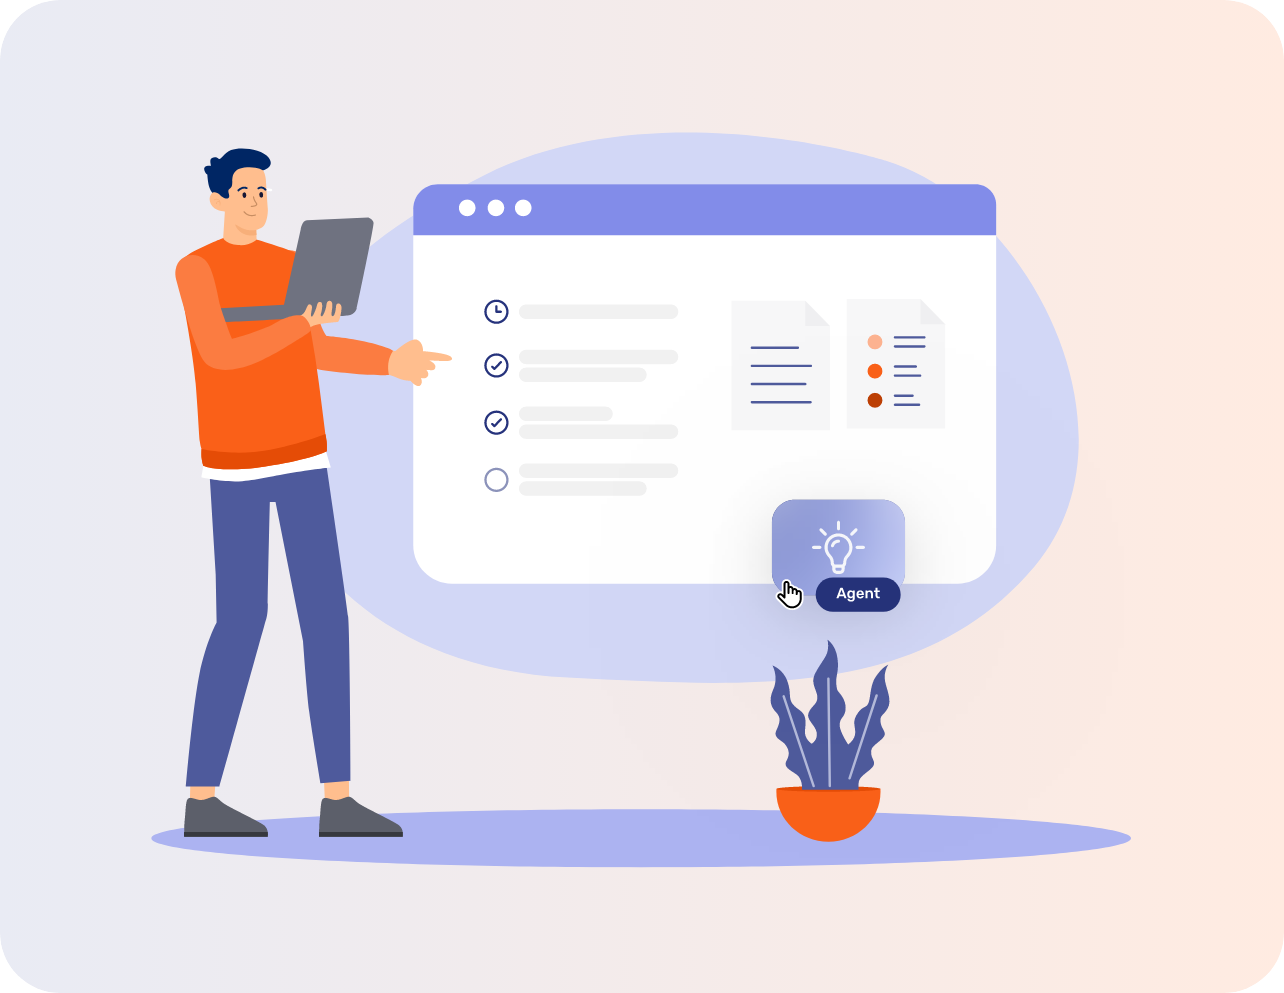
Les tâches en suspens. Un point est ressorti de la réunion ? L'IA peut détecter les tâches à réaliser plus tard et génère automatiquement une to-do.
Surmonter les défis de l'IA générative
Qu'il s'agisse de ChatGPT, de Gemini ou de la nouvelle IA chinoise DeepSeek, l'utilisation de cette technologie suscite indéniablement des inquiétudes.
Sécurité et confidentialité
Les principaux défis sont souvent liés à la sécurité et à la confidentialité, ce qui n'a rien de surprenant. Une enquête de Forrester a révélé que les dirigeants-es du secteur bancaire considèrent la sécurité comme le principal obstacle à la transformation digitale, et que 4 % des responsables de la sécurité financière subissent au moins une attaque par ransomware sur une période d'un an.
Cela doit rester une priorité pour toute institution de services financiers, sans devenir un frein au progrès. Dans un contexte de gestion de fortune, les outils doivent être déployés dans le cadre d'une stratégie d'entreprise globale, avec des garde-fous intégrés au plan et validés par l'équipe sécurité. Il faut éviter que les conseillers-ères utilisent des outils d'IA générative de leur propre chef, sans autorisation préalable, car cela peut provoquer des fuites de données ou d'autres problèmes.
La gestion de fortune et l'AI Act
Un autre défi courant en gestion de fortune est celui de la réglementation. Lorsque des cadres juridiques entrent en vigueur, en particulier au niveau européen, on a souvent l'impression qu'ils vont freiner l'innovation. Or, l'AI Act, introduit en juin 2024, fait un effort concerté pour que ce soit le contraire.
Le texte vise non seulement à « établir des règles harmonisées sur l'intelligence artificielle et à modifier » des réglementations antérieures relatives à l'IA, mais aussi à le faire selon une « approche préparée à l'avenir, permettant aux règles de s'adapter à l'évolution technologique ».
Cette approche constitue en réalité un solide avantage stratégique pour le secteur financier, auquel le texte fait largement référence par rapport à d'autres industries. Les législateurs voulaient éviter de dupliquer le travail, en particulier dans des secteurs très réglementés comme la finance, ce qui signifie que les réglementations existantes peuvent s'appliquer.
Bien sûr, il peut subsister des lacunes et une diligence raisonnable est toujours nécessaire pour garantir le respect des lois, mais il s'agit davantage d'adapter les processus actuels que de réinventer la roue.
Comment les sociétés devraient-elles mettre en œuvre l'IA ?
Le principe général est que l'IA doit servir les humains, et non l'inverse. Cela suppose une participation humaine active. C'est pourquoi de nombreuses limites que le texte fixe à l'IA portent sur la transparence.
Mais cela joue aussi en faveur du secteur de la gestion de fortune, où l'accent est mis sur la relation entre intelligence humaine et intelligence artificielle combinées, plutôt que sur l'une au détriment de l'autre.
Une supervision humaine de tous les outils d'IA peut favoriser la transparence, tout en réduisant au minimum les risques couramment associés à cette technologie.
Maîtriser les risques avec l'IA
Des risques potentiels seront toujours présents dans la gestion de fortune, en particulier lorsque l'IA est impliquée. Pourtant, rien ne justifie qu'ils freinent l'innovation. La meilleure façon d'aborder la gestion des risques avec l'IA est de s'assurer qu'elle est toujours intégrée à des processus centrés sur l'humain, avec un haut niveau de supervision, tout en améliorant l'efficacité.
Prenons l'exemple des portefeuilles d'investissement des client-e-s. Les outils pilotés par l'IA ne doivent pas, à eux seuls, servir à prendre des décisions éclairées sur les portefeuilles, mais ce sont d'excellents outils avancés pour aider à les gérer. Les conseillers-ères et les gestionnaires d'actifs peuvent définir plusieurs règles prédéfinies, selon les préférences personnelles de chaque client-e, sa tolérance au risque et d'autres critères. Le ou la conseiller-ère ou gestionnaire d'actifs peut ensuite examiner les recommandations pour déterminer la meilleure marche à suivre pour le ou la client-e.
En fait, l'un des cas d'usage où les conseillers-ères et gestionnaires d'actifs perçoivent le plus fort impact potentiel est la génération d'alpha, qui vise à obtenir de meilleurs rendements sans risque supplémentaire.
La voie est claire : il est temps d'adopter l'IA dans la gestion de fortune
Pendant presque une décennie, les secteurs fortement réglementés ont hésité à utiliser la technologie cloud. Ce n'était pas à cause de la technologie elle-même ni de craintes liées au stockage des données. C'était parce que la législation a mis longtemps à se construire et que les organisations ne pouvaient pas prévoir ce qu'elles pouvaient ou ne pouvaient pas faire.
Avec l'AI Act, il est clair que l'UE fait tout son possible pour encourager l'innovation dans ce domaine, et les sociétés de gestion de fortune devraient en saisir le potentiel. Le texte pose des limites et d'autres législations, comme le projet de directive sur la responsabilité en matière d'IA, poseront des défis, mais dans l'ensemble, c'est une excellente nouvelle pour le secteur.
Qu'il s'agisse d'améliorer l'efficacité opérationnelle, l'interaction client ou l'engagement client, les cas d'usage de l'IA sont solides aujourd'hui et ne feront que se renforcer. Ils peuvent déjà améliorer la productivité des conseillers-ères tout en renforçant considérablement l'expérience client.
De nombreuses organisations perçoivent cette opportunité et la saisissent, définissant ce faisant l'avenir de la gestion de fortune et du secteur financier. Celles qui se retiennent par peur ou par indécision auront du mal à atteindre les mêmes niveaux de productivité et de croissance.
Demain sera peut-être trop tard. Le moment est venu d'adopter l'IA.


