



À mesure que le paysage de la gestion de fortune évolue, les sociétés de conseil doivent adapter leur approche pour fidéliser leurs client-e-s sur le long terme. Alors que les rendez-vous en personne et les rapports mensuels étaient autrefois la norme pour entretenir de solides relations, les client-e-s d'aujourd'hui attendent davantage de leurs conseillers-ères financiers-ères.
Leurs attentes précises sont variées et dépendent de l'évolution démographique, de nouvelles approches de l'investissement, des préoccupations de sécurité et des préférences de communication. Un thème commun se retrouve toutefois au cœur de tout cela : la confiance.
Quels défis de fidélisation les conseillers-ères rencontrent-ils ?
En tant que secteur, la gestion de fortune a bénéficié ces dernières années d'un taux de fidélisation élevé, avec un record historique de 94,6 % en 2020. La décennie précédente avait été marquée par la croissance, et les client-e-s étaient heureux-ses de rester auprès de leurs conseillers-ères tant qu'elle durait.
En 2022, toutefois, le paysage a commencé à changer. Comme l'a formulé McKinsey, « l'année 2022 a apporté son lot de mauvaises nouvelles économiques, du ralentissement de la croissance à une forte inflation, en passant par la baisse des marchés d'actions et d'obligations ».
En période de croissance économique plus lente, les sociétés doivent redoubler d'efforts pour maintenir leurs relations avec les client-e-s. Une statistique souvent citée de Bain & Company montre qu'en augmentant de 5 % la fidélisation des client-e-s, les entreprises peuvent accroître leurs profits de 25 à 95 %, selon le secteur. De la même manière, une hausse de l'attrition peut avoir des conséquences tout aussi dévastatrices.
Maintenant que le contexte change, les gestionnaires de fortune doivent redoubler d'efforts pour conserver la confiance de leurs client-e-s. La sécurité d'une décennie de croissance régulière s'estompe : où les conseillers-ères doivent-ils donc concentrer leurs efforts ?
5 %
de fidélisation
client en plus

25 à 95 %
de profits
en plus
L'évolution des attentes démographiques
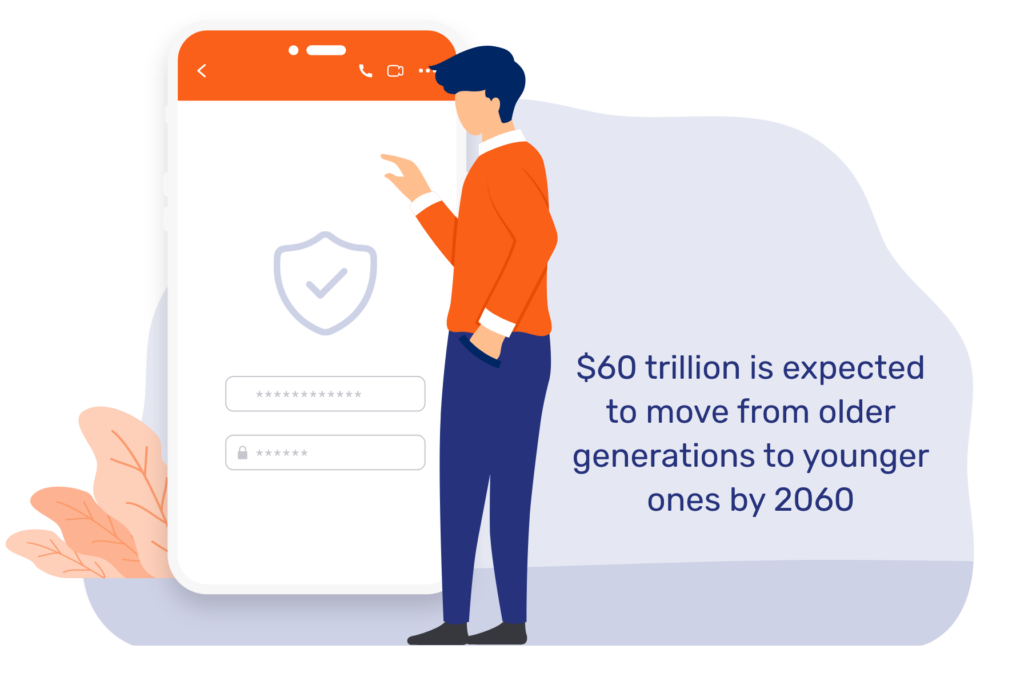
Prenons le grand transfert de richesse, par exemple : environ 60 000 milliards de dollars devraient passer des générations plus âgées aux plus jeunes d'ici 2060. Alors qu'autrefois les sociétés de gestion de fortune pouvaient compter sur les loyautés familiales existantes pour assurer une transition en douceur, ce n'est plus le cas.
Des études montrent que 80 % des millennials effectuent leurs propres recherches pour trouver de nouveaux-elles gestionnaires de fortune dès qu'ils et elles reçoivent leur héritage. Les liens familiaux cèdent le pas devant des offres dotées de produits digitaux et mobiles plus riches et de solides expériences de service.
Des décisions d'investissement fondées sur l'éthique
Ce n'est pas seulement la démographie qui change : la manière dont les client-e-s prennent leurs décisions d'investissement évolue aussi. Parmi les HNWI (particuliers à très haut patrimoine) de moins de 40 ans, 39 % des personnes interrogées ont déclaré qu'elles demanderaient un score ESG avant de prendre une décision d'investissement. C'était aussi le cas pour 43 % des personnes ultra-HNWI.
Cela ne signifie pas que la performance des investissements n'a pas d'importance : elle en a, 42 % des investisseurs-euses déclarant qu'une performance positive est la principale raison pour laquelle ils et elles envisageraient un investissement ESG. Malgré tout, pouvoir proposer un éventail plus large d'opportunités d'investissement éthiques est indubitablement nécessaire pour rester compétitif. De plus, les client-e-s souhaitent être tenu-e-s informé-e-s en continu de l'impact de leurs investissements dans des contextes durables.
L'omniprésente question de la conformité
Bien sûr, la sécurité n'est jamais très loin des préoccupations des client-e-s de la gestion de fortune, d'autant que les cyberattaques et les violations de données se multiplient. Les régulateurs financiers s'en préoccupent également et se montrent plus stricts dans l'application des règles de conformité, en particulier concernant les communications avec les client-e-s.
L'an dernier, le Wall Street Journal a rapporté que onze des plus grandes banques et sociétés de courtage au monde avaient dû payer collectivement 1,8 milliard de dollars en raison d'une conformité réglementaire insuffisante. Si des conseillers-ères contournent ces règles en raison des préférences de canal de leurs client-e-s, le coût d'une violation de données qui en résulterait peut avoir de lourdes conséquences en termes de réputation, sans parler des répercussions financières.
Instaurer la confiance grâce à l'expérience de service
Tous les défis ci-dessus peuvent être surmontés en effectuant le travail de diligence en coulisses et en offrant une expérience de service qui dépasse les attentes des client-e-s. Autrement dit, il faut un changement stratégique dans le fonctionnement des sociétés pour s'adapter aux réalités d'aujourd'hui.
En termes de perception client, l'un des éléments les plus importants est sans doute la qualité de l'expérience de service. Prenons l'essor des applications mobiles ou des portails client digitaux dans les services financiers : ils sont passés du statut de joli « gadget » à celui d'outil principal des investisseurs-euses pour gérer leurs avoirs. Tout, des informations de portefeuille au suivi de la documentation fiscale, doit y figurer. Au total, 72 % des millennials utilisent leur téléphone mobile pour accéder aux informations de leur compte.
Les caractéristiques d'une expérience de service solide
Dans ce contexte, les caractéristiques d'une expérience de service solide deviennent importantes. Plusieurs axes méritent l'attention.
La personnalisation comme stratégie d'engagement
Aujourd'hui, personnaliser signifie adapter les offres de produits à chacun-e sur la base d'analyses de données. Mais les données ne suffisent pas à elles seules. Elles doivent aussi reposer sur une base d'efficacité, en s'appuyant sur la Conversational AI et d'autres outils d'automatisation pour réduire les tâches administratives hors cœur de métier et augmenter le temps productif en contact avec les client-e-s. Avec un service plus efficace et personnalisé, les conseillers-ères peuvent bâtir la relation et l'engagement.
Cette question de l'engagement client ne doit pas être sous-estimée. Elle est même en train de supplanter la satisfaction client comme indicateur de réussite globale. Il existe une forte corrélation entre engagement et rentabilité, ce qui fait de ce sujet un axe clé pour les conseillers-ères.
Une messagerie sécurisée, conforme et pratique
Comme indiqué, concilier conformité réglementaire et commodité est un défi croissant pour les sociétés de gestion de fortune. Pour le relever, il faut adopter des solutions de messagerie sécurisée qui reprennent et améliorent les applications de messagerie populaires.

Secure Messenger est un point de contact naturel pour les interactions entre client-e-s et conseillers-ères et reste disponible même dans des environnements restreints. De plus, il dispose de capacités d'enregistrement automatique et de chiffrement pour respecter les exigences de conformité.
La vraie valeur de Secure Messenger réside dans sa commodité : les client-e-s interagissent sur des canaux familiers, comme ils et elles le préfèrent. Cependant, contrairement à des applications comme WhatsApp ou Facebook Messenger, Secure Messenger offre une expérience omnicanale complète.
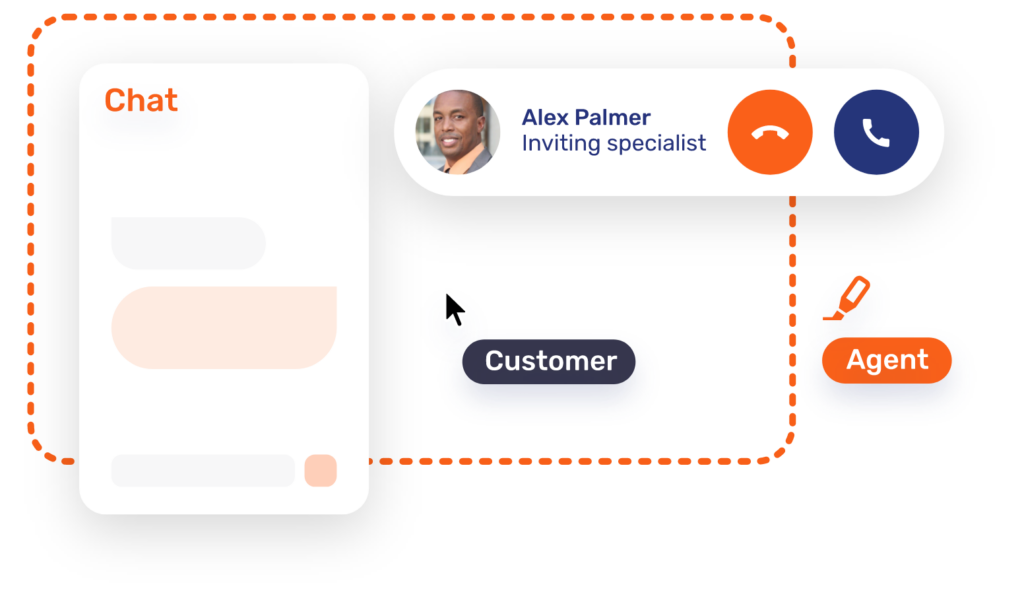
Pour des plans ou des conversations financières plus approfondis, client-e-s et conseillers-ères peuvent passer à des sessions de Co-Browsing et collaborer en temps réel.
Instaurer la confiance grâce à la centralité client avec Unblu
Dans l'ensemble, les investisseurs-euses recherchent la simplicité dans toutes leurs interactions de gestion de fortune et dans leurs relations avec leurs conseillers-ères. La qualité des conseils financiers ou en investissement qu'ils et elles reçoivent doit être délivrée par un modèle de service à la hauteur de leurs attentes. Une communication médiocre ou des mises à jour peu fréquentes peuvent nuire à la satisfaction et faire baisser les taux de fidélisation.
C'est cela, avant tout, qui créera un sentiment de confiance. Une offre de produits complexe et des processus répétitifs les rebuteront, en particulier si leurs investissements actuels ne performent plus comme avant.
Si les sociétés de gestion de fortune ont devant elles d'importants défis stratégiques, offrir une expérience client fluide contribuera grandement à instaurer la confiance et à garantir la fidélisation.
Envie d'en savoir plus ?
Contactez-nous dès aujourd'hui pour plus d'informations ou pour planifier une démo



