



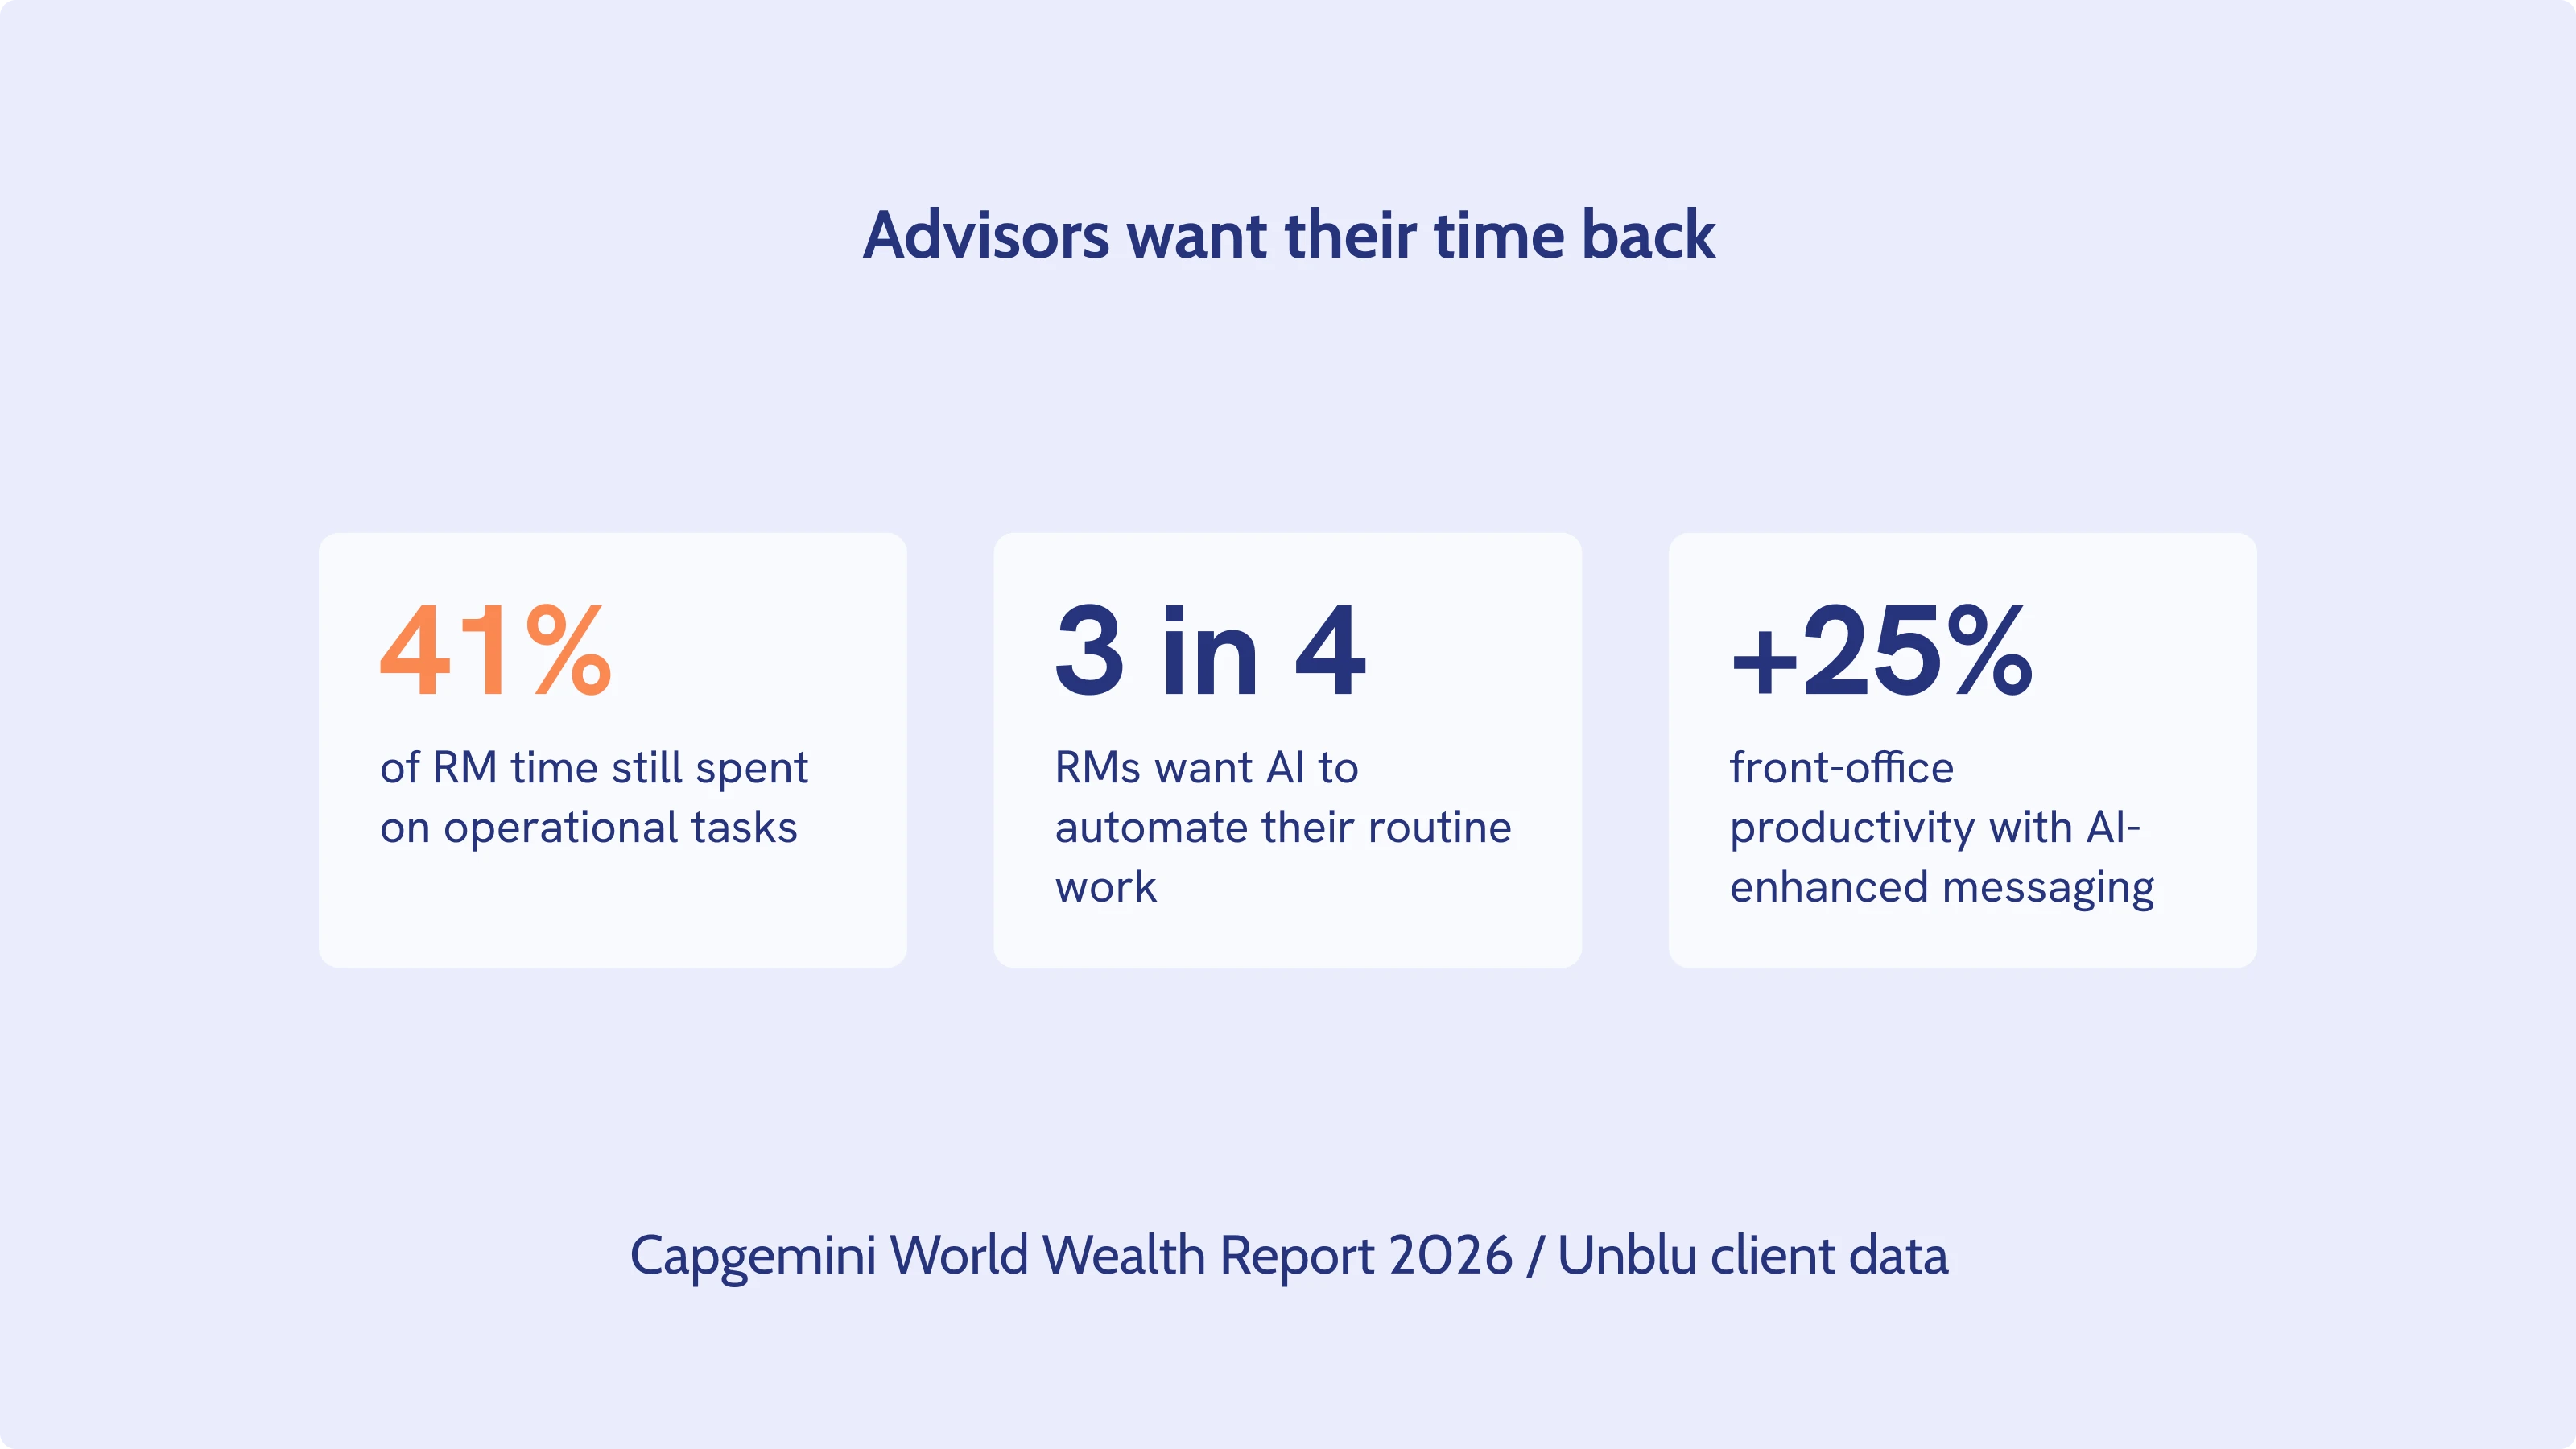
Trois quarts des relationship managers souhaitent désormais des systèmes dopés à l'IA pour automatiser leur travail de routine, selon le World Wealth Report 2026 de Capgemini. Ce n'est peut-être pas surprenant, puisque le même rapport constate que 41 % du temps d'un-e conseiller-ère est encore absorbé par des tâches opérationnelles plutôt que par les client-e-s.
Le fait est que les relationship managers croulent sous l'administratif et veulent que la technologie survendue aux consommateurs-trices depuis dix ans serve enfin à quelque chose pour eux.
La gestion de fortune débat depuis des années pour savoir si l'intelligence artificielle (IA) remplacera les conseillers-ères financiers. Ce débat est en grande partie tranché. Pour faire simple : non, et les données qui le confirment s'accumulent.
La question plus utile aujourd'hui est la suivante : où l'IA fait-elle réellement gagner du temps à un-e conseiller-ère financier-ère aujourd'hui, où introduit-elle un vrai risque si elle est déployée à la légère, et qu'est-ce qui a changé récemment côté réglementation que les établissements doivent connaître avant de bâtir une feuille de route 2027 sur une échéance dépassée ?
Où l'IA aide vraiment les conseillers-ères en gestion de fortune aujourd'hui
L'IA aide les conseillers-ères dans plusieurs domaines.
Récupérer du temps sur le travail opérationnel
Cette charge opérationnelle, le type de travail qui ne demande pas de jugement mais doit simplement être fait, est précisément là où l'IA crée le retour le plus immédiat. Les données des client-e-s d'Unblu montrent qu'un support de messagerie et de SMS renforcé par l'IA peut augmenter la productivité du front office de 25 % et libérer 5 à 10 % de temps supplémentaire pour le travail auprès des client-e-s plutôt que pour l'administratif.
Ce n'est pas un gain d'efficacité marginal : sur un portefeuille de plus de 100 client-e-s, c'est la différence entre un-e conseiller-ère qui a le temps d'entretenir les relations qui comptent et un-e conseiller-ère perpétuellement en retard.
L'onboarding client grâce au traitement documentaire piloté par l'IA
L'onboarding est souvent le point le plus riche en frictions de toute la relation client. C'est le moment où un établissement gagne ou perd la confiance. Automatiser l'extraction des données des relevés financiers, des contrats et des documents de conformité supprime des heures de vérification manuelle qui grignoteraient autrement la semaine d'un-e conseiller-ère.
C'est l'effet qu'a constaté CMB Monaco, qui a fait état d'une hausse de 25 à 35 % de l'efficacité de l'onboarding après le déploiement de Secure Messenger. Les vérifications Know Your Customer (KYC) et de lutte contre le blanchiment d'argent (AML) (contrôles d'identité, détection de la fraude et filtrage) sont des candidats naturels au même traitement. Elles sont plus rapides pour le ou la client-e, et allègent la charge de conformité de l'établissement qui les mène.
La collaboration en temps réel change la nature du conseil
Lorsqu'un-e client-e pose une question en pleine conversation, le-la conseiller-ère financier-ère qui peut fournir immédiatement une réponse exacte et approuvée par l'établissement paraît catégoriquement plus compétent-e que celui ou celle qui doit dire « je reviens vers vous ».
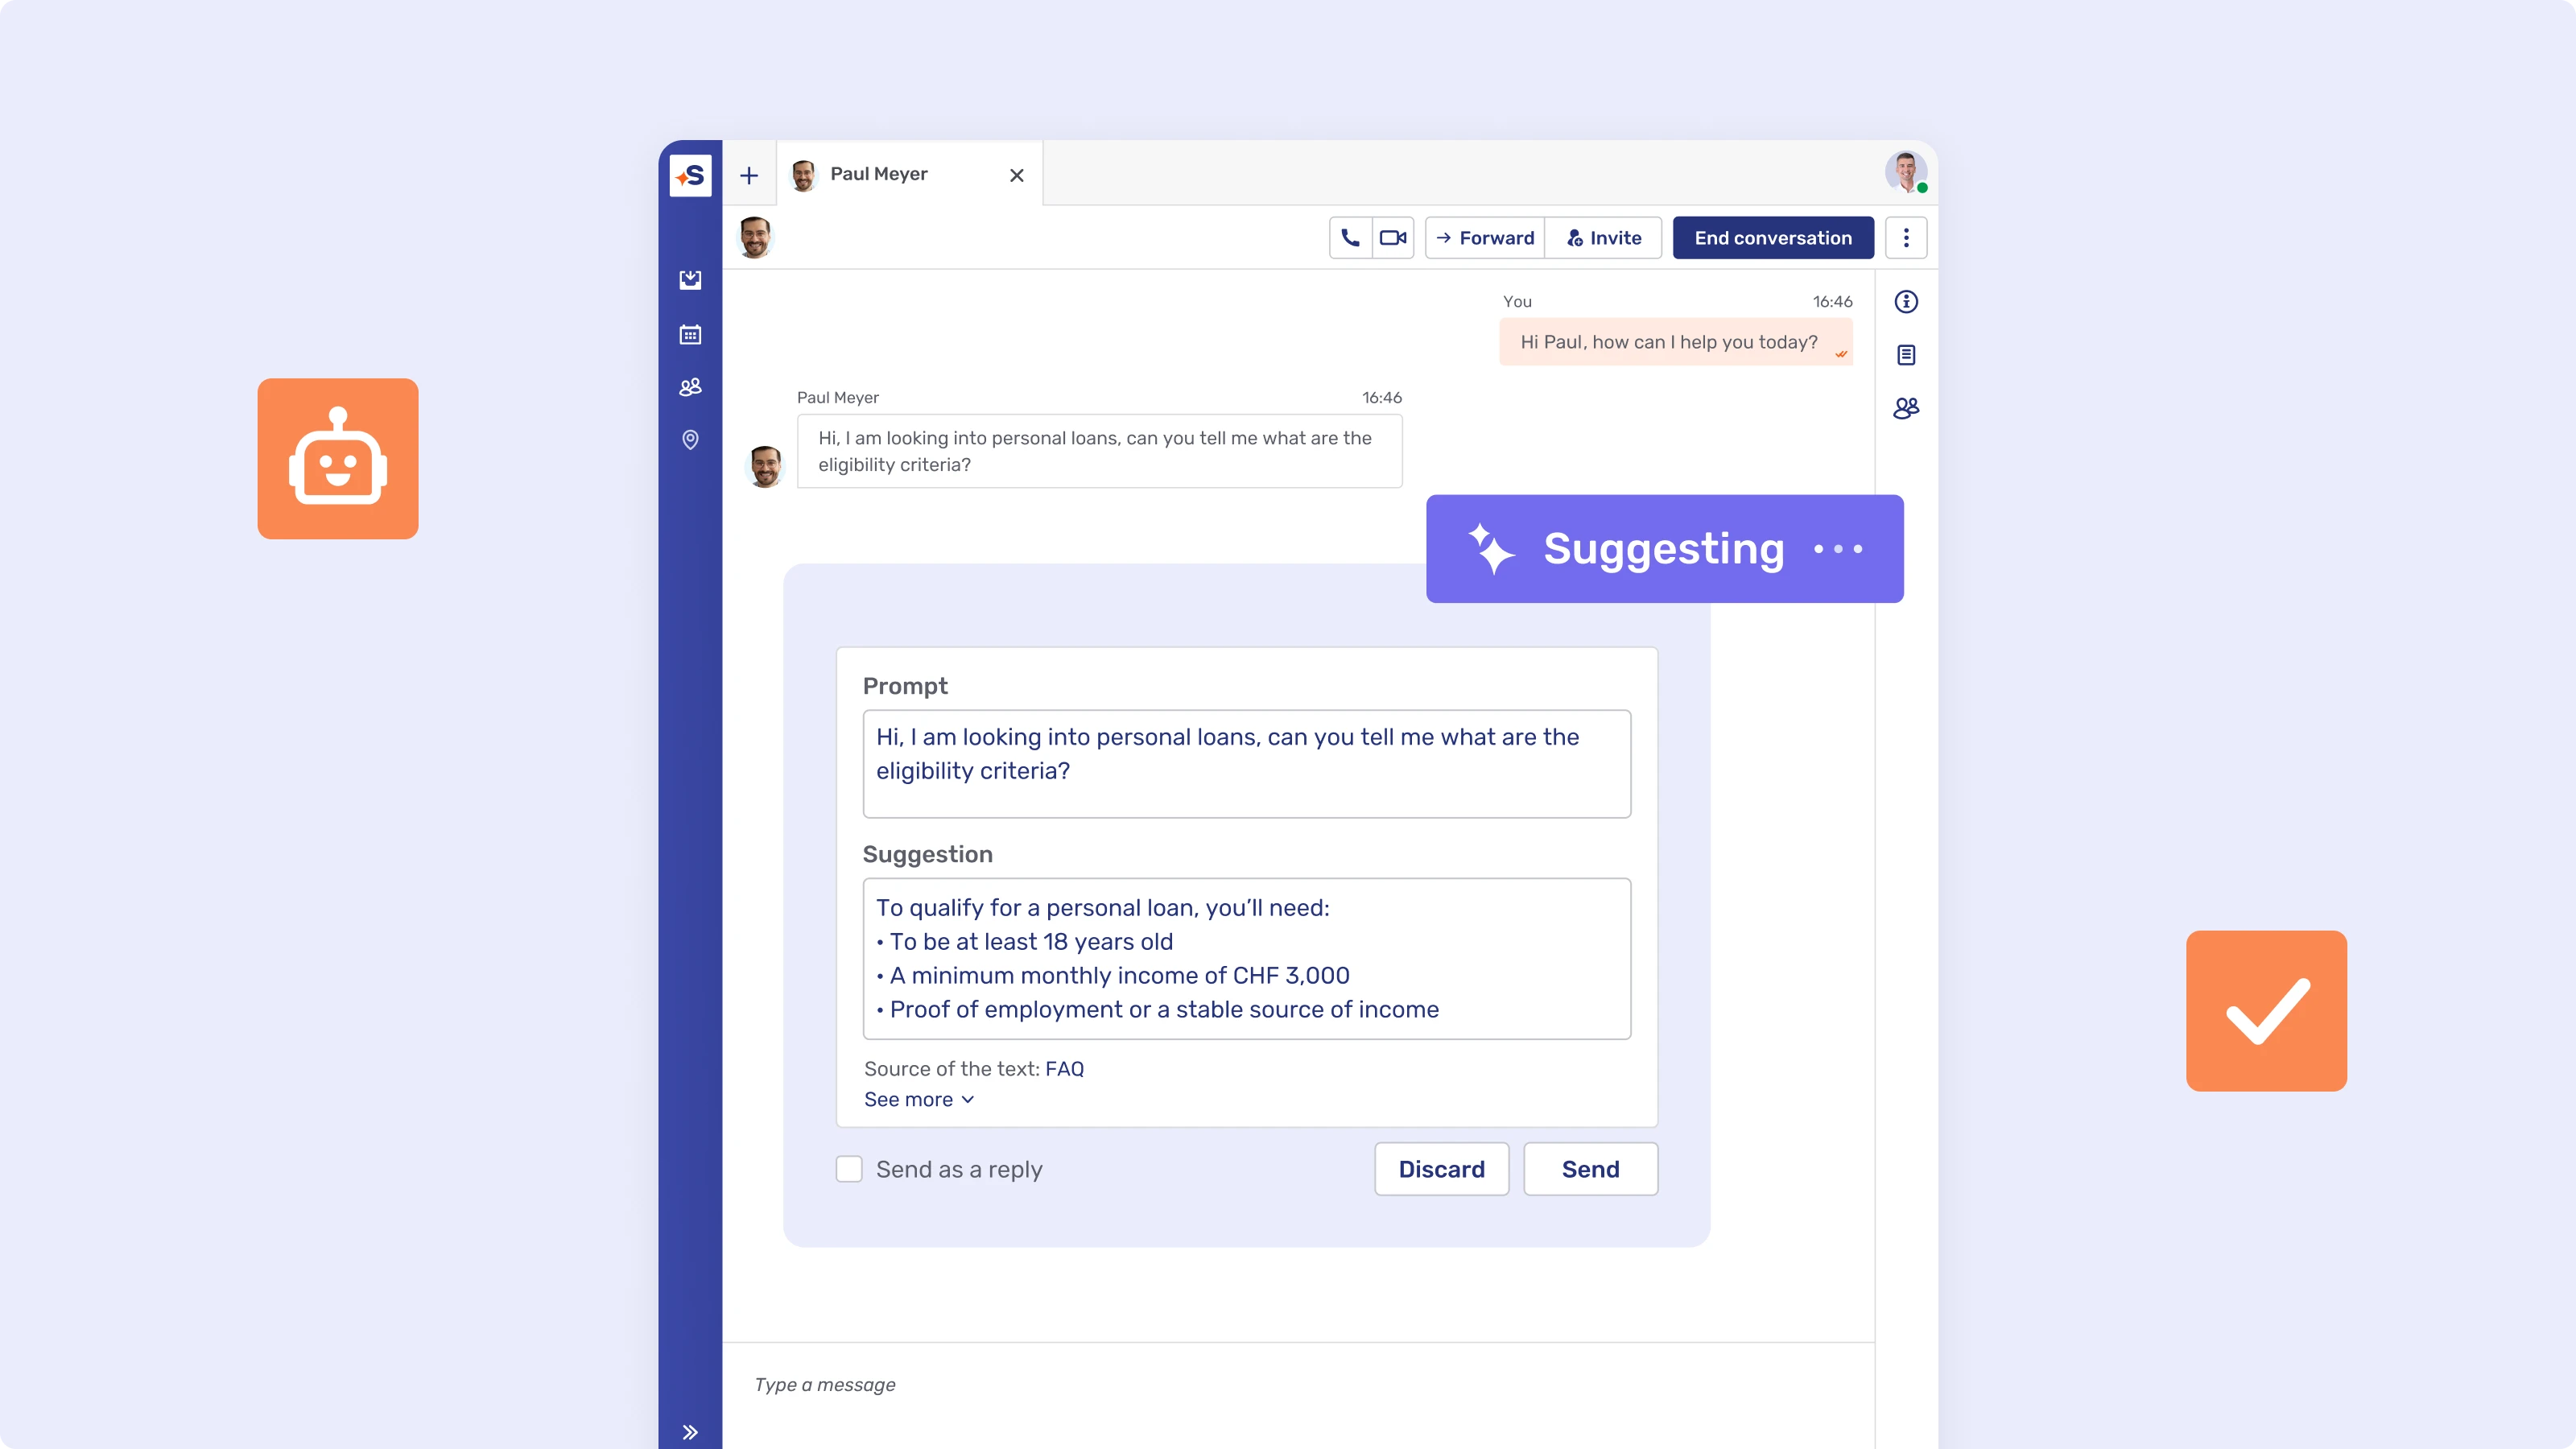
L'IA générative, qui s'appuie sur le traitement automatique du langage naturel pour puiser dans le système de gestion de la relation client et la base de connaissances de l'établissement plutôt que sur l'internet ouvert, peut rédiger une réponse suggérée. Le-la conseiller-ère la relêve et la modifie ensuite dans son propre espace de travail RM avant qu'elle soit envoyée au ou à la client-e.
Les mêmes outils alimentés par l'IA peuvent aussi générer automatiquement des résumés de réunion et de transcription après un appel client, évitant la rédaction manuelle qui absorbait auparavant les vingt minutes suivantes de la journée d'un-e conseiller-ère. KPMG a constaté que les conseillers-ères qui bénéficient de ce type de support peuvent consacrer jusqu'à 58 % de leur temps au travail auprès des client-e-s, plutôt qu'à chercher dans la documentation pendant un appel.
Pourquoi les robo-advisors n'ont pas remplacé les conseillers-ères humain-e-s
La vieille crainte d'être remplacé-e est tenace. Mais rien ne la justifie.
La confiance ne se transfère pas à un algorithme
Un-e représentant-e d'une grande banque privée l'a dit simplement lors d'un entretien avec Unblu : « C'est en période de crise que se construit l'essentiel de la confiance d'une relation. Si vous êtes là pour vos client-e-s avec les bonnes réponses, ils ne l'oublient pas. »
C'est un sentiment qu'un algorithme de rééquilibrage de portefeuille ne peut pas reproduire, aussi sophistiqué que soit le modèle sous-jacent. Les client-e-s attendent bien des expériences digitales à la hauteur de ce qu'ils obtiennent ailleurs avec la technologie grand public : 68 % attendent de l'expérience digitale de leur gestionnaire de fortune qu'elle égale celle des grandes entreprises technologiques, selon LSEG. Mais attendre une bonne application n'est pas la même chose que vouloir confier des décisions de conseil financier et de planification financière à un logiciel. C'est aussi pourquoi l'engagement client du-de la conseiller-ère financier-ère revient toujours au temps et à l'attention, pas seulement au choix du canal.
L'approche de CMB Monaco le montre en pratique
Plutôt que de présenter l'IA ou les canaux digitaux comme un substitut au robo-advisor, CMB Monaco a bâti une communication digitale sécurisée comme un canal premium, piloté par le-la conseiller-ère : la technologie soutient la relation, elle ne remplace pas la personne qui la gère. L'établissement visait 60 % d'adoption du canal sécurisé sur cette base, en traitant la couche digitale comme un prolongement d'un service haut de gamme et non comme une mesure d'économie. Cette logique d'augmentation plutôt que de remplacement est le schéma commun à tous les établissements qui y parviennent, pas seulement CMB Monaco.
Que doivent maîtriser les établissements avant de déployer l'IA ?
L'IA doit être déployée avec soin, et toujours avec des humains dans la boucle. Voici comment faire.
Sécurité, confidentialité des données et supervision humaine font partie du cahier des charges
Une réponse suggérée par un modèle n'est sûre que si un humain la relêve avant qu'elle parvienne au ou à la client-e, et si chaque interaction est journalisée pour l'audit. L'automatisation de la conformité et l'analyse prédictive (identifier quelles conversations risquent de nécessiter un contrôle de conformité avant leur envoi, et non évaluer la tolérance au risque d'investissement d'un-e client-e) sont les cas d'usage d'évaluation du risque opérationnel qui ont leur place dans cette couche.
Les établissements qui y parviennent traitent l'IA comme un outil qui fonctionne dans l'environnement contrôlé de la banque, avec la conformité réglementaire intégrée au flux de travail plutôt que greffée après coup, et jamais comme un outil autonome qu'un-e conseiller-ère adopterait sans l'aval de l'IT et de la conformité. C'est la même discipline que celle d'une transformation digitale réussie de la banque privée en général : la gouvernance d'abord, les fonctionnalités ensuite.
Le calendrier réglementaire vient de s'allonger, mais il n'est pas ouvert indifféremment
L'échéance de conformité « haut risque » de l'AI Act européen, initialement fixée au 2 août 2026, a été repoussée au 2 décembre 2027 pour les systèmes autonomes (et à août 2028 pour l'IA intégrée à des produits déjà réglementés), après l'adoption formelle du Digital Omnibus on AI, entré en vigueur en juillet 2026, la Commission européenne ayant elle-même reconnu que les normes techniques nécessaires à la conformité des établissements n'étaient pas prêtes à temps.
Cela offre un peu de répit, mais c'est un report, pas une annulation, et les établissements qui y voient une raison de déprioriser la gouvernance de l'IA aujourd'hui devront se débattre dans dix-huit mois dans la même course que ce report visait à éviter. La direction n'a pas changé : transparence, traçabilité et supervision humaine, quel que soit le moment où le compte à rebours s'écoulera réellement.
À quoi cela ressemble dans des projets concrets
Le Secure Messenger de CMB Monaco
CMB Monaco a bâti la logique des canaux proches de l'IA comme une offre premium. Au-delà du chiffre de 60 % d'adoption du canal sécurisé déjà mentionné, le cadrage de l'établissement lui-même est instructif : plutôt que d'interdire les applications grand public que les client-e-s utilisaient déjà de façon informelle, il a donné aux conseillers-ères quelque chose de meilleur et pleinement conforme pour les remplacer. (Lire l'étude de cas CMB Monaco →)
Le Suggestion Support de BPER Banca
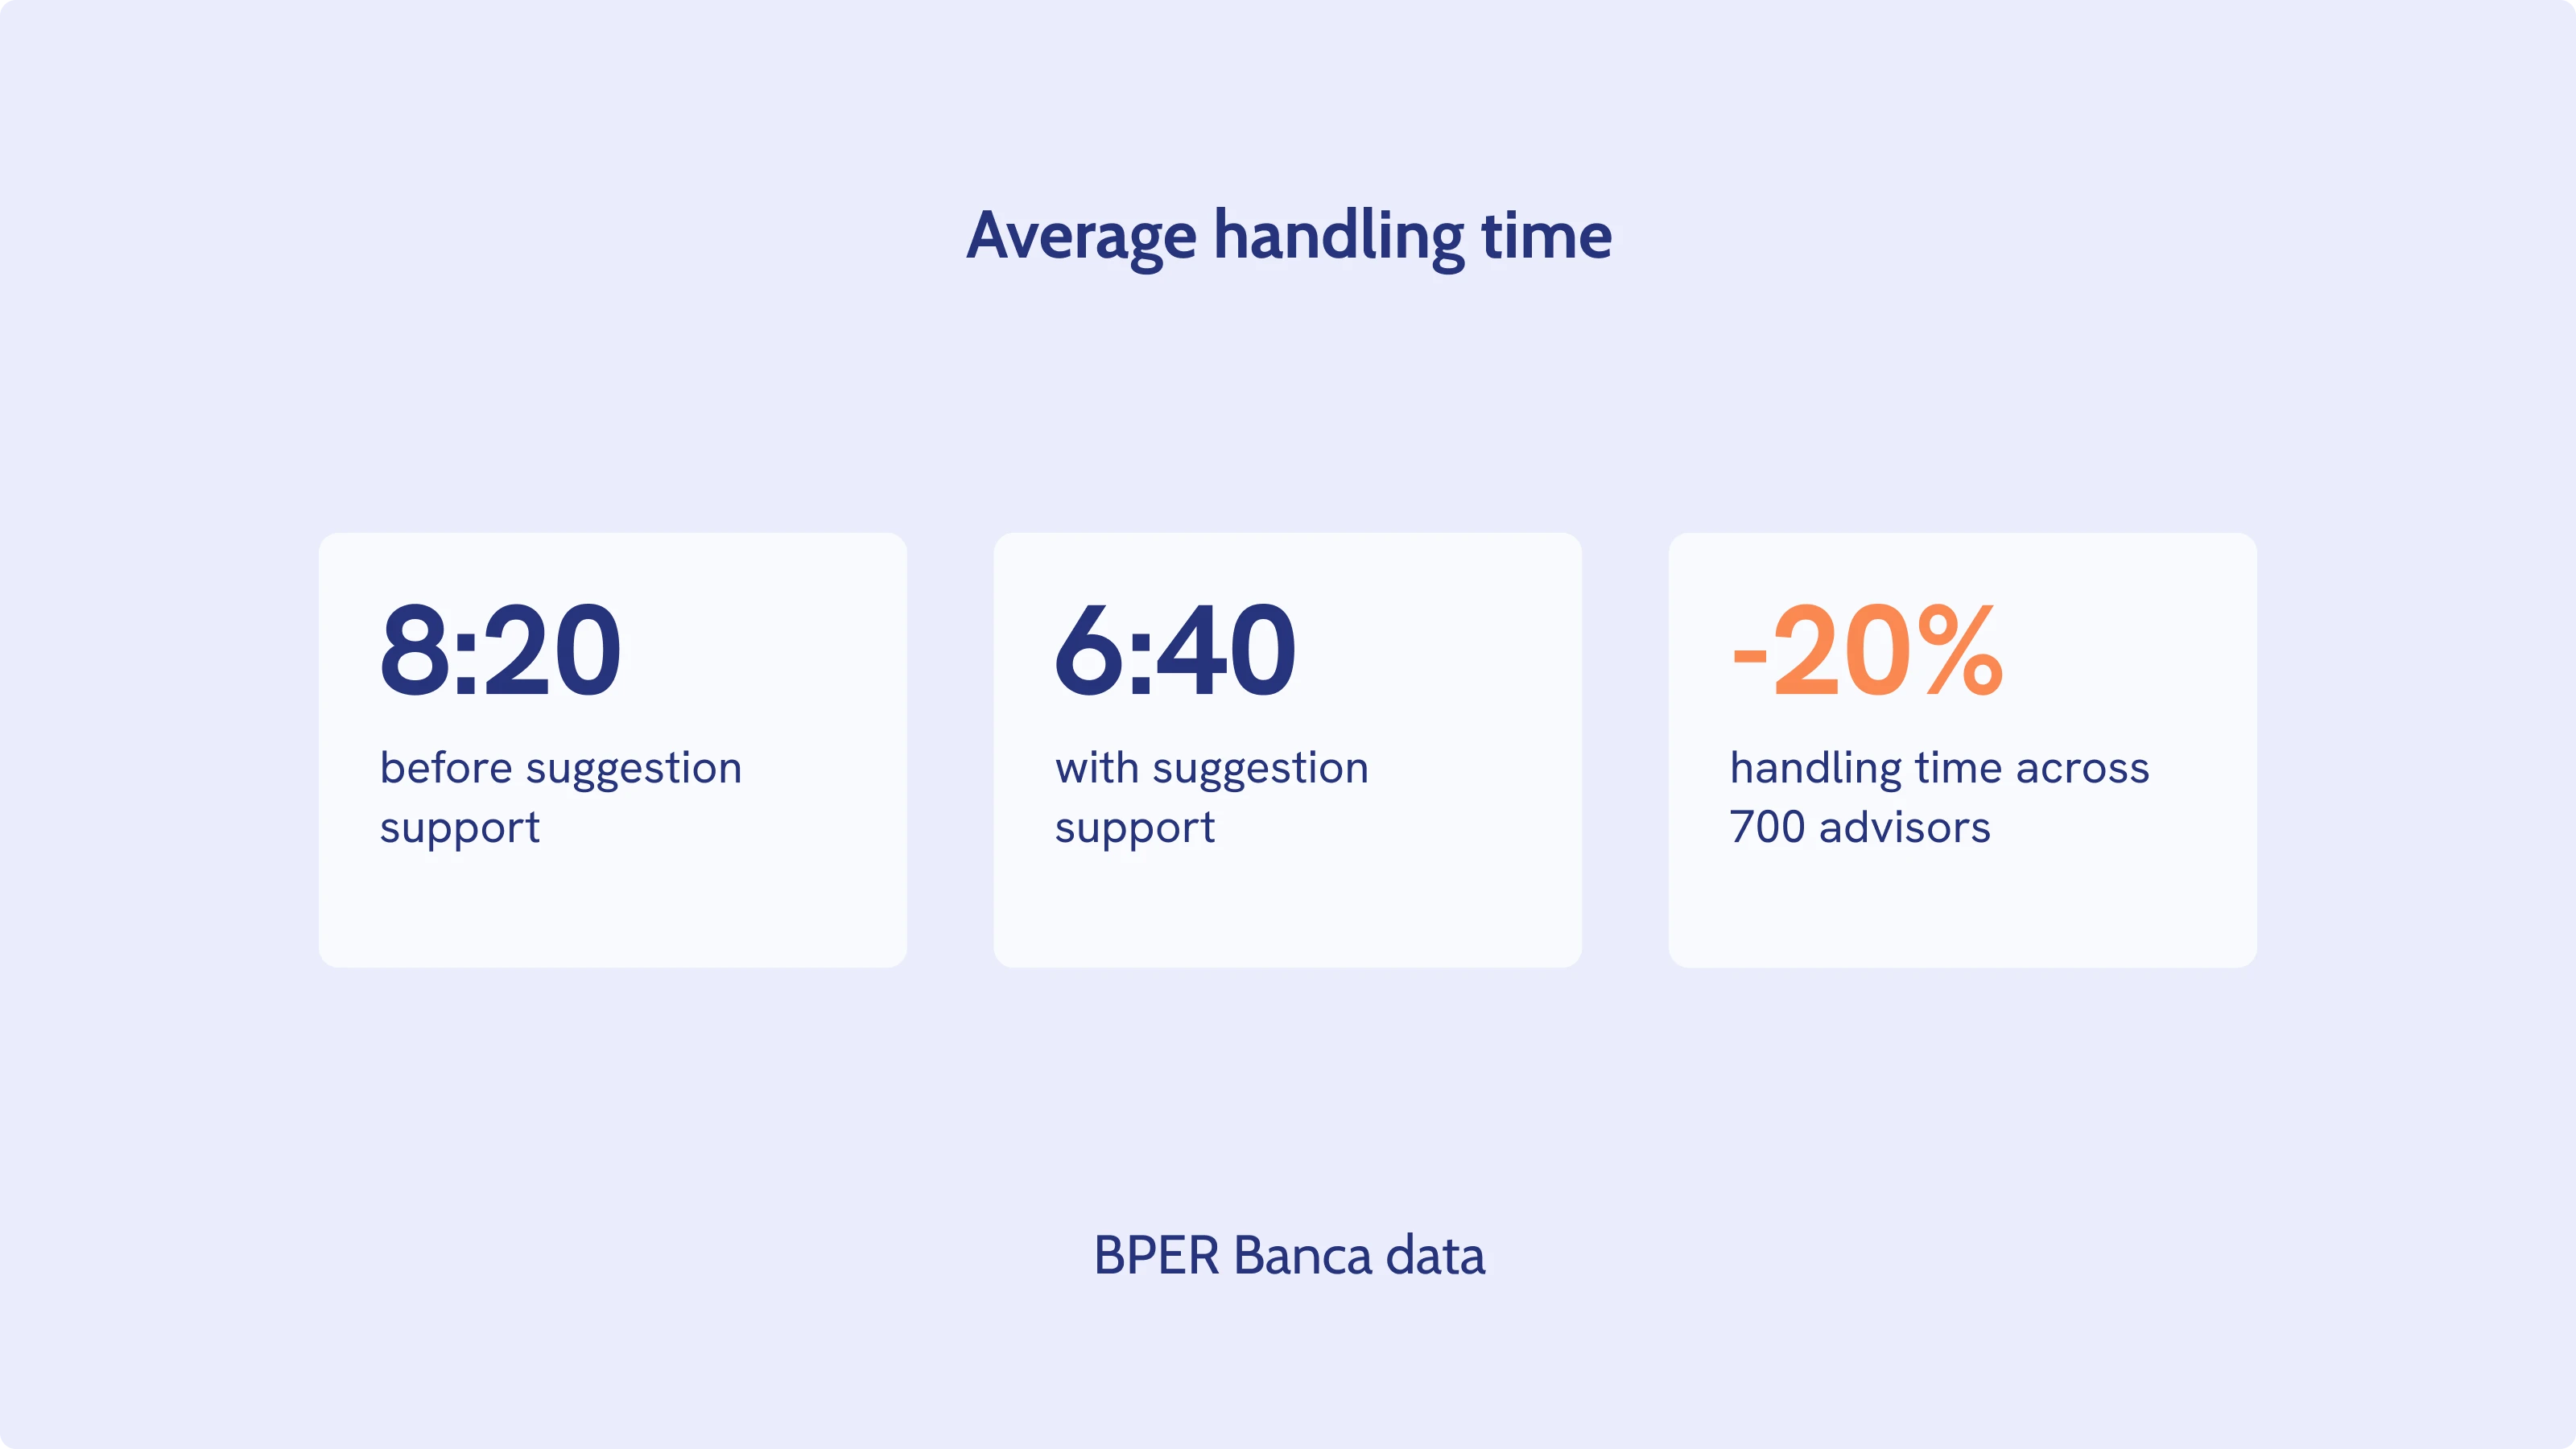
BPER Banca a mis le Suggestion Support à disposition de 700 conseillers-ères, avec un résultat d'efficacité mesurable. La banque italienne a déployé le Suggestion Support d'Unblu, qui fournit aux conseillers-ères des suggestions de réponse générées par l'IA à partir de la base de connaissances approuvée de la banque pendant les conversations client en direct. La durée moyenne de traitement a baissé de 20 %, passant de 8 minutes 20 secondes à 6 minutes 40 secondes, une réduction significative à l'échelle de 700 conseillers-ères qui mènent des interactions client chaque jour. (Découvrez-en plus sur les cas d'usage de l'IA conversationnelle en banque.)
Des outils de conseil digitaux proches de l'IA
Une banque privée mondiale a déployé des outils de conseil digitaux proches de l'IA auprès de plus de 300 relationship managers dans 8 pays. C'est une illustration utile de ce que « l'IA à grande échelle dans un environnement réglementé » exige réellement : une gouvernance cohérente entre les juridictions, et pas seulement un pilote sur un seul marché. Ce déploiement a réduit de 40 % la charge de travail des RM et du back office, preuve que l'argument d'efficacité du conseil assisté par l'IA tient bien au-delà de la preuve de concept.
Le changement qui compte
L'opposition robo-advisor contre conseiller-ère humain-e a toujours été une distraction. Le vrai changement est plus discret : l'IA reprend le travail opérationnel qui absorbait 41 % de la semaine d'un-e conseiller-ère, libérant ce temps pour les décisions de jugement et la construction de relations pour lesquelles un-e client-e paie réellement une banque privée. Les établissements qui obtiennent des résultats (CMB Monaco, BPER Banca, les banques privées mondiales qui déploient cela auprès de centaines de relationship managers) n'utilisent pas l'IA pour remplacer les conseillers-ères financier-ère-s. Ils l'utilisent pour que leurs meilleur-e-s conseillers-ères consacrent leur temps aux parties du métier que seul un humain peut accomplir.
Secure Messenger et Suggestion Support d'Unblu sont conçus pour les établissements de services financiers selon ce principe : l'IA rédige, un-e conseiller-ère relit, et chaque interaction reste dans l'environnement conforme et auditable de la banque, disponible en cloud, en cloud souverain suisse ou en déploiement on-premise.



