


En 2026, la gestion de fortune se définit par un changement fondamental dans la façon dont les relations client sont construites, gérées et entretenues. La performance compte toujours, mais elle ne suffit plus.
Les sociétés les plus en pointe passent d'outils fragmentés et de modèles de service réactifs à des expériences orchestrées, pilotées par l'intelligence, qui associent personnalisation, sécurité et expertise humaine à grande échelle.
De l'intelligence client unifiée à l'IA agentique, en passant par l'engagement mobile-first et la confiance digitale, les tendances de l'année convergent vers un seul impératif : les conseillers-ères doivent pouvoir agir avec plus de contexte, de confiance et de pertinence à chaque moment qui compte.
Les tendances suivantes montrent comment les leaders du secteur opèrent cette transition.
1. L'émergence du « Unified Client Brain »
En 2026, la gestion de fortune dépasse résolument les modèles de données fragmentés pour aller vers ce que de nombreux dirigeants-es décrivent désormais comme le « Unified Client Brain ». Au lieu de s'appuyer sur des CRM, des systèmes de portefeuille et des outils d'engagement déconnectés, les sociétés consolident signaux comportementaux, sentiment de marché et indicateurs de cycle de vie dans une couche d'intelligence unique, pilotée par l'IA.
Ce changement d'architecture marque le passage d'une analyse tournée vers le passé à une compréhension continue et en temps réel du ou de la client-e. Comme l'a souligné Oliver Wyman, un Unified Client Brain permet aux sociétés d'offrir une véritable personnalisation à grande échelle, non par une segmentation statique, mais par une interprétation dynamique des intentions, du contexte et des opportunités. Il en résulte une transition du reporting réactif vers une orchestration proactive et à forte valeur humaine de la relation client.
Ce que cela signifie pour les gestionnaires de fortune :
- Aller au-delà du CRM traditionnel
Les profils client doivent désormais intégrer des données d'interaction digitale en temps réel (conversations par chat, Co-Browsing, signaux de sentiment issus de la vidéo) et les alimenter directement dans les moteurs d'analyse et de décision.
- Orchestrer des parcours digitaux, pas des points de contact
Le Unified Client Brain permet aux sociétés d'identifier les « moments de vérité » à forte valeur et de déclencher une intervention humaine au bon moment, tout en automatisant les activités courantes comme le suivi et le rééquilibrage de portefeuille. Les conseillers-ères s'engagent là où ils et elles apportent le plus de valeur ; la technologie s'occupe du reste.
Cette tendance pose les bases d'un modèle de gestion de fortune plus réactif, évolutif et centré sur la relation, dans lequel chaque interaction est informée, intentionnelle et sensible au contexte.
2. Stratégies d'investissement alternatives
D'ici 2048, on estime que 83 500 milliards de dollars de patrimoine seront transmis aux jeunes générations, en particulier aux personnes des générations X, Y (milléniaux) et Z, considérées comme les « HNWI de la nouvelle génération ».
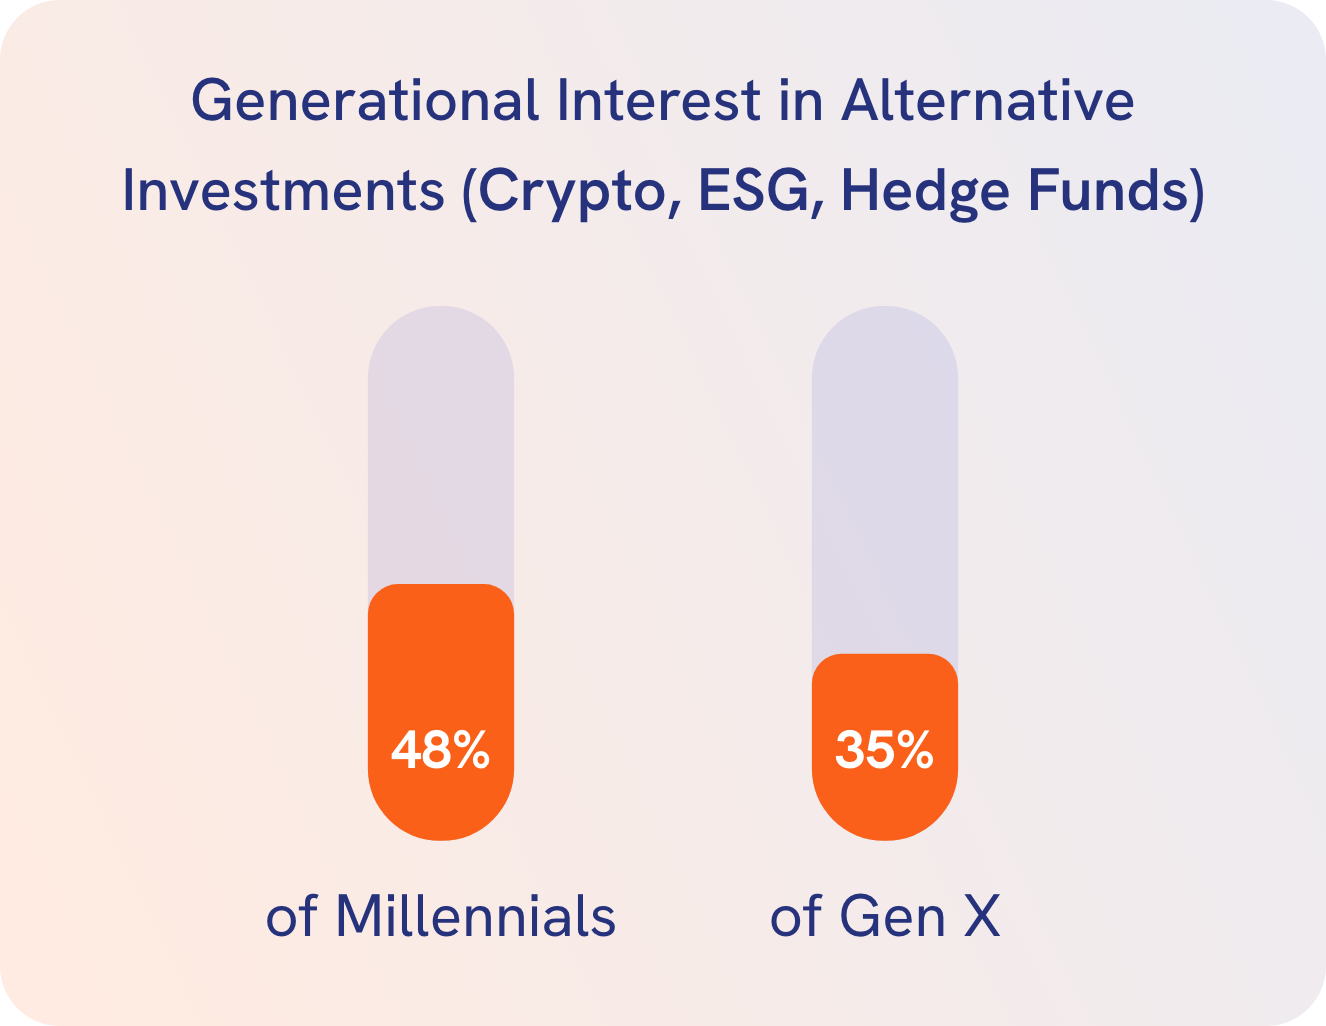
Les détenteurs-trices de patrimoine des générations X et Y manifestent un intérêt croissant pour les cryptomonnaies, les investissements ESG, les hedge funds et d'autres options similaires : 48 % des milléniaux et 35 % de la génération X disent vouloir aborder les investissements en crypto avec leurs conseillers-ères financiers-ères.
Pour les sociétés de gestion de fortune, s'adapter à cette nouvelle réalité signifie s'aligner sur les « aspirations des bénéficiaires », comme le formule le rapport de tendances de Capgemini. Nous assistons ainsi à une nouvelle tendance : les sociétés de gestion de fortune adaptent leur offre aux jeunes générations. Cela passe par « le conseil digital et l'adaptation des stratégies d'investissement aux intérêts variés des nouveaux héritiers-ères ».
3. Des attentes de service de plus en plus sophistiquées
La performance des investissements reste une attente fondamentale, mais en 2026, elle n'est plus le principal moteur de la satisfaction client. La personnalisation et la qualité de service sont devenues les principaux facteurs de différenciation dans l'expérience de gestion de fortune. Le comportement des client-e-s a changé : ils et elles attendent désormais des interactions opportunes, pertinentes et sur mesure, qui allient la commodité du digital et un conseil humain de confiance.
Ces attentes traversent les profils démographiques et les segments de patrimoine ; portées par les investisseurs-ses plus jeunes et nativement digitaux-ales, elles sont de plus en plus partagées par tous les groupes de client-e-s. Les études montrent que 51 % des personnes à très haut patrimoine exigent désormais des outils de libre-service et des technologies avancées pour soutenir la gestion de leur portefeuille et leurs interactions quotidiennes. La capacité digitale n'est plus optionnelle, même pour les client-e-s traditionnellement attaché-e-s à la relation.
Dans le même temps, les investisseurs-ses souhaitent un engagement plus proactif et plus significatif de la part de leurs conseillers-ères. Selon Accenture, 39 % des client-e-s veulent être contacté-e-s plus souvent par leurs conseillers-ères, en particulier lors de périodes de volatilité des marchés ou de changement de situation de vie. Ce changement oblige les sociétés à dépasser les bilans réactifs, calés sur un calendrier.
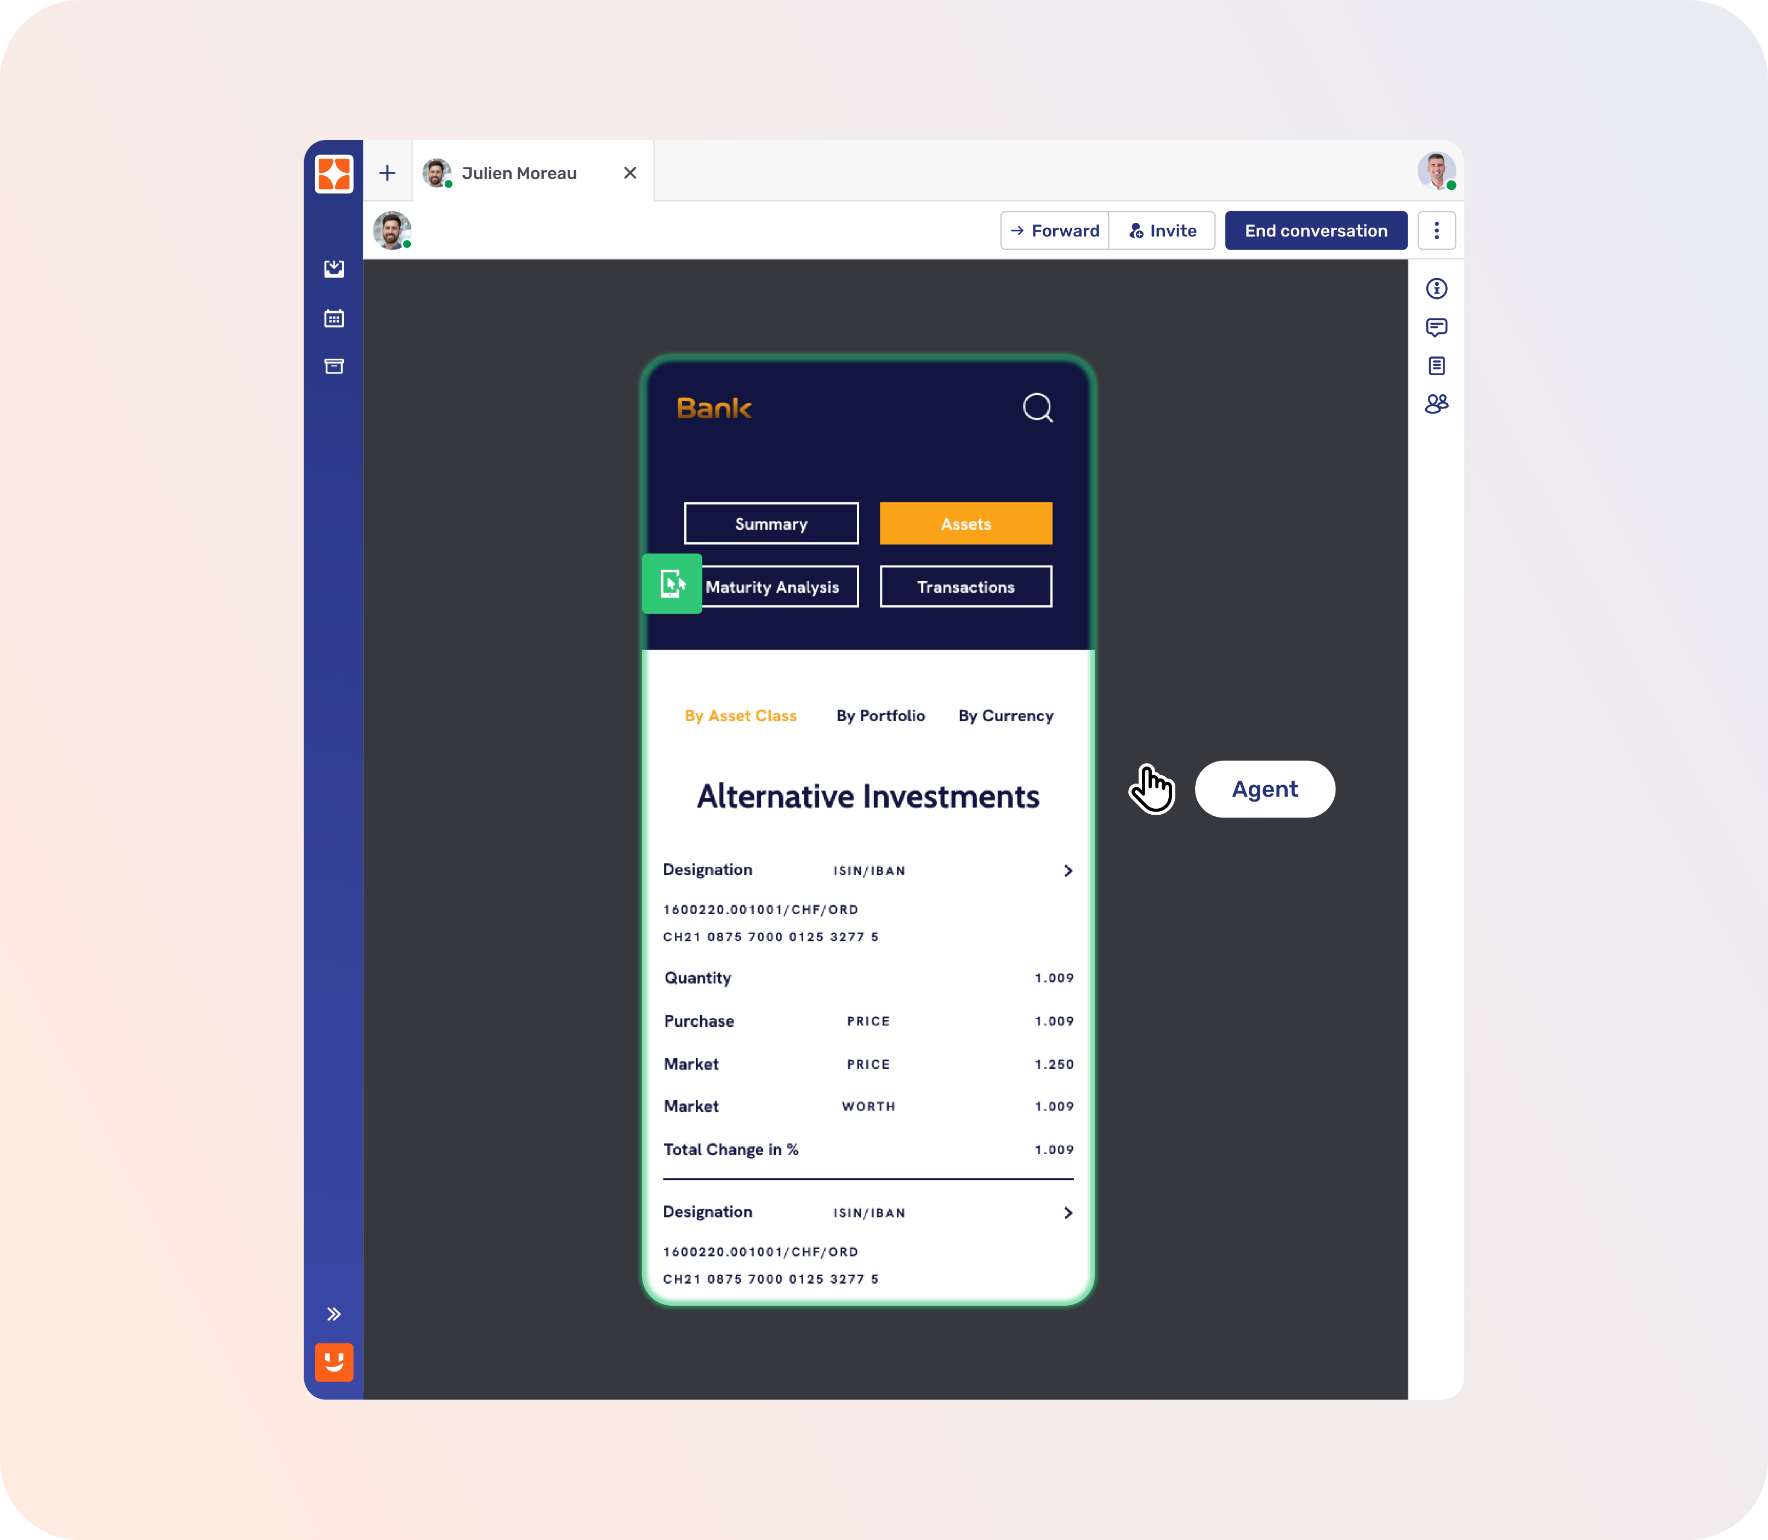
Les gestionnaires de fortune peuvent répondre aux attentes de service évolutives de leurs client-e-s avec des outils tels que le Co-Browsing d'Unblu, qui transforment les revues de portefeuille en sessions interactives et collaboratives, pour renforcer la compréhension, la confiance et la fidélité sur le long terme.
{{Cobrowsing Blog Inject}}
4. Le segment féminin en croissance
alimenté par un transfert intergénérationnel de richesse sans précédent. Le cabinet d'intelligence de marché Cerulli anticipe que 124 000 milliards de dollars de patrimoine seront transmis entre générations d'ici 2048. Sur ce montant, 40 000 milliards de dollars devraient revenir à des veuves issues de la génération du baby-boom et des générations plus âgées, avant d'être finalement transmis à des héritiers-ères et à des organisations caritatives (PWM).
Mais que souhaite ce segment ? Selon Capgemini, les femmes accordent plus d'importance à la qualité de service que leurs homologues masculins, tout en insistant sur les frais, la transparence des produits ainsi que la confidentialité et la sécurité des données. Du côté des services, 75 % d'entre elles jugent importants la préparation de la retraite et de la succession, 76 % accordent de la valeur au conseil fiscal et 71 % se concentrent sur l'assistance juridique.
Elles ont aussi moins confiance que les hommes dans leurs principales organisations de gestion de fortune et dans leur capacité à faire croître leur patrimoine au cours de l'année à venir. Les sociétés capables de mieux personnaliser leur offre pour ce segment gagneront un avantage concurrentiel.
5. Des chatbots aux partenariats avec l'IA agentique
L'ère des pilotes légers d'IA générative est en grande partie derrière nous. En 2026, les sociétés de gestion de fortune concentrent leur attention sur l'IA agentique : des systèmes autonomes conçus pour exécuter des flux de travail complexes en plusieurs étapes, plutôt que de simplement répondre à des instructions ou des questions.
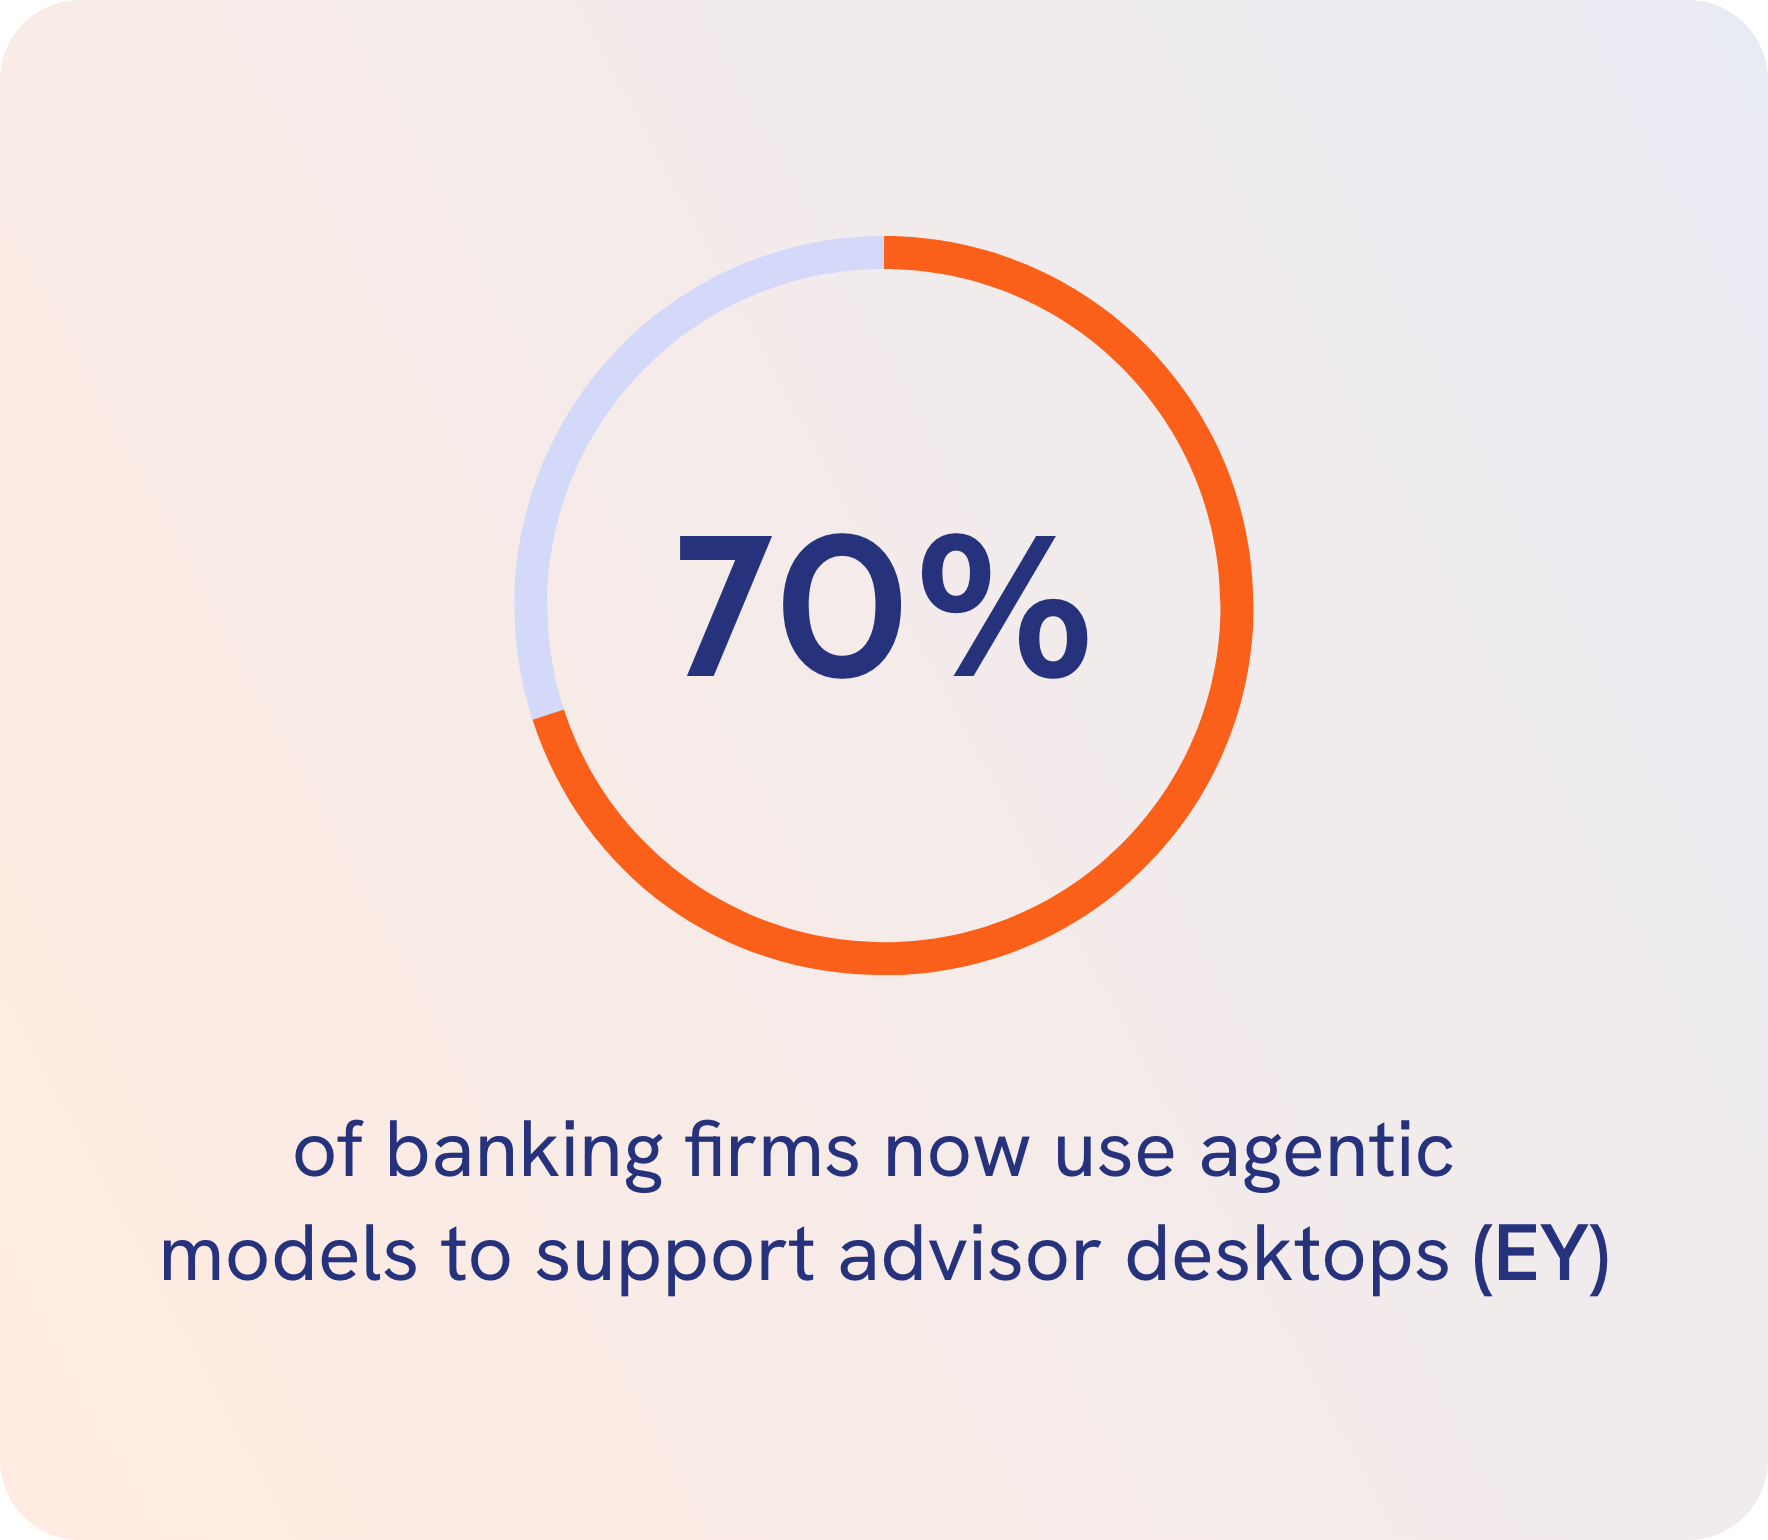
Selon EY, près de 70 % des banques utilisent désormais des modèles agentiques pour soutenir les postes de travail des conseillers-ères, en fournissant des recommandations de type « next-best-action » en temps réel, en faisant remonter des informations pertinentes pendant les interactions avec les client-e-s et en surveillant en continu les risques de conformité.
Cela représente une évolution fondamentale de la façon dont l'IA soutient la fonction de conseil : de l'assistance passive à la participation active.
Il est essentiel de comprendre que cette tendance ne consiste pas à retirer l'humain de l'équation. Elle marque au contraire l'essor du ou de la conseiller-ère augmenté-e par l'IA. En déléguant la recherche, la documentation et la préparation administrative à des agents IA, les conseillers-ères récupèrent du temps et de la capacité cognitive pour ce qui compte le plus : bâtir la confiance, définir une stratégie guidée par l'empathie et mener les conversations de planification de vie globale que les client-e-s à très haut patrimoine attendent de plus en plus.
Comme le dit un récit du secteur : nous passons de l'IA comme outil à l'IA comme collègue, le ou la conseiller-ère jouant le rôle de chef-fe d'orchestre principal d'un écosystème high-tech qui travaille en continu en arrière-plan pour rehausser chaque interaction client.
{{Aria Blog Inject}}
6. La cybersécurité comme expérience client à forte valeur humaine
La cybersécurité est sortie du back-office pour devenir un enjeu d'expérience client en première ligne. À mesure que la fraude par deepfake pilotée par l'IA et les attaques d'ingénierie sociale avancées s'accélèrent, les client-e-s jugent de plus en plus les gestionnaires de fortune sur la sécurité et l'intégrité de leurs interactions digitales, et pas seulement sur les résultats d'investissement.
Les juristes de Baker McKenzie avertissent que l'IA est une arme à double tranchant pour la cyber-résilience : elle renforce les défenses tout en rendant les attaques plus convaincantes. En réponse, les sociétés les plus avancées adoptent des cadres de communication zero-trust, en veillant à ce que chaque interaction soit authentifiée, surveillée et protégée dès la conception.
Pour les personnes à patrimoine ultra-élevé, la communication sécurisée n'est plus un simple prérequis. Elle témoigne de professionnalisme, de discrétion et de fiabilité à long terme. En 2026, la cybersécurité ne se résume pas à la réduction des risques : c'est un élément déterminant d'une expérience client premium, fondée sur la confiance.
7. Des canaux de messagerie sécurisés et conformes
Les canaux de messagerie sécurisés et conformes sont essentiels pour les conseillers-ères en gestion de fortune, car les client-e-s attendent un accès instantané et conversationnel. Si les applications grand public offrent de la commodité, leur utilisation non autorisée a entraîné des milliards d'amendes réglementaires et de graves atteintes à la réputation dans tout le secteur.
Les plateformes de messagerie de niveau financier permettent aux conseillers-ères de rester « toujours joignables » tout en garantissant que toutes les communications sont chiffrées, enregistrées et entièrement auditables. C'est indispensable dans un contexte de surveillance réglementaire accrue, où les canaux informels créent une exposition inutile en matière de conformité.
En 2026, les sociétés les plus avancées abandonnent WhatsApp et les SMS au profit de solutions de messagerie conçues pour les environnements réglementés. Des outils comme Unblu Secure Messenger associent une expérience de chat familière à la souveraineté des données et à la conformité, et protègent à la fois la relation avec le ou la conseiller-ère et l'institution.
{{CMB Blog Inject}}
8. Des expériences client centrées sur le mobile
L'accessibilité mobile n'est plus optionnelle en gestion de fortune : c'est une attente fondamentale de la transformation digitale, d'autant que 40 % des banques voient désormais les BigTech comme leurs principaux concurrents sur les portefeuilles des jeunes investisseurs-ses. Les client-e-s s'attendent de plus en plus à gérer, suivre et piloter leur patrimoine où qu'ils et elles soient, depuis l'appareil qu'ils et elles utilisent le plus.
Les expériences centrées sur le mobile comptent pour les client-e-s modernes de la gestion de fortune, car elles offrent visibilité et contrôle en temps réel, du suivi des documents fiscaux à l'accès à des analyses de trading opportunes. Pour les client-e-s modernes, en particulier les jeunes générations, le mobile est le canal par défaut pour décider et interagir. Cependant, la confiance reste un facteur déterminant. Les études montrent que 54 % des jeunes investisseurs-ses se méfient encore des robo-advisors en période de volatilité des marchés, ce qui confirme l'importance durable de l'accompagnement humain.
Cela crée un impératif clair : les sociétés de gestion de fortune doivent allier la commodité du mobile et l'accès aux conseillers-ères. Des technologies comme le Co-Apping mobile d'Unblu le permettent en autorisant les conseillers-ères à rejoindre en toute sécurité leurs client-e-s dans leur application mobile.
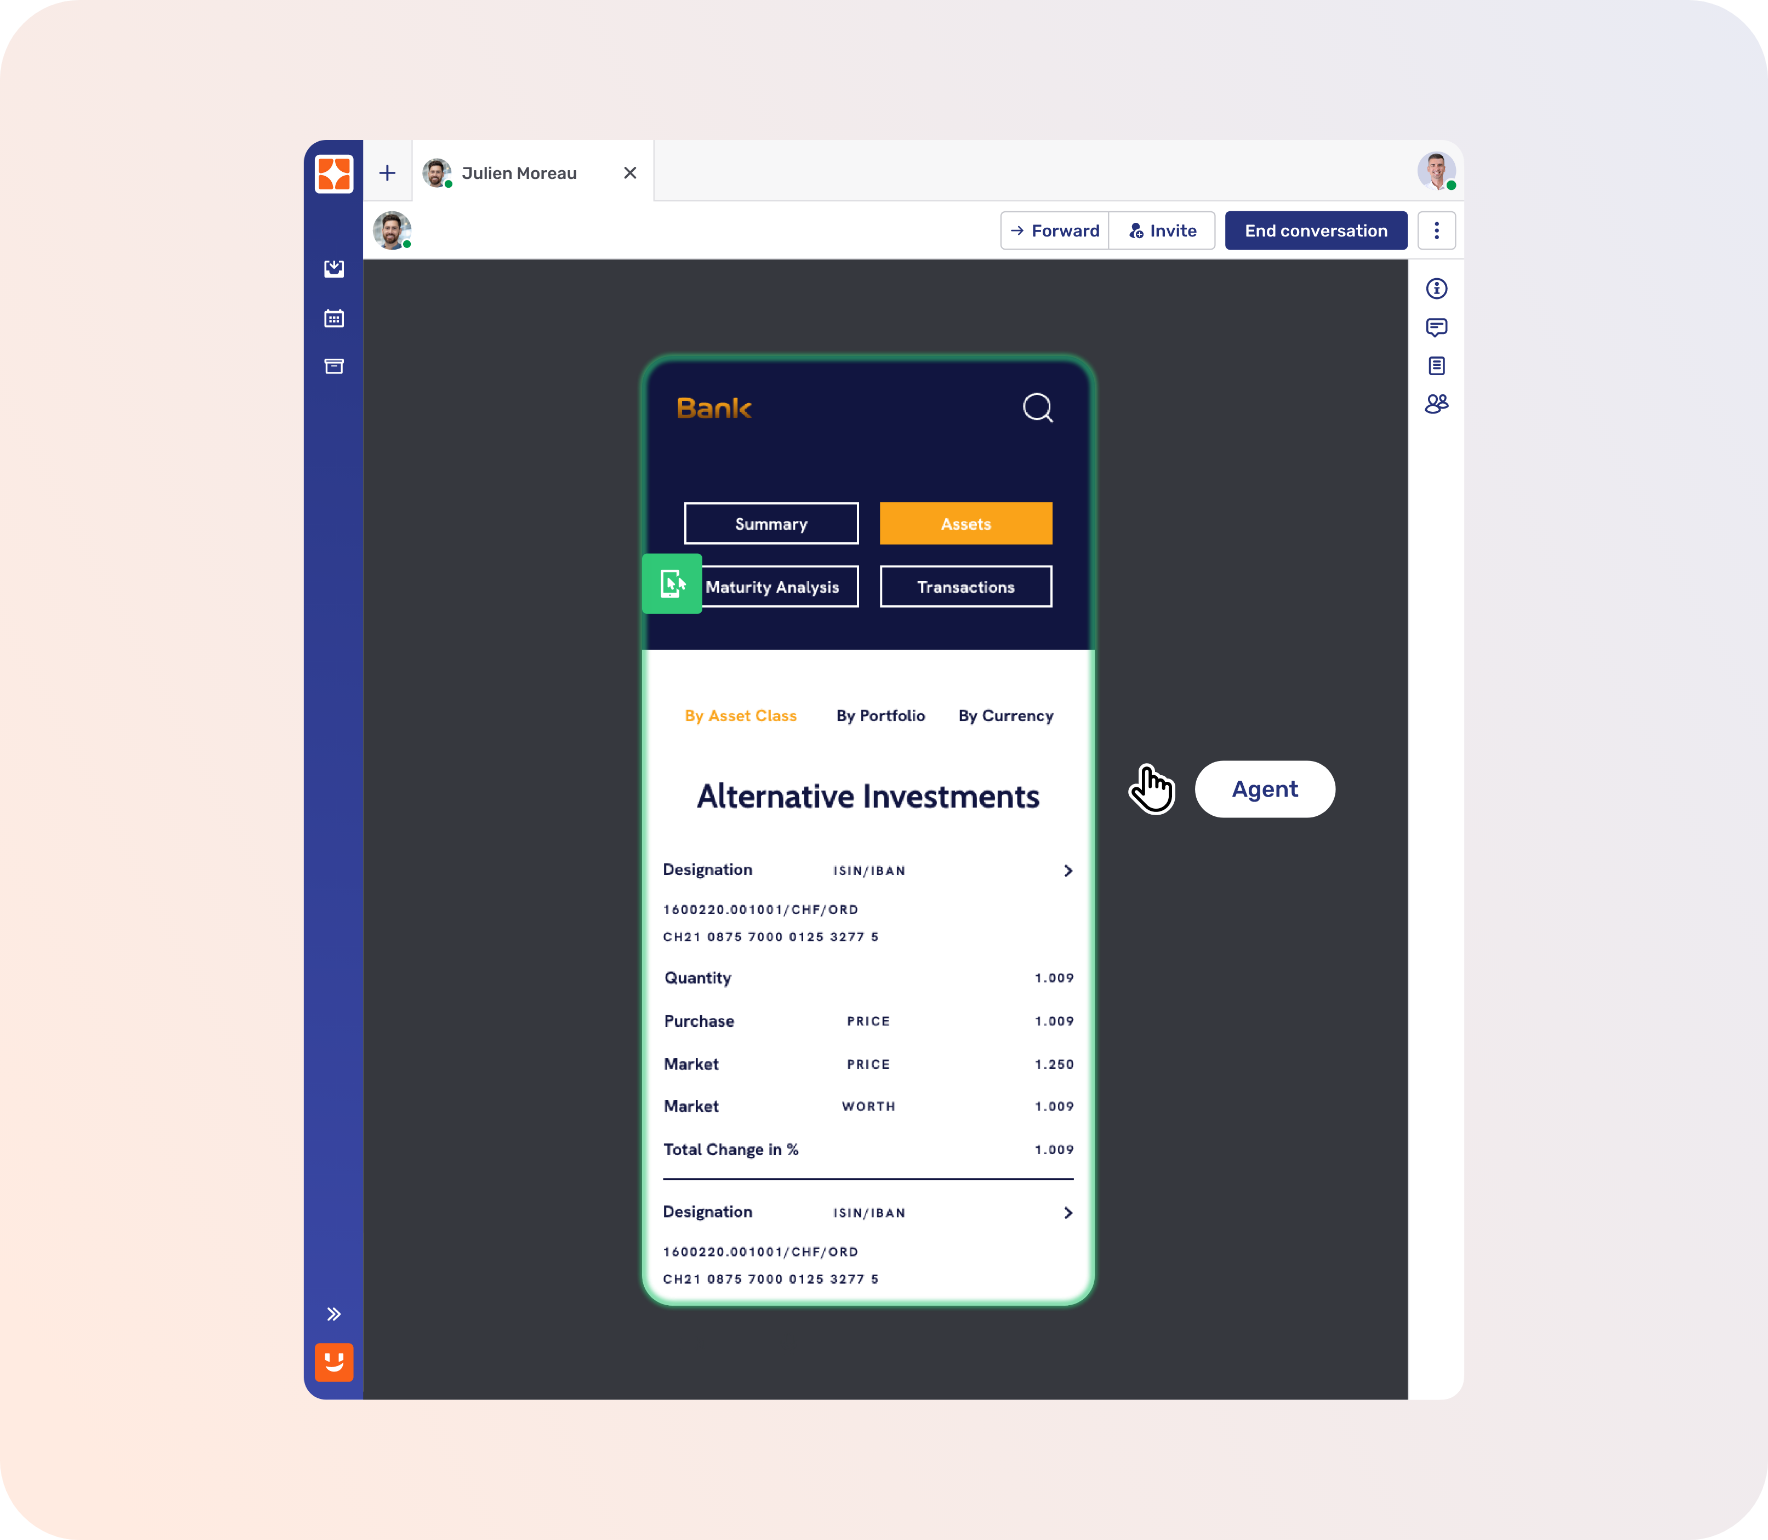
Les conseillers-ères peuvent guider les décisions en temps réel, expliquer les options et rassurer dans les moments critiques, pour offrir une expérience mobile-first sans sacrifier la relation humaine.
9. La productivité des chargé-e-s de relation
Malgré la hausse des attentes des client-e-s, les conseillers-ères d'aujourd'hui ne consacrent que 58 % de leur temps au travail auprès des client-e-s, le reste étant absorbé par les tâches administratives, la documentation et les processus KYC. Ce déséquilibre limite à la fois l'efficacité des conseillers-ères et la profondeur de la relation.
Les gestionnaires de fortune modernes s'appuient sur la technologie pour améliorer leur productivité en automatisant les transactions courantes, les contrôles de conformité et la vérification des documents. Lorsque ces tâches opérationnelles sont prises en charge par la technologie, les conseillers-ères retrouvent du temps et de la concentration pour les activités à forte valeur : planification stratégique, prise de contact proactive et développement de la relation.
Des plateformes comme Unblu soutiennent ce virage en associant messagerie sécurisée enrichie par l'IA, communication vidéo et vocale, et collaboration visuelle dans un environnement unique. Conseillers-ères et client-e-s peuvent échanger idées, documents et approbations en toute fluidité, sans changer de canal ni compromettre la conformité.
Dans la pratique, cette approche a produit des résultats mesurables : les sociétés qui utilisent Unblu ont constaté une hausse de 25 % de la productivité du front-office et une augmentation de 5 à 10 % du temps que les chargé-e-s de relation consacrent aux client-e-s. L'intelligence artificielle intégrée fluidifie encore l'onboarding et le suivi, ce qui permet aux conseillers-ères de se concentrer sur l'essentiel : bâtir la confiance et délivrer un conseil personnalisé.
10. Séduire les jeunes générations grâce aux réseaux sociaux
Les initiatives ESG progressent depuis des années. Cette tendance semble toutefois en train de changer.
Une étude de 2024 de la Stanford Graduate School of Business a constaté un net recul du soutien aux initiatives environnementales, sociales et de gouvernance (ESG) chez les investisseurs-ses milléniaux et de la génération Z.
Cela ne signifie pas pour autant que ces initiatives sont complètement abandonnées par les jeunes générations. Malgré ce recul, cette génération continue de donner plus d'importance que les précédentes à la transparence des facteurs environnementaux, sociaux et de gouvernance (ESG), comme le souligne un article du Financial Times.
Quant à la source d'information des jeunes générations, nous observons aussi un changement démographique. Alors que seuls 3 % des baby-boomers utilisent les réseaux sociaux pour prendre leurs décisions d'investissement, les milléniaux et la génération X se tournent de plus en plus vers ces canaux. 33 % et 21 % respectivement déclarent les utiliser ainsi, en particulier YouTube et X (anciennement Twitter).
Pour les sociétés de gestion de fortune, cette activité sur les réseaux sociaux et les forums peut offrir un aperçu des opinions actuelles de segments spécifiques des marchés privés. Elle offre aussi l'occasion d'avoir un impact positif en attirant des investisseurs-ses nouveaux-elles et très actifs-ves, tout en renforçant l'engagement à long terme.
Orchestrer des relations humaines fondées sur la confiance
Prises ensemble, ces tendances signalent une évolution décisive de la gestion de fortune : passer de la gestion de produits et de processus à l'orchestration, par la technologie, de relations de confiance centrées sur l'humain. Intelligence unifiée, IA agentique, communication sécurisée et engagement mobile ne sont plus des initiatives distinctes. Ce sont désormais des capacités interdépendantes qui définissent l'excellence moderne du conseil.
En 2026, l'avantage concurrentiel appartient aux sociétés qui utilisent la technologie non pour éloigner les conseillers-ères de leurs client-e-s, mais pour les rapprocher, avec une meilleure compréhension, une confiance plus forte et plus de temps pour des conversations qui comptent. L'avenir de la gestion de fortune n'est ni automatisé ni analogique. Il est orchestré, sécurisé et profondément humain.


