Wealth Management im Jahr 2026 ist von einem grundlegenden Wandel geprägt, wie Kundenbeziehungen aufgebaut, gepflegt und erhalten werden. Performance zählt weiterhin – reicht aber allein nicht mehr aus.
Führende Unternehmen bewegen sich heute weg von fragmentierten Tools und reaktiven Servicemodellen – hin zu orchestrierten, intelligenzgestützten Erlebnissen, die Personalisierung, Sicherheit und menschliche Expertise im grossen Massstab vereinen.
Von einheitlicher Kundenintelligenz und agentenbasierter KI bis hin zu mobilem Engagement und digitalem Vertrauen: Die Trends dieses Jahres verweisen auf ein zentrales Gebot – Berater müssen befähigt werden, in jedem entscheidenden Moment mit mehr Kontext, Zuversicht und Relevanz zu handeln.
Die folgenden Trends zeigen, wie die führenden Unternehmen der Branche diesen Wandel vollziehen.
1. Die Entstehung des „Unified Client Brain“
Im Jahr 2026 bewegt sich das Wealth Management entschieden weg von fragmentierten Datenmodellen – hin zu dem, was viele Branchenführer heute als „Unified Client Brain“ bezeichnen. Anstatt sich auf getrennte CRM-Systeme, Portfolio-Systeme und Engagement-Tools zu verlassen, konsolidieren Unternehmen Verhaltenssignale, Marktstimmungen und Lebensphasen-Indikatoren in einer einzigen, KI-gestützten Intelligenzschicht.
Dieser architektonische Wandel markiert den Übergang von rückblickender Analyse zu einem kontinuierlichen Verständnis des Kunden in Echtzeit. Wie Oliver Wyman hervorhebt, ermöglicht ein Unified Client Brain Unternehmen echte Personalisierung im grossen Massstab – nicht durch statische Segmentierung, sondern durch die dynamische Interpretation von Absicht, Kontext und Gelegenheit. Das Ergebnis ist ein Übergang von reaktivem Reporting zu proaktiver, hochwertiger Orchestrierung der Kundenbeziehung.
Was das für Wealth Manager bedeutet:
- Über das klassische CRM hinausgehen
Kundenprofile müssen heute digitale Interaktionsdaten in Echtzeit einbeziehen – einschliesslich Chat-Gesprächen, Co-Browsing und videobasierten Stimmungssignalen – und diese direkt in zentrale Analyse- und Entscheidungssysteme einspeisen.
- Digitale Journeys orchestrieren, nicht nur Touchpoints
Das Unified Client Brain ermöglicht es Unternehmen, wertvolle „Moments of Truth“ zu erkennen und rechtzeitig menschliches Eingreifen auszulösen, während Routineaktivitäten wie Portfolioüberwachung und Rebalancing automatisiert werden. Berater engagieren sich dort, wo sie den grössten Mehrwert bieten; die Technologie übernimmt den Rest.
Dieser Trend legt das Fundament für ein reaktionsschnelleres, skalierbareres und stärker beziehungsorientiertes Wealth-Management-Modell – eines, in dem jede Interaktion informiert, gezielt und kontextbewusst erfolgt.
2. Alternative Anlagestrategien
Bis 2048 werden schätzungsweise 83,5 Billionen US-Dollar an Vermögen an jüngere Generationen weitergegeben – insbesondere an Gen X, Millennials und Gen Z, die als „Next-gen HNWIs“ gelten.
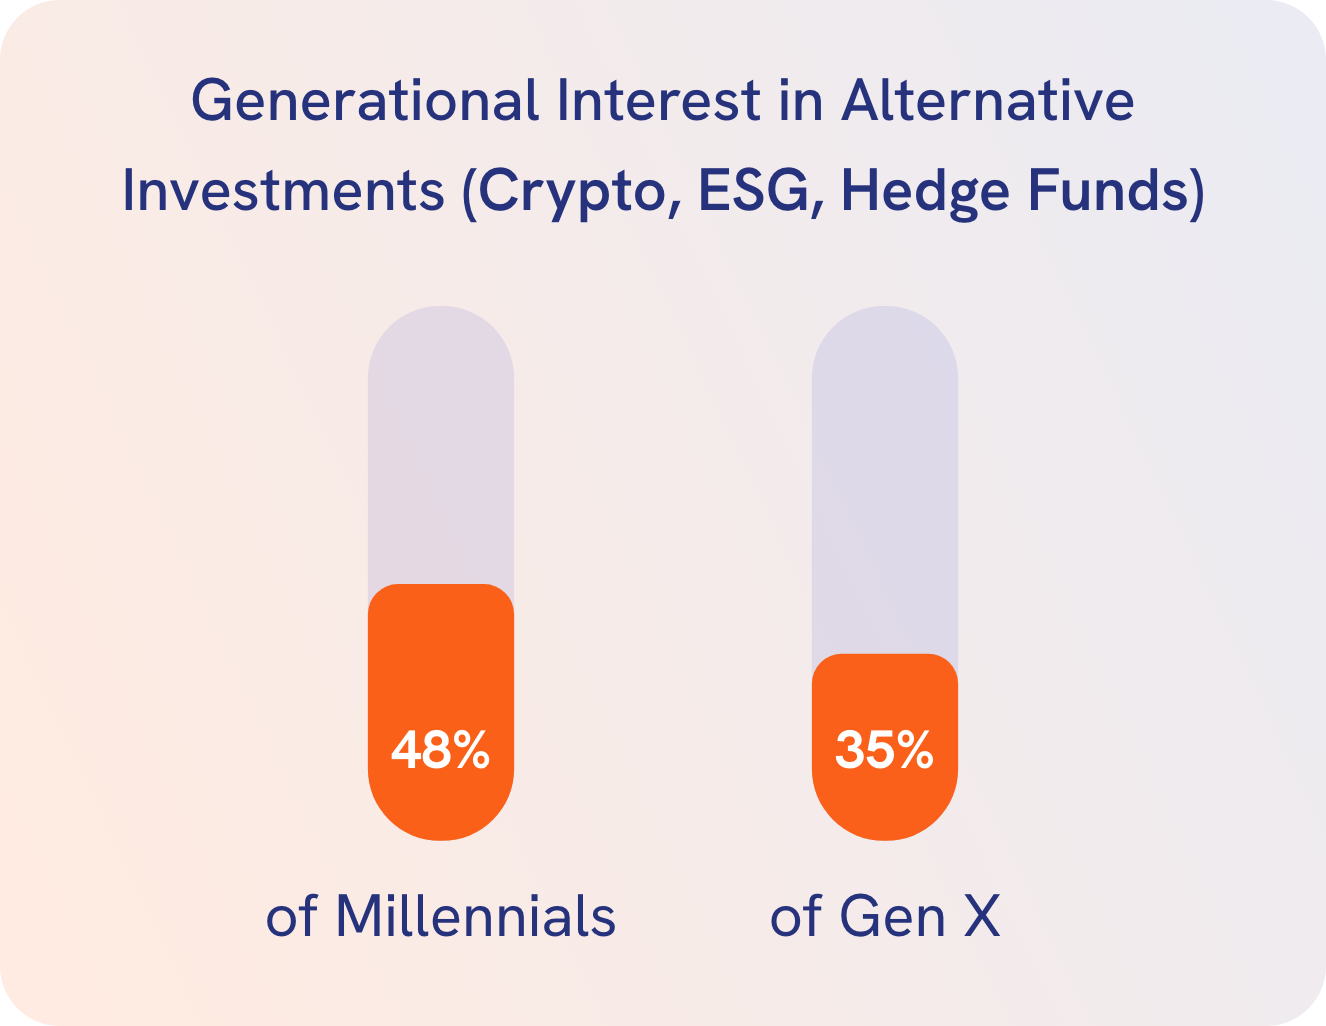
Vermögende der Generationen X und Millennials zeigen wachsendes Interesse an Kryptowährungen, ESG-Investments, Hedgefonds und ähnlichen Optionen. Laut einem Bericht geben 48 % der Millennials und 35 % der Gen X an, dass sie gerne mit ihren Finanzberatern über Krypto-Investments sprechen würden.
Für Wealth-Management-Unternehmen bedeutet die Anpassung an diese neue Realität, sich an den „Erwartungen der Erben“ auszurichten, wie es der Capgemini-Trendbericht formuliert. Infolgedessen zeichnet sich ein neuer Trend ab, bei dem WM-Unternehmen ihre Angebote auf jüngere Generationen zuschneiden. Dazu gehört, „digitale Beratung anzubieten und Anlagestrategien an die vielfältigen Interessen der neuen Erben anzupassen“.
3. Zunehmend anspruchsvolle Serviceerwartungen
Die Anlageperformance bleibt eine zentrale Erwartung, ist 2026 aber nicht mehr der wichtigste Treiber der Kundenzufriedenheit. Stattdessen sind Personalisierung und Servicequalität zu den entscheidenden Differenzierungsmerkmalen im Wealth-Management-Erlebnis geworden. Das Kundenverhalten hat sich verändert: Kunden erwarten heute Interaktionen, die zeitnah, relevant und massgeschneidert sind – eine Kombination aus digitalem Komfort und vertrauensvoller persönlicher Beratung.
Diese Erwartungen reichen über Demografien und Vermögenssegmente hinweg, angeführt von jüngeren und digital-affinen Anlegern, werden aber zunehmend von allen Kundengruppen geteilt. Untersuchungen zeigen, dass 51 % der vermögenden Privatkunden heute Self-Service-Tools und fortschrittliche Technologien für das Portfoliomanagement und den Alltag fordern. Digitale Fähigkeiten sind keine Option mehr – selbst für traditionell beziehungsorientierte Kunden nicht.
Gleichzeitig wünschen sich Anleger proaktivere und bedeutungsvollere Interaktion mit ihren Beratern. Laut Accenture möchten 39 % der Kunden häufiger von ihren Beratern hören, insbesondere in Phasen erhöhter Marktvolatilität oder bei Veränderungen in der Lebensphase. Dieser Wandel erfordert, dass Unternehmen über reaktive, terminbasierte Reviews hinausgehen.
Wealth Manager können die sich wandelnden Serviceerwartungen ihrer Kunden mit Tools wie Unblus Co-Browsing erfüllen, das Portfolio-Reviews in interaktive, gemeinsame Sitzungen verwandelt – und so Verständnis, Vertrauen und langfristige Kundenbindung stärkt.
{{Cobrowsing Blog Inject}}
4. Das wachsende weibliche Segment
angetrieben von einem beispiellosen generationenübergreifenden Vermögenstransfer. Das Marktforschungsunternehmen Cerulli geht davon aus, dass bis 2048 124 Billionen US-Dollar an Vermögen zwischen den Generationen übertragen werden. Davon sollen 40 Billionen US-Dollar an verwitwete Frauen der Babyboomer- und älteren Generationen übertragen werden, bevor sie letztlich an Erben und wohltätige Organisationen weitergegeben werden (PWM).
Doch was wünscht sich dieses Segment? Laut Capgemini legen Frauen mehr Wert auf Servicequalität als ihre männlichen Kollegen und achten zudem stärker auf Gebühren, Produkttransparenz sowie Datenschutz und Datensicherheit. Bei den Dienstleistungen geben 75 % an, dass Ruhestands- und Nachlassplanung wichtig sind, während 76 % Wert auf Steuerberatung legen und 71 % rechtliche Unterstützung priorisieren.
Zudem haben sie weniger Vertrauen in ihre wichtigsten Wealth-Management-Anbieter als Männer sowie in ihre eigene Fähigkeit, ihr Vermögen im kommenden Jahr zu vermehren. Unternehmen, die ihre Angebote für dieses Segment besser personalisieren können, verschaffen sich einen Wettbewerbsvorteil.
5. Von Chatbots zu agentenbasierten KI-Partnerschaften
Die Phase leichter Generative-AI-Pilotprojekte liegt weitgehend hinter uns. Im Jahr 2026 verlagern Wealth-Management-Unternehmen ihren Fokus auf Agentic AI – autonome Systeme, die darauf ausgelegt sind, komplexe, mehrstufige Workflows auszuführen, anstatt lediglich auf Prompts oder Anfragen zu reagieren.
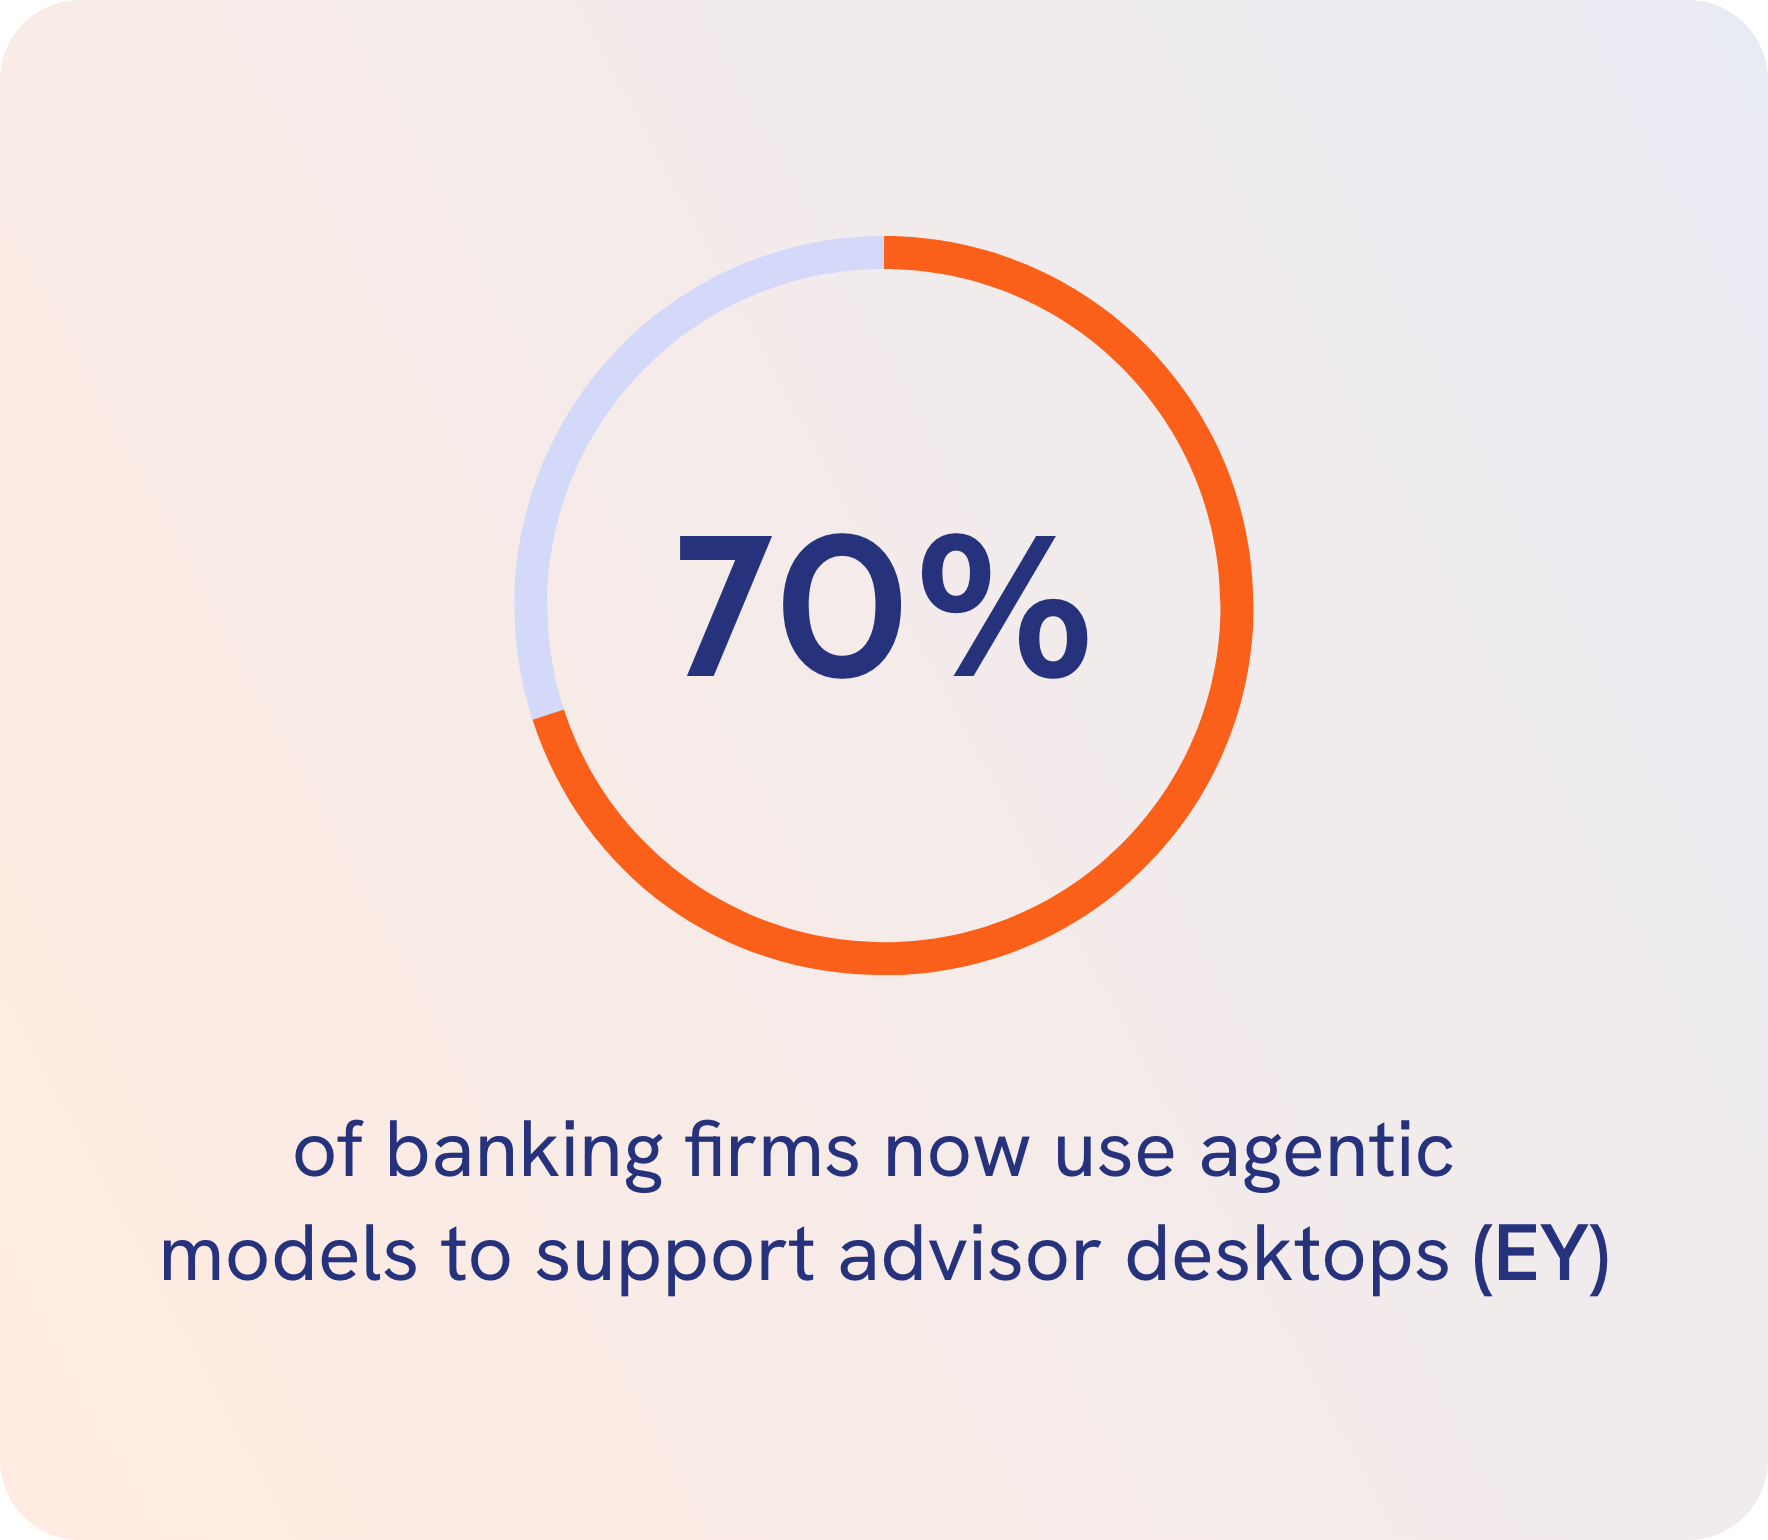
Laut EY nutzen inzwischen fast 70 % der Bankunternehmen agentenbasierte Modelle, um Berater-Desktops zu unterstützen, Echtzeit-„Next-Best-Action“-Empfehlungen zu liefern, relevante Erkenntnisse während Kundeninteraktionen sichtbar zu machen und Compliance-Risiken kontinuierlich zu überwachen.
Dies stellt eine grundlegende Weiterentwicklung dar, wie KI die Beratungsfunktion unterstützt: von passiver Assistenz hin zu aktiver Beteiligung.
Entscheidend ist: Bei diesem Trend geht es nicht darum, den Menschen aus der Gleichung zu entfernen. Vielmehr markiert er den Aufstieg des KI-unterstützten Beraters. Indem Recherche, Dokumentation und administrative Vorbereitung an KI-Agenten delegiert werden, gewinnen Berater Zeit und kognitive Kapazität für das Wesentliche zurück – Vertrauensaufbau, empathiegeleitete Strategie und ganzheitliche Lebensplanungsgespräche, die vermögende Kunden zunehmend erwarten.
Wie es eine gängige Branchenerzählung heute formuliert: Wir bewegen uns von KI als Werkzeug hin zu KI als Kollegin – wobei der Berater als primärer Orchestrator eines High-Tech-Ökosystems fungiert, das kontinuierlich im Hintergrund arbeitet, um jede Kundeninteraktion aufzuwerten.
{{Aria Blog Inject}}
6. Cybersicherheit als persönliches Kundenerlebnis
Cybersicherheit hat sich vom Back-Office-Thema zu einer zentralen Frage des Kundenerlebnisses entwickelt. Da KI-gestützter Deepfake-Betrug und ausgeklügelte Social-Engineering-Angriffe zunehmen, beurteilen Kunden Wealth Manager immer stärker anhand der Sicherheit und Integrität ihrer digitalen Interaktionen – nicht nur anhand der Anlageergebnisse.
Rechtsexperten von Baker McKenzie warnen, dass KI ein zweischneidiges Schwert für die Cyber-Resilienz ist: Sie stärkt die Abwehr und ermöglicht zugleich überzeugendere Angriffe. Führende Unternehmen setzen deshalb auf Zero-Trust-Kommunikationsframeworks, die sicherstellen, dass jede Interaktion von Grund auf authentifiziert, überwacht und geschützt ist.
Für Ultra-High-Net-Worth-Kunden ist sichere Kommunikation längst kein reiner Basisfaktor mehr. Sie signalisiert Professionalität, Diskretion und langfristige Verlässlichkeit. 2026 geht es bei Cybersicherheit nicht mehr nur um Risikominderung – sie ist ein prägendes Element eines erstklassigen, vertrauensbasierten Kundenerlebnisses.
7. Sichere und regelkonforme Messaging-Kanäle
Sichere und regelkonforme Messaging-Kanäle sind für Wealth-Berater unverzichtbar, da Kunden sofortigen, dialogbasierten Zugang erwarten. Zwar bieten Consumer-Apps Komfort, doch ihre unautorisierte Nutzung hat branchenweit bereits zu Bussgeldern in Milliardenhöhe und erheblichem Reputationsschaden geführt.
Messaging-Plattformen auf Finanzniveau erlauben es Beratern, „always on“ zu bleiben, während gleichzeitig sichergestellt ist, dass sämtliche Kommunikation verschlüsselt, protokolliert und vollständig prüfbar ist. Das ist in einem Umfeld verschärfter regulatorischer Kontrolle unerlässlich, in dem informelle Kanäle unnötige Compliance-Risiken schaffen.
2026 wenden sich führende Unternehmen von WhatsApp und SMS ab und setzen auf speziell entwickelte Messaging-Lösungen für regulierte Umgebungen. Tools wie Unblu Secure Messenger verbinden ein vertrautes Chat-Erlebnis mit Datenhoheit und Compliance – und schützen so sowohl die Beraterbeziehung als auch das Institut.
{{CMB Blog Inject}}
8. Mobile-zentrierte Kundenerlebnisse
Mobile Zugänglichkeit ist im Wealth Management keine Option mehr, sondern eine zentrale Erwartung der digitalen Transformation – zumal 40 % der Banken Big-Tech-Unternehmen inzwischen als ihren Hauptkonkurrenten um die Portfolios jüngerer Anleger betrachten. Kunden erwarten zunehmend, ihr Vermögen jederzeit und überall verwalten, überwachen und nutzen zu können – über das Gerät, das sie am häufigsten verwenden.
Mobile-zentrierte Erlebnisse sind für moderne Wealth-Management-Kunden entscheidend, da sie Transparenz und Kontrolle in Echtzeit bieten – von der Nachverfolgung steuerlicher Unterlagen bis zum Zugriff auf aktuelle Trading-Insights. Für moderne Kunden, insbesondere jüngere Generationen, ist Mobile der Standardkanal für Entscheidungen und Interaktion. Vertrauen bleibt jedoch ein entscheidender Faktor: Untersuchungen zeigen, dass 54 % der jüngeren Anleger Robo-Advisorn in Phasen von Marktvolatilität weiterhin misstrauen, was die anhaltende Bedeutung persönlicher Beratung unterstreicht.
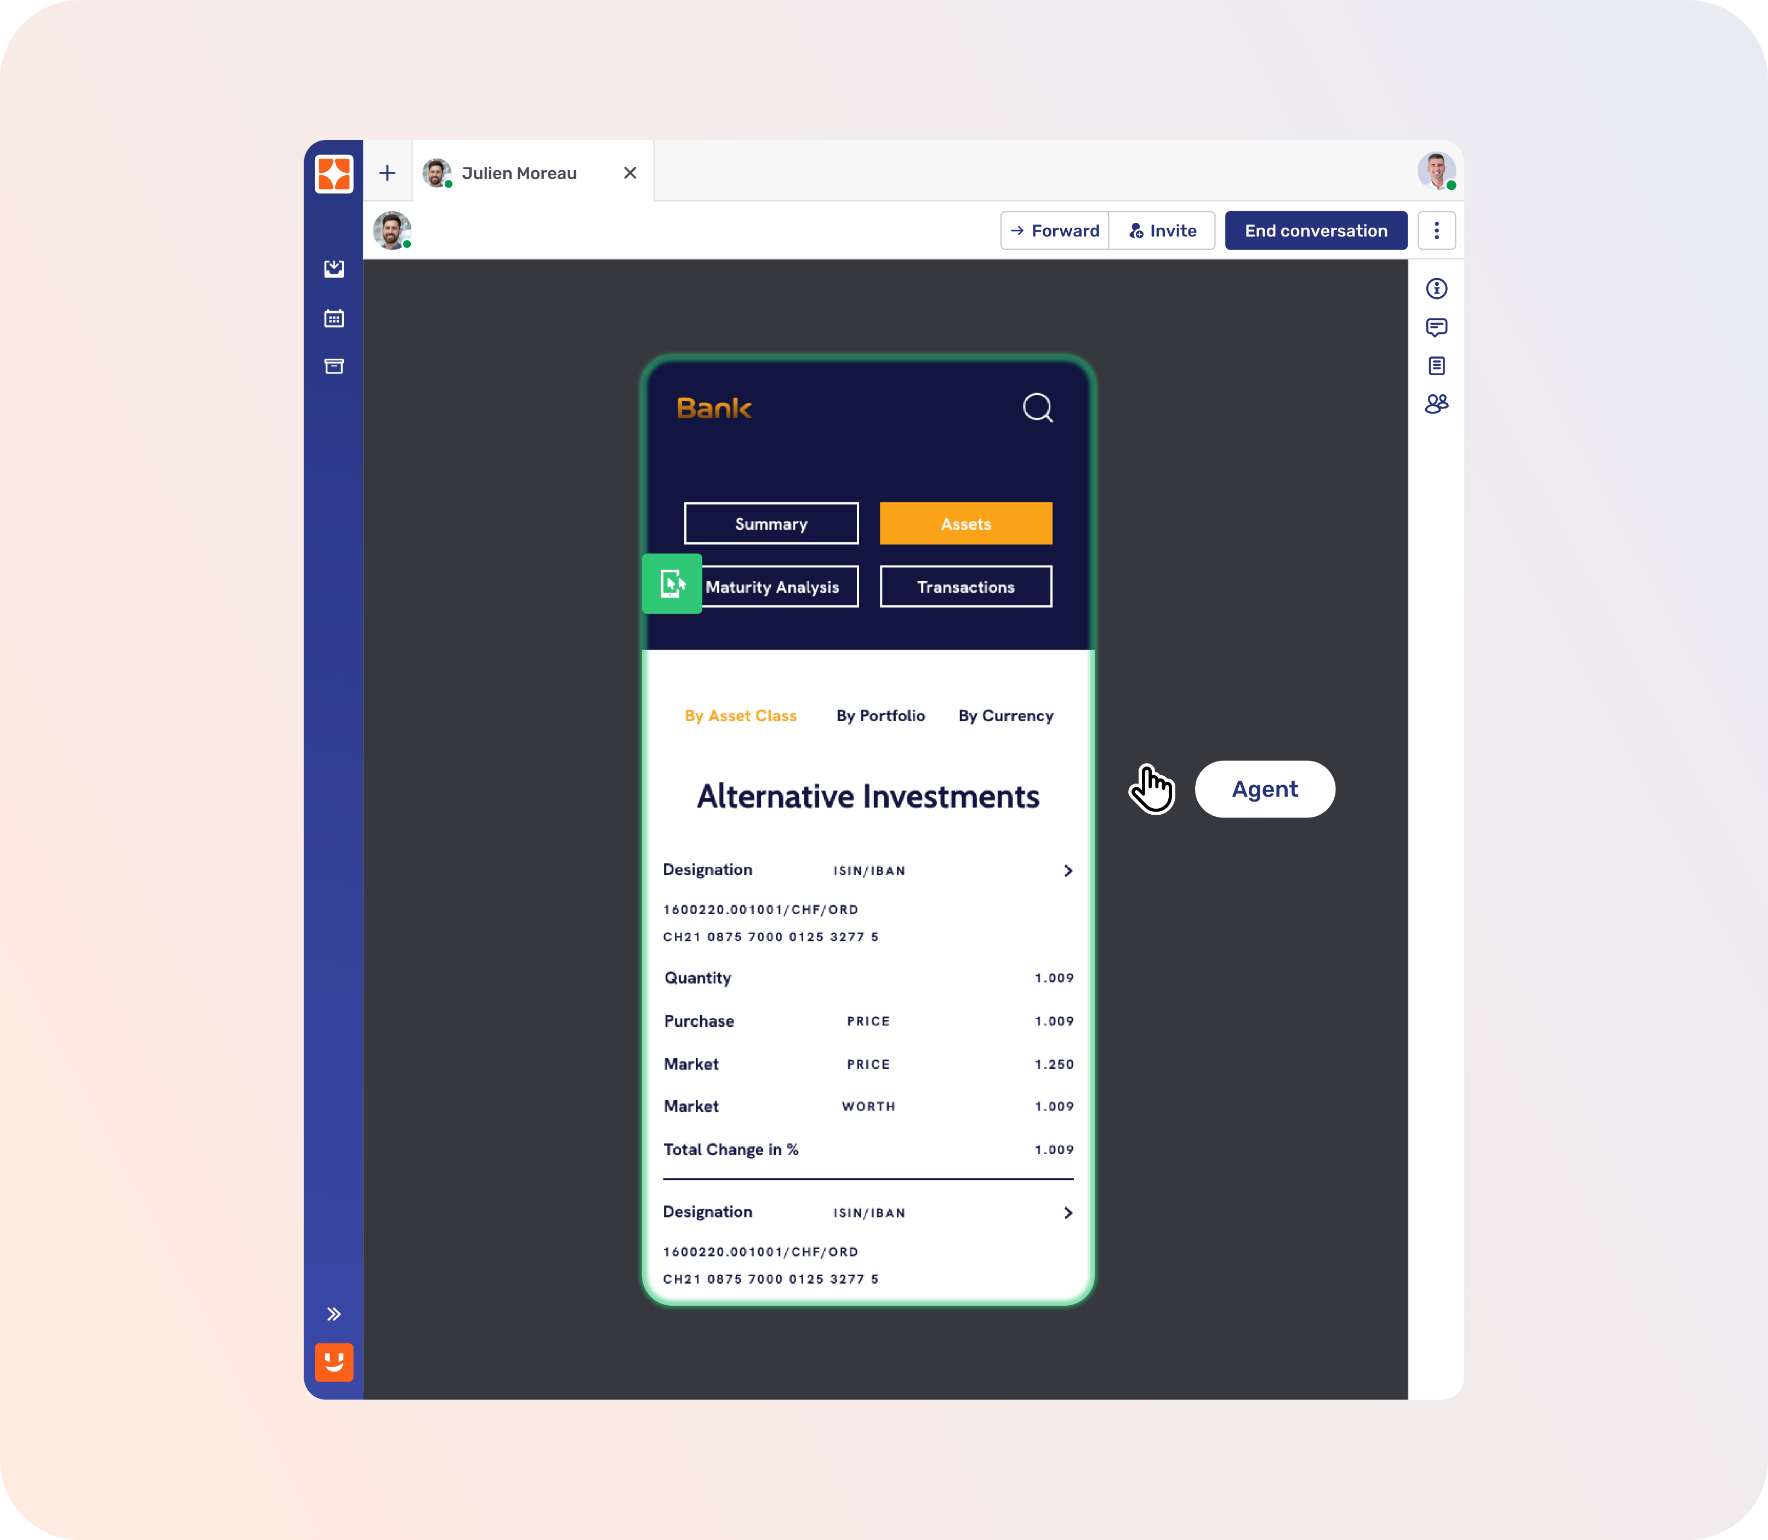
Daraus ergibt sich ein klares Gebot: Wealth-Management-Unternehmen müssen mobilen Komfort mit dem Zugang zu Beratern verbinden. Technologien wie Unblus mobiles Co-Apping machen dies möglich, indem sie Beratern erlauben, Kunden sicher direkt in deren mobiler App zu begleiten.
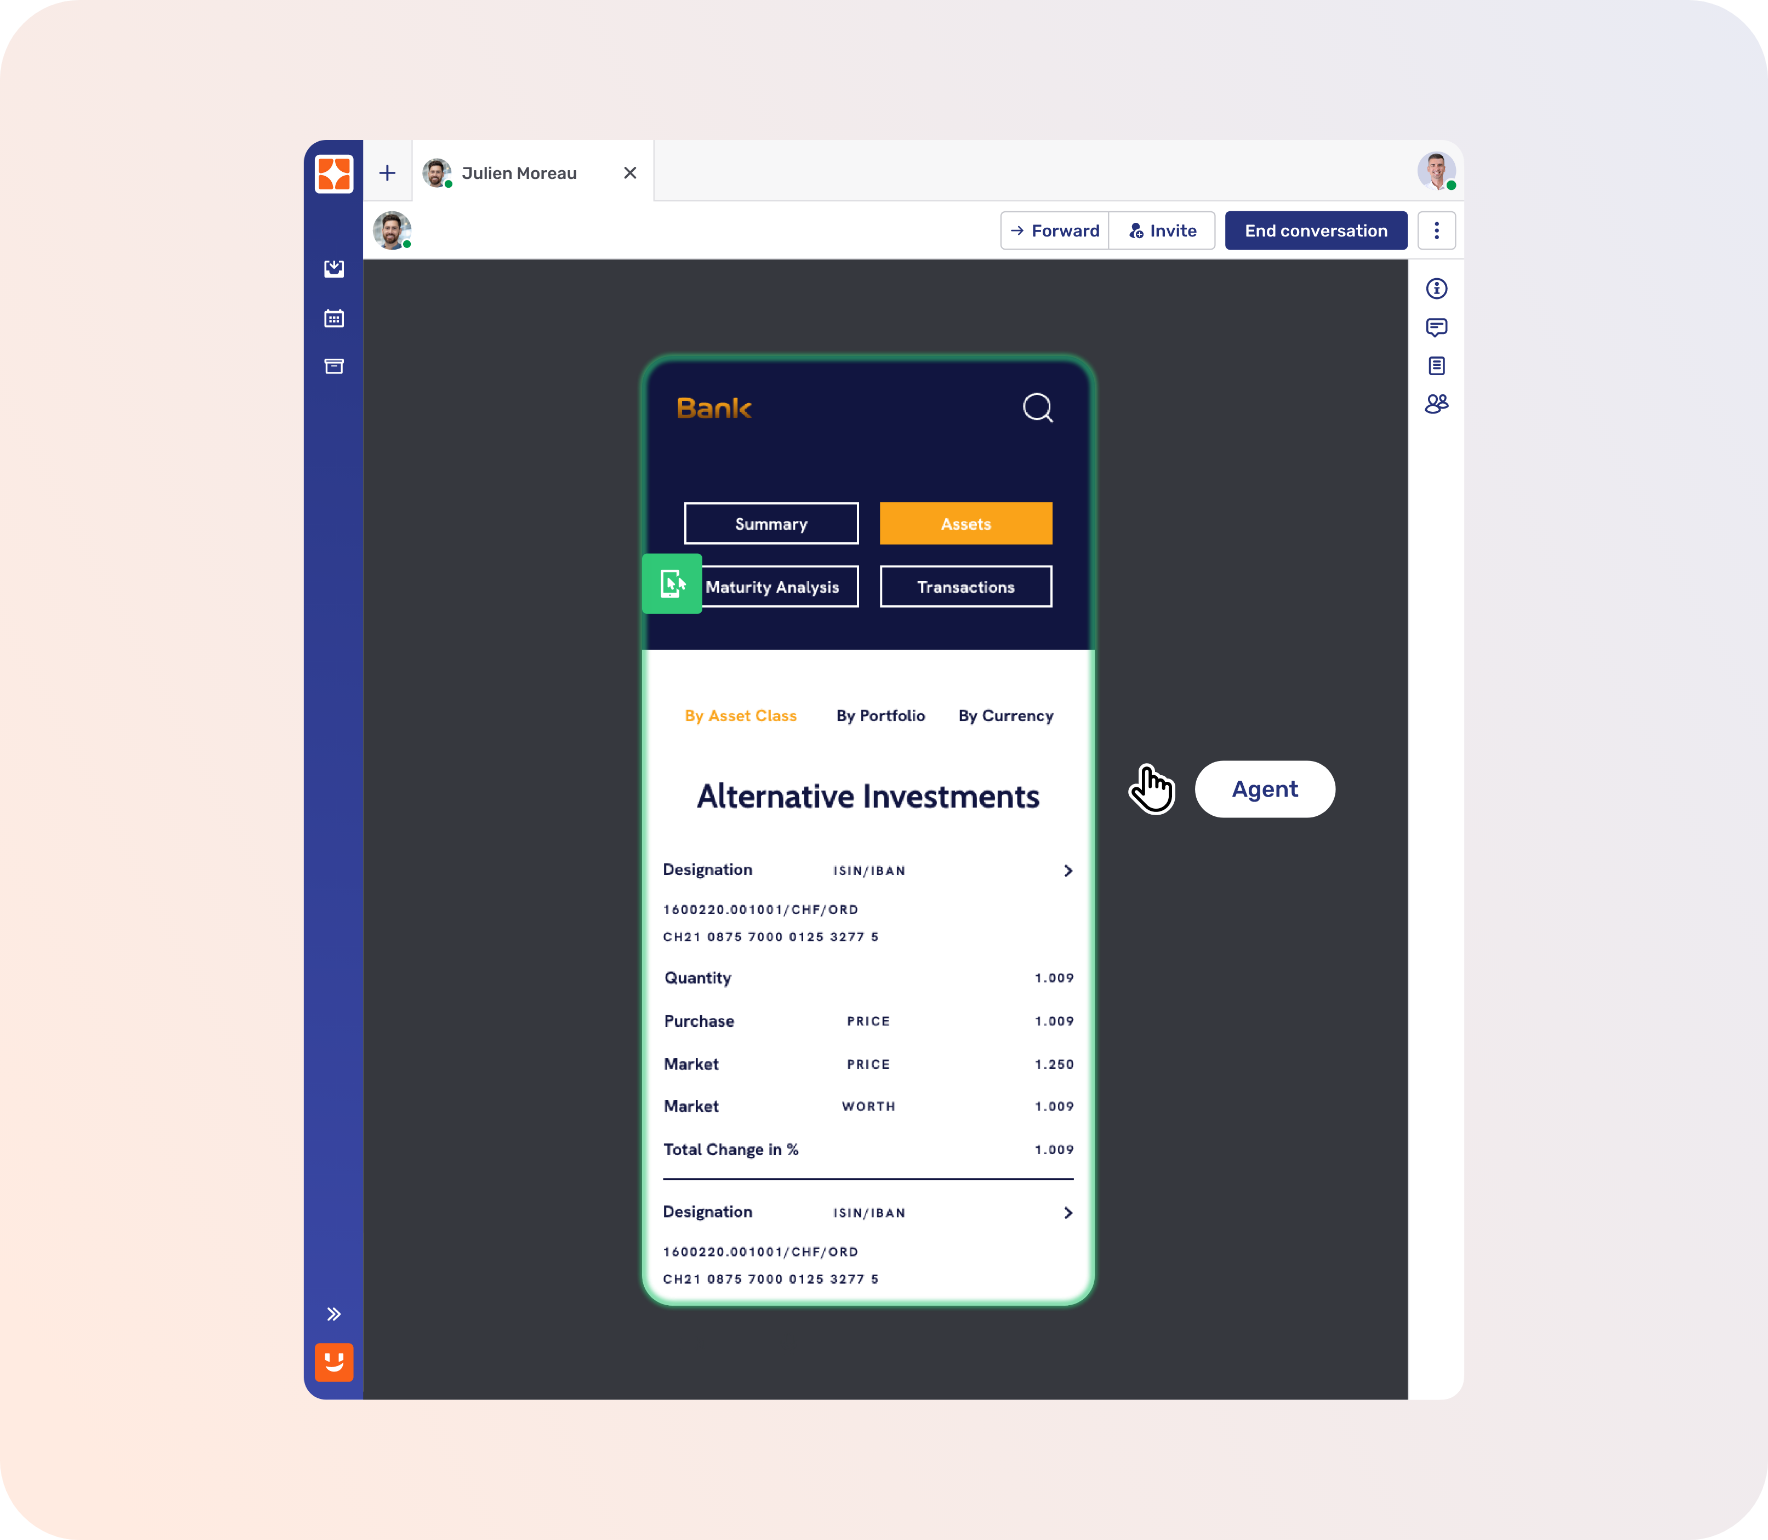
Berater können Entscheidungen in Echtzeit begleiten, Optionen erklären und in kritischen Momenten Sicherheit vermitteln – und so ein Mobile-first-Erlebnis bieten, ohne die persönliche Beziehung zu opfern.
9. Produktivität von Relationship Managern
Trotz steigender Kundenerwartungen verbringen Berater heute nur 58 % ihrer Zeit mit kundenorientierter Arbeit, während der Rest durch administrative Aufgaben, Dokumentation und KYC-Prozesse beansprucht wird. Dieses Ungleichgewicht schränkt sowohl die Wirksamkeit der Berater als auch die Tiefe der Kundenbeziehung ein.
Moderne Wealth Manager nutzen Technologie, um ihre Produktivität zu steigern, indem sie Routinetransaktionen, Compliance-Prüfungen und Dokumentenverifizierung automatisieren. Wenn diese operativen Aufgaben von der Technologie übernommen werden, gewinnen Berater Zeit und Fokus für wertvolle Aktivitäten zurück – etwa strategische Planung, proaktive Kundenansprache und Beziehungsaufbau.
Plattformen wie Unblu unterstützen diesen Wandel, indem sie KI-gestütztes sicheres Messaging, Sprach- und Videoanrufe sowie visuelle Zusammenarbeit in einer einzigen Umgebung vereinen. Berater und Kunden können Ideen, Dokumente und Freigaben nahtlos austauschen, ohne den Kanal zu wechseln oder Compliance zu gefährden.
In der Praxis hat dieser Ansatz messbare Ergebnisse geliefert: Unternehmen, die Unblu einsetzen, verzeichnen eine um 25 % gesteigerte Front-Office-Produktivität sowie eine um 5–10 % höhere Zeit, die Relationship Manager mit Kunden verbringen. Integrierte künstliche Intelligenz vereinfacht zudem Onboarding und Betreuung, sodass sich Berater auf das Wesentliche konzentrieren können – Vertrauensaufbau und personalisierte Beratung.
10. Jüngere Generationen über Social Media erreichen
ESG-Initiativen sind seit Jahren auf dem Vormarsch. Dieser Trend scheint sich jedoch zu wandeln.
Eine Studie der Stanford Graduate School of Business aus dem Jahr 2024 stellte einen deutlichen Rückgang der Unterstützung für Umwelt-, Sozial- und Governance-Initiativen (ESG) unter Millennial- und Gen-Z-Anlegern fest.
Das heisst jedoch nicht, dass diese Initiativen für jüngere Generationen völlig bedeutungslos geworden sind. Trotz dieses Rückgangs priorisiert diese Generation transparente ESG-Faktoren weiterhin stärker als frühere Generationen, wie ein Artikel der Financial Times zeigt.
Auch bei der Informationsbeschaffung jüngerer Generationen zeichnet sich ein demografischer Wandel ab. Während nur 3 % der Babyboomer Social Media für Anlageentscheidungen nutzen, greifen Millennials und Gen X zunehmend auf diese Kanäle zurück. Laut einem Bericht nutzen 33 % beziehungsweise 21 % Social Media auf diese Weise, insbesondere auf YouTube und X (ehemals Twitter).
Für Wealth-Management-Unternehmen können diese Aktivitäten auf Social-Media-Plattformen und in Foren wertvolle Einblicke in aktuelle Meinungen innerhalb bestimmter Privatmarktsegmente liefern. Sie bieten zudem die Chance, durch die Gewinnung neuer, hochaktiver Anleger positiven Einfluss zu nehmen und das langfristige Engagement zu steigern.
Vertrauensvolle menschliche Beziehungen orchestrieren
Zusammengenommen signalisieren diese Trends eine entscheidende Weiterentwicklung im Wealth Management: weg von der Verwaltung von Produkten und Prozessen, hin zur Orchestrierung vertrauensvoller, menschenzentrierter Beziehungen mithilfe von Technologie. Einheitliche Intelligenz, agentenbasierte KI, sichere Kommunikation und mobiles Engagement sind keine getrennten Initiativen mehr. Sie sind heute voneinander abhängige Fähigkeiten, die exzellente moderne Beratung definieren.
2026 gehört der Wettbewerbsvorteil den Unternehmen, die Technologie nicht nutzen, um Berater von ihren Kunden zu entfernen, sondern um sie einander näherzubringen – mit besseren Einblicken, stärkerem Vertrauen und mehr Zeit für bedeutungsvolle Gespräche. Die Zukunft des Wealth Managements ist weder automatisiert noch analog. Sie ist orchestriert, sicher und zutiefst menschlich.