


Kontaktcenter-Effizienz im Banking
Kontaktcenter-Effizienz im Banking beschreibt, wie schnell, präzise und regelkonform eine Bank Kundenanliegen über Telefon, Chat und digitale Kanäle löst. Gemessen wird sie an der durchschnittlichen Bearbeitungszeit (Average Handle Time, AHT), der Erstlösungsquote (First Contact Resolution, FCR) und der Anrufvermeidungsquote (Call Deflection Rate) – verbessert wird sie ohne zusätzliches Personal und ohne Compliance-Risiko.
DER RAHMEN
Was Effizienz im Kontaktcenter einer Bank bedeutet
Die Disziplin – auch Call-Center-Effizienz genannt – betrifft dieselben Banken und Kontaktcenter, ob die Interaktion nun per Telefon, Chat oder in der App stattfindet. Für Finanzinstitute gilt jedoch eine Bedingung, die für gewöhnliche Kontaktcenter nicht gilt: Jeder Effizienzgewinn muss einer Compliance-Prüfung standhalten.
Wer die Bearbeitungszeit verkürzt, indem er eine Identitätsprüfung überspringt, oder einen Anruf ohne vollständiges Prüfprotokoll (Audit Trail) umleitet, gewinnt keine Effizienz – er schafft ein Risiko. Unblu versteht Kontaktcenter-Effizienz als Ergebnis davon, Agenten im Moment der Interaktion besseren Kontext und bessere Unterstützungstools zu geben – nicht als Ziel, das man erreicht, indem man Schritte streicht, die eine Aufsichtsbehörde beanstanden würde.
Diese Disziplin spiegelt sich in den Leistungskennzahlen wider, die Banken gemeinsam verfolgen: durchschnittliche Bearbeitungszeit, Erstlösungsquote (auch First Call Resolution genannt), Anrufvermeidungsquote, Agentenleistung und Servicelevel – meist nach der „80/20“-Regel, also dem Anteil der Anrufe, die innerhalb einer festgelegten Zeit angenommen werden. Wer eine Kennzahl isoliert verbessert – etwa Anrufe beschleunigt, um die AHT zu senken –, schadet meist einer anderen: Eine Bank, die die AHT senkt, ohne die Erstlösungsquote im Blick zu behalten, verlagert dasselbe Problem nur in einen zweiten Anruf.
Diese Seite zeigt, wie Kontaktcenter-Effizienz für Banken funktioniert: was sie für die einzelnen Beteiligten der Kaufentscheidung leistet, woher die Ergebnisse kommen und welche konkreten Funktionen und vertiefenden Leitfäden dahinterstehen.
DIE EIGENTLICHE AUFGABE
Servicekosten senken, ohne Kunden zu verlieren oder die Compliance zu gefährden
Die eigentliche Aufgabe lautet nicht „AHT senken“. Es geht darum, mehr Gespräche schneller zu lösen – und zwar so, dass Kundenzufriedenheit und das gesamte Kundenerlebnis steigen, statt das eine gegen das andere auszuspielen. Und ohne Kompromisse, die sich später als Kundenabwanderung oder Compliance-Befund rächen. Für jedes Mitglied des Einkaufsgremiums sieht diese Aufgabe anders aus.
Erwartet eine messbare Senkung der AHT sowie eingespartes oder umverteiltes Personal. Der Business Case muss Effizienzgewinne belegen, die sich in den Servicekosten niederschlagen – nicht nur in einem reibungsloseren Arbeitsalltag für Agenten.
Erwartet weniger Weiterleitungen und eine höhere Erstlösungsquote, wöchentlich gemessen – ohne dass sich der Kundenservice gehetzt anfühlt. Tools müssen direkt in der Arbeitsumgebung laufen, die Agenten bereits nutzen. Alles, was einen zusätzlichen Bildschirm oder Login erfordert, wird kaum angenommen.
Erwartet, dass sich die Effizienzebene ohne Eigenentwicklung an die bestehenden CRM- und Kernbankensysteme anbinden lässt – Salesforce, Avaloq, Backbase.
Erwartet ein vollständiges Prüfprotokoll (Audit Trail) für jede KI-gestützte Interaktion, maskierte sensible Felder bei jeder Unterstützung auf Bildschirmebene und einen Menschen, der bei regulierten Schritten die Kontrolle behält (Human in the Loop).
Ohne Prüfprotokoll geht nichts live
Die Compliance- und Sicherheitsverantwortlichen können die gesamte Initiative stoppen. Ein Effizienz-Tool, das die AHT senkt, aber nicht lückenlos dokumentieren kann, was eine KI vorgeschlagen hat und ob ein Mensch den Vorschlag übernommen hat, kommt in einer regulierten Bank nicht zum Einsatz. Laut einer Studie von Capgemini bewerten mehr als acht von zehn Bankmitarbeitenden die Digitalisierung ihres eigenen Kontaktcenters als gering – ein Zeichen dafür, dass sich die meisten Institute noch immer zwischen Geschwindigkeit und Nachweisbarkeit entscheiden, statt beides zu erreichen.
DER ANSATZ VON UNBLU
Effizienz, die auf dem Prüfprotokoll aufbaut,
statt es zu umgehen
Unblu schliesst die Lücke bei den Servicekosten ohne Abstriche bei der Servicequalität – indem die Unterstützung dort ansetzt, wo die Interaktion stattfindet, statt Agenten ein weiteres System aufzubürden, das sie zusätzlich prüfen müssen.
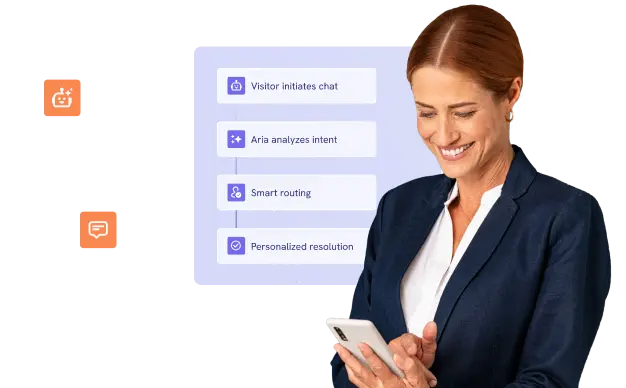
Der Bot-Sidekick von Unblu Aria liefert Next-Best-Action-Hinweise in Echtzeit – direkt in dem Fenster, in dem ein Agent ohnehin arbeitet. So werden Fragen ohne Warteschleife oder Weiterleitung beantwortet, während Zusammenfassungen und Transkripte die Nachbearbeitung reduzieren, die sonst nach Gesprächsende die Bearbeitungszeit verlängert.
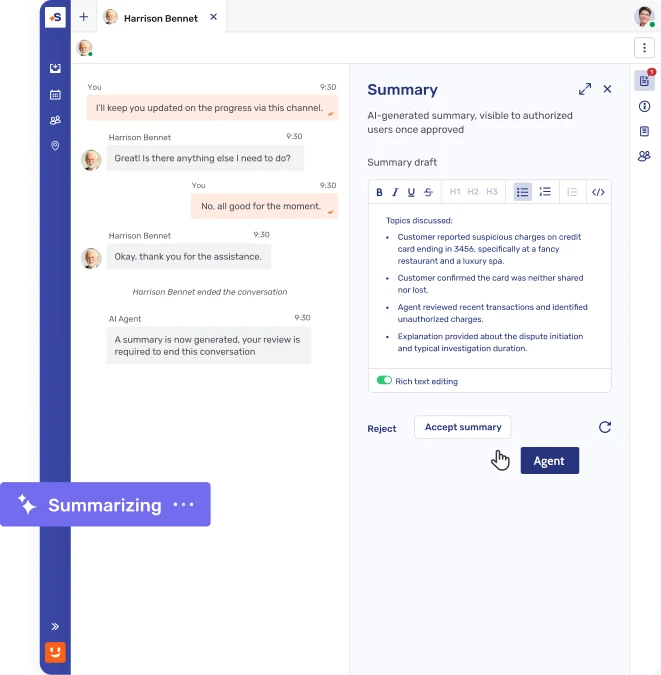
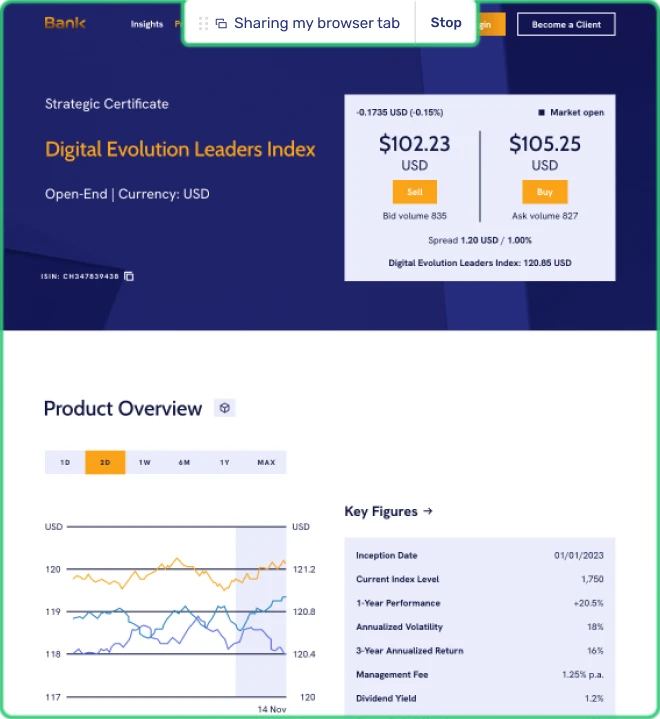
Mit Embedded Co-Browsing sieht ein Agent genau dieselbe Oberfläche wie der Kunde und führt ihn hindurch – das erspart das Hin und Her, das die Bearbeitungszeit bei Konto-, Formular- und Supportanfragen in die Höhe treibt. Dank paralleler Sitzungen in Live Chat betreut ein Agent mehrere Gespräche gleichzeitig und fängt so zusätzliches Volumen ohne mehr Personal auf.
Alle oben genannten Funktionen sind Teil von Unblu Spark und Aria. Dadurch gelten dieselben Kontrollen für Prüfprotokoll, Authentifizierung und Datenmaskierung – egal, ob die Interaktion am Telefon, im Chat oder in der App begonnen hat. PostFinance setzt diese Kombination seit mehr als sieben Jahren ein, hat das gesamte Inbound-Team in einem einzigen Posteingang zusammengeführt und hält dank Media Blending eine stabile AHT über Text- und Sprachkanäle hinweg.
Entdecken Sie den No-Code Flow Builder, die absichtsbasierte Weiterleitung und die Compliance-Architektur im Detail.
Unblu Aria entdecken
GESCHÄFTSNUTZEN
Was Banken mit Kontaktcenter-Effizienz erreichen
Senkung der AHT, von 8 Min. 20 Sek. auf 6 Min. 40 Sek.
mehr Agentenproduktivität nach Einführung von Live Chat und Co-Browsing
bessere AHT als prognostiziert: 18 Min. statt geschätzter 30 Min.
Kundenzufriedenheit nach einer Co-Browsing-Sitzung
Bot-Bearbeitungsquote, gestiegen von 55 % zum Start
mehr Support-Anfragen bewältigt – ohne zusätzliches Personal
Warum das über einzelne Banken hinaus relevant ist
Die Analyse von McKinsey zu KI im Kundenservice von Banken vom April 2026 zeigt: Richtig umgesetzte, KI-gestützte Transformationen von Kontaktcentern senken die durchschnittliche Bearbeitungszeit um 10 bis 20 Prozent und verbessern die Erstlösungsquote um 15 bis 25 Prozent – genau die beiden Kennzahlen, um die es auf dieser Seite geht. Wie McKinsey betont, stellen sich diese Gewinne jedoch nur ein, wenn Banken den zugrunde liegenden Prozess gemeinsam mit der Technologie neu gestalten – nicht, wenn KI einfach über einen unveränderten Workflow gelegt wird. Es ist dieselbe Disziplin, die hinter dem oben beschriebenen Ansatz von Unblu steht, bei dem das Prüfprotokoll an erster Stelle kommt.
KUNDENBEISPIELE
Kontaktcenter-Effizienz, bewiesen unter zwei sehr unterschiedlichen Belastungen
Zwei Beispiele zeigen, wie das unter realem operativem Druck aussieht – einmal während einer Kundenmigration, einmal bei dauerhaft hohem Volumen.

Banca Dello Stato führte Live Chat und Co-Browsing in einem Support-Team ein, das rund 60.000 E-Banking-Kunden betreut. 20 % der Anfragen wurden auf Live Chat verlagert, und Co-Browsing-gestützte Anrufe blieben bei einer durchschnittlichen AHT von 10 Minuten – so bewältigte das Team 15 % mehr Anfragen, ohne zusätzliches Personal einzustellen.

Crédit Agricole next bank begleitete mit Embedded Co-Browsing mehr als 60.000 Kunden bei der Migration auf eine neue E-Banking-Plattform – in einer Phase, in der sich das Volumen der Support-Anrufe verzehnfachte. Die AHT blieb bei 18 Minuten statt der prognostizierten 30 Minuten, und die Kundenzufriedenheit erreichte nach einer Co-Browsing-Sitzung 4,7 von 5.
UNTERSTÜTZENDE FUNKTIONEN
Die Plattform hinter diesem Erlebnis
Dank paralleler Sitzungen in Live Chat betreut ein Agent mehrere Gespräche gleichzeitig in Echtzeit – direkt eingebettet in die eigenen Kanäle der Bank.
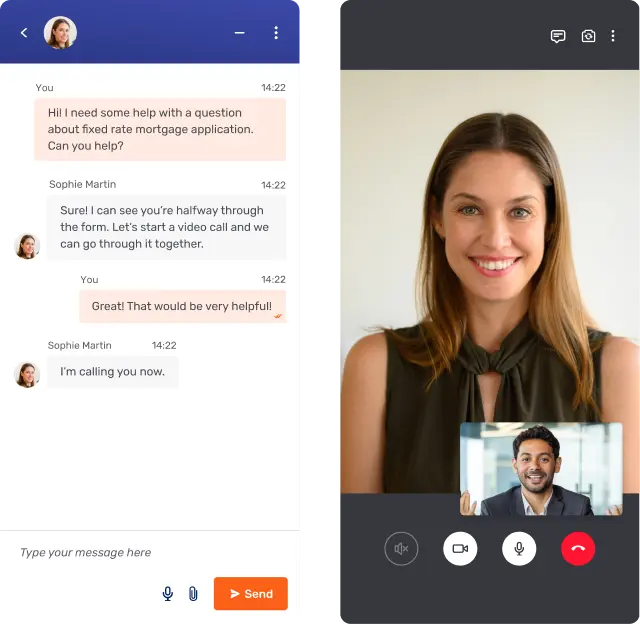
Mit Embedded Co-Browsing und Mobile Co-Apping sieht ein Agent dieselbe Oberfläche wie der Kunde und führt ihn hindurch – sensible Felder werden automatisch maskiert, im Web wie in der App.

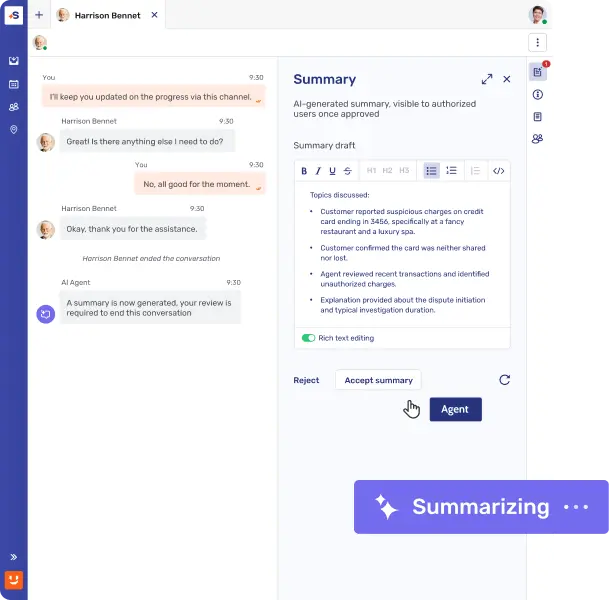
Vorschlagsunterstützung (Suggestion Support) liefert für Kunden unsichtbare Next-Best-Action-Hinweise in Echtzeit; Zusammenfassungen und Transkripte reduzieren Nachbearbeitung und administrativen Aufwand nach dem Gespräch und unterstützen die Compliance-Dokumentation.
WEITERFÜHRENDE INHALTE
Tiefer eintauchen:
der Themencluster Kontaktcenter-Effizienz
Dieser Hub gibt einen Überblick über das Thema. Die unten verlinkten Inhalte gehen jeweils vertieft auf ein Unterthema des Clusters ein.
Häufig gestellte Fragen
Was ist Effizienz im Contact Center und warum ist sie wichtig?

Effizienz im Contact Center beschreibt, wie schnell und präzise eine Bank eine Kundeninteraktion löst – gemessen an der durchschnittlichen Bearbeitungszeit (AHT), der Erstlösungsquote (FCR) und der Call-Deflection-Rate. Sie ist wichtig, weil das Contact Center einer Bank gleichzeitig die Servicekosten und die Kundenbeziehung prägt: Wer die Bearbeitungszeit durch gehetzte Gespräche oder übersprungene Identitätsprüfungen verkürzt, senkt zwar die Kosten, erhöht aber das Abwanderungs- und Compliance-Risiko. Echte Effizienz – also Agenten mit besserem Kontext und passenden Unterstützungstools auszustatten – verbessert hingegen beides zugleich. Für eine regulierte Bank gilt zudem: Effizienzgewinne zählen erst, wenn sie einer Compliance-Prüfung standhalten.
Wie können Unternehmen die Effizienz ihrer Contact Center messen?
Banken messen die Effizienz ihres Contact Centers anhand weniger zentraler Kennzahlen: durchschnittliche Bearbeitungszeit (AHT), Erstlösungsquote (First Contact Resolution, FCR), Call-Deflection-Rate und Servicelevel (häufig nach der „80/20“-Regel – der Anteil der Anrufe, die innerhalb einer festgelegten Zeit, oft 20 Sekunden, angenommen werden). Keine einzelne Kennzahl sagt für sich allein alles aus: Eine Bank, die die AHT durch gehetzte Gespräche senkt, verzeichnet in der Regel eine sinkende FCR, weil Kunden erneut anrufen. Banca Dello Stato und Crédit Agricole next bank messen diese Kennzahlen gemeinsam und kombinieren eine niedrigere AHT mit einem gleichbleibenden oder verbesserten Ergebnis beim Erstkontakt, statt das eine gegen das andere einzutauschen.
Was ist AHT (durchschnittliche Bearbeitungszeit) in einem Callcenter?
Die durchschnittliche Bearbeitungszeit (Average Handle Time, AHT) ist die gesamte Zeit, die ein Agent für eine Kundeninteraktion aufwendet – vom Beginn des Gesprächs bis zur Nachbearbeitung wie Notizen oder Folgeaktionen. Im Banking gehört die AHT zu den am genauesten verfolgten Kennzahlen im Contact Center, da sie die Servicekosten direkt bestimmt. Isoliert optimieren lässt sie sich jedoch nicht: BPER Banca senkte die AHT um 20 % – von 8 Minuten 20 Sekunden auf 6 Minuten 40 Sekunden – durch Echtzeit-Unterstützung für Agenten und nicht durch das Streichen von Schritten, die bei einer Compliance-Prüfung beanstandet würden.
Wie wirkt sich eine höhere Effizienz im Contact Center auf die Kundenzufriedenheit aus?
Effizienz und Kundenzufriedenheit steigen gemeinsam, wenn der Gewinn daraus entsteht, dass ein Anliegen schneller gelöst wird – und nicht daraus, dass Abkürzungen genommen werden. Banca Dello Stato führte Live Chat und Co-Browsing ein und verzeichnete eine höhere Kundenzufriedenheit bei gleichzeitig 22 % mehr Produktivität der Agenten – statt eines Zielkonflikts zwischen beidem. Das Risiko liegt darin, wie die Effizienz erreicht wird: Wird die durchschnittliche Bearbeitungszeit durch das Überspringen von Verifizierungsschritten verkürzt oder ein Anruf umgeleitet, ohne dass ein klarer Weg zurück zu einem menschlichen Agenten besteht, sinkt die Zufriedenheit tendenziell – selbst wenn sich die Kennzahl verbessert.
Wie können KI und Automatisierung die Effizienz im Contact Center steigern?
KI steigert die Effizienz im Contact Center am direktesten durch Echtzeit-Unterstützung für Agenten – nicht durch die vollständige Automatisierung der Interaktion. Der Bot-Sidekick von Unblu Aria liefert Next-Best-Action-Empfehlungen direkt im bestehenden Arbeitsbereich der Agenten, sodass Fragen ohne Warteschleife oder Weiterleitung beantwortet werden. Zusammenfassungen und Transkripte reduzieren zudem die Nachbearbeitung, die sonst die Bearbeitungszeit verlängert. Jede KI-gestützte Interaktion wird in einem vollständigen Prüfprotokoll (Audit Trail) erfasst, und die Agenten übernehmen, bearbeiten oder verwerfen jeden Vorschlag selbst, statt dass das System eigenständig handelt. Genau deshalb hält der Effizienzgewinn auch einer Compliance-Prüfung stand.
Wie hängt die Effizienz im Contact Center mit der gesamten Unternehmensleistung zusammen?
Die Effizienz im Contact Center wirkt sich direkt auf die Servicekosten einer Bank aus. Laut der McKinsey-Analyse vom April 2026 zu KI im Kundenservice von Banken führen richtig umgesetzte Contact-Center-Transformationen zu einer Reduktion der durchschnittlichen Bearbeitungszeit um 10 bis 20 Prozent und zu einer Verbesserung der Erstlösungsquote um 15 bis 25 Prozent – genau die beiden Kennzahlen, auf denen diese Seite aufbaut. McKinsey weist darauf hin, dass sich diese Verbesserungen nur einstellen, wenn der zugrunde liegende Prozess gemeinsam mit der Technologie neu gestaltet wird – und nicht, wenn KI einem unveränderten Workflow einfach hinzugefügt wird. Deshalb ist die operative Basis ebenso wichtig wie die KI-Schicht, die darauf aufsetzt.
Sprechen Sie mit uns über Kontaktcenter-Effizienz
Erfahren Sie, wie Aria und Unblu Spark zu den bestehenden Systemen, Compliance-Anforderungen und Kundenerlebnis-Zielen Ihres Instituts passen.
