
Die meisten Ratschläge zur durchschnittlichen Bearbeitungszeit (Average Handle Time, AHT) zielen darauf ab, Agenten schneller zu machen: bessere Gesprächsleitfäden, mehr Schulungen, straffere Gesprächsführung.
Das klingt einleuchtend, bewirkt aber selten etwas Nennenswertes. Warum?
Ganz einfach: Dieser Ansatz setzt bei den Teilen eines Gesprächs an, die bereits effizient sind, und übersieht jene, in denen tatsächlich Zeit verloren geht – die Sekunden, in denen ein Agent nach einer Antwort sucht, einen Bildschirm beschreibt oder Papierkram erledigt, nachdem der Kunde längst aufgelegt hat.
Banken, die die KI-gestützte Transformation ihres Contact Centers richtig angehen, verzeichnen laut der McKinsey-Analyse vom April 2026 zu KI im Kundenservice von Banken eine Reduktion der durchschnittlichen Bearbeitungszeit um 10 bis 20 Prozent. Die Gewinne entstehen durch einen anderen Ansatz als das übliche Playbook: Statt Agenten zu schnellerem Arbeiten zu drängen, wird die Unterstützung direkt in die Interaktion verlagert – sodass die Momente, in denen sie nicht weiterkommen, gar nicht erst entstehen.
Es gibt vier solcher Momente, und dieser Beitrag behandelt sie nacheinander: die Wissenssuche mitten im Gespräch, den Bildschirm, den ein Agent beschreiben muss, statt ihn zu zeigen, die Nachbearbeitung, die niemand einplant, und die Compliance-Grenze, die darüber entscheidet, ob eine Reduktion echt ist oder nur eine niedrigere Zahl. Den letzten Punkt lassen die meisten Leitfäden aus – dabei ist er in einer regulierten Bank der wichtigste: Nicht jede Sekunde, die Sie bei einem Gespräch einsparen, dürfen Sie auch einsparen.

Warum spart Echtzeit-Unterstützung mehr Zeit, als Schulungen es je getan haben?
Eine Schulung sagt einem Agenten, was er beim nächsten Mal tun soll. Für das Gespräch, das gerade läuft, bringt sie nichts – wenn der Agent zwischen Systemen hin- und herwechselt, um eine Antwort zu finden, während der Kunde wartet, oder eine Wissensdatenbank durchsucht, die zwar vorhanden, mitten im Gespräch aber zu langsam ist.
Agenten verlieren die meiste Zeit beim Suchen, nicht beim Sprechen. Der langsamste Teil eines komplexen Bankgesprächs ist selten das Gespräch selbst, sondern die Pause, während der Agent etwas nachschlägt, den Bildschirm wechselt oder eine Richtlinie prüft, bevor er antwortet. Self-Service fängt inzwischen die einfachen, skriptbaren Anfragen ab. Bei menschlichen Agenten landen also die komplizierten Fälle, bei denen die Suchzeit am längsten ist – genau die Gespräche, bei denen ein besseres Handbuch oder ein strafferer Leitfaden am wenigsten hilft.
Bei BPER Banca sank die AHT um 20 %, sobald die Unterstützung direkt ins Gespräch verlagert wurde. BPER stattete 700 Berater mit dem Bot Sidekick von Unblu aus, integriert in Salesforce und gestützt auf die bankeigene Wissensdatenbank mit freigegebenen Dokumenten. Die durchschnittliche Bearbeitungszeit sank von 8 Minuten 20 Sekunden auf 6 Minuten 40 Sekunden. Der Mechanismus ist einfach: Der Next-Best-Action-Vorschlag erscheint im selben Fenster, in dem der Berater bereits arbeitet – kein zweiter Bildschirm, keine Warteschleife, während jemand nach einer Antwort sucht. Lesen Sie die Fallstudie zu BPER Banca.
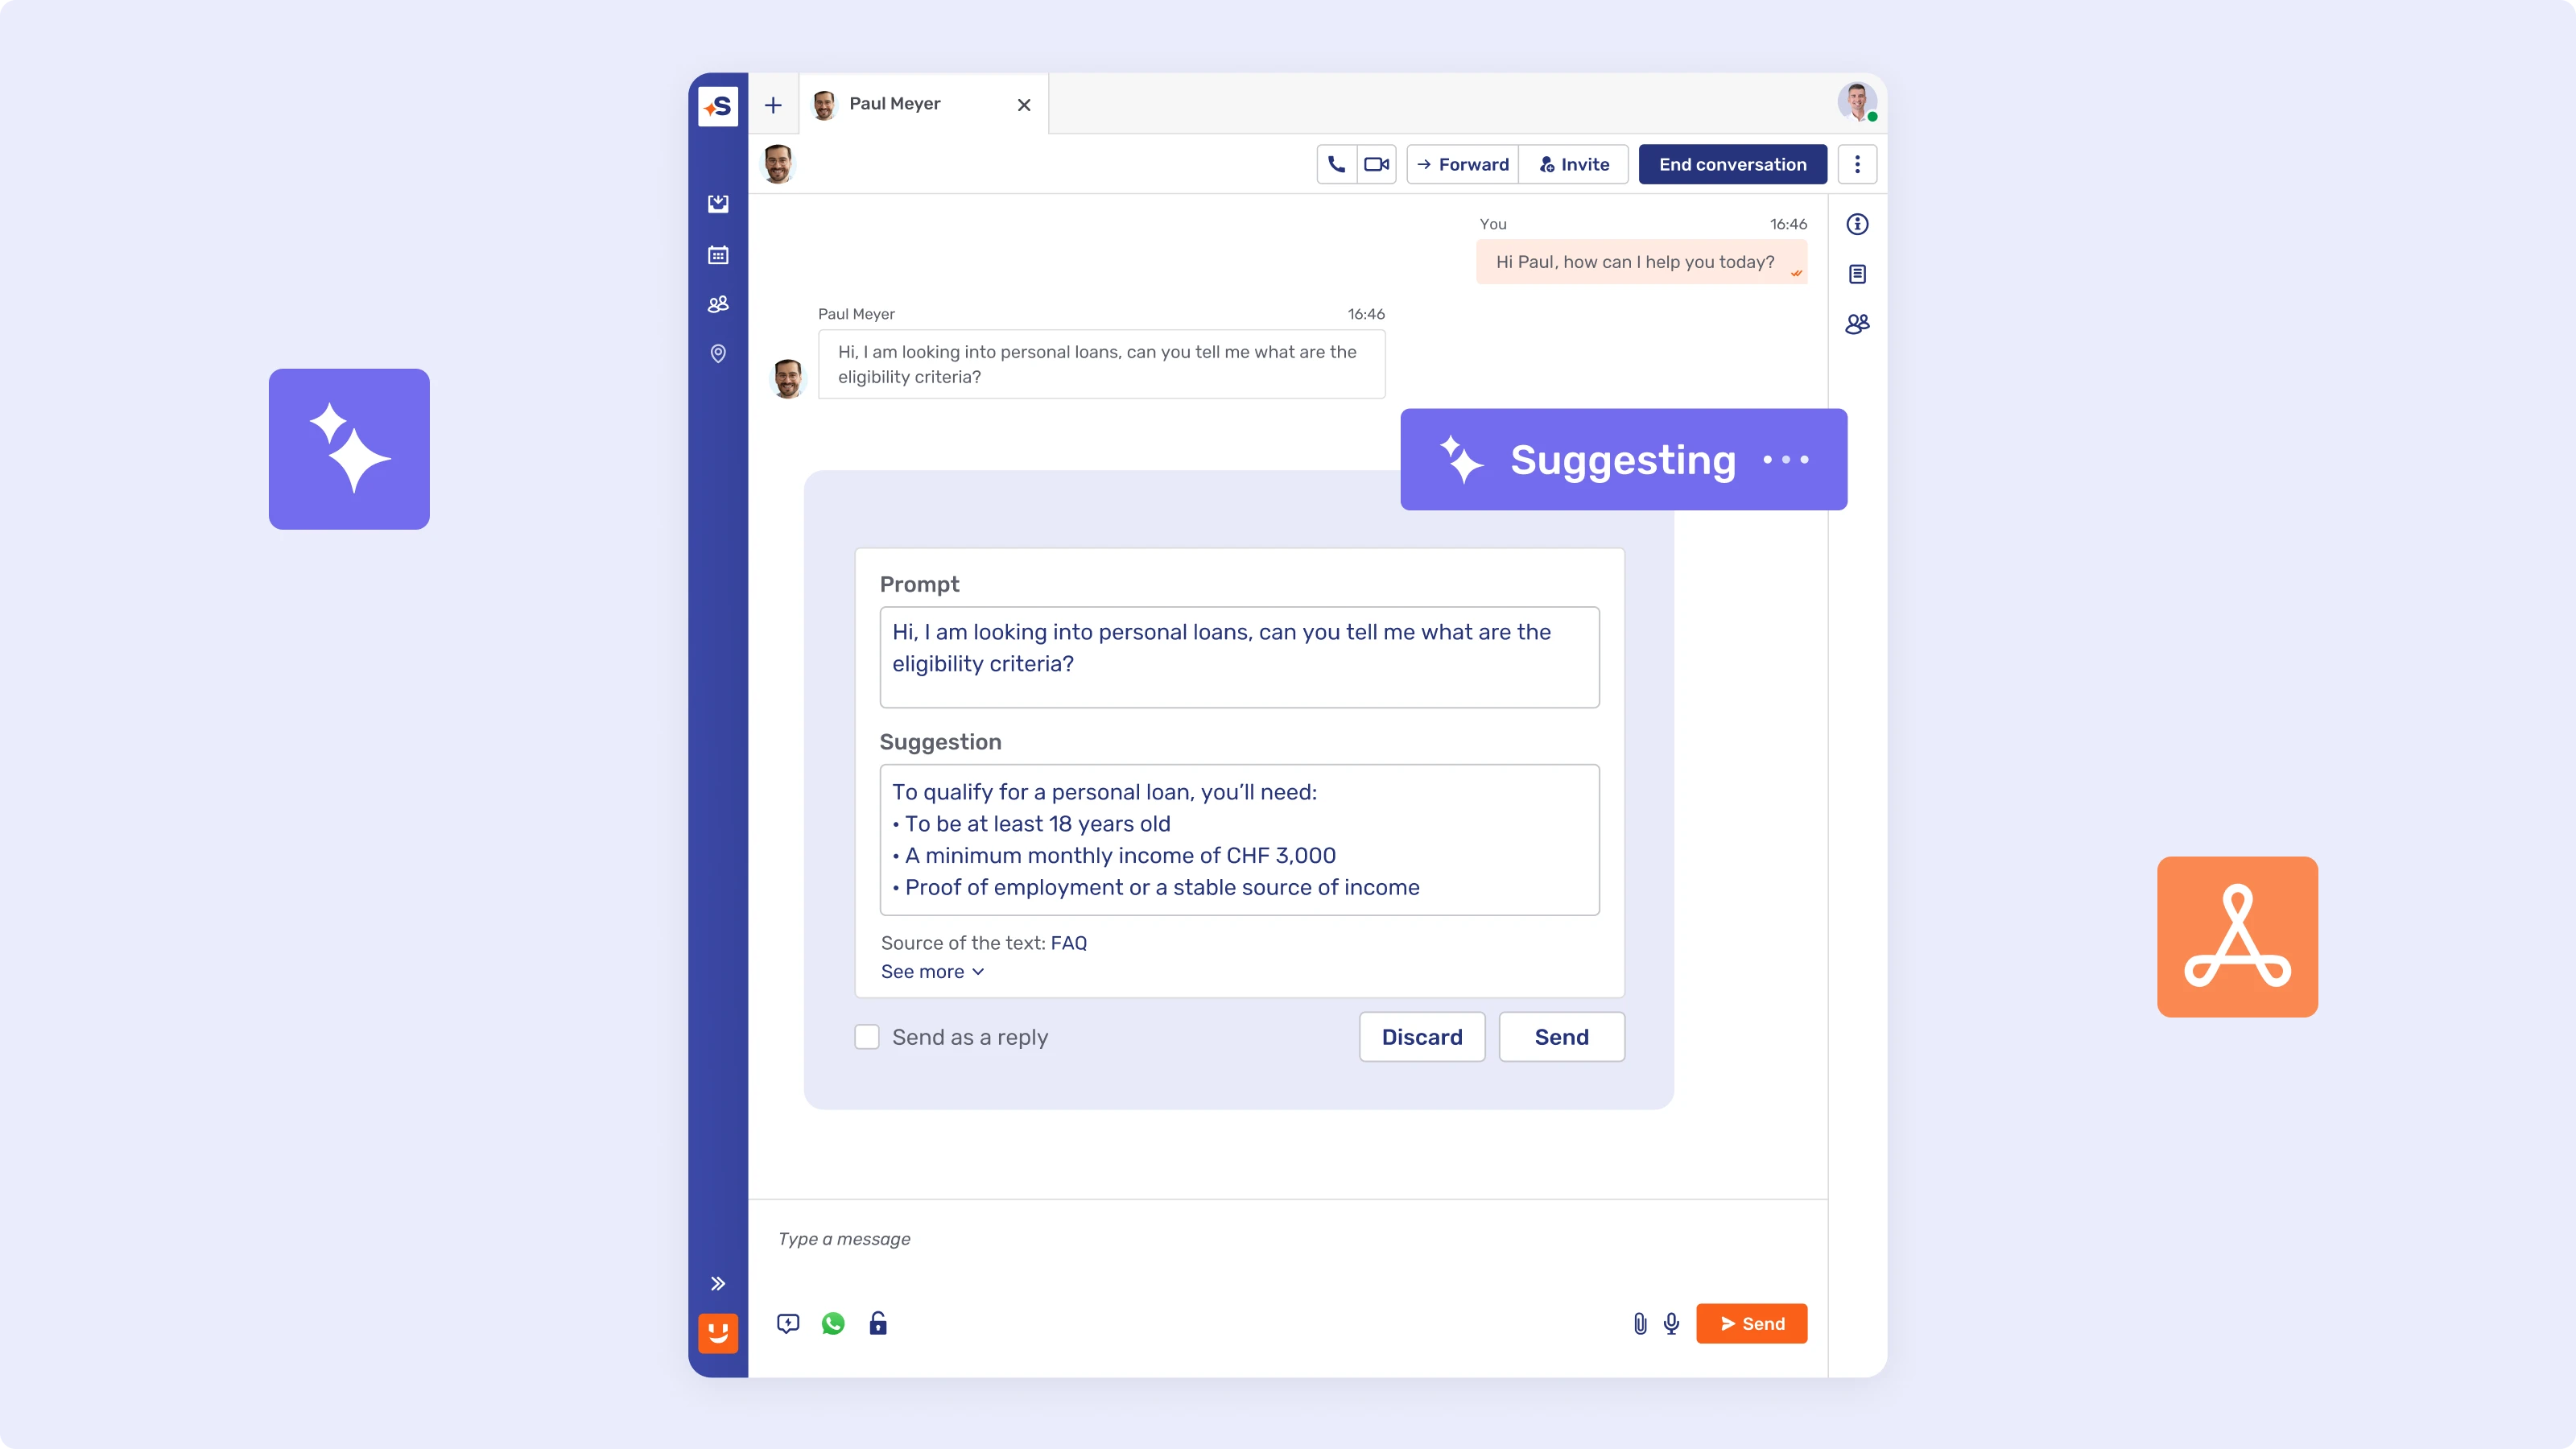
Einen Bildschirm zeigen statt beschreiben
Ein grosser Teil der Bankgespräche dreht sich nicht um fehlende Informationen, sondern um Navigation: Ein Kunde muss durch ein Formular, ein Portal oder eine Einstellung geführt werden – und zu beschreiben, wo er klicken soll, dauert länger und verlängert das Gespräch stärker, als es zu zeigen.
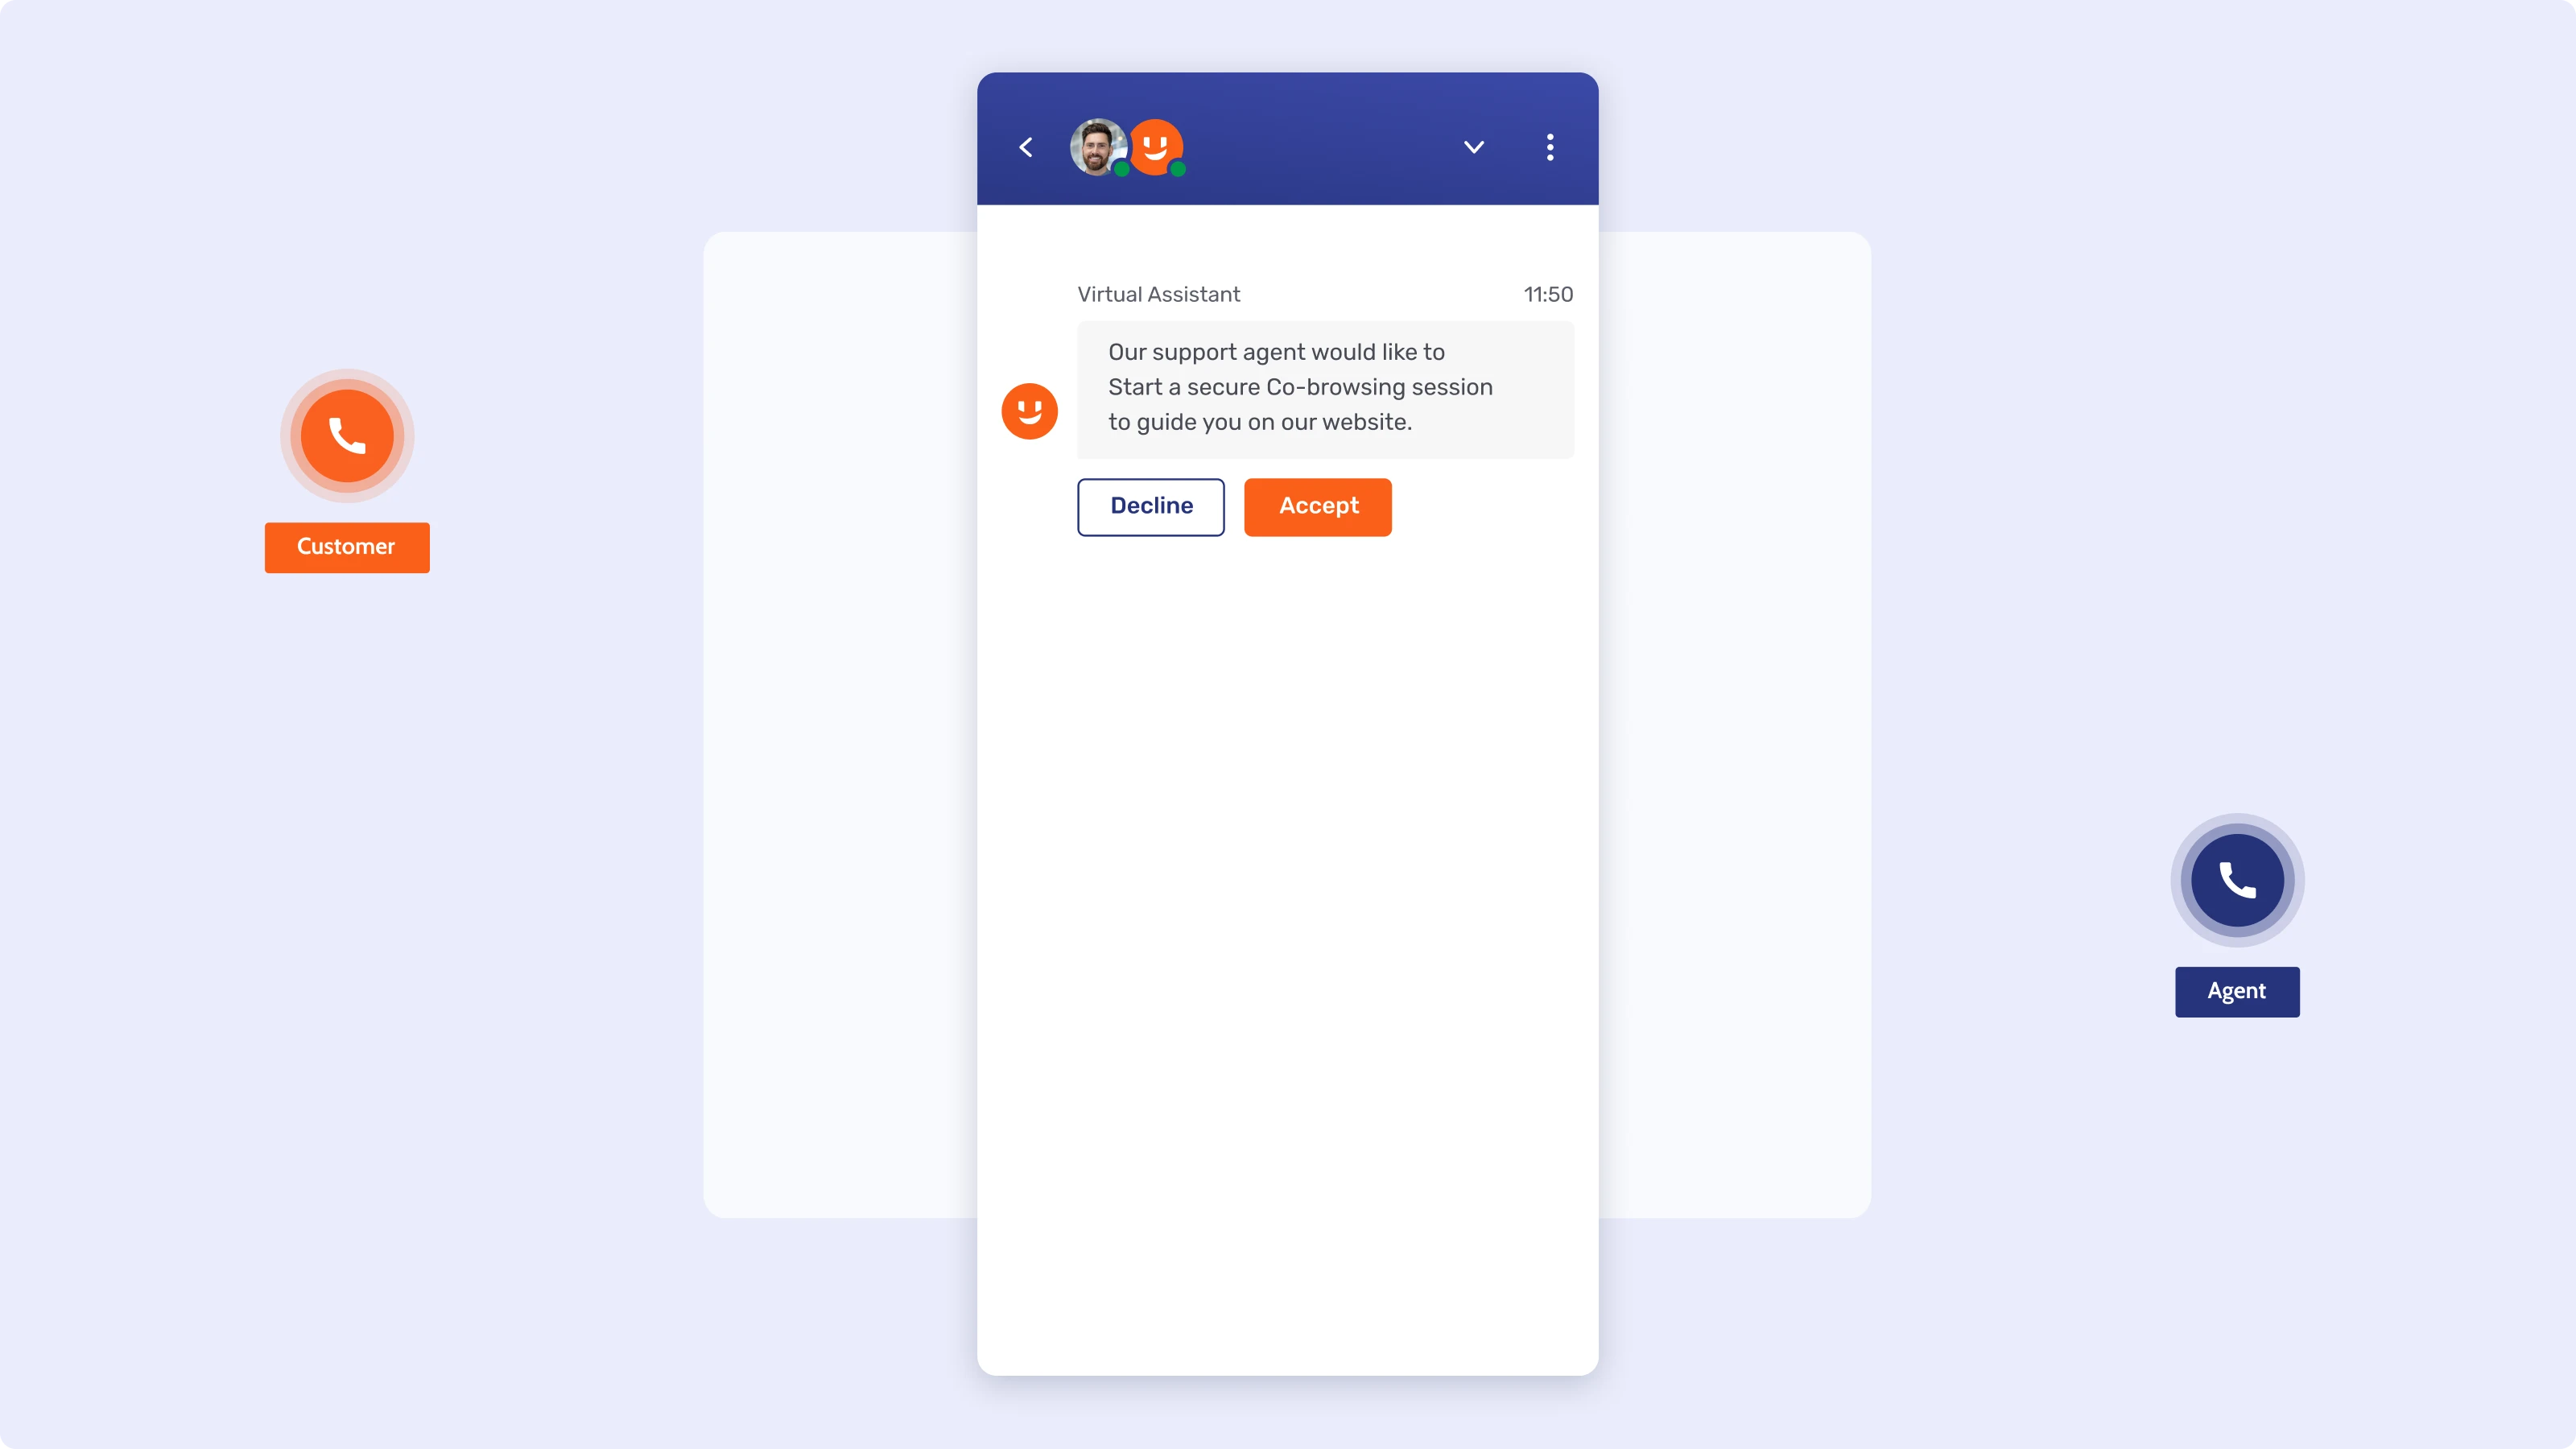
Einen Bildschirm zu erklären dauert länger, als ihn zu zeigen. Mit Embedded Co-Browsing sieht ein Agent in Echtzeit genau dieselbe Oberfläche wie der Kunde und kann ihn hindurchführen – sensible Felder wie Passwörter und Kartennummern werden dabei automatisch maskiert. Kein „Klicken Sie auf den dritten Reiter, dann auf die Schaltfläche darunter“ mehr, denn beide sehen dasselbe.
Drei Banken, drei Arten von Druck, dasselbe Ergebnis. Crédit Agricole next bank führte mit Embedded Co-Browsing mehr als 60'000 Kunden durch eine neue E-Banking-Plattform – während einer Migration, die das Volumen an Supportanrufen verzehnfachte – und hielt die AHT dennoch bei 18 Minuten statt der prognostizierten 30 Minuten. Banca dello Stato hält Gespräche mit Co-Browsing-Unterstützung bei einer durchschnittlichen AHT von 10 Minuten und fängt gleichzeitig einen Anstieg der Supportanfragen um 15 % ab, ohne zusätzliches Personal. Eine grosse französische Firmenkundenbank, die Embedded Co-Browsing in ihrem KMU-Portal einsetzt, meldet eine AHT von 7 Minuten bei unterstützten Gesprächen – ein Bruchteil dessen, was ein rein telefonisch erklärtes Gespräch dauert.
Wohin die andere Hälfte der Bearbeitungszeit tatsächlich geht
Die meisten Diskussionen über die AHT enden in dem Moment, in dem das Gespräch endet. Das ist ein Fehler, denn die Uhr läuft weiter. Die AHT setzt sich aus drei Teilen zusammen: Gesprächszeit, Wartezeit und Nachbearbeitung (auch Wrap-up-Zeit genannt) – und Letztere ist der Teil, den die meisten Banken nicht einplanen.
Die Nachbearbeitung ist der Teil der Bearbeitungszeit, den niemand einplant. Deloitte Niederlande entwickelte für grosse Finanzinstitute aus den Bereichen Versicherung, Pensionen und Hypotheken ein Tool zur automatischen Gesprächsprotokollierung, das ein Gespräch innerhalb von 10 Sekunden nach dessen Ende zusammenfasst und bei mehr als 2'000 Endnutzern im Einsatz ist. Deloitte begründet dies damit, dass manuelle Protokollierung sowohl die Qualität gesetzlich vorgeschriebener Gesprächszusammenfassungen schwanken lässt als auch Kosten verursacht. Die Nachbearbeitung ist also nicht nur eine Produktivitätsbremse – in einer regulierten Bank ist sie auch ein Dokumentationsproblem.
PostFinance hält die AHT seit sieben Jahren stabil, indem sie den Papierkram automatisiert, nicht das Gespräch. PostFinance verzahnt ihre Text- und Sprachkanäle, damit Agenten nach einer Übergabe keine Zeit mit dem Abgleich separater Systeme verlieren, und schätzt die automatisierungsbedingten Effizienzgewinne über alle Kanäle auf rund 40 Vollzeitstellen. Die AHT-Zahl musste sich nie bewegen, weil sich ihre unsichtbare Hälfte bewegt hat.
Ist in einer regulierten Bank jede AHT-Reduktion wirklich unbedenklich?
Diese Frage überspringt das übliche Playbook – und genau sie trennt einen echten Effizienzgewinn von einem Risiko mit einer niedrigeren Zahl.
Eine Abkürzung, die eine Aufsichtsbehörde beanstanden wird, ist keine Effizienz. Das Consumer Financial Protection Bureau (CFPB) hat gewarnt, dass Finanzinstitute gegen das US-Bundesrecht zum Verbraucherschutz verstossen könnten, wenn Chatbots oder KI-Lösungen Kunden daran hindern, einen menschlichen Agenten zu erreichen – insbesondere, wenn falsche Informationen oder eine blockierte Eskalation echten Schaden verursachen. Eine AHT-Reduktion, die darauf beruht, Kunden von Menschen fernzuhalten, statt Menschen schneller zu unterstützen, ist genau die Abkürzung, die das CFPB beschreibt.
Kunden wollen die KI – aber auch einen Notausgang. 87 % der Kunden halten es für unerlässlich, dass Unternehmen beim Einsatz von GenAI im Kundenservice die Möglichkeit bieten, einen menschlichen Agenten zu erreichen – so eine kürzlich veröffentlichte Gartner-Umfrage unter mehr als 3'500 Kunden. Gartners Rat an Serviceverantwortliche ist eindeutig: GenAI nicht zum obligatorischen ersten Schritt für jedes Anliegen machen, denn wer Kunden durch gescheiterte KI-Interaktionen zwingt, bevor sie einen Menschen erreichen, untergräbt das Vertrauen in das Tool. Alle hier beschriebenen Funktionen laufen auf derselben zertifizierten Sicherheitsgrundlage – SOC 2 Type 2 und ISO 27001 – über alle Kanäle hinweg. Das Prüfprotokoll hängt also nicht davon ab, welches Tool der Kunde zuerst erreicht hat.
Die AHT-Zahl, die zählt, ist die, die einer Compliance-Prüfung standhält
Keiner der vier oben beschriebenen Hebel funktioniert, indem er einen Schritt streicht, den der Kunde gebraucht hätte. Sie funktionieren, indem sie die Unterstützung genau dorthin verlagern, wo der Agent tatsächlich feststeckte: mitten in der Suche, mitten in der Erklärung, mitten im Papierkram. Das ist eine nachhaltigere Form der Effizienz – und die einzige, die Bestand hat, wenn das Volumen sprunghaft steigt, wenn eine Aufsichtsbehörde fragt, wie eine Zahl zustande kam, oder wenn ein abgewimmelter Kunde Beschwerde einreicht.
Das Muster bei BPER Banca, Crédit Agricole next bank, Banca dello Stato und PostFinance ist kein einzelnes Tool. Es ist dieselbe Disziplin, angewandt an vier verschiedenen Punkten im Gespräch – Unterstützung, Führung, Dokumentation und Eskalation –, und zwar innerhalb eines einzigen Prüfprotokolls statt in vier separaten Systemen.
Der nächste Schritt von Unblu