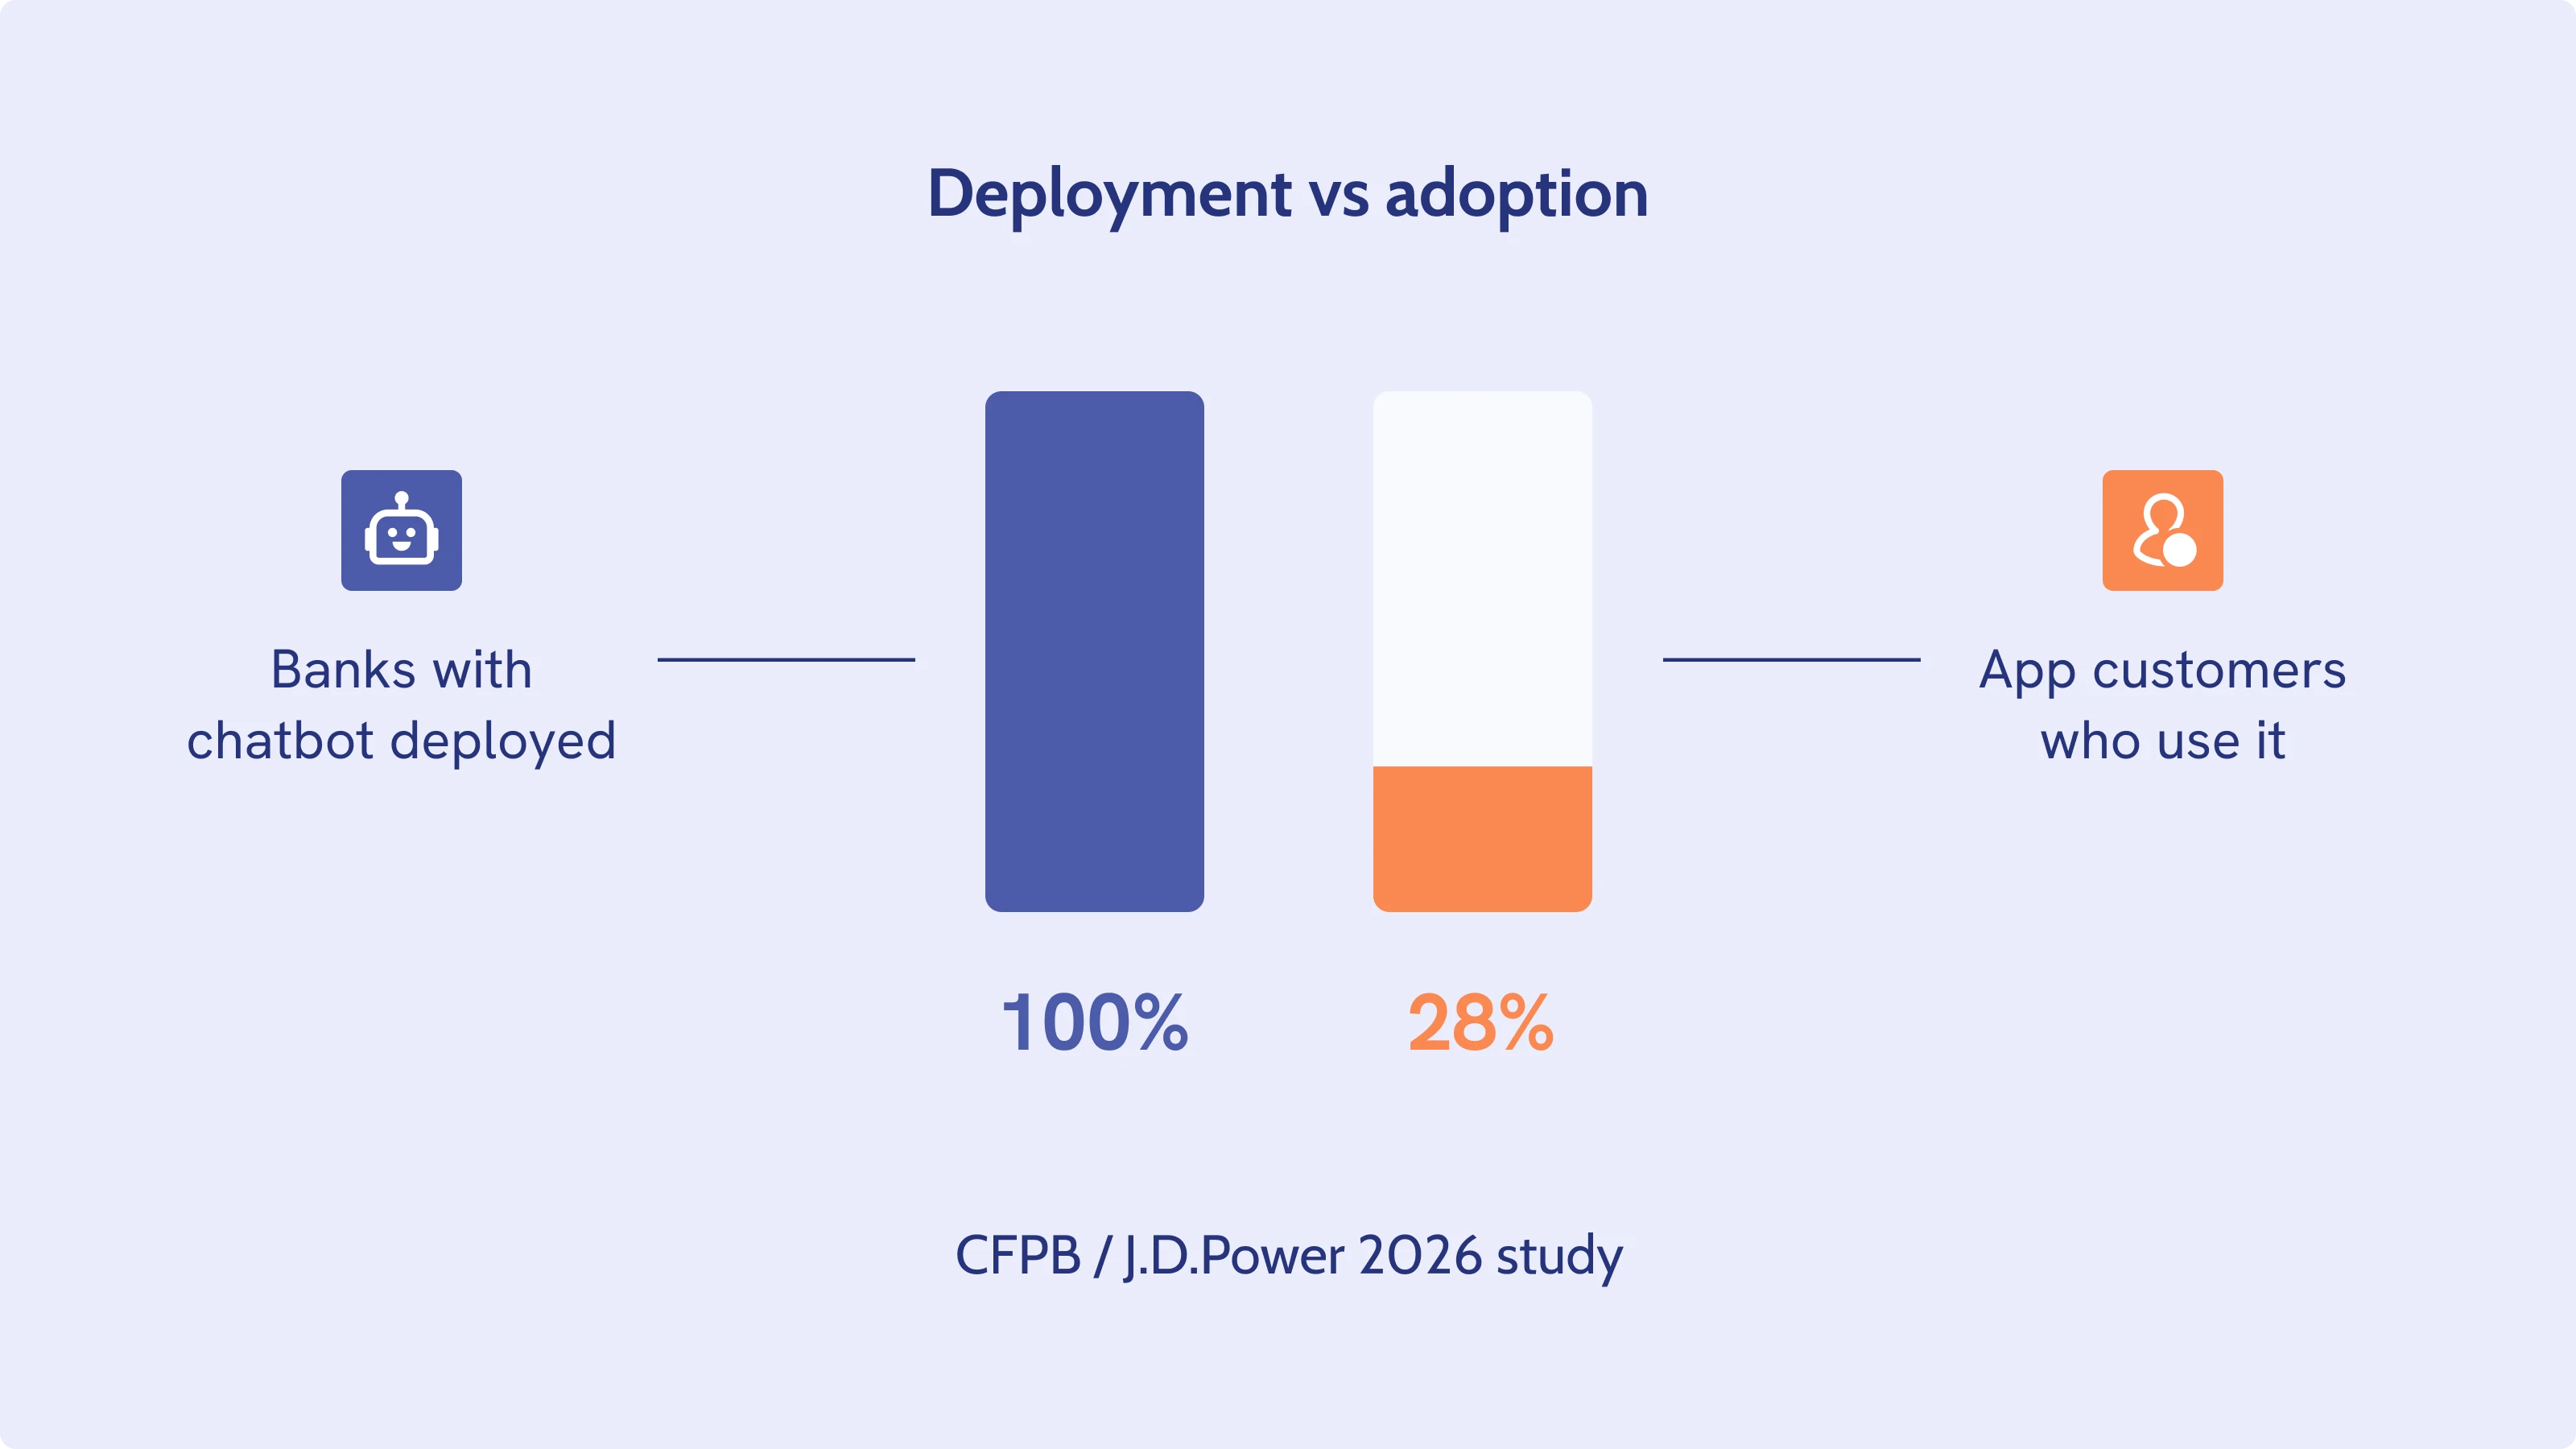
Alle zehn grössten Geschäftsbanken der USA haben laut dem Consumer Financial Protection Bureau einen KI-Chatbot in ihrem Kundenservice im Einsatz – ein Muster, das weit über die grössten Finanzinstitute hinaus gilt. Doch in den Mobile-Apps, die dieselben Kunden täglich nutzen, wenden sich laut der Studie von J.D. Power 2026 zur Zufriedenheit mit Banking-Apps in den USA nur 28 % tatsächlich an den virtuellen Assistenten, wenn etwas schiefläuft.
Diese Lücke zwischen Einführung und Nutzung ist derzeit die eigentliche Geschichte bei Banking-Chatbots – und sie ist im Kern ein Problem des Kundenerlebnisses, nicht des Modells. Die Technologie ist in der Finanzbranche fast überall ausgerollt. Das Vertrauen ist ihr nicht gefolgt. Um diese Lücke zu schliessen, geht es weniger darum, ein besseres Modell einzusetzen, als vielmehr neu zu gestalten, was der Bot tun darf – und wie sichtbar er übergibt, wenn er nicht weiterkommt.
Banking-Chatbots sind von der Neuheit zur Infrastruktur geworden
Vor zehn Jahren bedeutete Conversational AI im Banking ein Chatbot-Pilotprojekt, das an eine Website angehängt wurde. Heute ist sie eher Teil der Grundausstattung.
Die Einführung ist heute Pflicht, kein Unterscheidungsmerkmal. Die Untersuchung des CFPB ergab, dass alle zehn grössten Geschäftsbanken der USA einen KI-Chatbot betreiben. Die Behörde schätzte, dass bis 2022 bereits 37 % der US-Bevölkerung, also über 98 Millionen Menschen, mit einem solchen Chatbot interagiert hatten, und prognostizierte bis 2026 einen Anstieg auf 110,9 Millionen Nutzer. Der Grossteil dieses Volumens ist wenig spektakulär: Kontostände, Transaktionshistorie, Kartenreklamationen und Betrugswarnungen – genau die häufigen, wenig komplexen Kundeninteraktionen, die früher Mitarbeitende im Callcenter gebunden haben. Ob sie einen Chatbot bauen sollen, fragen sich Banken schon seit Jahren nicht mehr. Die Wettbewerbsfrage lautet heute, was man dem virtuellen Agenten tatsächlich zutraut.
Doch die Nutzung hinkt der Verfügbarkeit weit hinterher. Die Studie von J.D. Power 2026 ergab, dass das digitale Bankerlebnis insgesamt zwar weiterhin gut bewertet wird, virtuelle Assistenten aber nur von 28 % der App-Kunden genutzt werden. Das Unternehmen bezeichnet dies als „Chance mit grosser Wirkung“ – gerade weil der Wert noch so niedrig ist. Die Zufriedenheit folgt eher den Fähigkeiten als der blossen Präsenz: Bei Kunden, die einen virtuellen Assistenten nutzen, liegt die Gesamtzufriedenheit 18 Punkte höher als bei Nicht-Nutzern, und J.D. Power stellte fest, dass die Zufriedenheit mit dem Assistenten selbst stetig steigt, je umfassender er wahrgenommen wird. Selbst bei einer führenden europäischen Bank, die aktiv in generative KI investiert, stellte McKinsey fest, dass ein klassischer Chatbot nur 40 bis 45 % der 85'000 wöchentlichen Kundenchats löste – mehr als 16'500 Kunden pro Woche brauchten also trotzdem einen Menschen. Die Obergrenze dessen, was ein Bot allein löst, liegt seit Langem tiefer, als das Marketing suggeriert.
An der Vertrauenslücke scheitern Banking-Chatbots tatsächlich
Die Lücke ist nicht abstrakt. Sie zeigt sich als konkrete, wiederkehrende Beschwerde über den Kundenservice – und zunehmend auch als regulatorisches Problem.
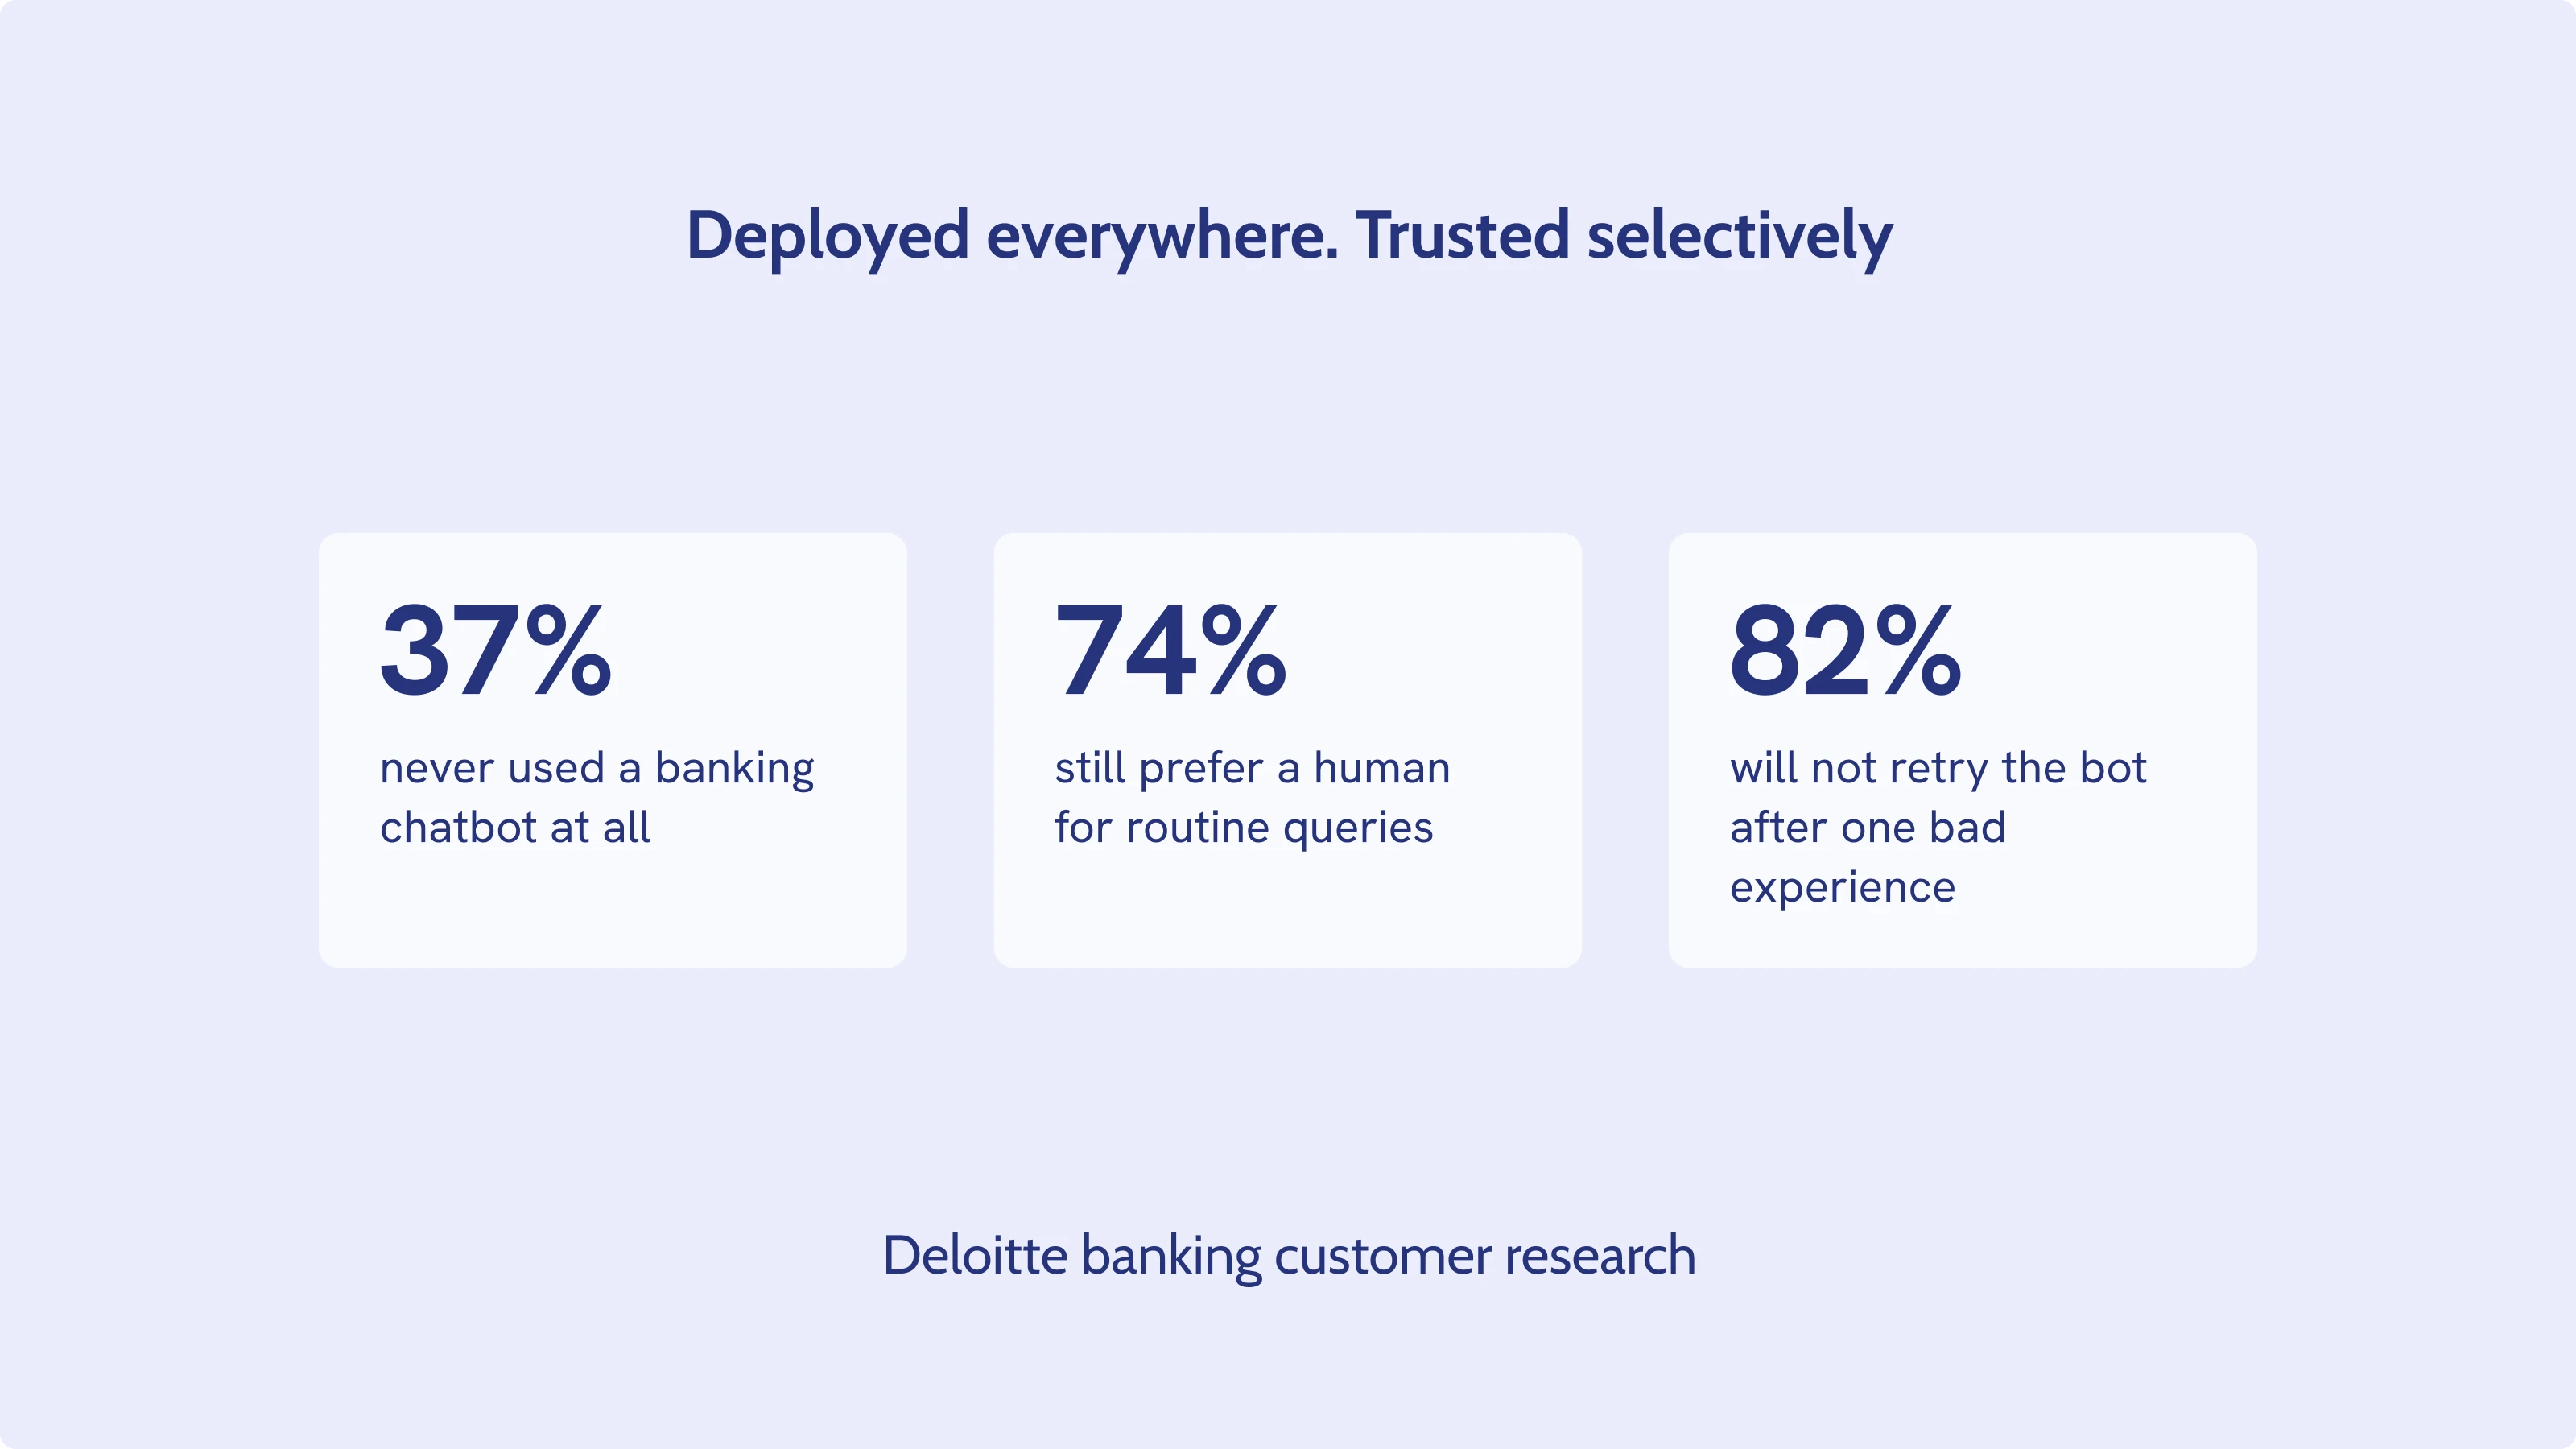
Starre Abläufe erzeugen den „Kann ich nicht einfach mit jemandem sprechen?“-Moment. Eine Studie von Deloitte ergab, dass 37 % der befragten Bankkunden noch nie mit einem KI-Chatbot interagiert hatten, und von denen, die es getan hatten, bevorzugten 74 % selbst bei einfachen Routineanfragen weiterhin einen menschlichen Agenten. Von den Kunden, die einen Chatbot für eine Produktanfrage genutzt und schlechte Erfahrungen gemacht hatten, gaben 82 % an, den Bot für diesen Zweck nicht erneut zu nutzen, und fast die Hälfte würde lieber eine Filiale besuchen. Deloitte formuliert es deutlich: Banken, die Chatbots weiterhin als reine Instrumente zur Kostensenkung statt als gestalteten Teil der Kundenbeziehung behandeln, bleiben auf diesen Zahlen sitzen.
Die Aufsichtsbehörden beobachten die Fehlerquellen bereits. Der Issue Spotlight des CFPB zu Chatbots dokumentierte sogenannte „Doom Loops“: Kunden, die in sich wiederholenden, vorgefertigten Antworten feststecken – ohne Ausweg zu einem Menschen, insbesondere bei Reklamationen, die der Bot nicht erkennen kann. Die Behörde warnte, dass dies nicht nur ein Service-, sondern auch ein Compliance-Problem ist, da das US-Bundesrecht zum Finanzverbraucherschutz Institute verpflichtet, Kunden klare und korrekte Antworten zu geben – unabhängig vom Kanal. Auch die regulatorische Compliance für KI-Chatbots läuft aus einem anderen Blickwinkel auf denselben Schwachpunkt zu. Eine juristische Analyse von Mayer Brown weist darauf hin, dass Unternehmen, die KI-Systeme mit Kundenkontakt einsetzen, zunehmend klar offenlegen müssen, dass der Kunde mit einer KI und nicht mit einem Menschen spricht. Und gemäss dem EU AI Act müssen Hochrisiko-KI-Systeme im Finanzsektor bis zum 2. August 2026 spezifische Compliance-Anforderungen erfüllen – eine Frist, die nur noch wenige Wochen entfernt ist. Nichts davon ersetzt die grundlegenden Sicherheitserwartungen, die Kunden ohnehin voraussetzen: Multi-Faktor-Authentifizierung vor der Offenlegung von Kontodaten, Verschlüsselung bei der Übertragung und im Ruhezustand sowie die Einhaltung von Datenschutzvorschriften wie GDPR. Es kommt noch hinzu.
Die Lücke schliessen heisst, auf Eskalation statt auf Abwehr auszulegen
Nichts davon ist ein Argument gegen Chatbots – oder dafür, jeden von ihnen in einen vollständig autonomen KI-Agenten auf Basis agentischer KI zu verwandeln. Künstliche Intelligenz funktioniert in der Finanzbranche am besten, wenn sie für das ausgelegt ist, was sie tatsächlich gut kann, statt überall gleichzeitig eingesetzt zu werden. Es ist ein Argument dagegen, Chatbots von hinten nach vorn zu bauen.
Nach Komplexität steuern, nicht nach Kanal. Der Reflex bei den meisten Einführungen der ersten Generation war, jede eingehende Anfrage durch den Bot zu leiten und zu schauen, was hängen bleibt. Ein nachhaltigeres Design beginnt damit, die Absicht zu klassifizieren, bevor entschieden wird, ob die Anfrage überhaupt ein LLM braucht. Deterministische, regelbasierte Logik übernimmt regulierte, folgenreiche Schritte – gerade weil sie prüfbar ist. Eine LLM-gestützte Ebene bearbeitet offene Anfragen, bei denen Flexibilität wichtiger ist als Vorhersehbarkeit. Diese Steuerungslogik liegt zunehmend in einem No-Code-Flow-Builder, sodass ein Compliance- oder Produktteam sie direkt anpassen kann, statt ein Ticket bei der Entwicklung aufzugeben. Und für grenzüberschreitend tätige Banken muss sie in jeder Sprache funktionieren, die Kunden tatsächlich verwenden – nicht nur in der Sprache des Hauptsitzes. Diese hybride Aufteilung, statt eines einzigen Modells, das beides leisten soll, hält einen Bot bei einfachen Anfragen schnell, ohne bei komplexen ein Risiko einzugehen.
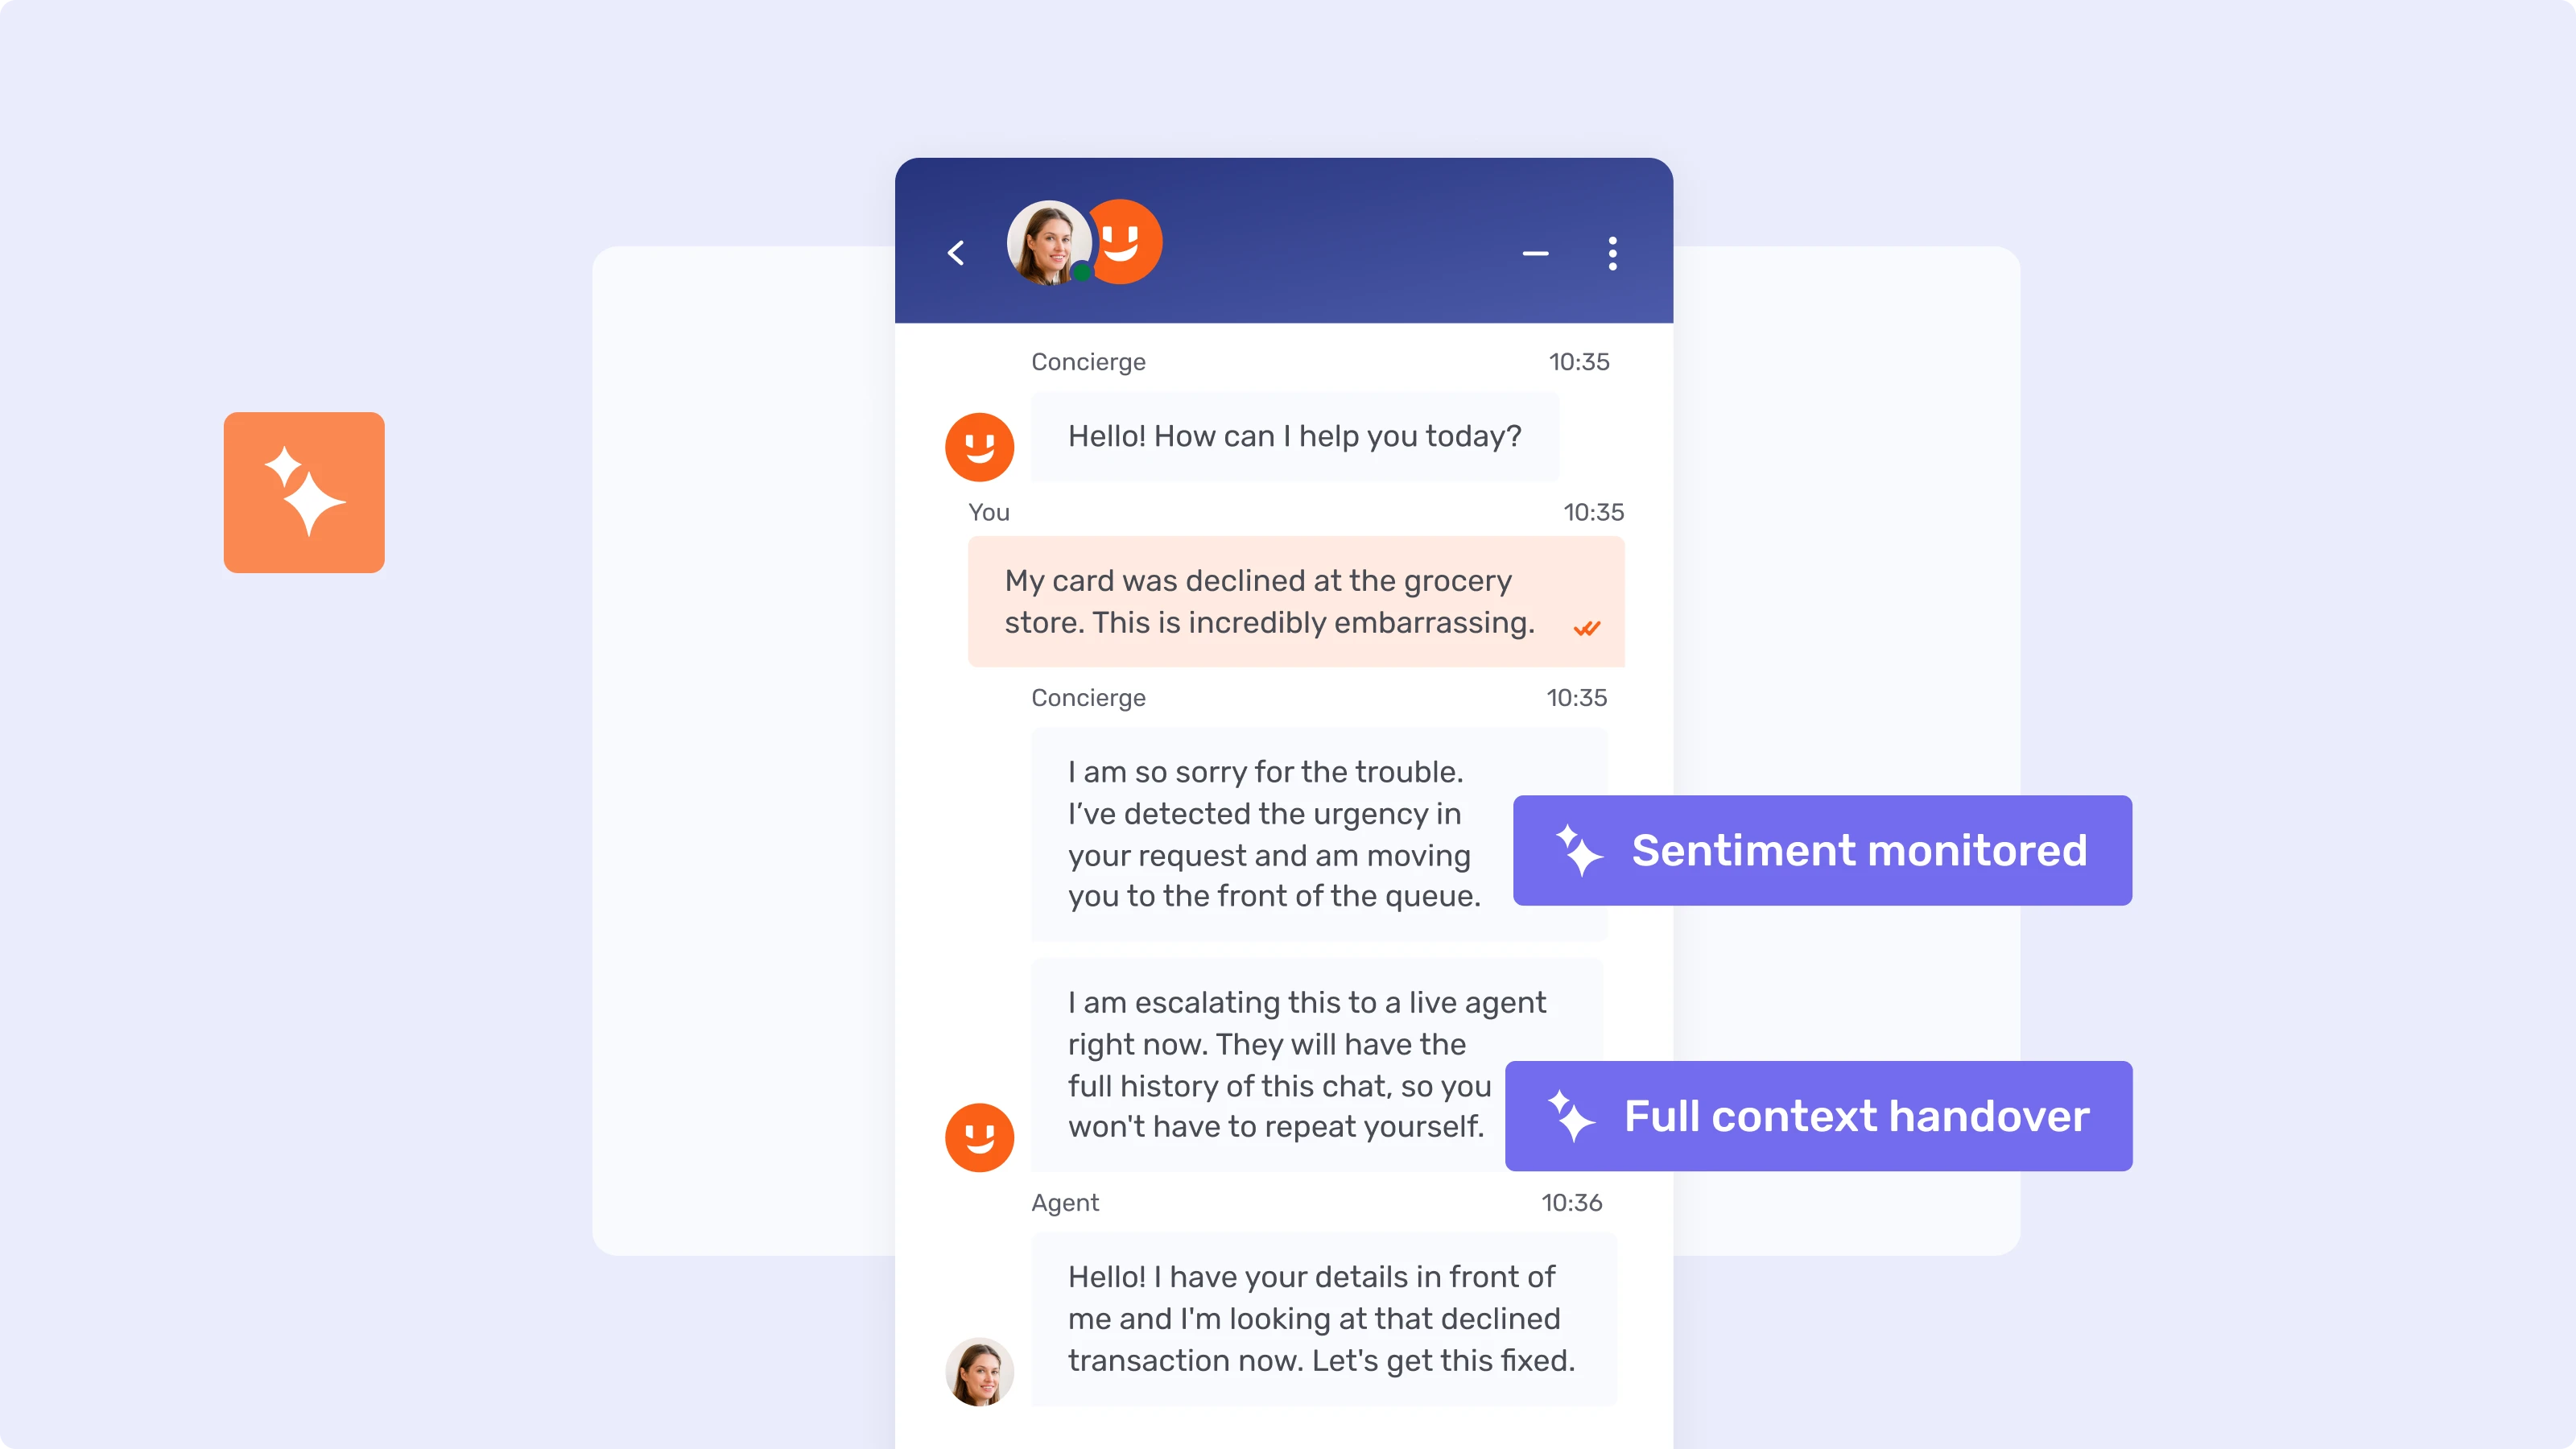
Die Übergabe für den Kunden unsichtbar machen, nicht nur für den Agenten möglich. Die Studie von McKinsey zu KI im Kundenservice von Banken zeigt pointiert, warum die Fixierung auf die Containment Rate in der Finanzbranche nach hinten losgeht: Ein Bot erreicht bei Reklamationen vielleicht eine Containment Rate von 90 %, doch wenn das eigentliche Problem nicht gelöst wurde und der Kunde drei Tage später erneut anruft, steigen die Gesamtkosten pro Kontakt, statt zu sinken. Eine saubere Übergabe bedeutet, dass der menschliche Agent das vollständige Gespräch übernimmt – zusammen mit der Konto- und Transaktionshistorie, die bereits im CRM oder Kernbankensystem der Bank liegt – und nicht einen Kunden, der das Problem einem zweiten System von vorn erklären muss.
Menschen in regulierten Momenten grundsätzlich einbinden, nicht nur in Ausnahmefällen. McKinsey stellt ausdrücklich fest, dass KI im Banking unter Einschränkungen arbeitet, die die meisten Branchen nicht kennen – darunter faire Kreditvergabe, Erklärbarkeit und Datenresidenz – und dass zu viele KI-Projekte die Risiko- und Rechtsteams erst erreichen, wenn sie bereits skaliert werden. Auch das regulatorische Regelwerk hinkt hinterher. Als OCC, Federal Reserve und FDIC im April 2026 eine überarbeitete behördenübergreifende Leitlinie zum Model Risk Management veröffentlichten, schlossen sie generative und agentische KI-Modelle ausdrücklich aus ihrem formalen Geltungsbereich aus – hielten aber fest, dass die eigenen Risikomanagement- und Governance-Praktiken einer Bank die angemessene Aufsicht für diese ausgenommenen Tools bestimmen sollten. Formale Regeln haben GenAI-Chatbots noch nicht eingeholt, allgemeine Governance-Erwartungen aber schon. Genau deshalb sollten Prüfprotokoll und Human-in-the-Loop-Kontrollpunkt vom ersten Tag an in die Architektur eingebaut werden, statt auf eine Regel zu warten, die noch nicht geschrieben ist.
Manche Banken schliessen die Lücke bereits
PostFinance führt Bot und Agenten im selben Posteingang statt in konkurrierenden Systemen. PostFinance bearbeitete 2023 rund 1 Million Bot-Interaktionen und daneben 240'000 von Agenten geführte Gespräche, nachdem das gesamte Inbound-Team – einschliesslich des früher separaten E-Mail-Kanals – in einem einzigen Posteingang zusammengeführt worden war. Bot- und Agentenvolumen waren nie als Konkurrenten um dieselben Anfragen konzipiert, sondern als Stufen desselben Systems.
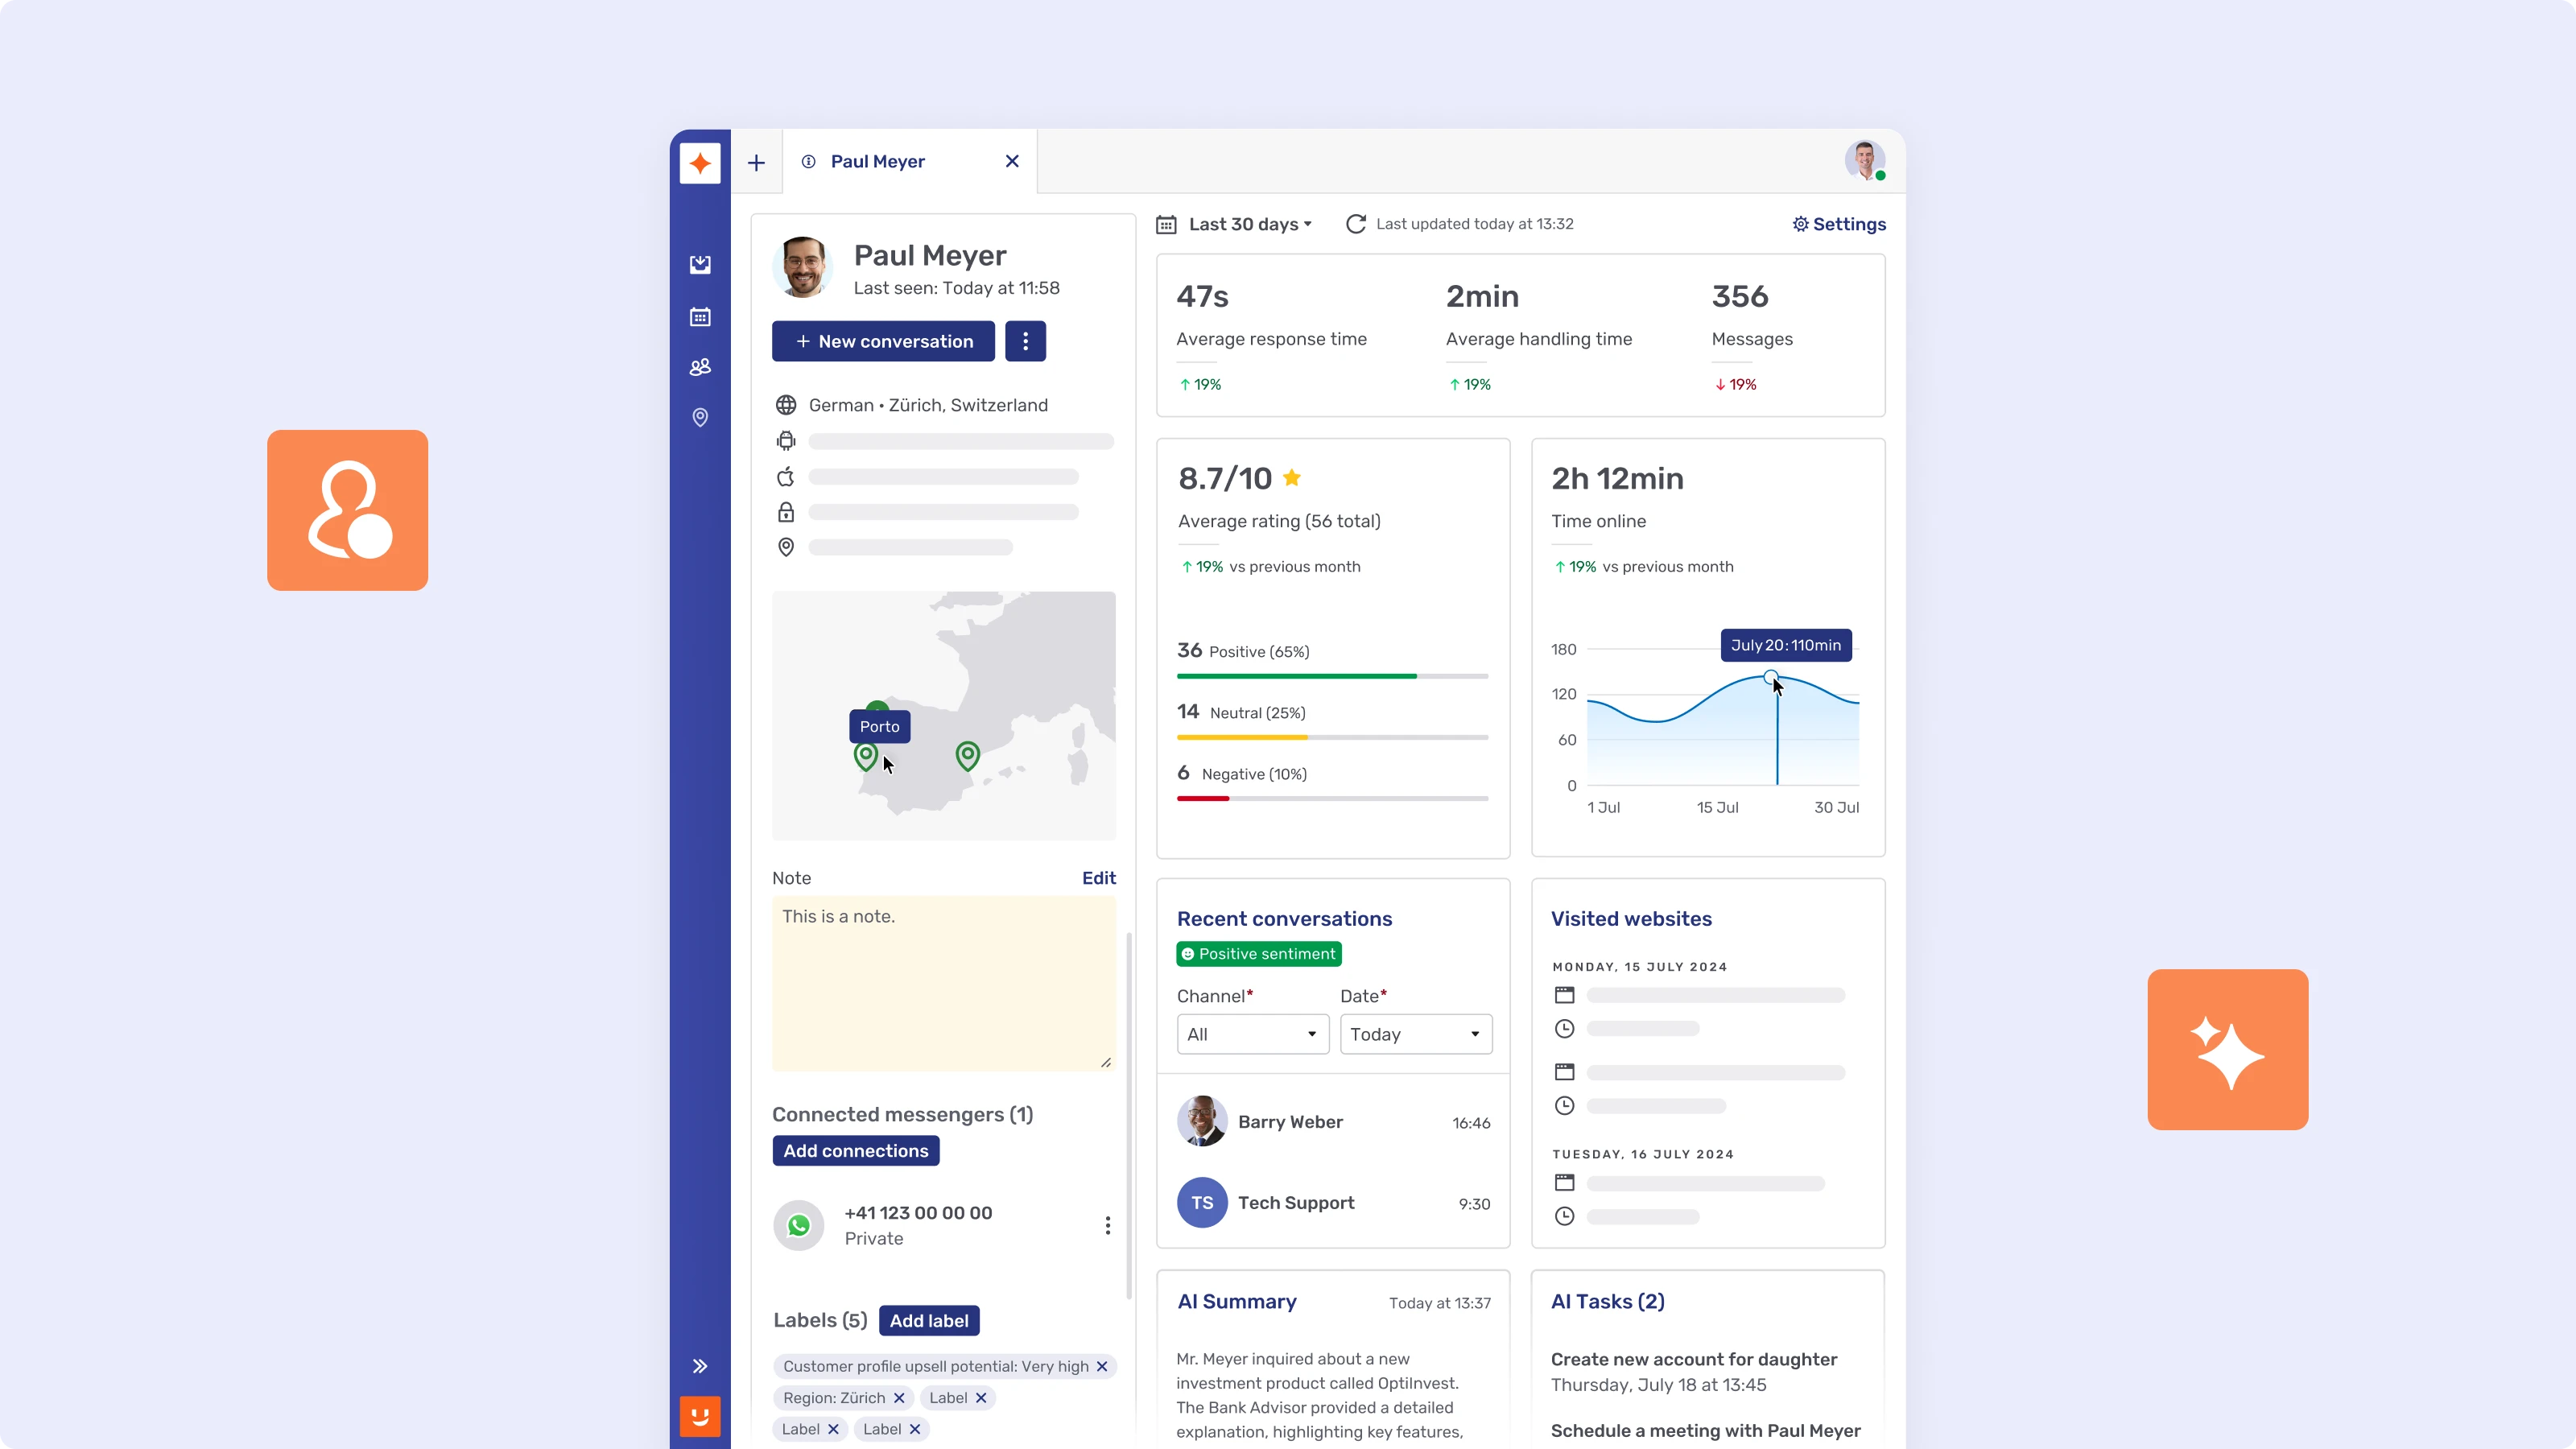
BPER Banca hat die KI hinter den Berater gestellt, nicht vor den Kunden. Statt einen kundenseitigen Bot auf ihre Retail-Kunden auszurichten, stattete BPER Banca 700 Berater mit Suggestion Support von Unblu aus – einer KI-Ebene, die auf die eigene, freigegebene Wissensdatenbank der Bank zugreift und im Arbeitsbereich des Beraters für den Kunden unsichtbar Antwortvorschläge in Echtzeit anzeigt, die der Berater übernehmen, bearbeiten oder verwerfen kann. In Kombination mit Live Chat senkte dies die durchschnittliche Bearbeitungszeit um 20 %. Ein Hinweis darauf, dass „Banking-Chatbot“ überhaupt nicht kundenseitig bedeuten muss: Manchmal ist der vertrauenswürdigste Ort für KI hinter dem Menschen, nicht an seiner Stelle.
Die Schweizerische Post hat die Servicequote ihres Bots durch Iteration gesteigert, nicht durch einen perfekten Launch. Der Chatbot der Schweizerischen Post bearbeitet heute über 200'000 Supportanfragen pro Monat über Chat, WhatsApp und Live-Agenten, und die Servicequote des Bots stieg innerhalb von rund 18 Monaten von 55 % beim Start auf 72 %. Diese Entwicklung ist wichtiger als der Endpunkt: Der Bot startete nicht mit Vertrauen, er hat es sich schrittweise verdient, während das Team feinjustierte, was er bearbeiten darf.
Vertrauen gewinnen die Bots, die darauf ausgelegt sind, souverän zu übergeben
Die Banken, die die Nutzungslücke schliessen, sind nicht die mit dem ausgefeiltesten Modell. Es sind diejenigen, die aufgehört haben, den Kundensupport allein daran zu messen, wie viel menschlichen Kontakt der Bot vermieden hat – und stattdessen messen, wie gut er sich in dem Moment verhält, in dem er nicht helfen kann. Der Anstieg der Servicequote der Schweizerischen Post von 55 % auf 72 %, der zentrale Posteingang von PostFinance und das beraterseitige Modell von BPER sind unterschiedliche Ausprägungen derselben Entscheidung: nach Komplexität steuern, das Compliance-Protokoll lückenlos halten und sicherstellen, dass sich die Übergabe nie wie ein Neuanfang anfühlt.
Der Intent-Based Bot von Unblu Aria wendet genau diese hybride Logik auf Conversational AI an: Er nutzt deterministische Abläufe für regulierte Schritte und einen LLM-Orchestrator für offene Anfragen, ist nativ mit der Unblu Workbench verbunden, sodass bei der Eskalation der vollständige Kontext übergeben wird, und steht als Cloud-, Schweizer Sovereign-Cloud- oder On-Premise-Deployment zur Verfügung – wahlweise mit von Unblu oder vom Kunden verwalteten LLMs.
Der nächste Schritt von Unblu