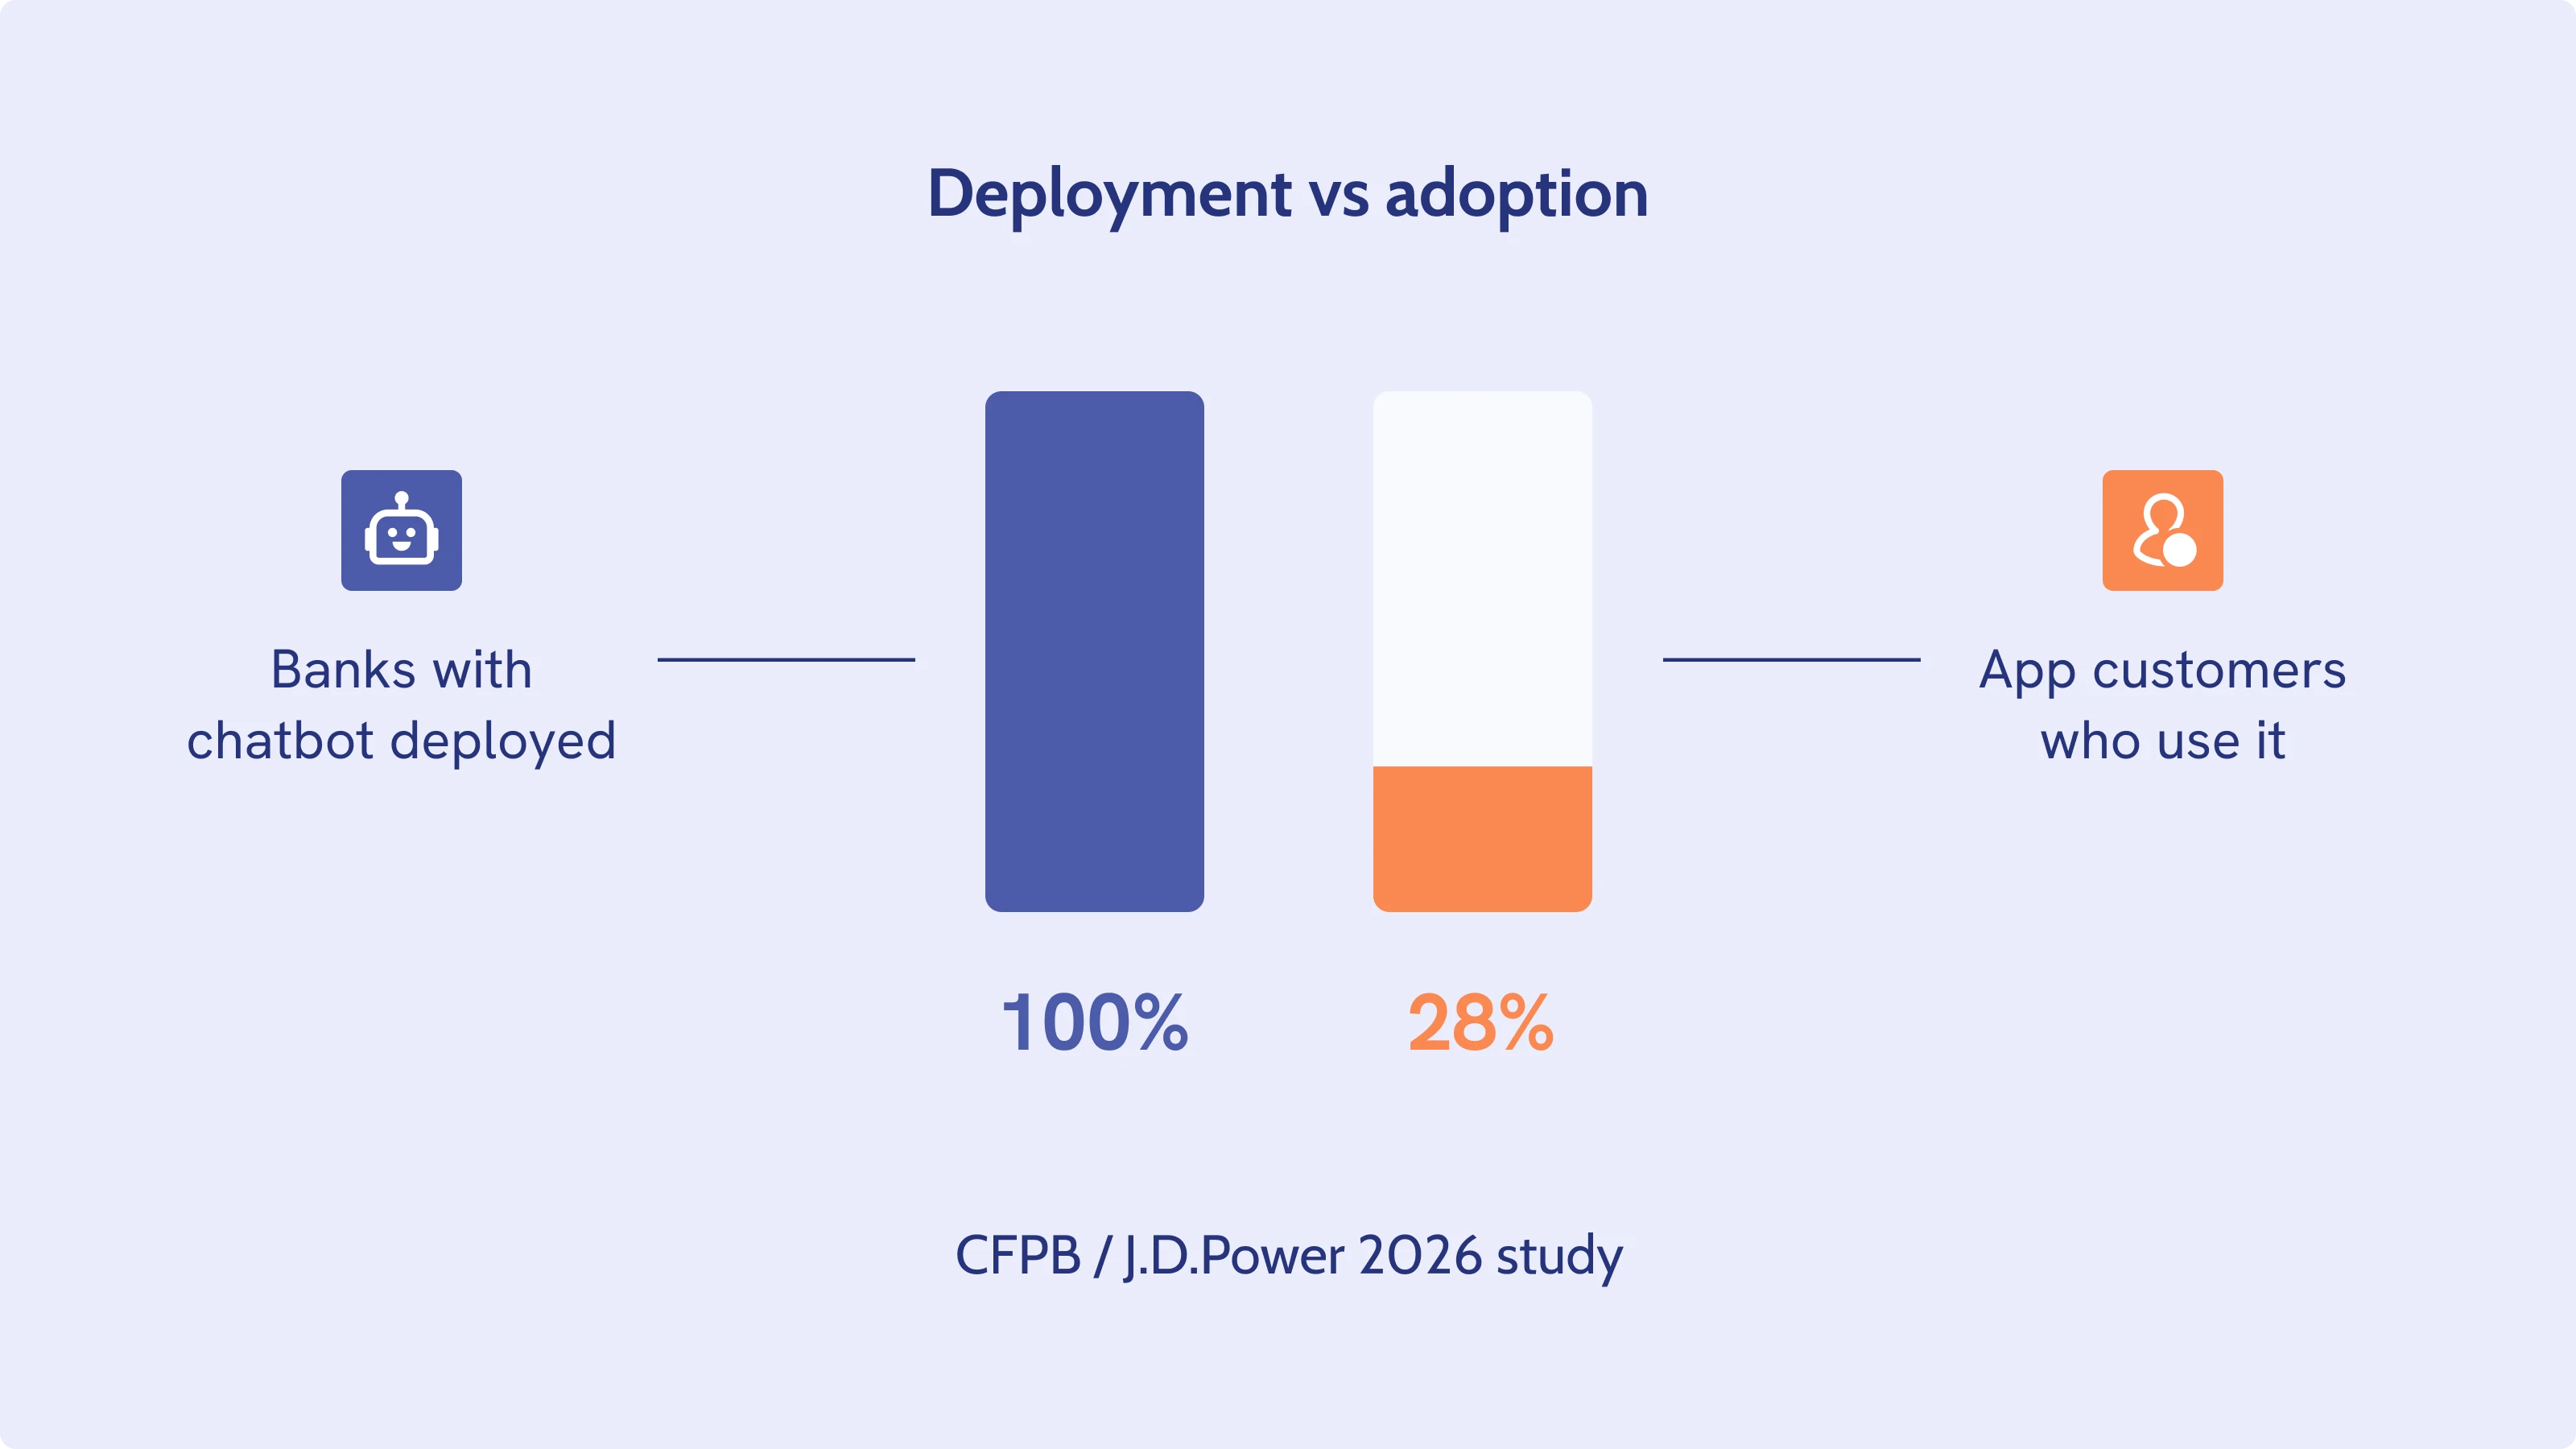
Los diez mayores bancos comerciales de Estados Unidos han desplegado un chatbot con IA en su servicio de atención al cliente, según la Consumer Financial Protection Bureau (CFPB), un patrón que se repite en entidades financieras mucho más allá de las más grandes. Sin embargo, en las apps móviles que esos mismos clientes usan a diario, solo el 28 % recurre al asistente virtual cuando algo va mal, según el estudio de J.D. Power de 2026 sobre satisfacción con las apps bancarias de EE. UU..
Esa distancia entre despliegue y uso es la verdadera historia de los chatbots bancarios hoy, y es un problema de experiencia de cliente, no de modelo. La tecnología se ha implantado casi en todas partes en los servicios financieros; la confianza no la ha acompañado. Cerrar la brecha tiene menos que ver con cambiar a un modelo mejor que con rediseñar lo que se permite hacer al bot y con la visibilidad del traspaso cuando no puede resolver algo.
Los chatbots bancarios han pasado de novedad a infraestructura
Hace diez años, la IA conversacional en la banca era un piloto de chatbot añadido a una web. Hoy se parece más a la fontanería.
Desplegar un chatbot ya es lo mínimo, no un factor diferencial. La revisión de la CFPB concluyó que los diez mayores bancos comerciales de EE. UU. tienen un chatbot con IA y estimó que el 37 % de la población estadounidense, más de 98 millones de personas, había interactuado con uno en 2022, con una proyección de 110,9 millones de usuarios en 2026. Casi todo ese volumen es poco vistoso: saldos, historial de transacciones, disputas de tarjeta y alertas de fraude, interacciones de alta frecuencia y baja complejidad que antes saturaban al personal del call center. Los bancos dejaron de preguntarse hace años si debían crear un chatbot. La cuestión competitiva pasó a ser qué se confía realmente al agente virtual.
Pero el uso sigue muy por debajo de la disponibilidad. El estudio de 2026 de J.D. Power concluyó que, aunque la experiencia bancaria digital básica sigue siendo sólida, solo el 28 % de los clientes de apps usa el asistente virtual, y lo califica de «oportunidad de alto impacto» precisamente por lo baja que es esa cifra. La satisfacción tiende a seguir a la capacidad y no a la mera presencia: entre quienes usan un asistente virtual, la satisfacción global es 18 puntos superior a la de quienes no lo usan, y J.D. Power comprobó que la satisfacción con el propio asistente crece a medida que se percibe más completo. Incluso en un banco europeo líder que invierte activamente en IA generativa, McKinsey comprobó que un chatbot clásico resolvía solo entre el 40 y el 45 % de los 85.000 chats semanales de clientes que gestionaba, de modo que más de 16.500 clientes a la semana necesitaban igualmente a una persona. El techo de lo que un bot resuelve por sí solo lleva tiempo siendo más bajo de lo que sugiere el marketing.
La brecha de confianza es donde los chatbots bancarios fracasan de verdad
La brecha no es abstracta. Se manifiesta como una queja concreta y recurrente sobre la atención al cliente y, cada vez más, como una queja regulatoria.
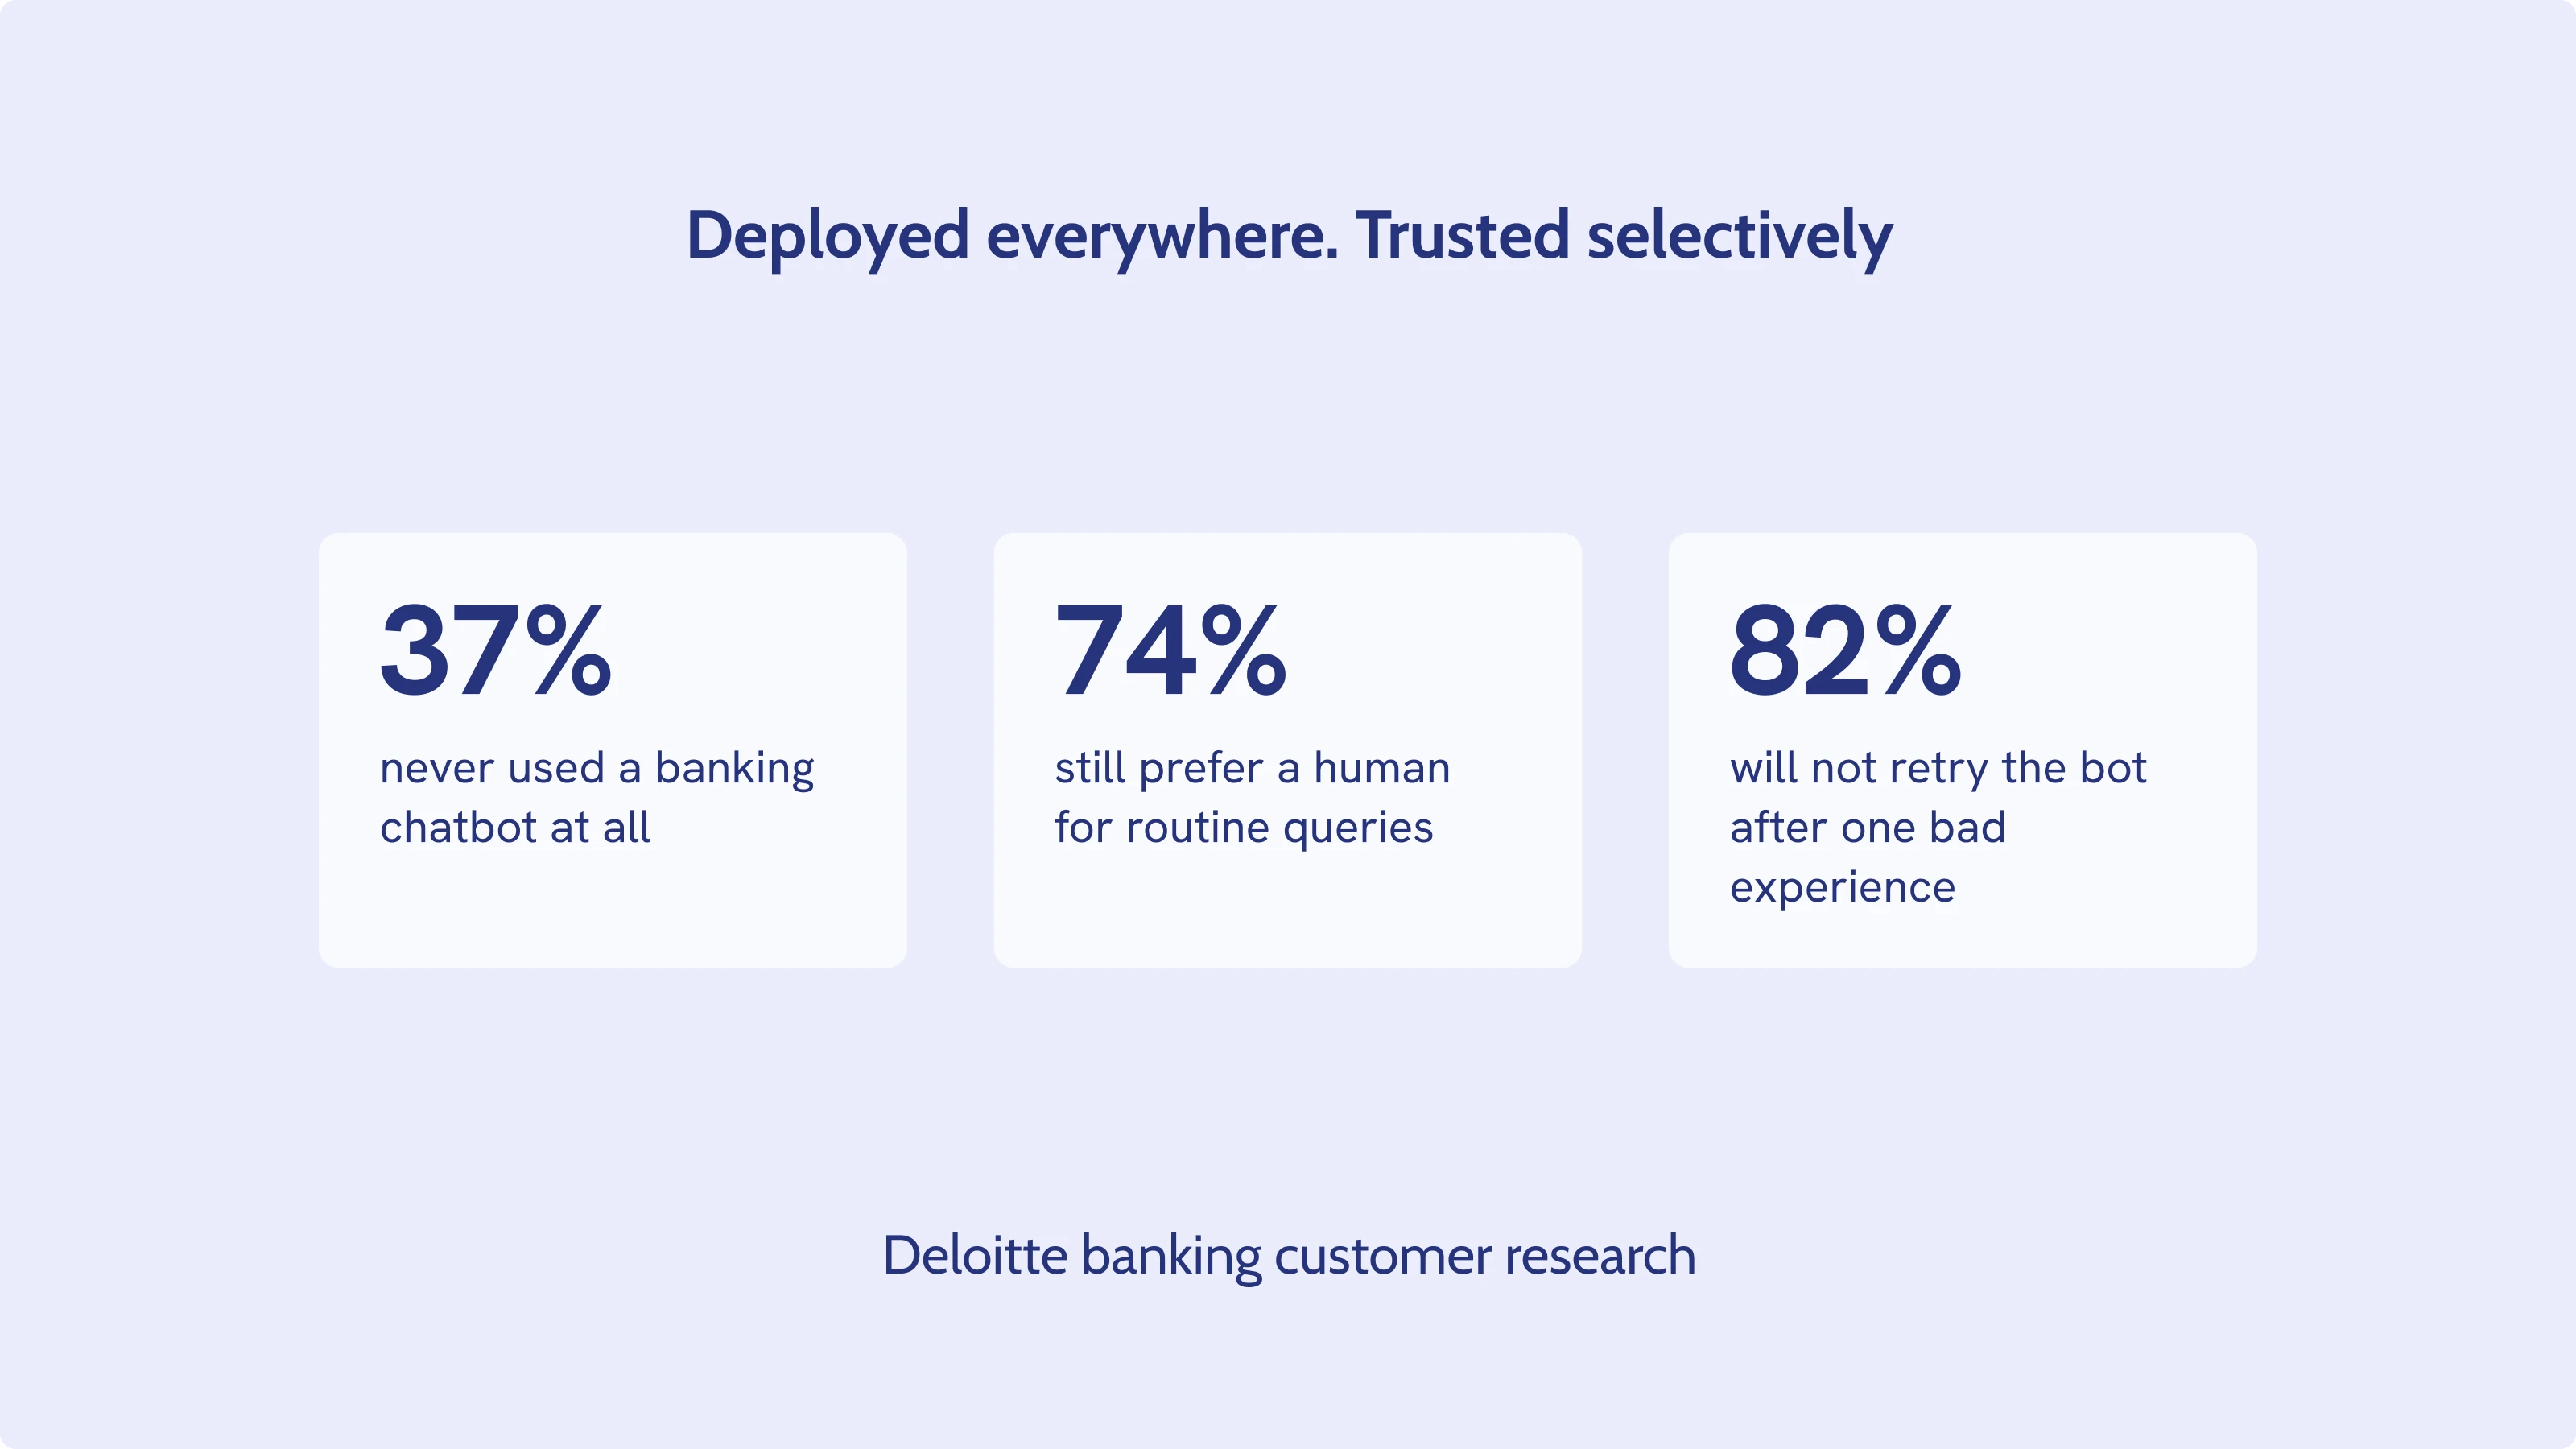
Los flujos rígidos provocan el momento del «¿no puedo hablar con alguien?». La investigación de Deloitte concluyó que el 37 % de los clientes bancarios encuestados nunca había interactuado con un chatbot con IA y que, entre quienes sí lo habían hecho, el 74 % seguía prefiriendo a un agente humano para consultas sencillas y rutinarias. De los clientes que usaron un chatbot para consultar sobre un producto y tuvieron una mala experiencia, el 82 % dijo que no volvería a probarlo para eso, y casi la mitad dijo que preferiría ir a una sucursal. El planteamiento de Deloitte es contundente: los bancos que tratan los chatbots como meras herramientas de recorte de costes, y no como una parte diseñada de la interacción con el cliente, son los que se quedan con estas cifras.
Los reguladores ya vigilan los modos de fallo. El informe de la CFPB sobre chatbots documentó lo que llamó «bucles sin salida» (doom loops): clientes atrapados en respuestas repetitivas y guionizadas, sin salida hacia una persona, sobre todo en disputas que el bot no está preparado para reconocer. La CFPB advirtió de que no es solo un problema de servicio, sino de cumplimiento normativo, ya que la legislación federal de protección financiera del consumidor obliga a las entidades a dar a los clientes respuestas claras y exactas sea cual sea el canal. El cumplimiento normativo de los chatbots con IA converge además en el mismo punto de fallo desde otro ángulo. Según el análisis jurídico de Mayer Brown, las organizaciones que despliegan sistemas de IA que interactúan con clientes necesitan cada vez más informar con claridad de que el cliente habla con una IA y no con una persona, y, con la Ley de IA de la UE, los sistemas de IA de alto riesgo del sector financiero deben cumplir requisitos específicos antes del 2 de agosto de 2026, un plazo ya a pocas semanas. Nada de esto sustituye las expectativas básicas de seguridad que los clientes dan por supuestas: autenticación multifactor antes de revelar los datos de la cuenta, cifrado en tránsito y en reposo, y cumplimiento de normativas de protección de datos como el RGPD. Se suma a ellas.
Cerrar la brecha exige diseñar para la derivación, no para el desvío
Nada de esto es un argumento contra los chatbots, ni a favor de convertirlos todos en agentes de IA totalmente autónomos basados en Agentic AI. La inteligencia artificial en los servicios financieros funciona mejor cuando se diseña para aquello en lo que realmente es buena, y no cuando se despliega en todas partes a la vez. Es un argumento contra construirlos al revés.
Enrutar por complejidad, no por canal. En la mayoría de los despliegues de primera generación, el instinto fue pasar toda consulta entrante por el bot y ver qué funcionaba. Un diseño más duradero empieza clasificando la intención antes de decidir si la consulta necesita siquiera un LLM. La lógica determinista basada en reglas gestiona los pasos regulados y de alto riesgo precisamente porque es auditable; una capa basada en LLM gestiona las peticiones abiertas, donde importa más la flexibilidad que la previsibilidad. Esa lógica de enrutamiento reside cada vez más en un flow builder no-code, de modo que un equipo de cumplimiento o de producto puede ajustarla sin abrir un ticket a ingeniería, y, en los bancos que operan en varios países, tiene que funcionar en todos los idiomas de sus clientes, no solo en el de la sede central. Ese reparto híbrido, y no un único modelo que intente hacerlo todo, mantiene al bot rápido en las peticiones sencillas sin jugársela en las complejas.
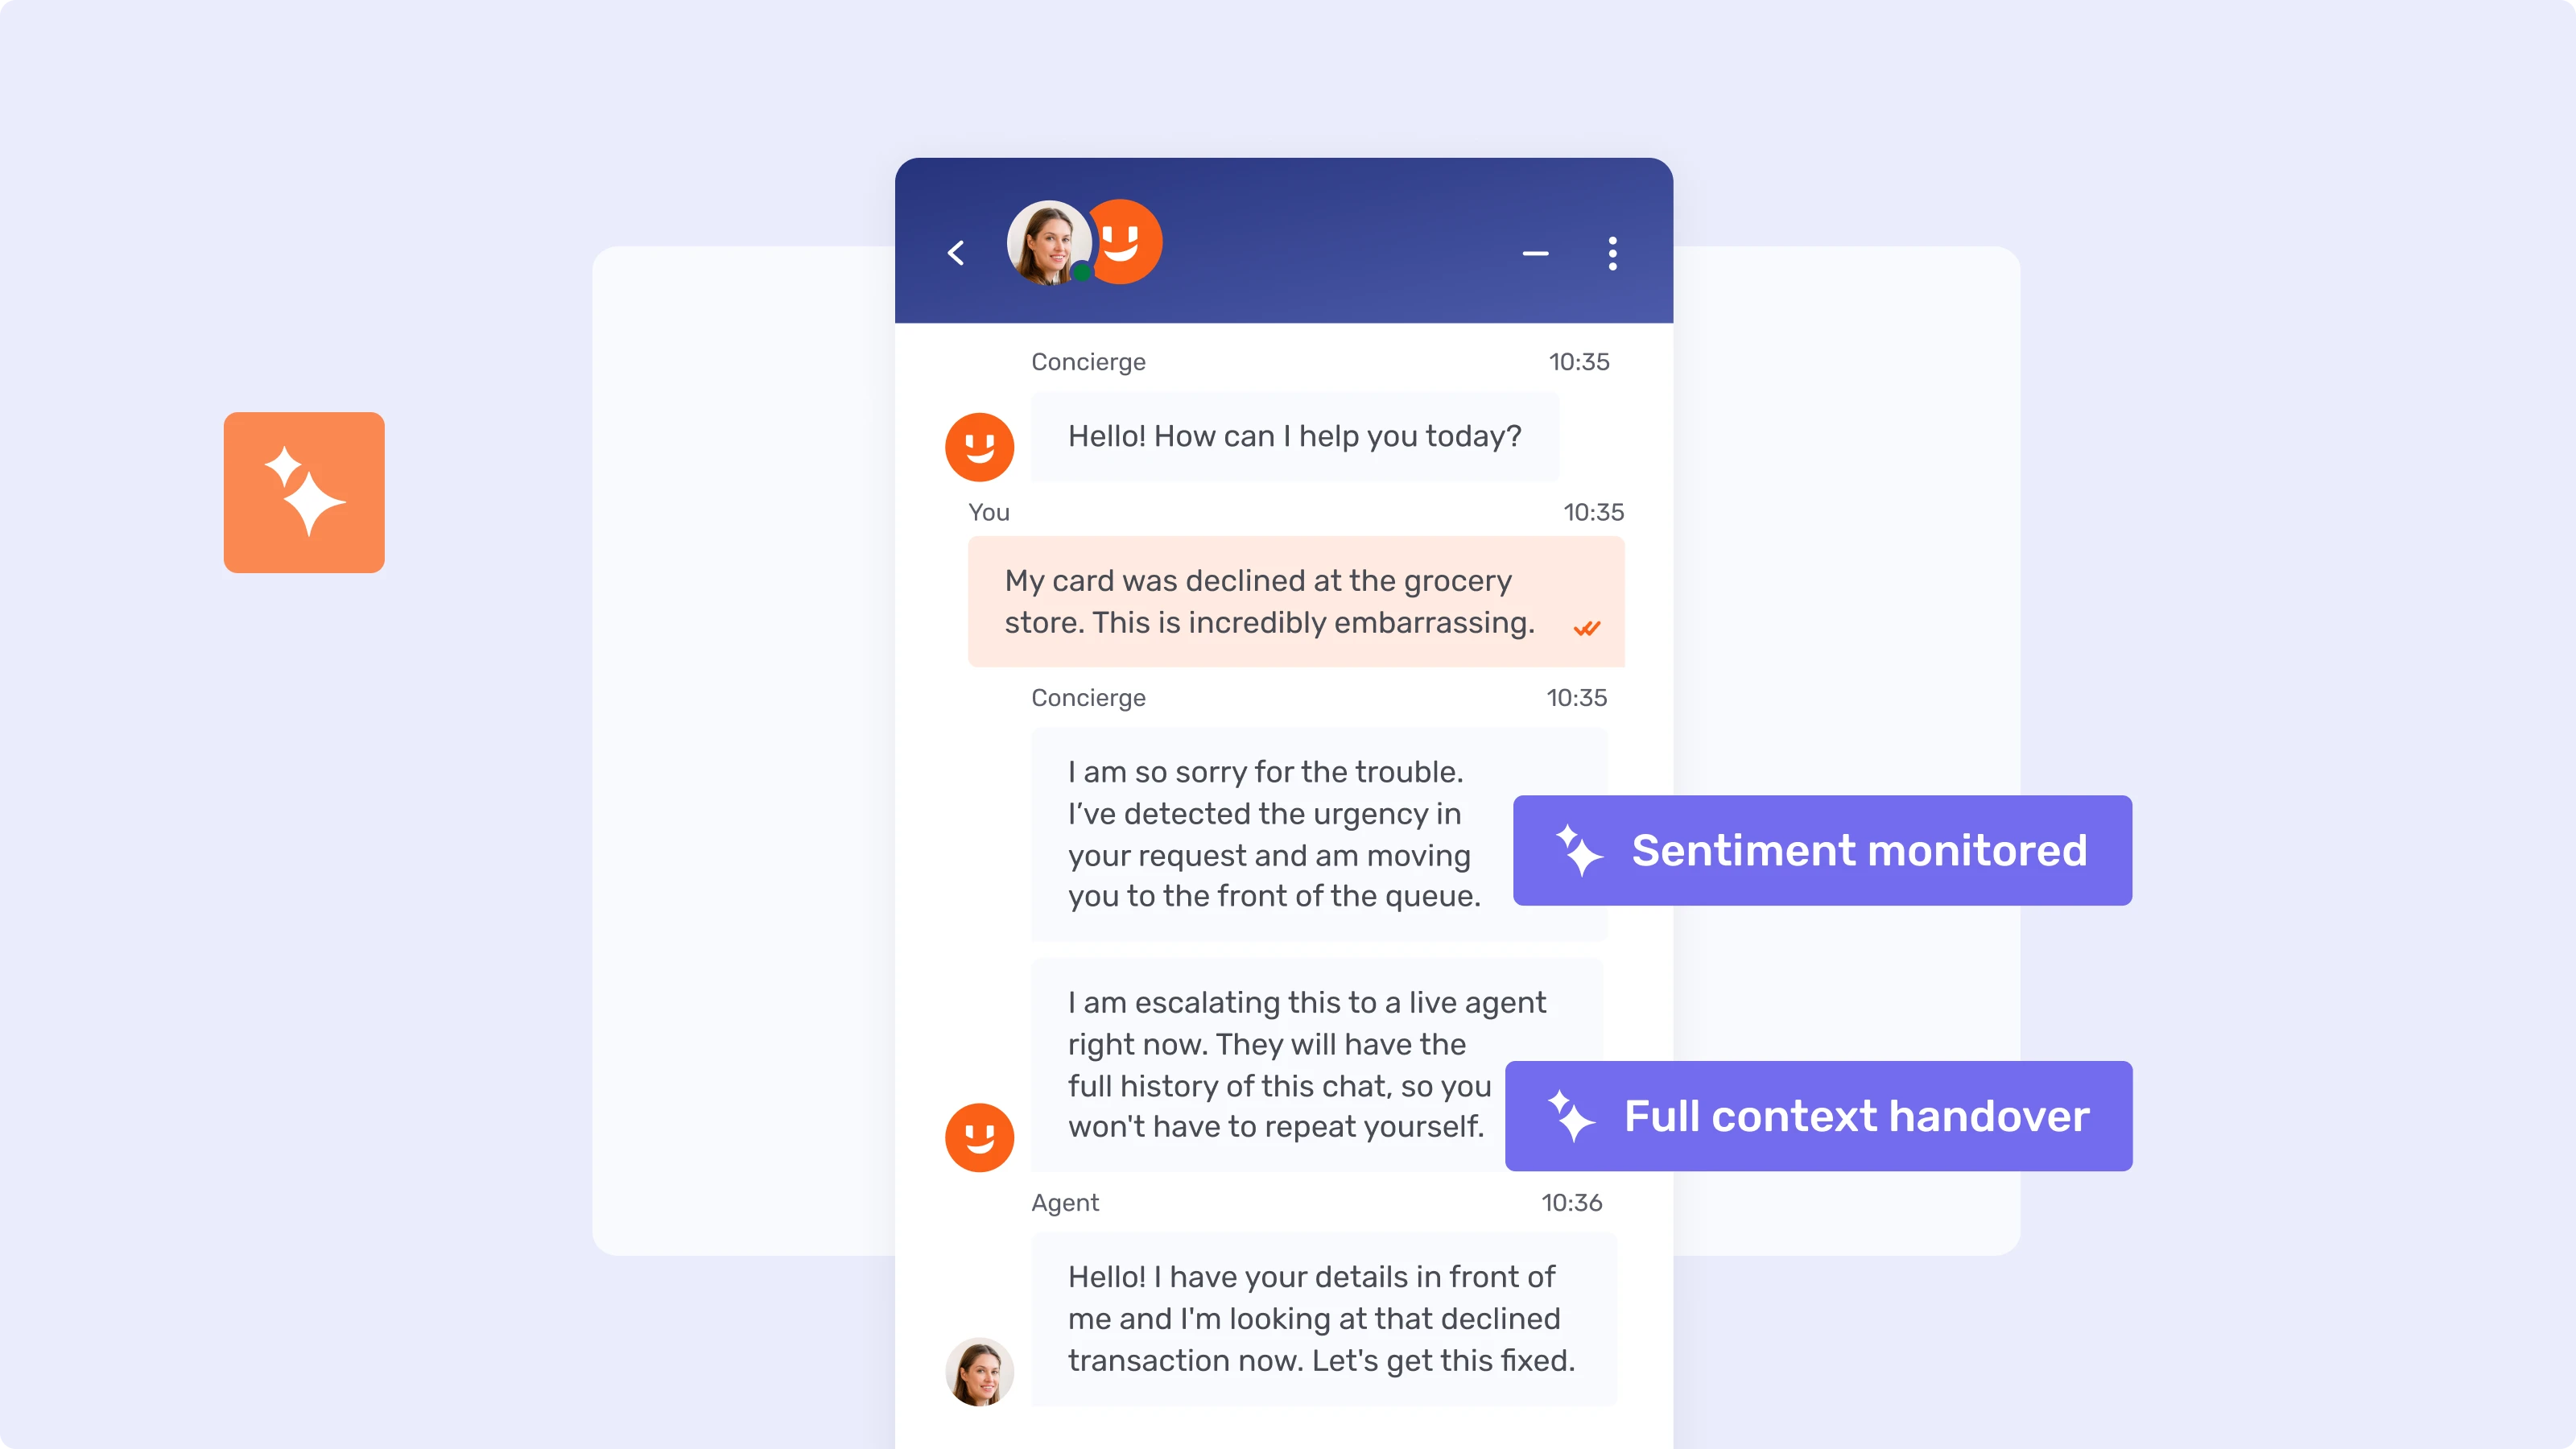
Hacer que el traspaso sea invisible para el cliente, y no solo posible para el agente. La investigación de McKinsey sobre la IA en la atención al cliente bancaria explica por qué la obsesión con la tasa de contención resulta contraproducente en los servicios financieros: un bot puede alcanzar una tasa de contención del 90 % en disputas, pero si el problema de fondo no se resolvió y el cliente vuelve a llamar tres días después, el coste total por contacto sube, no baja. Un traspaso limpio significa que el agente humano hereda la conversación completa, junto con el historial de cuenta y de transacciones que ya figure en el CRM o el sistema bancario central, y no un cliente que tiene que explicar el problema desde cero a un segundo sistema.
Mantener la intervención humana en los momentos regulados, por diseño y no por excepción. McKinsey es explícita en que la IA en la banca opera bajo restricciones que la mayoría de los sectores no tienen, como la concesión justa de créditos (fair lending), la explicabilidad y la residencia de datos, y en que demasiados proyectos de IA solo llegan a los equipos de riesgos y jurídico cuando ya se despliegan a escala. La normativa tampoco ha alcanzado a la tecnología. Cuando la OCC, la Reserva Federal y la FDIC publicaron en abril de 2026 la guía interagencial revisada de gestión del riesgo de modelos, excluyeron expresamente los modelos de IA generativa y agéntica de su alcance formal, aunque afirmaron que las prácticas propias de gestión de riesgos y gobernanza de cada banco deben determinar la supervisión adecuada para esas herramientas. Las normas formales no han alcanzado a los chatbots de IA generativa, pero las expectativas generales de gobernanza sí, y de ahí que convenga integrar el audit trail y el punto de control con intervención humana en la arquitectura desde el primer día, en lugar de esperar a una norma que aún no existe.
Algunos bancos ya lo están logrando
PostFinance mantiene su bot y sus agentes en la misma bandeja de entrada, no en sistemas que compiten. PostFinance gestionó aproximadamente 1 millón de interacciones con el bot junto con 240.000 conversaciones gestionadas por agentes en 2023, tras unificar en una única bandeja de entrada a todo su equipo de atención entrante, incluido el que era un canal de correo electrónico heredado independiente. El volumen del bot y el humano nunca se diseñaron para competir por las mismas consultas, sino como niveles de un mismo sistema.
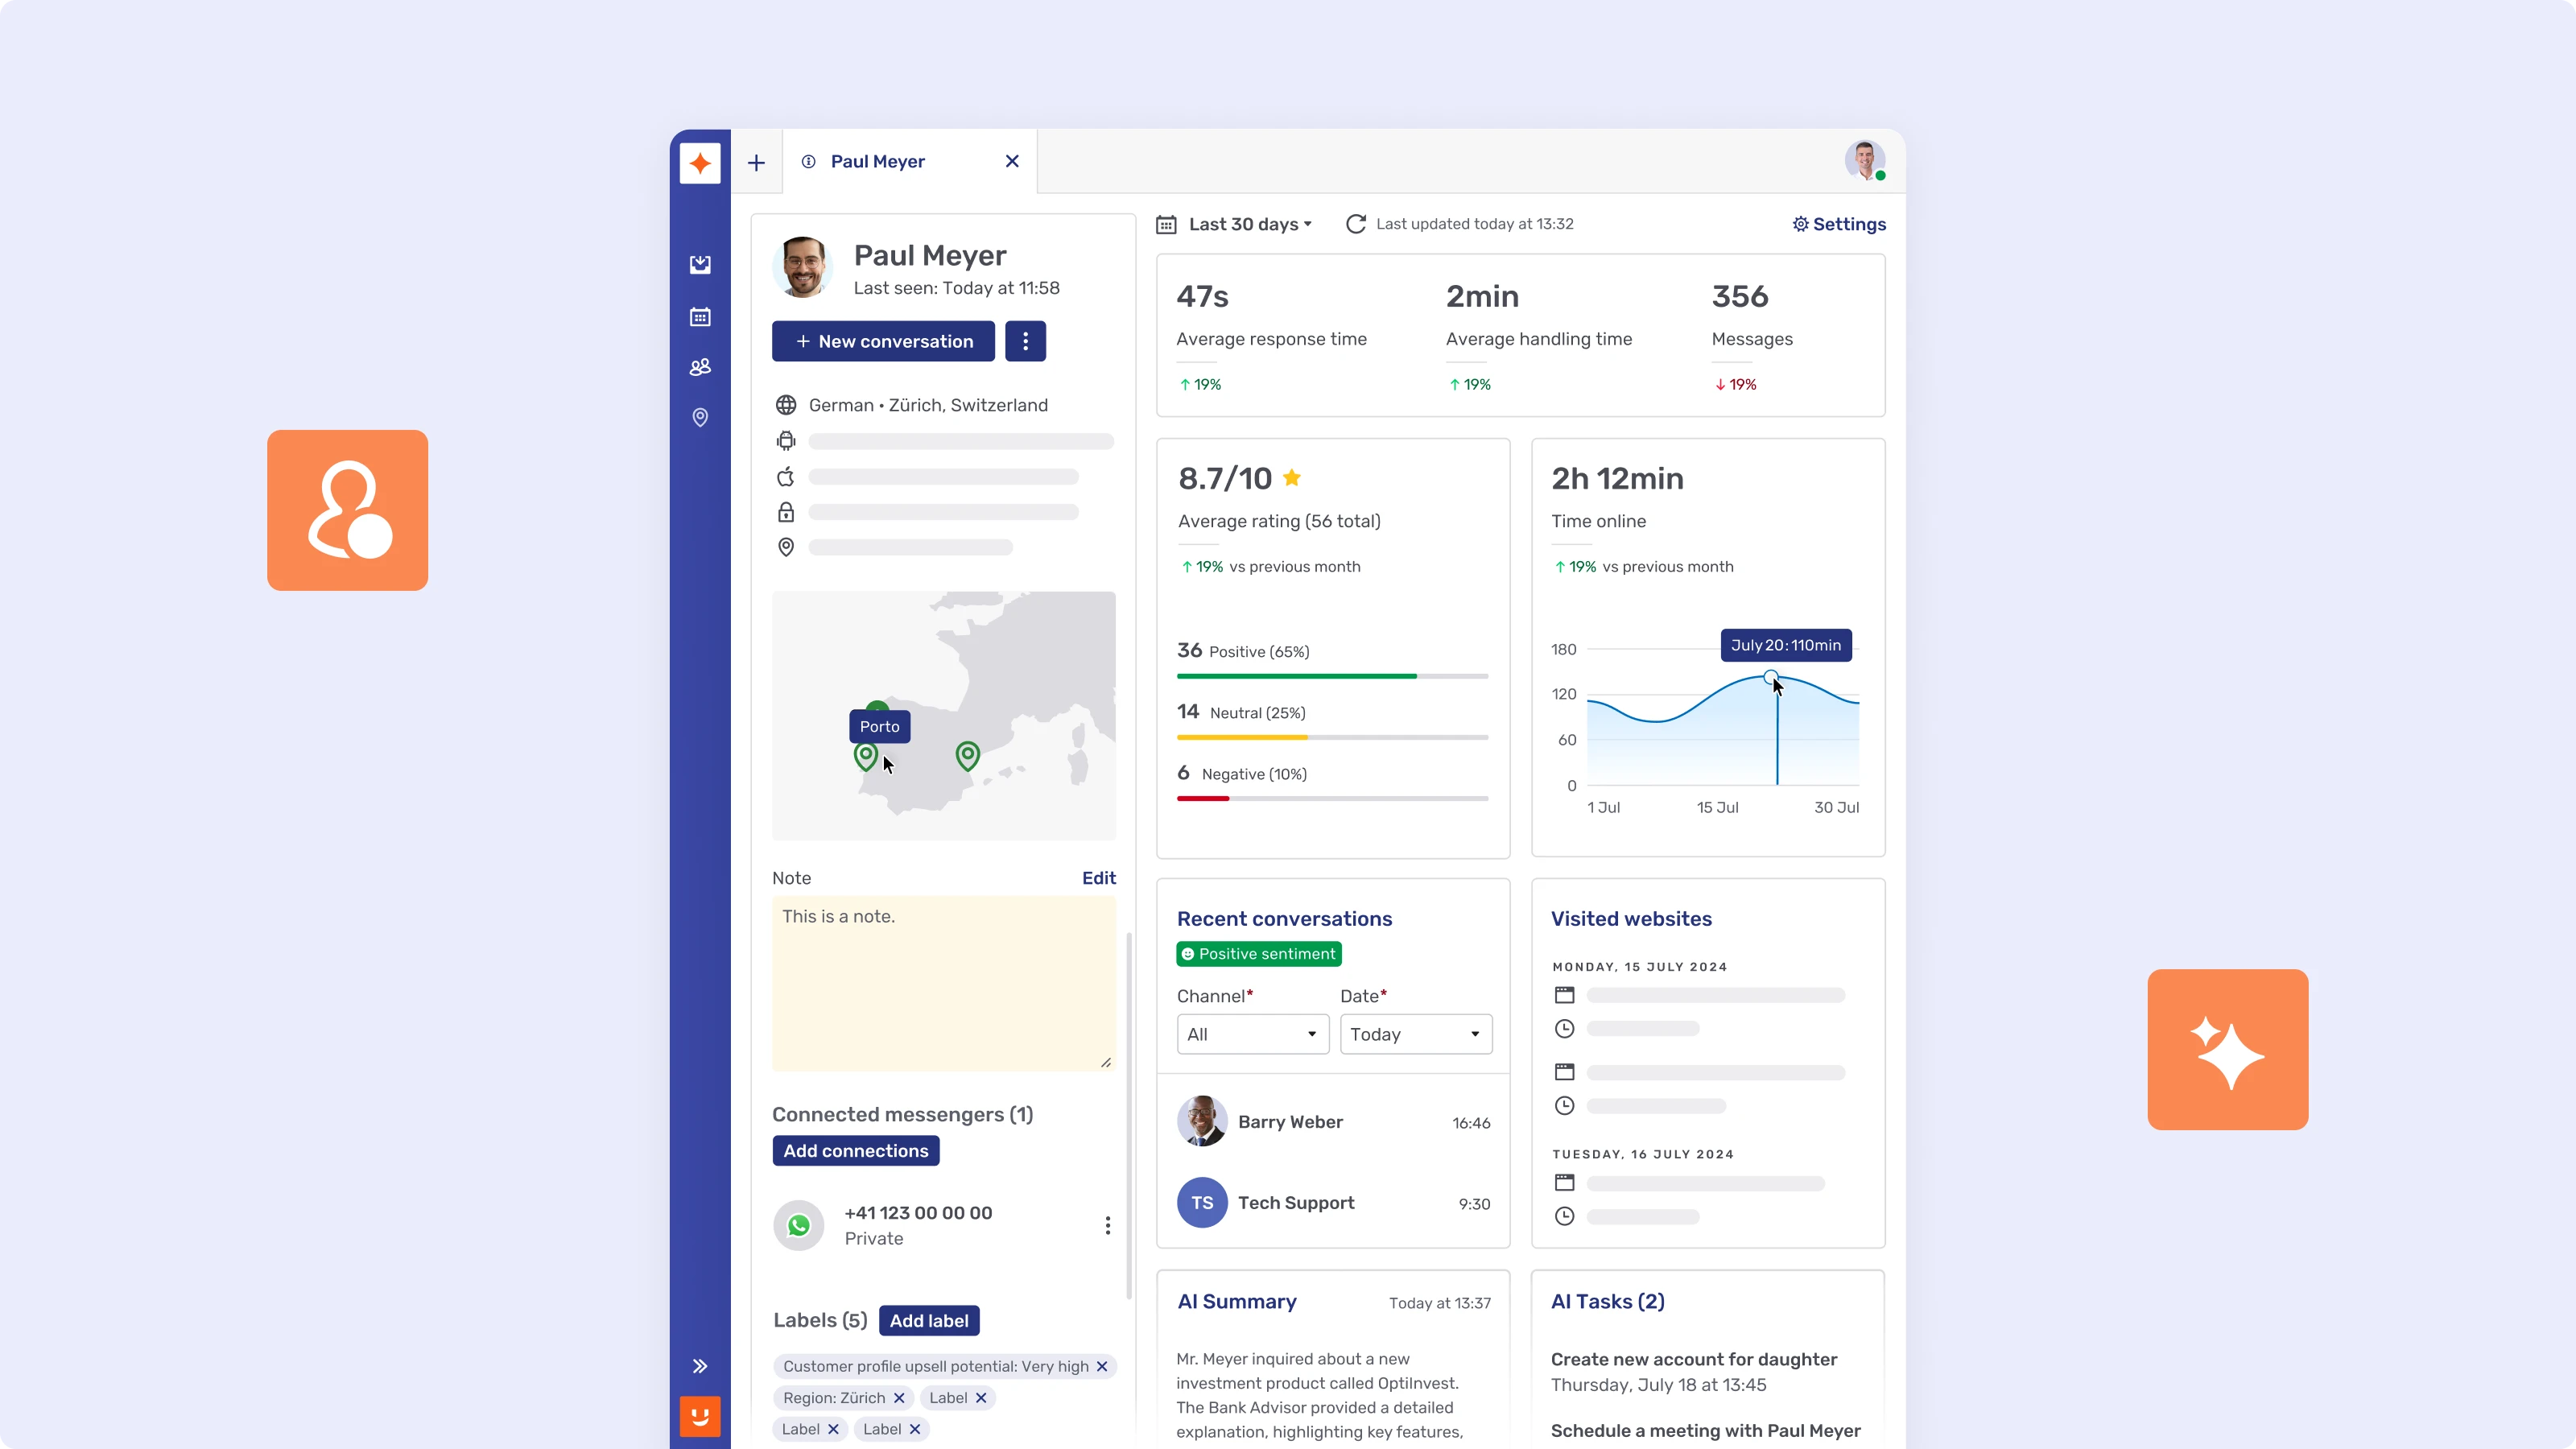
BPER Banca puso la IA detrás del asesor, no delante del cliente. En lugar de dirigir un bot de cara al cliente a su clientela minorista, BPER Banca equipó a 700 asesores con las sugerencias en tiempo real de Unblu, una capa de IA que se apoya en la base de conocimiento aprobada del propio banco para proponer respuestas dentro del espacio de trabajo del asesor, invisibles para el cliente, que el asesor puede aceptar, editar o descartar. Combinada con Live Chat, redujo un 20 % el tiempo medio de gestión. Es un recordatorio de que «chatbot bancario» no tiene por qué significar de cara al cliente; a veces el lugar de mayor confianza para la IA está detrás de la persona, no en su lugar.
Swiss Post elevó la tasa de servicio de su bot iterando, no lanzándolo perfecto. El chatbot de Swiss Post gestiona ya más de 200.000 consultas de atención al cliente al mes entre chat, WhatsApp y agentes en directo, y su tasa de servicio subió al 72 % en unos 18 meses, desde el 55 % del lanzamiento. Esa trayectoria importa más que el punto de llegada: el bot no nació con la confianza ganada, la fue ganando a medida que el equipo ajustaba lo que podía gestionar.
Los bots que ganan confianza son los diseñados para perder con elegancia
Los bancos que cierran la brecha de adopción no son los del modelo más sofisticado. Son los que dejaron de medir la atención al cliente por cuánto contacto humano evitaba el bot y empezaron a medir cómo se comportaba cuando no podía ayudar. El avance de Swiss Post del 55 al 72 % en tasa de servicio, la bandeja única de PostFinance y el modelo de BPER orientado al asesor son formas distintas de la misma decisión: enrutar por complejidad, mantener intacto el registro de cumplimiento y lograr que el traspaso nunca se sienta como empezar de cero.
El Bot basado en intención de Unblu Aria aplica exactamente esta lógica híbrida a la IA conversacional: flujos deterministas para los pasos regulados y un Orquestador LLM para las peticiones abiertas, conectado de forma nativa con Unblu Workbench para que la derivación conserve todo el contexto. Está disponible con despliegue cloud, en la nube soberana suiza o on-premise, con LLM gestionados por Unblu o por el cliente.
Unblu's next move