
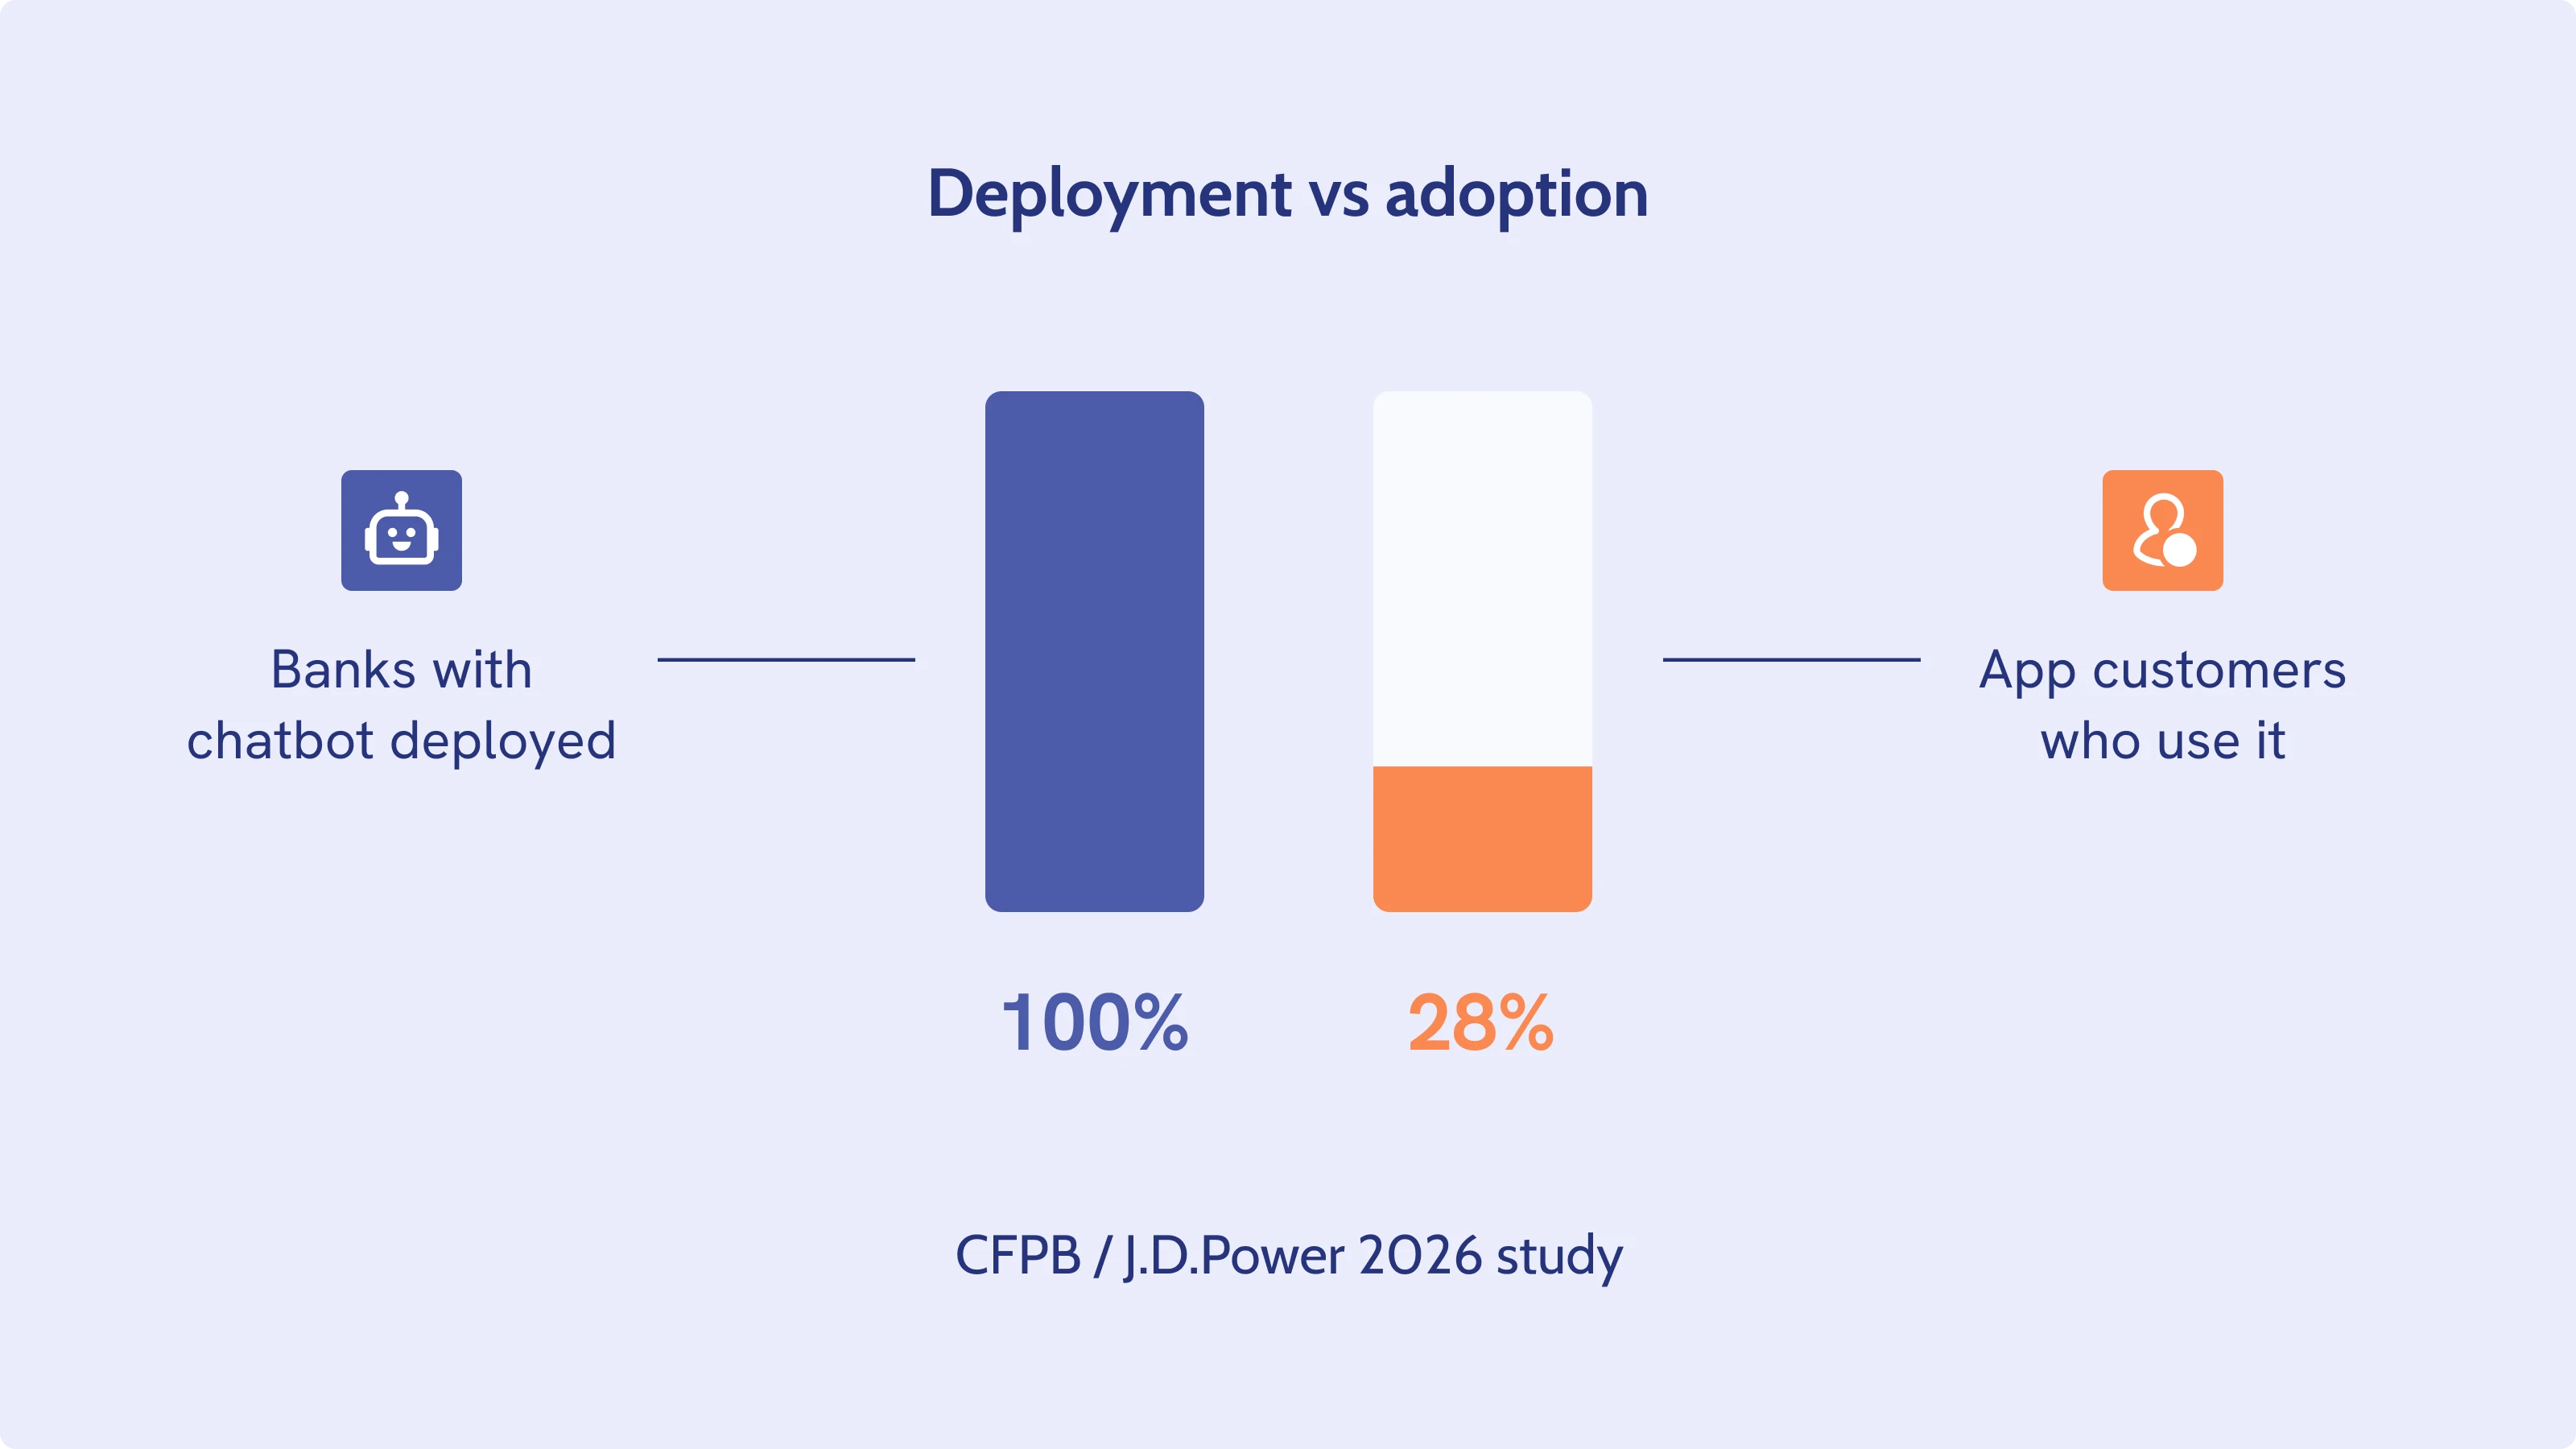
Chacune des dix plus grandes banques commerciales des États-Unis a déployé un chatbot IA dans son service client, selon le Consumer Financial Protection Bureau, et ce constat vaut bien au-delà des plus grands établissements. Pourtant, sur les applications mobiles que ces mêmes client-e-s utilisent tous les jours, seuls 28 % se tournent réellement vers l'assistant virtuel lorsqu'un problème survient, d'après l'étude 2026 de J.D. Power sur la satisfaction envers les applications mobiles bancaires américaines.
Cet écart entre déploiement et usage est le vrai sujet des chatbots bancaires aujourd'hui, et c'est avant tout un problème d'expérience client, pas de modèle. La technologie a été livrée presque partout dans les services financiers. La confiance ne l'a pas suivie. Combler cet écart consiste moins à installer un meilleur modèle qu'à redéfinir ce que le bot a le droit de faire, et à rendre visible le moment où il passe la main quand il ne peut pas aider.
Les chatbots bancaires sont passés de la nouveauté à l'infrastructure
Il y a dix ans, l'IA conversationnelle en banque, c'était un projet pilote de chatbot greffé sur un site web. Aujourd'hui, c'est plutôt de la plomberie.
Le déploiement est désormais un prérequis, pas un facteur de différenciation. L'analyse du CFPB a montré que les dix plus grandes banques commerciales américaines exploitent toutes un chatbot IA ; le Bureau estimait que 37 % de la population américaine, soit plus de 98 millions de personnes, avaient interagi avec l'un d'eux en 2022, et projetait que cette base d'utilisateurs-trices atteindrait 110,9 millions en 2026. L'essentiel de ce volume est peu glamour. Soldes de compte, historique des transactions, contestations de carte et alertes de fraude en constituent le gros, le type d'interactions client fréquentes et peu complexes qui mobilisaient autrefois les équipes de centres d'appels. Les banques ont cessé depuis des années de se demander s'il fallait construire un chatbot. La question concurrentielle est devenue : à quoi peut-on réellement faire confiance à l'agent virtuel ?
Mais l'usage reste très en retrait par rapport à la disponibilité. L'étude 2026 de J.D. Power a constaté que si l'expérience bancaire digitale de base reste solide, l'adoption de l'assistant virtuel plafonne à 28 % des client-e-s d'application, et le cabinet y voit une « opportunité à fort impact » précisément parce qu'elle reste si faible. La satisfaction suit généralement la capacité plutôt que la simple présence : chez les client-e-s qui utilisent un assistant virtuel, la satisfaction globale est de 18 points supérieure à celle des non-utilisateurs-trices, et J.D. Power a constaté que la satisfaction envers l'assistant lui-même augmente régulièrement à mesure qu'il est perçu comme plus complet. Même dans une grande banque européenne qui investit activement dans l'IA générative, McKinsey a constaté qu'un chatbot classique ne résolvait que 40 à 45 % des 85 000 chats client hebdomadaires qu'il traitait, laissant plus de 16 500 client-e-s par semaine avoir tout de même besoin d'un humain. Le plafond de ce qu'un bot résout seul est plus bas que ne le laisse entendre le marketing depuis longtemps.
Le fossé de confiance est là où les chatbots bancaires échouent vraiment
Ce fossé n'a rien d'abstrait. Il se traduit par une plainte précise et récurrente sur le service client, et de plus en plus par une préoccupation réglementaire.
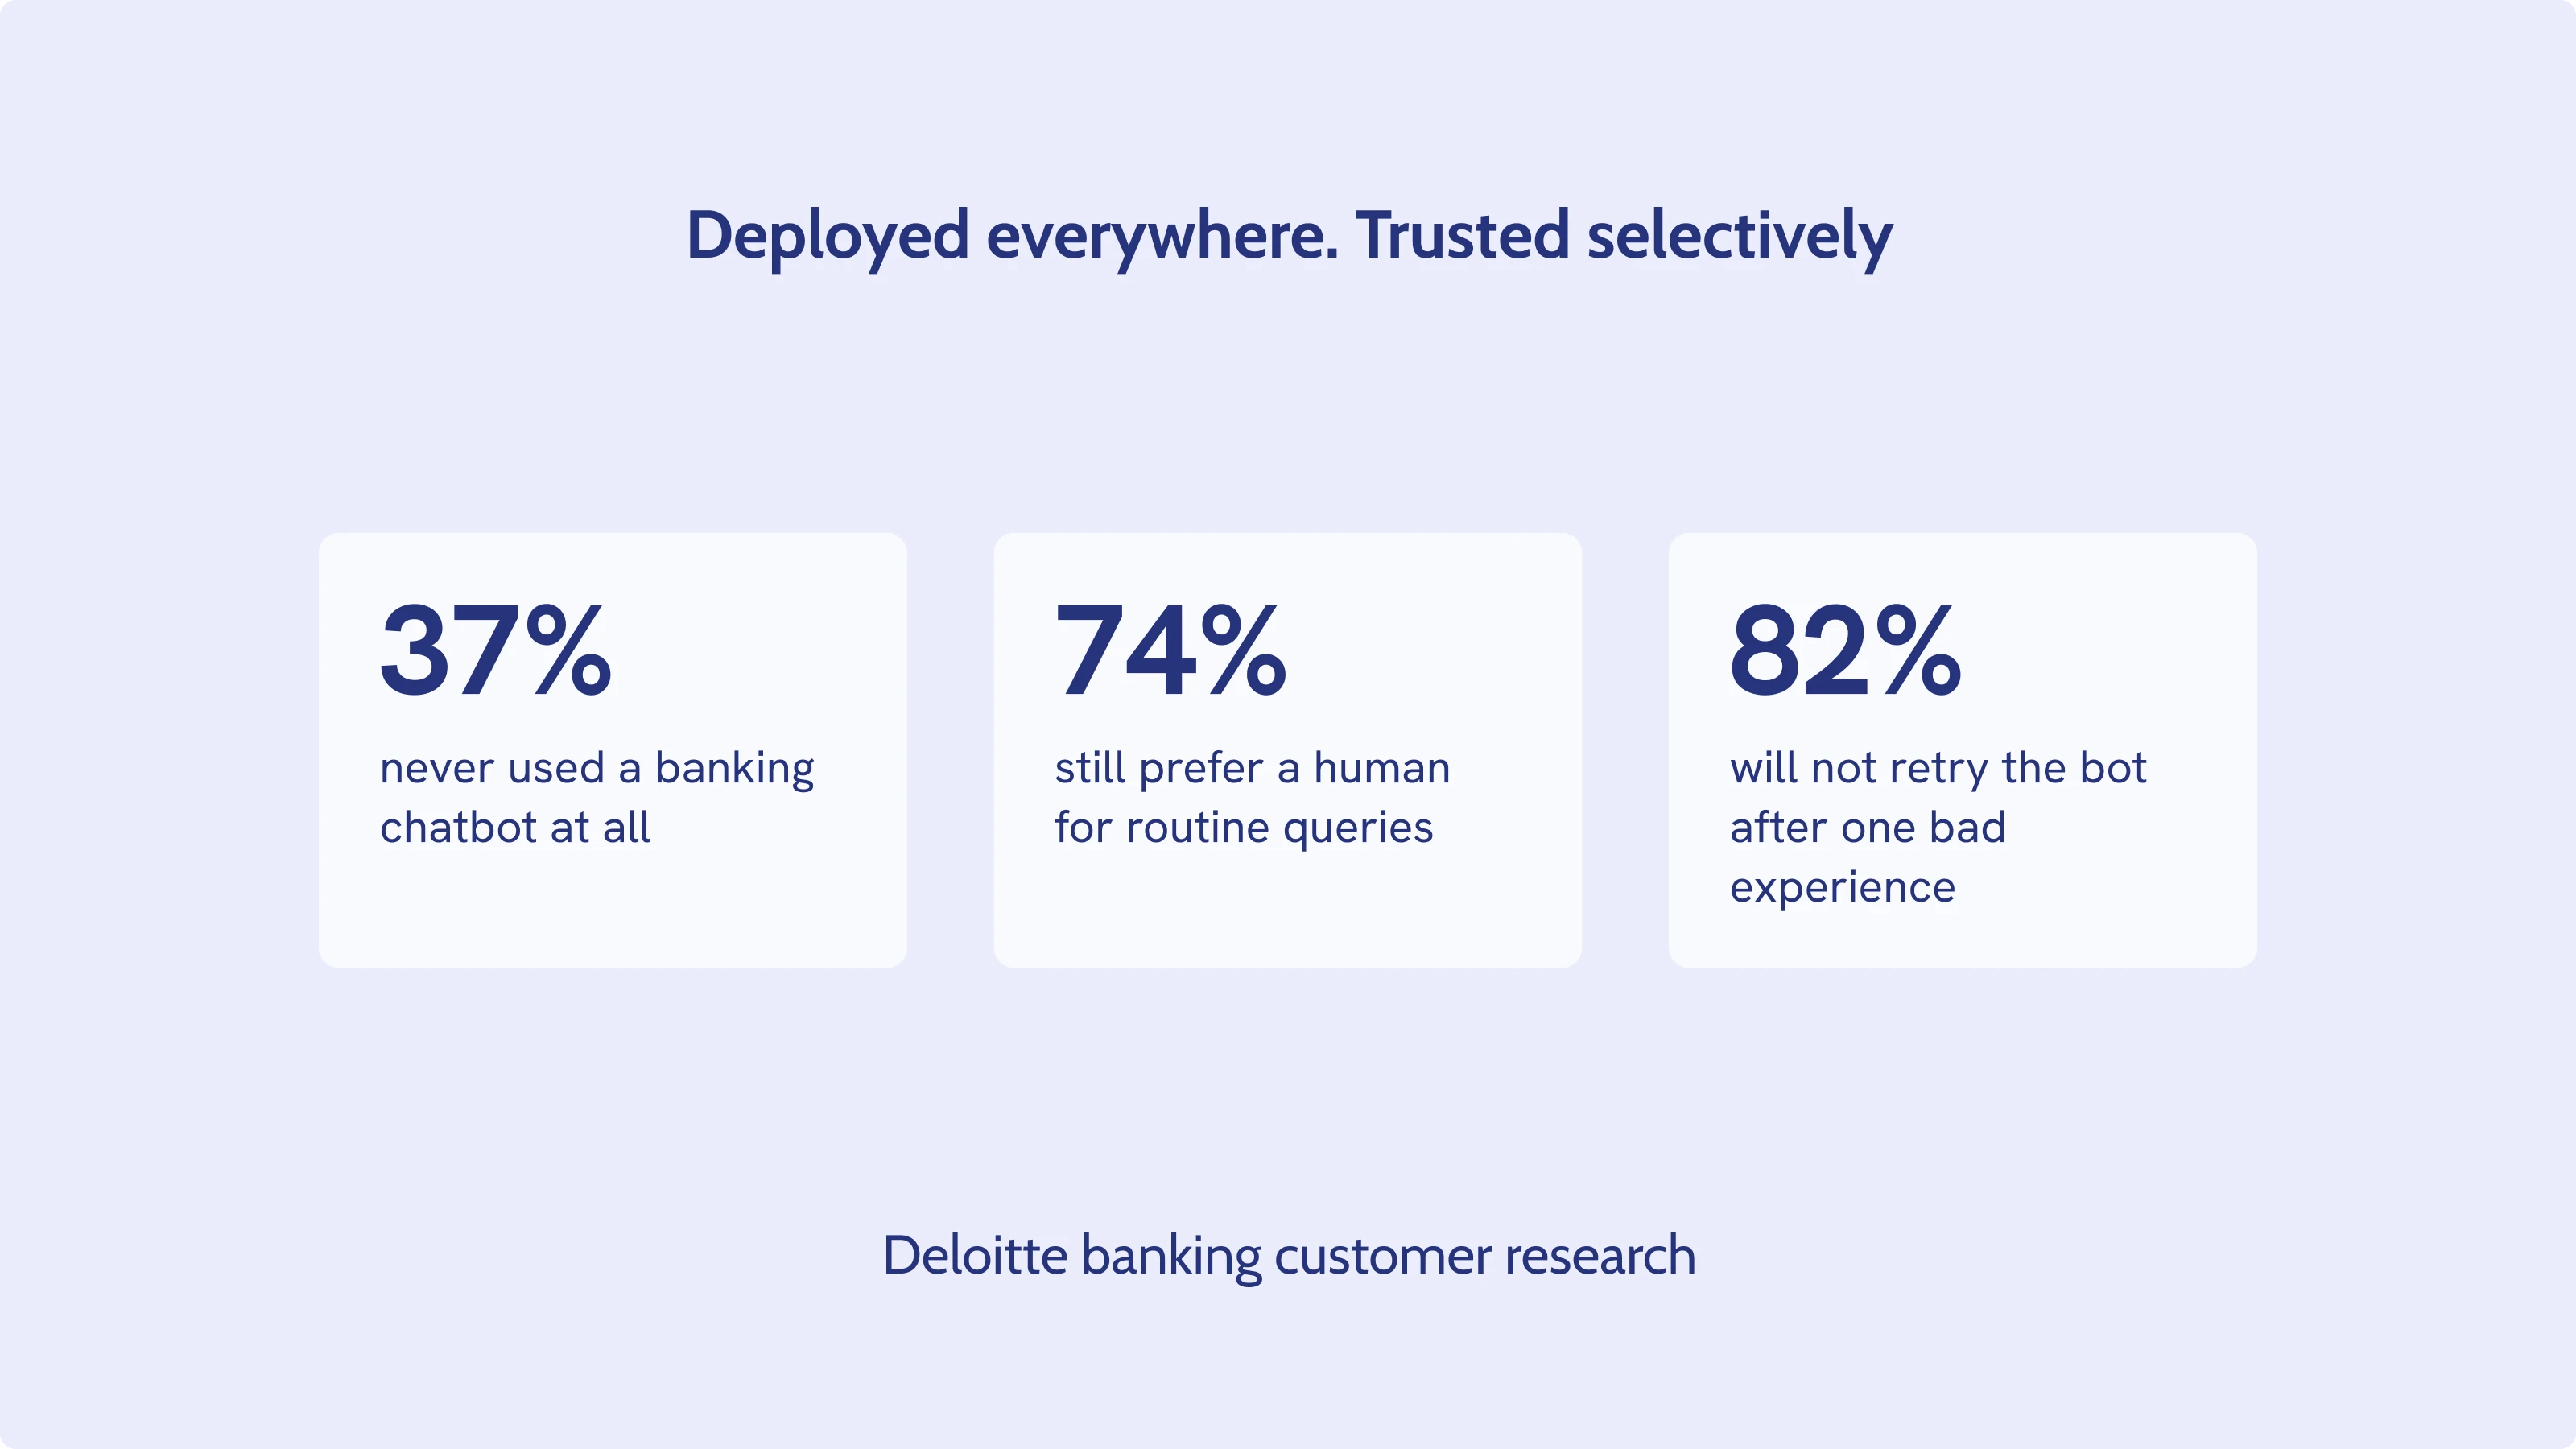
Des parcours rigides créent le moment « je ne peux pas simplement parler à quelqu'un ? ». Les recherches de Deloitte ont montré que 37 % des client-e-s bancaires interrogé-e-s n'avaient jamais interagi avec un chatbot IA, et que parmi celles et ceux qui l'avaient fait, 74 % préféraient encore un-e conseiller-ère humain-e pour les demandes simples et courantes. Parmi les client-e-s qui avaient utilisé un chatbot pour une demande sur un produit et vécu une mauvaise expérience, 82 % ont dit qu'ils ne réessaieraient pas le bot pour cet usage, et près de la moitié qu'ils préféreraient se rendre en agence. Le constat de Deloitte est sans détour : les banques qui continuent de traiter les chatbots comme de purs outils de réduction des coûts, plutôt que comme une composante conçue de l'engagement client, sont celles qui restent prisonnières de ces chiffres.
Les régulateurs surveillent déjà les modes de défaillance. Le focus du CFPB sur les chatbots a documenté ce qu'il appelle des « doom loops » (boucles infernales) : des client-e-s pris au piège de réponses répétitives et scriptées, sans issue vers un humain, notamment lors de litiges que le bot n'est pas conçu pour reconnaître. Le Bureau a averti qu'il ne s'agit pas seulement d'un problème de service mais aussi de conformité, puisque la législation fédérale sur la finance de consommation oblige les établissements à donner aux client-e-s des réponses claires et exactes, quel que soit le canal. La conformité réglementaire des chatbots IA converge elle aussi vers le même point de défaillance, sous un autre angle. Selon l'analyse juridique de Mayer Brown, les organisations qui déploient des systèmes d'IA interagissant avec des client-e-s doivent de plus en plus indiquer clairement que la personne parle à une IA et non à un humain, et en vertu de l'AI Act européen, les systèmes d'IA à haut risque du secteur financier doivent satisfaire à des exigences de conformité spécifiques d'ici le 2 août 2026, une échéance désormais proche. Rien de tout cela ne remplace les attentes de sécurité de base que les client-e-s supposent déjà en place : authentification multifacteur avant la communication des informations de compte, chiffrement en transit et au repos, et conformité aux réglementations de protection des données comme le RGPD. Cela vient s'y ajouter.
Combler le fossé, c'est concevoir pour l'escalade, pas pour le détournement
Rien de tout cela ne plaide contre les chatbots, ni pour que chacun devienne un agent IA entièrement autonome fondé sur l'IA agentique. L'intelligence artificielle dans les services financiers donne les meilleurs résultats lorsqu'elle est conçue pour ce qu'elle sait réellement bien faire, plutôt que déployée partout à la fois. Cela plaide contre le fait de les construire à l'envers.
Acheminer selon la complexité, pas selon le canal. Le réflexe de la plupart des déploiements de première génération était de faire passer chaque demande entrante par le bot pour voir ce qui fonctionnait. Une conception plus durable commence par classer l'intention avant de décider si la demande nécessite un LLM. Une logique déterministe, fondée sur des règles, traite les étapes réglementées à fort enjeu précisément parce qu'elle est auditable ; une couche pilotée par un LLM traite les demandes ouvertes, où la souplesse compte plus que la prévisibilité. Cette logique d'acheminement se trouve de plus en plus dans un flow builder no-code, afin qu'une équipe conformité ou produit puisse l'ajuster directement sans ouvrir un ticket auprès de l'ingénierie, et pour les banques actives à l'international, elle doit fonctionner dans toutes les langues réellement utilisées par les client-e-s, pas seulement celle du siège. C'est cette répartition hybride, plutôt qu'un modèle unique qui tenterait de tout faire, qui permet au bot de rester rapide sur les demandes simples sans jouer au hasard sur les complexes.
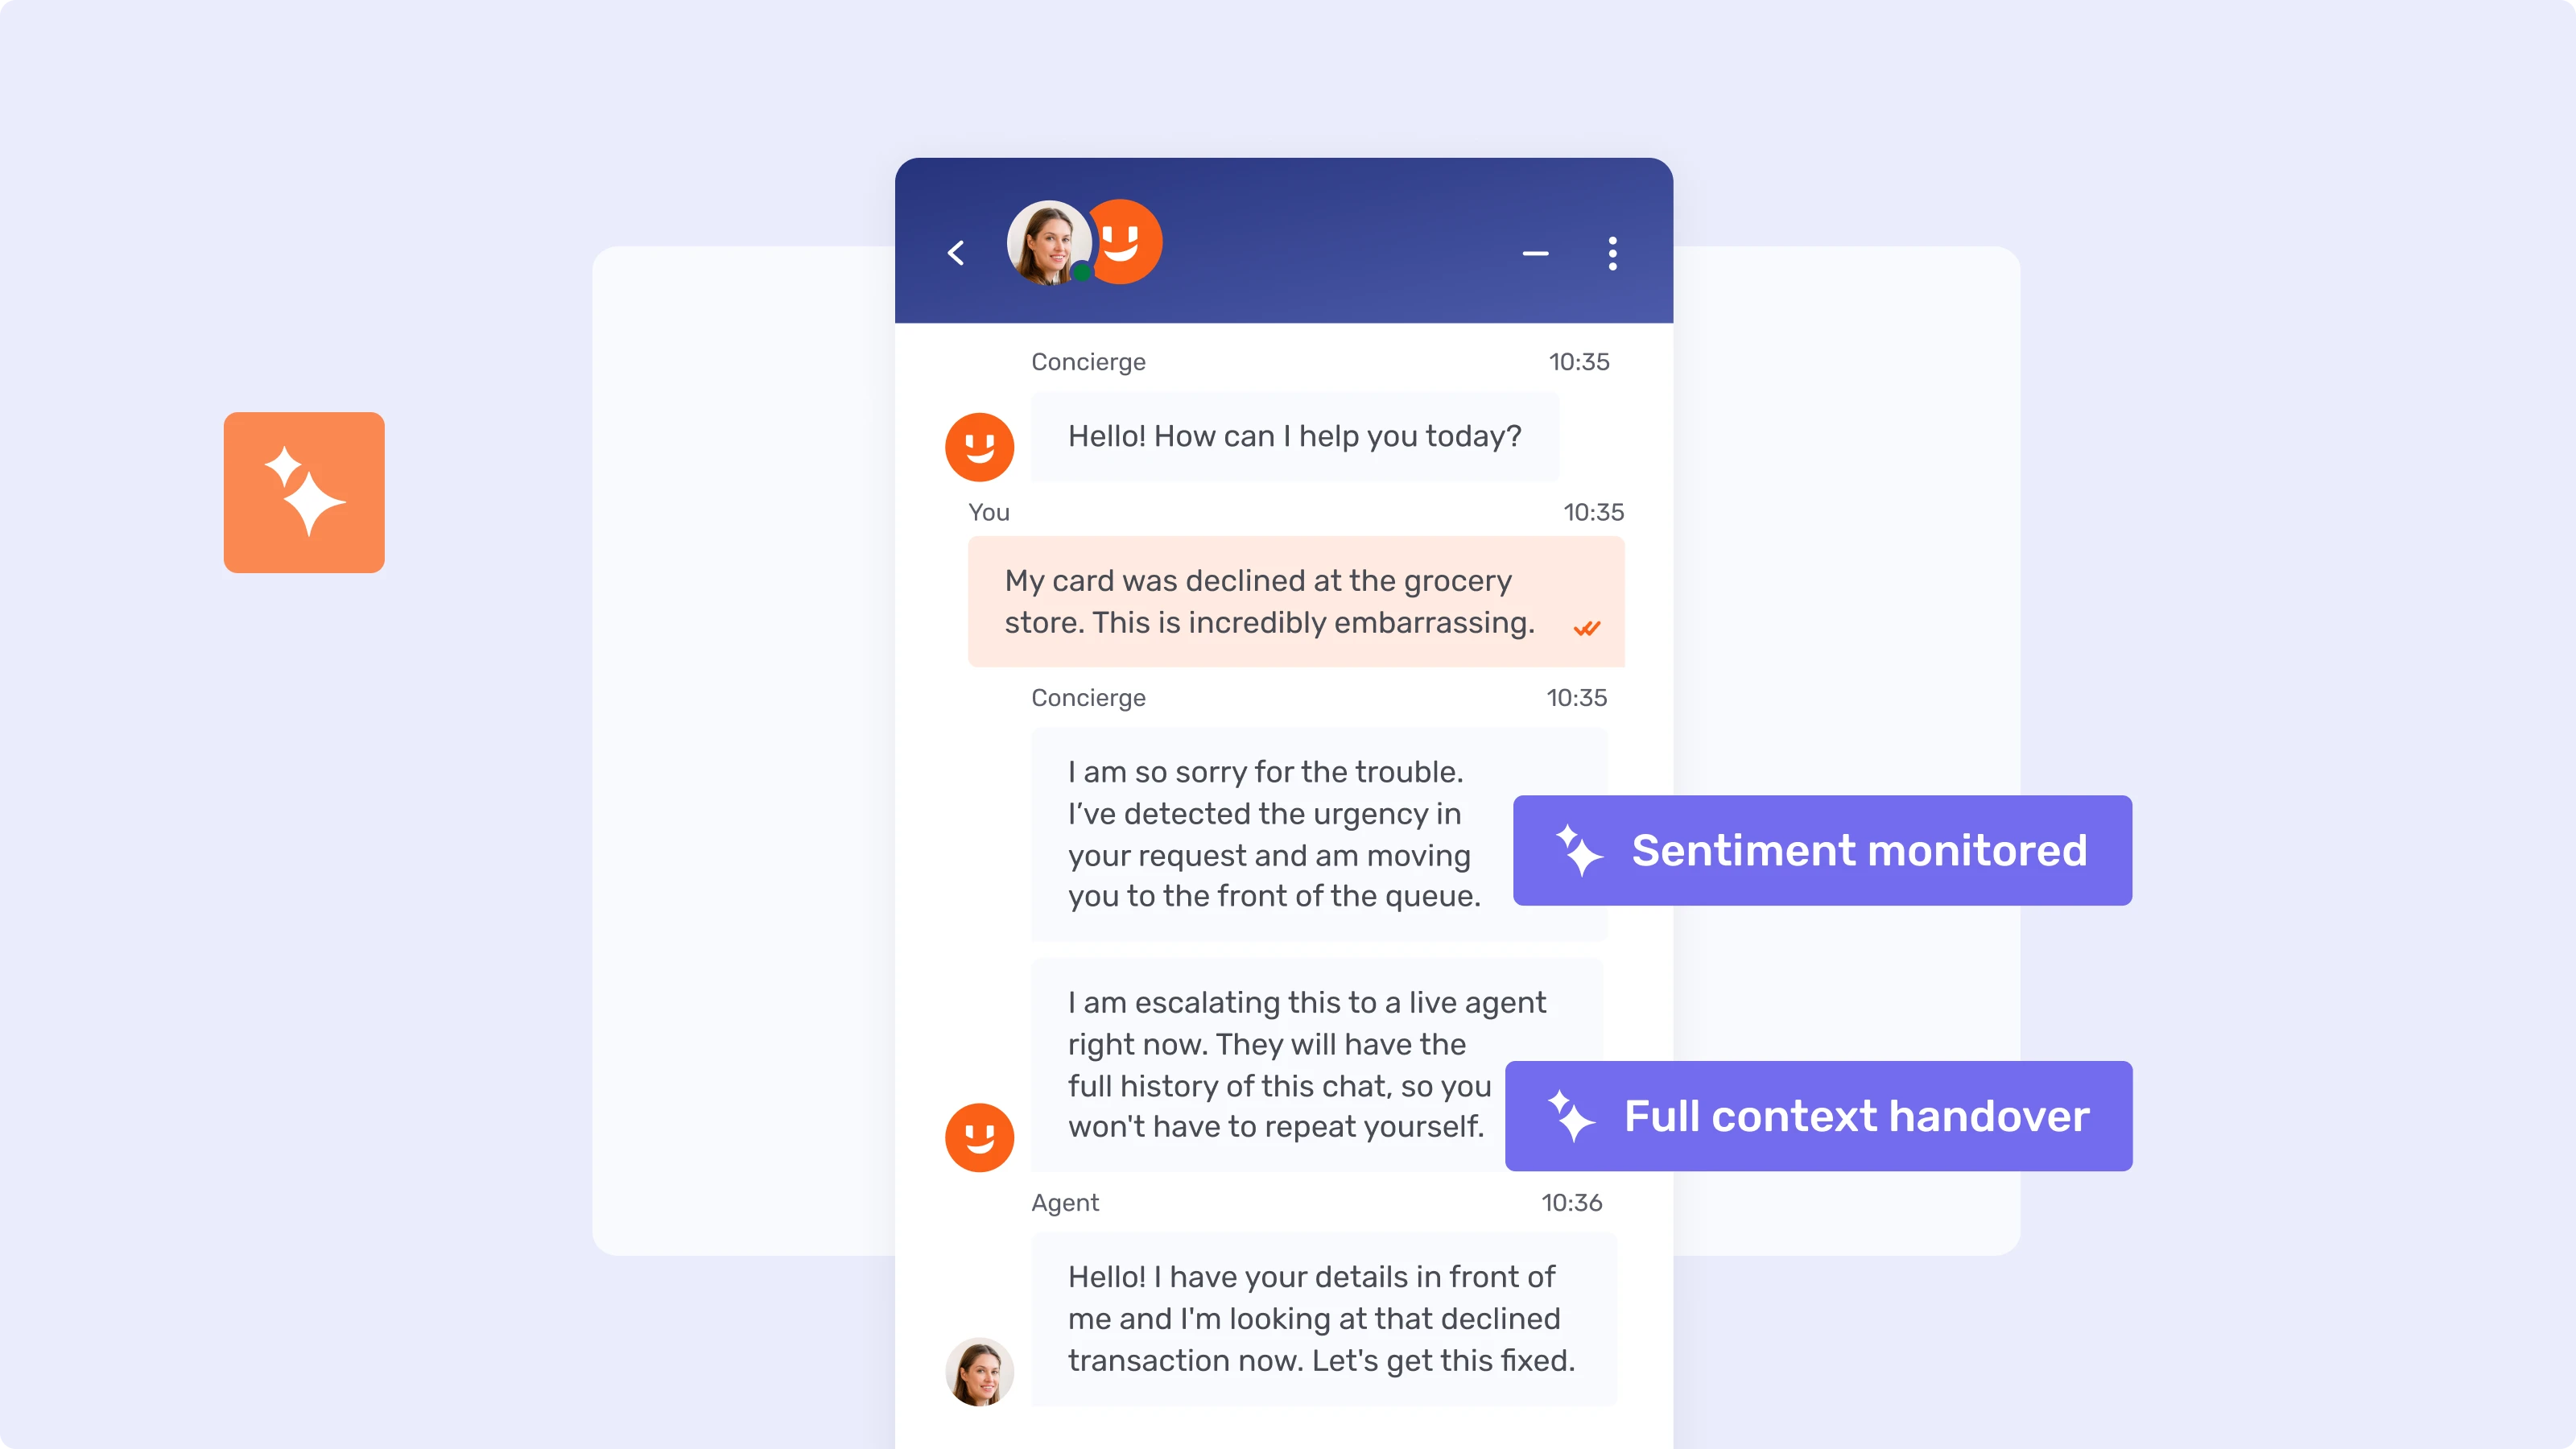
Rendre le passage de relais invisible pour le ou la client-e, pas seulement possible pour le-la conseiller-ère. Les recherches de McKinsey sur l'IA dans le service client bancaire expliquent bien pourquoi l'obsession du taux de containment se retourne contre les services financiers : un bot peut afficher 90 % de containment sur les litiges, mais si le problème de fond n'a pas été résolu et que le ou la client-e rappelle trois jours plus tard, le coût total par contact augmente au lieu de diminuer. Un passage de relais réussi signifie que le-la conseiller-ère humain-e hérite de l'intégralité de la conversation, ainsi que de l'historique des comptes et des transactions déjà présent dans le CRM ou le système bancaire central, et non d'un-e client-e qui doit réexpliquer son problème à un second système.
Garder l'humain dans la boucle pour les moments réglementés, par conception et non par exception. McKinsey est explicite : l'IA bancaire opère sous des contraintes que la plupart des secteurs ne connaissent pas, dont l'équité du crédit, l'explicabilité et la résidence des données, et trop de projets d'IA n'arrivent aux équipes risques et juridiques qu'une fois déjà en phase de déploiement à grande échelle. Le cadre réglementaire n'a pas suivi non plus. Lorsque l'OCC, la Réserve fédérale et la FDIC ont publié en avril 2026 une version révisée des orientations interagences sur la gestion du risque de modèle, elles ont explicitement exclu les modèles d'IA générative et agentique de son périmètre formel, tout en précisant que les pratiques de gestion des risques et de gouvernance propres à chaque banque devaient déterminer la supervision appropriée pour ces outils exclus. Les règles formelles n'ont pas rattrapé les chatbots d'IA générative, mais les attentes générales en matière de gouvernance, elles, l'ont déjà fait, ce qui plaide précisément pour intégrer la piste d'audit et le point de contrôle humain dans l'architecture dès le premier jour, plutôt que d'attendre une règle qui n'a pas encore été écrite.
Certaines banques y parviennent déjà
PostFinance garde son bot et ses conseillers-ères dans la même boîte de réception, pas dans des systèmes concurrents. PostFinance a traité environ 1 million d'interactions avec le bot, aux côtés de 240 000 conversations gérées par des conseillers-ères en 2023, après avoir regroupé toute son équipe de demandes entrantes, y compris l'ancien canal e-mail distinct, dans une boîte de réception unique. Les volumes du bot et des humains n'ont jamais été pensés comme des concurrents sur les mêmes demandes ; ils ont été conçus comme des niveaux d'un même système.
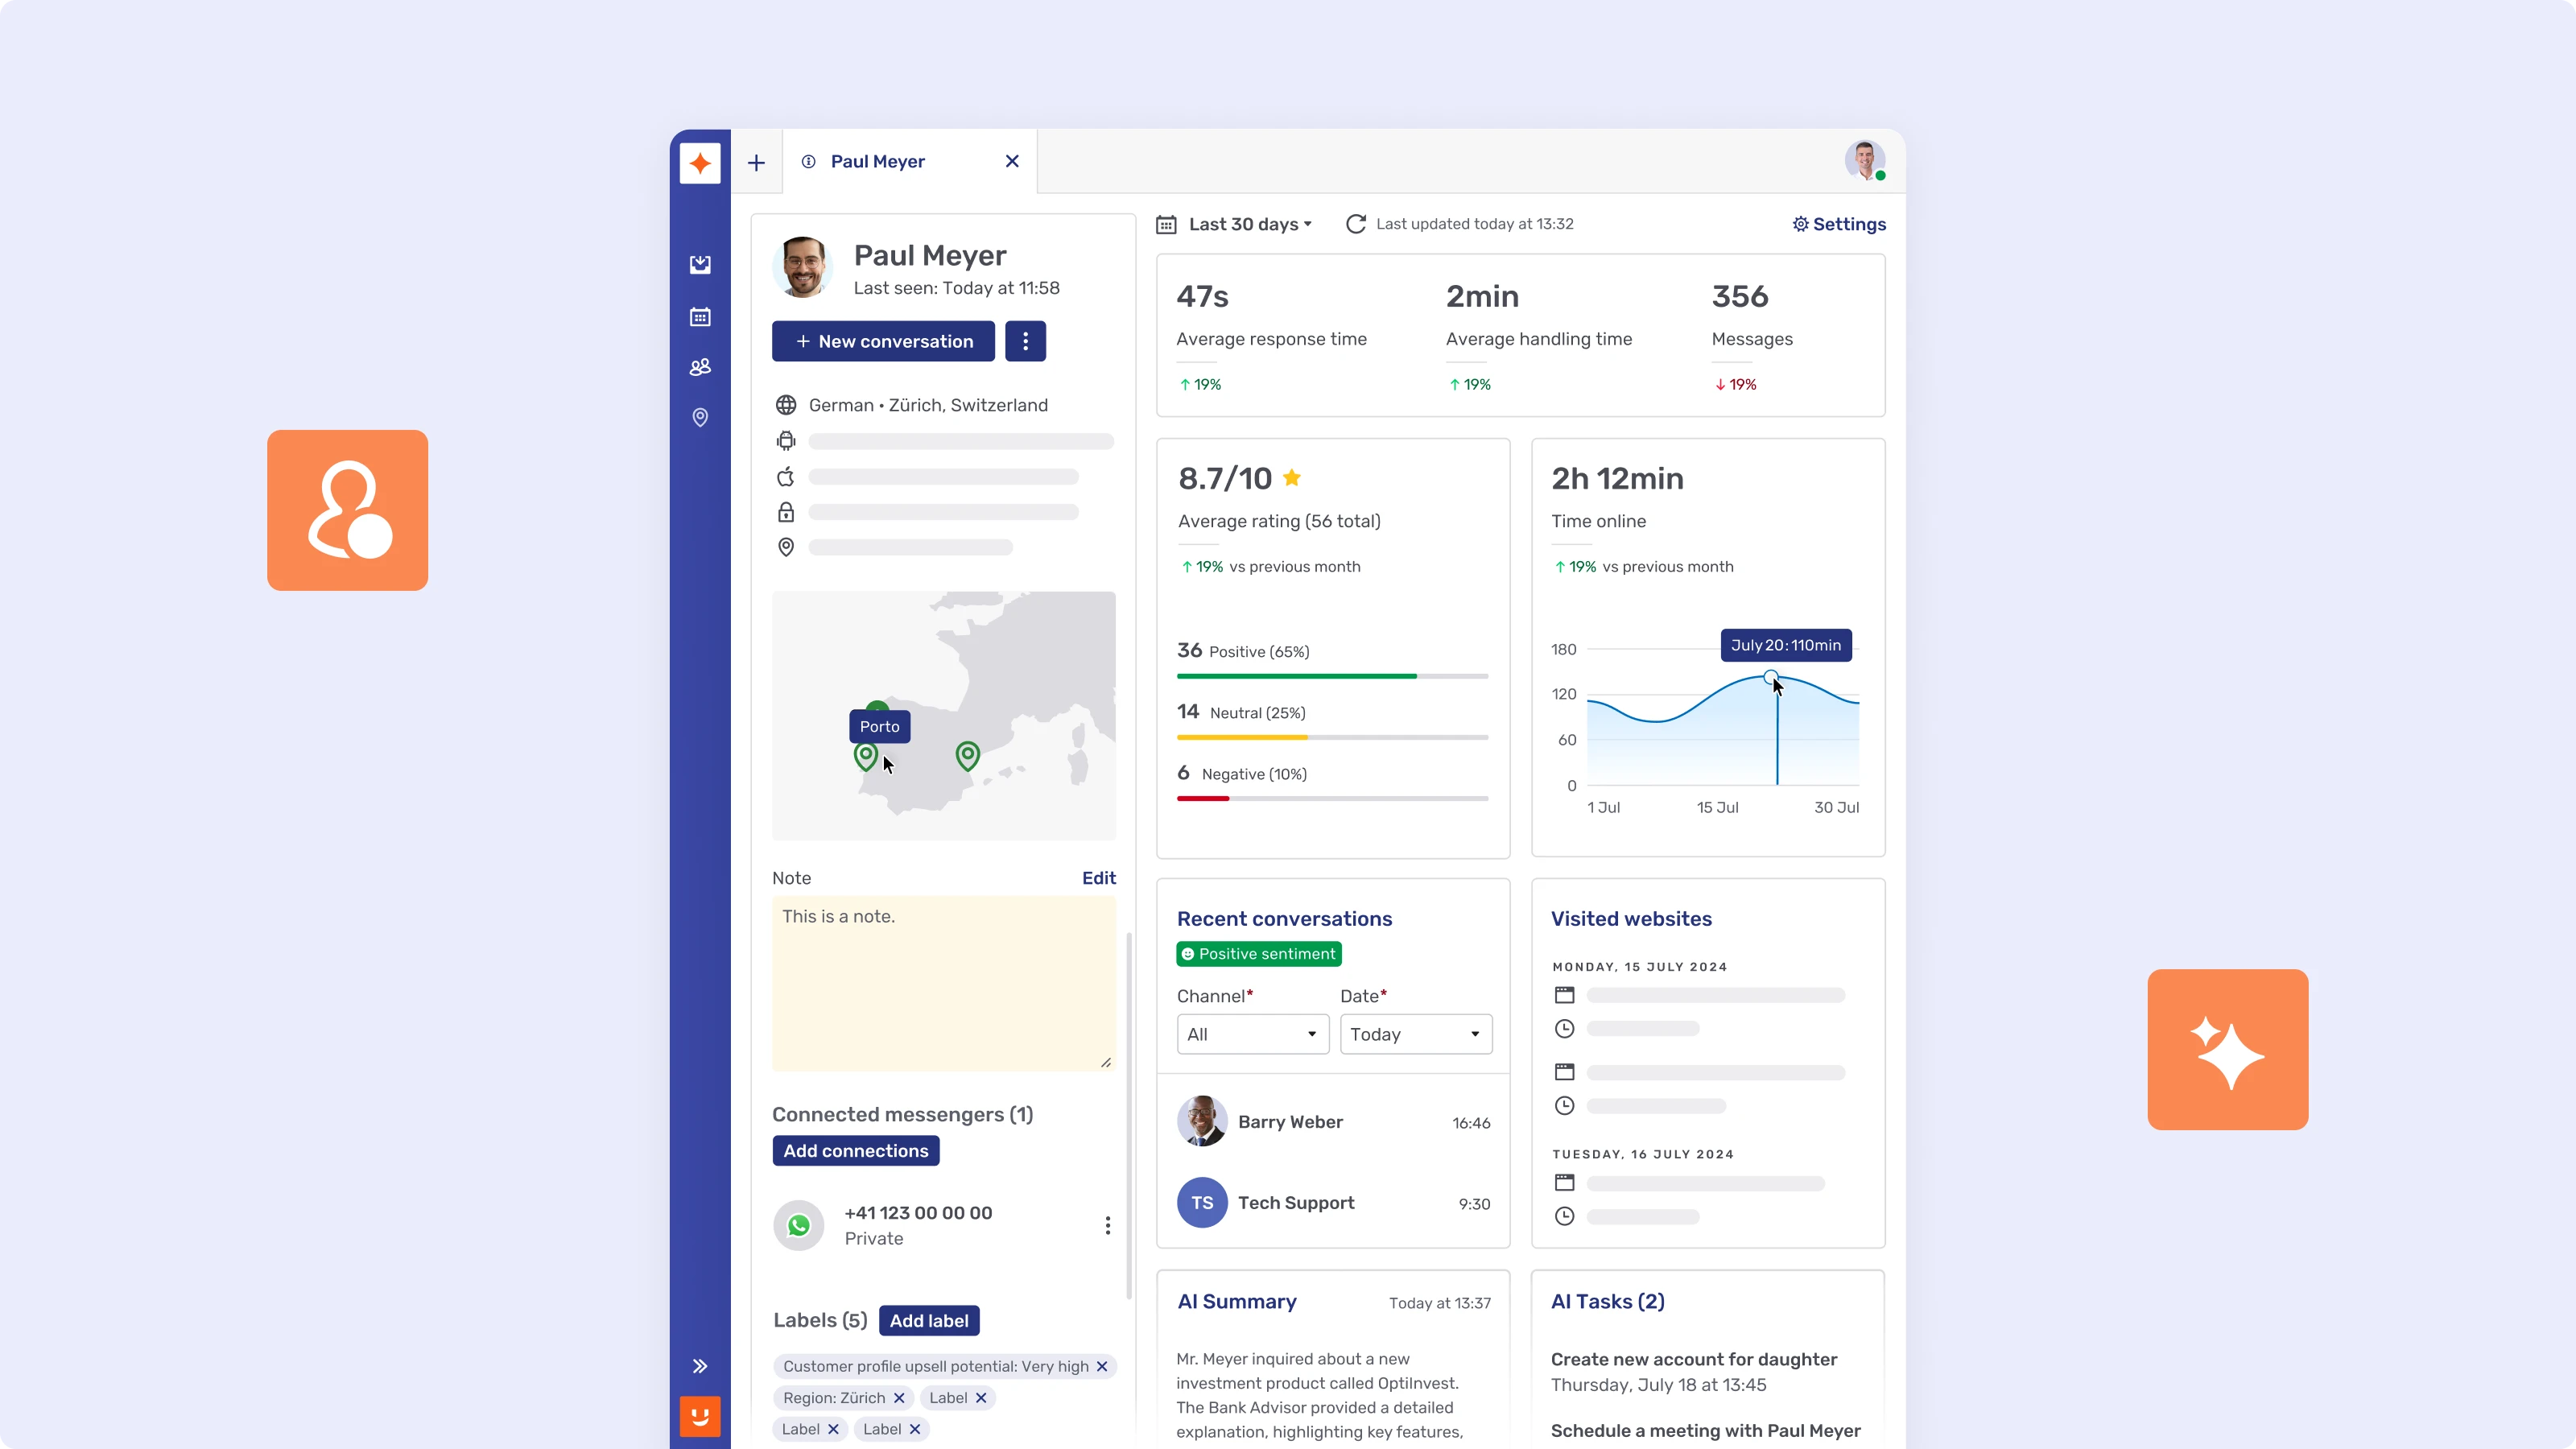
BPER Banca a placé l'IA derrière le-la conseiller-ère, pas devant le ou la client-e. Plutôt que d'orienter un bot vers ses client-e-s retail, BPER Banca a équipé 700 conseillers-ères du Suggestion Support d'Unblu, une couche d'IA qui s'appuie sur la base de connaissances approuvée de la banque pour proposer en temps réel des suggestions de réponse dans l'espace de travail du-de la conseiller-ère, invisibles pour le ou la client-e, que le-la conseiller-ère peut accepter, modifier ou ignorer. Associée au Live Chat, cette combinaison a réduit de 20 % la durée moyenne de traitement. C'est un rappel qu'un « chatbot bancaire » n'a pas forcément besoin d'être tourné vers le ou la client-e ; parfois, l'endroit le plus sûr pour placer l'IA est derrière l'humain, pas à sa place.
La Poste suisse a fait progresser le taux de service de son bot en itérant, pas en lançant la perfection. Le chatbot de La Poste suisse traite désormais plus de 200 000 demandes de support client par mois via le chat, WhatsApp et des conseillers-ères en direct, et son taux de service est passé à 72 % en 18 mois environ, contre 55 % au lancement. Cette trajectoire compte plus que le point d'arrivée : le bot n'a pas été d'emblée digne de confiance, il l'est devenu progressivement à mesure que l'équipe affinait ce qu'il avait le droit de traiter.
Les bots qui gagnent la confiance sont ceux conçus pour perdre avec élégance
Les banques qui comblent l'écart d'adoption ne sont pas celles qui ont le modèle le plus sophistiqué. Ce sont celles qui ont cessé de mesurer le support client uniquement au volume de contacts humains évités par le bot, pour le mesurer à la façon dont il se comporte au moment où il ne peut pas aider. La progression du taux de service de La Poste suisse de 55 à 72 %, la boîte de réception unique de PostFinance et le modèle orienté conseiller-ère de BPER sont trois formes d'une même décision : acheminer selon la complexité, préserver la piste de conformité et veiller à ce que le passage de relais ne donne jamais l'impression de repartir de zéro.
Le Intent-Based Bot d'Unblu Aria applique précisément cette logique hybride à l'IA conversationnelle, avec des flux déterministes pour les étapes réglementées et un LLM Orchestrator pour les demandes ouvertes, nativement connecté à Unblu Workbench afin que l'escalade transmette le contexte complet. Il est disponible en cloud, en cloud souverain suisse et en déploiement on-premise, avec le choix de LLM gérés par Unblu ou par le client.