
Découvrez en 2 minutes les meilleurs cas d'usage des chatbots dans la banque
L'essor des solutions automatiques a connu des progrès spectaculaires, en particulier avec le lancement de ChatGPT. Même avant cela, l'intelligence artificielle et le machine learning jouaient un rôle important dans le service client de la banque digitale.
Prenons l'essor des chatbots, ou interfaces conversationnelles d'IA, dans le secteur financier. Il ne fait aucun doute que la technologie de chatbot peut considérablement alléger la charge de travail des conseillers-ères du service client et offrir un système de support rapide, engageant et efficace aux client-e-s. Nous avons déjà atteint le stade où les bots aident quotidiennement les client-e-s à résoudre leurs problèmes et à répondre à leurs questions bancaires.
Les services de chatbot sont moins limités que jamais pour garantir une expérience client globalement positive. Cela dit, il arrive souvent que les client-e-s aient besoin d'être rassuré-e-s ou aidé-e-s pour des tâches importantes. Même s'ils peuvent offrir une expérience personnalisée, les chatbots n'ont pas la touche personnelle que seuls les conseillers-ères humain-e-s peuvent apporter.
Tout se résume à ceci : pour offrir un service client complet, il est judicieux de proposer une expérience d'IA conversationnelle hybride qui s'appuie sur les forces de l'intelligence artificielle et de l'intelligence humaine. En associant la technologie des bots aux solutions de chat en ligne, les établissements financiers peuvent bénéficier de l'efficacité et de la productivité accrues des chatbots, tout en conservant le service pertinent et chargé d'émotion qui n'est possible que dans les échanges de personne à personne.
Tirer parti du support humain dans le secteur bancaire
L'utilisation de technologies avancées telles que les assistants digitaux et les chatbots bancaires dans les établissements financiers améliore la communication du service client et rend le service plus rapide et plus efficace. C'est peut-être pourquoi un rapport de PwC a constaté que les chatbots figurent parmi les trois applications les plus plébiscitées dans lesquelles investissent les établissements bancaires ou les coopératives de crédit. De plus, il est vrai que les chatbots sont populaires auprès des client-e-s.
Pour des opérations comme le paiement de factures ou les virements, la technologie offre un moyen efficace de les réaliser. Cette efficacité a toutefois ses limites. Sans l'aide de conseillers-ères humain-e-s, les canaux de self-service peuvent nuire à l'expérience client dans d'autres contextes. Par exemple, si un-e client-e se heurte à un obstacle lors d'une opération financière complexe, les chatbots ne sont pas en mesure de résoudre le problème et peuvent avoir un impact négatif sur la satisfaction client.
La raison est que les chatbots alimentés par l'IA sont programmés pour fournir des conseils limités, à partir de situations ou de questions prédéterminées. Même avec les progrès du machine learning, détecter l'émotion ou apporter du réconfort reste tout simplement impossible pour un chatbot.
Reprendre le contrôle grâce aux capacités omnicanales
Lorsque les client-e-s ont besoin de conseils personnalisés ou doivent effectuer des tâches complexes, ils et elles doivent pouvoir passer sans rupture des canaux humains aux canaux digitaux, et inversement, à leur convenance. Cela implique de proposer une expérience omnicanale qui laisse aux client-e-s la maîtrise du choix entre un bot et un humain, et les client-e-s sont très clair-e-s sur ce point.
Si environ un tiers des client-e-s européen-ne-s et américain-e-s font confiance aux chatbots pour traiter des demandes de base ou des tâches financières simples, pour les tâches financières complexes, près de deux tiers ne leur font pas du tout confiance.
Face à ces défis, les chatbots d'IA conversationnelle doivent être considérés comme un outil de réponses rapides aux demandes simples des client-e-s, qui renforce les capacités des conseillers-ères du service client plutôt que de les remplacer. Si les chatbots sont capables de mener des conversations simples qui imitent de façon convaincante les conseillers-ères de services financiers, ils n'ont toujours pas la capacité de compréhension nuancée et de création de lien propre aux humains. C'est pourquoi, lorsque des expériences hybrides sont proposées, les client-e-s les notent mieux en efficacité, en simplicité et en émotion que les options 100 % digitales ou 100 % physiques.
Les chatbots bancaires doivent être le premier point de contact, tout en laissant les client-e-s libres de demander une interaction humaine quand ils et elles le souhaitent. La possibilité de passer d'un échange avec un bot à une conversation avec un humain en temps réel garantit qu'aucun-e client-e ne reste sans l'aide dont il ou elle a besoin. C'est d'autant plus important pour les demandes de service client complexes, qui exigent nuance, sensibilité et compréhension.
Cas d'usage : les interactions avec les chatbots dans le secteur bancaire
Dans le secteur bancaire, les client-e-s n'ont pas tous et toutes les mêmes besoins. Les plus jeunes, par exemple, se contentent souvent d'outils de self-service, car ils et elles sont plus familiers-ères avec les technologies digitales. D'autres, en gestion de fortune, peuvent avoir des besoins plus complexes et nécessiter des recommandations avancées, selon une approche plus traditionnelle et personnalisée.
Compte tenu de cette diversité de besoins, les banques doivent proposer une expérience digitale avec plusieurs canaux de communication. En tenant compte des différentes étapes du parcours client, la banque conversationnelle peut évoluer pour chaque situation.
Renforcer le self-service des client-e-s avec des solutions simples
Le facteur humain n'est pas nécessaire pour résoudre les problèmes simples. Si un-e client-e rencontre un obstacle pour payer une facture ou effectuer un virement, il existe une réponse toute faite à son problème.
Contacter un-e conseiller-ère du service client fait perdre du temps aux deux parties, alors que les chatbots offrent une solution rapide qui permet au ou à la client-e de poursuivre sa journée. Bien qu'elles ne conviennent pas aux services bancaires qui exigent des solutions plus complexes, les technologies d'intelligence artificielle constituent un point de contact conversationnel efficace pour les interactions client simples.
Prenons le chatbot hybride Erica de Bank of America, par exemple, qui échange régulièrement avec plus de 1,5 million de client-e-s de la banque chaque jour ; ou Capital One, qui permet à ses client-e-s d'accéder à leurs comptes bancaires via le chatbot intelligent Alexa. Le succès de ces initiatives fait que 79 % des Nord-Américain-e-s sont désormais prêt-e-s à recevoir des conseils d'investissement financier générés par ordinateur. De plus, un nombre similaire se dit prêt à discuter avec un bot pour obtenir des conseils à l'ouverture d'un compte.
Des réponses instantanées : la rapidité des chatbots dans la banque
Les conseillers-ères du service client ou les conseillers-ères financiers-ères sont irremplaçables pour offrir un support authentique et personnalisé. Il existe toutefois des domaines où les capacités humaines peuvent être renforcées par l'appui d'un bot. Avant tout, en ce qui concerne le temps de réponse.
Le support par chatbot n'est pas seulement rapide : c'est un service digital instantané. Quand un-e client-e rencontre une difficulté lors d'une opération de banque mobile, rester suspendu-e à un téléphone devient vite frustrant. Même les options de self-service plus traditionnelles, comme faire défiler des pages de FAQ, prennent du temps.
Un assistant virtuel est la meilleure solution pour obtenir des réponses rapides et immédiatement exploitables pour les tâches courantes. Le traitement du langage naturel a fait des progrès considérables ces dernières années, de sorte que les chatbots peuvent mener des conversations élaborées qui apportent en quelques secondes des réponses précises aux questions simples.
En conséquence, l'expérience client s'améliore radicalement et les niveaux de satisfaction progressent nettement, ce qui influence directement la fidélité et la rétention. Quand les client-e-s ont une tâche simple à accomplir, tout délai peut être frustrant, et des réponses rapides font toute la différence.
L'IA conversationnelle pour un support client complexe
Lorsqu'il s'agit de demandes complexes qui exigent une certaine sensibilité, comme les demandes de prêt immobilier ou de crédit, les client-e-s souhaitent généralement être transféré-e-s vers un-e conseiller-ère humain-e.
En proposant cette option via le Live Chat ou la messagerie asynchrone, les établissements financiers peuvent tirer parti de la technologie de chatbot de la manière la plus fluide possible. Si les nouveautés des technologies de chatbot réduisent les risques de frustration, il reste important de proposer un support humain.
Pour de nombreux-ses client-e-s de la banque, un canal de messagerie privé constituera le point de contact le plus pratique. Contrairement aux demandes simples, la rapidité n'est pas forcément l'exigence première. Même si une messagerie de coopérative de crédit ou de banque de détail peut être instantanée, de nombreux-ses client-e-s se contentent d'un support asynchrone, comme avec un SMS ou un message WhatsApp, si la qualité des conseils est meilleure.
Il convient de noter qu'il ne s'agit pas d'un service à valeur ajoutée, mais d'une attente de base des client-e-s. Les statistiques montrent que 81 % des consommateurs et consommatrices d'aujourd'hui attendent des marques qu'elles proposent un engagement client via des canaux de messagerie privés, y compris pour les questions financières. Pour répondre à ces exigences croissantes, les banques devraient intégrer ces applications de messagerie instantanée populaires à chiffrement de bout en bout (WhatsApp, Facebook Messenger et WeChat) pour un maximum de commodité. Elles peuvent ainsi offrir une expérience client sublime, synonyme de simplicité et de personnalisation.
Une génération de leads rentable avec les chatbots
Les chatbots de banque conversationnelle ne se contentent pas de résoudre rapidement et efficacement les demandes des client-e-s : ils peuvent aussi contribuer à générer des leads qualifiés. Au cours d'une conversation avec un-e client-e, ils peuvent suggérer des produits bancaires en ligne précis et jauger l'intérêt. Ces leads peuvent ensuite être transmis aux équipes commerciales pour suivi, ce qui permet aux chatbots de générer des leads sans coût opérationnel supplémentaire pour la banque.
Plutôt que des campagnes d'e-mails et des appels à froid, que les client-e-s trouvent irritants et ont tendance à ignorer, se voir proposer des produits dans le contexte d'une conversation utile peut susciter des réponses plus positives. Les chatbots peuvent donc générer des leads sans risquer de s'aliéner les client-e-s.
Améliorer l'expérience bancaire avec Unblu
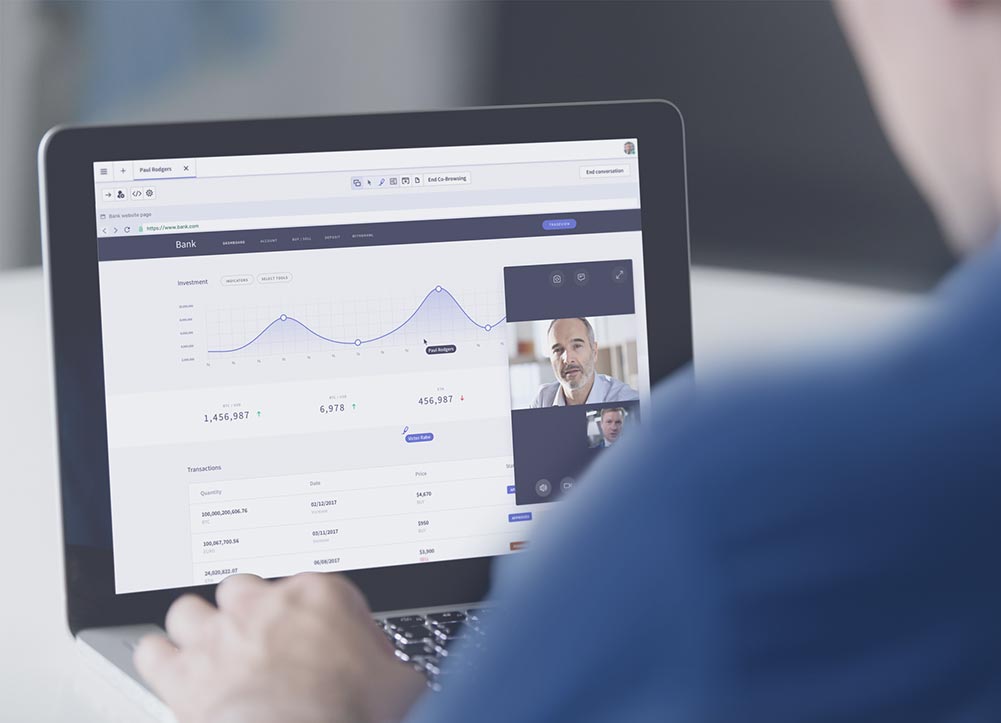
Une solution de chatbot dotée d'une option de Live Chat offre l'équilibre parfait entre high-tech et humain. Les client-e-s des banques profitent à la fois de la commodité de l'IA et du réconfort d'un échange humain : ils et elles résolvent leurs demandes simples quand ils et elles le souhaitent, ou obtiennent les services personnalisés dont ils et elles ont besoin pour les questions complexes.
Réduisez les coûts, améliorez la satisfaction client, générez des leads et gagnez du temps, sans prendre de risques.