


Personalisierte Berater-Kunden-Erlebnisse für die digitale Vermögensverwaltung
Das Wealth-Management-Kundenerlebnis – der Kern jeder digitalen Vermögensverwaltung – beschreibt, wie eine Privatbank oder ein Vermögensverwalter über jeden Touchpoint, den ein Berater nutzt, mit einem Kunden kommuniziert, ihn berät und betreut. So entsteht jedes Mal ein persönliches, sicheres und konsistentes Erlebnis – unterstützt durch eine Compliance-first-KI-Ebene, die jedem Gespräch zugrunde liegt.
AUSGANGSLAGE
Was digitale Vermögensverwaltung für Vermögensverwalter und Privatbanken bedeutet
Das Wealth-Management-Kundenerlebnis umfasst jeden Touchpoint zwischen einem Berater und einem Kunden – von vereinbarten Terminen (persönlich, telefonisch oder per Video) bis hin zum fortlaufenden Austausch über sichere Messaging-Kanäle und gemeinsam genutzte Dokumente. Technologie prägt heute beide Seiten: Video- und Co-Browsing-Funktionen machen die Termine selbst schneller und produktiver, während sicheres Messaging die Beziehung dazwischen lebendig hält, statt bis zum nächsten Anruf zu verstummen. Ob man es Private Wealth Management, Private Client Service oder Advisor-Client Engagement nennt – das Ziel bleibt bei jedem Touchpoint dasselbe: Für vermögende Kunden soll sich eine durchgehende Beziehung ergeben statt einer Reihe unverbundener Interaktionen, ohne dass das Unternehmen dabei die Kontrolle darüber verliert, was gesagt und geteilt wird.
Unblu bietet Vermögensverwaltern und Privatbanken personalisierte digitale Berater-Kunden-Erlebnisse mit einer Compliance-first-KI-Ebene, die jedem Gespräch zugrunde liegt – für ein besseres Kundenerlebnis und besseren Kundenservice, ohne zusätzliches Personal.
Diese Seite zeigt, wie das Wealth-Management-Kundenerlebnis für Vermögensverwalter und Privatbanken funktioniert: was es für jeden Teil der Kaufentscheidung bietet, woher die Ergebnisse stammen und welche konkreten Funktionen und vertiefenden Leitfäden dahinterstehen.
DIE ZU LÖSENDE AUFGABE
Das Wealth-Management-Kundenerlebnis muss vier unterschiedliche Käufer gleichzeitig überzeugen
Wünscht sich Wachstum, das den erstklassigen Service-Standard vermögender Kunden nicht verwässert. Für diesen Buyer ist der Wettbewerb im Wealth-Bereich so intensiv wie seit Jahren nicht mehr: Exklusive Single-Firm-HNWI-Beziehungen haben sich in den letzten sechs Jahren nahezu halbiert. Die Priorität liegt daher darauf, bestehende Beziehungen zu vertiefen statt nur neue zu gewinnen – ohne den Personalbestand im gleichen Tempo wie das verwaltete Vermögen (Assets under Management, AUM) auszubauen.
Möchte mehr Zeit mit Kunden verbringen und weniger Zeit für Administration aufwenden. Wünscht sich einen sicheren Kanal, der dem entspricht, wie Kunden ohnehin kommunizieren möchten – statt eines Kampfes, sie von WhatsApp oder E-Mail wegzubringen – sowie digitale Tools, die Vor- und Nachbereitung beschleunigen, von der Routine-Kontofrage bis zum Gespräch zur Nachlassplanung, ohne ein weiteres Login prüfen zu müssen.
Wünscht sich eine Lösung, die sich in die bereits vorhandene Wealth-Plattform integriert – ob Avaloq, Wealth Dynamix oder Objectway – statt ein weiteres Parallelsystem pflegen zu müssen. Legt Wert auf Deployment-Flexibilität angesichts der Anforderungen an die Datenresidenz und möchte nicht bei jedem Feature-Wunsch der Relationship Manager zum Flaschenhals werden.
Die anspruchsvollste Rolle im gesamten Buying-Center – und diejenige, die darüber entscheidet, ob überhaupt etwas davon umgesetzt wird. Dieser Buyer benötigt, dass jedes Berater-Kunden-Gespräch innerhalb des eigenen Sicherheitsperimeters der Firma erfasst, aufbewahrt und auditierbar ist – nicht verstreut über Consumer-Apps, die die IT nicht einsehen kann. Zu den Kanälen zählen Chat, Sprache, Video, Dokumentenaustausch und mehr. Ist dieser Buyer überzeugt, bewegt sich das restliche Gremium schnell; wird er übergangen, wird selbst ein beliebtes Pilotprojekt beim Rollout gestoppt.
Ohne Prüfprotokoll (Audit Trail) geht nichts live
Der Compliance- und Sicherheits-Gatekeeper kann die gesamte Initiative stoppen. Ein Secure-Messaging-Rollout, der die Reaktionszeit der Berater verkürzt, aber keine vollständige Aufzeichnung jedes Kundengesprächs liefern kann, übersteht keine aufsichtsrechtliche Prüfung. Seit Dezember 2021 wurden über 100 Unternehmen mit mehr als 2,2 Milliarden US-Dollar für Verstösse im Zusammenhang mit Off-Channel-Kommunikation gebüsst – etwa weil Mitarbeitende Geschäfte über private SMS, WhatsApp und andere nicht archivierte Apps abgewickelt haben, die die Firma nie erfasst hat. Für eine Privatbank überzeugt ein Kanal, den Kunden tatsächlich nutzen möchten, den Gatekeeper nur dann, wenn jede Nachricht, in jedem Kanal, erfasst, aufbewahrt und auf Anfrage vorlegbar ist.
UNBLUS ANSATZ
Unblu bietet Vermögensverwaltern und Privatbanken personalisierte digitale Berater-Kunden-Erlebnisse mit einer Compliance-first-KI
Die meisten Vermögensverwalter schrauben lediglich ein Chat-Widget an ihr Kundenerlebnis. Unblu bettet das gesamte Gespräch ein – und legt eine Compliance-first-KI-Ebene darunter.
Secure Messenger wird zum einzigen, compliance-konformen Kanal für den laufenden Berater-Kunden-Dialog und ersetzt unsichere E-Mails und Consumer-Messaging-Apps – mit vollständigem Audit Trail, Kontrollen auf Nachrichtenebene und durchsuchbarem Verlauf. Er läuft innerhalb der eigenen authentifizierten App oder des Kundenportals der Firma, innerhalb des eigenen Sicherheitsperimeters der Firma und nicht bei einem Drittanbieter.
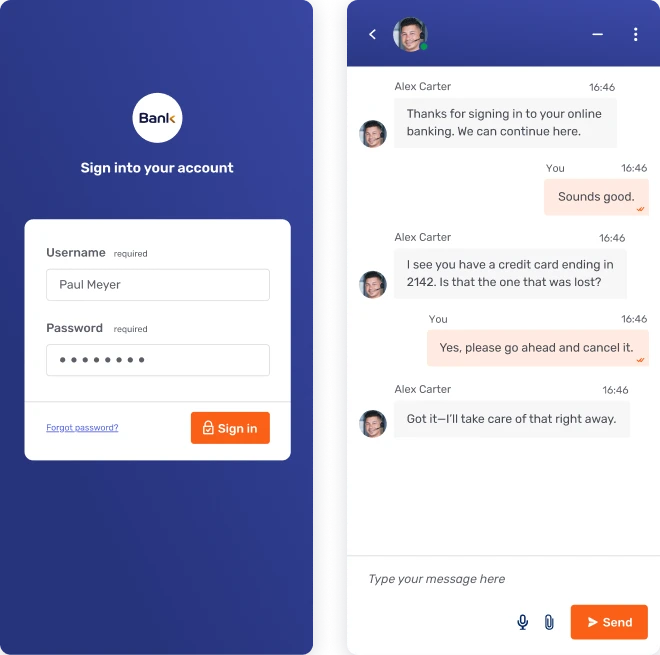
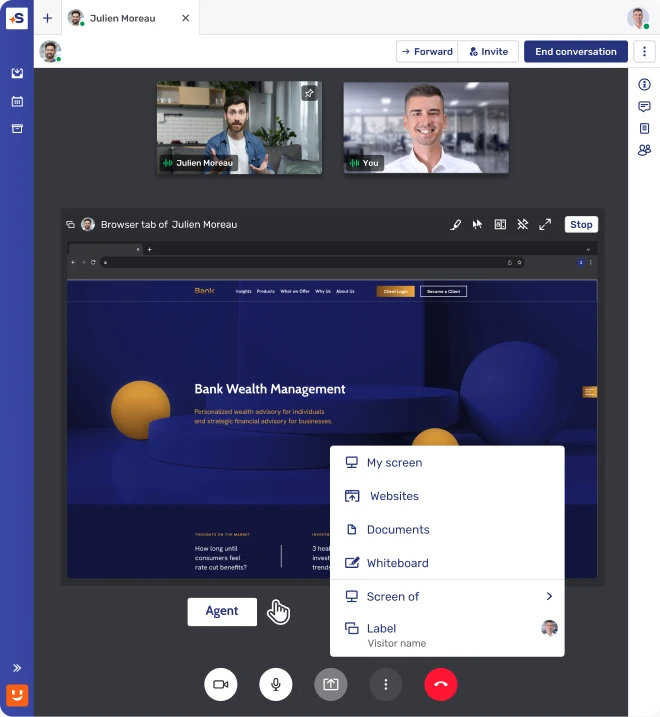
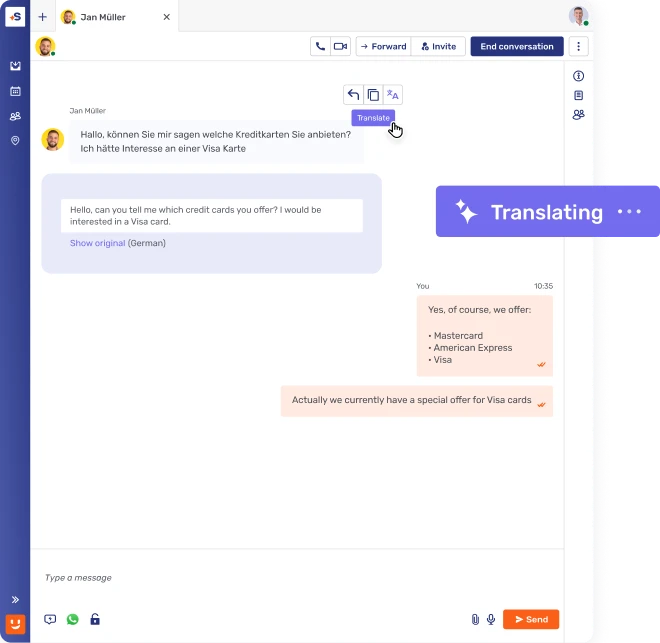
Dank nativer Integration mit Avaloq RM Workplace und Wealth Dynamix arbeiten Berater mit Tools, die sie bereits kennen. Video & Voice, Co-Browsing und Document Collaboration starten direkt aus demselben Gesprächsverlauf – kein Kanalwechsel mitten im Meeting, um ein Dokument zu teilen oder einen Call zu starten.
Arias Bot Sidekick liefert Relationship Managern in Echtzeit Next-Best-Action-Vorschläge und Nachrichtenentwürfe direkt im eigenen Arbeitsbereich – für den Kunden unsichtbar –, die sie annehmen, bearbeiten oder verwerfen können. Die Lösung ist von Grund auf compliance-first konzipiert, bei regulierten Schritten immer mit Human-in-the-Loop und nie autonom.


Begegnen Sie ihnen dort, wo sie sind.
GESCHÄFTLICHER NUTZEN
So sieht das in konkreten Kundenprojekten aus
Tatra-banka-Kunden (Anstieg von einem Ausgangswert von 82)
Akzeptanz des sicheren Kanals bei CMB Monaco
Reduktion der Arbeitslast von Relationship Managern/Back-Office – eine globale Privatbank
Effizienzsteigerung beim Kunden-Onboarding – CMB Monaco
eingespart pro Meeting – eine globale Privatbank (300+ Relationship Manager, 8 Länder)
Co-Apping-Sitzungen im Rahmen des Rollouts von Tatra banka mit 160 Bankberatern
Warum das für die gesamte Branche relevant ist
Nur 17 % der vermögenden Privatpersonen beschreiben ihr Wealth-Advisory-Erlebnis laut dem World Wealth Report 2026 von Capgemini als sowohl nahtlos als auch personalisiert – eine Erlebnislücke, die die Wealth-Management-Branche verändert. Derselbe Bericht zeigt, was auf dem Spiel steht, wenn man dies verpasst: Exklusive Single-Firm-HNWI-Beziehungen haben sich in sechs Jahren nahezu halbiert, von 39 % im Jahr 2019 auf nur noch 19 % im Jahr 2025, da Kunden zunehmend über die reine Anlageperformance hinausblicken und ihr Geschäft eher auf mehrere Firmen verteilen, statt sich auf eine festzulegen.
KUNDENNACHWEIS
Personalisiertes, compliance-konformes Kundenerlebnis bereits im Einsatz im Private Banking
Zwei Beispiele, wie das in der Praxis aussieht – eines zur Skalierung eines sicheren Kanals über die gesamte Kundenbasis im Affluent Banking, das andere zur Lösung eines einzelnen, hochsensiblen Compliance-Problems für Ultra-High-Net-Worth-Kunden.

Tatra banka testete Unblu im Januar 2025 mit 20 Bankberatern und rund 7.000 Affluent-Kunden im Pilotbetrieb und weitete den Einsatz bis Juli auf 160 Bankberater aus. Der vollständige Rollout generierte 22.000 Gespräche und 9.400 Co-Apping-Sitzungen und steigerte den Kunden-NPS von einem Ausgangswert von 82 auf 94.

CMB Monaco (~20 Mrd. € AUM) hat Secure Messenger als CMB Connect eingeführt, um Luxus-Wealth-Kunden eine compliance-konforme Alternative zu den Consumer-Apps zu bieten, die sie ohnehin schon informell nutzten. Erste Ergebnisse: 60 % Akzeptanz des sicheren Kanals und eine Effizienzsteigerung beim Kunden-Onboarding von 25–35 %.
UNTERSTÜTZENDE FUNKTIONEN
Die Wealth-Advisory-Plattform hinter diesem Erlebnis
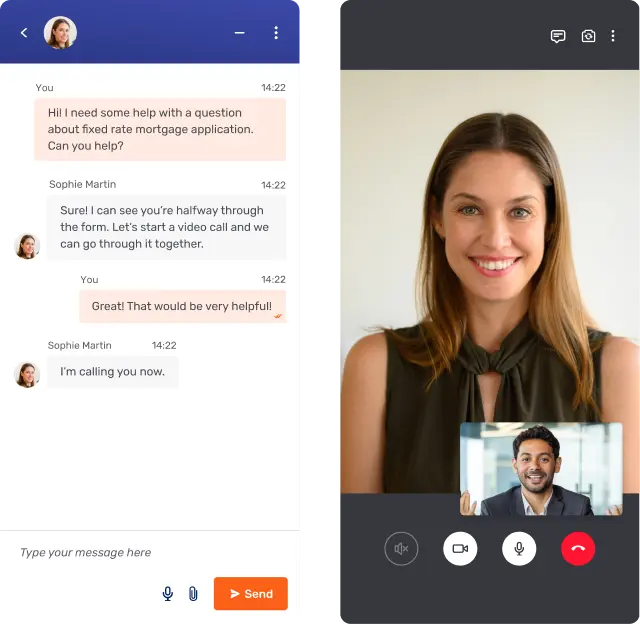
Secure Messenger – asynchrone, verschlüsselte In-App-Konversation mit vollständigem Audit Trail. Video & Voice – browserbasierte Beratungsgespräche für die digitale Finanzberatung ohne App-Download, direkt aus derselben Konversation gestartet
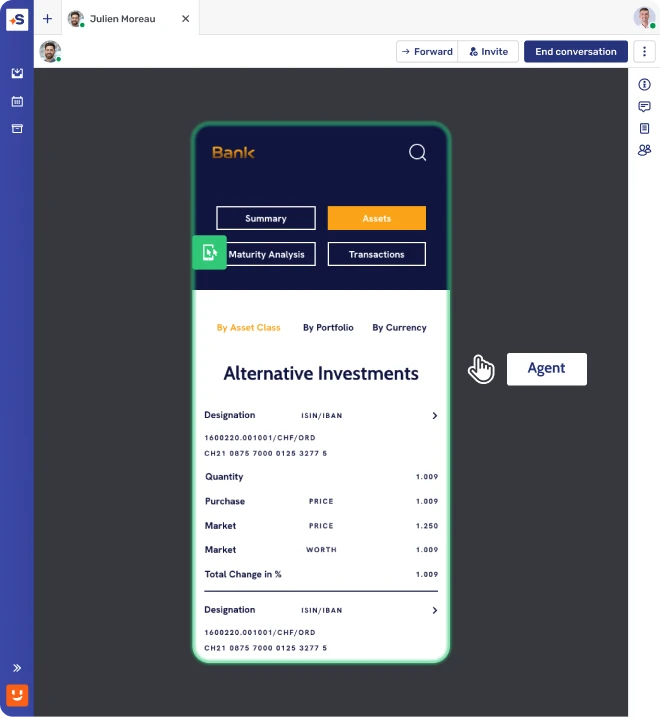
Document Collaboration – gemeinsame Dokumentenprüfung, Annotation und E-Signatur für Suitability-Dokumentation, Finanzplanungs-Reviews und KYC. Mobile Co-Apping – Berater führen Kunden in Echtzeit direkt durch die eigene mobile App der Firma
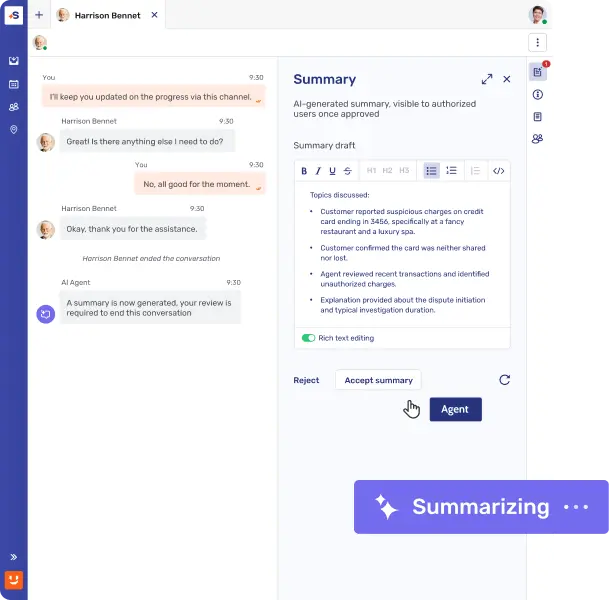
Bot-Sidekick für Berater – für den Kunden unsichtbare Next-Best-Action-Vorschläge und Nachrichtenentwürfe in Echtzeit
WEITERFÜHRENDE INHALTE
Vertiefen Sie sich:
der Themencluster digitale Vermögensverwaltung
Dieser Hub bildet das Thema ab. Die unten verlinkten Inhalte bieten die vertiefte Behandlung – jeweils fokussiert auf ein Unterthema des Clusters.
Häufig gestellte Fragen
Was bedeutet Kundenerlebnis im Wealth Management und warum ist es wichtig?

Das Kundenerlebnis im Wealth Management beschreibt, wie eine Privatbank oder ein Vermögensverwalter mit einem Kunden kommuniziert, ihn berät und betreut – über alle Touchpoints hinweg, die ein Berater nutzt: persönlich, telefonisch, über einen Kanal für sicheres Messaging, per Video oder beim Austausch von Dokumenten – und wie persönlich, sicher und konsistent sich dieses Erlebnis jedes Mal anfühlt. Es ist wichtig, weil die Kundenbindung in der Wealth-Management-Branche unter erheblichem Druck steht: Laut dem World Wealth Report 2026 von Capgemini hat sich der Anteil exklusiver Beziehungen von HNWIs zu einem einzigen Institut seit 2019 nahezu halbiert, von 39 % auf nur noch 19 %, und nur 17 % der vermögenden Kunden bezeichnen ihr aktuelles Erlebnis als nahtlos und zugleich personalisiert. Für Vermögensverwalter und Privatbanken ist das Kundenerlebnis damit zu einem echten Hebel für die Kundenbindung geworden, nicht nur zu einer Kennzahl für Servicequalität.
Mit welchen typischen Herausforderungen sind Kunden in Wealth-Management-Beziehungen konfrontiert?
Kunden in Wealth-Management-Beziehungen nennen häufig drei wiederkehrende Reibungspunkte: das wiederholte Mitteilen derselben Informationen an verschiedene Personen im Unternehmen, die Kommunikation über Kanäle, die nicht ihrer sonstigen Kommunikationsweise entsprechen (E-Mail und Telefon statt sicheres Messaging), sowie uneinheitlichen Service, wenn ihr gewohnter Berater nicht verfügbar ist. Insbesondere vermögende Kunden erwarten einen erstklassigen Service zu ihren eigenen Bedingungen – zunehmend digital und jederzeit verfügbar –, statt sich an die veralteten Kanäle eines Unternehmens anzupassen. Unblu begegnet dem mit Secure Messenger und gibt Kundenberatern einen einzigen Kanal, in dem Kontext und Verlauf über alle Interaktionen hinweg erhalten bleiben.
Welches sind die wichtigsten Faktoren für ein positives Kundenerlebnis im Wealth Management?
Drei Faktoren sind entscheidend: der passende Kommunikationskanal (sicheres Messaging und Video statt einer Beschränkung auf Telefon und E-Mail), Kontinuität in der Beratung (derselbe Kundenberater hat jedes Mal den vollständigen Kontext, ohne Lücken, wenn eine Kollegin oder ein Kollege einspringt) und die Reaktionsgeschwindigkeit. Auch Compliance prägt das Erlebnis indirekt – ein Unternehmen, das nur E-Mail oder Service in der Filiale anbieten kann, weil es keinen modernen Kanal absichern kann, bietet zwangsläufig ein schlechteres Kundenerlebnis. Die Einführung bei Tatra banka zeigt die kombinierte Wirkung: Der NPS der Kunden stieg von einem Ausgangswert von 82 auf 94, nachdem die Kundenberater einen sicheren, jederzeit verfügbaren Kanal sowie geführten In-App-Support (Co-Apping) erhalten hatten.
Wie hat Technologie das Kundenerlebnis im Wealth Management verändert?
Technologie hat das Kundenerlebnis im Wealth Management von einem rein persönlichen, terminbasierten Modell hin zu einem kontinuierlichen, asynchronen Zugang zwischen den Terminen verschoben. Mit sicherem Messaging erreichen Kunden ihren Kundenberater so, wie sie auch alle anderen erreichen. Video- und browserbasierte Beratungsgespräche machen den Weg in die Filiale überflüssig – ausser für die wirklich prägenden Momente. KI-gestützte Tools wie der Bot Sidekick von Unblu Aria helfen Beratern, schneller zu antworten, indem sie Next-Best-Action-Vorschläge direkt in ihrem eigenen Arbeitsbereich anzeigen – für den Kunden unsichtbar. So profitiert der Berater von KI-Unterstützung, während der Kunde weiterhin eine menschliche Beziehung erlebt.
Wie können Wealth-Management-Unternehmen das Kundenerlebnis verbessern?
Am wirksamsten verbessern Unternehmen das Kundenerlebnis, indem sie die Lücke zwischen der Art, wie Kunden kommunizieren möchten, und dem, was Compliance und IT tatsächlich sicher unterstützen können, schliessen – etwa indem sie Kundenberatern mit Secure Messenger einen konformen Kanal geben, der die informelle Nutzung von WhatsApp ersetzt, statt diese ohne Alternative zu verbieten. Ebenso wichtig ist die Integration dieses Kanals in die Systeme, die Berater bereits nutzen (Avaloq, Wealth Dynamix), denn ein zusätzliches Login bremst die Akzeptanz. CMB Monaco hat genau diesen Ansatz verfolgt und nach der Einführung von Secure Messenger als CMB Connect eine Nutzungsrate des sicheren Kanals von 60 % sowie eine um 25–35 % höhere Effizienz beim Onboarding erreicht.
Ist Unblus Ansatz für das Kundenerlebnis im Wealth Management mit den Finanzvorschriften konform?
Unblu ist darauf ausgelegt, Gespräche zwischen Beratern und Kunden innerhalb des eigenen Compliance- und Sicherheitsperimeters einer Bank oder eines Vermögensverwalters zu halten. Jede Interaktion über Secure Messenger, Video & Voice und Document Collaboration wird in einem vollständigen Prüfprotokoll erfasst, statt über verschiedene Consumer-Apps verstreut zu sein. Die Plattform verfügt über die SOC-2-Type-2-Zertifizierung sowie die Zertifizierungen ISO 27001, 27017 und 27018, und die KI-Ebene von Aria hält regulierte Schritte in Human-in-the-Loop-Workflows, statt sie vollständig autonom abzuwickeln. Das Deployment ist darauf ausgelegt, mit Rahmenwerken wie GDPR, DORA, MiFID II und FINMA übereinzustimmen. Die genauen Aufbewahrungs- und Datenresidenzpflichten variieren jedoch je nach Rechtsordnung und Gesellschaft – Unternehmen sollten die spezifischen regulatorischen Anforderungen mit ihren eigenen Compliance- und Rechtsteams klären, bevor sie ein einzelnes Deployment als automatisch konform betrachten.
Sprechen Sie mit uns über digitale Vermögensverwaltung
Erfahren Sie, wie Aria und Unblu Spark zu den bestehenden Systemen, Compliance-Anforderungen und Kundenerlebnis-Zielen Ihres Instituts passen.
