Nur 10 % der Finanzdienstleister setzen KI-Agenten in grossem Umfang ein, obwohl 80 % von ihnen bereits Pilotprojekte betreiben – so der World Cloud Report for Financial Services 2026 von Capgemini. Diese Lücke zwischen Experimentieren und produktivem Einsatz ist derzeit die eigentliche Geschichte agentischer KI im Banking.
Der Engpass liegt selten beim Modell selbst. McKinsey schätzt, dass die technologische Komponente einer agentischen Einführung – die Agenten und die Orchestrierungsebene – höchstens 20 bis 25 % des Mehrwerts ausmacht, den eine Bank erzielen kann. Der Rest hängt davon ab, wie eine Bank ihre Prozesse und Risikokontrollen neu gestaltet und wer überwacht, was der Agent tut. Banken, die einen KI-Agenten wie einen intelligenteren Chatbot behandeln, binden ihn ein und erwarten Ergebnisse in Chatbot-Grösse. Banken, die ihn wie eine neue Art von Akteur behandeln, der Aufsicht, Eskalationswege und ein Prüfprotokoll braucht, ziehen davon.
Dieser Beitrag beleuchtet, was einen KI-Agenten tatsächlich von den regelbasierten Bots unterscheidet, die Banken seit Jahren betreiben, warum die Einführungskurve der Branche ihrer Governance-Kurve davonläuft und wie das heutige hybride Human-in-the-Loop-Modell bereits im Produktivbetrieb aussieht – bei Banken wie BPER Banca und PostFinance. Das ist die Phase, in der sich die Branche tatsächlich befindet, noch vor der vollständig agentischen Orchestrierung.
KI-Agenten sind eine andere Technologie als Chatbots, nicht nur eine neuere
Banken setzen künstliche Intelligenz seit Jahren ein – von regelbasierten Bewertungen zur Betrugserkennung bis hin zu neueren generativen Tools, die auf Anfrage Texte entwerfen. Agentische KI ist ein weiterer Schritt, und am besten erkennt man ihn im Vergleich zu dem, was unmittelbar davor kam: dem Chatbot. Ein Jahrzehnt lang bedeutete „Bank-Chatbot“ einen Entscheidungsbaum: Ein Skript ordnete die Worte eines Kunden einer vorformulierten Antwort zu, und alles ausserhalb des Skripts wurde an einen Menschen eskaliert. Ein KI-Agent funktioniert anders. Er kann eine Abfolge von Schritten planen, andere Systeme aufrufen und diesen Plan anpassen, während er Informationen sammelt – ohne dass ein Mensch jede Verzweigung im Voraus festlegt.
Regelbasierte Bots beantworten Skripte, Agenten planen und handeln
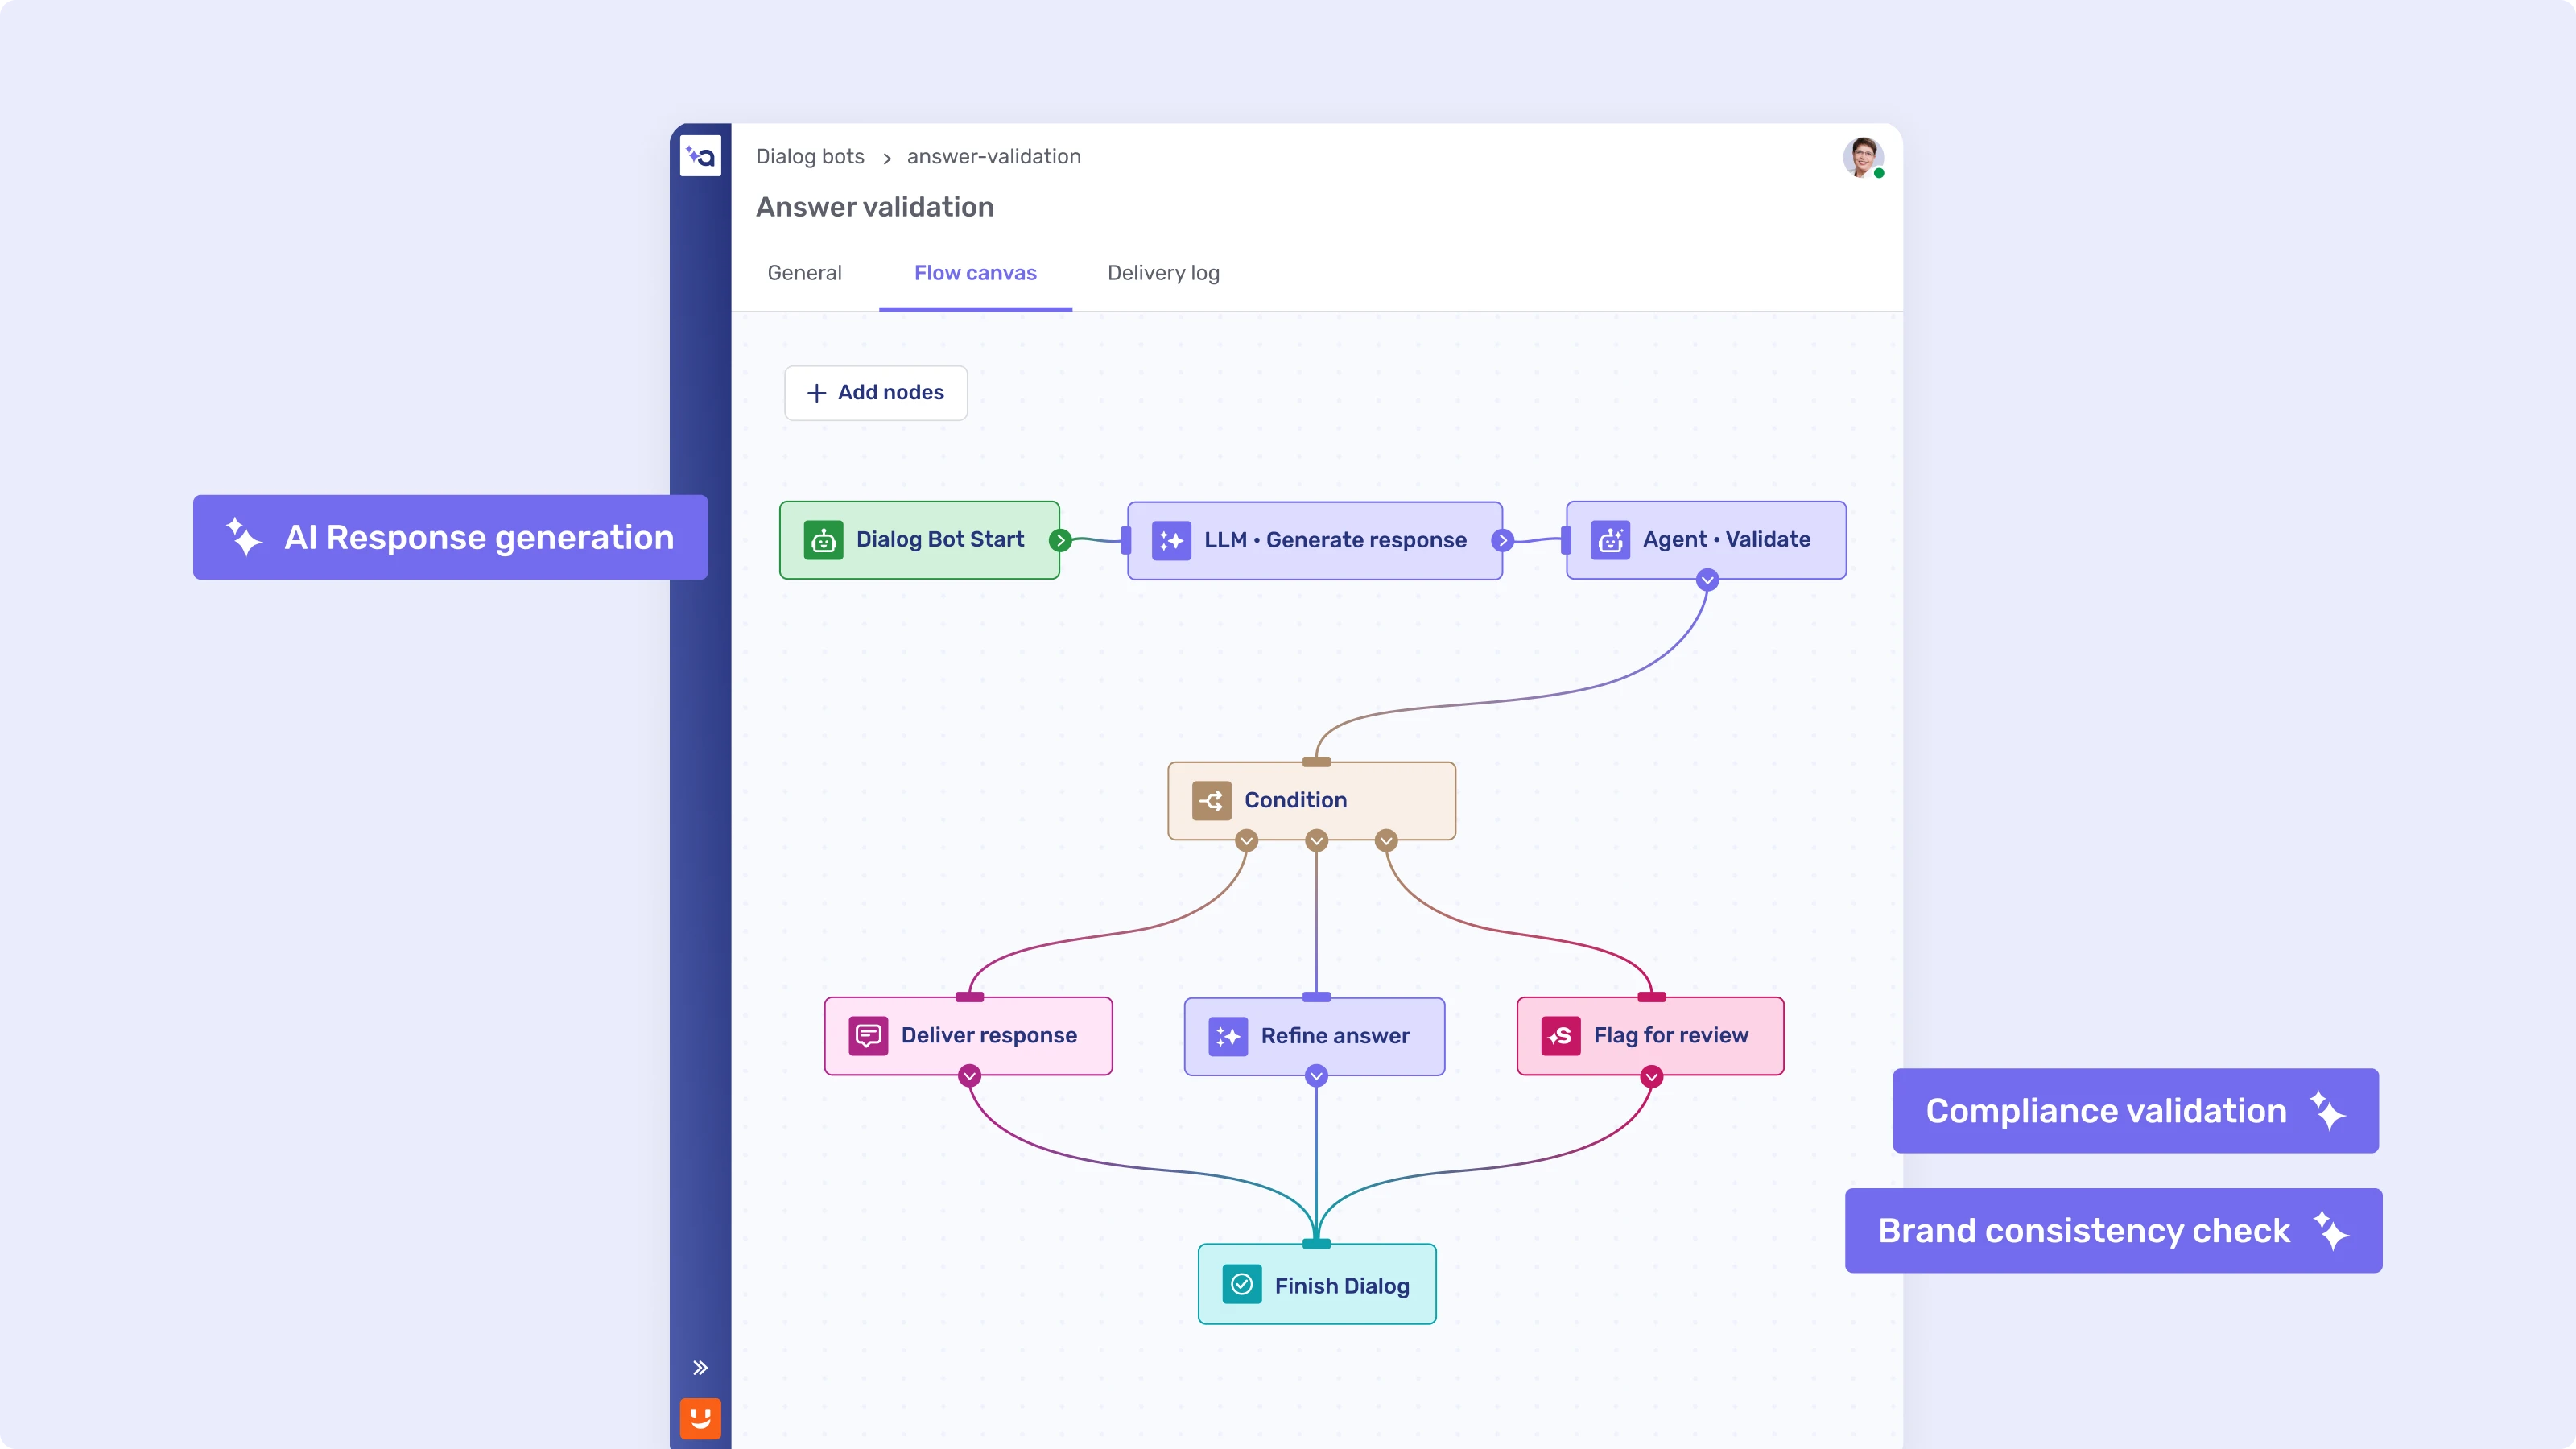
Der Unterschied liegt in der Architektur, nicht in einem Marketing-Upgrade. Deloitte beschreibt den Wandel als Übergang von Tools, die auf einen einzelnen Prompt reagieren, zu Systemen, die mit einem gewissen Mass an Autonomie in den tatsächlichen Workflows einer Bank arbeiten. Ein regelbasierter Bot kann einem Kunden seinen Kontostand nennen. Ein Agent kann den Kontostand prüfen, ihn mit einer offenen Reklamation abgleichen, eine Lösung entwerfen und sie zur Genehmigung weiterleiten – und damit mehrere Schritte verketten, die bei einem skriptbasierten Bot ein Mensch manuell zusammenführen müsste.
Dieser Wandel hat auch organisatorische Folgen, mit denen sich die meisten Banken noch nicht auseinandergesetzt haben. Laut einer Studie von Deloitte muss die Entscheidungsbefugnis innerhalb der Bank neu verteilt werden, je zentraler die Rolle von Agenten im Tagesgeschäft wird – starre Hierarchien weichen flacheren Strukturen, die für einen schnelleren Informationsfluss zwischen menschlichen und KI-gestützten Teams ausgelegt sind.
Autonomie ohne Aufsicht ist das aktuelle Risiko der Branche
Die meisten Banken wissen, was agentische KI ist – nur wenige setzen sie verantwortungsvoll ein. Laut der Umfrage von EY-Parthenon kennen 99 % der befragten Banken agentische KI, doch nur 31 % sind über dieses Wissen hinaus zur tatsächlichen Umsetzung übergegangen. Dieselbe Umfrage ergab, dass regulatorische Compliance und Datenschutz – genannt von 71 % bzw. 67 % der Befragten – die beiden Hürden sind, die Banken am häufigsten anführen, wenn sie erklären, warum sie nicht vorankommen.
Diese Zurückhaltung ist nachvollziehbar, sobald ein Agent Entscheidungen trifft, statt nur Fragen zu beantworten. Die Distanz zwischen „Alle wissen, was das ist“ und „Nur wenige setzen es verantwortungsvoll ein“ ist der Bereich, in dem ein Grossteil des aktuellen Risikos agentischer KI in der Branche liegt.
Die Einführung überholt in der gesamten Branche die Governance
Die Lücke zwischen Pilotprojekt und Produktivbetrieb betrifft nicht nur einzelne Banken. Sie zeigt sich in jeder aktuellen Branchenumfrage – und sie wächst genau in dem Moment, in dem die Aufsichtsbehörden genauer hinsehen.
Pilotprojekte gibt es überall, der Einsatz in grossem Umfang ist selten
Die eigenen Zahlen der Branche beschreiben einen Engpass, keine Technologielücke. Die Operations-Practice von McKinsey hat einen Namen dafür: „Pilot Purgatory“ – das Muster, dass Banken eng gefasste, unverbundene KI-Pilotprojekte endlos weiterbetreiben, ohne sich je auf die Veränderungen am Betriebsmodell einzulassen, die eine Skalierung tatsächlich erfordert. Der Kundenservice führt die Liste der Prozesse an, für die Banken KI-Agenten in grossem Umfang einsetzen: Er wird in derselben, oben zitierten Studie von Capgemini von 75 % der Banken genannt, vor der Betrugserkennung (64 %), der Kreditbearbeitung (61 %) sowie dem Kunden-Onboarding und den Know-your-Customer-Prüfungen (59 %). Dass Banken den sichtbarsten und volumenstärksten Workflow zuerst priorisieren, überrascht nicht. Bemerkenswert ist, wie wenige die Pilot-Sackgasse tatsächlich verlassen haben – ganz gleich, auf welchen Prozess sie die Technologie anwenden.
Die Aufsichtsbehörden schliessen die Lücke schnell
Die Compliance-Uhr ist inzwischen die dringlichere Frist, nicht die Technologie-Roadmap. Laut dem Global Financial Services Regulatory Outlook 2026 von EY nutzen mehr als 70 % der Bankinstitute agentische KI in gewissem Umfang – 16 % haben sie vollständig eingeführt, 52 % betreiben noch Pilotprojekte. Diese Einführung erfolgt zu einem Zeitpunkt, an dem die Hochrisiko-Pflichten des EU AI Act – die Kreditscoring, Betrugserkennung und Systeme zur Geldwäschebekämpfung abdecken – 2026 in Kraft treten.
Die eigene Bestandsaufnahme der Europäischen Bankenaufsichtsbehörde, veröffentlicht im November 2025, ergab, dass die Mehrheit der KI-Anwendungsfälle bei den von ihr beaufsichtigten Instituten bereits in die Hochrisikokategorie des Acts fällt. Das ist kein Randfall. Es bedeutet, dass die meisten bestehenden KI-Implementierungen von Banken, ob agentisch oder nicht, bereits in den Geltungsbereich eines Gesetzes fallen, das echte Anforderungen an Dokumentation, Aufsicht und Prüfprotokolle stellt.
Banken, die Mehrwert erzielen, behandeln Agenten als Akteure, nicht als Tools
Alle oben genannten Zahlen führen zum selben Schluss: Die Technologie ist verfügbar, die Governance holt auf, und die Banken, die vorne liegen, sind diejenigen, die Aufsicht von Anfang an eingebaut haben, statt sie nachzurüsten.
Menschliche Aufsicht für regulierte Schritte, Autonomie für den Rest
Was tatsächlich funktioniert, ist hybride Logik, nicht vollständige Autonomie. Eine Studie von McKinsey zu Frontline-Teams in Banken ergab, dass Relationship Manager bei vielen Geschäftsbanken nur 25 bis 30 % ihrer Zeit im direkten Kundengespräch verbringen – deutlich weniger als bei den Instituten im obersten Quartil. Der Rest geht für Akquise, Administration und interne Genehmigungen verloren. Der klarste kurzfristige Mehrwert agentischer KI liegt nicht darin, das Kundengespräch zu ersetzen, sondern die Arbeit rund um dieses Gespräch zu übernehmen: Deterministische, regelbasierte Logik erledigt die regulierten, prüfbaren Schritte, während ein KI-gestützter Router die offenen Teile einer Anfrage bearbeitet.
Relationship-Teams werden zu Aufsichtspersonen, nicht zu Verlierern
Der Wandel der Belegschaft ist real – aber er ist eine Umverteilung, kein Abbau. Eine Studie von Deloitte zu KI-gestütztem Kundenservice ergab, dass 70 % der befragten Bankführungskräfte erwarten, dass KI menschliche Agenten in höherwertige Rollen verlagert, und 53 % erwarten, dass Agenten dadurch stärkere technische oder analytische Fähigkeiten benötigen. Dasselbe Muster zeigt sich in der Studie von Capgemini: Ein beachtlicher Teil der Banken und Versicherer schafft eigens neue Rollen, um zu überwachen, was ihre KI-Agenten tun, statt davon auszugehen, dass die Agenten unbeaufsichtigt laufen. Menschliche Agenten bleiben verantwortlich für Urteilsvermögen, Empathie und die abschliessende Lösung – genau die Teile der Arbeit, die ein Agent nicht übernehmen kann. Das deckt sich mit den allgemeinen Empfehlungen von Unblu zum Kundenservice für Banken und Finanzdienstleister, die dasselbe Argument vertreten: Effizienzgewinne halten nur, wenn Technologie das Urteilsvermögen eines Agenten ergänzt, statt es zu ersetzen.
Was heute im Einsatz ist, ist assistierte Automatisierung – und genau darum geht es
Alle oben genannten Zahlen beschreiben eine Branche, die sich noch weitgehend in der Pilotphase befindet. Was bei Unblu-Kunden und anderswo tatsächlich in grossem Umfang produktiv läuft, ist das hybride Modell, auf das dieser Beitrag hingeführt hat: Automatisierung und Echtzeitvorschläge, eingebettet unter einem Menschen, der die endgültige Entscheidung trifft – kein autonomer Agent, der unbeaufsichtigt arbeitet. Das ist keine schwächere Version agentischer KI, sondern die Phase, in der sich die gesamte Branche befindet, wie die eingangs zitierte Zahl von 10 % im grossen Umfang zeigt.
Suggestion Support belegt das Human-in-the-Loop-Modell, nicht autonome Entscheidungen
Die Einführung bei BPER Banca ist ein klares Beispiel für Assistenz statt Autonomie. Nachdem BPER Suggestion Support von Unblu in den Workflow seiner Agenten integriert hatte – zusammen mit Live Chat und einem in Salesforce integrierten Agent Desk –, sank die durchschnittliche Bearbeitungszeit um 20 %. Die Bank stattete 700 Berater mit dem Tool und einer Reihe von der Bank freigegebener Wissensdokumente aus. Die Vorschläge, die das System anzeigt, beruhen also auf Inhalten, die die Bank selbst geprüft hat. Nichts davon plant oder führt eigenständig eine mehrstufige Aufgabe aus – das System zeigt einen Vorschlag an, und der menschliche Agent entscheidet, ob er ihn übernimmt, bearbeitet oder verwirft. Das ist die assistierende Ebene agentischer KI, nicht die Orchestrierungsebene.
Automatisierung bewältigt das Volumen, die Ermessensentscheidungen bleiben beim Menschen
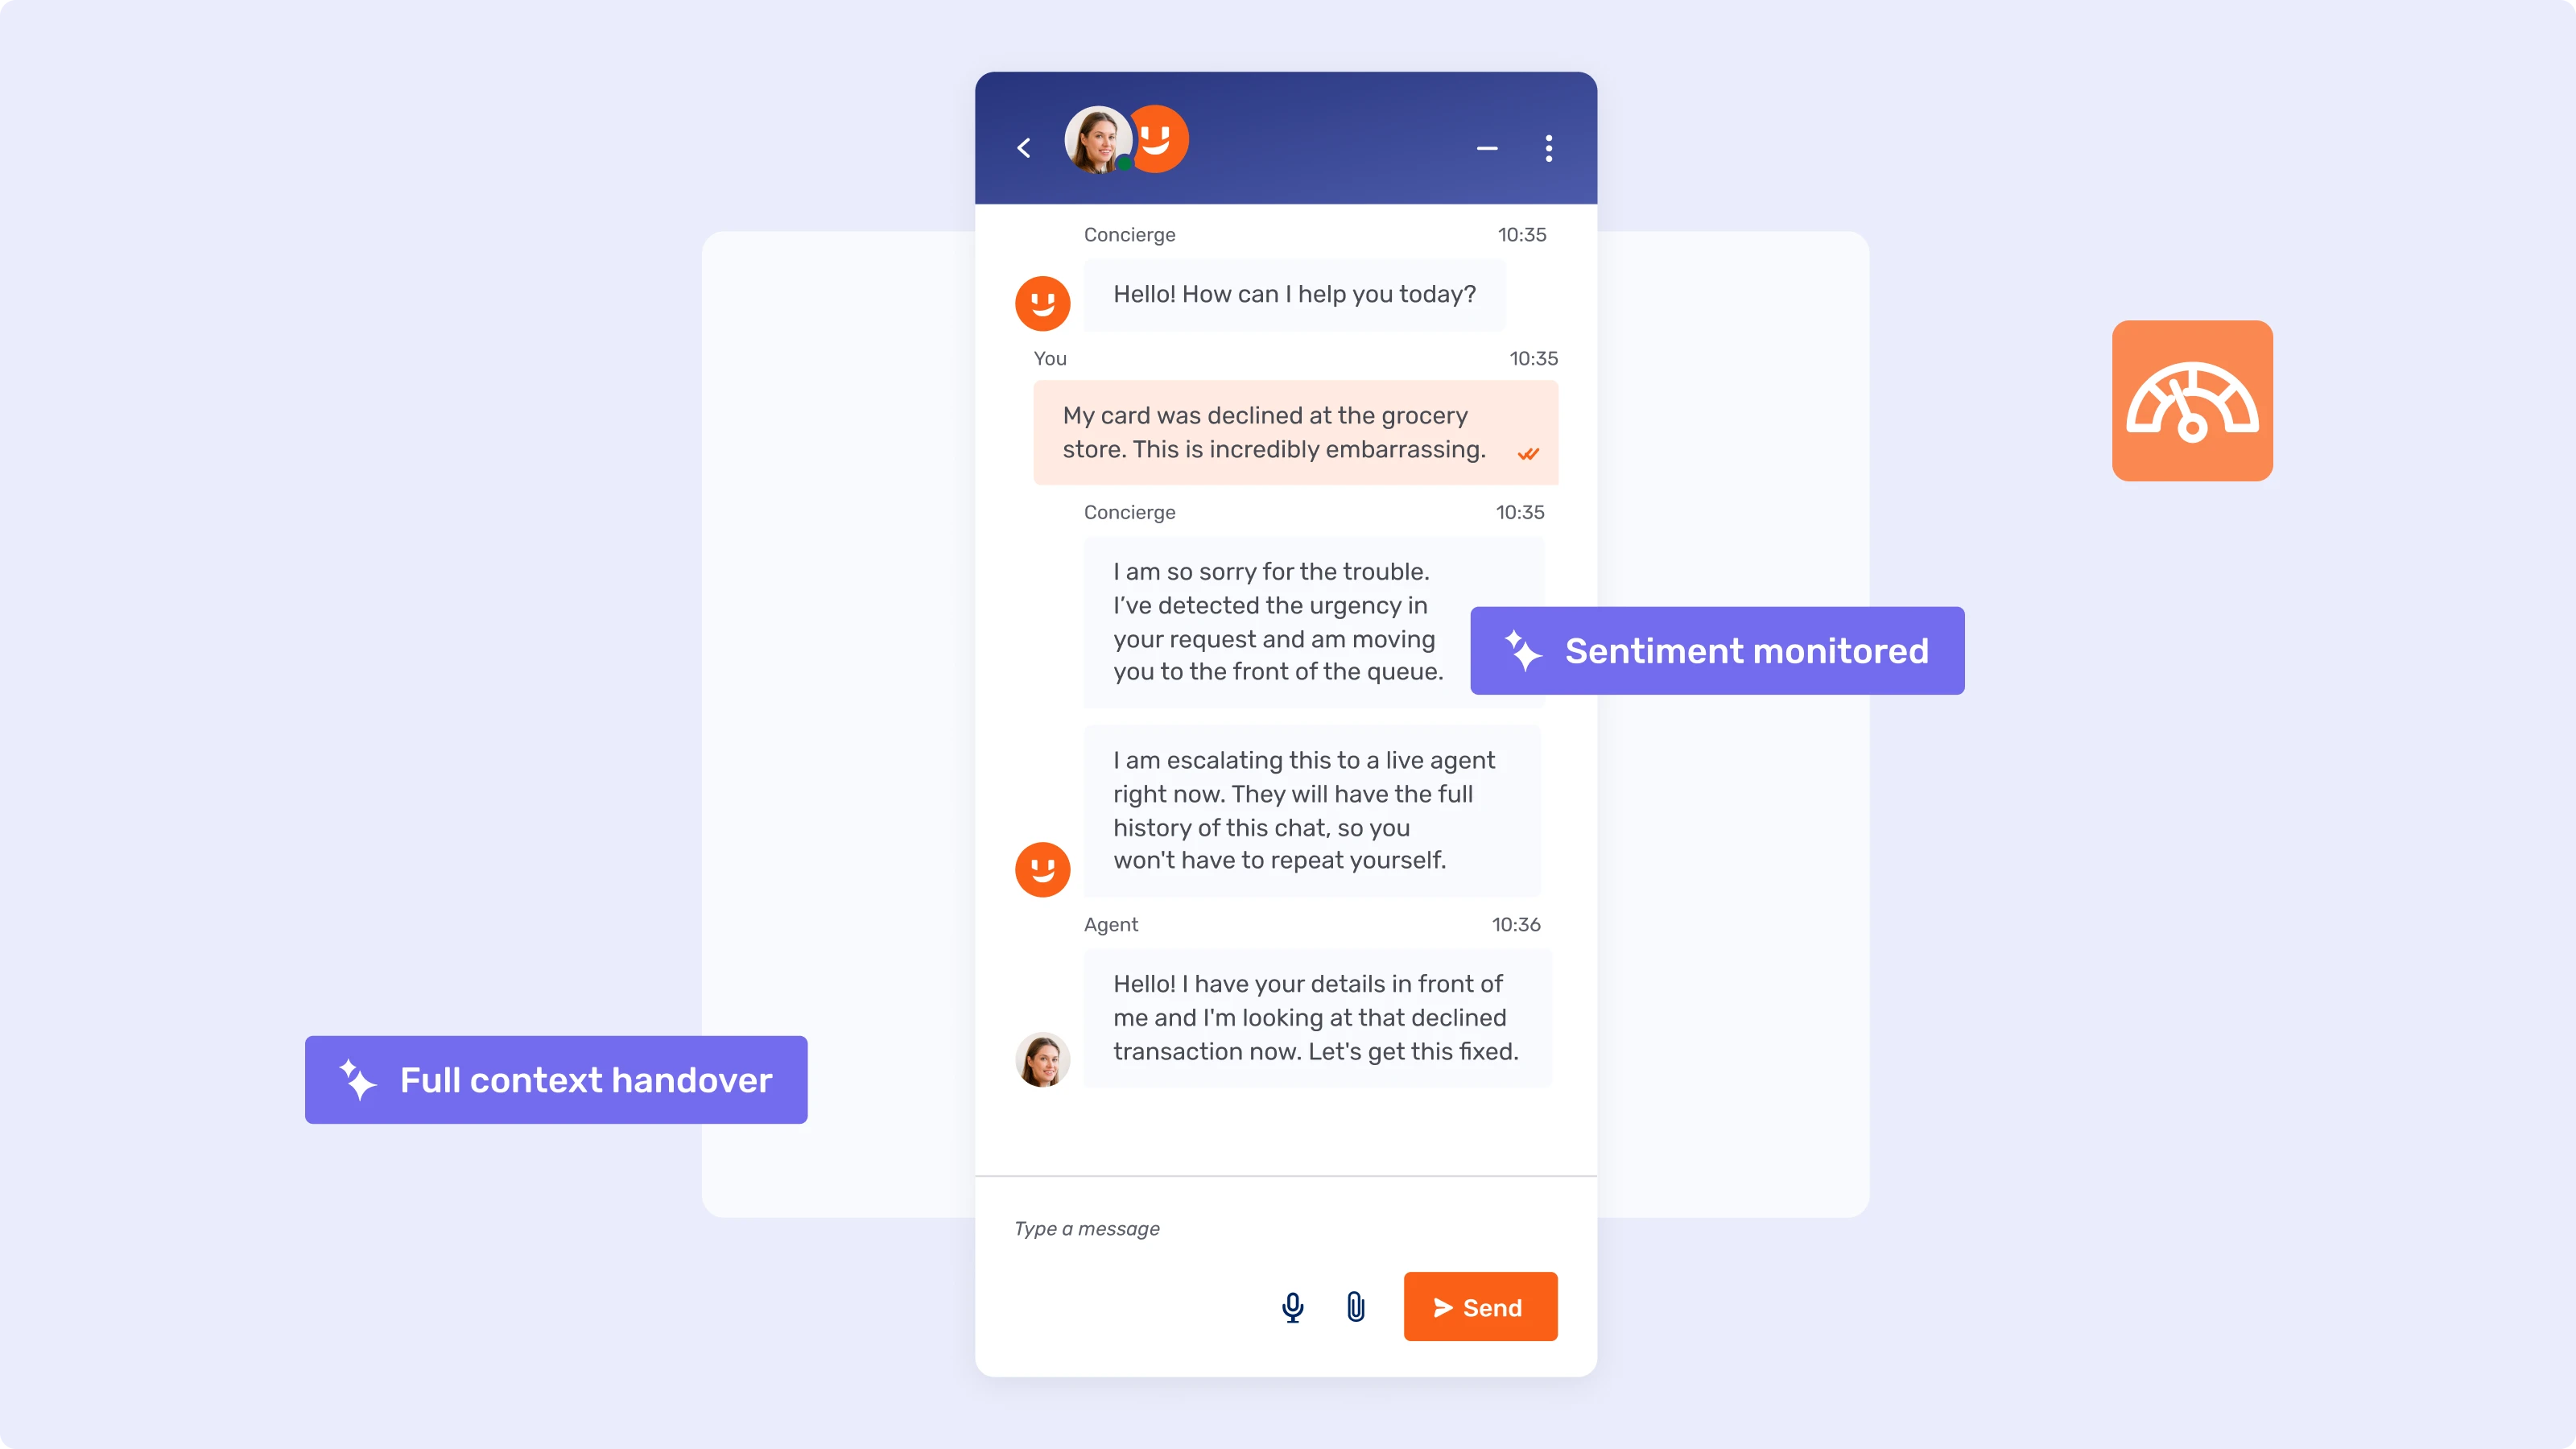
Dasselbe Muster zeigt sich bei unterschiedlichen Automatisierungsgraden – nicht bei Autonomie. PostFinance setzt auf der Kundenseite stärker auf Automatisierung: über 1 Million Bot-Interaktionen pro Jahr, 25 % der Anfragen werden vollständig über schriftliche Kanäle gelöst, und die Bank beziffert die Effizienzgewinne auf eine Kapazität von rund 40 Vollzeitstellen. UBS betreibt eine Chatbot-Ebene, die rund die Hälfte der Anfragen ohne Beteiligung eines Agenten löst und den Rest mit vollständigem Kontext eskaliert. Beides sind Automatisierungs- und Chatbot-Lösungen im oben definierten Sinne, keine autonomen Agenten, die planen und sich anpassen – und das entspricht genau dem Stand, an dem sich der Grossteil der Branche heute befindet.
Wie es weitergeht
Agentische KI im Banking ist kein einzelner Sprung vom Chatbot zum autonomen Agenten. Es ist eine schrittweise Übergabe klar definierter, risikärmerer Aufgaben an ein System, das planen und handeln kann, während regulierte, folgenreiche Entscheidungen hinter einer menschlichen Freigabe bleiben. Die oben beschriebenen Implementierungen zeigen die hybride Phase dieses Wegs. Die vollständig agentische Orchestrierungsebene, die einen absichtsbasierten Router mit autonomen mehrstufigen Aktionen verbindet, ist in der Branche neuer, und Fallstudien aus dem Produktivbetrieb entstehen erst. Die Banken, die 2026 vorne liegen, sind nicht unbedingt diejenigen mit dem ausgefeiltesten Modell. Es sind diejenigen, die gegenüber der Aufsicht und ihrem eigenen Risikoausschuss genau belegen können, was ihr System getan hat und warum.
Unblu Aria ist genau für diese hybride Phase konzipiert. Die Orchestrierungsebene kombiniert deterministische, regelbasierte Abläufe für regulierte Schritte mit einem LLM-gestützten Router für offene Anfragen, während Suggestion Support einen menschlichen Agenten mit demselben Kontext einbindet, den auch ein autonomes System nutzen würde. Bereitgestellt werden kann Aria auf einer von Unblu verwalteten Azure-Infrastruktur oder mit den eigenen LLM-Schlüsseln einer Bank, einschliesslich On-Premise-Modellen, wenn die Datenkontrolle im Haus bleiben muss.
Der nächste Schritt von Unblu