La mayoría de los consejos sobre el tiempo medio de gestión (AHT) tratan de hacer más rápidos a los agentes: mejores guiones, más formación, un control más estricto de las llamadas.
Este enfoque parece intuitivo, pero rara vez mueve la aguja de forma significativa. ¿Por qué?
En pocas palabras, porque apunta a las partes de la llamada que ya son eficientes e ignora aquellas donde el tiempo desaparece de verdad: los segundos que el agente pasa buscando una respuesta, describiendo una pantalla o terminando el papeleo después de que el cliente haya colgado.
Los bancos que aciertan con la transformación del contact center impulsada por IA están logrando una reducción del 10 al 20 % en el tiempo medio de gestión, según el análisis de McKinsey de abril de 2026 sobre la IA en la atención al cliente bancaria. Las mejoras proceden de una jugada distinta a la del manual habitual: en lugar de presionar a los agentes para que trabajen más deprisa, se coloca el apoyo dentro de la interacción para que dejen de producirse los momentos en que se atascan.
Hay cuatro de esos momentos, y este artículo los trata uno por uno: la búsqueda de conocimiento a mitad de llamada, la pantalla que el agente tiene que describir en lugar de mostrar, el trabajo posterior a la llamada que nadie presupuesta y la línea de cumplimiento normativo que decide si una reducción es real o solo un número más bajo. La última es la que la mayoría de las guías pasa por alto y, en un banco regulado, la que más importa: no todos los segundos que se recortan de una llamada son segundos que se pueda recortar.

¿Por qué la asistencia en tiempo real ahorra más tiempo que cualquier formación?
La formación le dice al agente qué hacer la próxima vez. No hace nada por la gestión de la llamada que está ocurriendo ahora, cuando el agente alterna entre sistemas intentando encontrar una respuesta mientras el cliente espera, o busca en una base de conocimiento que técnicamente existe pero es demasiado lenta para usarla a mitad de conversación.
Los agentes pierden más tiempo buscando que hablando. La parte más lenta de una llamada bancaria compleja rara vez es la conversación en sí; es la pausa mientras el agente consulta algo, cambia de pantalla o comprueba de nuevo una política antes de responder. El autoservicio absorbe ya los contactos sencillos y con guion, lo que significa que las llamadas que llegan a un agente humano son las complicadas, en las que ese tiempo de búsqueda es mayor, justo las llamadas en las que un manual mejor o un guion más ajustado sirven menos.
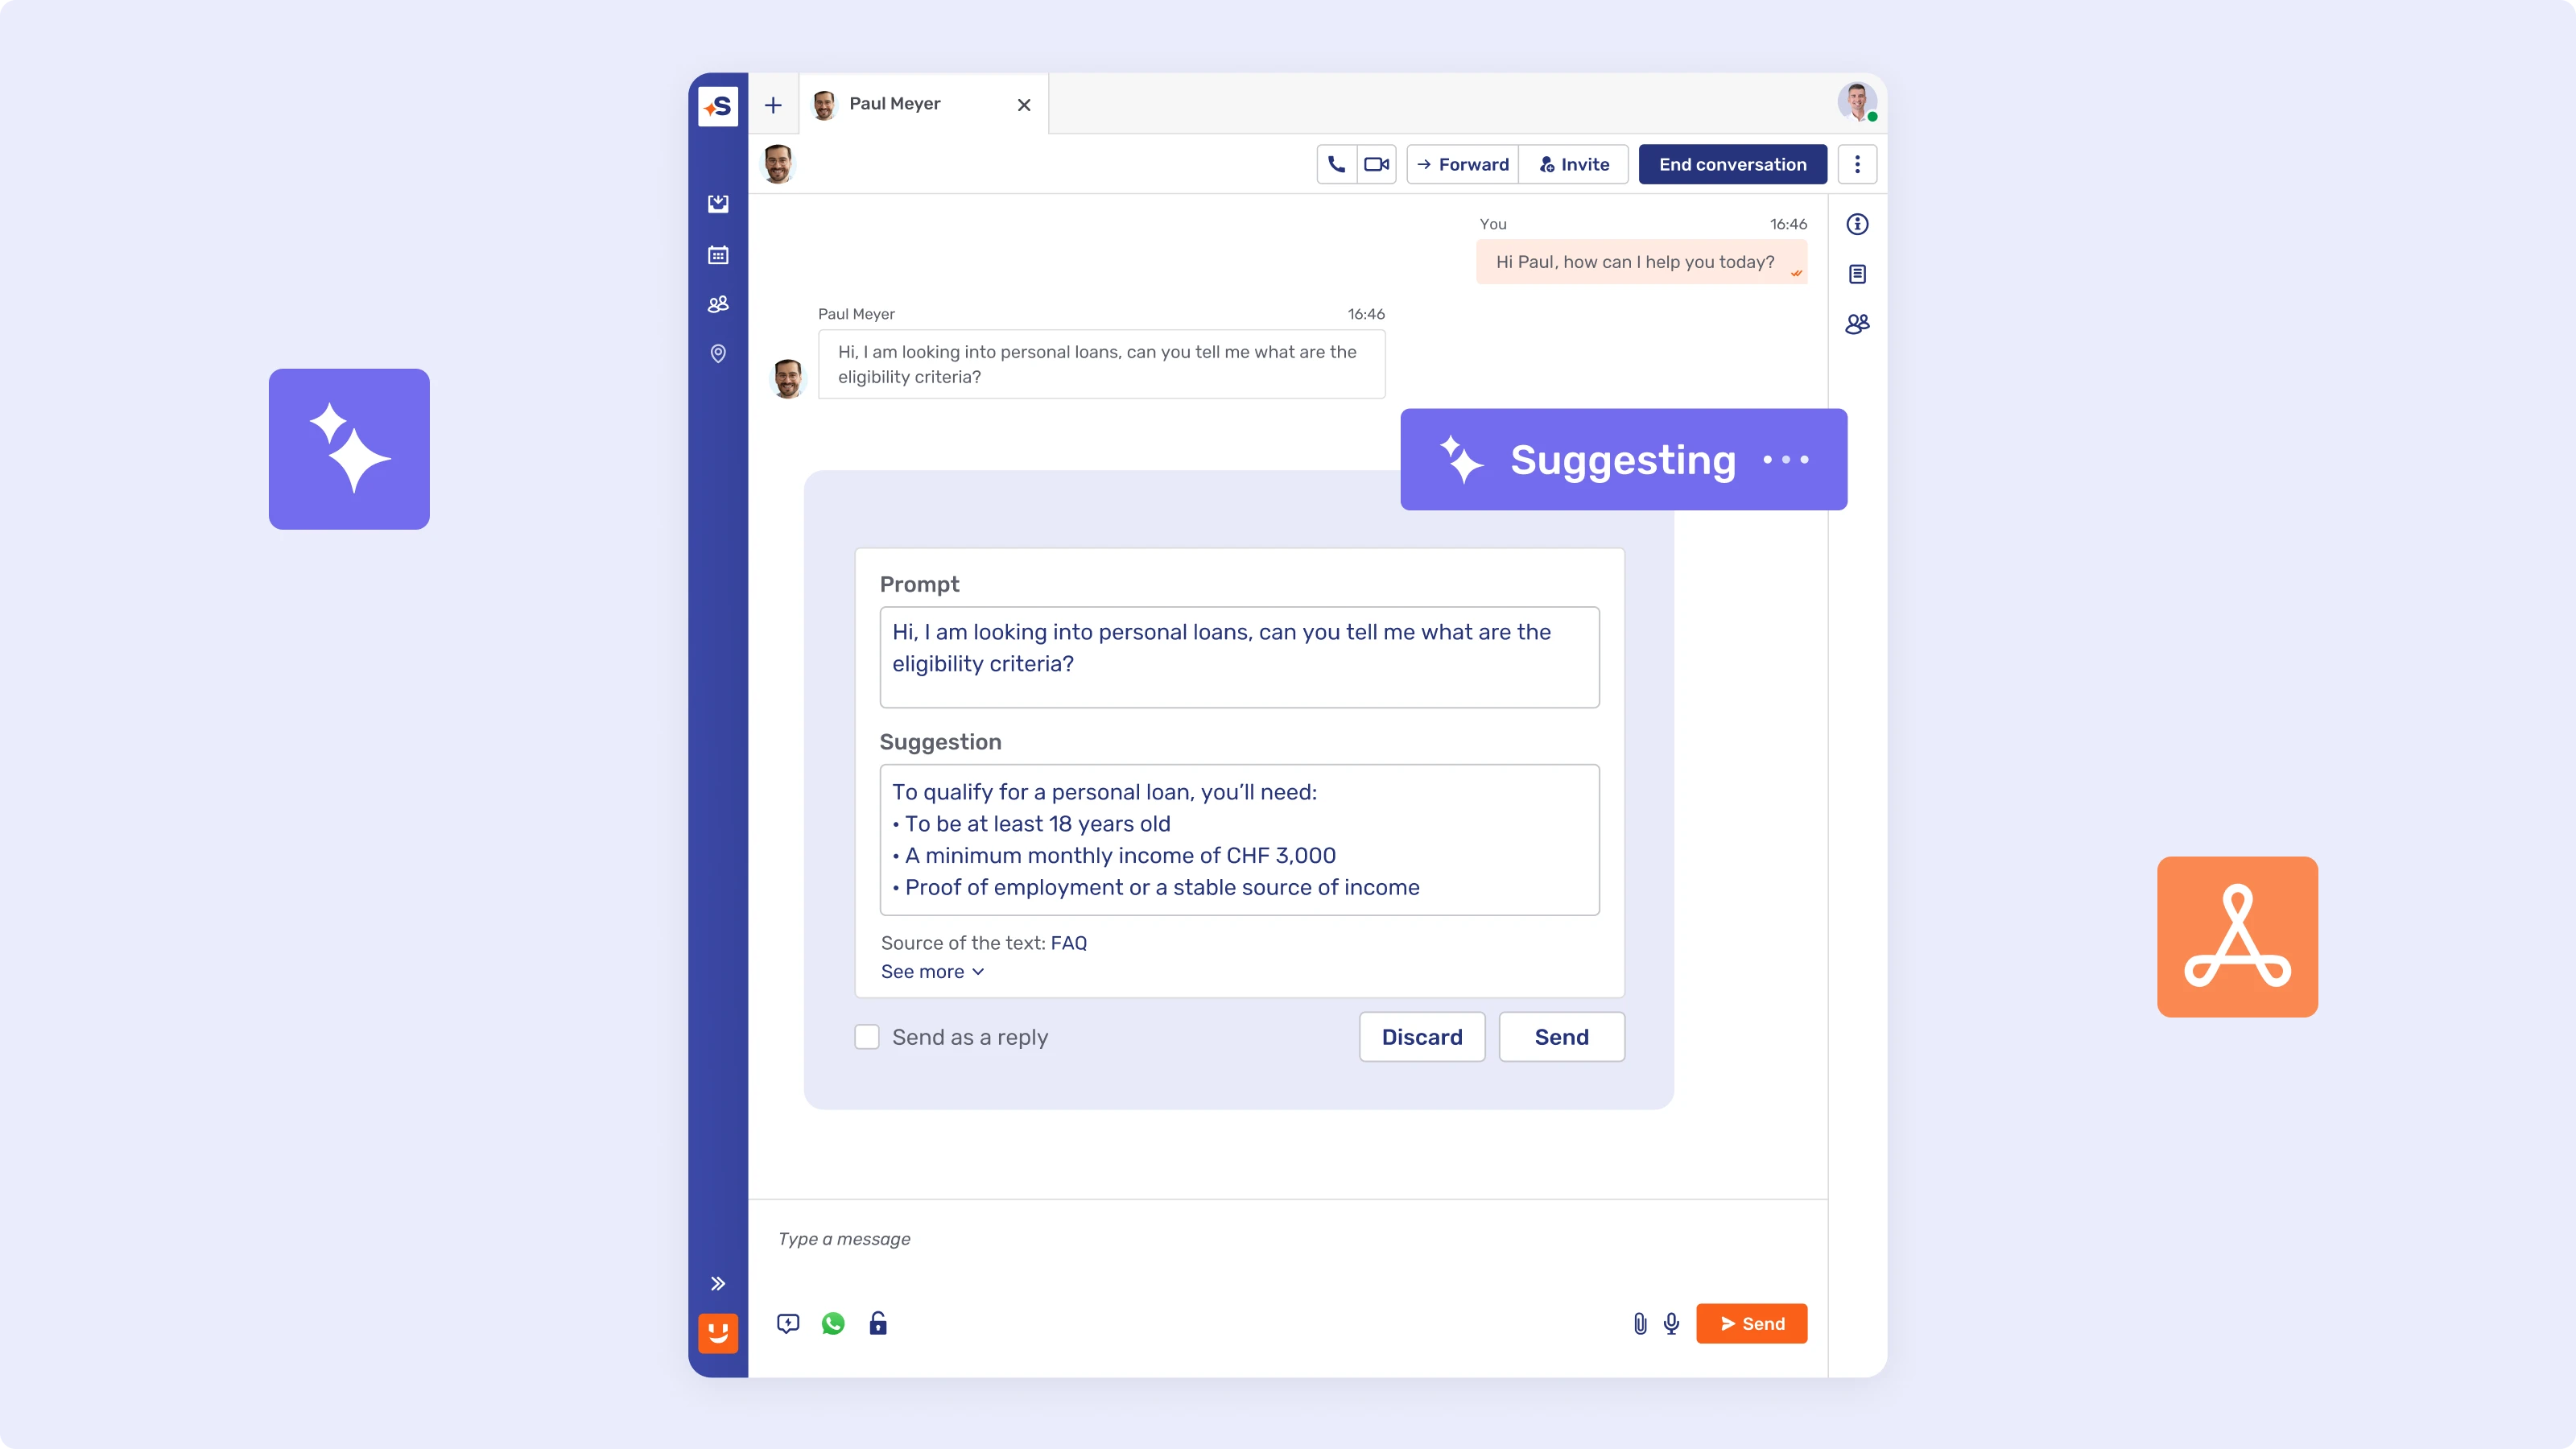
El AHT de BPER Banca cayó un 20 % en cuanto la asistencia pasó a la propia llamada. BPER dotó a 700 asesores del Asistente IA para asesores de Unblu, integrado con Salesforce y basado en la propia base de conocimiento de documentos aprobados del banco. El tiempo medio de gestión bajó de 8 minutos y 20 segundos a 6 minutos y 40 segundos. El mecanismo es sencillo: la sugerencia de next-best-action aparece en la misma ventana en la que el asesor ya trabaja, de modo que no hay una segunda pantalla que consultar ni una espera mientras alguien busca una respuesta. Lee el caso de éxito de BPER Banca.
Mostrar una pantalla supera a describirla
Una gran parte de las llamadas bancarias no son problemas de información. Son problemas de navegación: hay que guiar al cliente por un formulario, un portal o un ajuste, y describir dónde hacer clic lleva más tiempo, y alarga la llamada, que mostrarlo.
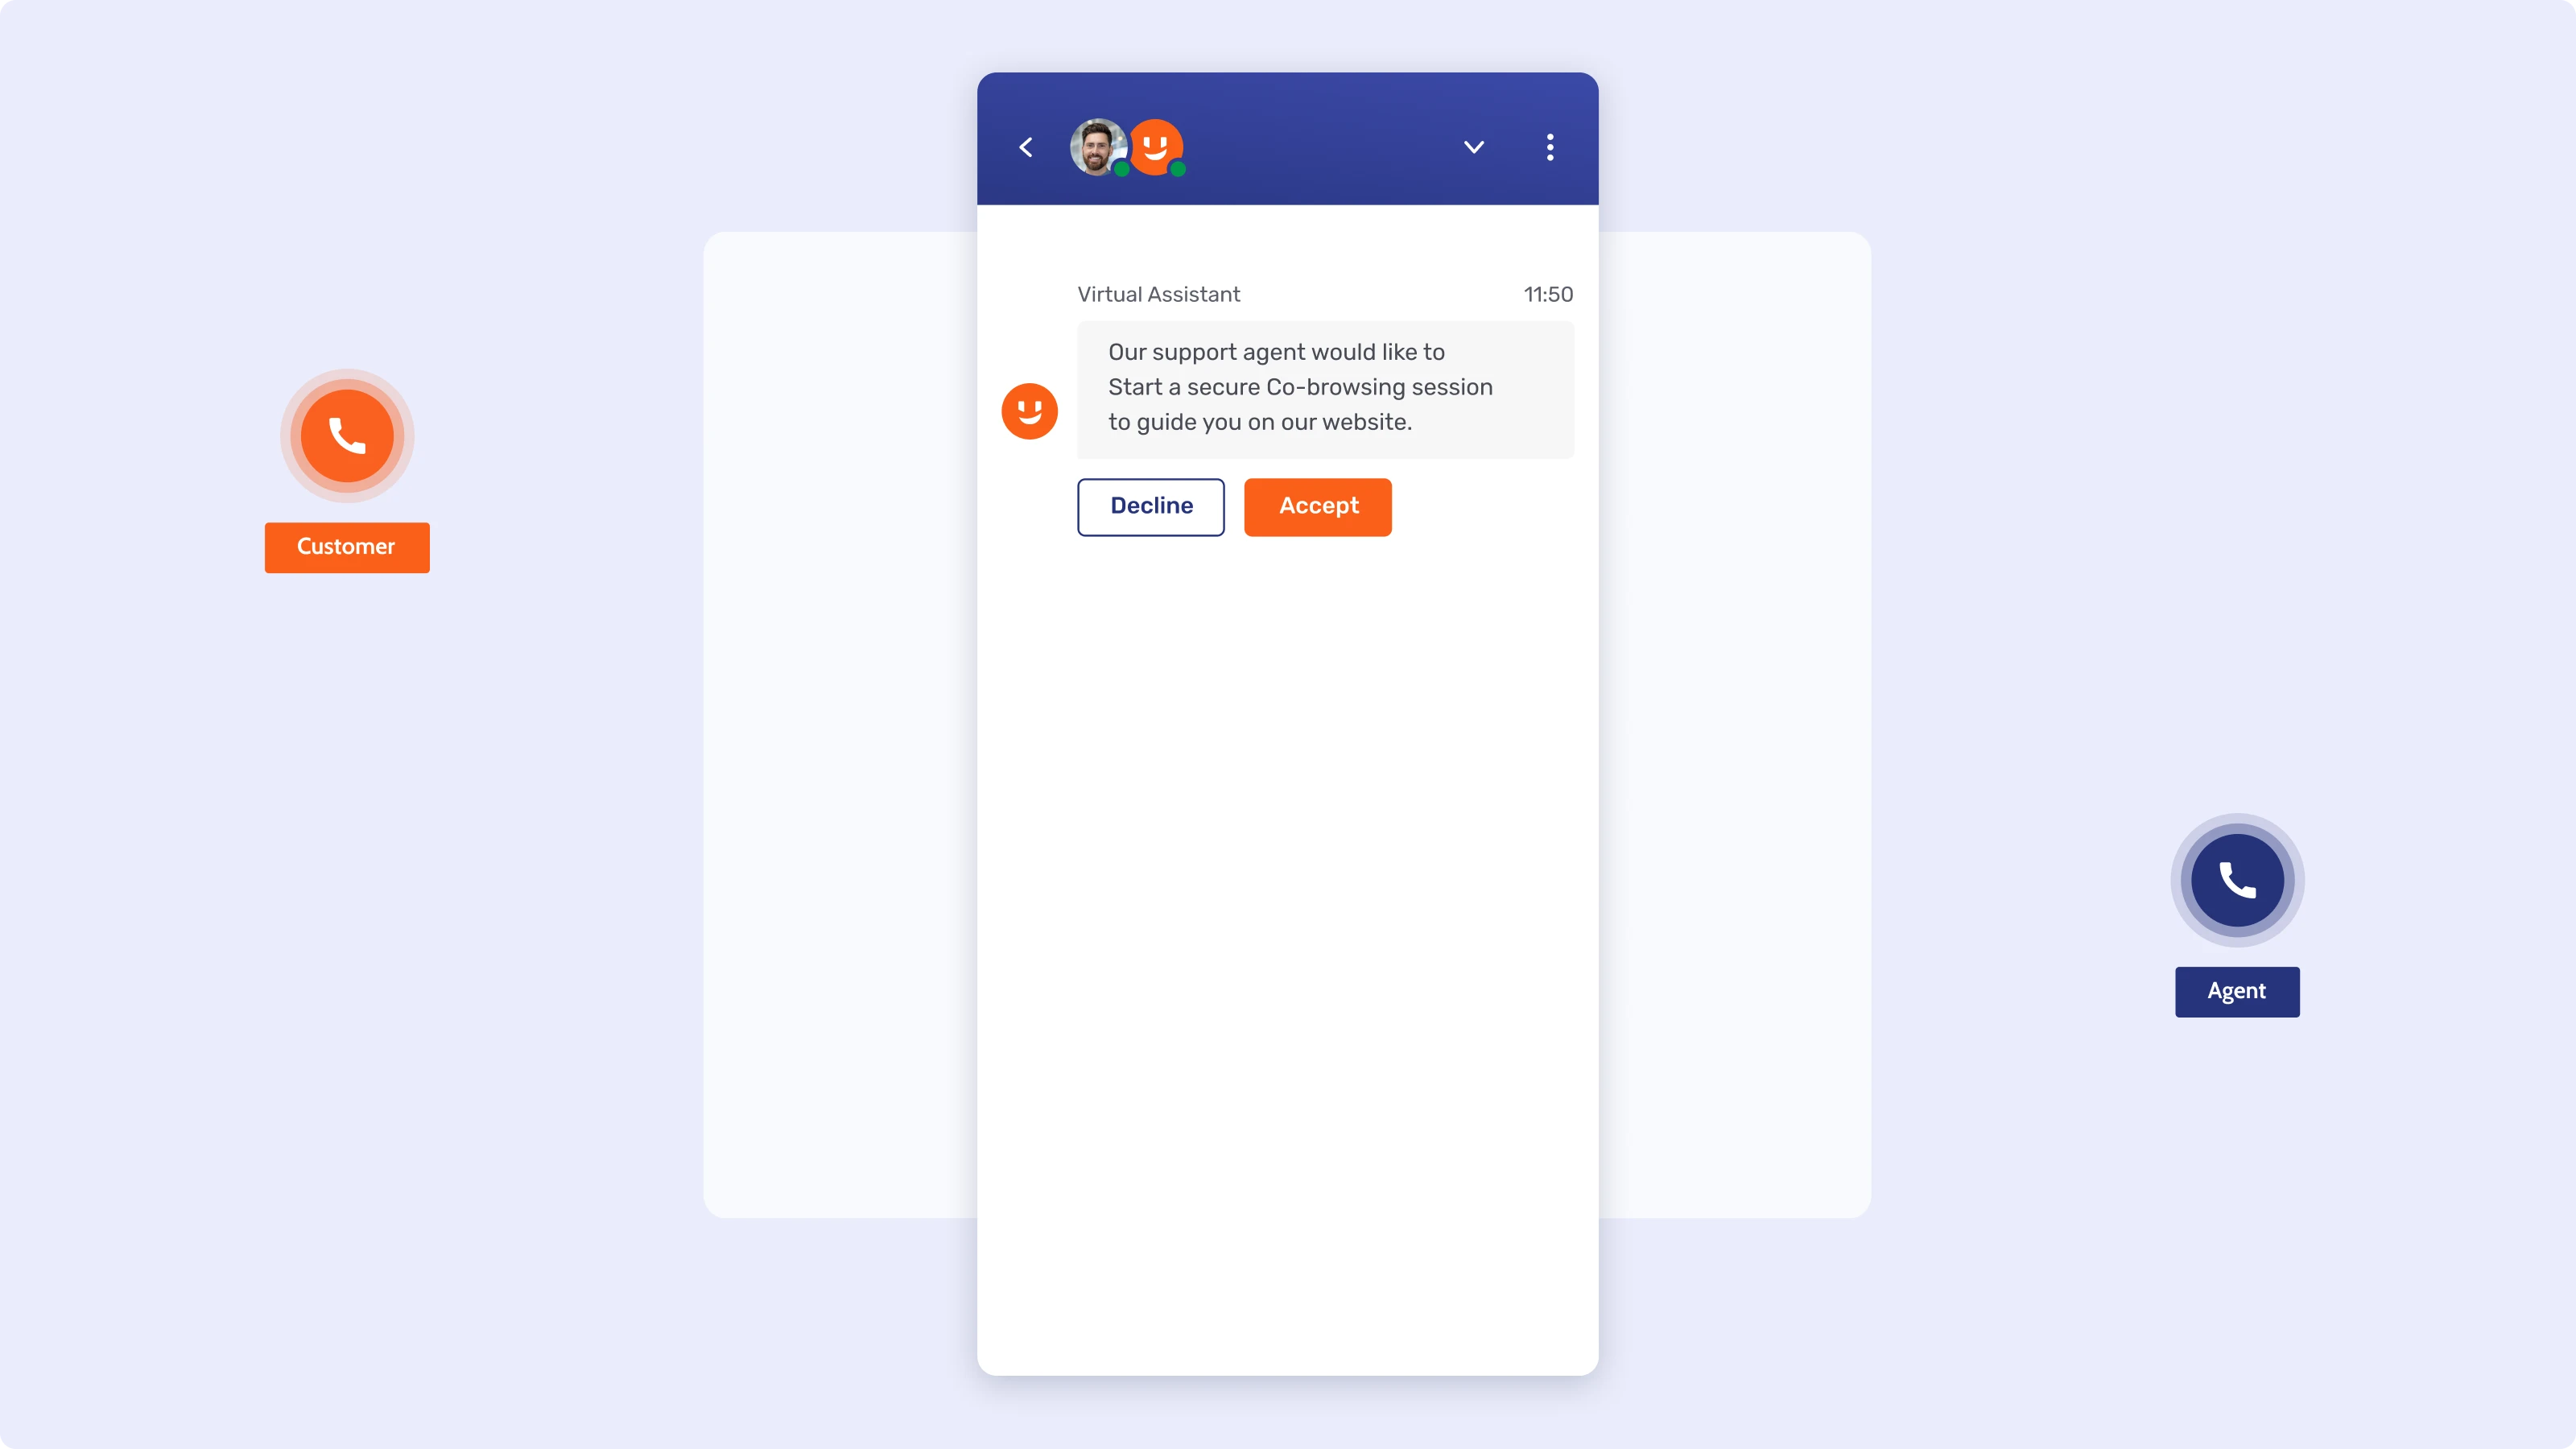
Explicar una pantalla lleva más tiempo que mostrarla. Embedded Co-Browsing permite que un agente vea y guíe a un cliente por la misma interfaz exacta en tiempo real, con campos sensibles como contraseñas y números de tarjeta ocultos automáticamente. No hay un ir y venir de «haz clic en la tercera pestaña y luego en el botón de debajo», porque las dos personas están mirando lo mismo.
Tres bancos, tres tipos distintos de presión, el mismo resultado. Crédit Agricole next bank usó Embedded Co-Browsing para guiar a más de 60.000 clientes por una nueva plataforma de banca online durante una migración que multiplicó por diez el volumen de llamadas de soporte, y aun así contuvo el AHT en 18 minutos frente a una previsión de 30. Banca Dello Stato mantiene las llamadas asistidas con Co-Browsing en un AHT medio de 10 minutos mientras absorbe un aumento del 15 % en las solicitudes de soporte sin ampliar plantilla. Un gran banco corporativo francés que usa Embedded Co-Browsing en su portal para pymes registra un AHT de 7 minutos en las llamadas asistidas, una fracción de lo que lleva un equivalente explicado de palabra.
Adónde va realmente la otra mitad del tiempo de gestión
La mayoría de las conversaciones sobre el AHT se detienen en el momento en que termina la llamada. Es un error, porque el reloj no se detiene. El AHT se divide en tres partes: tiempo de conversación, tiempo de espera y trabajo posterior a la llamada, a veces llamado tiempo de cierre, y esta última es la parte que la mayoría de los bancos no presupuesta.
El trabajo posterior a la llamada es la parte del tiempo de gestión que nadie presupuesta. La práctica de Deloitte en los Países Bajos creó una herramienta de registro automático de llamadas para grandes entidades financieras de seguros, pensiones e hipotecas que resume una llamada en los 10 segundos siguientes a su finalización, y se desplegó para más de 2.000 usuarios finales. El motivo declarado por Deloitte es que el registro manual hace variar la calidad de los resúmenes de llamadas exigidos por ley y además añade costes, lo que significa que el trabajo posterior a la llamada no es solo un lastre de productividad; en un banco regulado es también un problema de documentación.
PostFinance ha mantenido el AHT estable durante siete años automatizando el papeleo, no la conversación. PostFinance combina sus canales de texto y de voz para que el tiempo de los agentes no se pierda conciliando sistemas distintos tras un traspaso, y estima unas mejoras de eficiencia por automatización equivalentes a unos 40 empleados a tiempo completo en todos los canales. El número de AHT nunca tuvo que moverse, porque se movió la mitad invisible.
¿Es segura toda reducción del AHT en un banco regulado?
Esta es la pregunta que se salta el manual genérico, y es la que separa una mejora real de eficiencia de un pasivo con un número más bajo pegado.
Recortar una esquina que un regulador señalará no es eficiencia. La Consumer Financial Protection Bureau ha advertido de que las entidades financieras corren el riesgo de infringir la legislación federal de protección del consumidor cuando los despliegues de chatbots o de IA dificultan que un cliente llegue a un agente humano, sobre todo cuando la información inexacta o la derivación bloqueada causan un daño real. Una reducción del AHT basada en desviar a los clientes lejos de una persona, en lugar de ayudar a la persona a ir más rápido, es exactamente el atajo que describe la CFPB.
Los clientes quieren la IA, pero también quieren la puerta de salida. El 87 % de los clientes dice que es esencial que las empresas ofrezcan la opción de llegar a un agente humano cuando usan IA generativa para la atención al cliente, según una encuesta de Gartner a más de 3.500 clientes publicada en agosto de 2026. El consejo de Gartner a los responsables de servicio es directo: no convertir la IA generativa en un primer paso obligatorio para cada problema, porque obligar a los clientes a pasar por interacciones fallidas con la IA antes de llegar a una persona es lo que erosiona la confianza en la herramienta. Todas las capacidades descritas aquí funcionan con la misma postura de seguridad certificada, SOC 2 Type 2 e ISO 27001, en todos los canales, de modo que el audit trail no depende de qué herramienta encontró primero el cliente.
El AHT que importa es el que supera una revisión de cumplimiento normativo
Ninguna de las cuatro palancas anteriores funciona eliminando un paso que el cliente necesitaba. Funcionan trasladando el apoyo al punto donde el agente estaba realmente atascado: a mitad de una búsqueda, de una explicación, del papeleo. Esa es una eficiencia más duradera, y es la única que se sostiene cuando se disparan los volúmenes, cuando un regulador pregunta cómo se logró una cifra o cuando un cliente al que se desvió presenta una reclamación.
El patrón que comparten BPER Banca, Crédit Agricole next bank, Banca Dello Stato y PostFinance no es una única herramienta. Es la misma disciplina aplicada a cuatro puntos distintos de la llamada: asistencia, guía, documentación y derivación, todo dentro de un único audit trail y no de cuatro sistemas separados.
Unblu's next move