
La plupart des conseils sur la durée moyenne de traitement visent à rendre les conseillers-ères plus rapides : de meilleurs scripts, plus de formation, un contrôle plus strict des appels.
Cette approche semble intuitive, mais elle fait rarement bouger les choses de façon significative. Pourquoi ?
Tout simplement parce qu’elle cible les parties d’un appel déjà efficaces et ignore celles où le temps disparaît réellement : les secondes passées à chercher une réponse, à décrire un écran ou à terminer la paperasse une fois que le client a raccroché.
Les banques qui réussissent la transformation de leur centre de contact par l’IA constatent une réduction de 10 à 20 % de la durée moyenne de traitement, selon l’analyse de McKinsey d’avril 2026 sur l’IA dans le service client bancaire. Les gains viennent d’une autre démarche que le guide habituel : au lieu de pousser les conseillers-ères à travailler plus vite, placer l’assistance au cœur de l’interaction pour que les moments où ils-elles se retrouvent bloqué-e-s cessent de se produire.
Il y a quatre de ces moments, et cet article les examine un par un : la recherche de connaissances en cours d’appel, l’écran que le-la conseiller-ère doit décrire au lieu de le montrer, le travail après appel que personne ne budgète, et la ligne de conformité qui décide si une réduction est réelle ou n’est qu’un chiffre plus bas. Cette dernière est celle que la plupart des guides éludent, et dans une banque réglementée c’est celle qui compte le plus : toutes les secondes que vous gagnez sur un appel ne sont pas des secondes que vous avez le droit de gagner.

Pourquoi l’assistance en temps réel fait-elle gagner plus de temps que la formation ne l’a jamais fait ?
La formation dit à un-e conseiller-ère quoi faire la prochaine fois. Elle ne change rien au traitement de l’appel en cours, lorsque le-la conseiller-ère jongle entre plusieurs systèmes pour trouver une réponse pendant que le client attend, ou fouille une base de connaissances techniquement disponible mais trop lente pour être utilisée en pleine conversation.
Les conseillers-ères perdent le plus de temps à chercher, pas à parler. La partie la plus lente d’un appel bancaire complexe est rarement la conversation elle-même ; c’est la pause pendant laquelle le-la conseiller-ère cherche une information, change d’écran ou revérifie une politique avant de répondre. Le libre-service absorbe désormais les contacts simples et scriptables : les appels qui parviennent à un-e conseiller-ère sont donc les plus compliqués, ceux où ce temps de recherche est le plus long, précisément les appels où un meilleur manuel ou un script plus serré sert le moins.
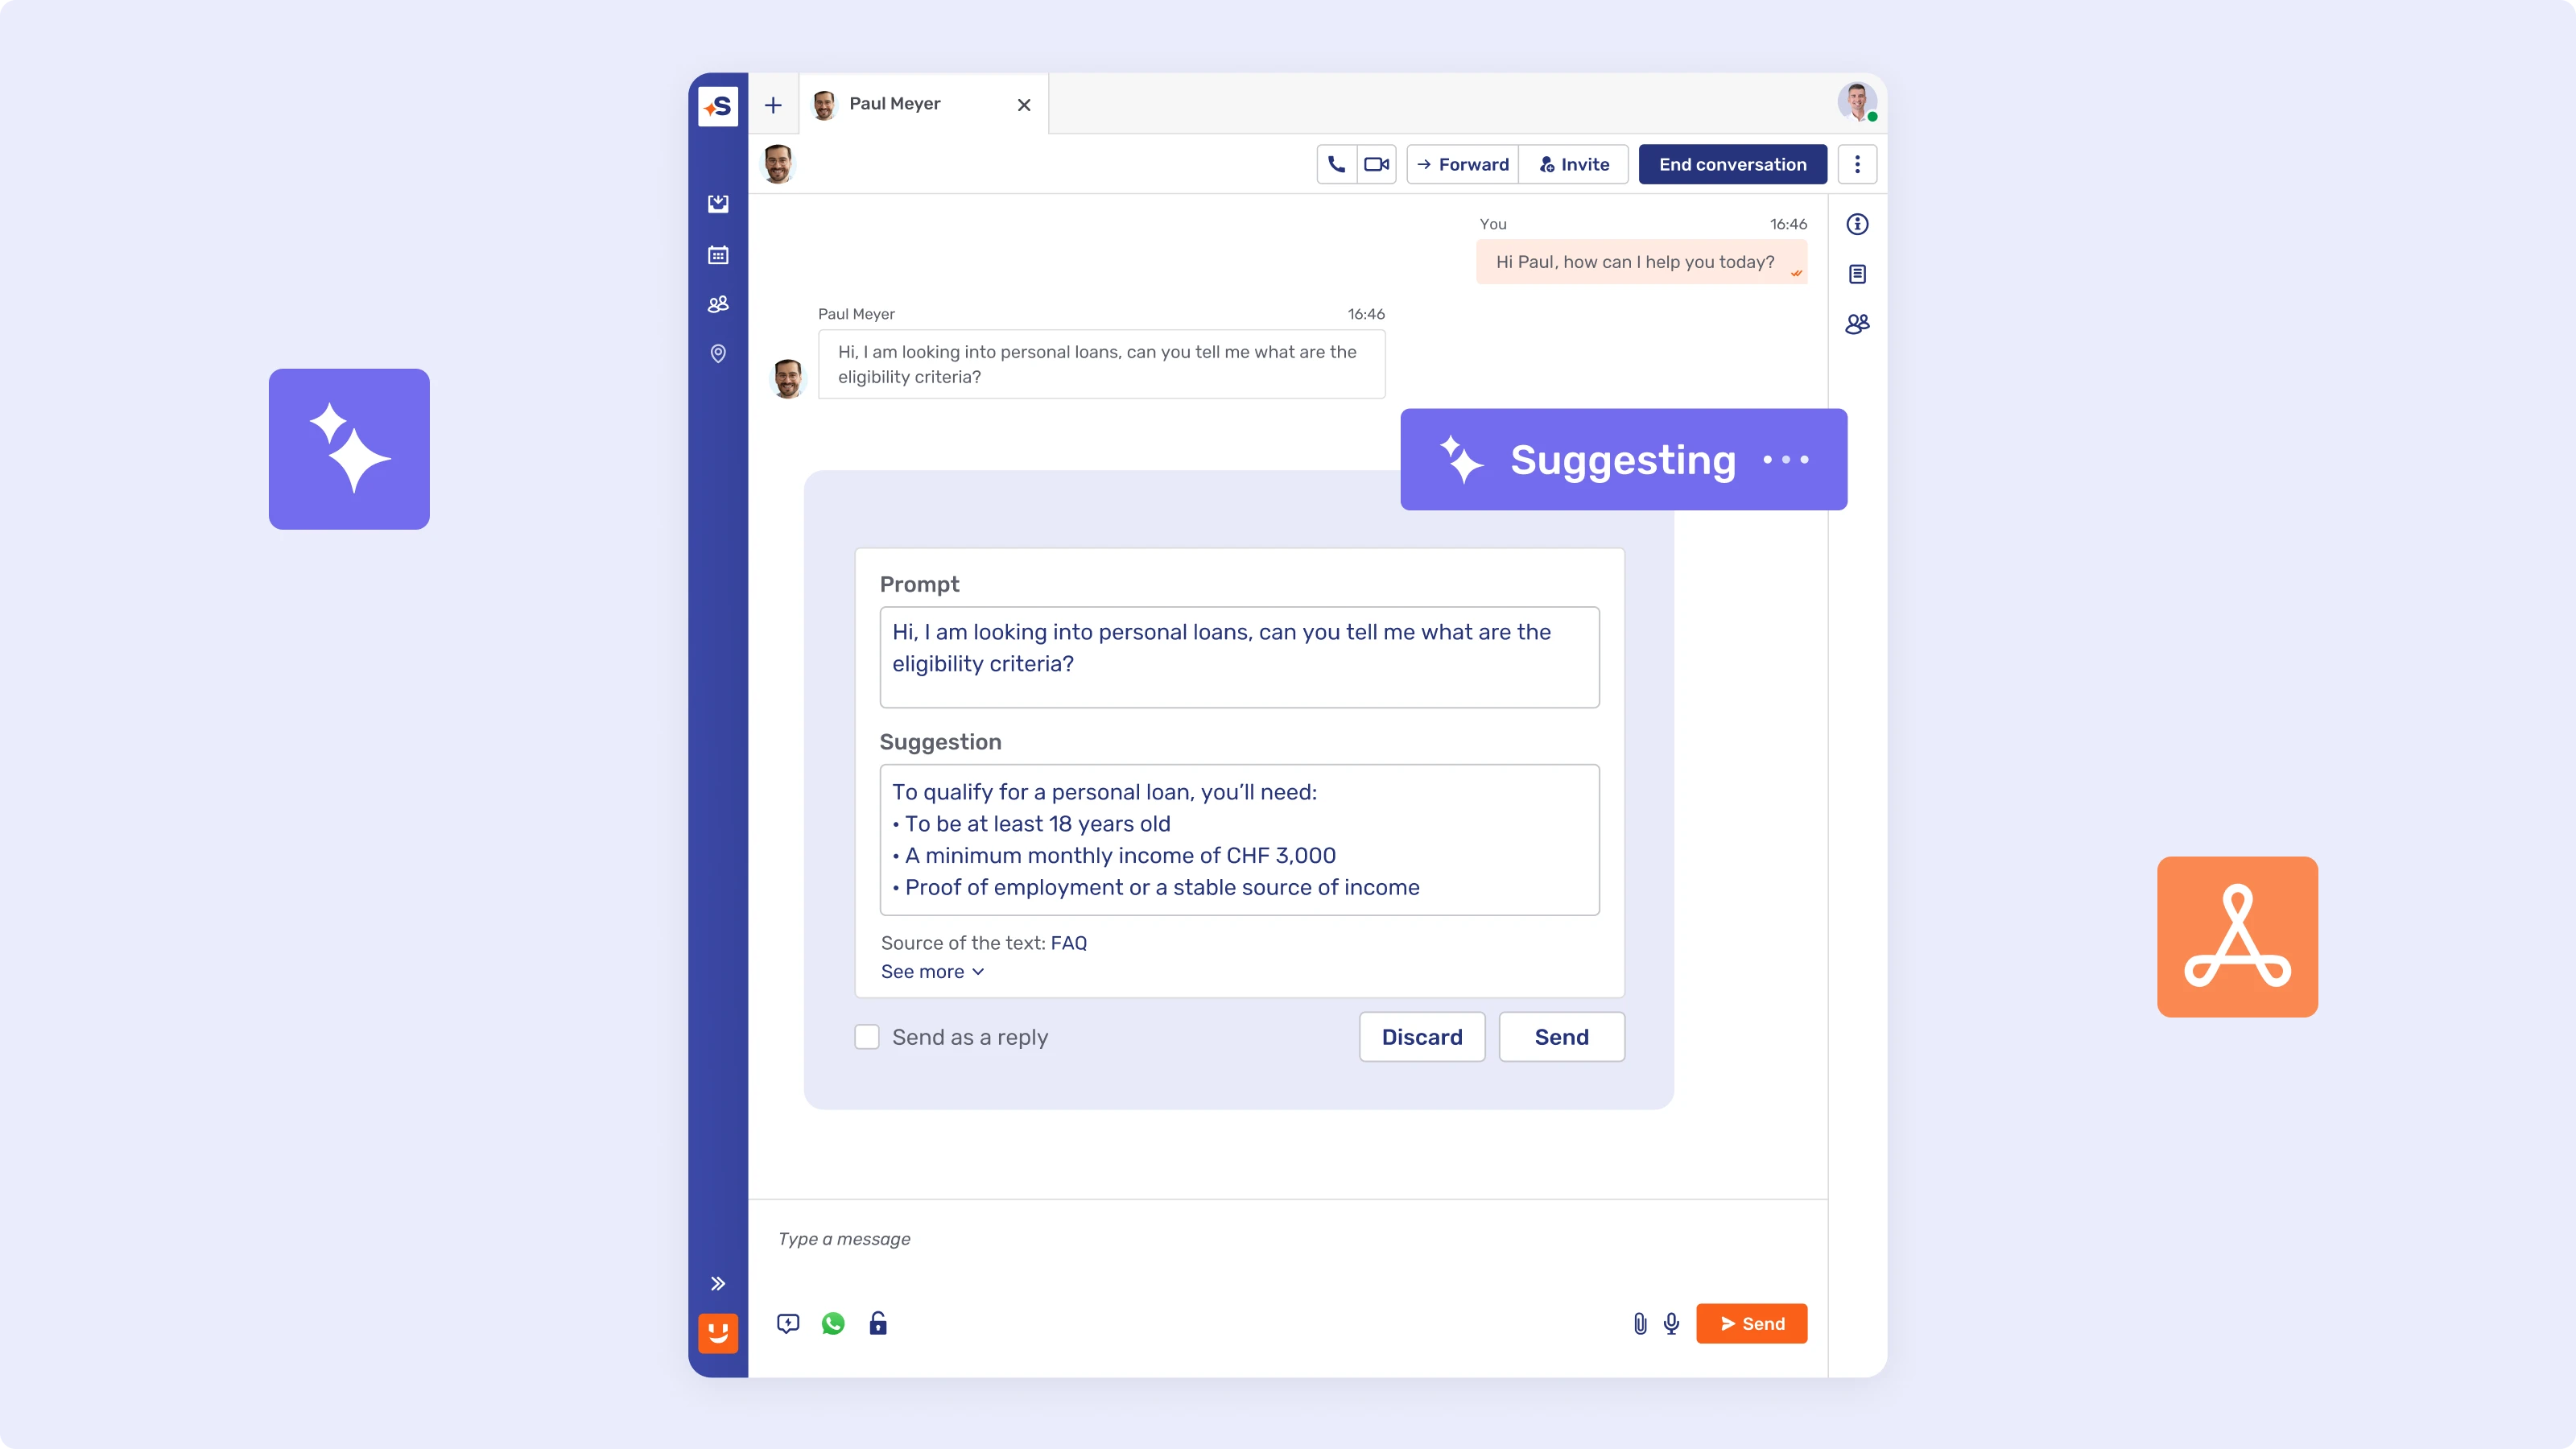
L’AHT de BPER Banca a baissé de 20 % dès que l’assistance est entrée dans l’appel lui-même. BPER a équipé 700 conseillers-ères de Bot Sidekick d’Unblu, intégré à Salesforce et fondé sur la base de connaissances de la banque constituée de documents validés. La durée moyenne de traitement est passée de 8 minutes 20 secondes à 6 minutes 40 secondes. Le mécanisme est simple : l’invite de prochaine meilleure action apparaît dans la même fenêtre que celle dans laquelle le-la conseiller-ère travaille déjà, sans second écran à consulter ni attente pendant qu’on cherche une réponse. Lire l’étude de cas BPER Banca.
Montrer un écran vaut mieux que le décrire
Une grande partie des appels bancaires ne sont pas des problèmes d’information. Ce sont des problèmes de navigation : un client doit être guidé dans un formulaire, un portail ou un paramètre, et décrire où cliquer prend plus de temps, et allonge la durée de l’appel, que de le montrer.
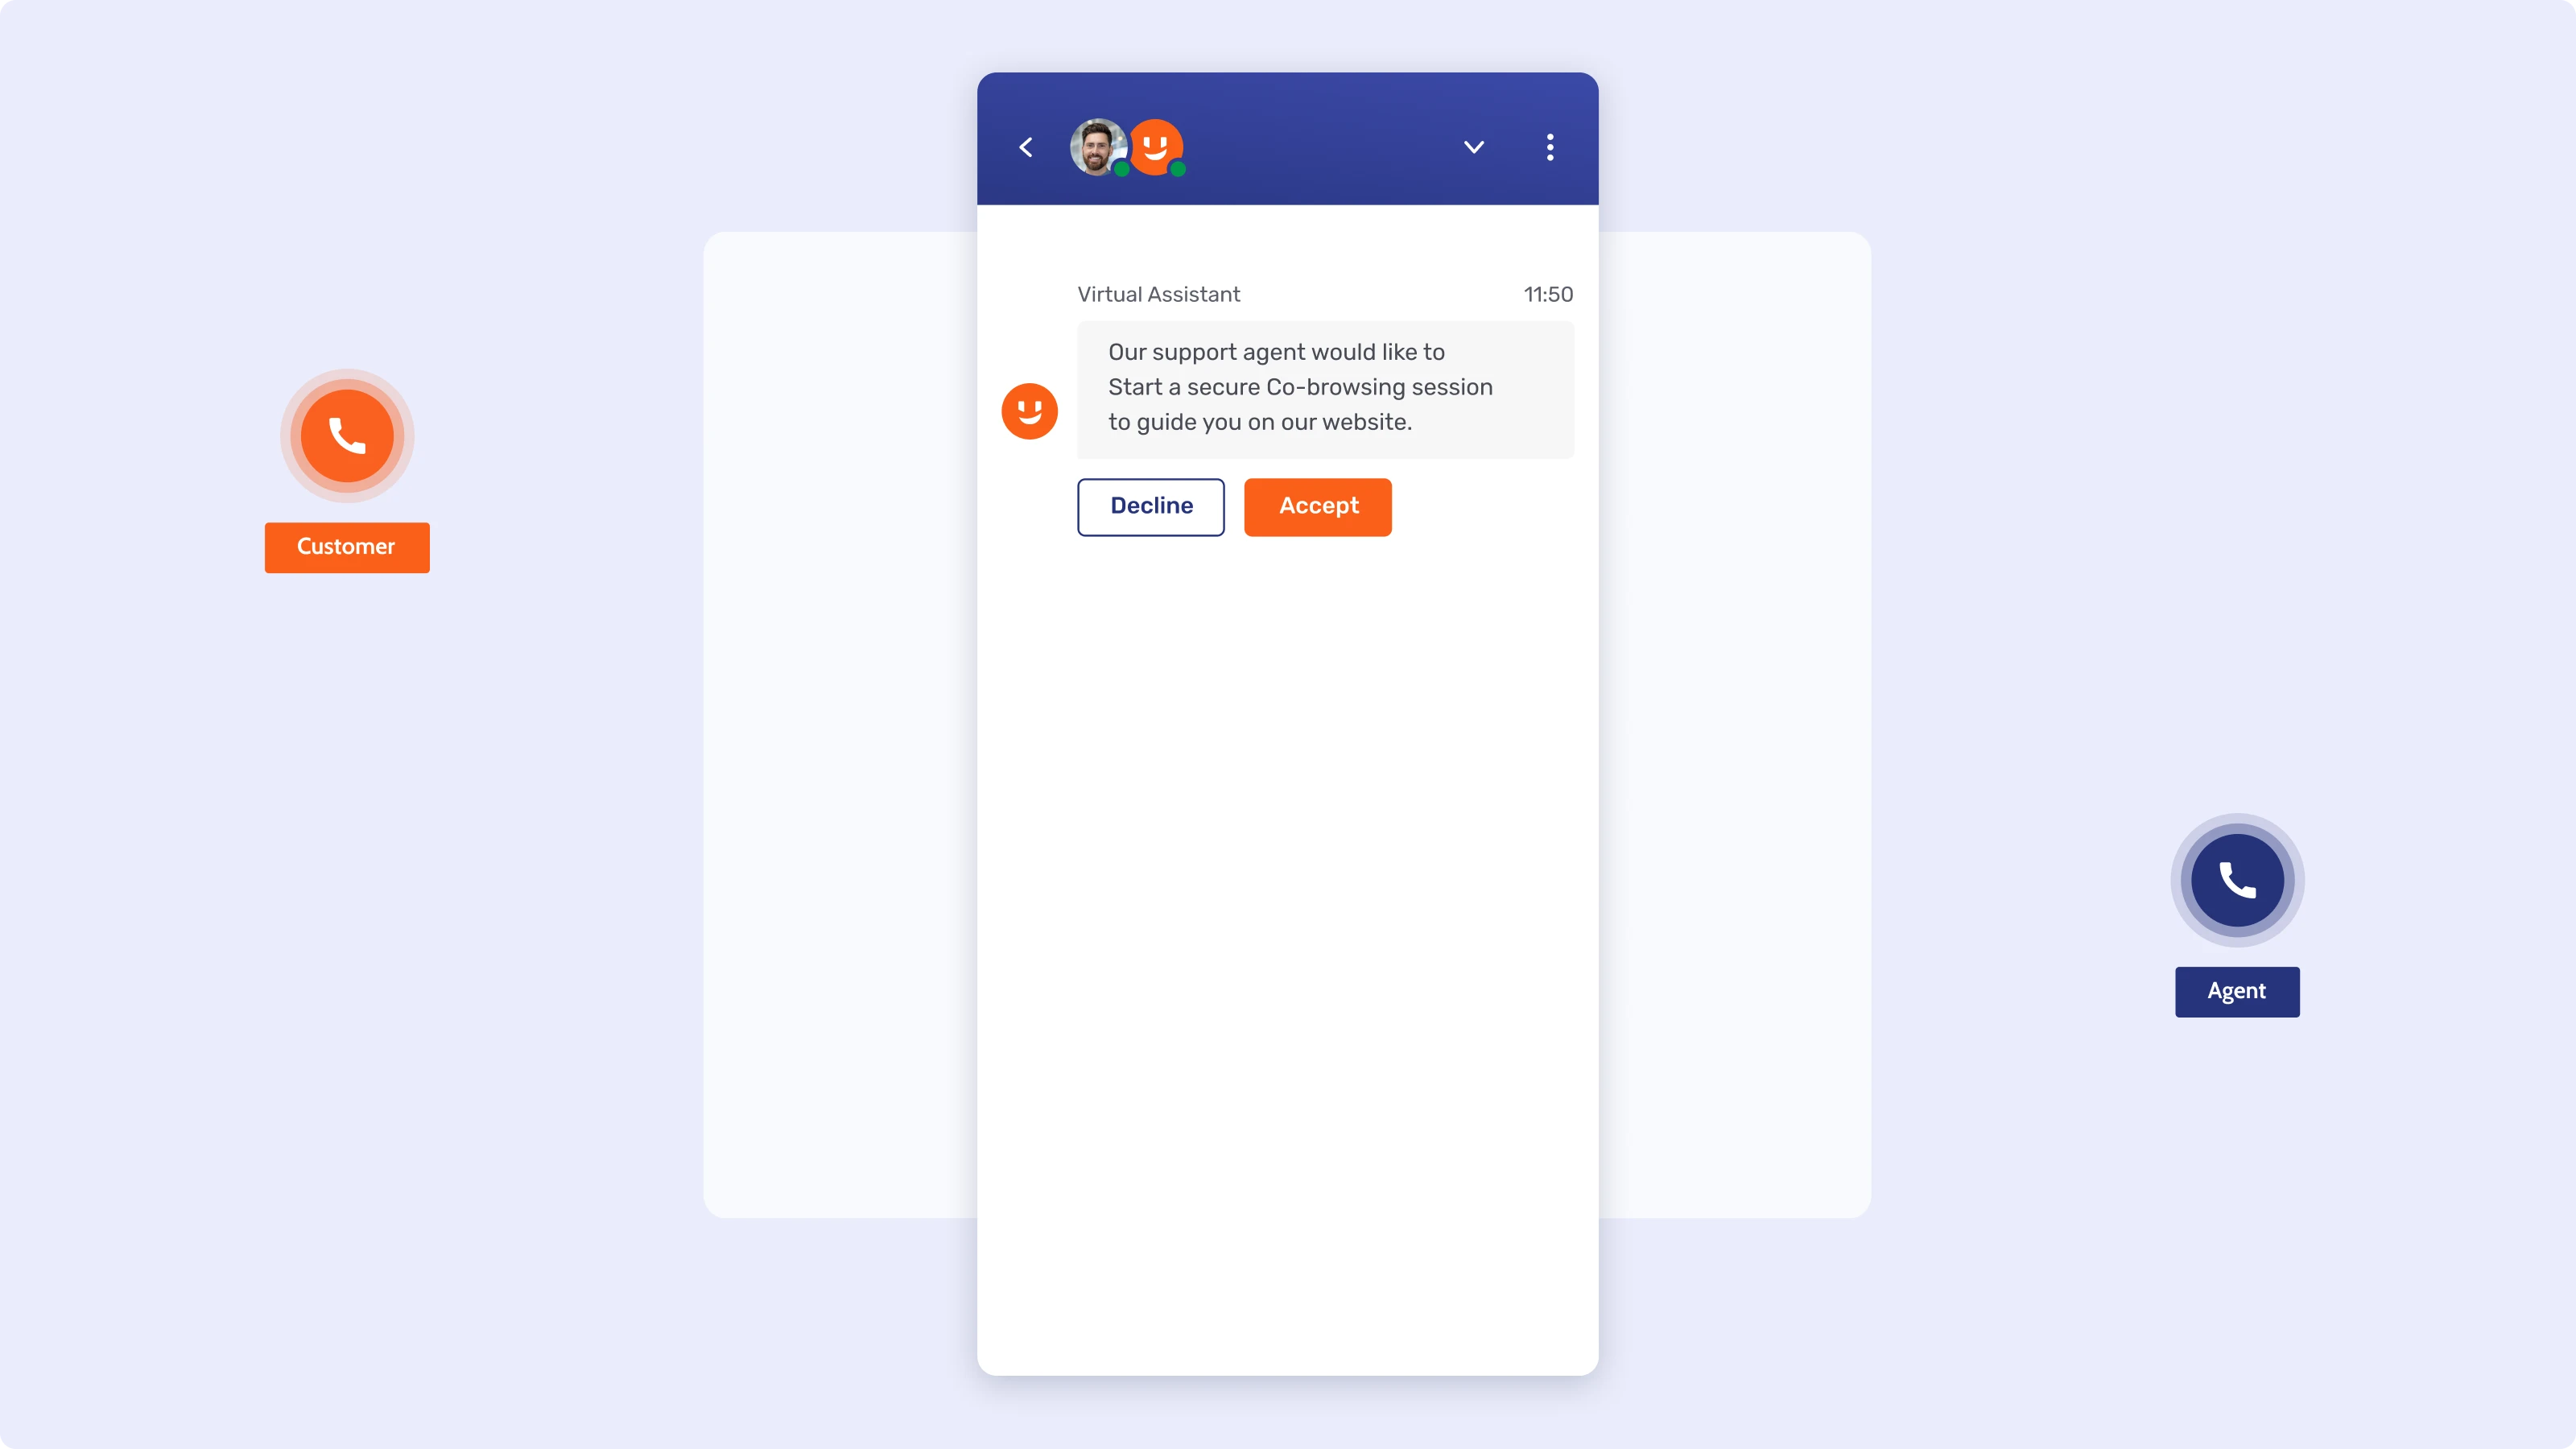
Expliquer un écran prend plus de temps que le montrer. Embedded Co-Browsing permet à un-e conseiller-ère de voir et de guider un client sur exactement la même interface en temps réel, les champs sensibles comme les mots de passe et les numéros de carte étant automatiquement masqués. Plus d’allers-retours du type « cliquez sur le troisième onglet, puis sur le bouton en dessous », car les deux personnes regardent la même chose.
Trois banques, trois types de pression différents, le même résultat. Crédit Agricole next bank a utilisé Embedded Co-Browsing pour guider plus de 60 000 clients sur une nouvelle plateforme d’e-banking lors d’une migration qui a multiplié par dix le volume d’appels d’assistance, tout en contenant l’AHT à 18 minutes contre 30 minutes projetées. Banca Dello Stato maintient les appels assistés par Co-Browsing à une AHT moyenne de 10 minutes tout en absorbant une hausse de 15 % des demandes d’assistance sans ajouter d’effectifs. Une grande banque française pour les entreprises qui exploite Embedded Co-Browsing sur son portail PME affiche une AHT de 7 minutes sur les appels assistés, une fraction de ce que prendrait un équivalent expliqué oralement.
Où passe réellement l’autre moitié du temps de traitement
La plupart des discussions sur l’AHT s’arrêtent au moment où l’appel se termine. C’est une erreur, car le chronomètre, lui, continue. L’AHT se décompose en trois éléments : le temps de conversation, le temps d’attente et le travail après appel, parfois appelé temps de finalisation, et ce dernier est celui que la plupart des banques ne budgètent pas.
Le travail après appel est la part du temps de traitement des appels que personne ne budgète. L’équipe de Deloitte aux Pays-Bas a conçu un outil de consignation automatique des appels pour de grands établissements financiers de l’assurance, des retraites et des prêts hypothécaires qui résume un appel dans les 10 secondes suivant sa fin, déployé auprès de plus de 2 000 utilisateurs finaux. Deloitte explique que la consignation manuelle fait varier la qualité des résumés d’appels légalement requis et ajoute du coût : le travail après appel n’est donc pas seulement un frein à la productivité, c’est aussi, dans une banque réglementée, un problème de documentation.
PostFinance maintient son AHT stable depuis sept ans en automatisant la paperasse, pas la conversation. PostFinance fait fusionner ses canaux texte et voix pour que le temps des conseillers-ères ne soit pas perdu à réconcilier des systèmes distincts après un transfert, et estime les gains d’efficacité liés à l’automatisation à l’équivalent d’environ 40 postes à temps plein sur l’ensemble des canaux. Le chiffre d’AHT n’a jamais eu besoin de bouger, parce que sa moitié invisible, elle, a bougé.
Toute réduction de l’AHT est-elle réellement sûre dans une banque réglementée ?
C’est la question que le guide générique élude, et c’est elle qui sépare un véritable gain d’efficacité d’un risque assorti d’un chiffre plus bas.
Rogner sur un point qu’un régulateur signalera n’est pas de l’efficacité. Le Consumer Financial Protection Bureau a averti que les établissements financiers risquent d’enfreindre la loi fédérale de protection des consommateurs lorsque des déploiements de chatbots ou d’IA empêchent un client de joindre un-e conseiller-ère humain-e, en particulier lorsque des informations inexactes ou une escalade bloquée causent un préjudice réel. Une réduction de l’AHT fondée sur l’éloignement des clients d’un humain, plutôt que sur une assistance plus rapide à cet humain, est exactement le raccourci que décrit la CFPB.
Les clients veulent l’IA, mais ils veulent aussi la porte de sortie. 87 % des clients jugent essentiel que les entreprises offrent la possibilité de joindre un-e conseiller-ère humain-e lorsqu’elles utilisent l’IA générative pour le service client, selon une enquête de Gartner auprès de plus de 3 500 clients publiée ce mois-ci. Le conseil de Gartner aux responsables du service est direct : ne faites pas de l’IA générative une étape obligatoire pour chaque demande, car obliger les clients à passer par des interactions d’IA échouées avant de joindre une personne est ce qui érode la confiance dans l’outil. Toutes les capacités décrites ici reposent sur le même niveau de sécurité certifié, SOC 2 Type 2 et ISO 27001, sur tous les canaux : la piste d’audit ne dépend donc pas de l’outil que le client a atteint en premier.
L’AHT qui compte est celle qui résiste à un contrôle de conformité
Aucun des quatre leviers ci-dessus ne fonctionne en supprimant une étape dont le client avait besoin. Ils fonctionnent en déplaçant l’assistance là où le-la conseiller-ère était réellement bloqué-e : en pleine recherche, en pleine explication, en pleine paperasse. C’est une efficacité plus durable, et la seule qui tienne quand le volume explose, quand un régulateur demande comment un chiffre a été obtenu ou quand un client écarté dépose une réclamation.
Le schéma commun à BPER Banca, Crédit Agricole next bank, Banca Dello Stato et PostFinance n’est pas un outil unique. C’est la même discipline appliquée à quatre moments différents de l’appel : assistance, guidage, documentation et escalade, le tout au sein d’une seule piste d’audit plutôt que de quatre systèmes distincts.