


La gestión patrimonial en 2026 se define por un cambio de fondo en cómo se construyen, gestionan y mantienen las relaciones con los clientes. La rentabilidad sigue importando, pero ya no basta.
Las principales firmas actuales pasan de herramientas fragmentadas y modelos de servicio reactivos a experiencias orquestadas y guiadas por la inteligencia, que combinan personalización, seguridad y experiencia humana a escala.
Desde la inteligencia unificada del cliente y la Agentic AI hasta la interacción mobile-first y la confianza digital, las tendencias de este año apuntan a un único imperativo: hay que dar a los asesores los medios para actuar con más contexto, seguridad y relevancia en cada momento que importa.
Las siguientes tendencias muestran cómo los líderes del sector están haciendo esa transición.
1. El auge del «cerebro unificado del cliente»
En 2026, la gestión patrimonial deja atrás de forma decidida los modelos de datos fragmentados y avanza hacia lo que muchos líderes ya llaman el «cerebro unificado del cliente». En lugar de depender de CRM, sistemas de carteras y herramientas de interacción desconectados, las firmas consolidan señales de comportamiento, sentimiento del mercado e indicadores de etapa vital en una única capa de inteligencia basada en IA.
Este cambio de arquitectura supone pasar de un análisis retrospectivo a una comprensión continua y en tiempo real del cliente. Como destaca Oliver Wyman, un cerebro unificado del cliente permite ofrecer una verdadera personalización a escala, no mediante una segmentación estática, sino con una interpretación dinámica de la intención, el contexto y la oportunidad. El resultado es el paso de los informes reactivos a una orquestación proactiva y high-touch de la relación con el cliente.
Qué significa esto para los gestores patrimoniales:
- Ir más allá del CRM tradicional
Los perfiles de cliente deben incorporar ahora datos de interacción digital en tiempo real, como conversaciones de chat, Co-Browsing y señales de sentimiento extraídas del vídeo, y alimentar directamente con ellos los motores de análisis y decisión.
- Orquestar recorridos digitales, no touchpoints
El cerebro unificado del cliente permite identificar los «momentos de la verdad» de mayor valor y activar una intervención humana oportuna, mientras se automatizan actividades rutinarias como el seguimiento y el reequilibrio de carteras. Los asesores intervienen donde más valor aportan; la tecnología se encarga del resto.
Esta tendencia sienta las bases de un modelo de gestión patrimonial más ágil, escalable y basado en la relación, en el que cada interacción es informada, intencionada y consciente del contexto.
2. Estrategias de inversión alternativas
Para 2048, se estima que se transmitirán 83,5 billones de dólares en patrimonio a las generaciones más jóvenes, en concreto la generación X, los millennials y la generación Z, a quienes se considera los «HNWI de la próxima generación».
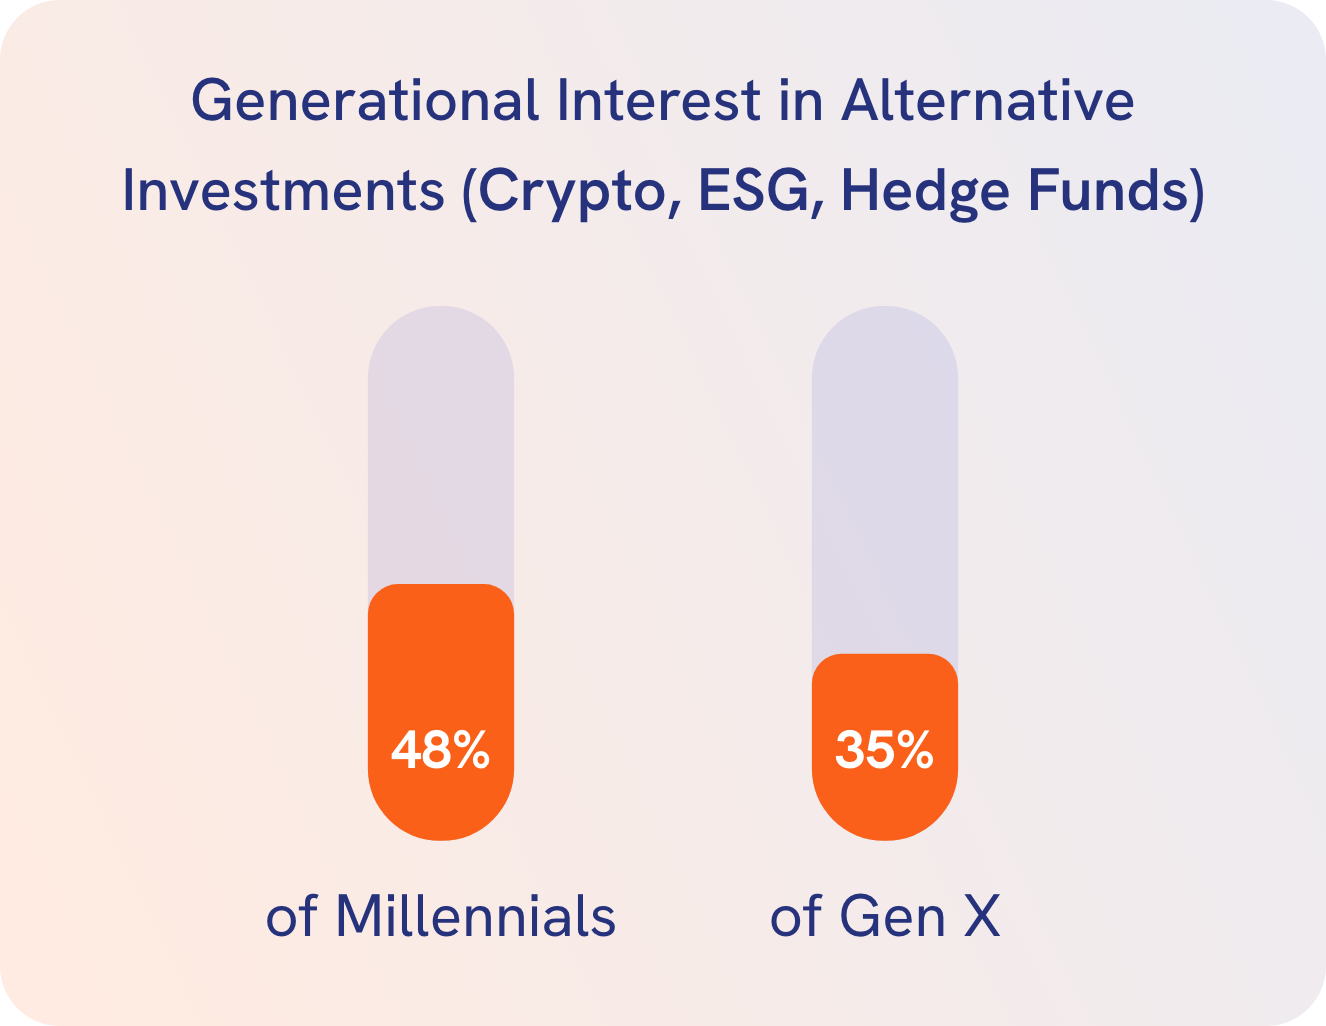
Los patrimonios de la generación X y de los millennials muestran un interés creciente por las criptomonedas, las inversiones ESG, los fondos de cobertura y opciones similares: según se informa, el 48 % de los millennials y el 35 % de la generación X afirma que le gustaría hablar de inversiones en criptomonedas con sus asesores financieros.
Para las firmas de gestión patrimonial, adaptarse a esta nueva realidad significa alinearse con las «aspiraciones de los beneficiarios», como lo expresa el informe de tendencias de Capgemini. Por ello vemos una nueva tendencia: las firmas de gestión patrimonial adaptan su oferta a las generaciones más jóvenes. Esto incluye «ofrecer asesoramiento digital y adaptar las estrategias de inversión a los diversos intereses de los nuevos herederos».
3. Expectativas de servicio cada vez más sofisticadas
La rentabilidad de las inversiones sigue siendo una expectativa básica, pero en 2026 ya no es el principal motor de la satisfacción del cliente. En su lugar, la personalización y la calidad del servicio son los grandes factores de diferenciación en la experiencia de gestión patrimonial. El comportamiento de los clientes ha cambiado y ahora esperan interacciones oportunas, relevantes y a medida, que combinen la comodidad digital con recorridos de asesoramiento humano de confianza.
Estas expectativas abarcan todos los perfiles demográficos y segmentos de patrimonio: las lideran los inversores más jóvenes y nativos digitales, pero cada vez las comparten todos los grupos de clientes. Según los estudios, el 51 % de las personas de alto patrimonio exige ya herramientas de autoservicio y tecnologías avanzadas para respaldar la gestión de su cartera y las interacciones cotidianas. La capacidad digital ya no es opcional, ni siquiera para los clientes tradicionalmente basados en la relación personal.
Al mismo tiempo, los inversores quieren una interacción más proactiva y significativa por parte de sus asesores. Según Accenture, el 39 % de los clientes quiere saber de sus asesores con más frecuencia, sobre todo en periodos de volatilidad del mercado o de cambio de etapa vital. Este cambio obliga a las firmas a ir más allá de las revisiones reactivas y fijadas por calendario.
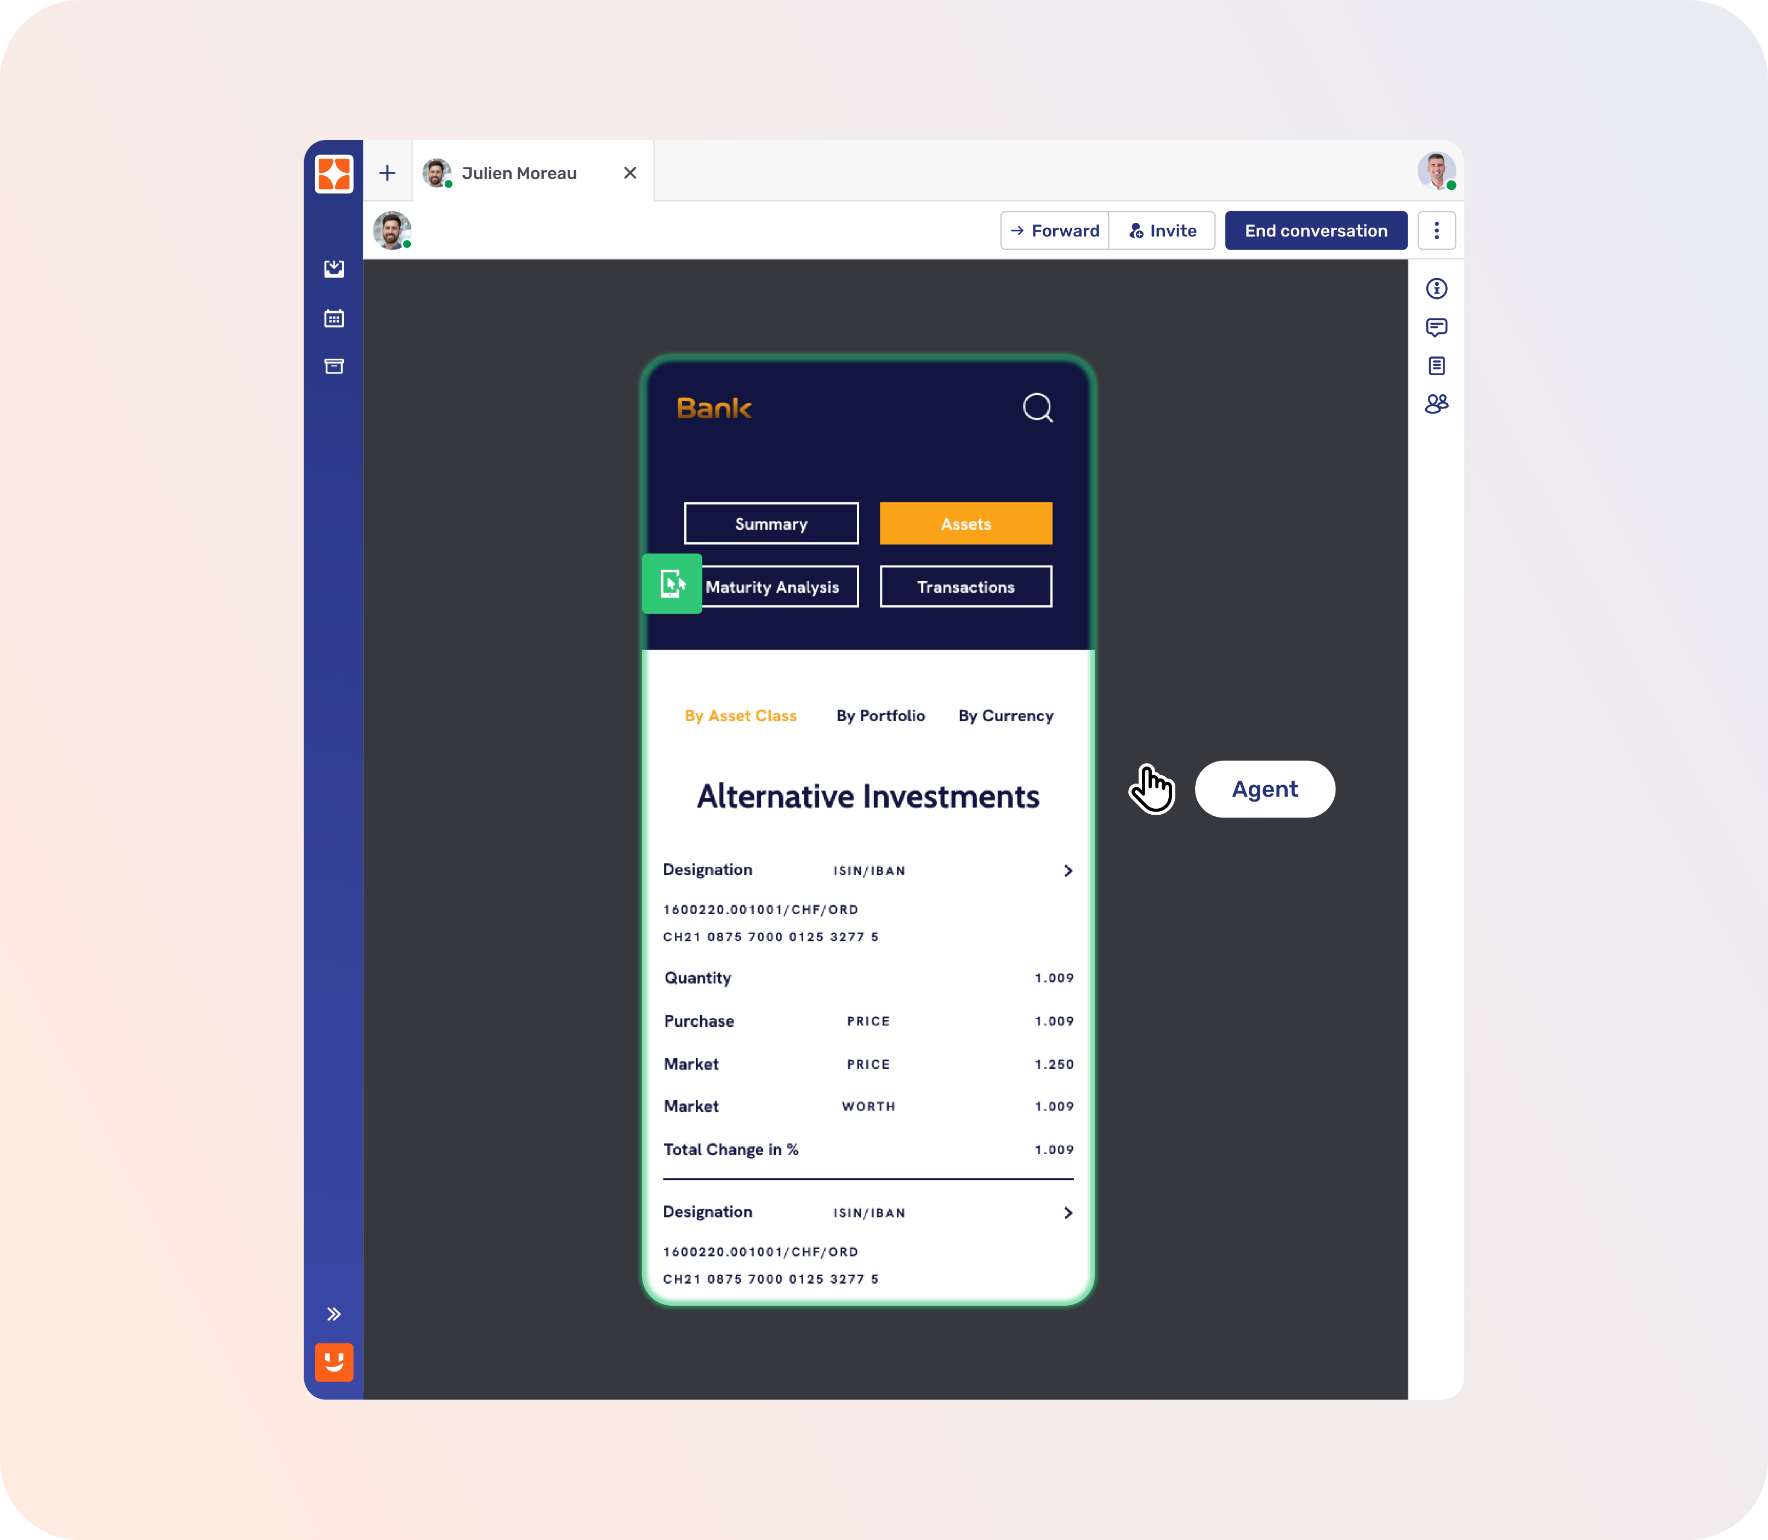
Los gestores patrimoniales pueden responder a las expectativas de servicio cambiantes de sus clientes con herramientas como el Co-Browsing de Unblu, que convierten las revisiones de cartera en sesiones interactivas y colaborativas, y refuerzan la comprensión, la confianza y la relación a largo plazo.
{{Cobrowsing Blog Inject}}
4. El creciente segmento femenino
Se trata de un segmento impulsado por una transferencia intergeneracional de riqueza sin precedentes. La firma de inteligencia de mercado Cerulli prevé que se transferirán 124 billones de dólares entre generaciones de aquí a 2048. De esa cantidad, se calcula que 40 billones de dólares pasarán a viudas de la generación del baby boom y de generaciones mayores, antes de transmitirse finalmente a herederos y a organizaciones benéficas (PWM).
Pero ¿qué quiere este segmento? Según Capgemini, las mujeres valoran la calidad del servicio más que los hombres, y dan importancia a las comisiones, la transparencia de los productos y la privacidad y seguridad de los datos. En cuanto a los servicios, el 75 % afirma que la planificación de la jubilación y la herencia es importante, el 76 % valora la asesoría fiscal y el 71 % se centra en el apoyo jurídico.
También tienen menos confianza que los hombres en las principales entidades del sector de la gestión patrimonial y en su propia capacidad de hacer crecer su patrimonio durante el próximo año. Las firmas que logren personalizar mejor su oferta para este segmento obtendrán una ventaja competitiva.
5. De los chatbots a las alianzas con Agentic AI
La fase de los pilotos ligeros de IA generativa ha quedado en gran parte atrás. En 2026, las firmas de gestión patrimonial centran su atención en la Agentic AI: sistemas autónomos diseñados para ejecutar workflows complejos de varios pasos, en lugar de limitarse a responder a instrucciones o consultas.
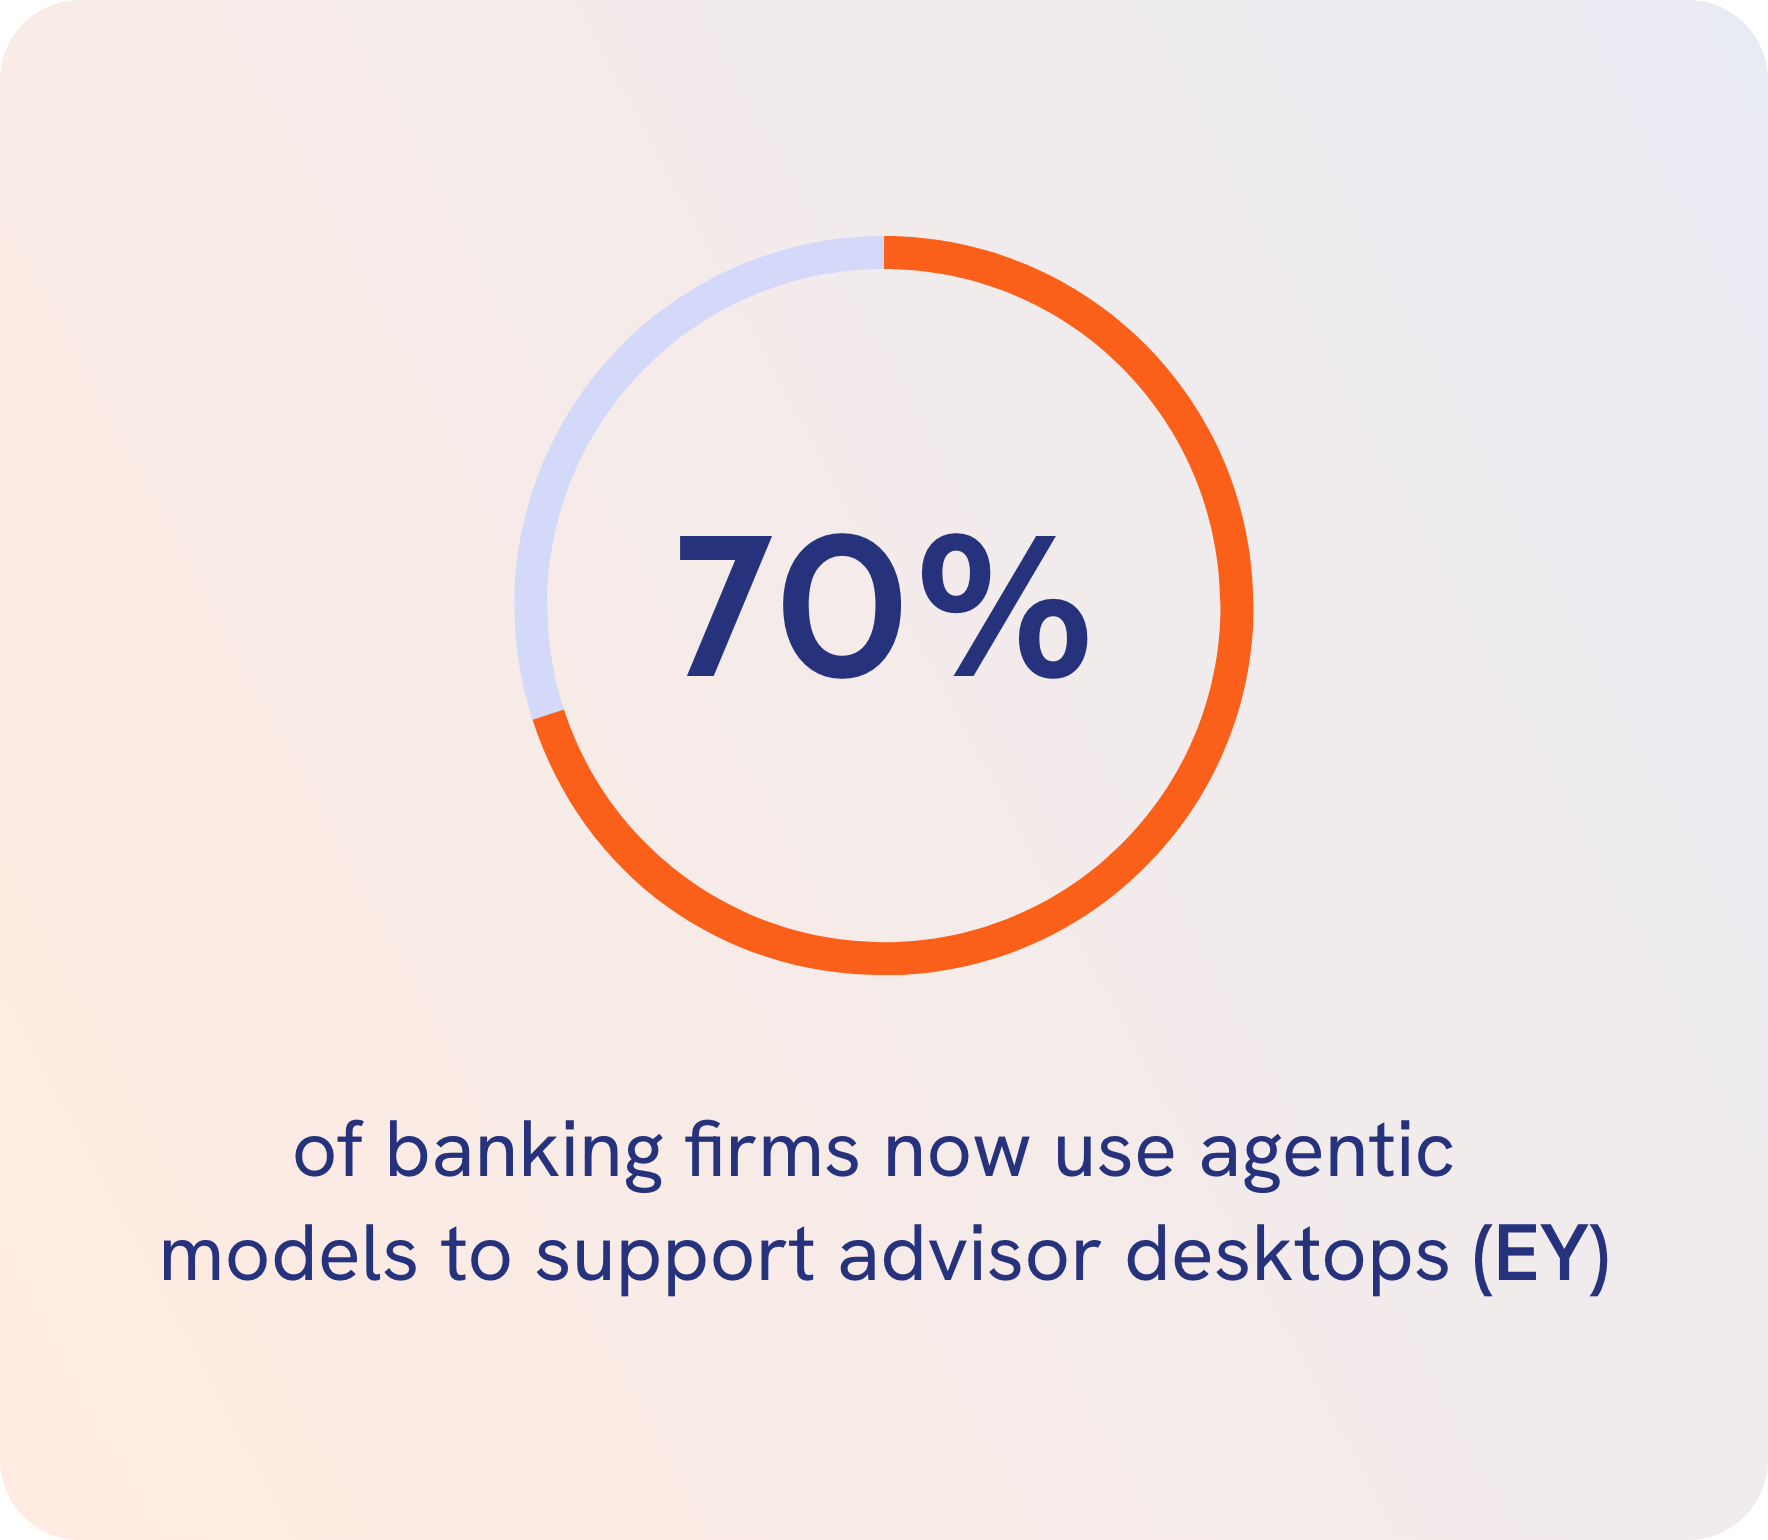
Según EY, casi el 70 % de las entidades bancarias usa ya modelos agénticos para respaldar los escritorios de los asesores: ofrecen recomendaciones de la «next-best-action» en tiempo real, muestran información relevante durante las interacciones con los clientes y vigilan de forma continua los riesgos de cumplimiento.
Es una evolución fundamental en la forma en que la IA apoya la función de asesoramiento: de la asistencia pasiva a la participación activa.
Lo fundamental es que esta tendencia no consiste en sacar a las personas de la ecuación. Marca, en cambio, el auge del asesor aumentado por la IA. Al delegar en agentes de IA la investigación, la documentación y la preparación administrativa, los asesores recuperan tiempo y capacidad cognitiva para lo que más importa: generar confianza, diseñar estrategias basadas en la empatía y mantener las conversaciones de planificación vital integral que los clientes de alto patrimonio esperan cada vez más.
Como dice ya una narrativa del sector: pasamos de la IA como herramienta a la IA como colega, con el asesor como orquestador principal de un ecosistema de alta tecnología que trabaja sin parar en segundo plano para elevar cada interacción con el cliente.
{{Aria Blog Inject}}
6. La ciberseguridad como experiencia de cliente high-touch
La ciberseguridad ha salido del back office para convertirse en una cuestión de experiencia de cliente en primera línea. A medida que se aceleran el fraude con deepfakes basados en IA y los ataques avanzados de ingeniería social, los clientes juzgan cada vez más a los gestores patrimoniales por la seguridad e integridad de sus interacciones digitales, y no solo por los resultados de inversión.
Los expertos jurídicos de Baker McKenzie advierten de que la IA es un arma de doble filo para la ciberresiliencia: refuerza las defensas, pero también permite ataques más convincentes. Como respuesta, las principales firmas adoptan marcos de comunicación zero trust, para que cada interacción esté autenticada, supervisada y protegida desde el diseño.
Para las personas de patrimonio ultra elevado, la comunicación segura ya no es un factor de higiene. Transmite profesionalidad, discreción y fiabilidad a largo plazo. En 2026, la ciberseguridad no consiste solo en mitigar riesgos: es un elemento definitorio de una experiencia de cliente premium basada en la confianza.
7. Canales de mensajería seguros y conformes
Los canales de mensajería seguros y conformes son cruciales para los asesores patrimoniales porque los clientes esperan un acceso conversacional e inmediato. Aunque las apps de consumo ofrecen comodidad, su uso no autorizado ha provocado multas regulatorias de miles de millones y un daño reputacional considerable en todo el sector.
Las plataformas de mensajería de nivel financiero permiten a los asesores estar «siempre disponibles» y garantizan que todas las comunicaciones estén cifradas, registradas y sean plenamente auditables. Es esencial en un entorno de mayor escrutinio regulatorio, donde los canales informales generan una exposición innecesaria al cumplimiento normativo.
En 2026, las principales firmas abandonan WhatsApp y los SMS en favor de soluciones de mensajería creadas a medida para entornos regulados. Herramientas como Unblu Secure Messenger combinan una experiencia de chat familiar con soberanía del dato y cumplimiento normativo, y protegen tanto la relación con el asesor como a la entidad.
{{CMB Blog Inject}}
8. Experiencias centradas en el móvil
La accesibilidad móvil ya no es opcional en la gestión patrimonial, sino una expectativa básica de la transformación digital, sobre todo porque el 40 % de los bancos ve ya a las Big Tech como sus principales competidoras por las carteras de los inversores jóvenes. Cada vez más clientes esperan gestionar, supervisar e interactuar con su patrimonio desde donde estén, con el dispositivo que más usan.
Las experiencias centradas en el móvil importan a los clientes actuales de gestión patrimonial porque ofrecen visibilidad y control en tiempo real, desde el seguimiento de la documentación fiscal hasta el acceso a información de trading oportuna. Para los clientes actuales, sobre todo los de las generaciones más jóvenes, el móvil es el canal por defecto para decidir e interactuar. Sin embargo, la confianza sigue siendo un factor crítico. Según los estudios, el 54 % de los inversores jóvenes sigue desconfiando de los robo-advisors en periodos de volatilidad del mercado, lo que refuerza la importancia permanente del asesoramiento humano.
Esto plantea un imperativo claro: las firmas de gestión patrimonial deben combinar la comodidad móvil con el acceso al asesor. Tecnologías como el Mobile Co-Apping de Unblu lo hacen posible al permitir que los asesores se unan de forma segura a los clientes dentro de su app móvil.
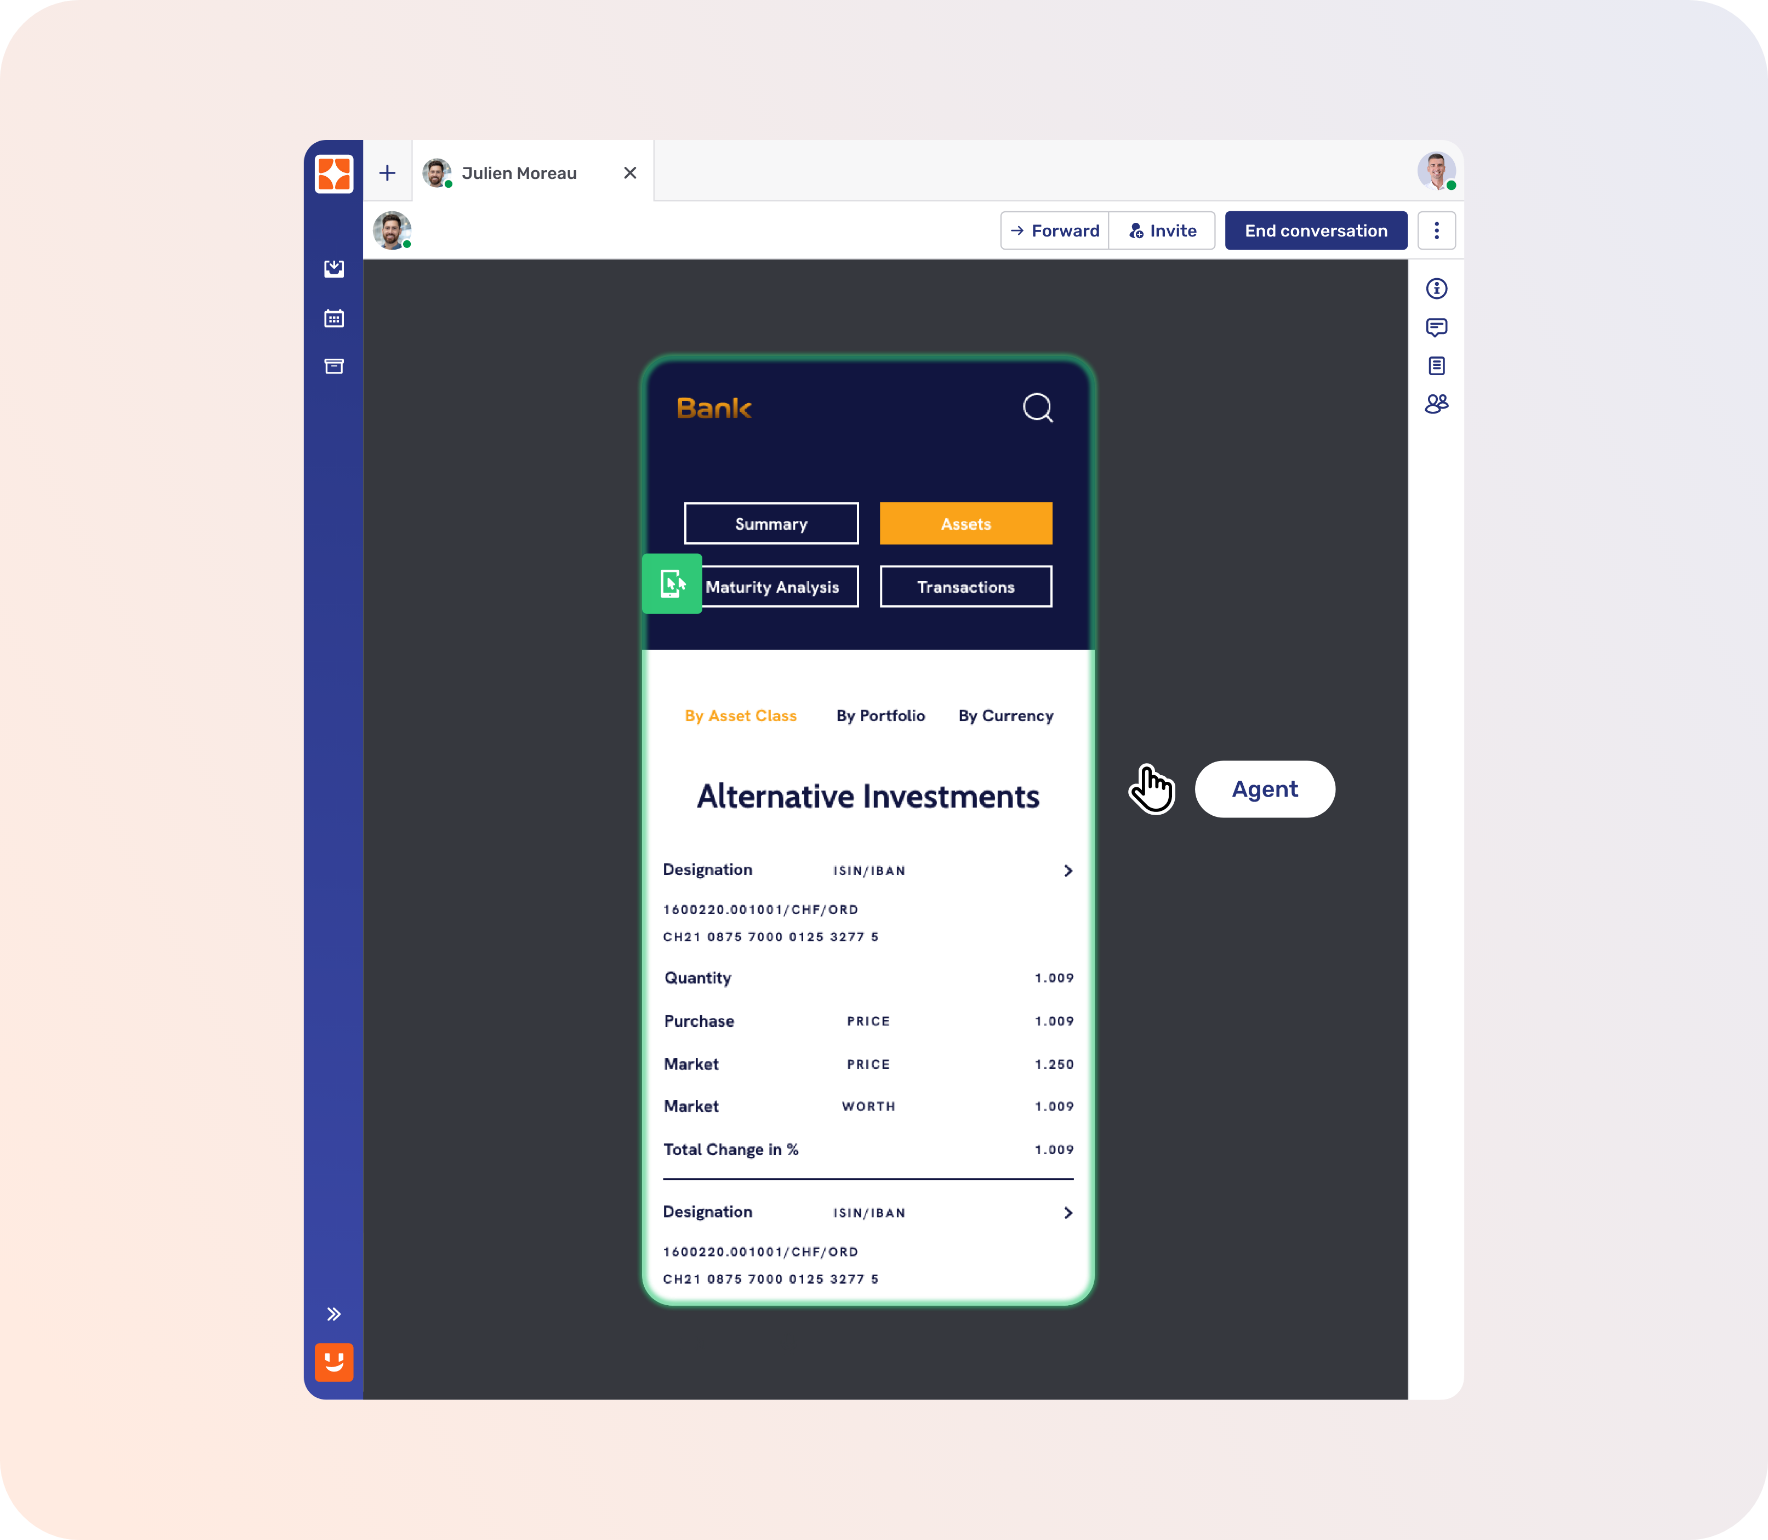
Los asesores pueden guiar las decisiones en tiempo real, explicar opciones y tranquilizar en momentos críticos, y así ofrecen una experiencia mobile-first sin sacrificar la relación humana.
9. Productividad de los asesores personales
A pesar de las crecientes expectativas de los clientes, los asesores actuales dedican solo el 58 % de su tiempo al trabajo de cara al cliente, y el resto se lo llevan las tareas administrativas, la documentación y los procesos de conocimiento del cliente (KYC). Este desequilibrio limita tanto la eficacia del asesor como la profundidad de la relación.
Los gestores patrimoniales modernos aprovechan la tecnología para mejorar la productividad automatizando las transacciones rutinarias, las comprobaciones de cumplimiento y la verificación de documentos. Cuando la tecnología se ocupa de estas tareas operativas, los asesores recuperan tiempo y atención para actividades de alto valor, como la planificación estratégica, el contacto outbound y el desarrollo de la relación.
Plataformas como la de Unblu respaldan este cambio al combinar mensajería segura mejorada con IA, comunicación por vídeo y voz, y colaboración visual en un único entorno. Asesores y clientes pueden intercambiar ideas, documentos y aprobaciones con fluidez, sin cambiar de canal ni comprometer el cumplimiento normativo.
En la práctica, este enfoque ha dado resultados medibles: las firmas que usan Unblu han logrado un aumento del 25 % en la productividad de la primera línea y un incremento de entre el 5 y el 10 % en el tiempo que los asesores personales dedican a sus clientes. La inteligencia artificial integrada agiliza aún más el onboarding y la atención, para que los asesores se centren en lo que más importa: generar confianza y ofrecer asesoramiento personalizado.
10. Atraer a las generaciones jóvenes con las redes sociales
Las iniciativas ESG llevan años en auge. Sin embargo, esta tendencia parece estar cambiando.
Un estudio de 2024 de la Stanford Graduate School of Business detectó un descenso notable del apoyo a las iniciativas medioambientales, sociales y de gobernanza (ESG) entre los inversores millennials y de la generación Z.
Pero eso no quiere decir que estas iniciativas hayan desaparecido por completo para las generaciones jóvenes. A pesar de este descenso, esta generación sigue priorizando los factores medioambientales, sociales y de gobernanza (ESG) transparentes más que las anteriores, como destaca un artículo del Financial Times.
En cuanto a dónde se informan las generaciones jóvenes, también observamos un cambio demográfico. Mientras que solo el 3 % de los baby boomers usa las redes sociales para tomar decisiones de inversión, los millennials y la generación X recurren a ellas cada vez más. Según se informa, el 33 % y el 21 %, respectivamente, afirma usarlas de este modo, sobre todo en YouTube y X (antes Twitter).
Para las firmas de gestión patrimonial, esta actividad en redes sociales y foros puede ofrecer información sobre las opiniones actuales de segmentos concretos del mercado privado. También es una oportunidad de generar un impacto positivo atrayendo a inversores nuevos y muy activos, y de aumentar la interacción con el cliente a largo plazo.
Orquestar relaciones humanas de confianza
En conjunto, estas tendencias anuncian una evolución decisiva en la gestión patrimonial: de gestionar productos y procesos a orquestar, con ayuda de la tecnología, relaciones de confianza centradas en las personas. La inteligencia unificada, la Agentic AI, la comunicación segura y la interacción móvil ya no son iniciativas separadas. Ahora son capacidades interdependientes que definen la excelencia en el asesoramiento moderno.
En 2026, la ventaja competitiva será de las firmas que usen la tecnología no para alejar a los asesores de los clientes, sino para acercarlos, con mejor visión, más confianza y más tiempo para conversaciones que importen. El futuro de la gestión patrimonial no es automático ni analógico. Es orquestado, seguro y profundamente humano.
Unblu's next move


