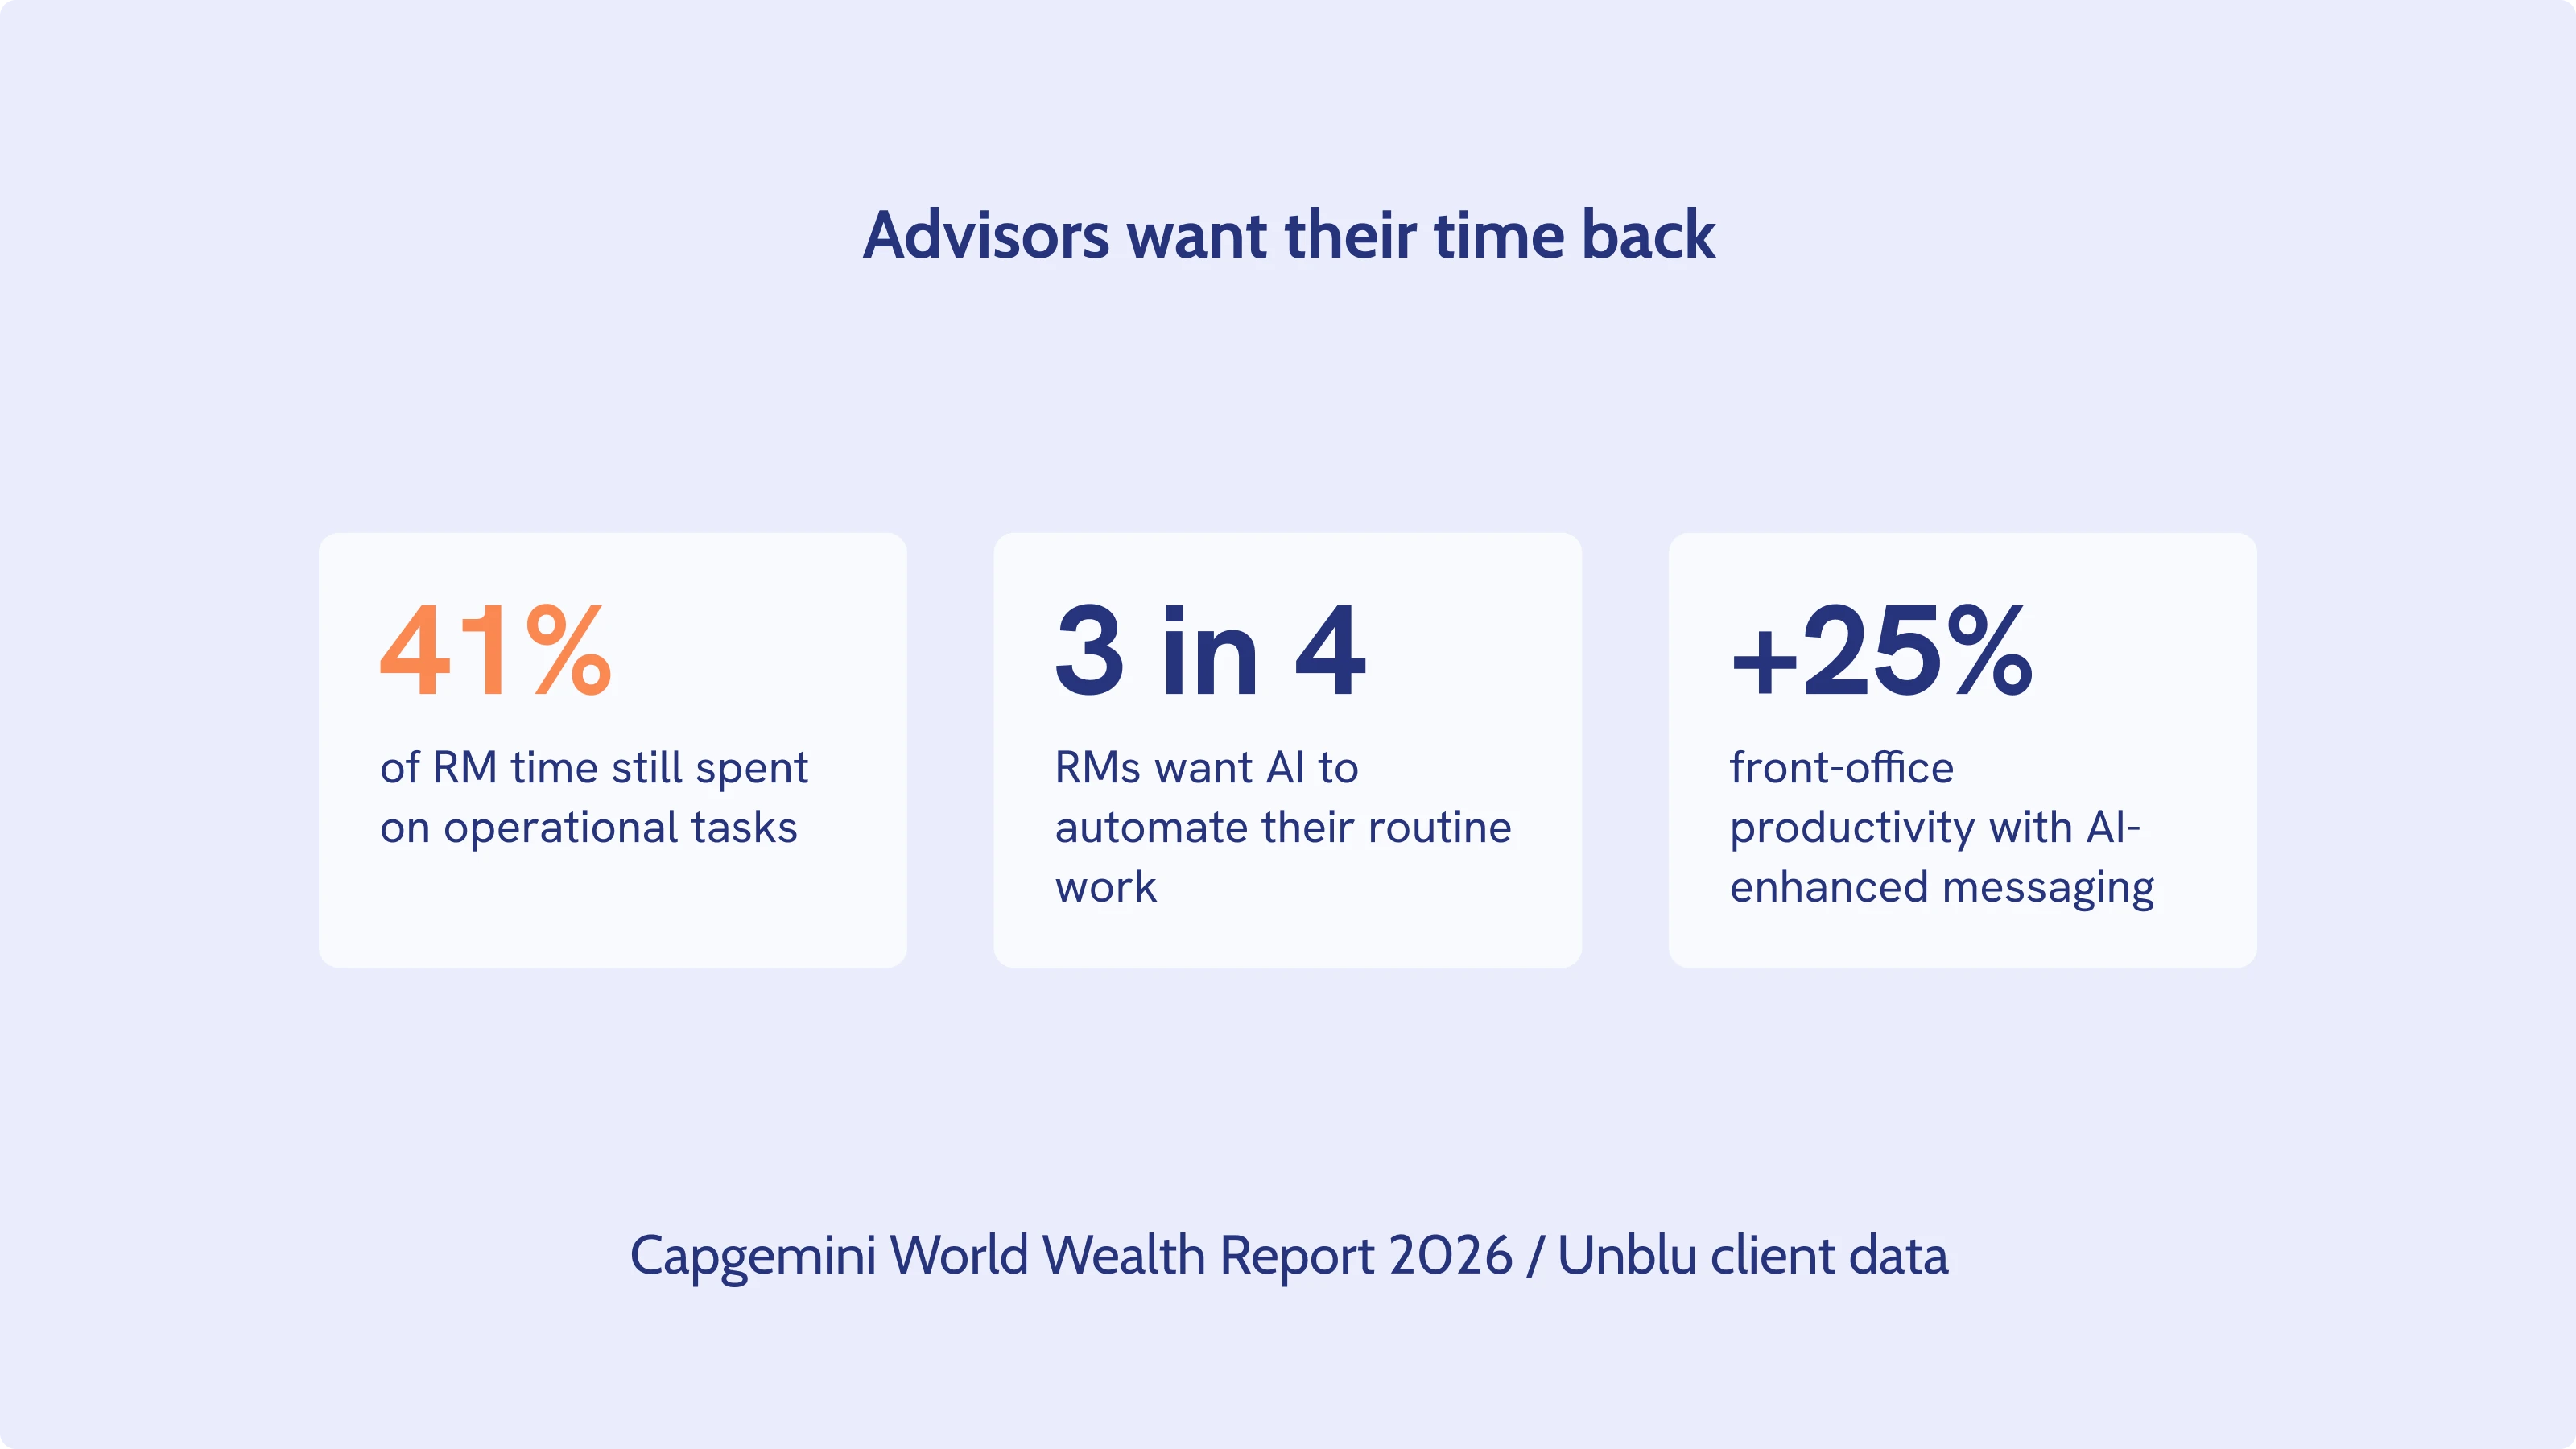
Tres cuartas partes de los asesores personales quieren ya sistemas con IA que automaticen su trabajo rutinario, según el World Wealth Report 2026 de Capgemini. Quizá no sorprenda, dado que el mismo informe concluye que el 41 % del tiempo de un asesor sigue consumido por tareas operativas y no por los clientes.
Lo cierto es que los asesores personales se ahogan en tareas administrativas y quieren que la tecnología que lleva una década sobrevendiéndose a los consumidores sirva por fin para algo útil para ellos.
El sector de la gestión patrimonial lleva años debatiendo si la inteligencia artificial (IA) sustituirá a los asesores financieros. Ese debate está en su mayor parte resuelto. En pocas palabras, no lo hará, y los datos que lo respaldan no dejan de acumularse.
La pregunta más útil ahora es dónde ahorra realmente tiempo la IA a un asesor financiero hoy, dónde introduce un riesgo real si se despliega a la ligera y qué ha cambiado recientemente en el plano regulatorio que las firmas deberían conocer antes de construir una hoja de ruta para 2027 en torno a un plazo obsoleto.
Dónde ayuda realmente la IA a los asesores patrimoniales hoy
Hay varias áreas en las que la IA está ayudando a los asesores.
Recuperar tiempo del trabajo operativo
Esa carga operativa – el tipo de trabajo que no requiere criterio, solo hacerse – es justo donde la IA genera el retorno más inmediato. Los propios datos de clientes de Unblu muestran que el soporte de mensajería y texto mejorado con IA puede aumentar un 25 % la productividad de la primera línea y liberar entre un 5 y un 10 % más de tiempo del asesor específicamente para el trabajo con el cliente y no para la administración.
Eso no es una mejora marginal de eficiencia; en una cartera de más de 100 clientes, es la diferencia entre un asesor financiero que tiene tiempo para las relaciones que importan y uno que va siempre con retraso.
Onboarding de clientes con procesamiento de documentos basado en IA
El onboarding suele ser el punto con más fricción de toda la relación con el cliente. Es el momento en que una firma genera confianza o la pierde. Automatizar la extracción de datos de estados financieros, contratos y documentos de cumplimiento elimina horas de revisión manual que de otro modo se comerían la semana del asesor.
Es el mismo efecto que vio CMB Monaco cuando comunicó un aumento de entre el 25 y el 35 % en la eficiencia del onboarding tras implantar Secure Messenger. La verificación de conocimiento del cliente (KYC) y de prevención del blanqueo de capitales (AML) – comprobaciones de identidad, detección de fraude y cribado – son candidatas naturales al mismo tratamiento. Son más rápidas para el cliente y suponen una carga de cumplimiento menor para la firma que las ejecuta.
La colaboración en tiempo real cambia la naturaleza del asesoramiento
Cuando un cliente hace una pregunta en plena conversación, el asesor financiero que puede sacar al instante una respuesta precisa y aprobada por la firma parece categóricamente más capaz que el que tiene que decir «ya te contesto».
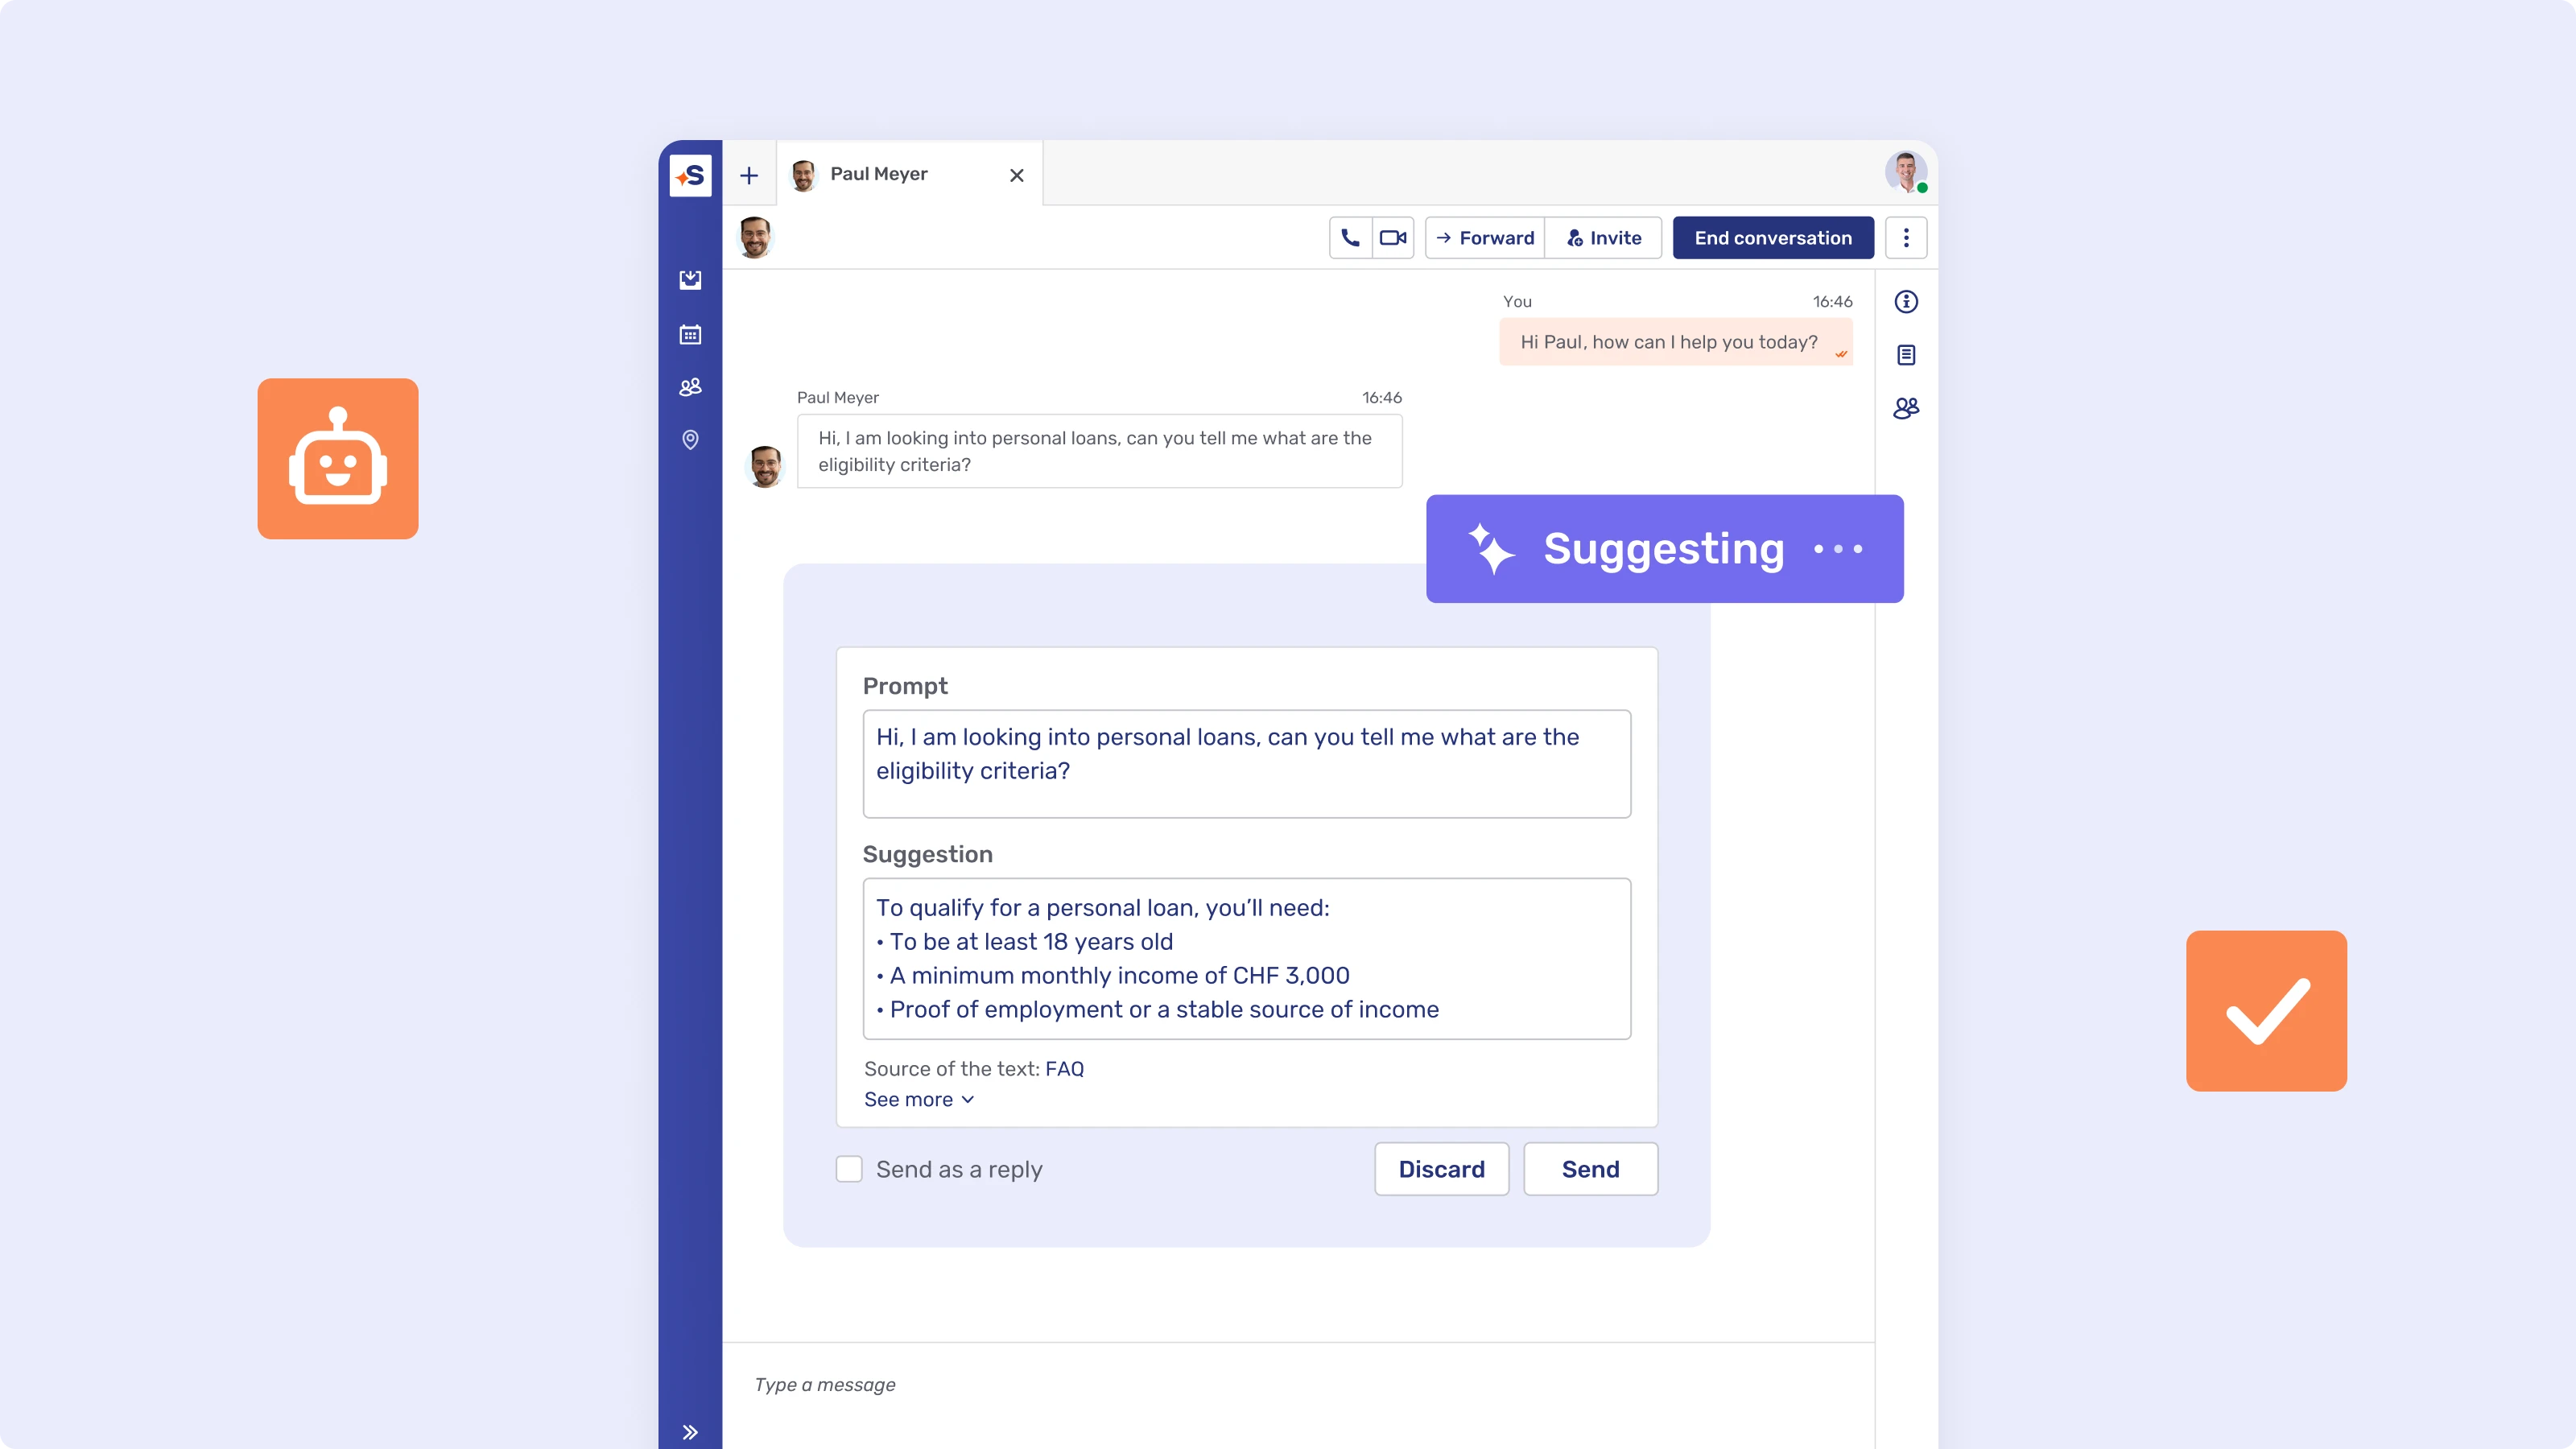
La IA generativa, que usa el procesamiento del lenguaje natural para apoyarse en el sistema de gestión de relaciones con clientes (CRM) y la base de conocimiento de la propia firma y no en internet abierta, puede redactar una respuesta sugerida. Después, el asesor la revisa y la edita dentro de su propio espacio de trabajo de asesor personal antes de enviarla al cliente.
Las mismas herramientas con IA también pueden generar automáticamente resúmenes de reuniones y de transcripciones tras una llamada con el cliente, y ahorrar el informe manual que antes se comía los siguientes veinte minutos de la jornada del asesor. KPMG comprobó que los asesores que usan este tipo de apoyo pueden dedicar hasta el 58 % de su tiempo al trabajo con el cliente, en lugar de buscar en la documentación en mitad de la llamada.
Por qué los robo-advisors no han sustituido a los asesores humanos
El viejo temor a ser sustituido es persistente. Pero no hay motivo para que lo sea.
La confianza no se transfiere a un algoritmo
Un representante de un gran banco privado lo dijo con claridad en una entrevista con Unblu: «La mayor parte de la confianza de una relación se construye en los momentos de crisis. Si estás ahí para tus clientes con las respuestas adecuadas, no lo olvidan».
Ese no es un sentimiento que pueda replicar un algoritmo de reequilibrio de carteras, por sofisticado que sea el modelo subyacente. Los clientes sí esperan experiencias digitales a la altura de las que obtienen de la tecnología de consumo en otros ámbitos – el 68 % espera que la experiencia digital de su gestor patrimonial esté a la altura de las grandes empresas tecnológicas, según LSEG –, pero esperar una buena app no es lo mismo que querer entregar a un software las decisiones de asesoramiento y planificación financiera. Por eso mismo la interacción de los asesores financieros con sus clientes siempre vuelve al tiempo y la atención, y no solo a la elección de canal.
El enfoque de CMB Monaco lo muestra en la práctica
En lugar de presentar la IA o los canales digitales como un sustituto del robo-advisor, CMB Monaco construyó la comunicación digital segura como un canal premium y dirigido por asesores – la tecnología apoya la relación, no sustituye a la persona que la gestiona. La firma se fijó como objetivo un 60 % de adopción del canal seguro sobre esa base, y trató la capa digital como una extensión del servicio de guante blanco y no como una medida de recorte de costes. Ese planteamiento de aumento y no de sustitución es el patrón de todas las firmas que lo hacen bien, no solo de CMB Monaco.
¿Qué deben hacer bien las firmas antes de desplegar IA?
La IA debe desplegarse con cuidado y con supervisión humana en todo momento. Así se consigue.
La seguridad, la privacidad de los datos y la supervisión humana son requisitos del producto
Un modelo que sugiere una respuesta solo es seguro si una persona la revisa antes de que llegue a un cliente y si cada interacción queda registrada para auditoría. La automatización del cumplimiento y el análisis predictivo – señalar qué conversaciones probablemente necesiten revisión de cumplimiento antes de salir, y no puntuar la tolerancia al riesgo de inversión de un cliente – son los casos de uso de evaluación de riesgo operativo que de verdad pertenecen a esta capa.
Las firmas que lo hacen bien tratan la IA como algo que opera dentro del entorno controlado del propio banco, con el cumplimiento normativo integrado en el workflow y no añadido a posteriori, y nunca como una herramienta independiente que un asesor adopta por su cuenta sin el visto bueno de TI y de cumplimiento. Es la misma disciplina que hay detrás de una buena transformación digital de la banca privada en general: primero la gobernanza, después las funciones.
El margen regulatorio acaba de ampliarse, pero no es ilimitado
El plazo de cumplimiento de la Ley de IA de la UE para los sistemas de alto riesgo se fijó originalmente para el 2 de agosto de 2026, pero se aplazó al 2 de diciembre de 2027 para los sistemas independientes (y a agosto de 2028 para la IA integrada en productos ya regulados), después de que el Digital Omnibus sobre IA se adoptara formalmente y entrara en vigor en julio de 2026, tras reconocer la propia Comisión Europea que las normas técnicas que las firmas necesitaban para cumplir no estaban listas a tiempo.
Aunque esto ofrece cierto respiro, es un aplazamiento, no una cancelación, y las firmas que lo tomen como motivo para restar prioridad ahora a la gobernanza de la IA tendrán que hacer dentro de dieciocho meses la misma carrera contrarreloj que este retraso pretendía evitar. La dirección no ha cambiado: transparencia, trazabilidad y supervisión humana, cuando el reloj termine de correr de verdad.
Cómo se ve esto en casos concretos
El Secure Messenger de CMB Monaco
CMB Monaco construyó el argumento de los canales cercanos a la IA como oferta premium. Más allá de la cifra del 60 % de adopción del canal seguro ya mencionada, el planteamiento de la propia firma es instructivo: en lugar de prohibir las apps de consumo que los clientes ya usaban de manera informal, dio a los asesores algo mejor y plenamente conforme con que sustituirlas. (Lee el caso de éxito de CMB Monaco →)
Las sugerencias en tiempo real de BPER Banca
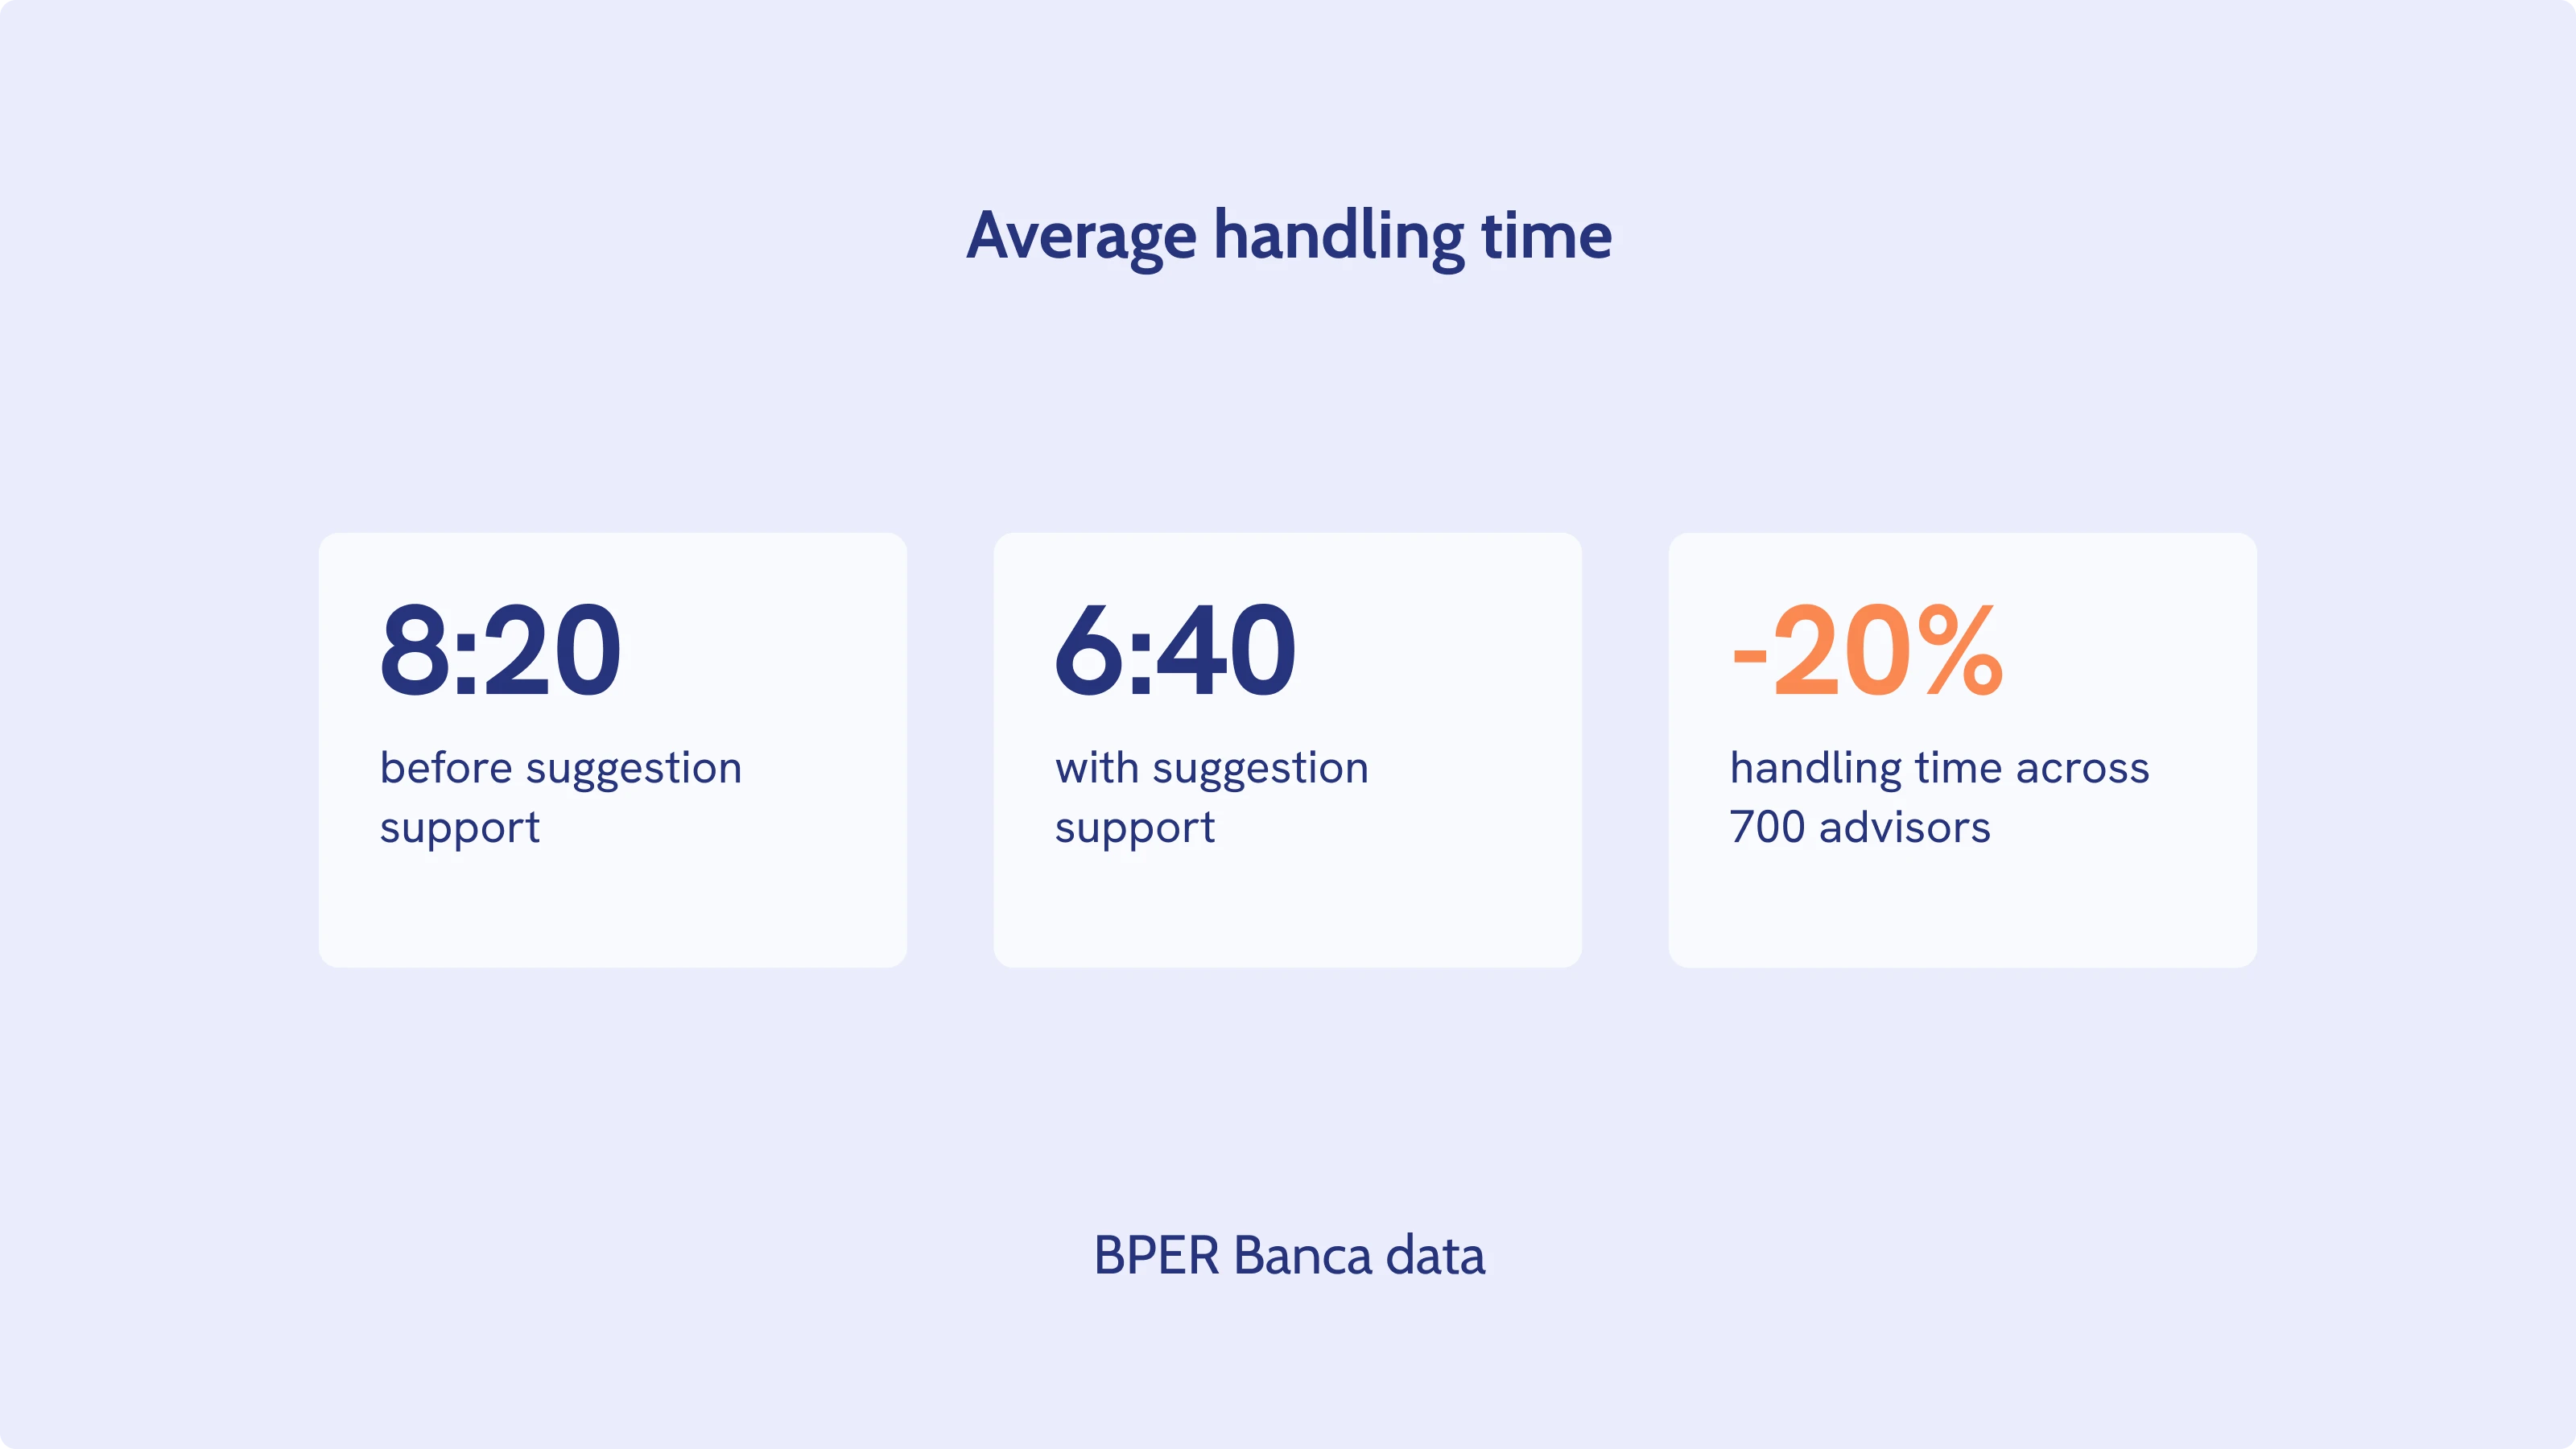
BPER Banca puso las sugerencias en tiempo real al alcance de 700 asesores, con un resultado de eficiencia medible. El banco italiano implantó la función de sugerencias en tiempo real de Unblu, que ofrece a los asesores propuestas de respuesta generadas por IA a partir de la base de conocimiento aprobada del propio banco durante las conversaciones en directo con clientes. El tiempo medio de gestión bajó un 20 %, de 8 minutos y 20 segundos a 6 minutos y 40 segundos – una reducción significativa a la escala de 700 asesores que gestionan interacciones con clientes a diario. (Descubre más casos de uso de IA conversacional en la banca.)
Herramientas de asesoramiento digital cercanas a la IA
Un banco privado global implantó herramientas de asesoramiento digital cercanas a la IA entre más de 300 asesores personales de 8 países. Es una buena ilustración de lo que exige de verdad la «IA a escala en un entorno regulado»: una gobernanza coherente entre jurisdicciones, y no solo un piloto en un único mercado. La implantación redujo un 40 % la carga de trabajo de los asesores personales y del back office – prueba de que el argumento de eficiencia del asesoramiento asistido por IA se sostiene una vez superada con creces la prueba de concepto.
El cambio que importa
El planteamiento de robo-advisor frente a asesor humano siempre fue una distracción. El verdadero cambio es más silencioso: la IA asume el trabajo operativo que se comía el 41 % de la semana de un asesor y libera ese tiempo para las decisiones de criterio y la construcción de relaciones por las que un cliente paga de verdad a un banco privado. Las firmas que ven resultados – CMB Monaco, BPER Banca, los bancos privados globales que lo aplican con cientos de asesores personales – no usan la IA para sustituir a los asesores financieros. La usan para asegurarse de que sus mejores asesores dedican su tiempo a las partes del trabajo que solo puede hacer una persona.
Secure Messenger y las sugerencias en tiempo real de Unblu están diseñados para empresas de servicios financieros precisamente con este principio – la IA redacta, un asesor revisa y cada interacción permanece dentro del entorno conforme y auditable del propio banco, disponible con despliegue cloud, en la nube soberana suiza o on-premise.
Unblu's next move