



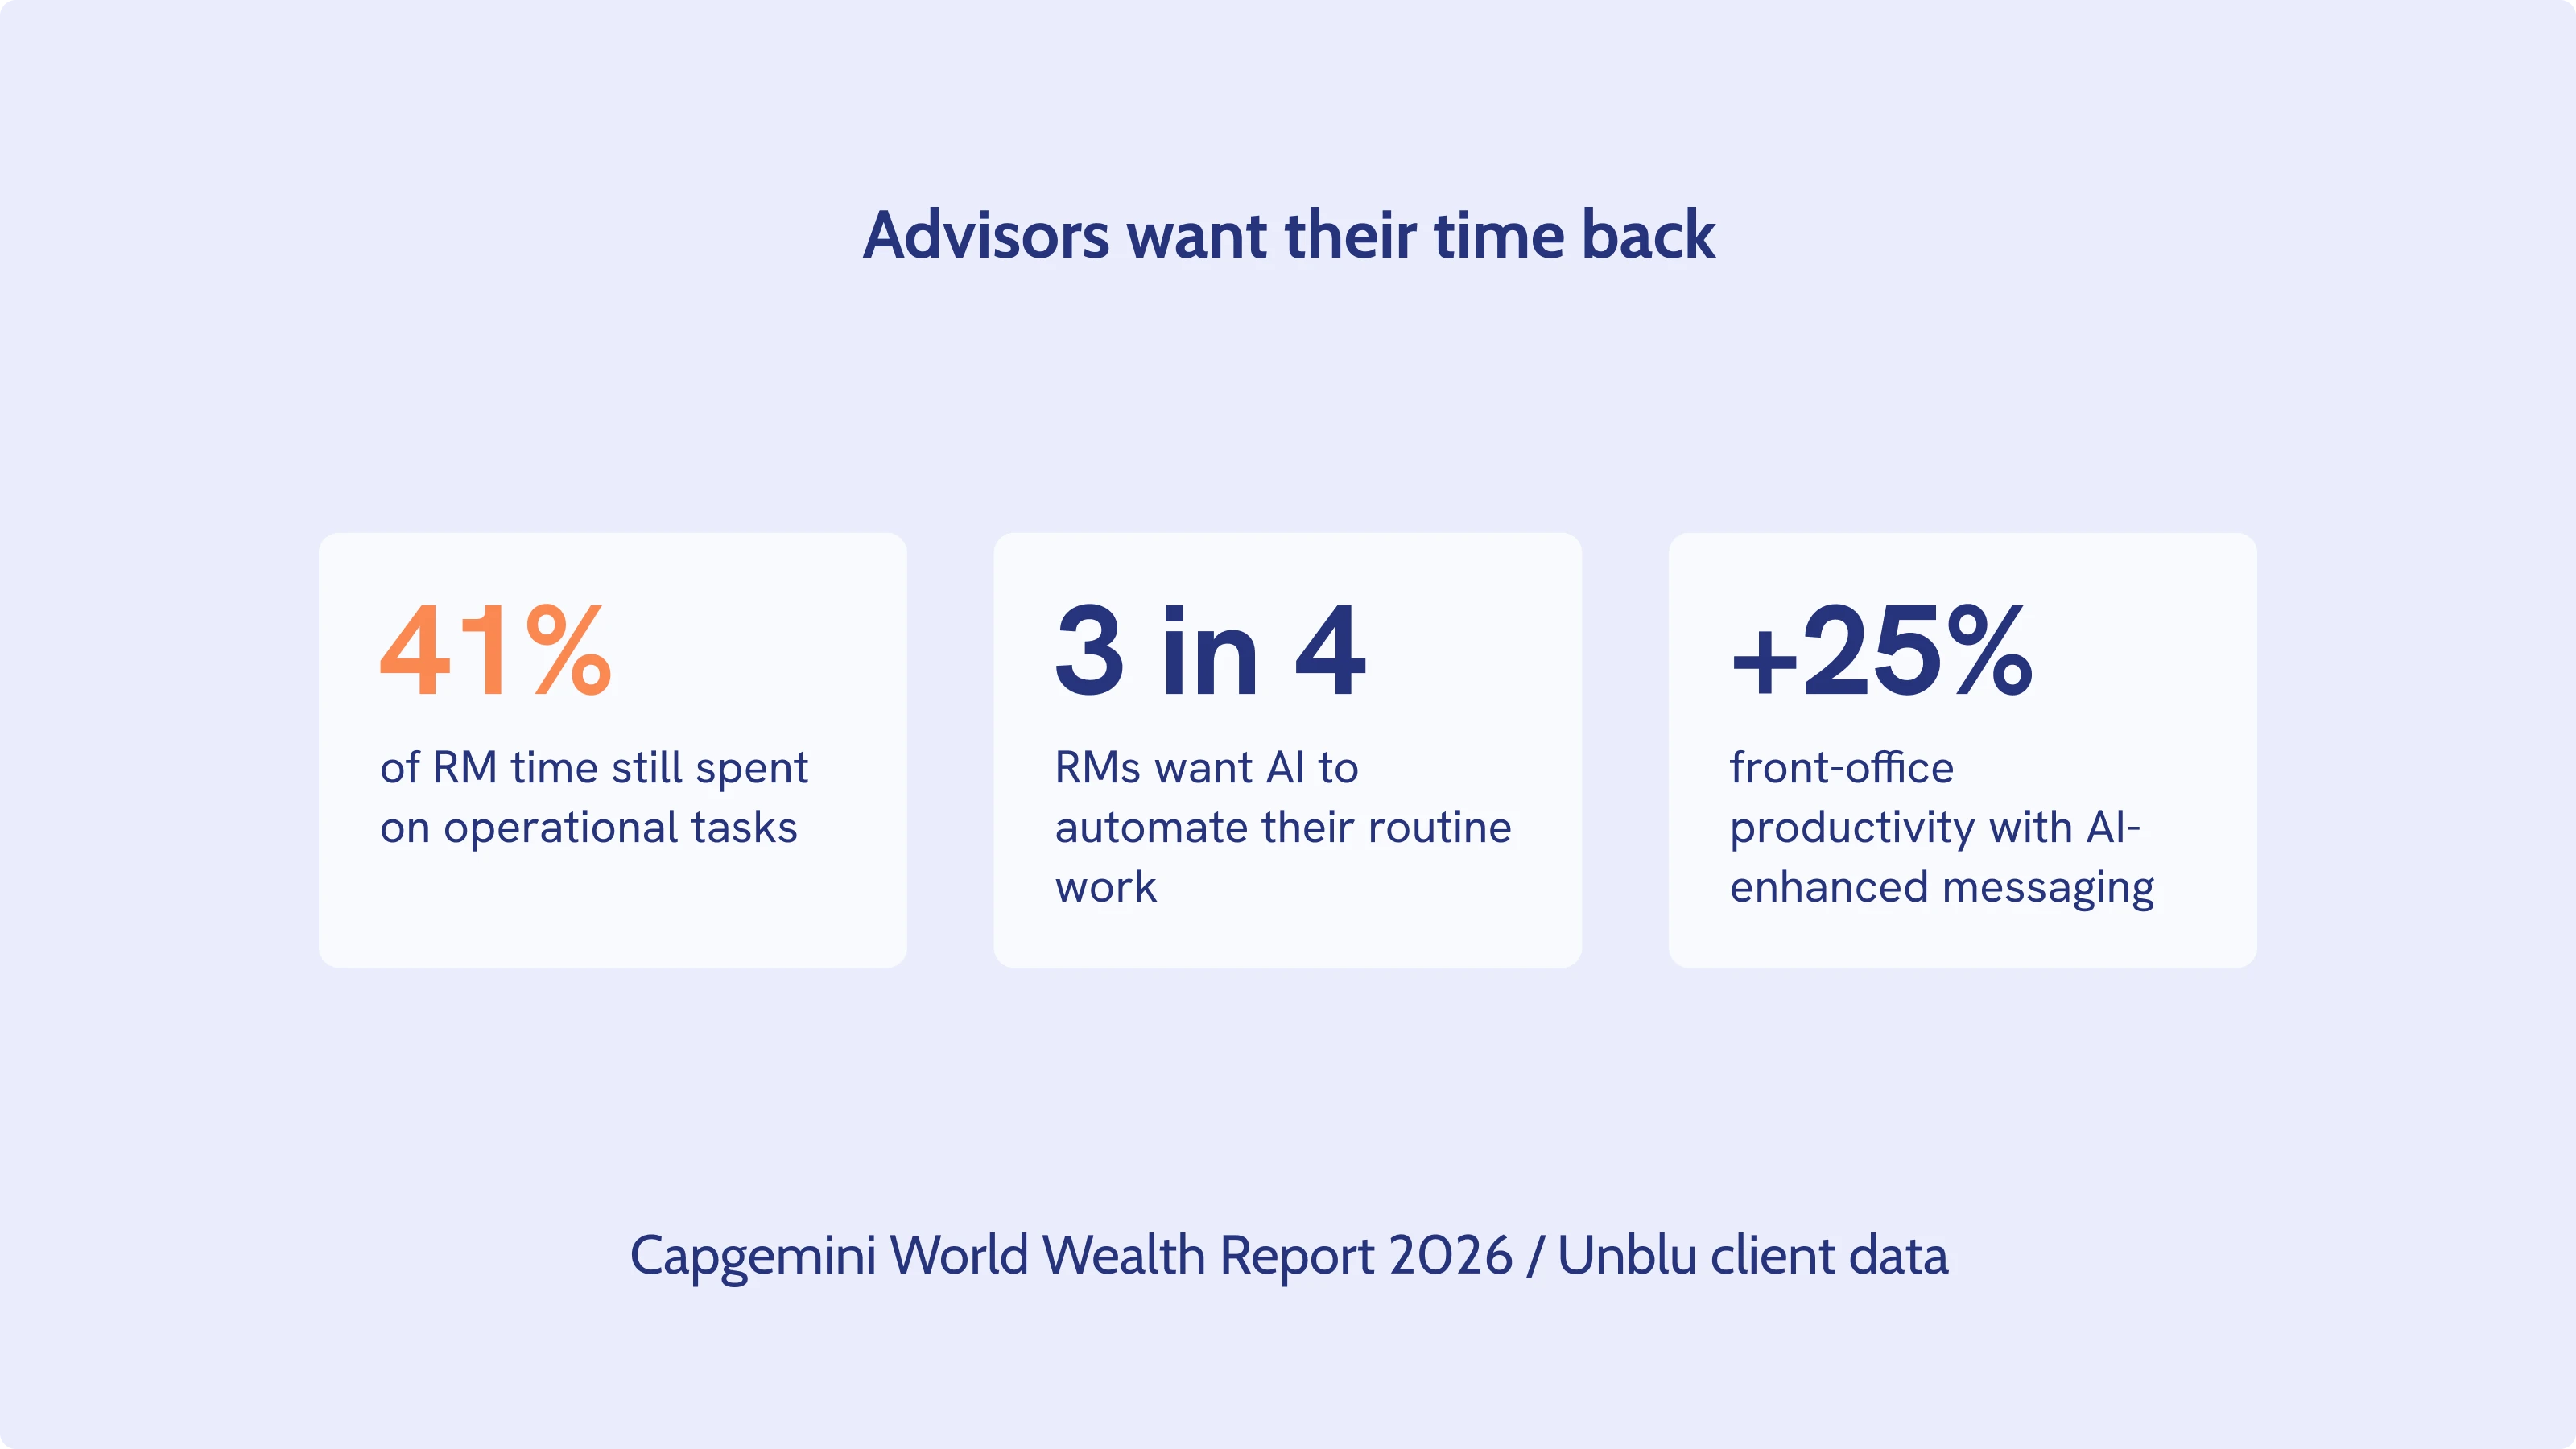
Drei Viertel der Kundenberater wünschen sich heute KI-gestützte Systeme, die ihre Routinearbeit automatisieren – so der World Wealth Report 2026 von Capgemini. Das überrascht kaum, denn derselbe Bericht zeigt, dass 41 % der Zeit eines Beraters noch immer auf operative Aufgaben statt auf Kunden entfallen.
Tatsache ist: Kundenberater ersticken in Administration – und sie wollen, dass die Technologie, die Konsumenten seit einem Jahrzehnt angepriesen wird, endlich auch für sie etwas Nützliches leistet.
Die Wealth-Management-Branche hat jahrelang darüber debattiert, ob künstliche Intelligenz (KI) Finanzberater ersetzen wird. Diese Frage ist weitgehend beantwortet. Kurz gesagt: Sie wird es nicht – und die Daten, die das belegen, häufen sich.
Die nützlichere Frage lautet heute: Wo spart KI einem Finanzberater schon jetzt tatsächlich Zeit, wo birgt sie bei unbedachtem Einsatz echte Risiken – und was hat sich regulatorisch kürzlich geändert, das Institute kennen sollten, bevor sie ihre Roadmap für 2027 auf eine überholte Frist ausrichten?
Wo KI Vermögensberatern heute wirklich hilft
In mehreren Bereichen unterstützt KI Berater bereits heute.
Zeit von operativen Aufgaben zurückgewinnen
Genau diese operative Last – Arbeit, die kein Urteilsvermögen erfordert, sondern einfach erledigt werden muss – ist der Bereich, in dem KI den unmittelbarsten Nutzen bringt. Eigene Kundendaten von Unblu zeigen, dass KI-gestütztes Messaging und Texting die Produktivität im Frontoffice um 25 % steigern und 5–10 % mehr Beraterzeit gezielt für die Kundenarbeit statt für Administration freisetzen kann.
Das ist kein marginaler Effizienzgewinn: Bei einem Portfolio von über 100 Kunden macht er den Unterschied zwischen einem Finanzberater, der Zeit für die wirklich wichtigen Beziehungen hat, und einem, der ständig hinterherläuft.
Kunden-Onboarding mit KI-gestützter Dokumentenverarbeitung
Das Onboarding ist oft der reibungsintensivste Moment der gesamten Kundenbeziehung. Hier gewinnt ein Institut Vertrauen – oder verspielt es. Die automatisierte Extraktion von Daten aus Finanzausweisen, Verträgen und Compliance-Dokumenten erspart stundenlange manuelle Prüfungen, die sonst einen Teil der Arbeitswoche eines Beraters auffressen würden.
Denselben Effekt erzielte CMB Monaco: Nach der Einführung von Secure Messenger meldete die Bank eine um 25–35 % höhere Effizienz im Onboarding. Die Prüfungen im Rahmen von Know Your Customer (KYC) und Anti-Money Laundering (AML) – Identitätsprüfung, Betrugserkennung und Screening – eignen sich ideal für denselben Ansatz. Sie gehen für den Kunden schneller und bedeuten für das Institut einen geringeren Compliance-Aufwand.
Zusammenarbeit in Echtzeit verändert die Beratung
Stellt ein Kunde mitten im Gespräch eine Frage, wirkt der Finanzberater, der sofort eine korrekte, vom Institut freigegebene Antwort parat hat, ungleich kompetenter als einer, der sagen muss: „Ich melde mich dazu bei Ihnen.“
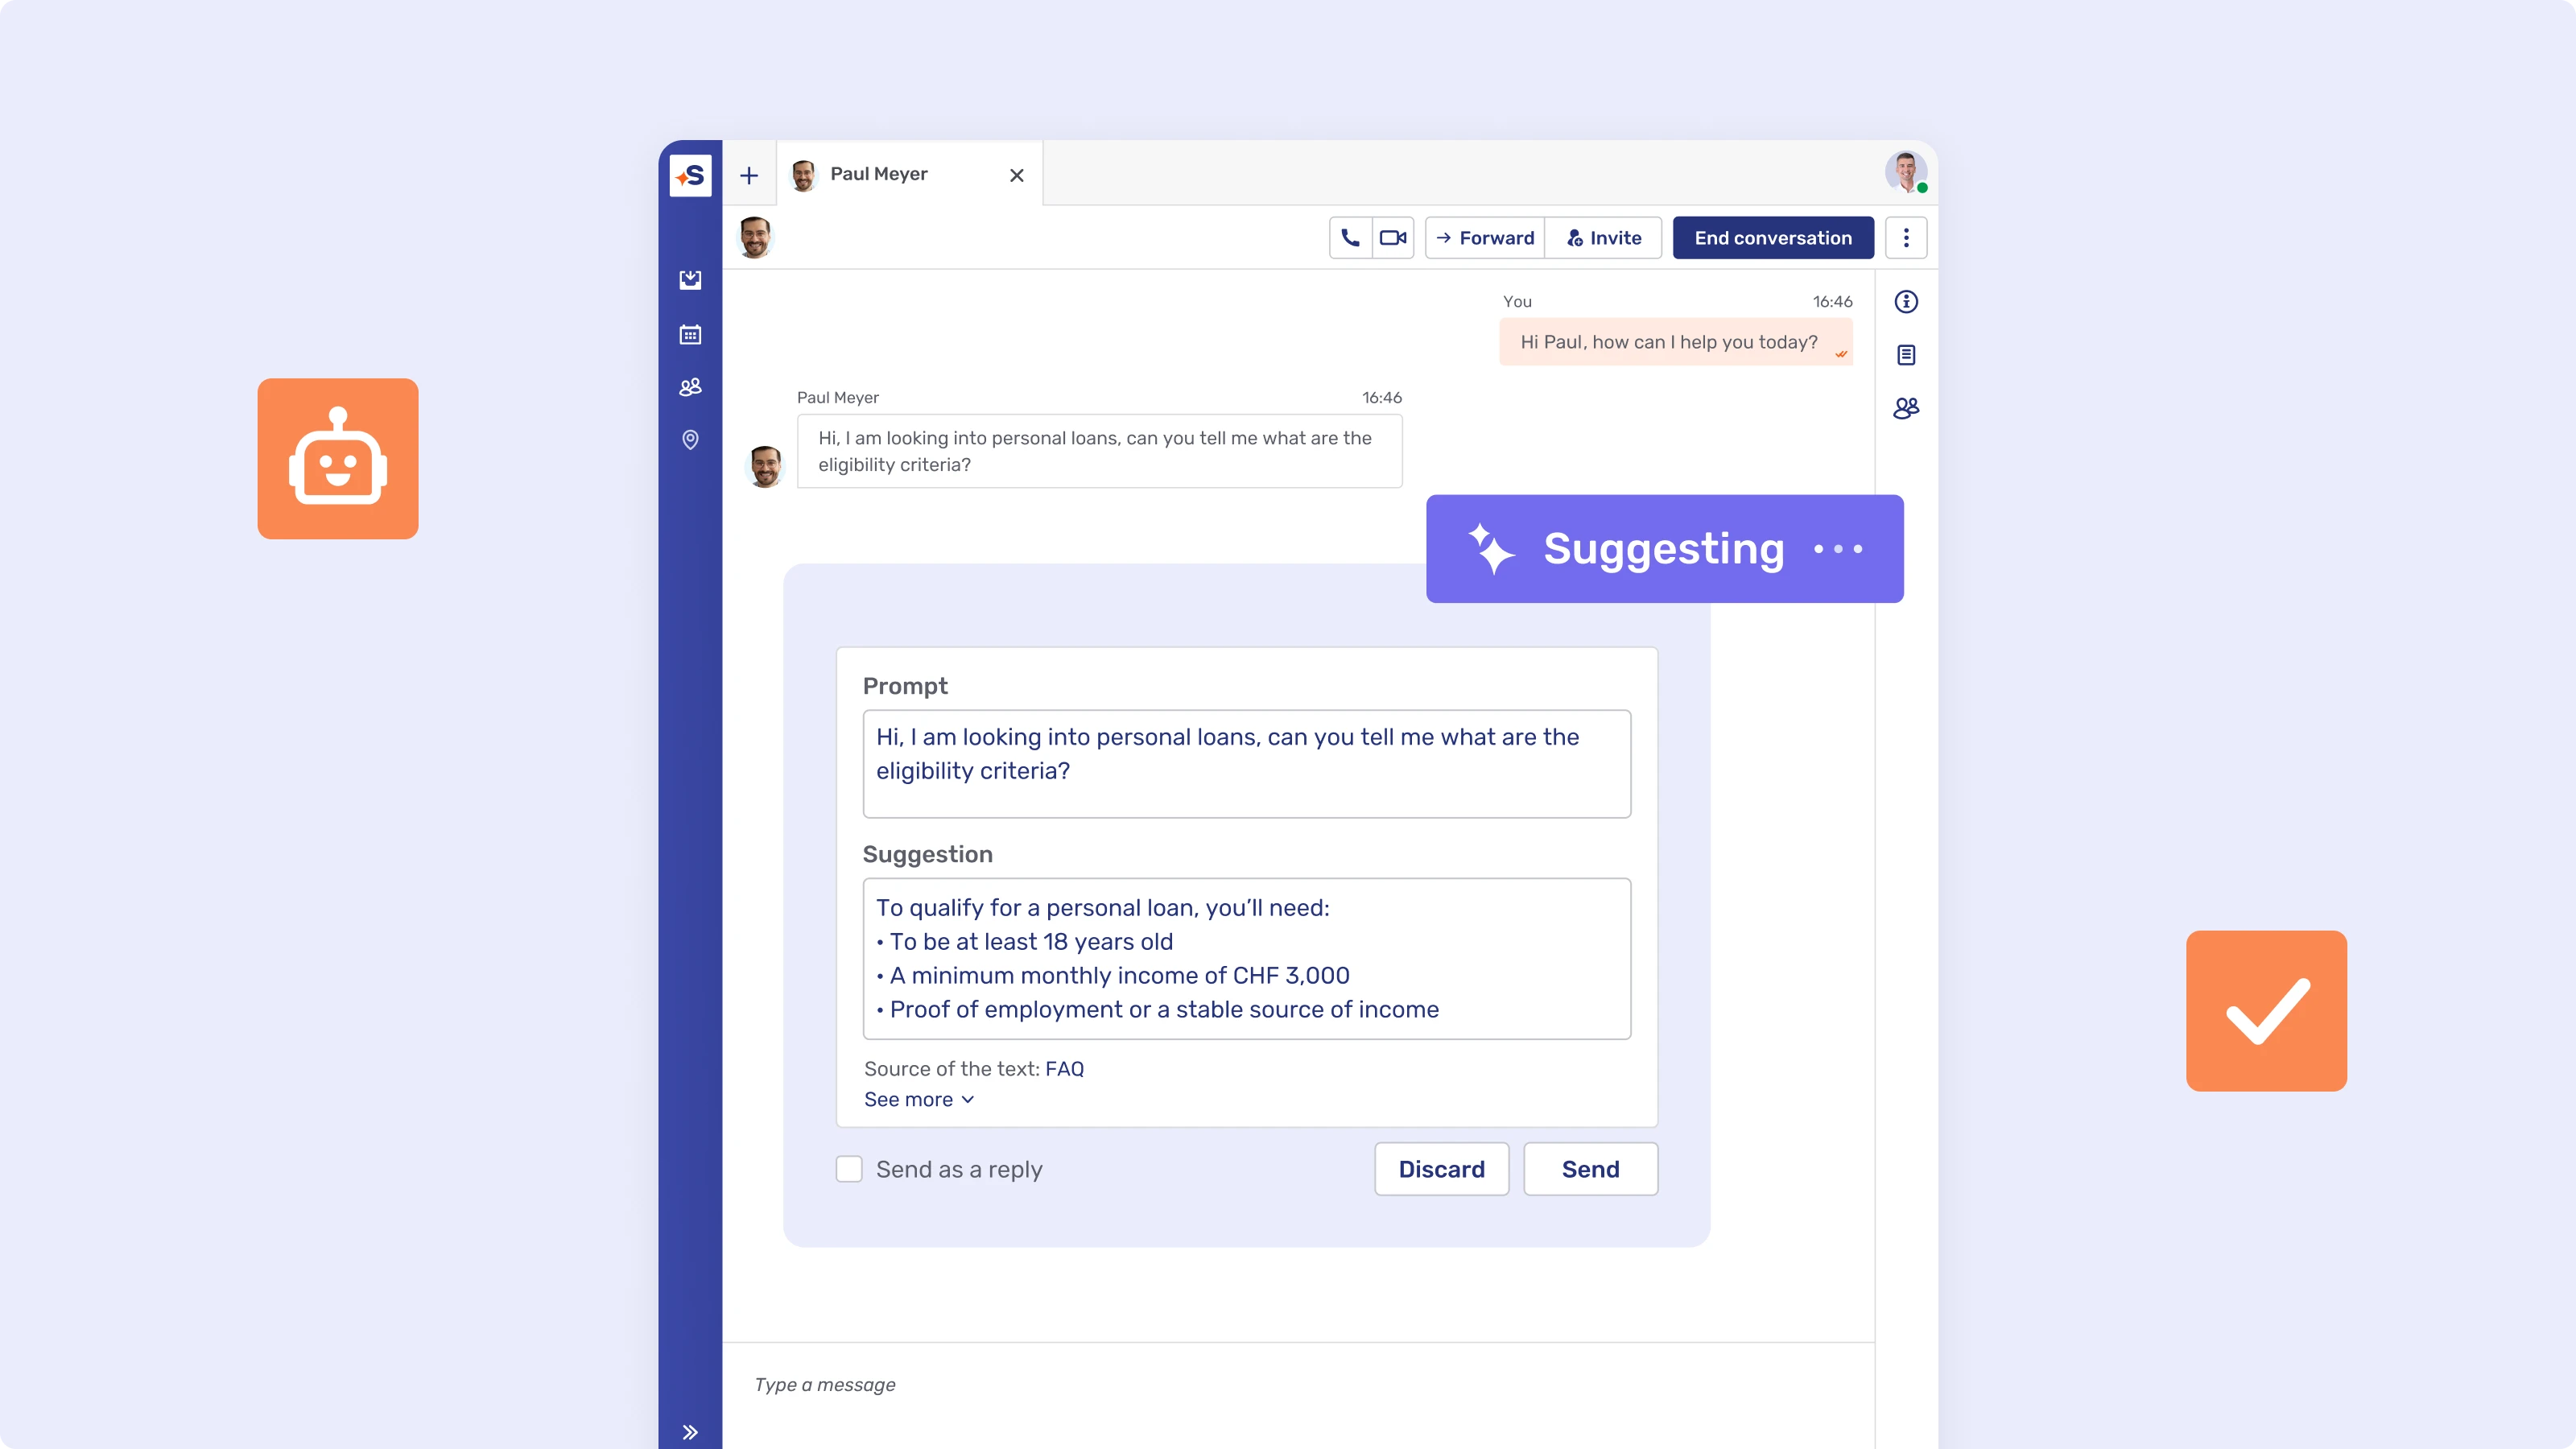
Generative KI kann mithilfe von Natural Language Processing auf das eigene CRM-System und die Wissensdatenbank des Instituts zugreifen – statt auf das offene Internet – und einen Antwortvorschlag entwerfen. Der Berater prüft und bearbeitet diesen anschliessend direkt in seinem RM-Arbeitsbereich, bevor er an den Kunden geht.
Dieselben KI-gestützten Tools können nach einem Kundengespräch auch automatisch Meeting- und Transkriptzusammenfassungen erstellen – und ersparen so die manuelle Nachbereitung, die früher die nächsten zwanzig Minuten im Tag eines Beraters kostete. Laut KPMG können Berater mit dieser Art von Unterstützung bis zu 58 % ihrer Zeit für die Kundenarbeit aufwenden, statt mitten im Gespräch Dokumentationen zu durchsuchen.
Warum Robo-Advisor menschliche Berater nicht ersetzt haben
Die alte Angst, ersetzt zu werden, hält sich hartnäckig. Doch dafür gibt es keinen Grund.
Vertrauen lässt sich nicht auf einen Algorithmus übertragen
Ein Vertreter einer grossen Privatbank brachte es im Interview mit Unblu auf den Punkt: „Das meiste Vertrauen in einer Beziehung baut man in Krisenzeiten auf. Wenn Sie mit den richtigen Antworten für Ihre Kunden da sind, vergessen sie das nicht.“
Das kann kein Algorithmus zur Portfolio-Umschichtung nachbilden, wie ausgefeilt das zugrunde liegende Modell auch sein mag. Kunden erwarten durchaus digitale Erlebnisse, die mit dem mithalten, was sie von Consumer-Technologie gewohnt sind – 68 % erwarten, dass die digitale Erfahrung bei ihrem Vermögensverwalter mit der führender Technologieunternehmen mithält, so LSEG. Doch eine gute App zu erwarten, ist etwas anderes, als Finanzberatung und Entscheidungen zur Finanzplanung einer Software zu überlassen. Deshalb dreht sich auch die Kundenbindung durch Finanzberater immer wieder um Zeit und Aufmerksamkeit – nicht nur um die Wahl des Kanals.
Der Ansatz von CMB Monaco zeigt das in der Praxis
Statt KI oder digitale Kanäle als Ersatz für Robo-Advisor zu positionieren, hat CMB Monaco sichere digitale Kommunikation als hochwertigen, beratergeführten Kanal aufgebaut – die Technologie unterstützt die Beziehung, ersetzt aber nicht die Person, die sie pflegt. Auf dieser Grundlage strebte die Bank eine Nutzungsquote von 60 % für den sicheren Kanal an und verstand die digitale Ebene als Erweiterung eines persönlichen Premium-Services, nicht als Sparmassnahme. Dieses Prinzip – Ergänzung statt Ersatz – zieht sich durch alle Institute, die dies gut umsetzen, nicht nur durch CMB Monaco.
Was müssen Institute vor dem KI-Einsatz richtig machen?
KI muss sorgfältig eingesetzt werden – und immer mit dem Menschen im Prozess. So gelingt das.
Sicherheit, Datenschutz und menschliche Aufsicht sind die eigentliche Produktanforderung
Ein Modell, das eine Antwort vorschlägt, ist nur dann sicher, wenn ein Mensch sie prüft, bevor sie den Kunden erreicht, und wenn jede Interaktion für Audits protokolliert wird. Compliance-Automatisierung und Predictive Analytics – also das Markieren von Gesprächen, die voraussichtlich eine Compliance-Prüfung benötigen, bevor sie versendet werden, nicht das Bewerten der Risikotoleranz eines Kunden – sind die Anwendungsfälle der operativen Risikobewertung, die tatsächlich in diese Ebene gehören.
Institute, die es richtig machen, betreiben KI innerhalb der eigenen, kontrollierten Umgebung der Bank – mit regulatorischer Compliance, die von Anfang an in den Workflow integriert ist, statt nachträglich angeflanscht zu werden – und nie als eigenständiges Tool, das ein einzelner Berater ohne Freigabe durch IT und Compliance einsetzt. Es ist dieselbe Disziplin, die eine gelungene digitale Transformation im Private Banking ganz allgemein auszeichnet: zuerst Governance, dann Funktionen.
Die regulatorische Frist wurde verlängert – aber nicht unbegrenzt
Die Compliance-Frist des EU AI Act für Hochrisikosysteme war ursprünglich auf den 2. August 2026 festgelegt, wurde jedoch für eigenständige Systeme auf den 2. Dezember 2027 verschoben (und für KI, die in bereits regulierte Produkte eingebettet ist, auf August 2028). Grundlage ist der Digital Omnibus on AI, der formell verabschiedet wurde und im Juli 2026 in Kraft trat – nachdem die Europäische Kommission selbst eingeräumt hatte, dass die technischen Standards, die Unternehmen zur Einhaltung benötigen, nicht rechtzeitig vorlagen.
Das verschafft etwas Luft, ist aber ein Aufschub und keine Absage. Institute, die dies zum Anlass nehmen, KI-Governance jetzt hintanzustellen, werden in achtzehn Monaten in genau die Hektik geraten, die diese Verschiebung verhindern sollte. Die Richtung bleibt unverändert: Transparenz, Nachvollziehbarkeit und menschliche Aufsicht – wann immer die Frist tatsächlich abläuft.
Wie das in konkreten Projekten aussieht
Secure Messenger bei CMB Monaco
CMB Monaco hat KI-nahe Kanäle als Premium-Angebot positioniert. Über die bereits erwähnte Nutzungsquote von 60 % für den sicheren Kanal hinaus ist die Sichtweise der Bank selbst aufschlussreich: Statt die Consumer-Apps zu verbieten, die Kunden bereits informell nutzten, gab sie den Beratern eine bessere und vollständig konforme Alternative an die Hand. (Zur Fallstudie von CMB Monaco →)
Suggestion Support bei BPER Banca
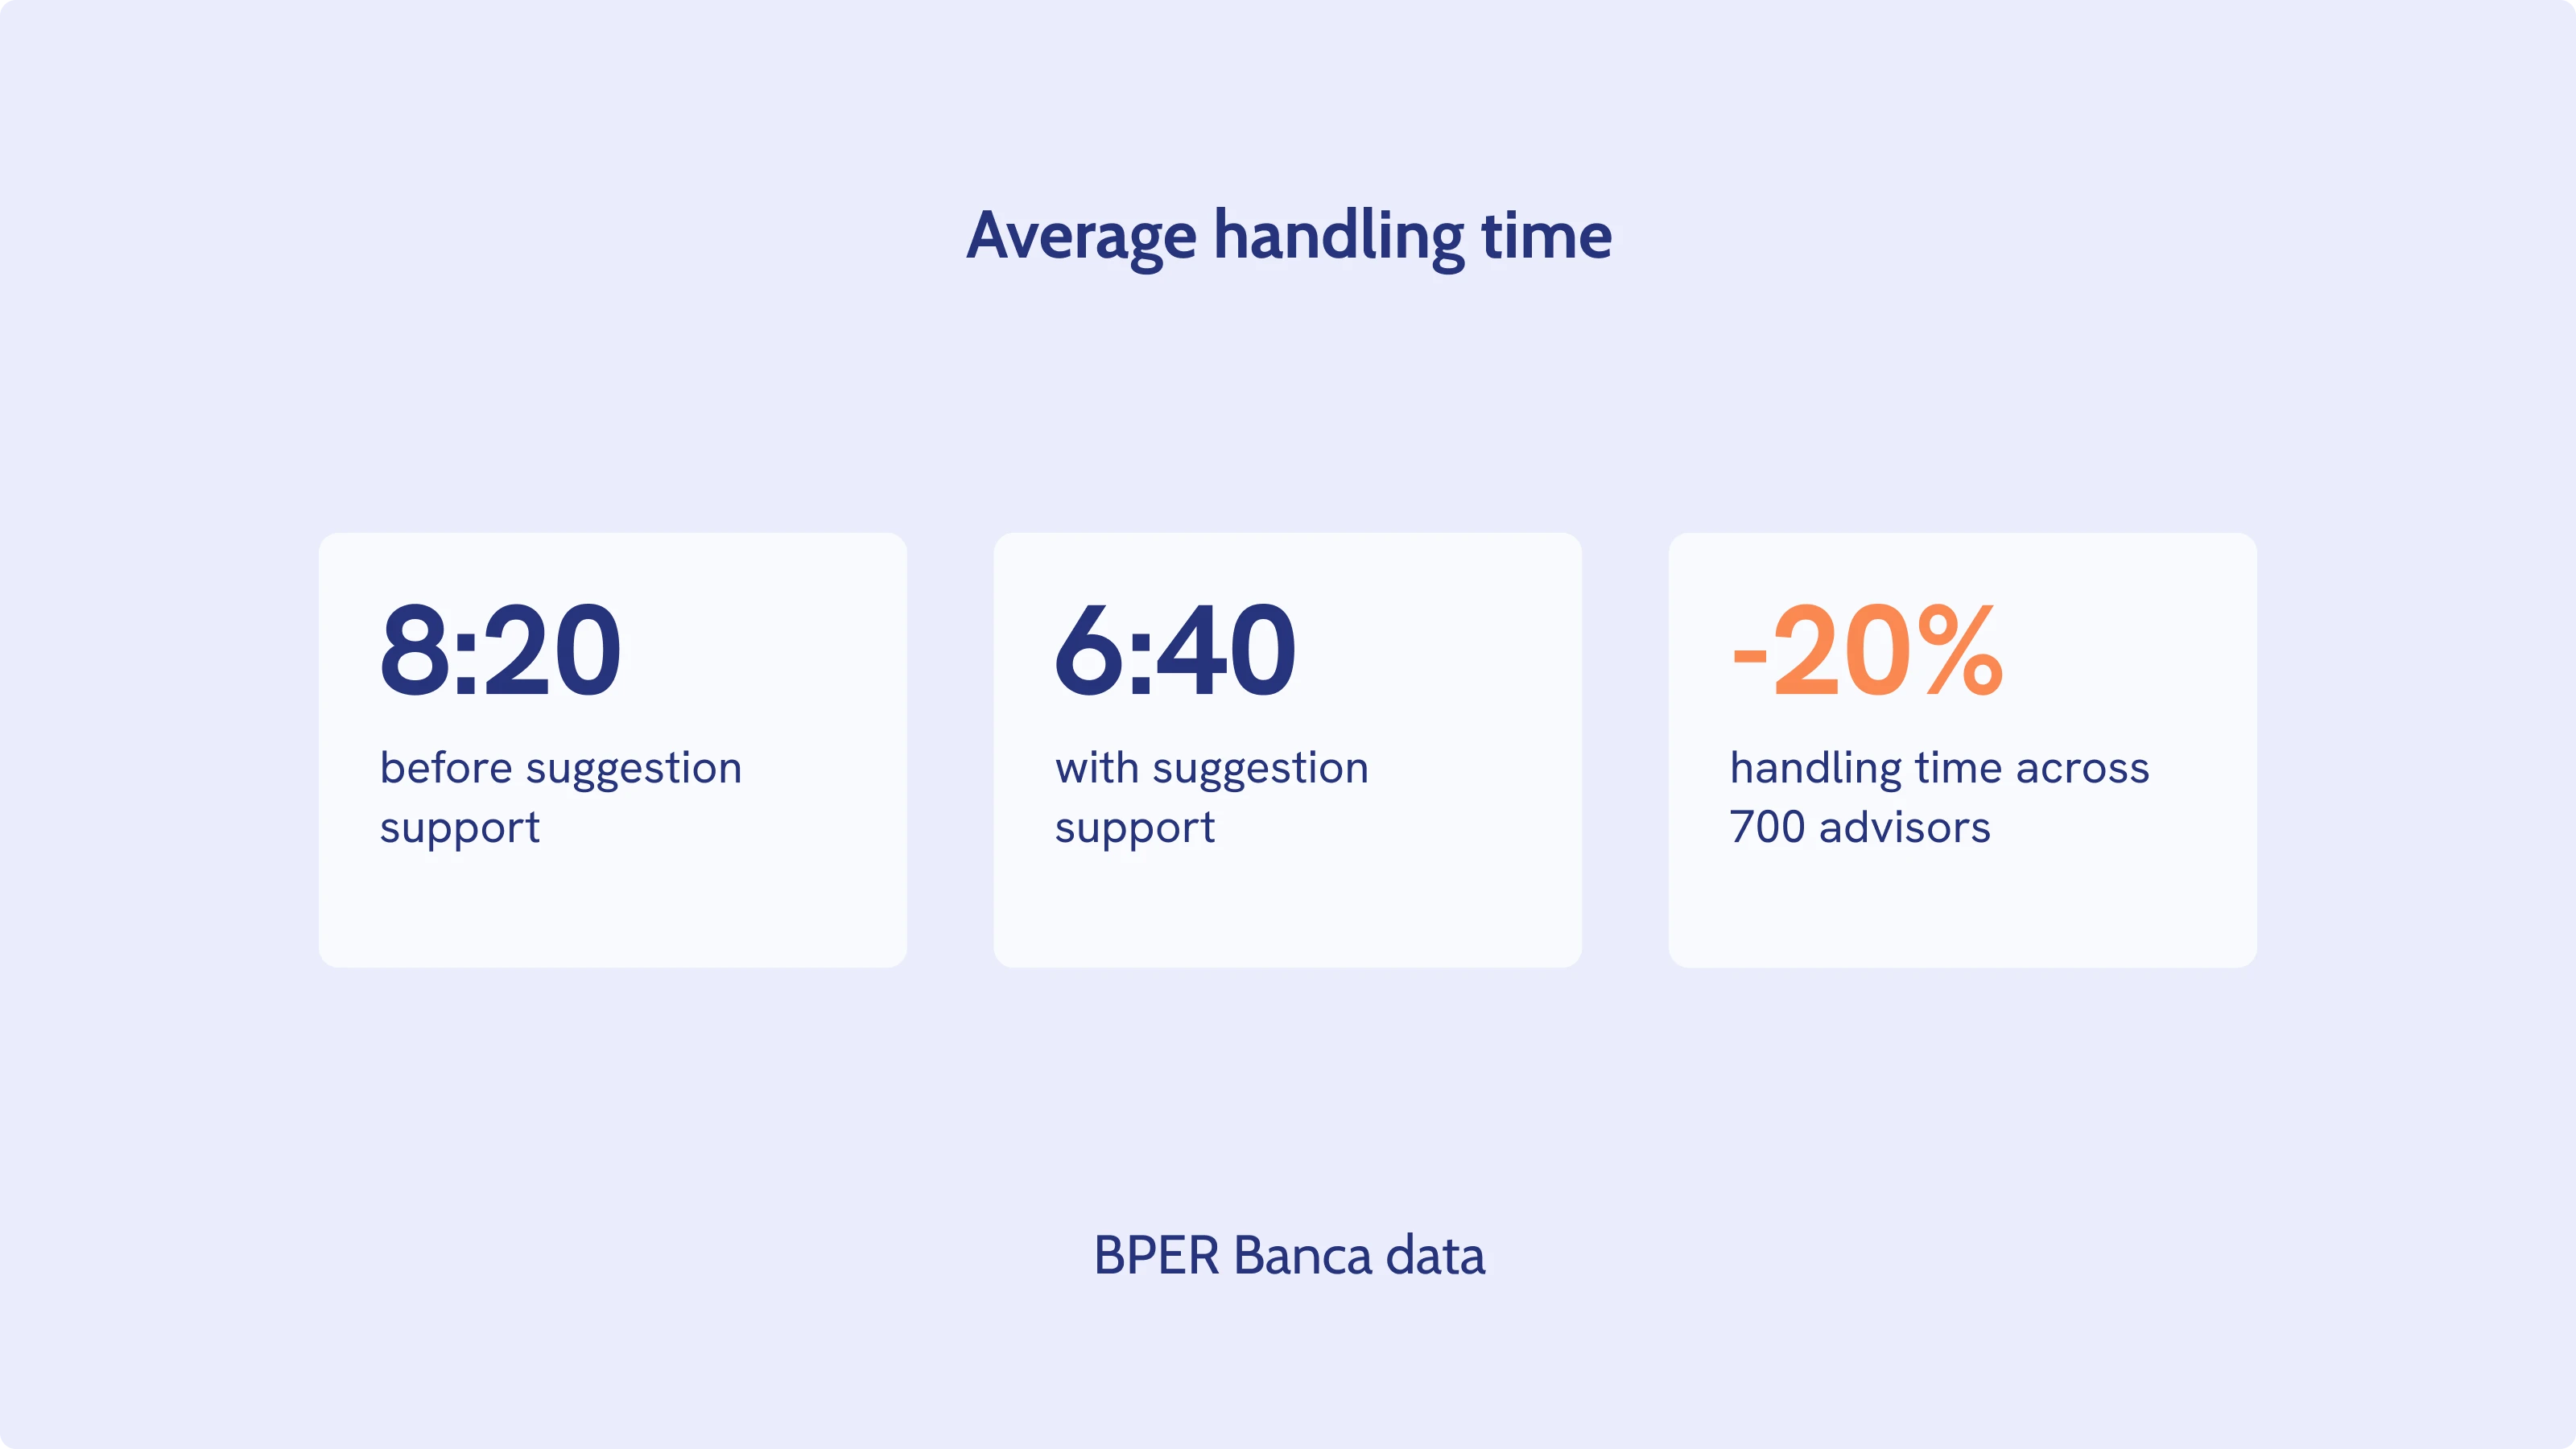
BPER Banca stellte 700 Beratern Suggestion Support zur Verfügung – mit messbarem Effizienzgewinn. Die italienische Bank führte Suggestion Support von Unblu ein, das Beratern während laufender Kundengespräche KI-generierte Antwortvorschläge aus der eigenen, freigegebenen Wissensdatenbank der Bank liefert. Die durchschnittliche Bearbeitungszeit sank um 20 %, von 8 Minuten 20 Sekunden auf 6 Minuten 40 Sekunden – eine spürbare Reduktion, wenn 700 Berater täglich Kundeninteraktionen führen. (Weitere Anwendungsfälle für Conversational AI im Banking.)
KI-nahe digitale Beratungstools
Eine globale Privatbank führte KI-nahe digitale Beratungstools für über 300 Kundenberater in 8 Ländern ein. Das zeigt anschaulich, was „KI im grossen Massstab in einem regulierten Umfeld“ tatsächlich erfordert: einheitliche Governance über alle Rechtsräume hinweg, nicht nur ein Pilotprojekt in einem einzelnen Markt. Die Einführung reduzierte den Aufwand für Kundenberater und Back Office um 40 % – ein Beleg dafür, dass der Effizienznutzen KI-gestützter Beratung auch weit jenseits eines Proof of Concept Bestand hat.
Der Wandel, auf den es ankommt
Die Gegenüberstellung von Robo-Advisor und menschlichem Berater war immer eine Ablenkung. Der eigentliche Wandel vollzieht sich leiser: KI übernimmt die operative Arbeit, die 41 % der Arbeitswoche eines Beraters beanspruchte, und schafft so Zeit für Ermessensentscheidungen und Beziehungspflege – genau das, wofür ein Kunde eine Privatbank tatsächlich bezahlt. Die Institute, die Ergebnisse erzielen – CMB Monaco, BPER Banca, die globalen Privatbanken, die dies mit Hunderten von Kundenberatern umsetzen –, setzen KI nicht ein, um Finanzberater zu ersetzen. Sie nutzen sie, damit ihre besten Berater ihre Zeit den Aufgaben widmen, die nur ein Mensch erledigen kann.
Secure Messenger und Suggestion Support von Unblu sind genau nach diesem Prinzip für Finanzdienstleister entwickelt: Die KI entwirft, der Berater prüft, und jede Interaktion bleibt in der eigenen konformen, auditierbaren Umgebung der Bank – wahlweise in der Cloud, in der souveränen Schweizer Cloud oder On-Premise.
Der nächste Schritt von Unblu





