Banken und Finanzdienstleister spielen eine zentrale Rolle im Alltag ihrer Kunden. Vom Online-Banking über Sparkonten bis hin zur Finanzplanung ist Kundenservice ein integraler Bestandteil jeder Interaktion zwischen Unternehmen und Verbrauchern in der Bankenbranche.
In den vergangenen Jahren hat sich die Finanzbranche mit dem Aufkommen neuer Technologien dramatisch weiterentwickelt. Dies hat den Fokus deutlich stärker auf digitale Kanäle und Online-Banking gelegt. Infolgedessen mussten sich Verantwortliche im Kundenservice anpassen und Wege finden, um über Remote-Banking-Optionen mit ihren Kunden in Verbindung zu bleiben.
Dennoch gibt es nach wie vor eine klare persönliche Komponente im Kundenservice von Banken. Bankfilialen sind nicht verschwunden, und Bankangestellte am Schalter sollten weiterhin in der Lage sein, grundlegende Anliegen wie Geldtransaktionen und Kontoanfragen zu bearbeiten.
Unabhängig davon, wie sie mit ihrer Bank interagieren, suchen Finanzkunden bei der Wahl ihrer Bank nach mehr als nur einer Möglichkeit, Schecks einzuzahlen oder Geld zu überweisen. Sie möchten sehen, dass ihre Hausbank ihnen unterschiedliche Servicelevel für verschiedene Bankgeschäfte sowie hochwertige Produkte bieten kann.
Für Banken gilt: Eine aussergewöhnliche Customer Experience steigert die Loyalität bestehender Kunden und zieht neue an. Es lohnt sich also, in den Kundenservice zu investieren, um dem eigenen Finanzdienstleistungsangebot einen Mehrwert zu verleihen. Wir haben einige Grundpfeiler erstklassiger Banking-CX-Strategien zusammengestellt, mit denen Sie starten können.
Kundenservice im Bankwesen verstehen
Doch was meinen wir, wenn wir von Kundenservice im Bankwesen sprechen? Zunächst benötigen Kunden einen Omnichannel-Service, was schlicht die Verfügbarkeit verschiedener Kanäle für die Kontaktaufnahme mit der Bank bedeutet. Und während digitale Kanäle im Mittelpunkt aktueller Trends stehen, bleiben Banken weiterhin stark gefordert, das gesamte Spektrum an Zugangspunkten bereitzustellen.
Nehmen wir zum Beispiel den Unterschied zwischen der Generation Z und älteren Generationen bei den Serviceerwartungen. Während sich nur 12 % der Generation Z für persönliche Transaktionen anstelle von digitalem Support oder Mobile-Banking-Optionen entscheiden, bevorzugen 39 % der Generation X und 58 % der Babyboomer weiterhin Filialen.

Unabhängig vom Kanal kommt es letztlich auf Vertrauen an. Ältere Generationen bevorzugen persönlichen Support, da sie ihn als vertrauenswürdiger empfinden – für jüngere Generationen gilt dies jedoch nicht zwangsläufig, da sie die technischen Möglichkeiten und die Stärke des digitalen Angebots als Massstab für Vertrauenswürdigkeit betrachten.
1. Einen hervorragenden ersten Eindruck hinterlassen
Ihr erster Kontaktpunkt ist eine Gelegenheit, den Ton für eine neue Kundenbeziehung zu setzen. Eröffnet ein Kunde ein Girokonto oder schliesst er Anlageprodukte ab, handelt es sich dabei meist um einen offiziellen Onboarding-Prozess. Onboarding ist jedoch für viele Banken der Kern der Ineffizienz. Aufgrund grosser Mengen an persönlichen und rechtlichen Daten kann ein Prozess mehrere Wochen dauern – insbesondere bei papierbasierten, manuellen Abläufen.
Die erste Erfahrung für Kunden
Es ist entscheidend, dass Unternehmen nach Wegen suchen, das Onboarding zu optimieren – doch nur wenige unternehmen tatsächlich die nötigen Schritte. Laut dem Digital Banking Report verfügen erschreckende 47 % der Organisationen über keinen formalisierten Onboarding-Prozess.

Da beim Onboarding-Prozess viel zu gewinnen ist, um einen ersten Eindruck zu hinterlassen, dürfte die Verbesserung von Prozessen und Servicestandards in dieser Phase der Customer Journey Banken helfen, sich abzuheben.
Ein Beispiel dafür, wie diese Regel erfolgreich angewendet wurde, ist Crédit Agricole next bank während eines Migrationsprojekts. Die Bank erkannte, dass das Onboarding der bestehenden Kunden auf das neue System einen Schwachpunkt darstellen könnte, und ergriff Massnahmen, um sicherzustellen, dass die erste Erfahrung so positiv wie möglich ausfiel. Durch die Implementierung von Conversational-Engagement-Tools erreichte die Bank eine AHT, die aufgrund der Migration um 80 % besser war als erwartet, sowie eine durchschnittliche Zufriedenheitsbewertung von 4,7/5.

2. Auf positive Sprache setzen
Finanzen sind oft persönlicher Natur und können sensible Themen betreffen. Daher ist die richtige Wortwahl im Umgang mit Kunden entscheidend. Kundenservice-Mitarbeitende sollten Bankfragen in einfacher Sprache beantworten und bei weiteren Fragen auf die passenden Bankressourcen verweisen.
Sprache ist auch bei durch künstliche Intelligenz gestützter Kommunikation wichtig. Wenn eine Bank Chatbots einsetzt, um bestimmte Kundenanfragen zu beantworten, sollten diese Interaktionen ebenfalls den Ton und die Haltung eines menschlichen Kundenservice-Mitarbeitenden widerspiegeln.
Die beste Faustregel lautet, sich auf das Positive zu konzentrieren. Bankmitarbeitende oder menschliche Agenten sollten betonen, was in ihrer Macht steht, und – falls sie eine Anfrage nicht sofort lösen können – versichern, dass eine Lösung unterwegs ist.
3. Beratende stärken
In der heutigen Bankenlandschaft darf die Bedeutung von Vertrauen nicht unterschätzt werden. Vertrauen aufzubauen bedeutet, dem Kunden zu zeigen, dass er gehört wird – dies erfordert jedoch auch, dass Banken ihre Beratenden und Agenten befähigen, ein aussergewöhnliches Kundenerlebnis zu bieten.
So wie Kunden auf Probleme mit Protokollen rund um Kredit- oder Debitkarten stossen können, geraten auch Kundenservice-Mitarbeitende in Schwierigkeiten, wenn sie eine Kundenanfrage aufgrund unternehmensinterner Abläufe und Vorschriften nicht lösen können.
Indem Banken auf ihre Mitarbeitenden hören und ihnen das geben, was sie brauchen, können sie das Kundenservice-Personal befähigen, Probleme direkt vor Ort zu lösen. Banken sollten sie ermutigen, fundierte Entscheidungen zur Problemlösung zu treffen, ohne zuerst die Erlaubnis einer Führungskraft einholen zu müssen.
Diesen Ansatz verfolgte die italienische Bank BPER durch eine Kombination aus HI (menschlicher Intelligenz) und KI. Durch den Einsatz einer leistungsstarken KI – die von menschlichen Mitarbeitenden überwacht wurde – um 90 % der Kundenantworten ohne Anpassung zu liefern, konnte das Team die AHT um 20 % senken. Dies wiederum gab den Mitarbeitenden mehr Zeit und Ressourcen, um sich auf den Kundenerfolg bei spezifischeren Szenarien zu konzentrieren, was zu einer Steigerung des Cross-Selling-Erfolgs um 64 % führte.

Die Kraft fortschrittlicher Technologie nutzen
Heutzutage besteht eine der besten Möglichkeiten, Beratende zu stärken, darin, ihnen Zugang zu modernster Technologie zu verschaffen. Wir haben bereits darüber gesprochen, wie Generative-AI-Technologie Chatbots auf die nächste Stufe gehoben hat.
Wichtig zu wissen ist jedoch, dass dies Chatbots sowohl für die Mitarbeitenden als auch für die Kunden umfasst. Ein AI Virtual Agent fungiert in vielen Support-Szenarien mittlerweile als ultimativer virtueller Assistent, der weit über einfache Self-Service-Funktionen hinausgeht und schnellere Antworten liefert. Er hilft zudem dabei, Gesprächsabläufe zu definieren (und Zeit der Beratenden zu sparen), die Lead-Qualifizierung und das Engagement zu verbessern, sich wiederholende Aufgaben zu automatisieren, und vieles mehr.
4. Ihre Expertise wählen
Innovative Technologieanwendungen haben die Messlatte für Kundenerwartungen höhergelegt. Im heutigen Markt möchten Kunden jederzeit Zugang zu massgeschneiderter Beratung haben.

Dennoch ist es ineffizient, zu versuchen, schnelle und personalisierte Beratung zu allen Bankprodukten anzubieten. Ohne klare Strategie, führt dies zu höheren Kosten und überlasteten Beratenden, die mit spezifischen Kundenanforderungen kaum Schritt halten können.
Den richtigen Kommunikationskanal nutzen
Ein besserer Ansatz besteht daher darin, Fachbereiche zu bündeln. Banken können Beratende mit spezialisierten Kompetenzen (wie Hypothekenanträgen oder Nachlassplanung) schulen und Technologien wie algorithmisches Banking einsetzen, um Kunden besser zu bedienen.
Auch Technologie kann Beratenden helfen, Kunden leichter zu erreichen. Kanäle wie Videokonferenzen und Live Chat bieten eine schnellere Möglichkeit zur Interaktion sowie eine praktische Lösung für viele Kunden. Banken – wie im Fall von Banca Dello Stato, die sowohl Live-Chat- als auch Co-Browsing-Kanäle eingeführt hat – sollten investieren, um Kunden den Umgang mit neuen Technologien näherzubringen und die digitale Nutzung zu fördern. Ebenso wichtig ist es jedoch, die Tür für den persönlichen Kontakt offen zu halten.

5. Die gesamte Customer Journey individuell gestalten
Technologie bietet Banken Möglichkeiten, eine individuellere Customer Journey zu gestalten. Viele Banken nutzen diese Vorteile bereits: 75 % der Finanzorganisationen geben an, dass die digitale Banking-Transformation eine Top-Priorität ist.

Online-Banking sollte benutzerfreundlich und intuitiv sein, doch es ist ebenso wichtig, mehrere Kontaktpunkte und Kanäle für die Interaktion mit der Bank anzubieten.
Dabei sollte es sich um eine Mischung aus Kanälen handeln, die von mobilen Geräten unterstützt werden, sowie um Telefonservices und Videomeetings für persönlichere Interaktionen.
Jede Banking Journey sieht etwas anders aus, weshalb es wichtig ist, Kunden die Flexibilität zu geben, sich wandelnde Bedürfnisse im gesamten Kundenlebenszyklus zu bewältigen.
6. Technologie mit persönlicher Note verbinden
Jüngere Kunden von Finanzdienstleistern sind die grössten Befürworter personalisierter Services. Als Gruppe, die an nahtlose und hyperpersonalisierte digitale Erlebnisse von Big-Tech-Unternehmen wie Apple, Google und Amazon gewöhnt ist, erwarten sie dasselbe von Finanzdienstleistern. 81 % der Kunden der Generation Z geben an, dass personalisierte Funktionen ihre Verbindung zu ihrer Hausbank vertiefen würden. Bei Kunden über 65 Jahren äussern weitere 47 % diese Präferenz.

Eine wachsende Zahl von Kunden wünscht sich eine persönliche Note – und nirgendwo ist dies relevanter als bei den Institutionen, denen sie ihr Geld anvertrauen. Banken können beide Anforderungen erfüllen, indem sie Technologie nutzen, um menschliche Expertise zu ergänzen und detaillierte Profile der Kundenpräferenzen zu erstellen. Digital Banking sollte darauf abzielen, alltägliche Bedürfnisse zu erfüllen und Kunden gleichzeitig mit persönlicheren Interaktionen und individuellen Angeboten verbunden zu halten.
In der Sprache der Kunden sprechen
Mit neuer KI-Technologie ist Ihre Fähigkeit, ein vollständig personalisiertes Erlebnis zu bieten, besser als je zuvor. So ist es heute beispielsweise möglich, Live-Chat-Gespräche oder sogar Sprachanrufe in Echtzeit zu übersetzen, damit Sie jeden Kunden bedienen können.
7. Vertrauen aufbauen
Menschen müssen denjenigen vertrauen können, die für ihre Finanzen verantwortlich sind. In einer Welt, in der sich Betrugsopfer häufig an ihre Bank wenden, ist der grösste Treiber für finanzielles Vertrauen die Gewissheit, dass Banken die Kundendaten schützen – zwischen 14 % und 18 % aller Altersgruppen stufen dies als wichtigsten Vertrauensfaktor ein.
Banken müssen robuste interne Systeme für die Verwaltung grosser Mengen an Kundendaten aufbauen und transparent bleiben, wie sie persönliche Informationen verwalten und verarbeiten. Da viele Finanzinstitute Drittanbieterkanäle zur Kommunikation mit ihrem Kundenstamm nutzen, lohnt es sich auch, aufzuzeigen, was Bankkunden tun können, um ihre Daten zu schützen. Ist beispielsweise die Weitergabe bestimmter Daten wie einer Kontonummer, Sozialversicherungsnummer oder PIN über bestimmte Kanäle nicht sicher, sollte dies den Kunden klar kommuniziert werden.
8. Kundenfeedback einholen
Feedback ist der Treibstoff für Customer-Experience-Teams. Ohne dieses ist es sehr schwierig, exzellenten Kundenservice im Bankwesen sicherzustellen, und Bewertungen liefern wertvolle Einblicke in die Erfahrungen der Kunden mit Finanzdienstleistungen.
Das Problem ist, dass Kunden oft nur ungern Zeit für Feedback aufwenden. Kunden ständig dazu zu drängen, sich in ein Online-Portal einzuloggen und ein kompliziertes Formular auszufüllen, dürfte kaum zu mehr Kundenengagement führen.
Ein besserer Ansatz ist es, Links zu Umfragen in E-Mails an Kunden zu integrieren. Am besten hält man diese kurz und relevant, und idealerweise sollten sie eine Art Anreiz oder Belohnung für die Bereitstellung von Informationen bieten. So können Feedback-Prozesse für beide Seiten von Vorteil sein.

9. Die Schwachstellen Ihrer Kunden angehen
Leider ist die Vorstellung, dass ein unzufriedener Kunde unzählige zufriedene Kunden aufwiegt, keine Übertreibung. Zu wissen, wo man nicht liefert, ist eine entscheidende Erkenntnis.
Bei vielen Banken liegen die Schwachstellen im Bereich der digitalen Serviceangebote, die oft neuere Ergänzungen der Customer Experience sind. Eine Umfrage zeigte, dass 64 % der Befragten ihre Mobile-Banking-App für unzureichend hielten, um Kundenanfragen schnell zu lösen – manchmal blieben sie sogar gänzlich ungelöst.
Oft können Banken die Kundenzufriedenheit verbessern, indem sie die Grundlagen gut umsetzen. Der häufige Frust über ein vergessenes Passwort lässt sich vermeiden, wenn Banken bereit sind, in biometrische Technologien zu investieren. Es ist eine kleine Anpassung, die einen grossen Unterschied für die gesamte Customer Experience macht.
Verschiedene Lösungswege anbieten
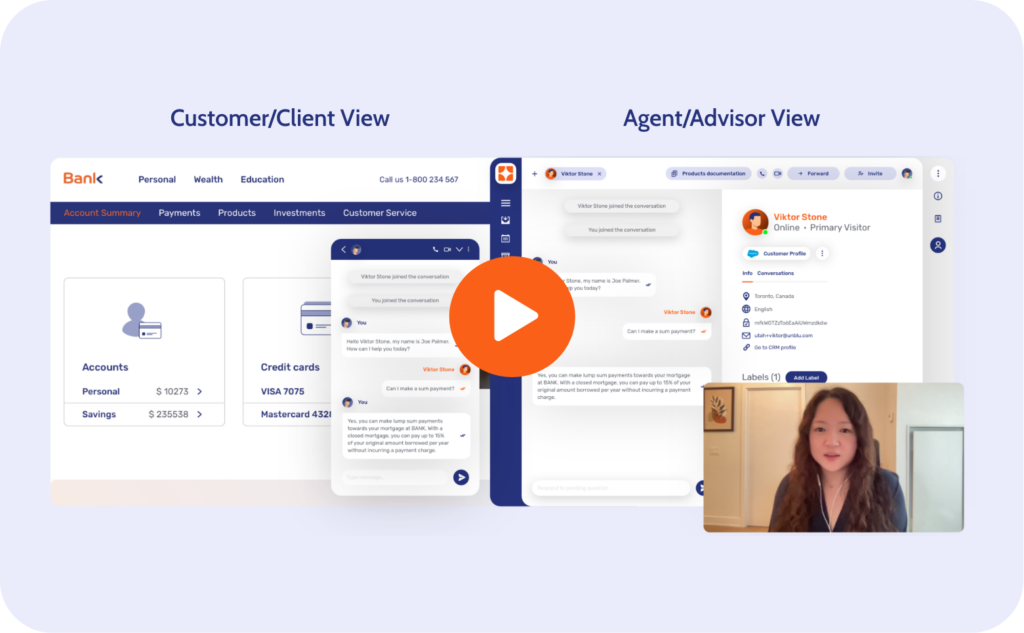
Darüber hinaus dürfte es kleinere Probleme entschärfen, wenn Kunden Optionen für ihre Interaktion erhalten. Mit Kollaborationstools wie Live- und asynchronen Messengern, Anrufen und Videomeetings können Banken mehrere Wege zur Problemlösung anbieten. Besteht die Möglichkeit eines Gesprächs mit einem Kundenservice-Mitarbeitenden, nutzen Menschen diese in der Regel gerne – was auch dazu beiträgt, bedeutungsvollere Interaktionen zu gestalten.
Wenn es jedoch um Mobile Banking geht, ist Co-Apping der herausragende Kanal, der die Qualität des Kundenservice transformiert, ein Kollaborationserlebnis, das direkt in der App stattfindet und es Mitarbeitenden ermöglicht, Kunden mit visueller Unterstützung zu begleiten.
10. Fokus auf Kundenbindung
Kundenloyalität ist ebenso wichtig wie Neukunden, und ein schlechtes Kundenserviceerlebnis kann zu hoher Abwanderung führen. Zufriedene Kunden hingegen gewinnen im Verlauf des Kundenlebenszyklus an Dynamik und verbessern die Neukundengewinnung ohne zusätzlichen Vertriebsaufwand. Von Kunden, die sich von ihrem Finanzdienstleister wertgeschätzt fühlen, planen 92 %, der Marke treu zu bleiben, 87 % planen, mehr zu kaufen, und 87 % werden die Marke weiterempfehlen.

Was können Banken also tun, um die Kundenbindungsraten zu verbessern? Die Forschung legt nahe, dass eine verbesserte Kommunikation ein entscheidender Aspekt ist – was auch bedeutet, bevorzugte Kanäle über mobile Apps hinaus zu erweitern. Digitaler Self-Service in Online-Banking-Portalen sollte nicht der einzige Berührungspunkt sein, den ein Kunde mit seinem gewählten Finanzinstitut hat. Ein Omnichannel-Kundenerlebnis kann Organisationen in der Finanzdienstleistungsbranche dabei helfen, persönlichere Interaktionen zu fördern, die die Kundenbindung wahrscheinlich verbessern.
11. Den Kunden an die erste Stelle setzen
Letztlich hängt aussergewöhnlicher Kundenservice im Bankwesen davon ab, sich in die Lage des Kunden zu versetzen. Neue Kundenservice-Strategien sollten stets aus der Perspektive des Kunden entwickelt werden, was sich auch in den verwendeten Kennzahlen widerspiegeln sollte. Der Fokus auf die durchschnittliche Bearbeitungszeit (AHT) anstelle von Kundenzufriedenheitswerten legt beispielsweise den Schwerpunkt eher auf Produktivität und Kosten als auf das gesamte Kundenerlebnis.
Ebenso wenig entsteht Kundenorientierung ohne die richtigen Ressourcen und Mitarbeitenden. Kundeninteressen müssen auf höchster Unternehmensebene durch einen Chief Customer Officer mit direktem Zugang zum CEO vertreten sein. An vorderster Front sollten qualifizierte Kundenservice-Mitarbeitende und Beratende in Contact-Centern angemessen geschult und mit der richtigen Technologie ausgestattet sein, um hochwertige und relevante Anlageberatung oder andere Dienstleistungen zu erbringen. Das leitende Serviceprinzip sollte stets sein, die Bedürfnisse loyaler Kunden über die Gewinnziele der Finanzdienstleistungsunternehmen zu stellen.
Mit Unblu jede Kundeninteraktion zählen lassen
Exzellenter Kundenservice sollte das Fundament jeder Retail-Bank oder Genossenschaftsbank sein. Ist das Kundenvertrauen einmal verloren, lässt es sich nur schwer zurückgewinnen – deshalb ist es essenziell, jeder Kundeninteraktion Priorität einzuräumen, um positive Erlebnisse sicherzustellen.
Unblu ist ein vertrauenswürdiger Technologiepartner führender Banken weltweit, mit über 170 Implementierungen bis heute. Unsere Conversational-Banking-Plattform gibt Kundenservice-Mitarbeitenden und Beratenden die Werkzeuge an die Hand, um schnelle, effiziente und personalisierte Unterstützung zu bieten. Unblu steigert die Produktivität und das Engagement der Mitarbeitenden und hilft traditionellen Banken sowie Branchenführern, ein unvergessliches, personalisiertes Erlebnis zu bieten, das Kunden gewinnt und bindet.
Möchten Sie mehr erfahren?