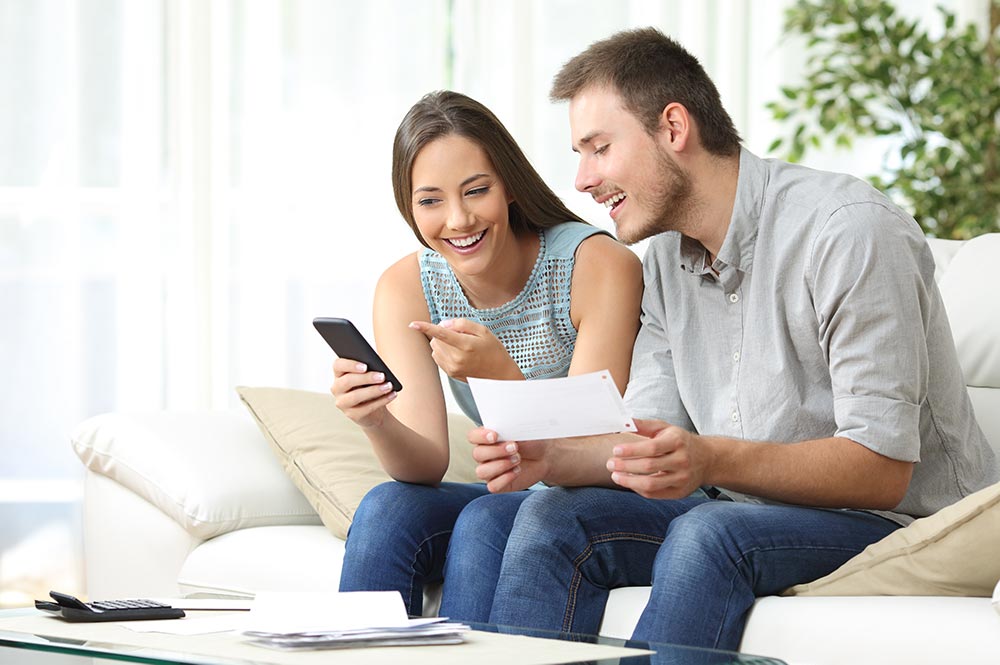
¿Qué le espera a la banca minorista y a las cooperativas de crédito? Este año, la experiencia de cliente tiene menos que ver con las grandes iniciativas de transformación y más con encontrar vías de diferenciación mediante la centralidad del cliente, para lograr esa ventaja competitiva tan decisiva.
La experiencia de cliente es importante en el sector bancario porque es el principal motor de diferenciación de marca y de valor a largo plazo en un mercado cada vez más banalizado. Las investigaciones sobre estrategia bancaria indican que las interacciones coherentes y emocionalmente satisfactorias son ahora la clave para generar la confianza y la fidelidad necesarias para mantener relaciones de alto valor.
Las fuerzas de la digitalización se atenúan, ya que la mayoría de los bancos minoristas han alcanzado cierto nivel de madurez. En cambio, el foco se desplaza ahora hacia el progreso continuo de la transformación digital. La transformación digital ha cambiado la experiencia de cliente en la banca al pasar del simple acceso online a la orquestación fluida de capas de interacción sofisticadas y en tiempo real. Los datos del sector muestran que el 53 % de los responsables de decisión bancarios prioriza actualmente la mejora de las experiencias digitales, un aumento del 20 % desde 2021.
A pesar de la tendencia positiva general, no todos los bancos consolidados comparten la misma historia de éxito. Sorprendentemente, un 1 % sigue afirmando que no tiene ningún interés en la transformación digital, y otro 8 % no tiene planes de poner en marcha iniciativas. Algo mejor, un 10 % sigue en la fase de planificación, lo que significa que un 19 % de los responsables de decisión bancarios de todo el mundo aún no ha aprovechado el potencial de la banca digital moderna.
En el 10 % de las organizaciones de banca minorista que están en la fase de planificación, varias barreras frenan el progreso. Entre los encuestados, el 33 % cita la estrategia de tecnología avanzada de la empresa como uno de los aspectos más difíciles de su función. A menudo se complica por los sistemas heredados, que dificultan la integración de herramientas nuevas.
Definir la experiencia de cliente en 2026
La experiencia de cliente en la banca es la percepción global que un cliente tiene de sus interacciones con un banco en todos los touchpoints: online, en apps móviles, por teléfono o en persona. Entre los retos habituales de los bancos para mejorar la experiencia de cliente están la persistencia de los sistemas heredados y la falta de estrategias tecnológicas integradas, que impiden tener una visión unificada del cliente.
En el panorama competitivo actual, ofrecer una experiencia coherente, intuitiva y emocionalmente satisfactoria es clave para generar confianza, fidelidad y valor a largo plazo en las relaciones bancarias.
1. Canales de comunicación mobile-first
Los responsables de contact center siguen esforzándose por agilizar las operaciones reduciendo la complejidad de proveedores. El objetivo es ampliar la capacidad de elección y la flexibilidad del cliente, y a la vez mejorar las experiencias de interacción en la banca online.
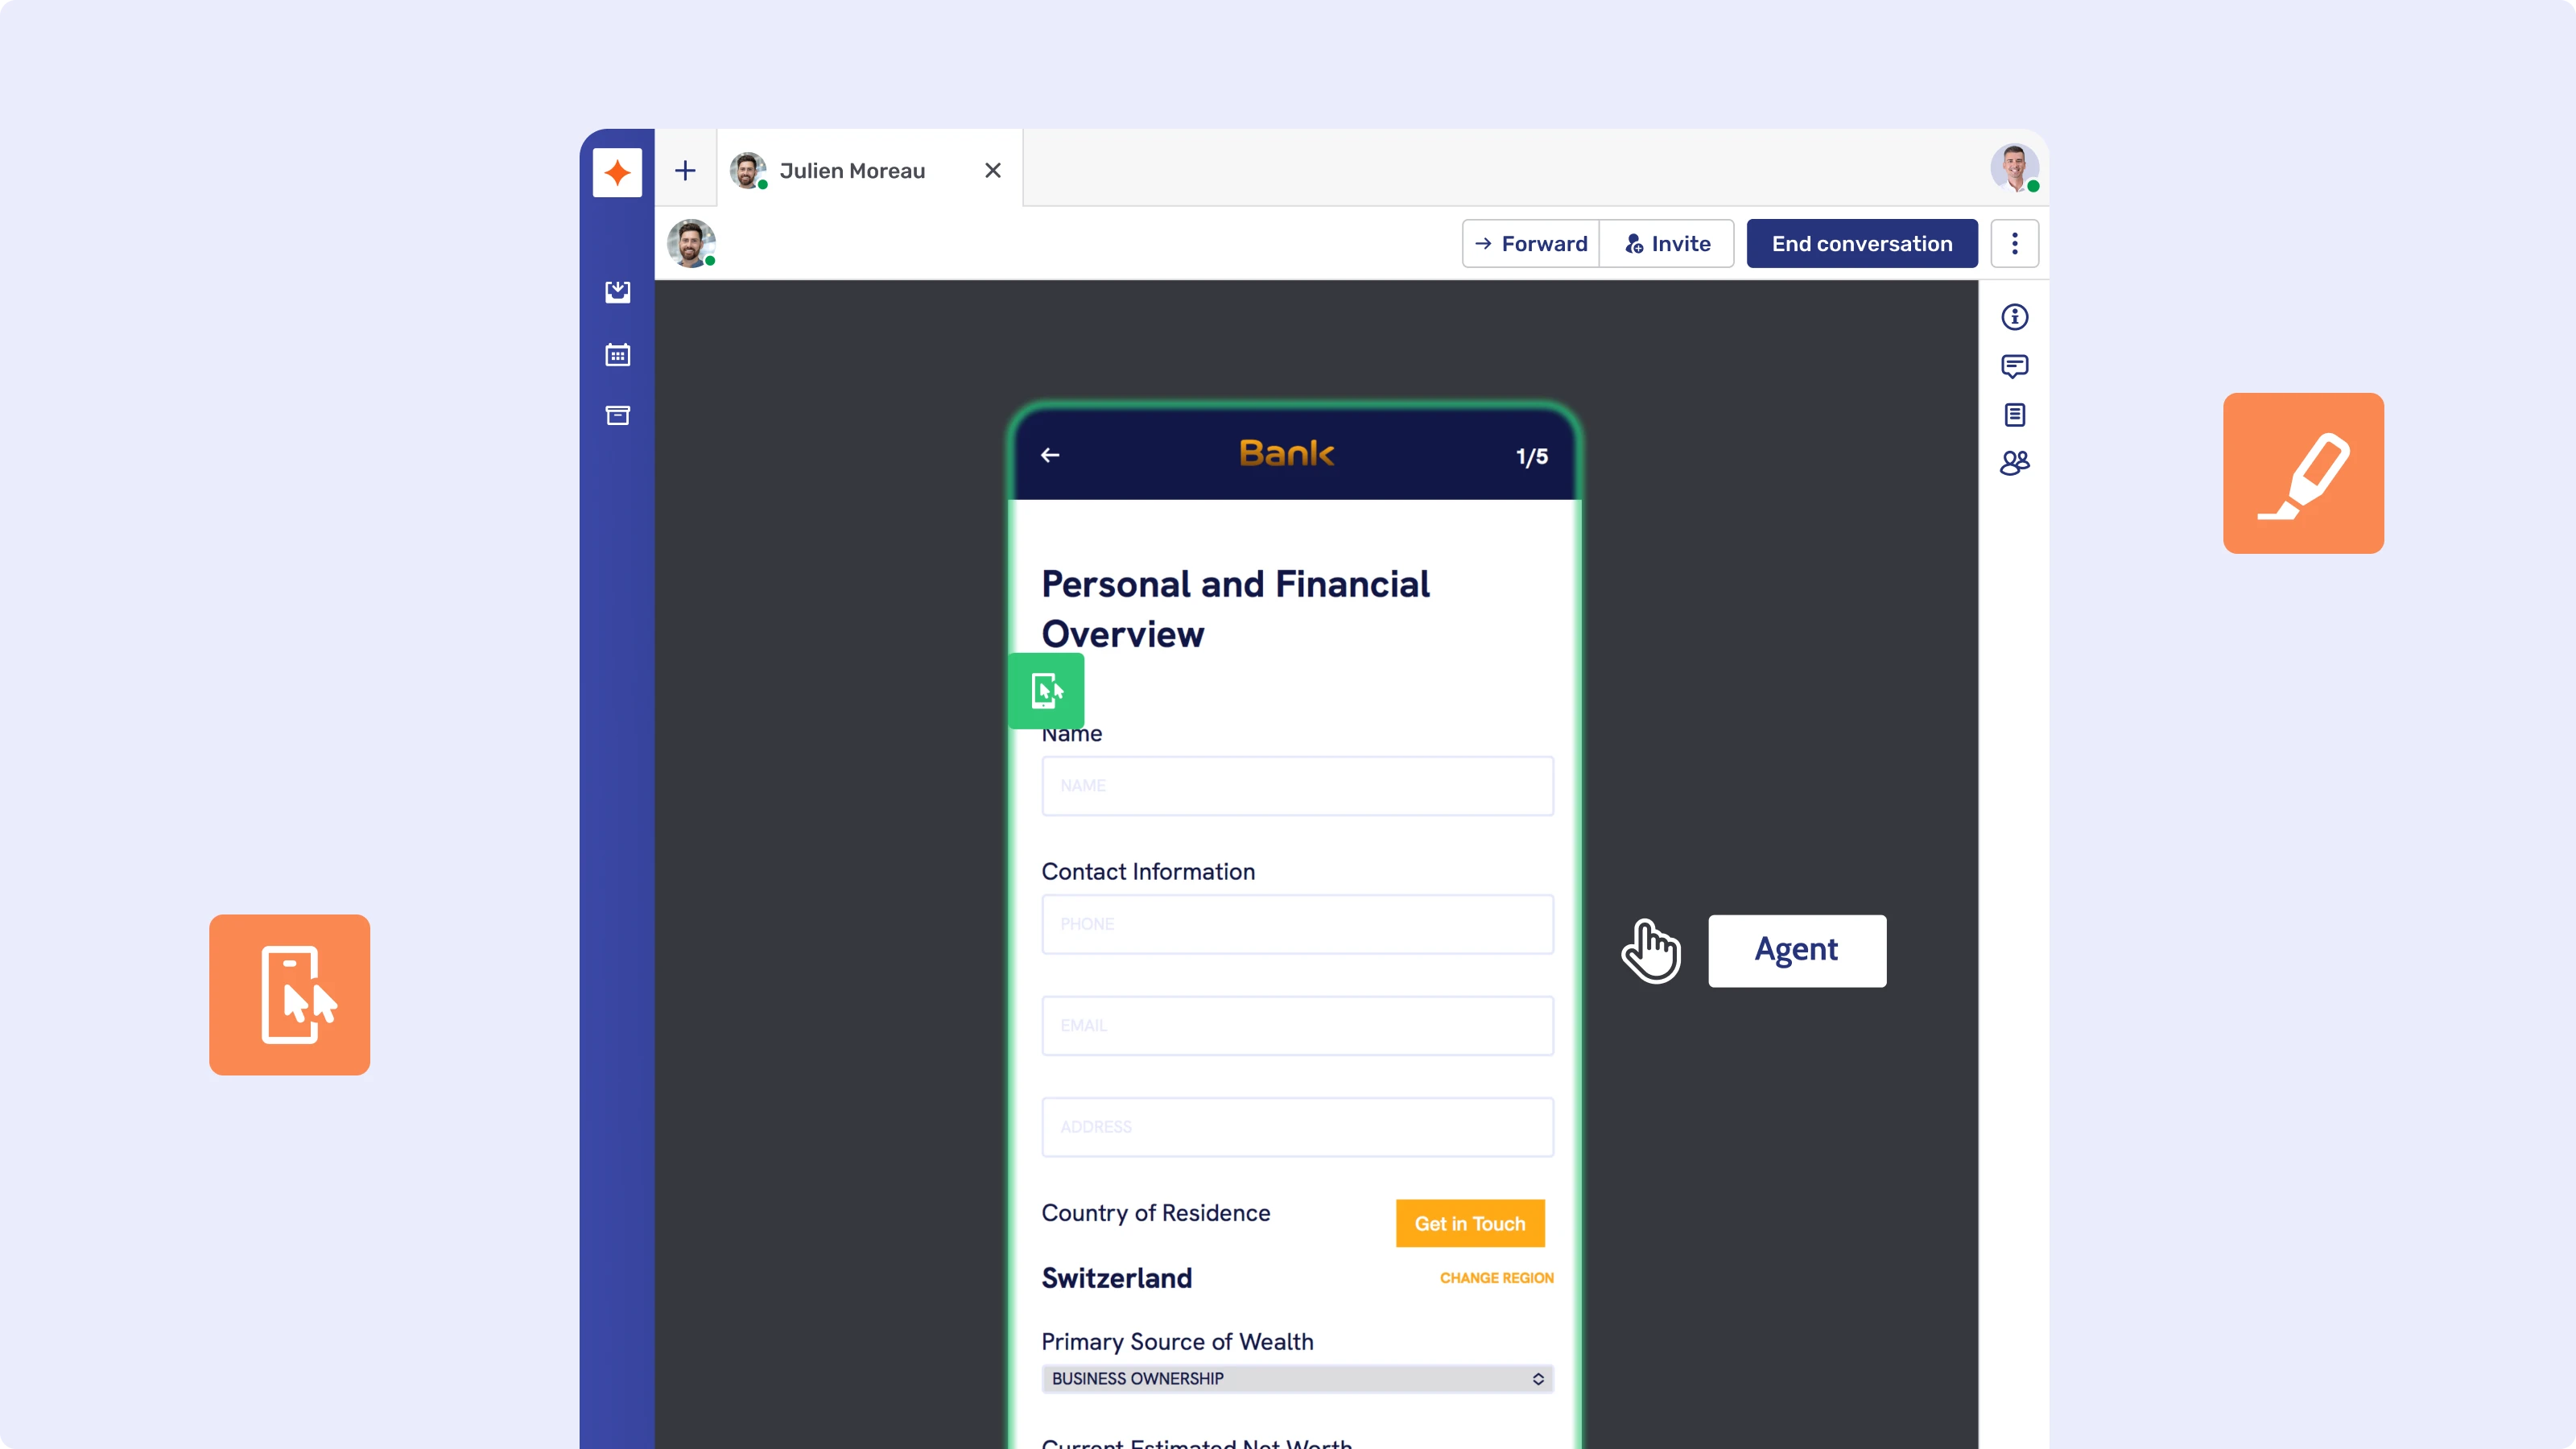
Los bancos pueden usar las apps móviles de forma eficaz para mejorar la experiencia de cliente si transforman las interfaces transaccionales en espacios de trabajo de asesoramiento colaborativos y en tiempo real. Aunque la app móvil es ya el «corazón de la relación», con 150 interacciones al año, Accenture señala que el uso sigue siendo muy transaccional. Hay una enorme oportunidad sin explotar para convertir estos touchpoints de alta frecuencia en oportunidades de asesoramiento. En 2026, la app debe funcionar como espacio de trabajo colaborativo. Esto implica una colaboración móvil en tiempo real, codo con codo, que permita a los agentes asistir visualmente a los clientes y resolver los problemas más rápido, y aprovechar nuevas oportunidades de upsell. Pero también implica poder enviar de forma segura mensajes salientes para mantener viva la conversación o añadir información relevante.
{{Tatra Blog Inject}}
2. Los neobancos se hacen con el mercado competitivo
Ante las malas experiencias que se declaran en las aplicaciones de banca móvil tradicionales, se ha abierto una oportunidad para que un banco digital o una fintech innovadora gane terreno. En España, Revolut ha logrado casi el 20 % de las nuevas altas de clientes, más que bancos tradicionales como BBVA. Esto se debe a que los neobancos son especialmente buenos ofreciendo servicios personalizados que atraen a los públicos más jóvenes con estrategias digital-first.
A pesar del auge de los neobancos, las tasas de abandono en las entidades consolidadas siguen siendo excepcionalmente altas. Capgemini indica que el 47 % de los clientes abandona la apertura de cuenta digital a mitad del proceso. ¿La causa de fondo? Solo el 29 % de la recogida de datos está automatizada hoy con IA, lo que genera una fricción innecesaria que no cumple las expectativas del cliente.
Los bancos deben ir más allá del onboarding de «autoservicio». Al integrar la colaboración en directo y el Mobile Co-Browsing durante la fase de solicitud, las entidades pueden ofrecer la «claridad y tranquilidad» que los consumidores exigen en las decisiones financieras complejas, y así reducir de forma notable las tasas de abandono.
3. Las sucursales demuestran su resiliencia
Los últimos años nos han mostrado que a las sucursales tradicionales les cuesta seguir siendo viables. Pero esta presión puede remitir a medida que las preferencias individuales se alinean más con la disponibilidad de sucursales. Según un informe de JD Power, el 72 % de los clientes expresa su intención de usar la sucursal cercana con una frecuencia similar a la del año anterior, y el 38 % considera que las sucursales son indispensables.
Aunque la red bancaria se ha reducido, el relato de la «sucursal moribunda» ha sido sustituido oficialmente por el del «centro de relaciones». En 2026, la sucursal es el lugar al que vas para una orquestación financiera centrada en las personas.
- Interacción con intención: el informe Banking Trends 2026 de Accenture destaca que, en un mundo de deepfakes, una sucursal física transmite «seguridad y solidez». Su investigación muestra que el 63 % de los consumidores de todo el mundo sigue queriendo un lugar físico que les ayude a gestionar sus finanzas.
- El auge de las microsucursales: la sucursal tradicional de 5.000 pies cuadrados (unos 460 m²) está siendo sustituida por formatos ágiles. Accenture también indica que el 76 % de los consumidores está dispuesto ya a usar microsucursales o cabinas bancarias inteligentes: espacios compactos que combinan el autoservicio inmediato con acceso instantáneo por vídeo a especialistas remotos.
4. Inteligencia artificial: la banca minorista debe dar un paso al frente
En poco tiempo, la IA generativa ha pasado de ser un avance emocionante a una de las herramientas más importantes de todo el sector financiero. La IA influye en las tendencias de experiencia de cliente en la banca al evolucionar de chatbots reactivos a sistemas agénticos que resuelven workflows complejos de forma autónoma. Según McKinsey, la Agentic AI puede devolver entre 10 y 12 horas a la semana a los banqueros y ampliar un 40 % la capacidad de cobertura de clientes.
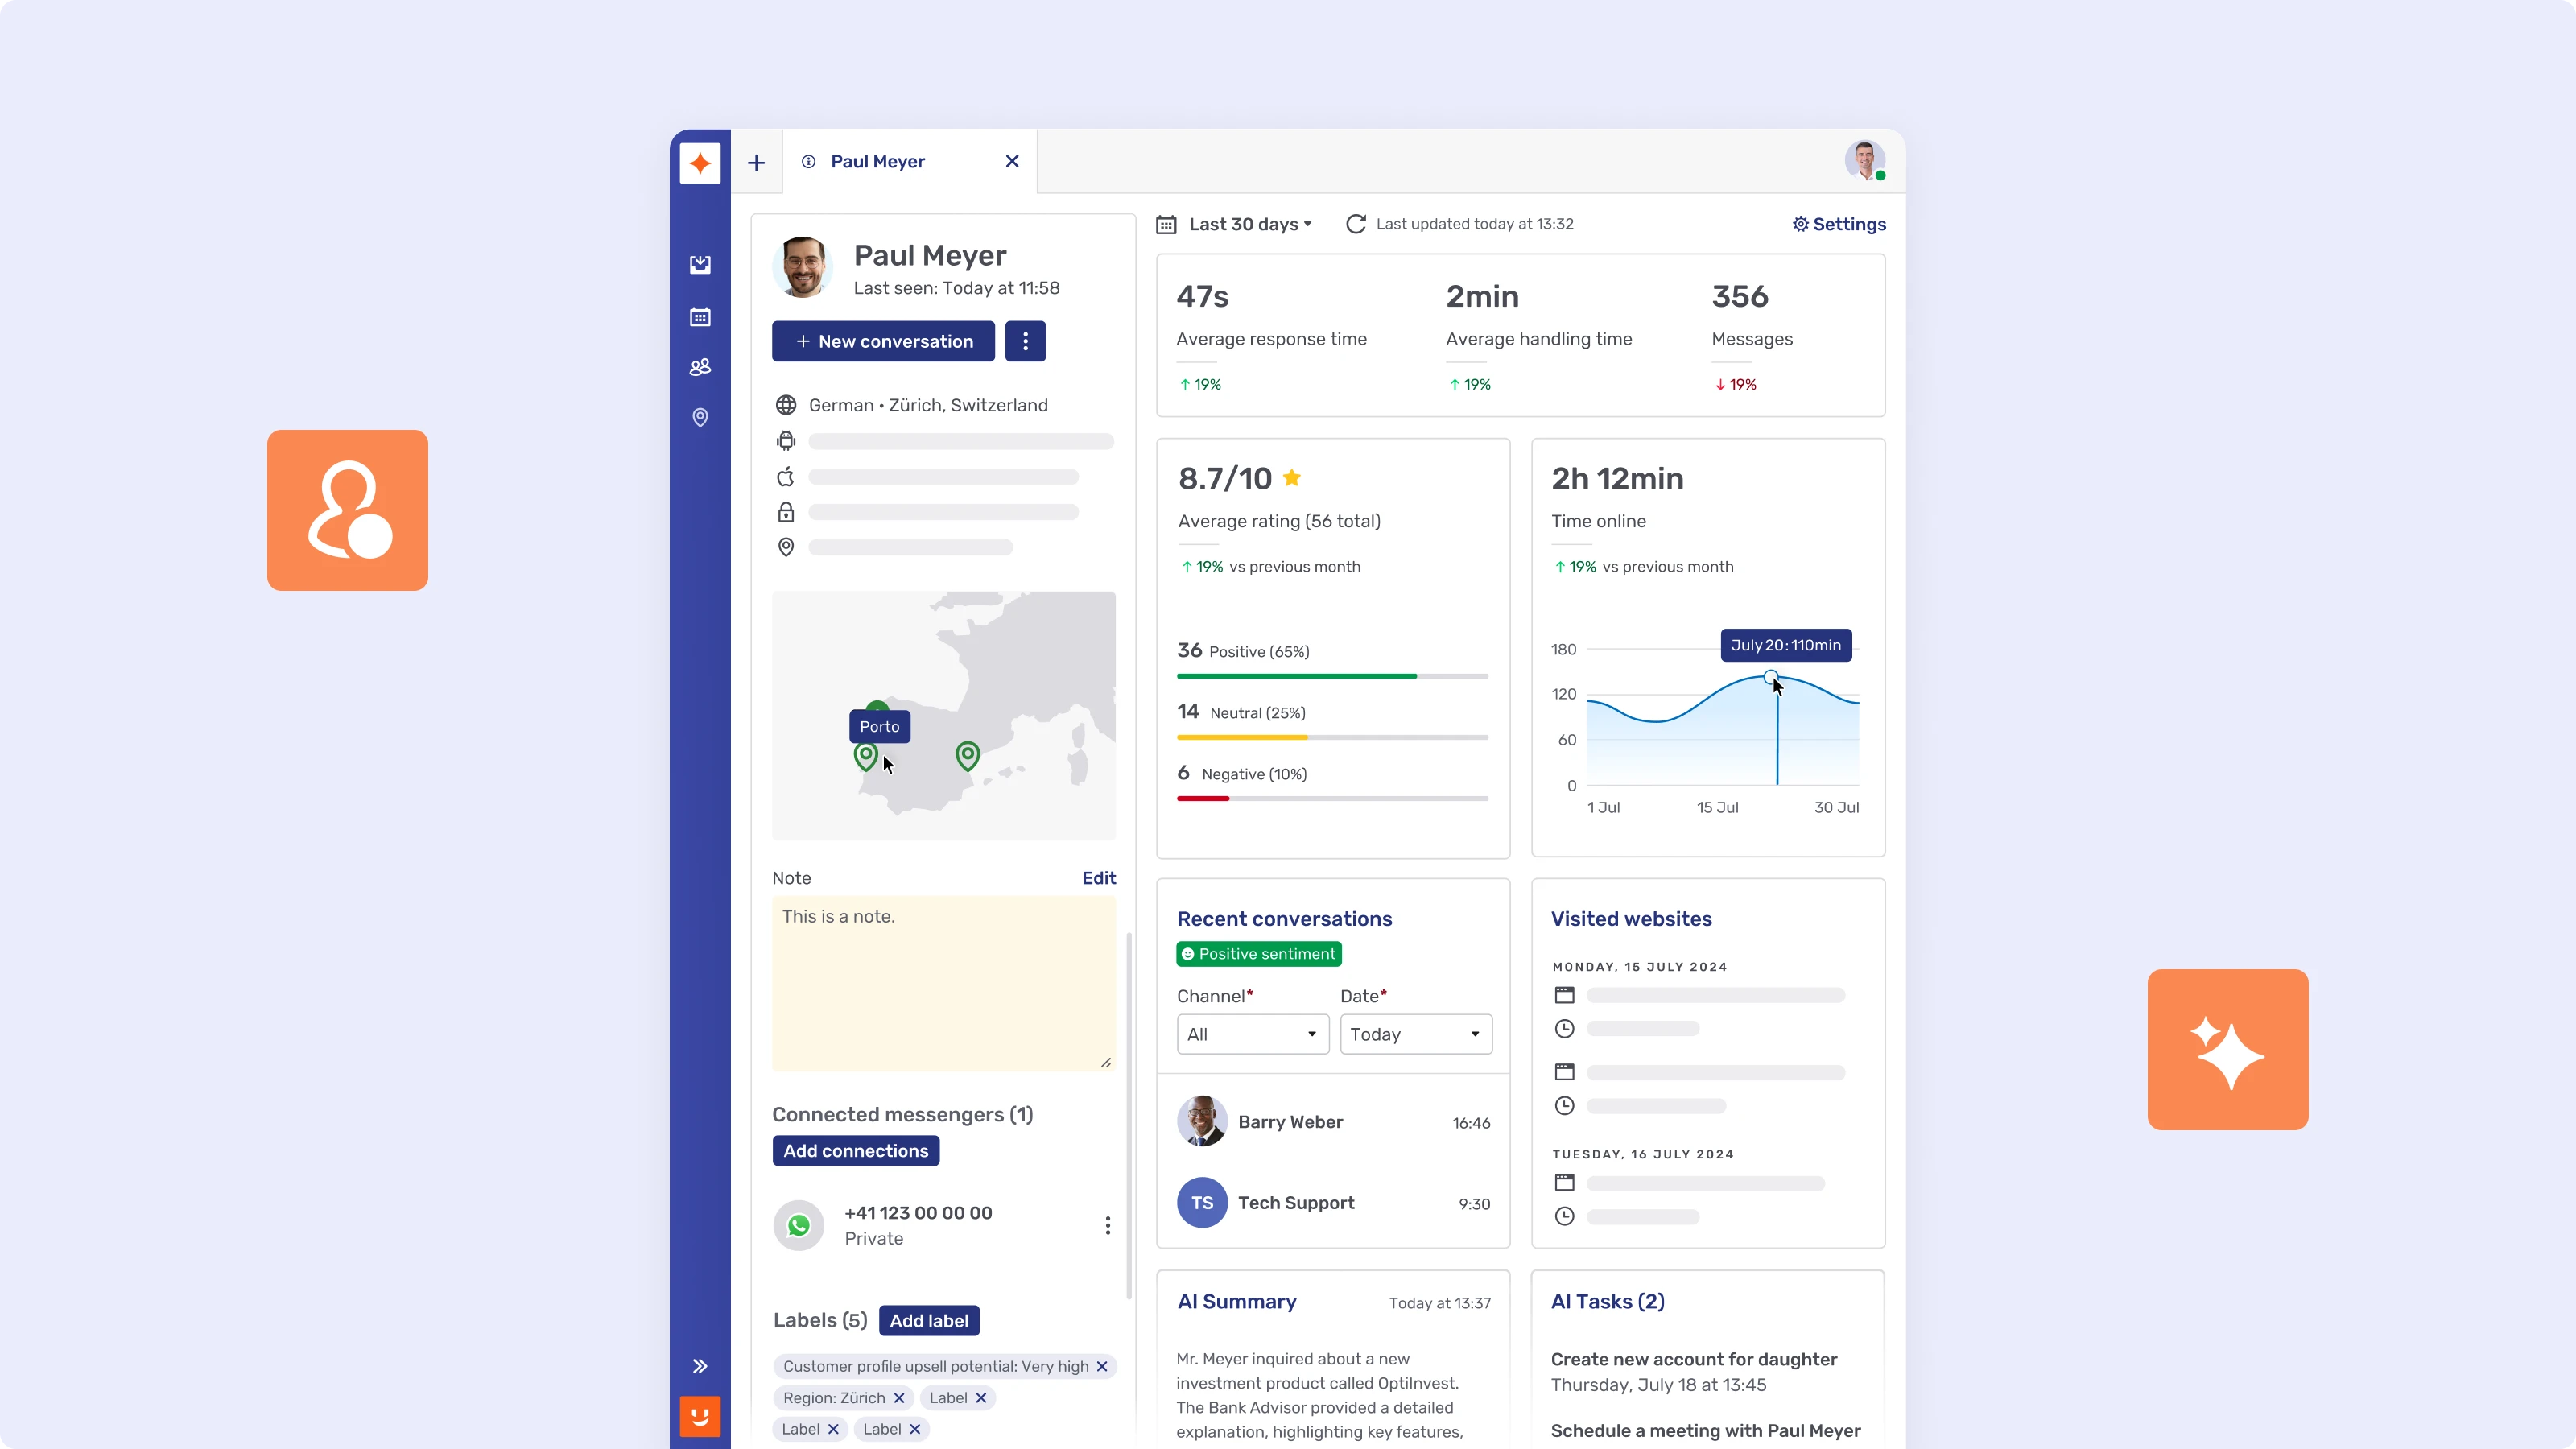
Aprovechar esta ganancia de productividad exige un entorno unificado en el que la IA se encargue del trabajo administrativo pesado. Soluciones como Aria de Unblu están diseñadas con este fin concreto: agilizan las tareas en segundo plano para que los asesores prioricen la estrategia personalizada y la construcción de relaciones.
5. Hiperpersonalización: la oportunidad de los recorridos de nicho
Crece la tendencia de los neobancos que se concentran en segmentos de mercado especializados, como las plataformas para la comunidad LGBTQ+ o las dedicadas a la sostenibilidad. El análisis avanzado y las herramientas basadas en IA que permiten a los bancos personalizar sus recomendaciones financieras han supuesto un aumento de 5 veces en las tasas de clics de las ofertas personalizadas.
En 2026, la nueva frontera es resolver la llamada «brecha de resonancia emocional». Aunque la mayoría de las entidades han logrado una eficiencia digital funcional, Accenture indica que estos canales suelen ser «funcionalmente correctos, pero emocionalmente vacíos».
Para los líderes, la ventaja competitiva ya no está en la disponibilidad digital, sino en la defensa de marca por parte del cliente y el crecimiento. Los bancos que logran una alta defensa de marca aumentan sus ingresos 1,7 veces más rápido que sus competidores. El objetivo es pasar de las interfaces transaccionales a capas de interacción que faciliten la «resonancia emocional» mediante una hibridación fluida de lo humano y lo digital.
6. Orquestar la «memoria digital»
Un punto de fricción crítico en 2026 sigue siendo el «problema del traspaso». Accenture revela que el 64 % de los consumidores sigue volviendo a las sucursales físicas cuando fallan los canales digitales, solo para descubrir que deben «empezar de nuevo» por la fragmentación de los datos del cliente.
El éxito exige una capa de «memoria digital» que mantenga el contexto de la conversación en todos los touchpoints. Entre las tecnologías que impulsan las tendencias de experiencia de cliente en la banca están las capas de conversación unificadas, el Mobile Co-Apping y las herramientas de mensajería segura que conservan el contexto durante todo el ciclo de vida.
Así se garantiza que cada interacción sea la continuación de la anterior, y el servicio pasa de ser un «centro de costes» a un motor de valor principal para la entidad. Lograr esta experiencia fluida es ya una prioridad máxima para el 86 % de los directivos bancarios, que reconocen que el contexto es la clave de la excelencia en el servicio.
7. Las ventajas de la banca social
Las capacidades basadas en IA no son la única moda que va a transformar por completo el comportamiento de los clientes bancarios.
Las redes sociales están cambiando las reglas del juego y los bancos usan cada vez más plataformas como Instagram, TikTok y YouTube para conectar con los públicos jóvenes y generar confianza con contenido auténtico y atractivo.
De hecho, según se informa, el 35 % de la generación Z ha usado las redes sociales para buscar información, frente a solo el 21 % de los millennials. En las generaciones mayores el porcentaje cae aún más: el 13 % de la generación X, el 11 % de los baby boomers y solo el 9 % de la generación silenciosa las usan con este fin.
Otra fuente observó que el número de inversores de 18 a 34 años que usan Reddit y TikTok para acceder a conocimientos financieros ha aumentado de forma espectacular en los últimos tres años: en Reddit ha pasado del 17 % al 26 % y en TikTok, del 12 % al 20 %.
Estrategias para un crecimiento basado en la experiencia en la banca
A medida que el sector financiero gira hacia una personalización más profunda, el crecimiento basado en la experiencia se ha convertido en un imperativo estratégico. Como dice McKinsey, los bancos deben «reimaginar, y no solo eliminar fricciones de, los recorridos prioritarios», y buscar formas de ofrecer un recorrido del cliente fluido en todos los touchpoints.
Marcos prácticos
- El modelo de las 3 C: contexto, continuidad y comodidad.
- Capas de interacción híbridas: combina canales asíncronos (por ejemplo, Secure Messenger) y síncronos (por ejemplo, chat online, vídeo banca).
- Pasos de acción: invierte en herramientas de colaboración, implanta análisis de recorridos y forma a los asesores en empatía digital.
{{Secure Messenger Blog Inject}}
El futuro de la banca en 2026
Este año, las organizaciones de servicios financieros deben centrarse en ofrecer experiencias de cliente superiores. Las expectativas de los clientes siguen evolucionando y generar fidelidad no es tarea fácil. Desde los propios productos hasta la incorporación de soluciones tecnológicas ágiles, la capacidad de los bancos para ofrecer agilidad sin sacrificar una interacción más profunda con el cliente es primordial.
Los bancos que saldrán ganando son los que ofrezcan canales digitales robustos que eviten las malas experiencias. Con una combinación de apps de banca móvil, sucursales físicas y productos de nicho que cubra todo el recorrido del cliente, los profesionales estarán mejor posicionados para impulsar el crecimiento de los ingresos y evitar el «vacío emocional» de 2026.
Unblu's next move