Was erwartet die Retail-Banking-Branche und Kreditgenossenschaften in diesem Jahr? Customer Experience dreht sich 2026 weniger um grosse Transformationsinitiativen als vielmehr darum, durch Kundenorientierung Wege zur Differenzierung zu finden – und so den entscheidenden Wettbewerbsvorteil zu sichern.
Customer Experience ist in der Bankenbranche entscheidend, da sie in einem zunehmend austauschbaren Markt der wichtigste Treiber für Markendifferenzierung und langfristigen Wert ist. Untersuchungen zur Bankenstrategie zeigen, dass konsistente, emotional zufriedenstellende Interaktionen heute der Schlüssel sind, um das Vertrauen und die Loyalität aufzubauen, die für werthaltige Beziehungen nötig sind.
Der Druck der Digitalisierung lässt nach, da die meisten Retail-Banken bereits ein gewisses Reifeniveau erreicht haben. Der Fokus verschiebt sich stattdessen auf kontinuierliche Fortschritte bei der digitalen Transformation. Die digitale Transformation hat das Kundenerlebnis im Banking verändert, indem sich der Schwerpunkt von der reinen Online-Verfügbarkeit hin zur nahtlosen Orchestrierung anspruchsvoller Echtzeit-Engagement-Ebenen verlagert hat. Branchendaten zeigen, dass 53 % der Bank-Entscheidungsträger derzeit der Verbesserung digitaler Erlebnisse Priorität einräumen – ein Anstieg von 20 Prozent seit 2021.
Trotz des insgesamt positiven Trends teilen nicht alle etablierten Banken dieselbe Erfolgsgeschichte. Überraschenderweise geben 1 % nach wie vor an, überhaupt kein Interesse an digitaler Transformation zu haben, und weitere 8 % haben keine Umsetzungspläne. Etwas besser sieht es bei den 10 % aus, die sich noch in der Planungsphase befinden – zusammengenommen haben also 19 % der globalen Bank-Entscheidungsträger das Potenzial des modernen Digital Banking noch nicht ausgeschöpft.
Bei den 10 % der Retail-Banking-Organisationen, die sich noch in der Planungsphase befinden, bremsen mehrere Hürden den Fortschritt. Unter den Befragten nennen 33 % die fortschrittliche Technologiestrategie des Unternehmens als eine der grössten Herausforderungen ihrer Rolle – oft erschwert durch Altsysteme, die die Integration neuer Tools behindern.
Customer Experience 2026 definiert
Customer Experience im Banking bezeichnet den Gesamteindruck, den ein Kunde von seinen Interaktionen mit einer Bank über alle Touchpoints hinweg gewinnt – ob online, über mobile Apps, telefonisch oder persönlich. Häufige Herausforderungen bei der Verbesserung der Customer Experience sind hartnäckige Altsysteme und fehlende integrierte Technologiestrategien, die eine einheitliche Kundensicht verhindern.
Im heutigen Wettbewerbsumfeld ist ein konsistentes, intuitives und emotional zufriedenstellendes Erlebnis der Schlüssel, um Vertrauen, Loyalität und langfristigen Wert in Bankbeziehungen aufzubauen.
1. Mobile-first-Kommunikationskanäle
Contact-Center-Manager setzen ihre Bemühungen fort, den Betrieb durch reduzierte Anbietervielfalt zu vereinfachen. Ziel ist es, die Wahlfreiheit und Flexibilität der Kunden zu erhöhen und gleichzeitig ein verbessertes Interaktionserlebnis im Online-Banking zu bieten.
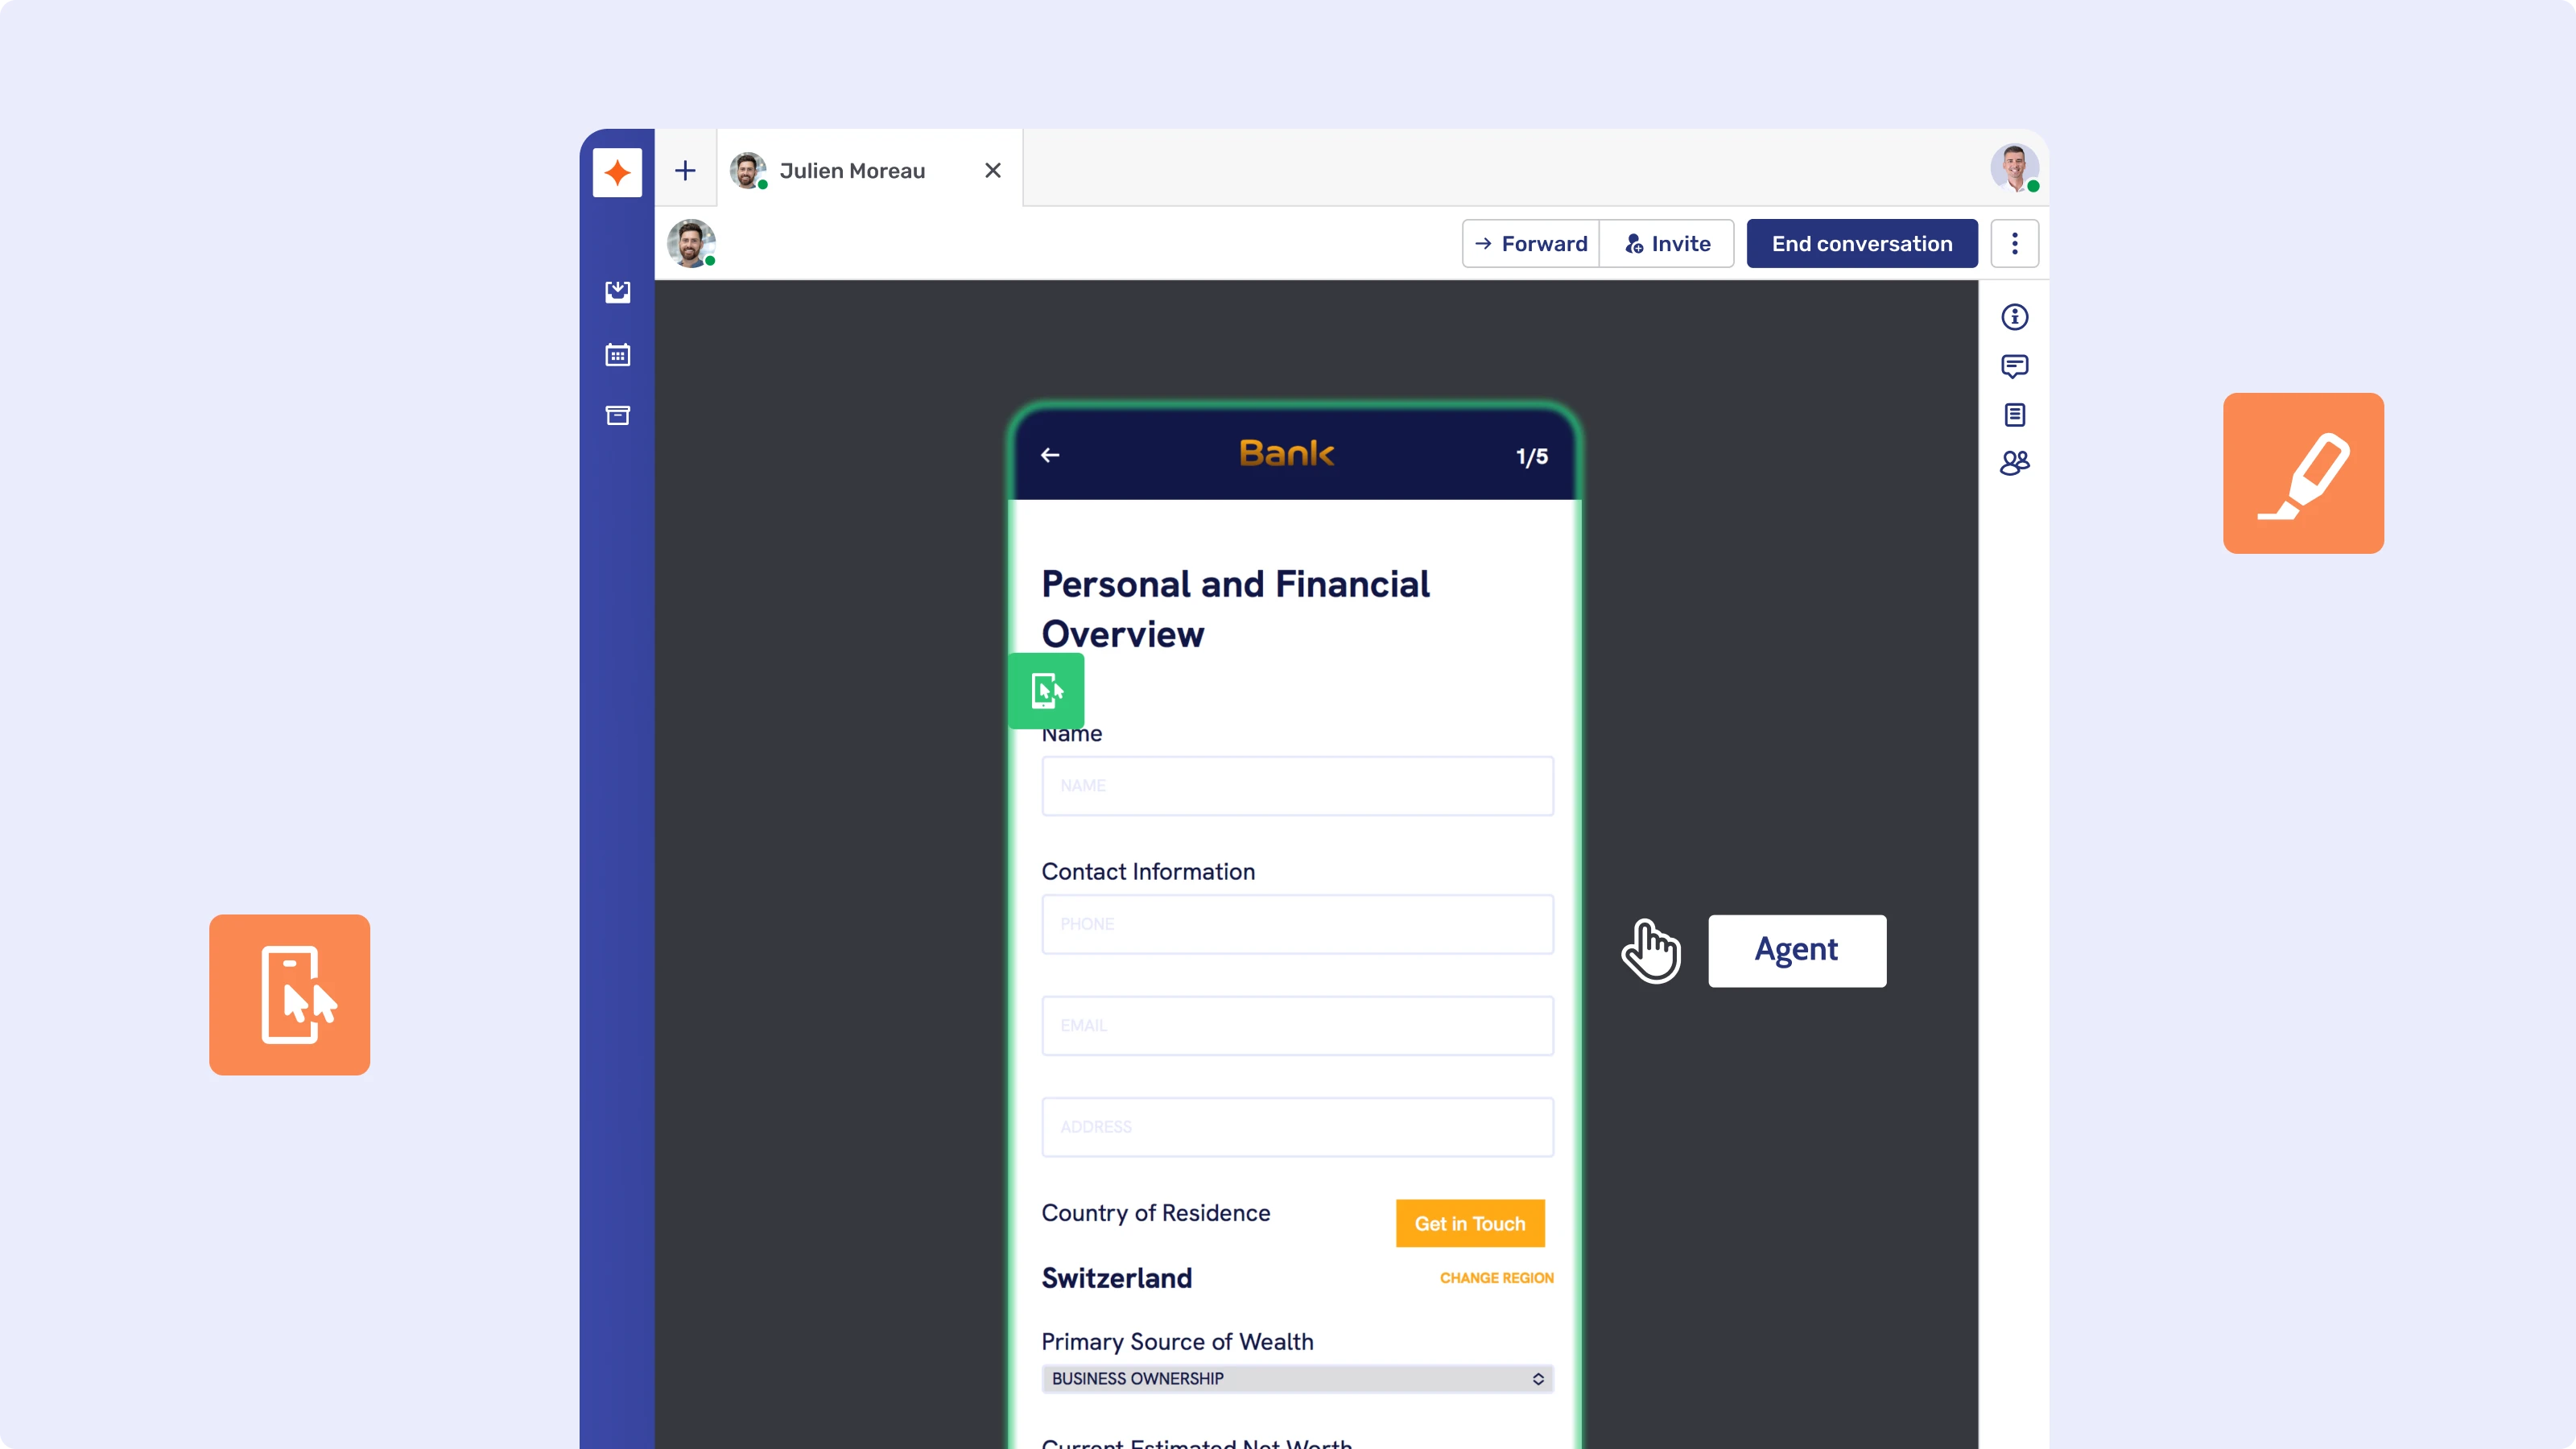
Banken können mobile Apps gezielt nutzen, um das Kundenerlebnis zu verbessern, indem sie transaktionale Oberflächen in kollaborative Echtzeit-Beratungsräume verwandeln. Zwar ist die mobile App inzwischen das „Herzstück der Beziehung“ mit 150 Interaktionen pro Jahr, doch laut Accenture bleibt die Nutzung stark transaktional geprägt. Es besteht ein enormes ungenutztes Potenzial, diese hochfrequenten Touchpoints in Beratungschancen umzuwandeln. 2026 muss die App als kollaborativer Arbeitsraum dienen. Dazu gehört mobile Zusammenarbeit in Echtzeit, Seite an Seite, die es Mitarbeitenden ermöglicht, Kunden visuell zu unterstützen, Anliegen schneller zu lösen – und neue Upselling-Chancen zu nutzen. Es bedeutet aber auch, sicher ausgehende Nachrichten senden zu können, um das Gespräch am Laufen zu halten oder relevante Informationen zu ergänzen.
{{Tatra Blog Inject}}
2. Neobanken erobern den Wettbewerbsmarkt
Angesichts schlechter Erfahrungen mit traditionellen mobilen Banking-Anwendungen bot sich digitalen Banken und innovativen Fintechs die Chance, Fuss zu fassen. In Spanien konnte Revolut fast 20 % der neuen Kundenkonten für sich gewinnen – mehr als traditionelle Banken wie BBVA. Der Grund: Neobanken sind besonders gut darin, personalisierte Services zu bieten, die jüngere Zielgruppen mit digital-first Strategien ansprechen.
Trotz des Aufstiegs der Neobanken bleiben die Abbruchraten bei etablierten Banken aussergewöhnlich hoch. Capgemini berichtet, dass 47 % der Kunden die digitale Kontoeröffnung mitten im Prozess abbrechen. Der Hauptgrund? Nur 29 % der Datenerfassung sind derzeit KI-automatisiert – was unnötige Reibung erzeugt, die den Kundenerwartungen nicht gerecht wird.
Banken müssen über reines „Self-Service“-Onboarding hinausgehen. Durch die Integration von Live Collaboration und Mobile Co-Browsing während der Antragsphase können Unternehmen die „Klarheit und Sicherheit“ bieten, die Kunden bei komplexen Finanzentscheidungen erwarten – und so die Abbruchraten deutlich senken.
3. Filialen erweisen sich als widerstandsfähig
Die vergangenen Jahre haben gezeigt, dass traditionelle Filialen zunehmend um ihre Wirtschaftlichkeit kämpfen. Doch dieser Druck könnte nachlassen, da sich individuelle Präferenzen wieder stärker mit der Filialverfügbarkeit decken. Laut einem JD-Power-Bericht wollen 72 % der Kunden ihre nahegelegene Filiale in vergleichbarem Umfang wie im Vorjahr nutzen, und 38 % halten Filialen für unverzichtbar.
Auch wenn sich das Filialnetz verkleinert hat, wurde die Erzählung von der „sterbenden Filiale“ offiziell durch die vom „Beziehungs-Hub“ ersetzt. 2026 ist die Filiale der Ort für menschenzentrierte Finanzorchestrierung.
- Bewusstes Engagement: Der Bericht Accenture 2026 Banking Trends zeigt, dass eine physische Filiale in einer Welt der Deepfakes „Sicherheit und Solidität“ vermittelt. Die Untersuchung zeigt, dass 63 % der globalen Verbraucher weiterhin einen physischen Standort zur Unterstützung ihrer Finanzen wünschen.
- Der Mikrofilial-Boom: Die traditionelle, weitläufige Filiale (rund 465 m²) wird durch agile Formate ersetzt. Accenture berichtet zudem, dass 76 % der Verbraucher inzwischen bereit sind, Mikrofilialen oder smarte Banking-Kioske zu nutzen – kompakte Räume, die sofortigen Self-Service mit direktem Videozugang zu Fachspezialisten verbinden.
4. Künstliche Intelligenz: Retail-Banken müssen aufholen
Innerhalb kurzer Zeit hat sich Generative AI von einer spannenden Entwicklung zu einem der wichtigsten Werkzeuge des gesamten Finanzsektors entwickelt. KI prägt die Customer-Experience-Trends im Banking, indem sie sich von reaktiven Chatbots zu agentenbasierten Systemen entwickelt, die komplexe Workflows eigenständig lösen. Untersuchungen von McKinsey zeigen, dass Agentic AI Bankmitarbeitenden 10 bis 12 Stunden pro Woche zurückgeben kann und die Betreuungskapazität um 40 Prozent erhöht.
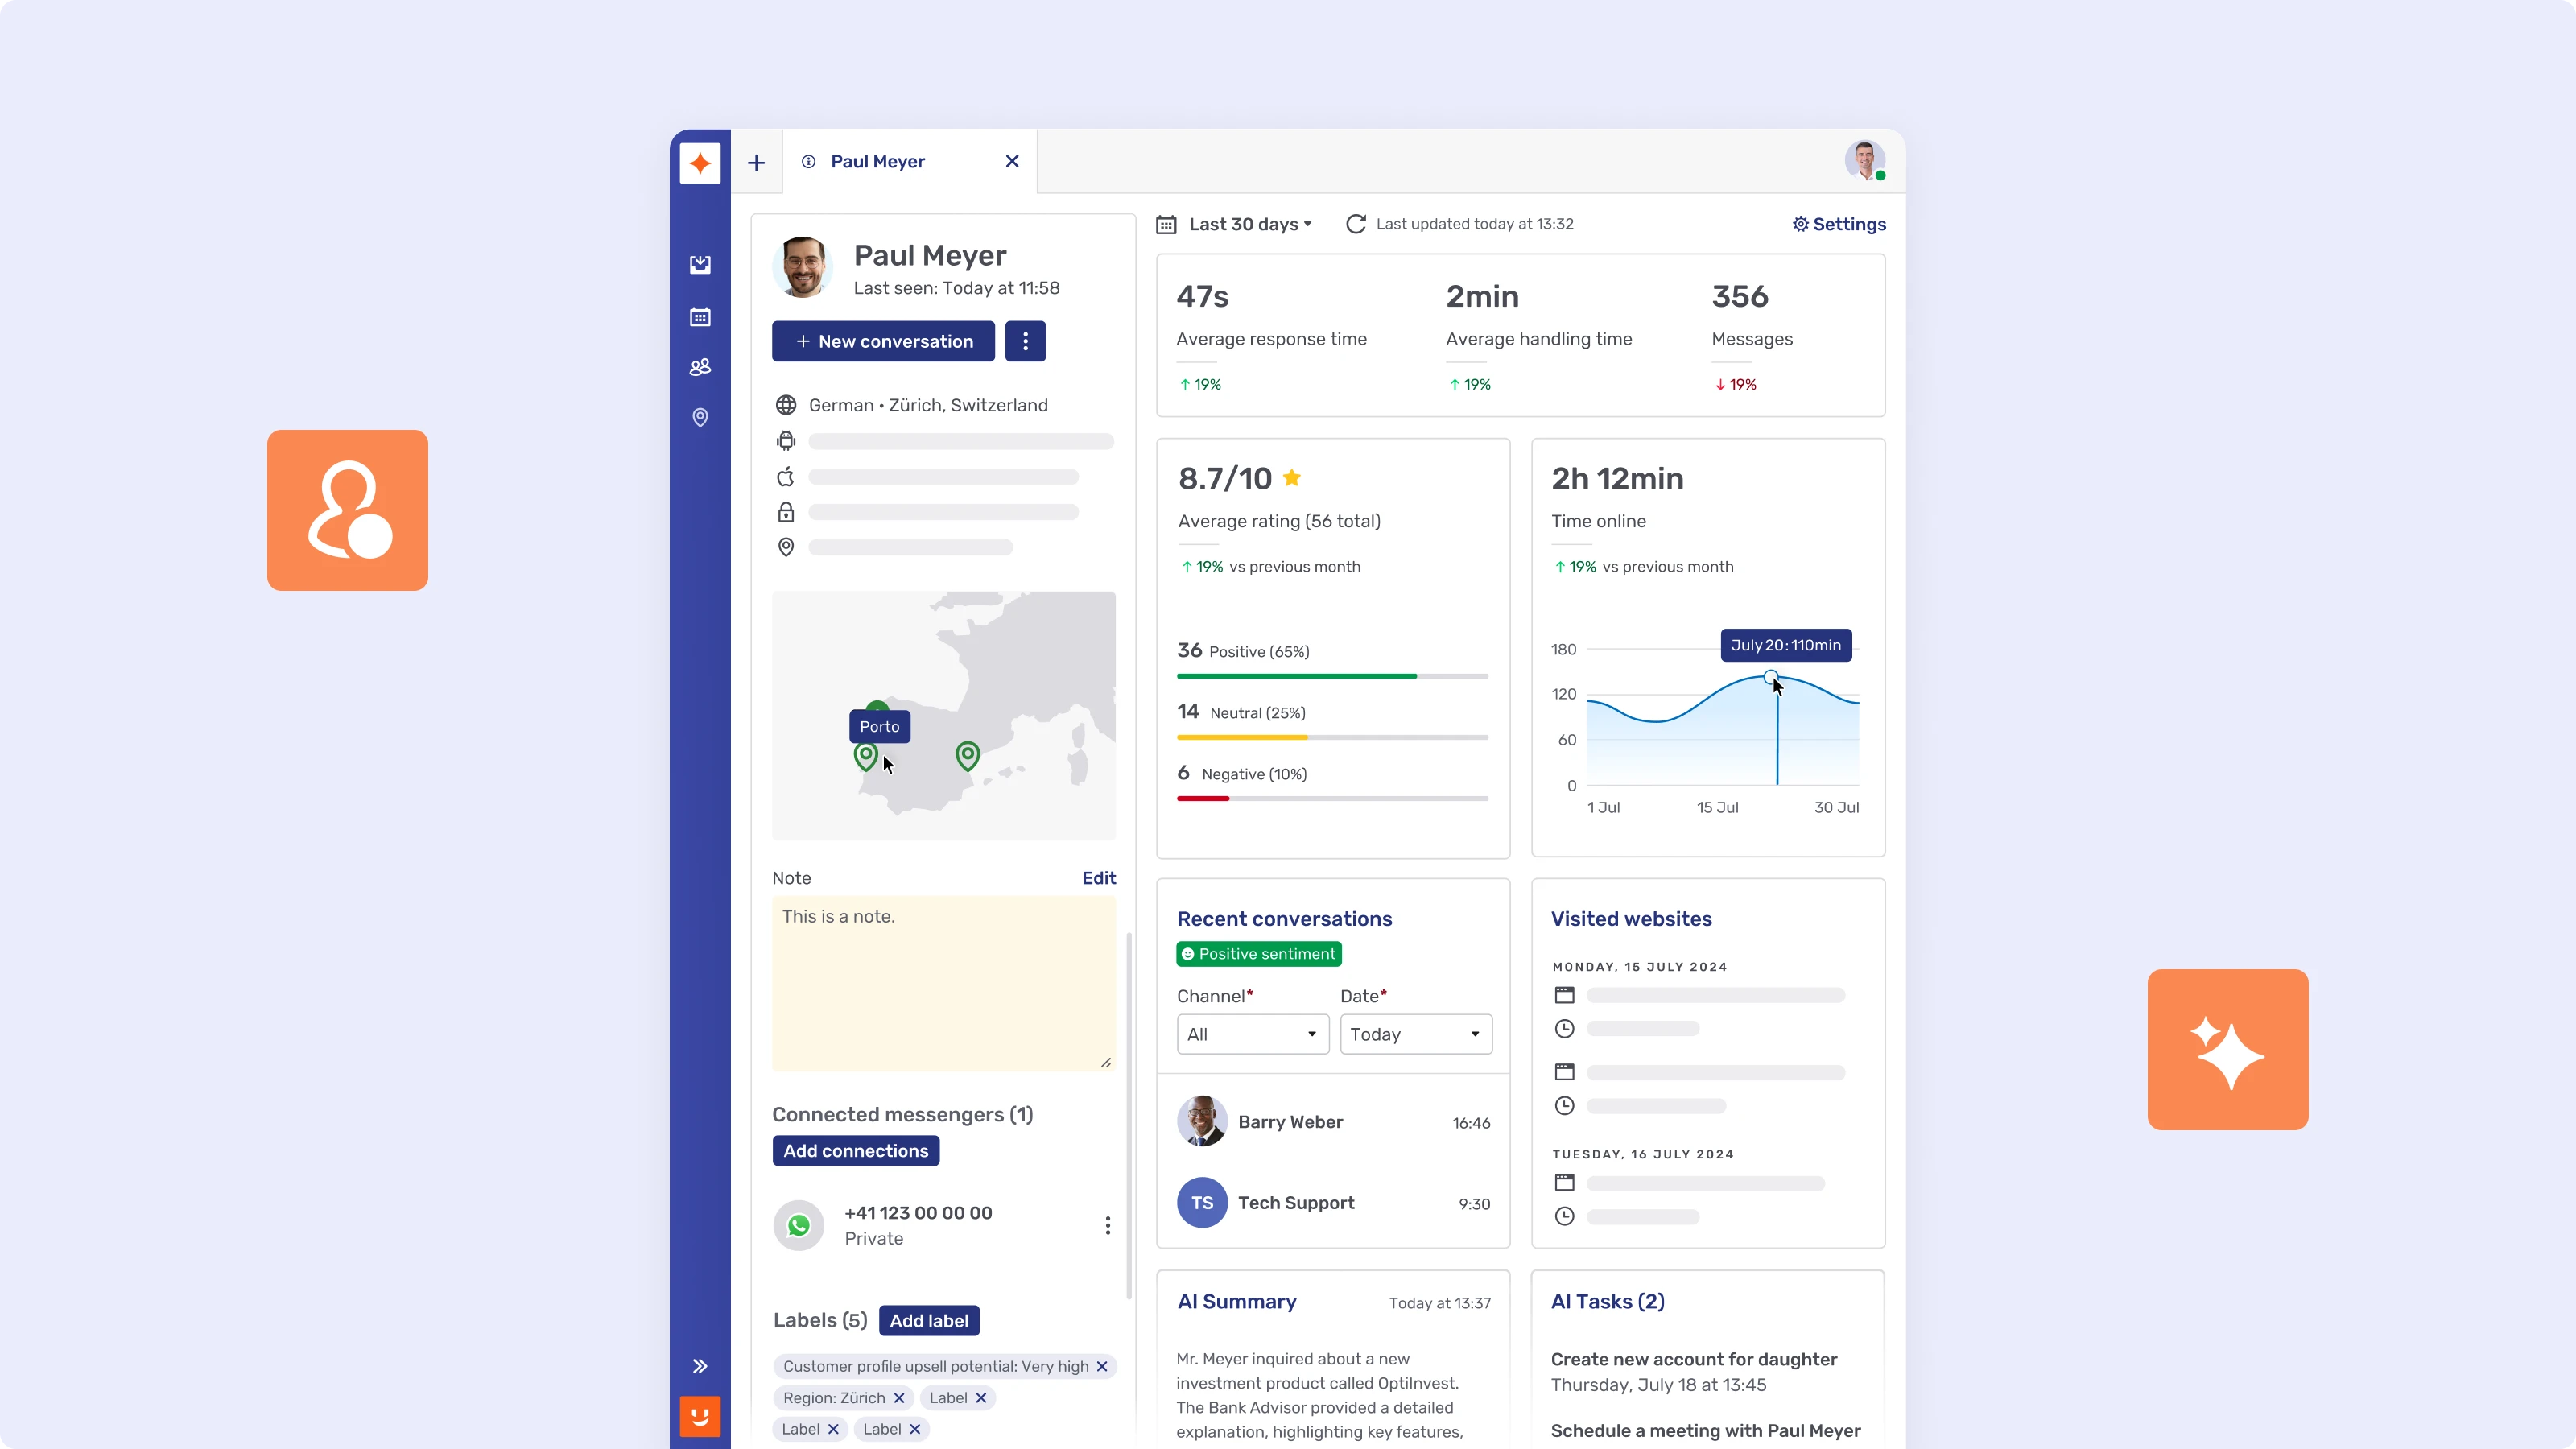
Um diesen Produktivitätsgewinn zu nutzen, braucht es eine einheitliche Umgebung, in der KI die administrative Schwerarbeit übernimmt. Lösungen wie Unblus Aria wurden genau für diesen Zweck entwickelt und vereinfachen Hintergrundaufgaben, damit sich Berater auf personalisierte Strategie und Beziehungsaufbau konzentrieren können.
5. Hyperpersonalisierung: Die Chance der Nischen-Journeys
Ein wachsender Trend zeigt Neobanken, die sich auf spezialisierte Marktsegmente konzentrieren – etwa Plattformen für die LGBTQ+-Community oder solche mit Fokus auf Nachhaltigkeit. Fortschrittliche Analytik und KI-gestützte Tools, die es Banken ermöglichen, personalisierte Finanzempfehlungen massgeschneidert anzubieten, haben zu einer 5-fachen Steigerung der Klickrate bei personalisierten Angeboten geführt.
2026 liegt die neue Grenze darin, die sogenannte „emotionale Resonanzlücke“ zu schliessen. Zwar haben die meisten Institute funktionale digitale Effizienz erreicht, doch laut Accenture sind diese Kanäle oft „funktional korrekt, aber emotional leer“.
Für Branchenführer liegt der Wettbewerbsvorteil nicht mehr in der digitalen Verfügbarkeit, sondern in Kundenfürsprache und Wachstum. Banken mit hoher Fürsprache wachsen 1,7-mal schneller als der Wettbewerb. Ziel ist es, von transaktionalen Oberflächen zu Interaktionsebenen überzugehen, die „emotionale Resonanz“ durch nahtlose menschlich-digitale Hybridität ermöglichen.
6. Das „Digital Memory“ orchestrieren
Ein zentraler Reibungspunkt bleibt 2026 das „Übergabeproblem“. Laut Accenture greifen 64 % der Verbraucher weiterhin auf physische Filialen zurück, wenn digitale Kanäle versagen – nur um dort festzustellen, dass sie aufgrund fragmentierter Kundendaten „von vorne anfangen“ müssen.
Erfolg erfordert eine „Digital-Memory“-Ebene, die den Gesprächskontext über jeden Touchpoint hinweg bewahrt. Zu den Technologien, die die Customer-Experience-Trends im Banking prägen, zählen einheitliche Gesprächsebenen, Mobile Co-Apping und sichere Messaging-Tools, die den Kontext über den gesamten Lebenszyklus hinweg bewahren.
So wird sichergestellt, dass jede Interaktion an die vorherige anknüpft – und der Service verwandelt sich vom „Kostenfaktor“ in einen zentralen Werttreiber für das Unternehmen. Dieses nahtlose Erlebnis zu erreichen, hat für 86 Prozent der Bank-Führungskräfte inzwischen höchste Priorität, da sie erkannt haben, dass Kontext der Schlüssel zu herausragendem Service ist.
7. Die Vorteile von Social Banking
KI-gestützte Funktionen sind nicht der einzige Trend, der das Kundenverhalten im Banking grundlegend verändern wird.
Social Media verändert die Spielregeln, und Banken nutzen zunehmend Plattformen wie Instagram, TikTok und YouTube, um mit jüngeren Zielgruppen in Kontakt zu treten – und durch authentische, ansprechende Inhalte Vertrauen aufzubauen.
Tatsächlich haben laut einem Bericht 35 % der Gen Z Social Media zur Informationssuche genutzt, verglichen mit nur 21 % der Millennials. Bei älteren Generationen sinkt der Anteil weiter: 13 % der Generation X, 11 % der Boomer und nur 9 % der Silent Generation nutzen Social Media zu diesem Zweck.
Eine andere Quelle stellte fest, dass die Zahl der 18- bis 34-jährigen Anleger, die Reddit und TikTok nutzen, um sich finanzielles Wissen anzueignen, in den letzten drei Jahren drastisch gestiegen ist – von 17 % auf 26 % bei Reddit und von 12 % auf 20 % bei TikTok.
Strategien für erlebnisgetriebenes Wachstum im Banking
Während sich die Finanzbranche stärker auf Personalisierung ausrichtet, ist erlebnisgetriebenes Wachstum zu einem strategischen Muss geworden. Wie McKinsey es formuliert, müssen Banken „vorrangige Journeys neu denken, nicht nur entrümpeln“ und Wege finden, ein reibungsloses Kundenerlebnis über alle Touchpoints hinweg zu bieten.
Praktische Frameworks
- Das 3C-Modell: Context, Continuity, Convenience (Kontext, Kontinuität, Komfort).
- Hybride Engagement-Ebenen: Kombinieren Sie asynchrone (z. B. Secure Messenger) mit synchronen Kanälen (z. B. Live-Chat, Video-Banking).
- Konkrete Schritte: Investieren Sie in Collaboration-Tools, implementieren Sie Journey-Analytics und schulen Sie Berater in digitaler Empathie.
{{Secure Messenger Blog Inject}}
Die Zukunft des Bankings 2026
Finanzdienstleister sollten sich dieses Jahr darauf konzentrieren, ein erstklassiges Kundenerlebnis zu bieten. Die Erwartungen der Kunden entwickeln sich stetig weiter, und Loyalität aufzubauen ist keine leichte Aufgabe. Von den eigentlichen Produkten bis zur Integration agiler Technologielösungen ist es entscheidend, dass Banken Agilität bieten, ohne dabei auf tiefergehendes Kundenengagement zu verzichten.
Als Sieger werden jene Banken hervorgehen, die robuste digitale Kanäle bieten und schlechte Erlebnisse vermeiden. Mit einem Mix aus mobilen Banking-Apps, physischen Filialen und Nischenprodukten, die die gesamte Customer Journey abdecken, sind Fachleute besser aufgestellt, um Umsatzwachstum voranzutreiben und die „emotionale Leere“ von 2026 zu vermeiden.