


Que réserve l'avenir à la banque de détail et aux coopératives de crédit ? Cette année, l'expérience client tient moins aux grandes initiatives de transformation qu'à la recherche de pistes de différenciation par la centralité du ou de la client-e, afin de trouver l'avantage concurrentiel décisif.
L'expérience client est importante dans le secteur bancaire, car elle est le principal moteur de différenciation de la marque et de création de valeur à long terme sur un marché de plus en plus banalisé. Les recherches sur la stratégie bancaire indiquent que des interactions cohérentes et émotionnellement satisfaisantes sont désormais la clé pour bâtir la confiance et la fidélité nécessaires au maintien de relations à forte valeur.
Les forces de la digitalisation s'atténuent, la plupart des banques de détail ayant déjà atteint un certain niveau de maturité. L'attention se déplace désormais vers les progrès continus de la transformation digitale. La transformation digitale a modifié l'expérience client bancaire en faisant passer l'accent de la simple disponibilité en ligne à l'orchestration fluide de couches d'engagement sophistiquées, en temps réel. Les données du secteur montrent que 53 % des décideurs-ses bancaires font actuellement de l'amélioration des expériences digitales une priorité, soit une hausse de 20 % depuis 2021.
Malgré cette tendance globalement positive, toutes les banques historiques ne connaissent pas le même succès. Surprenant : 1 % affirment encore ne s'intéresser en aucune manière à la transformation digitale, et 8 % de plus n'ont aucun projet de mise en œuvre. Un peu mieux, 10 % en sont encore à la phase de planification, ce qui signifie qu'au total 19 % des décideurs-ses bancaires dans le monde n'ont pas encore exploité le potentiel de la banque digitale moderne.
Pour les 10 % d'organisations de banque de détail en phase de planification, plusieurs obstacles freinent les progrès. Parmi les personnes interrogées, 33 % citent la stratégie technologique avancée de l'entreprise comme l'un des aspects les plus difficiles de leur rôle. Cette difficulté est souvent aggravée par des systèmes hérités qui compliquent l'intégration de nouveaux outils.
Définir l'expérience client en 2026
L'expérience client dans la banque désigne la perception globale qu'un-e client-e a de ses interactions avec une banque sur tous les points de contact : en ligne, via les applications mobiles, par téléphone ou en personne. Parmi les défis courants des banques pour améliorer l'expérience client figurent la persistance de systèmes hérités et le manque de stratégies technologiques intégrées, qui empêchent d'avoir une vue unifiée du ou de la client-e.
Dans le paysage concurrentiel actuel, offrir une expérience cohérente, intuitive et émotionnellement satisfaisante est essentiel pour bâtir la confiance, la fidélité et la valeur à long terme dans les relations bancaires.
1. Des canaux de communication mobile-first
Les responsables de centres de contact poursuivent leurs efforts pour rationaliser les opérations en réduisant la complexité des fournisseurs. L'objectif est d'améliorer le choix et la flexibilité pour les client-e-s tout en offrant de meilleures expériences d'interaction dans la banque en ligne.
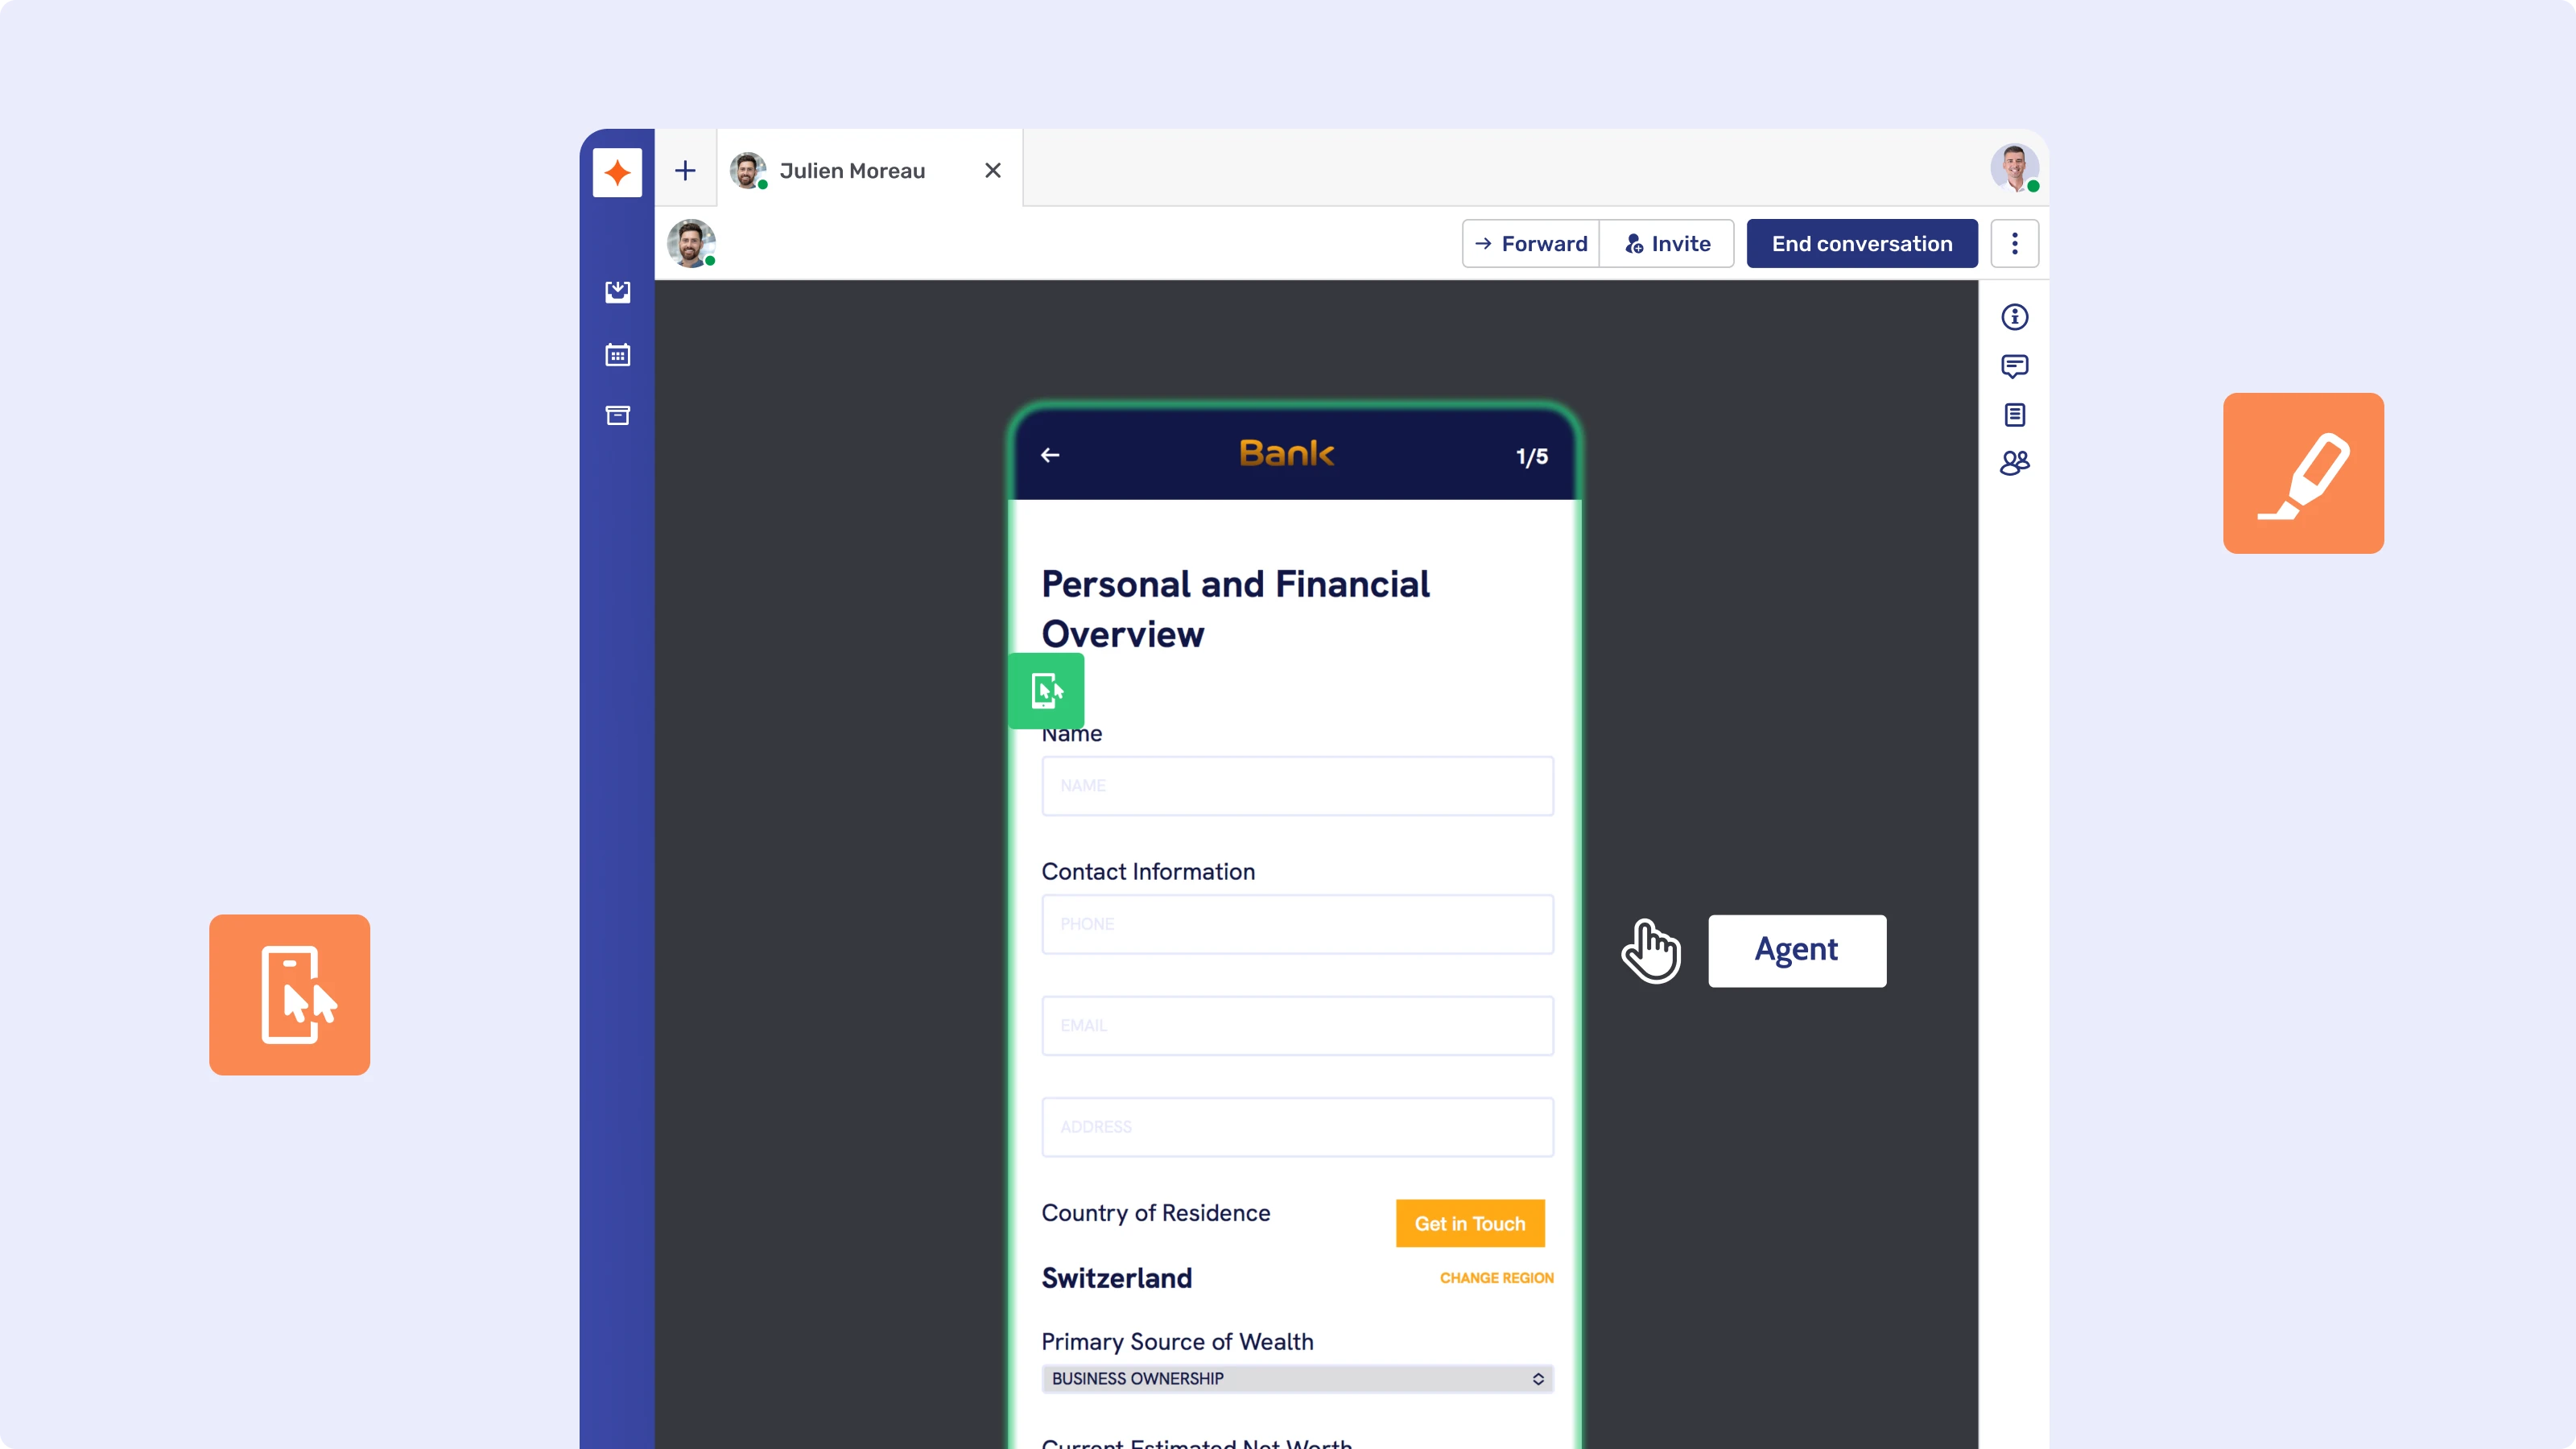
Les banques peuvent utiliser efficacement les applications mobiles pour améliorer l'expérience client en transformant des interfaces transactionnelles en espaces de conseil collaboratifs, en temps réel. Si l'application mobile est désormais le « cœur de la relation » avec 150 interactions par an, Accenture souligne que l'usage reste très transactionnel. Il existe une immense opportunité inexploitée de transformer ces points de contact à haute fréquence en occasions de conseil. En 2026, l'application doit servir d'espace de travail collaboratif. Cela suppose une collaboration mobile en temps réel, côte à côte, qui permet aux conseillers-ères d'assister visuellement les client-e-s et de résoudre les problèmes plus vite, et de profiter de nouvelles opportunités de ventes incitatives. Mais cela suppose aussi de pouvoir envoyer en toute sécurité des messages sortants pour maintenir la conversation vivante ou ajouter des informations pertinentes.
{{Tatra Blog Inject}}
2. Les néobanques s'emparent du marché concurrentiel
Compte tenu des mauvaises expériences rapportées sur les applications de banque mobile traditionnelles, une banque digitale ou une fintech innovante a pu s'implanter. En Espagne, Revolut a réussi à capter près de 20 % des nouveaux comptes clients, davantage que des banques traditionnelles comme BBVA. C'est parce que les néobanques excellent à offrir des services personnalisés qui séduisent les jeunes générations grâce à des stratégies digital-first.
Malgré l'essor des néobanques, les taux d'abandon auprès des banques historiques restent exceptionnellement élevés. Capgemini indique que 47 % des client-e-s abandonnent l'ouverture d'un compte digital en cours de processus. La cause profonde ? Seuls 29 % de la collecte de données sont actuellement automatisés par l'IA, ce qui crée une friction inutile qui ne répond pas aux attentes des client-e-s.
Les banques doivent aller au-delà de l'onboarding en « libre-service ». En intégrant la collaboration en direct et le Co-Browsing mobile pendant la phase de demande, les sociétés peuvent apporter la « clarté et la réassurance » qui sont une exigence clé des consommateurs-trices pour les décisions financières complexes, et réduire ainsi nettement les taux d'abandon.
3. Les agences font preuve de résilience
Ces dernières années nous ont montré que les agences traditionnelles peinent à rester viables. Mais cette pression pourrait s'atténuer à mesure que les préférences individuelles se rapprochent de la disponibilité des agences. Selon un rapport de JD Power, 72 % des client-e-s disent avoir l'intention de se rendre dans leur agence proche à une fréquence comparable à celle de l'année précédente, et 38 % considèrent les agences comme indispensables.
Si le réseau bancaire s'est rétracté, le récit de l'« agence mourante » a été officiellement remplacé par celui du « pôle de relation ». En 2026, l'agence est l'endroit où l'on va pour une orchestration financière centrée sur l'humain.
- Un engagement intentionnel : le rapport Banking Trends 2026 d'Accenture souligne que dans un monde de deepfakes, une agence physique projette une image de « sécurité et de solidité ». Selon ses recherches, 63 % des consommateurs-trices dans le monde veulent encore un lieu physique pour les aider à gérer leurs finances.
- L'essor des micro-agences : l'agence traditionnelle de 5 000 pieds carrés (environ 465 m²) cède la place à des formats agiles. Accenture indique aussi que 76 % des consommateurs-trices sont désormais prêt-e-s à utiliser des micro-agences ou des bornes bancaires intelligentes : des espaces compacts qui allient libre-service immédiat et accès vidéo instantané à des spécialistes à distance.
4. L'intelligence artificielle : les banques de détail doivent passer la vitesse supérieure
En peu de temps, l'IA générative est passée d'une avancée enthousiasmante à l'un des outils les plus importants de tout le secteur financier. L'IA contribue à façonner les tendances de l'expérience client dans la banque en passant de chatbots réactifs à des systèmes agentiques qui résolvent seuls des flux de travail complexes. Selon McKinsey, l'IA agentique peut rendre 10 à 12 heures par semaine aux conseillers-ères bancaires, ce qui élargit de 40 % la capacité de couverture client.
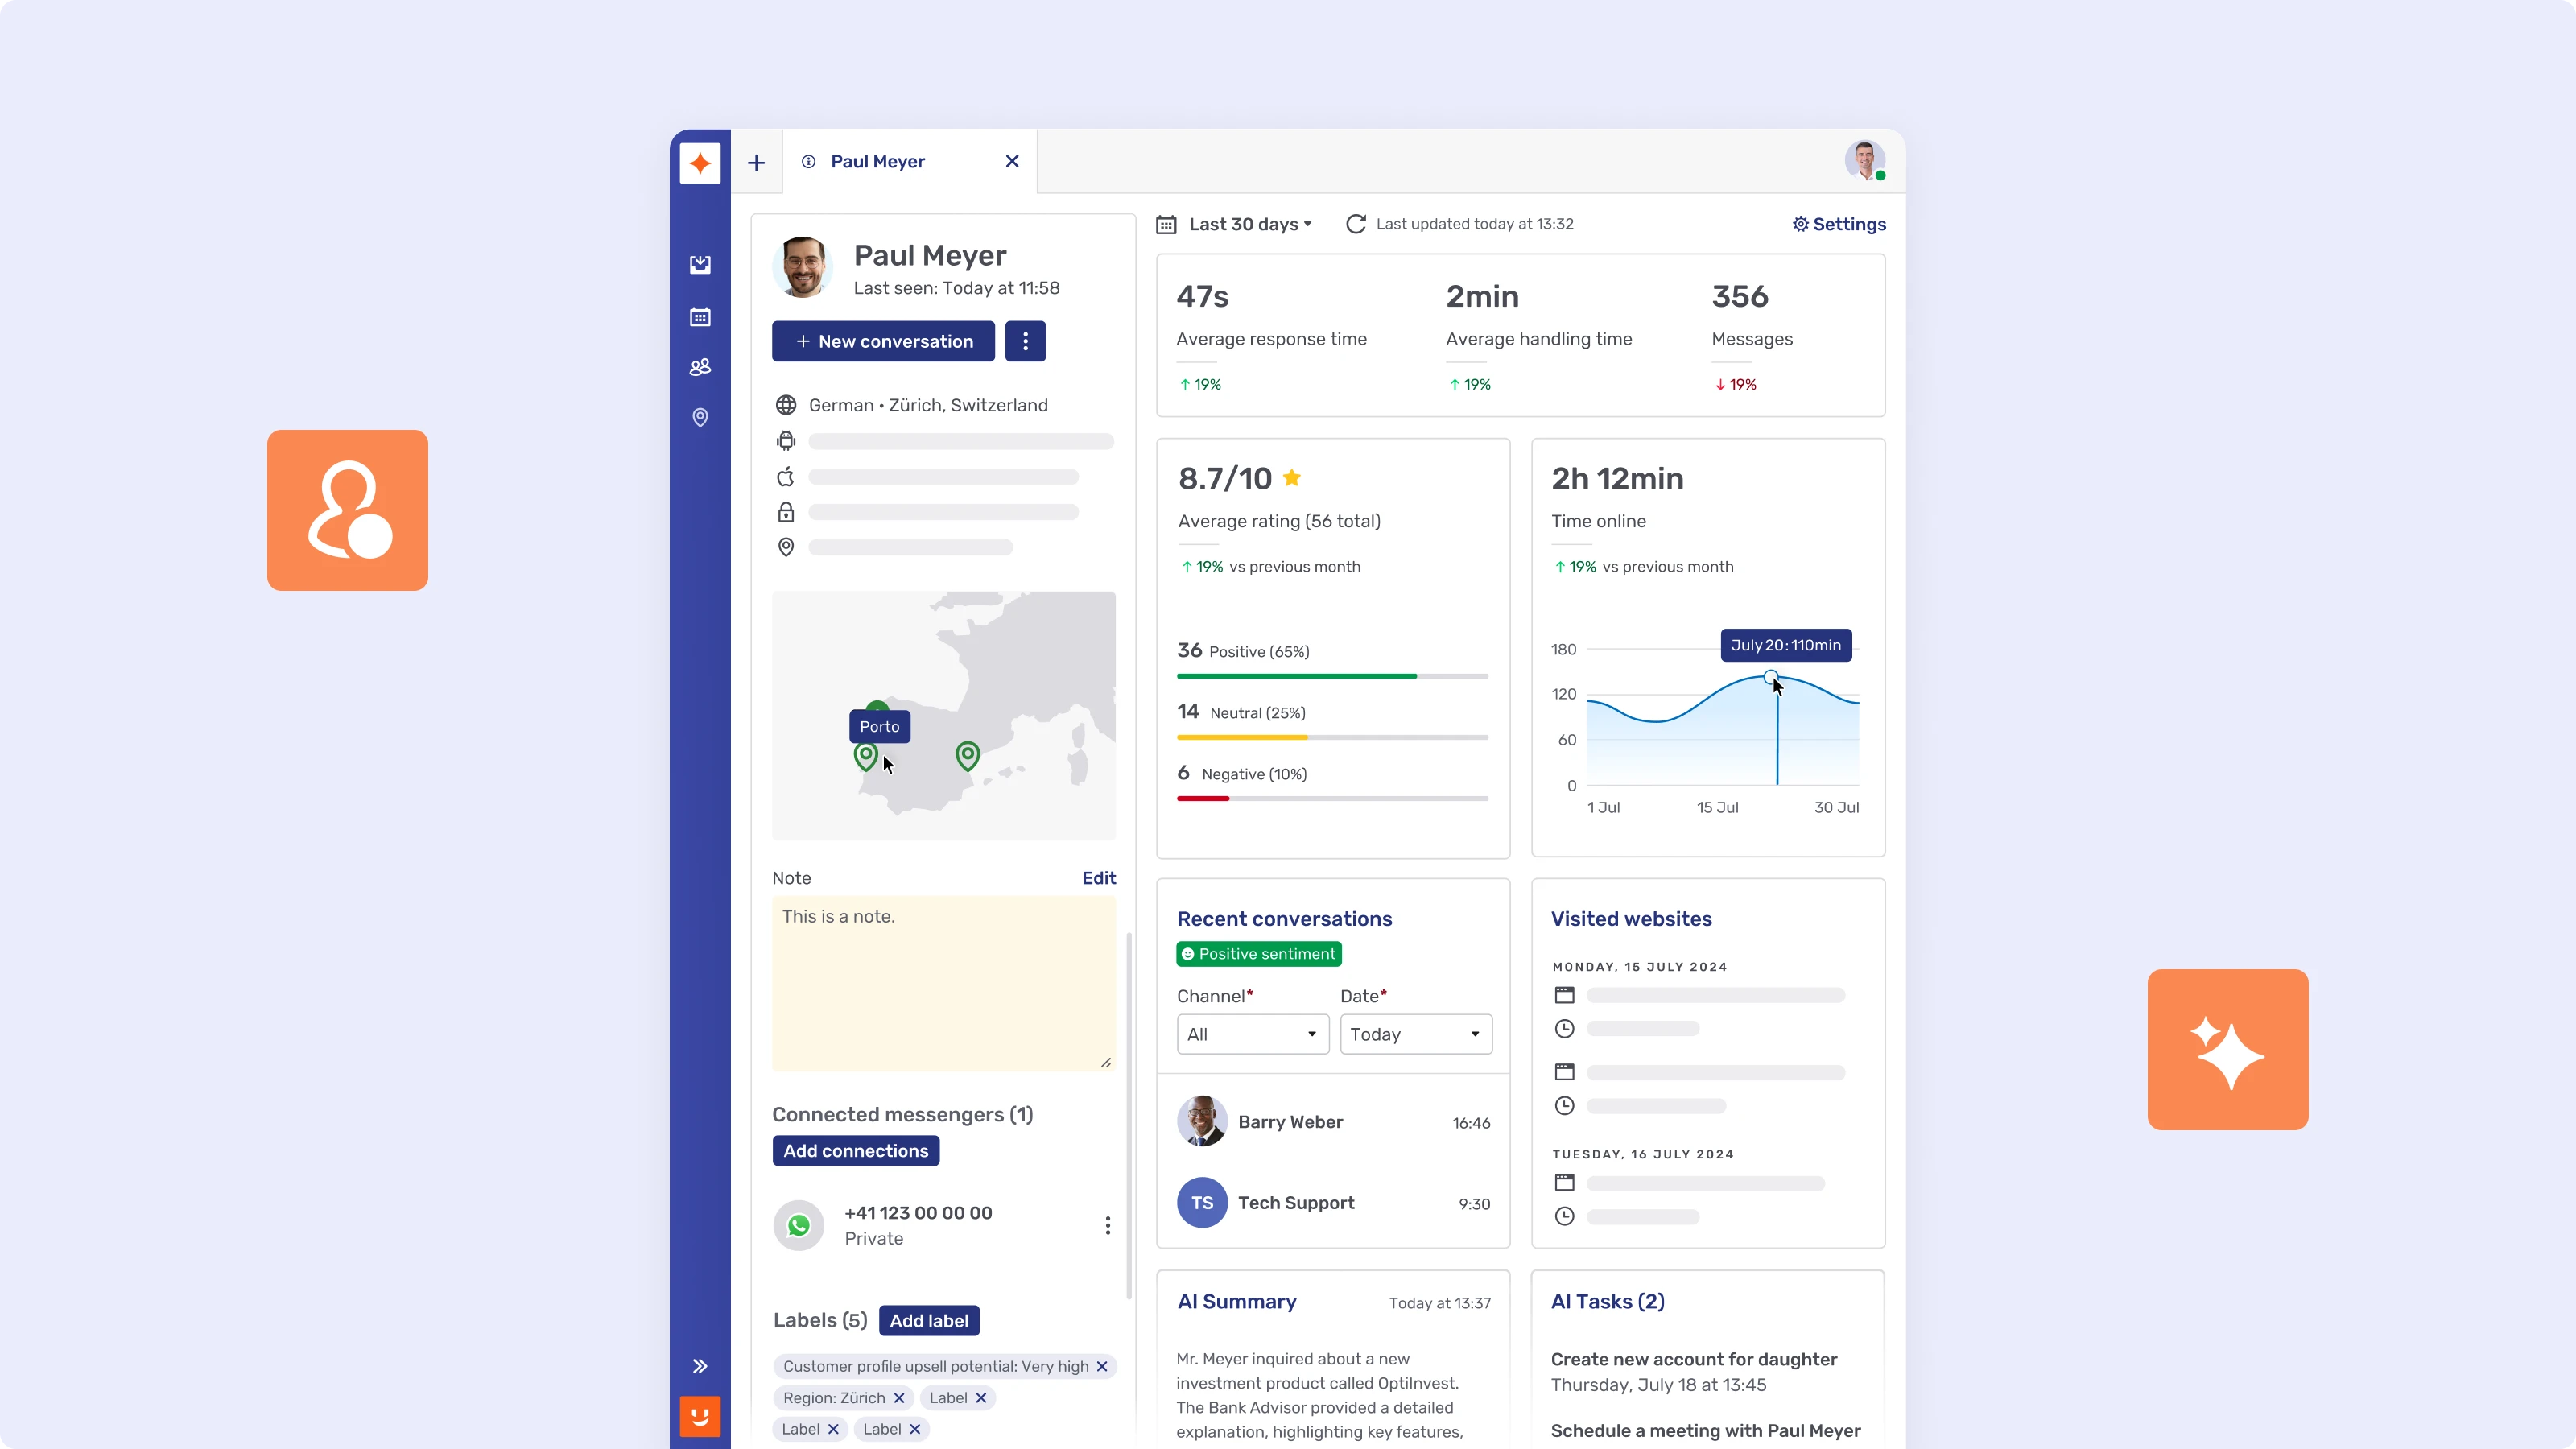
Tirer parti de ce gain de productivité exige un environnement unifié où l'IA prend en charge le gros du travail administratif. Des solutions comme Aria d'Unblu sont conçues pour cet usage précis, en rationalisant les tâches de fond afin que les conseillers-ères puissent privilégier la stratégie personnalisée et la construction de la relation.
5. L'hyper-personnalisation : l'opportunité des parcours de niche
On observe une tendance croissante des néobanques à se concentrer sur des segments de marché spécialisés, comme des plateformes pour la communauté LGBTQ+ ou dédiées à la durabilité. Les analyses avancées et les outils pilotés par l'IA qui permettent aux banques d'adapter des recommandations financières personnalisées ont entraîné une multiplication par 5 des taux de clics sur les offres personnalisées.
En 2026, la nouvelle frontière consiste à résoudre ce qu'on appelle le « fossé de résonance émotionnelle ». Si la plupart des institutions ont atteint une efficacité digitale fonctionnelle, Accenture indique que ces canaux sont souvent « fonctionnellement corrects, mais dépourvus d'émotion ».
Pour les dirigeants-es, l'avantage concurrentiel ne réside plus dans la disponibilité digitale, mais dans la recommandation des client-e-s et la croissance. Les banques qui obtiennent une forte recommandation voient leur chiffre d'affaires croître 1,7 fois plus vite que leurs pairs. L'objectif est de passer d'interfaces transactionnelles à des couches d'interaction qui favorisent la « résonance émotionnelle » grâce à une hybridation fluide entre l'humain et le digital.
6. Orchestrer la « mémoire digitale »
Un point de friction critique en 2026 reste le « problème du transfert ». Accenture révèle que 64 % des consommateurs-trices reviennent encore vers les agences physiques quand les canaux digitaux échouent, pour découvrir qu'ils et elles doivent « tout recommencer » en raison de données client fragmentées.
La réussite exige une couche de « mémoire digitale » qui maintient le contexte de la conversation sur tous les points de contact. Parmi les technologies qui font évoluer les tendances de l'expérience client dans la banque figurent les couches de conversation unifiées, le Co-Apping mobile et les outils de messagerie sécurisée qui préservent le contexte tout au long du cycle de vie.
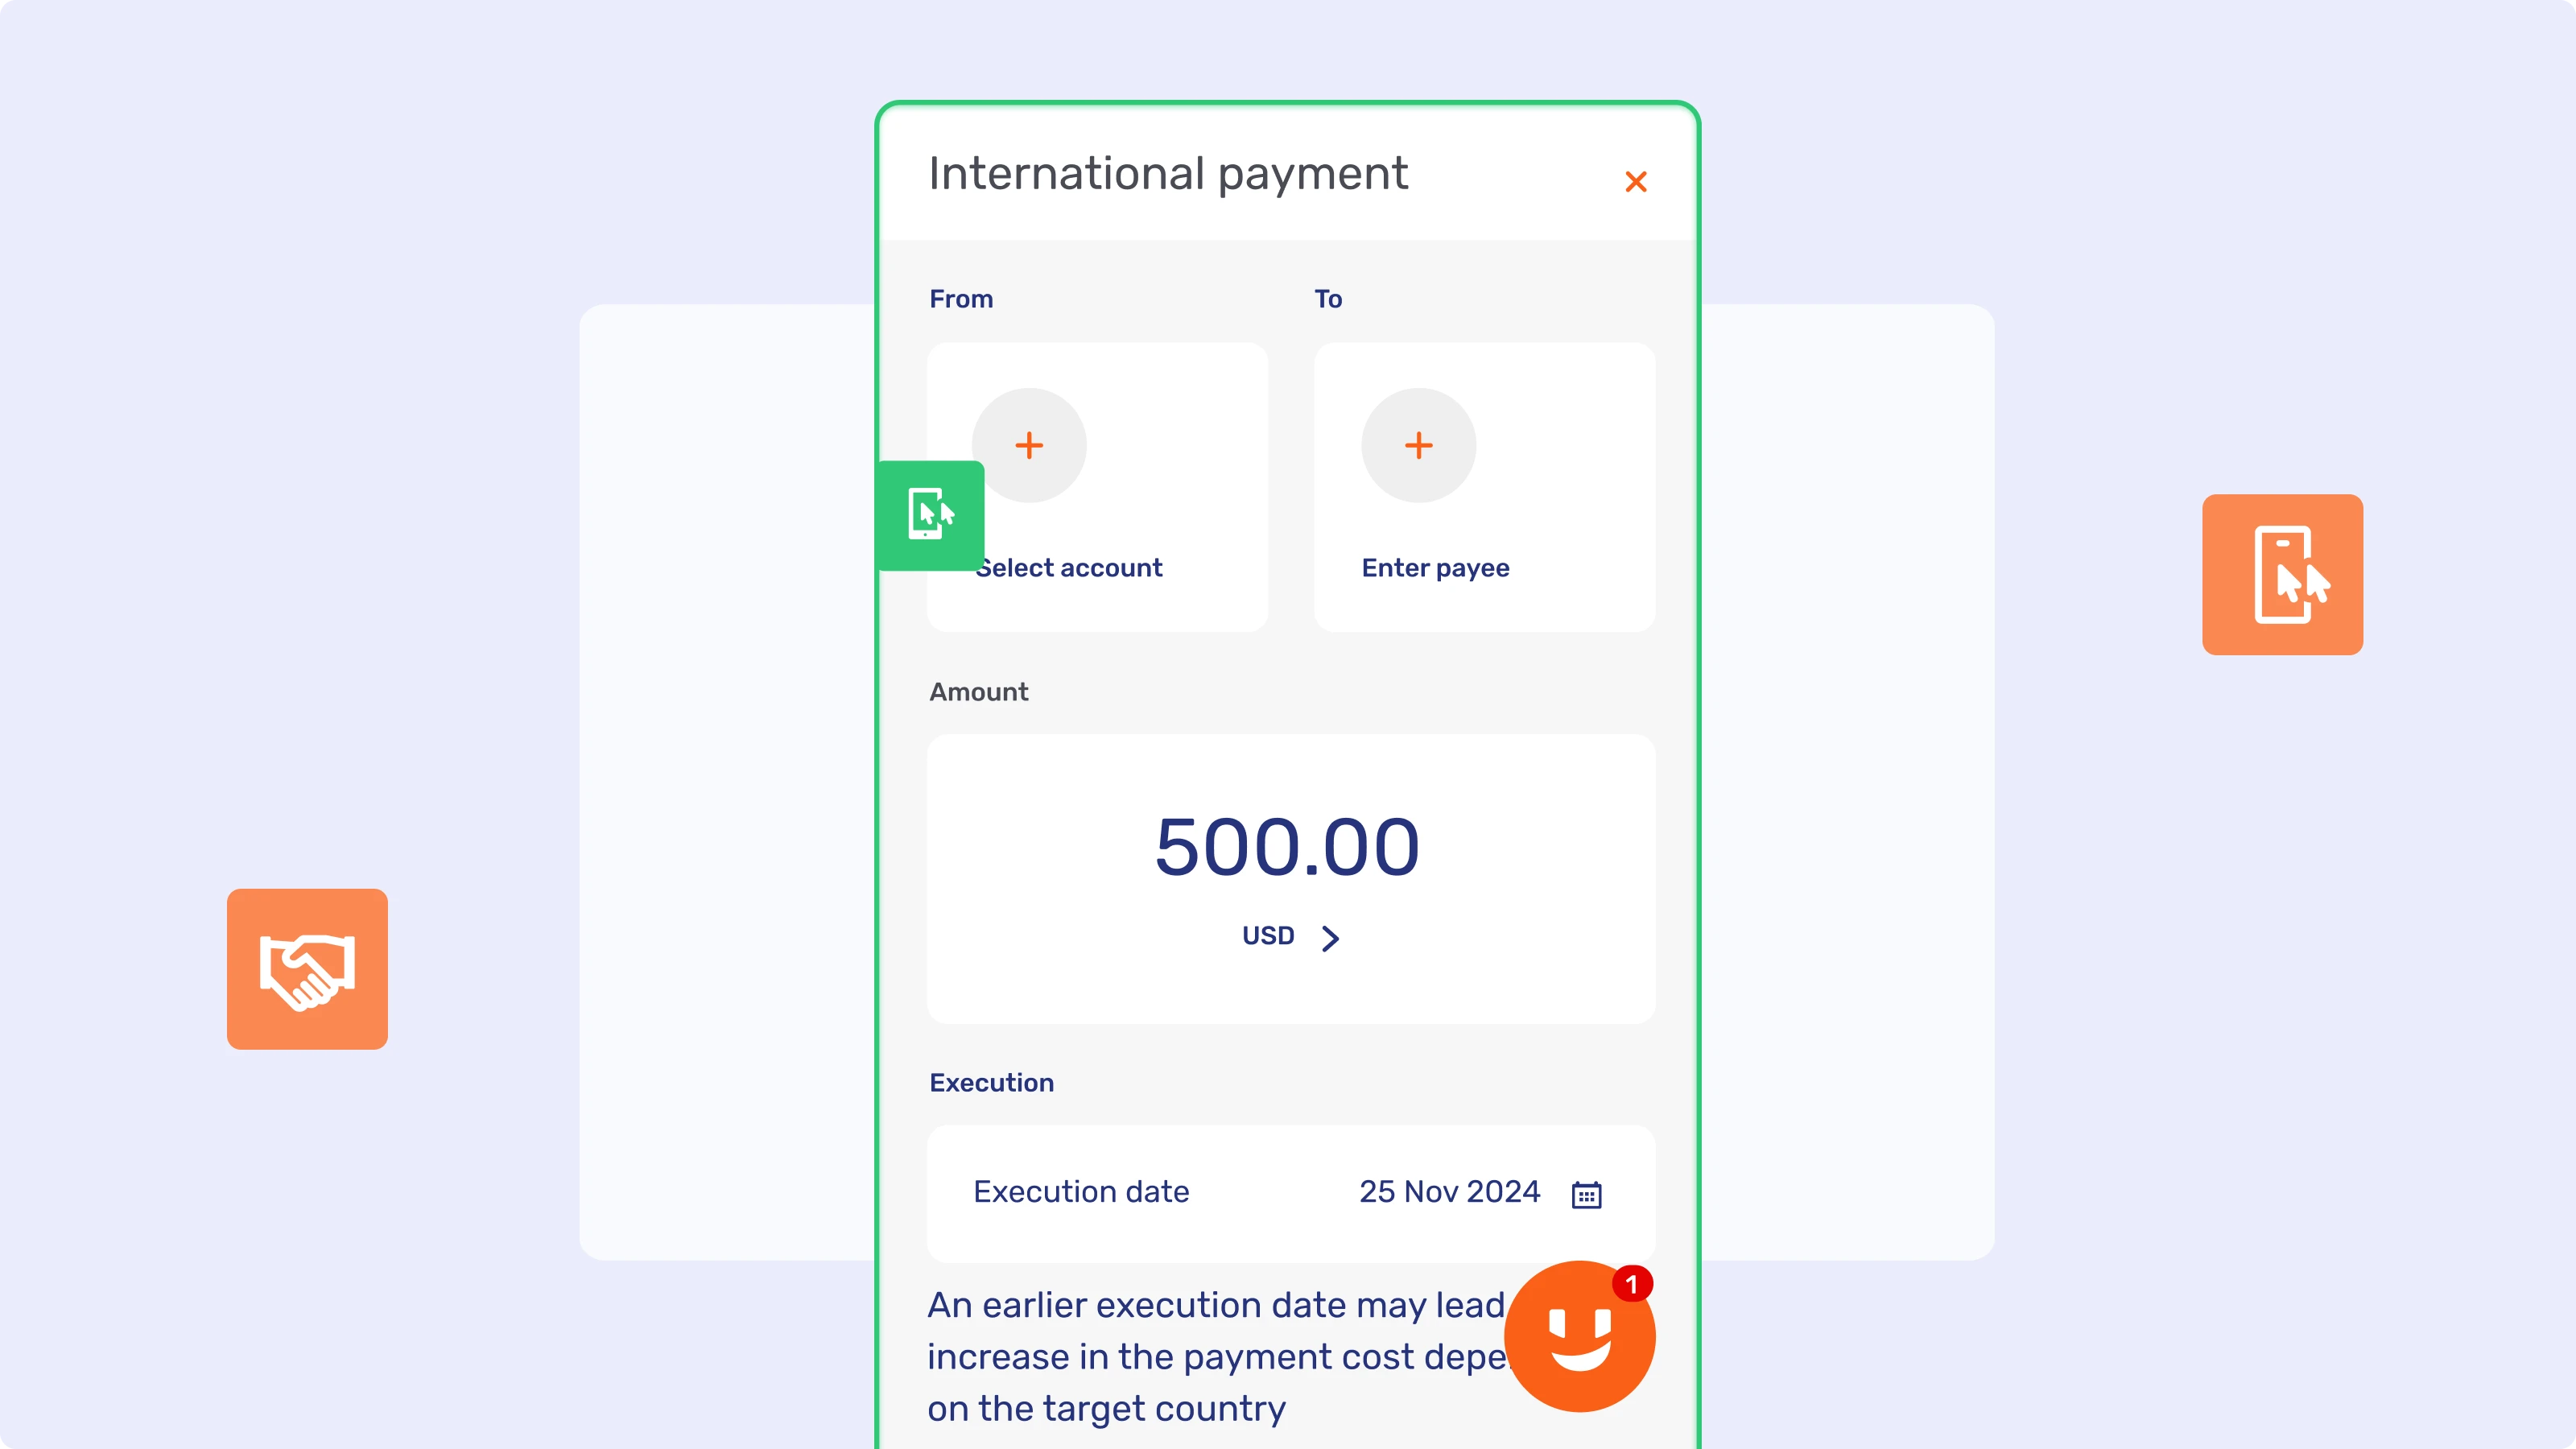
Cela garantit que chaque interaction prolonge la précédente et transforme le service, d'un « centre de coûts » en un principal moteur de valeur pour la société. Parvenir à cette expérience fluide est désormais une priorité pour 86 % des dirigeants-es bancaires, qui reconnaissent que le contexte est la clé de l'excellence de service.
7. Les bénéfices de la banque sociale
Les capacités portées par l'IA ne sont pas la seule nouveauté appelée à transformer entièrement les comportements des client-e-s de la banque.
Les réseaux sociaux changent la donne, et les banques utilisent de plus en plus des plateformes comme Instagram, TikTok et YouTube pour toucher les jeunes publics en bâtissant la confiance par un contenu authentique et engageant.
De fait, 35 % des personnes de la génération Z auraient utilisé les réseaux sociaux pour rechercher des informations, contre seulement 21 % des milléniaux. Chez les générations plus âgées, le pourcentage baisse encore : 13 % de la génération X, 11 % des baby-boomers et seulement 9 % de la génération silencieuse utilisent les réseaux sociaux à cette fin.
Une autre source a constaté que le nombre d'investisseurs-ses de 18 à 34 ans qui utilisent Reddit et TikTok pour accéder à des connaissances financières a fortement augmenté ces trois dernières années, passant de 17 % à 26 % sur Reddit et de 12 % à 20 % sur TikTok.
Stratégies de croissance portée par l'expérience dans la banque
Alors que le secteur financier s'oriente vers une personnalisation plus poussée, la croissance portée par l'expérience est devenue un impératif stratégique. Comme le dit McKinsey, les banques doivent « réinventer, et pas seulement fluidifier, les parcours prioritaires », en trouvant des moyens d'offrir un parcours client fluide sur tous les points de contact.
Cadres pratiques
- Le modèle des 3C : Contexte, Continuité, Commodité.
- Des couches d'engagement hybrides : combinez canaux asynchrones (par ex. Secure Messenger) et synchrones (par ex. chat en direct, banque vidéo).
- Étapes d'action : investissez dans des outils de collaboration, mettez en œuvre l'analyse des parcours et formez les conseillers-ères à l'empathie digitale.
{{Secure Messenger Blog Inject}}
L'avenir de la banque en 2026
Cette année, les organisations de services financiers doivent se concentrer sur des expériences client supérieures. Les attentes des client-e-s continuent d'évoluer et susciter la fidélité n'est pas une mince affaire. Des produits eux-mêmes à l'intégration de solutions technologiques agiles, la capacité des banques à offrir de l'agilité sans sacrifier un engagement client plus profond est primordiale.
Les banques qui l'emporteront sont celles qui proposent des canaux digitaux robustes, évitant les mauvaises expériences. En proposant un mix d'applications de banque mobile, d'agences physiques et de produits de niche qui répondent à l'ensemble du parcours client, les professionnels-les seront mieux placé-e-s pour stimuler la croissance du chiffre d'affaires tout en évitant le « vide émotionnel » de 2026.


