


Il n'existe pas une seule façon d'améliorer le service client dans les banques. Les client-e-s ont des besoins variés et peuvent contacter leur banque par de nombreux points de contact différents, ce qui rend difficile d'offrir en permanence un service cohérent et personnalisé.
Comme le formule Accenture, « dans la quête incessante d'efficacité, quelque chose de vital s'est perdu : le lien humain ». C'est peut-être pour cela que seuls 24 % des client-e-s se disent satisfait-e-s de leur expérience avec les centres d'appels.
Ces écarts expliquent pourquoi les stratégies éprouvées pour améliorer le service client dans les banques visent de plus en plus à réintroduire l'élément humain grâce à des outils de collaboration digitale à forte valeur humaine, qui concilient efficacité, empathie et confiance. Selon une étude Personetics 2025 récente, 84 % des client-e-s changeraient de banque pour bénéficier d'un meilleur accompagnement financier personnalisé.
Quand cet équilibre est rompu, le parcours se fragmente et les client-e-s rencontrent des points de friction irritants.
Le problème des expériences inégales
Il est courant que les institutions du secteur des services financiers proposent des expériences digitales inégales tout au long du parcours bancaire, certaines organisations excellant dans un domaine plus que dans un autre. Par exemple, les banques traditionnelles ont passé des années à regarder avec envie les expériences client élégantes et 100 % digitales qu'ont introduites les fintechs et les banques challengers.
Il y a une bonne raison à ce virage. Les fintechs ont redéfini les standards de service client des banques traditionnelles en normalisant des interfaces mobile-first, sans friction, qui privilégient la rapidité et la simplicité d'usage. Aujourd'hui, 60 % des consommateurs-trices souhaitent réaliser leurs opérations auprès d'institutions financières à plateforme unique, et la conception conviviale des entreprises fintech continue d'attirer les client-e-s plus jeunes, en particulier les milléniaux.
En conséquence, l'accès instantané et les expériences intuitives (autrefois des facteurs de différenciation) sont devenus des attentes de base pour les banques traditionnelles qui veulent répondre aux standards modernes de service client.
L'évolution de la banque traditionnelle
Pour y répondre, les banques traditionnelles ont investi massivement dans des initiatives de transformation digitale. Aujourd'hui, chaque banque dispose d'une application, d'un site web et d'un nombre toujours croissant d'outils digitaux conçus pour fluidifier les interactions du quotidien.
Cependant, trop miser sur le libre-service digital peut se retourner contre la banque, lorsque les client-e-s ne parviennent à parler à un-e conseiller-ère qu'après avoir traversé « de frustrants labyrinthes téléphoniques digitaux », alors que les attentes sont désormais alignées sur celles des marques nativement digitales.
La transformation digitale améliore l'expérience client dans la banque en automatisant les demandes et processus courants, ce qui libère les conseillers-ères humain-e-s pour qu'ils et elles se concentrent sur les besoins complexes et à forte valeur, qui exigent clarté, réassurance et discernement. Cela signifie que les moyens les plus efficaces d'améliorer le service client dans les banques associent efficacité digitale et préservation du contact humain.
Ces évolutions sont essentielles, et les banques doivent continuer d'y investir, mais pas au détriment d'un service client authentique. Prenons l'histoire d'un-e client-e dont le compte avait été gelé et qui peinait à joindre une vraie personne chez un fournisseur fintech. L'application fonctionnait parfaitement, jusqu'au moment où elle ne fonctionnait plus. Quand la commodité digitale remplace entièrement l'accès humain, l'expérience s'effondre vite.
Les banques traditionnelles ont aussi des lacunes
Les fintechs ne sont pas les seules à échouer sur ce terrain. Les banques historiques devraient avoir une longue tradition d'expériences de service client personnalisées et excellentes. Elles ont une place solide dans les communautés locales et une notoriété de marque qui devraient inspirer confiance.
Alors pourquoi peinent-elles autant à préserver la confiance en Europe ? De l'avis général, ce n'est pas parce qu'elles sont en retard sur la qualité de leurs expériences de banque en ligne et de banque mobile. C'est plutôt dû à un manque perçu d'empathie et de fiabilité.
Les axes prioritaires pour réussir le service client
Cela nous apprend que réussir le service client bancaire consiste à offrir une expérience homogène et humaine, avec accès à un niveau d'assistance client adapté à tout moment, sur tous les points de contact.
Les banques devraient se concentrer sur trois axes clés pour y parvenir.
La banque en ligne
Quand nous parlons de banque en ligne, nous faisons référence à la banque via le site web de l'établissement. Qu'un-e visiteur-se soit déjà client-e ou qu'il ou elle ne fasse que parcourir le site, il ou elle doit pouvoir trouver facilement des informations et accéder à une assistance sans friction.
Les client-e-s potentiel-le-s
Les client-e-s potentiel-le-s, en particulier, veulent la liberté d'explorer à leur rythme : recueillir des informations, comparer les options et n'entrer en contact avec la banque que lorsqu'ils et elles se sentent prêt-e-s. Des outils de libre-service performants, tels que les canaux de chat propulsés par l'IA, sont donc un élément essentiel du support client moderne.
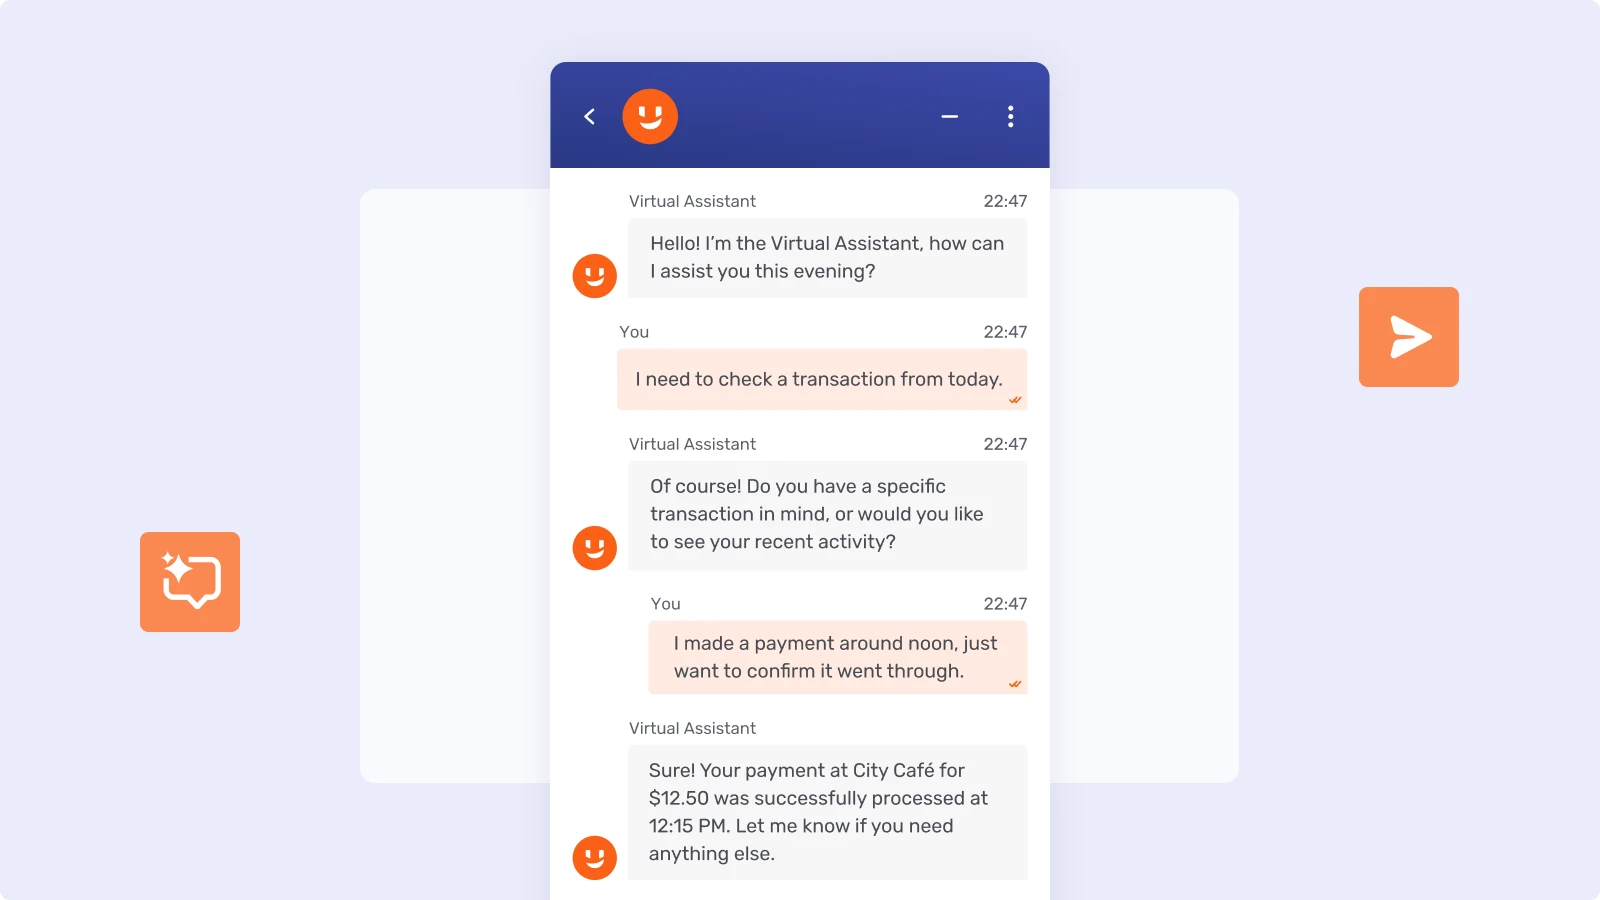
L'IA joue un rôle décisif dans le support client bancaire moderne en servant de première ligne d'engagement via des assistants virtuels intelligents. Alimentés par des grands modèles de langage (LLM), ces outils fournissent des réponses précises 24h/24 et 7j/7 aux questions courantes, ce qui réduit sensiblement les volumes d'appels et les temps d'attente dans les centres d'appels.
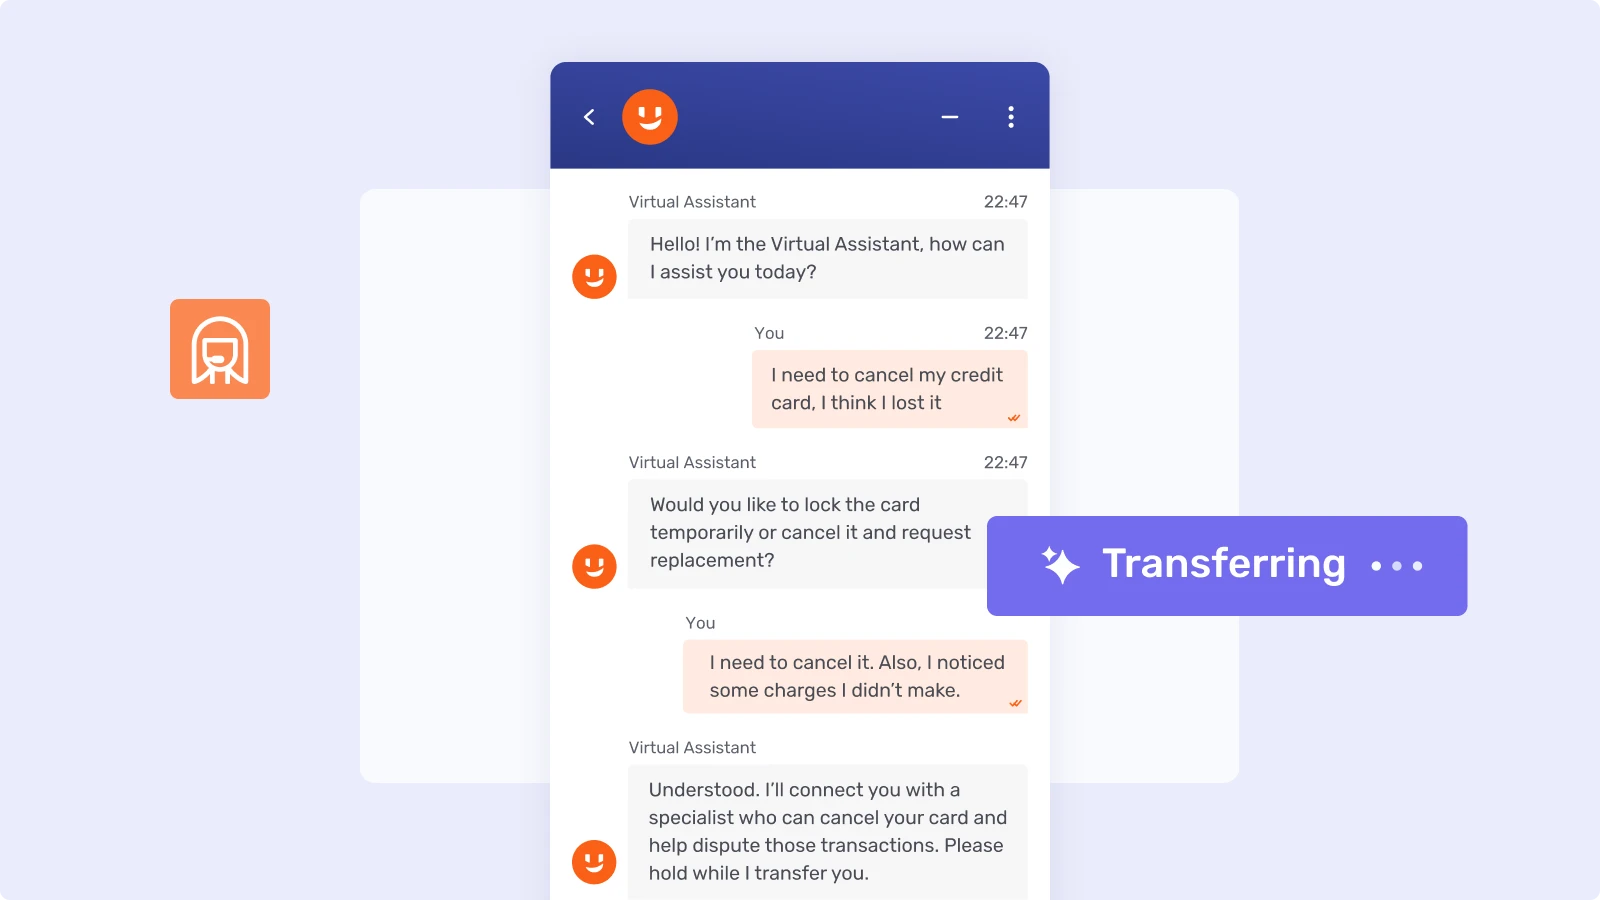
Surtout, lorsqu'une assistance humaine est nécessaire, les conseillers-ères peuvent consulter tout l'historique de la conversation et intervenir en connaissant le contexte complet. Avec Unblu AI Virtual Agent, les banques garantissent un transfert fluide du bot vers l'humain, en alliant efficacité, continuité et confiance.
Les client-e-s existant-e-s
Pour la clientèle existante, il est essentiel que les mêmes outils fonctionnent de manière sûre et sécurisée dans les espaces authentifiés. Non seulement cela permet au ou à la client-e de se servir seul-e sur un plus grand nombre de sujets, mais les conversations sont aussi conservées (conformément à la réglementation), de sorte que les conseillers-ères du service client disposent de l'historique complet des interactions, même des semaines ou des mois plus tard.
Ainsi, lorsqu'un-e client-e a besoin d'une vraie personne, le ou la conseiller-ère peut proposer le niveau d'assistance adapté. Par exemple, si la fonction Live Chat ne suffit pas à traiter la demande, le ou la conseiller-ère peut passer à un appel Video & Voice ou lancer une session de Co-Browsing.
Raiffeisenbank : stimuler les ventes grâce à un service personnalisé
La banque pragoise Raiffeisenbank a adopté ces outils conversationnels dans le cadre de sa stratégie visant à détourner des appels téléphoniques et à alléger la charge des centres de contact.
Au-delà du maintien de bons scores de satisfaction client et du doublement de la productivité des conseillers-ères, la qualité de service supérieure a directement conduit à des conversions de ventes digitales multipliées par 4 au bout de neuf mois.
La banque mobile
La banque mobile a dépassé la banque en ligne en popularité, mais de nombreuses applications restent « fonctionnellement correctes mais dépourvues d'émotion ». Si les transactions fonctionnent, le service est souvent en deçà des expériences plus riches et plus rassurantes disponibles sur ordinateur. Pour combler cet écart, les canaux digitaux tels que le chat en direct et l'assistance vidéo ou vocale doivent être accessibles directement dans l'application mobile, et non cloisonnés ailleurs.
Les banques peuvent mettre en œuvre la personnalisation dans leurs services de banque digitale en utilisant la technologie Co-Apping pour fournir une assistance guidée en temps réel dans l'interface mobile. En adaptant l'assistance au contexte immédiat de l'utilisateur-trice (ce qu'il ou elle voit, fait ou a du mal à faire), les banques peuvent transformer des parcours d'application statiques en expériences collaboratives.
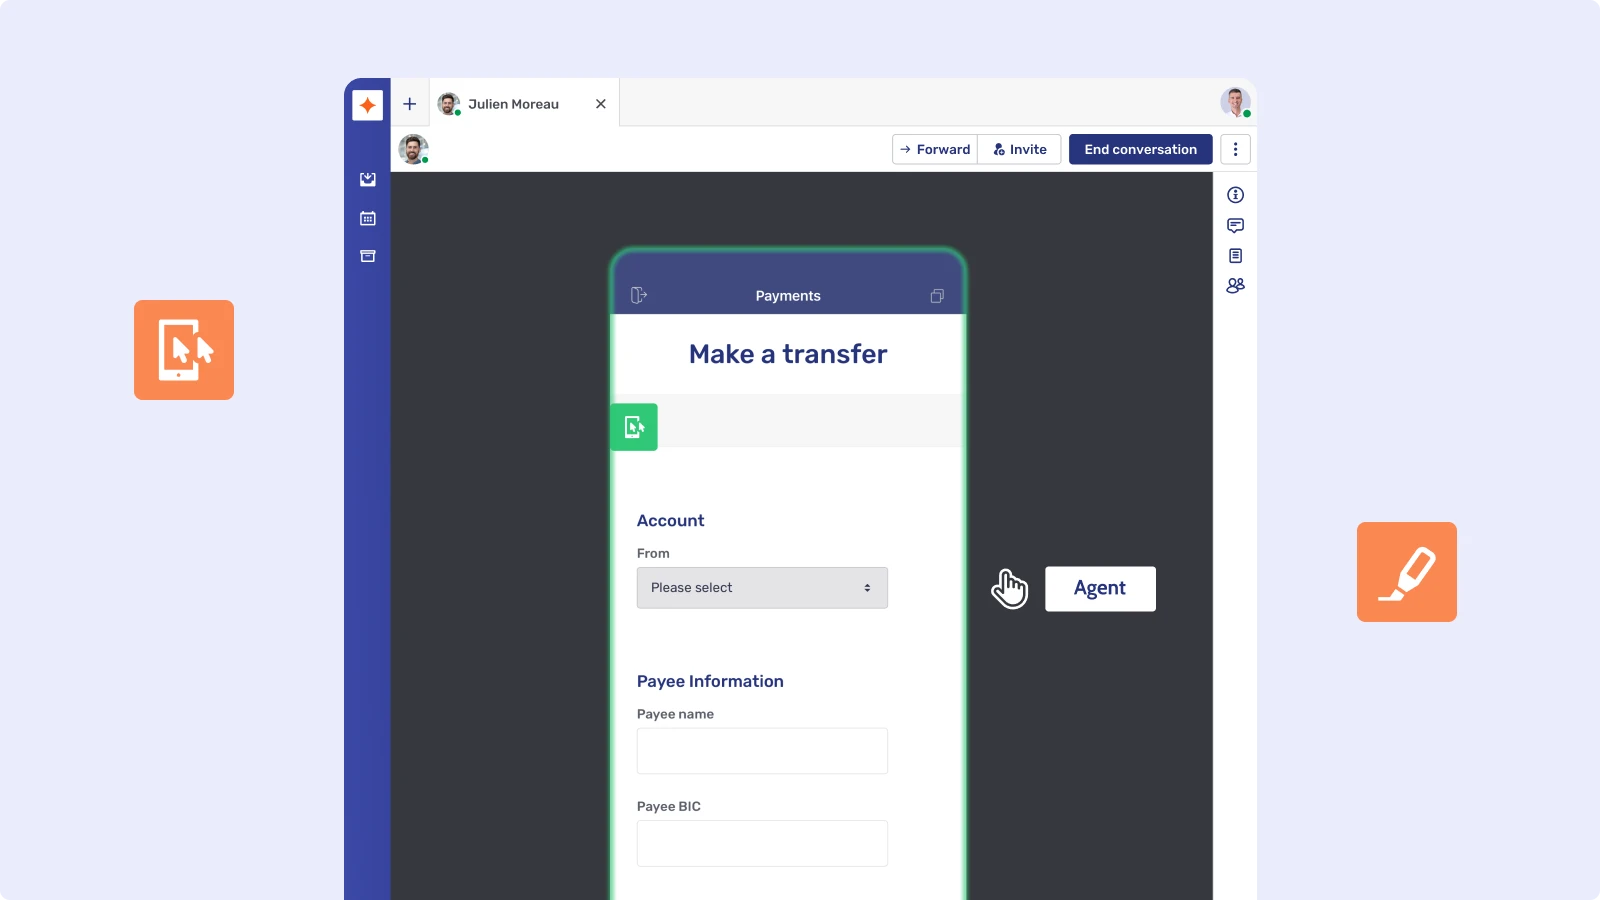
Le Co-Browsing mobile d'Unblu permet aux conseillers-ères de voir exactement ce que voit le ou la client-e dans l'application, pour une assistance fluide et à forte valeur humaine en déplacement. Cette approche a prouvé qu'elle augmente l'engagement et la fidélité, en restaurant le lien humain sans sacrifier la praticité du mobile.
PostFinance : une excellence de service constante
La Poste Suisse a constaté qu'il était difficile d'offrir une expérience cohérente sur les canaux en ligne. Après avoir d'abord intégré Co-Browsing et Live Chat à son site web, elle a réalisé qu'elle devrait prendre des mesures similaires pour mettre l'expérience de l'application au même niveau.
Cela a passé par le recours à Co-Apping, ainsi qu'à d'autres améliorations.
La banque en agence, en personne
Avec l'accent mis sur le digital, il est facile d'oublier le rôle de l'agence physique, d'autant que le nombre d'agences a diminué ces dernières années. Pourtant, 82 % des client-e-s considèrent encore que l'accès à une agence locale est extrêmement ou très important, en particulier pour les opérations complexes ou sensibles.
Les banques peuvent réduire les temps d'attente des client-e-s en agence physique en adoptant des modèles de réception digitale qui relient les visiteurs-ses à des spécialistes à distance par vidéo haute définition. Cette approche garantit une assistance immédiate aux client-e-s, tout en permettant aux banques d'étendre leur expertise à plusieurs sites sans le coût d'un personnel présent à temps plein sur place. Avec des solutions comme Unblu Branch, même les agences à faible fréquentation peuvent devenir des pôles de conseil efficaces, équipés de technologie.
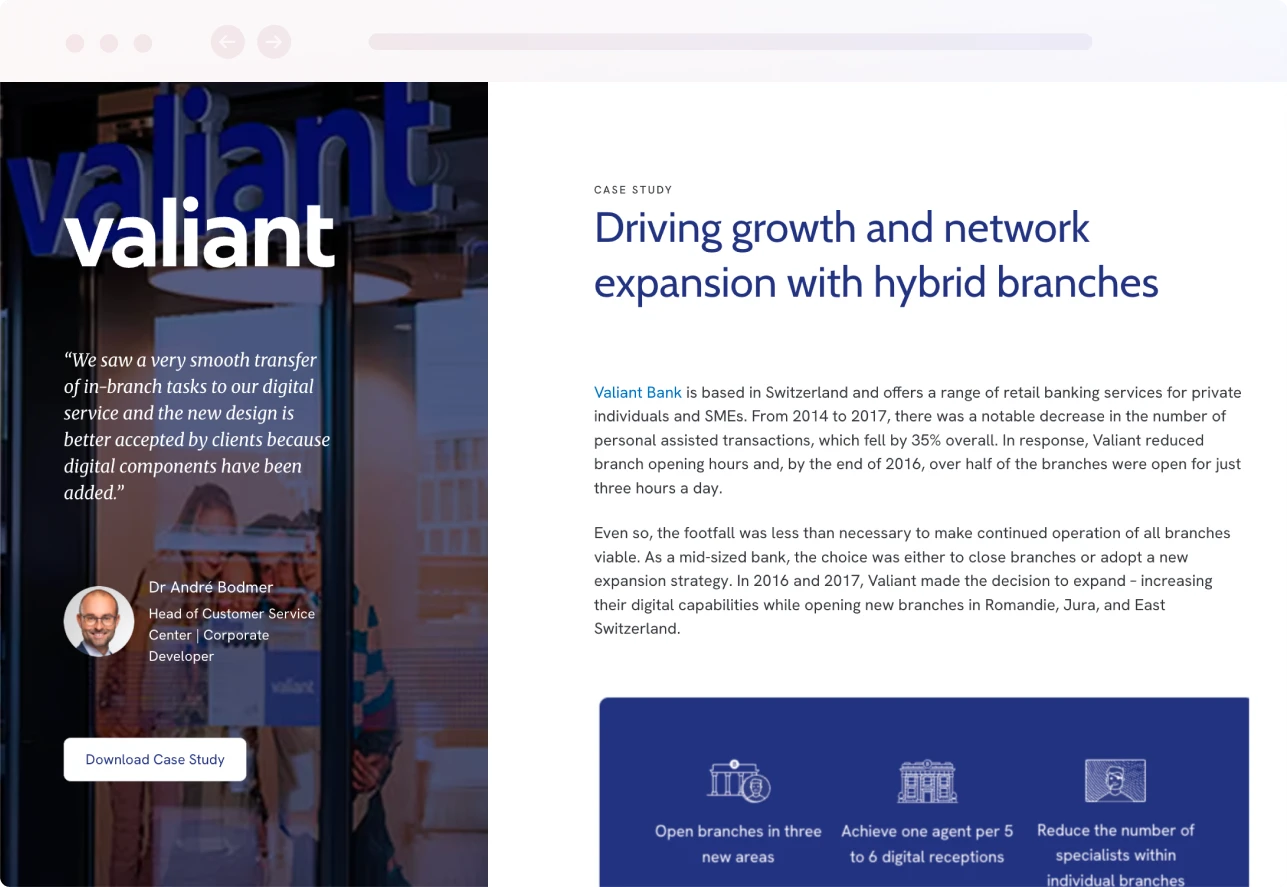
Valiant Bank : transformer l'expérience en agence
C'est exactement ce qu'a fait la banque de détail suisse Valiant Bank face à la baisse de la fréquentation de ses agences. En adoptant une approche hybride, Valiant a pu étendre ses horaires d'ouverture en ajoutant une réception digitale. Un-e seul-e conseiller-ère pouvait ainsi desservir plusieurs sites à distance, ce qui a réduit les centres de coûts tout en garantissant un service client de qualité.
L'approche a si bien fonctionné que Valiant a pu ouvrir des agences dans de nouveaux lieux, améliorant sa rentabilité et mieux servant la communauté locale.
La cohérence sur tous les points de contact client
Pour offrir une expérience client exceptionnelle, les banques doivent répondre aux attentes de satisfaction client sur l'ensemble du parcours. C'est le principal défi du secteur bancaire, après avoir tant investi dans le développement d'une expérience client digitale qui réponde aux demandes des client-e-s.
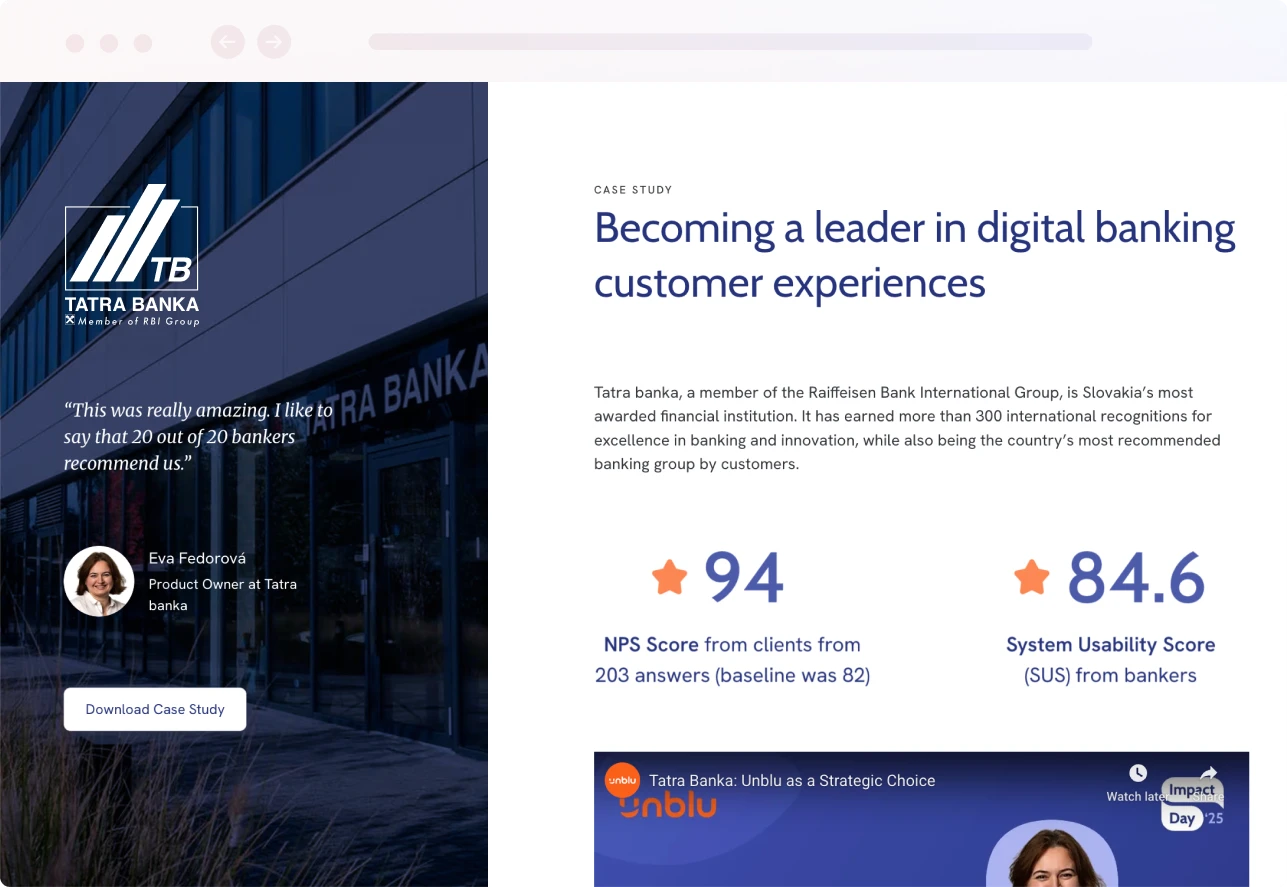
Un exemple récent vient de Tatra banka, qui a piloté Unblu Co-Apping pour améliorer les interactions guidées. En six mois, la banque a pris en charge plus de 3 000 conversations, soit 14 000 minutes d'assistance de conseil. Au final, elle a réussi à améliorer l'efficacité de 30 à 40 %, à réduire d'environ 40 % la durée des processus et à obtenir des scores de satisfaction client remarquables (System User Satisfaction [SUS] = 92,6, Net Promoter Score [NPS] = 94).
Cela montre que les outils modernes qui unifient les canaux et donnent des moyens d'agir aux conseillers-ères comptent parmi les moyens les plus efficaces d'améliorer le service client dans les banques.
Adopter une approche hybride
Garantir une expérience client personnalisée passe par le meilleur de la technologie digitale et de l'intelligence artificielle, associé aux canaux plus traditionnels. Pour y parvenir, la stratégie d'expérience client doit assurer la cohérence, que la personne contacte la banque via le site web, les applications mobiles ou en agence physique.
Unblu propose une solution automatisée robuste qui estompe la frontière entre expériences digitales et en personne. Notre plateforme Unblu Spark permet aux services bancaires d'offrir une expérience client omnicanale cohérente, qui renforce la fidélité et améliore les taux de rétention des client-e-s.


