


No hay una única forma de mejorar la atención al cliente en los bancos. Los clientes tienen necesidades diversas y pueden contactar con los bancos por muchos touchpoints distintos, lo que dificulta ofrecer en todo momento un servicio coherente y personalizado.
Como lo expresa Accenture, «en la búsqueda incesante de eficiencia, se ha perdido algo vital: la conexión humana». Quizá por eso solo el 24 % de los clientes declara estar satisfecho con la experiencia en el call center.
Estas carencias explican por qué las estrategias probadas para mejorar la atención al cliente en los bancos se centran cada vez más en reintroducir el elemento humano mediante herramientas de colaboración digital high-touch, que equilibran eficiencia con empatía y confianza. Una investigación reciente de Personetics de 2025 muestra que el 84 % de los clientes cambiaría de banco a cambio de una mejor orientación financiera personalizada.
Cuando este equilibrio falla, el recorrido se fragmenta y el cliente se encuentra con puntos de fricción irritantes.
El problema de las experiencias desiguales
Es habitual que las entidades del sector de los servicios financieros ofrezcan experiencias digitales desiguales a lo largo del recorrido bancario, y que algunas organizaciones destaquen más en un ámbito que en otro. Por ejemplo, las entidades bancarias tradicionales pasaron años mirando con envidia las experiencias de cliente elegantes y digital-first que introdujeron las fintech y los bancos aspirantes.
Hay una buena razón para este cambio. Las fintech han redefinido los estándares de atención al cliente de los bancos tradicionales al normalizar interfaces mobile-first y sin fricciones que priorizan la rapidez y la facilidad de uso. Hoy, el 60 % de los consumidores quiere operar con entidades financieras de una sola plataforma, y el diseño fácil de usar de las fintech sigue atrayendo a los clientes más jóvenes, en particular a los millennials.
Como resultado, el acceso inmediato y las experiencias intuitivas (antes un factor de diferenciación) se han convertido en expectativas básicas de los clientes de los bancos tradicionales que quieren cumplir los estándares actuales de atención al cliente.
La evolución de la banca tradicional
Para hacer frente a esta situación, los bancos tradicionales invirtieron mucho en iniciativas de transformación digital. Hoy, todos los bancos tienen una app, un sitio web y un conjunto cada vez mayor de herramientas digitales pensadas para agilizar las interacciones cotidianas.
Sin embargo, apoyarse demasiado en el autoservicio digital puede ser contraproducente, cuando los clientes solo hablan con un agente después de «frustrantes laberintos telefónicos digitales», aunque las expectativas ya equivalen a las de las marcas nativas digitales.
La transformación digital mejora la experiencia de cliente en la banca al automatizar las consultas y los procesos rutinarios, y así libera a los asesores humanos para que se centren en las necesidades complejas y de alto valor de los clientes, que exigen claridad, tranquilidad y criterio. Esto significa que las formas más eficaces de mejorar la atención al cliente en los bancos combinan la eficiencia digital sin sacrificar el trato humano.
Estos avances son esenciales y los bancos deben seguir invirtiendo en ellos, pero no a costa de una atención al cliente auténtica. Piensa en el caso de un cliente cuya cuenta fue bloqueada y que tuvo problemas para contactar con una persona real en una fintech. La app funcionaba a la perfección, hasta que dejó de hacerlo. Cuando la comodidad digital sustituye por completo al acceso humano, la experiencia se deteriora enseguida.
Los bancos tradicionales también tienen carencias
No son solo las fintech las que fallan en este ámbito. Las entidades consolidadas deberían tener una trayectoria dedicada a ofrecer experiencias de atención al cliente personalizadas y excelentes. Tienen un lugar sólido en las comunidades locales y un reconocimiento de marca que debería inspirar confianza.
Entonces, ¿por qué también les cuesta tanto mantener la confianza en toda Europa? A juzgar por todo lo que se sabe, no es porque vayan por detrás en la calidad de sus experiencias de banca digital y banca móvil. Se debe, más bien, a una percepción de falta de empatía y de fiabilidad.
Áreas clave para el éxito de la atención al cliente
Esto nos dice que el éxito en la atención al cliente bancaria consiste en ofrecer una experiencia homogénea y humana, con acceso en todo momento al nivel adecuado de soporte, en todos los touchpoints.
Hay tres áreas clave en las que los bancos deben centrarse para lograrlo.
Banca por internet
Cuando hablamos de banca por internet, nos referimos a la banca online a través del sitio web del banco. Tanto si el visitante ya es cliente como si solo está mirando, debe poder encontrar información con facilidad y acceder al soporte sin fricciones.
Clientes potenciales
Los clientes potenciales, en particular, quieren la libertad de explorar a su propio ritmo: recopilar información, comparar opciones y contactar con el banco solo cuando se sienten preparados. Por eso las herramientas de autoservicio sólidas, como los canales de chat basados en IA, son una parte esencial del soporte al cliente moderno.
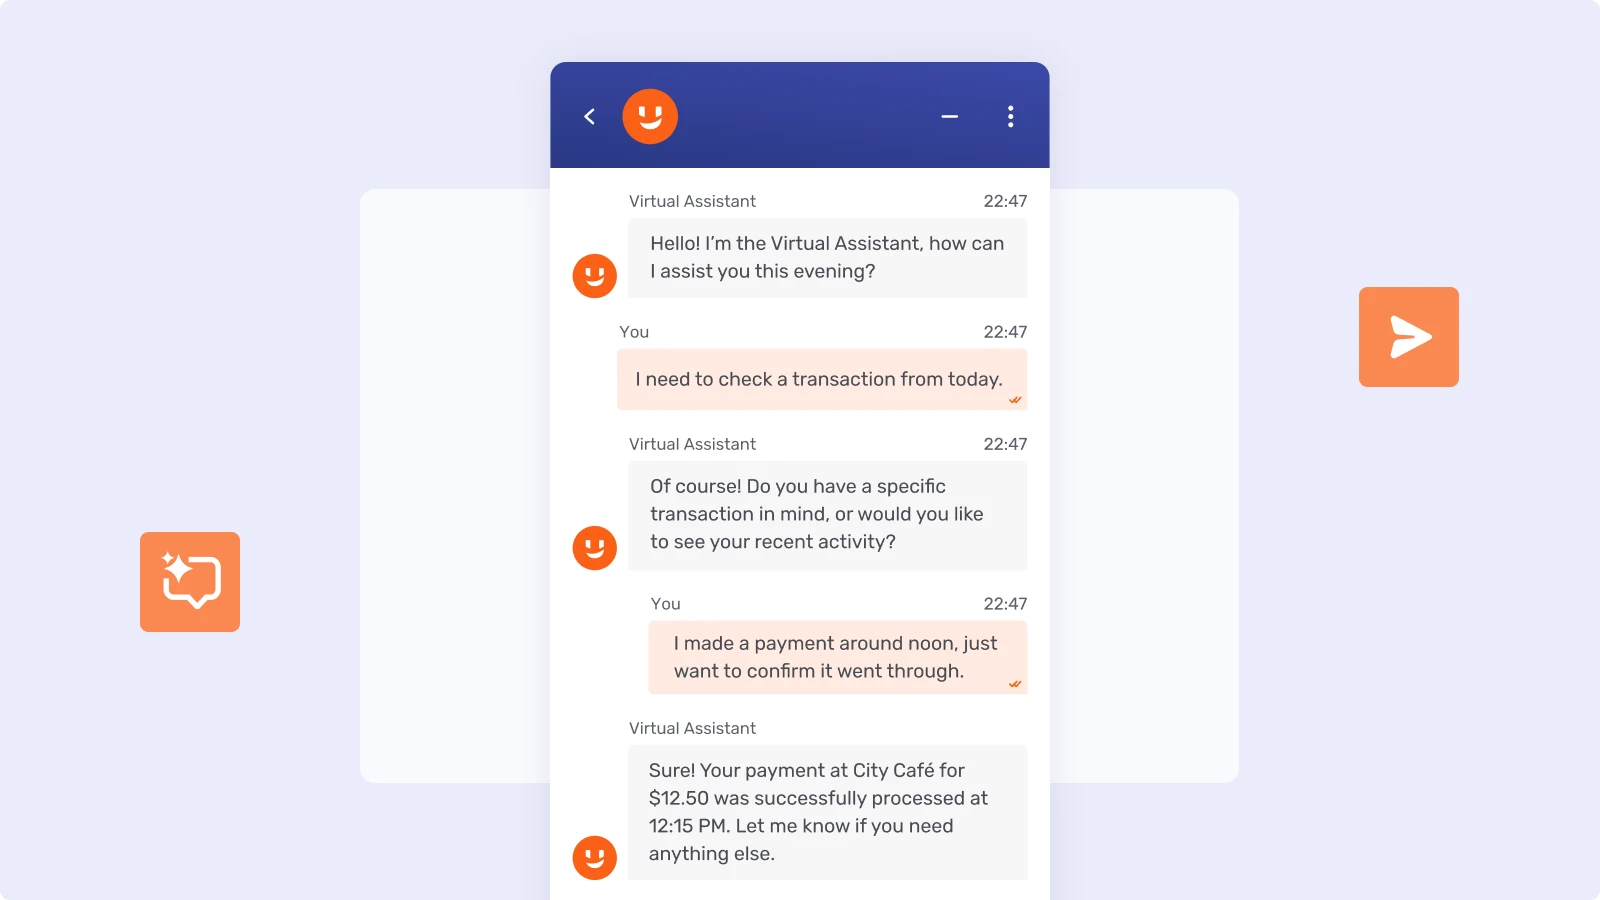
La IA desempeña un papel decisivo en la atención al cliente bancaria moderna al actuar como primera línea de interacción mediante asistentes virtuales inteligentes. Basadas en modelos de lenguaje (LLM), estas herramientas dan respuestas precisas, 24/7, a las preguntas habituales y reducen de forma notable el volumen de llamadas al call center y los tiempos de espera.
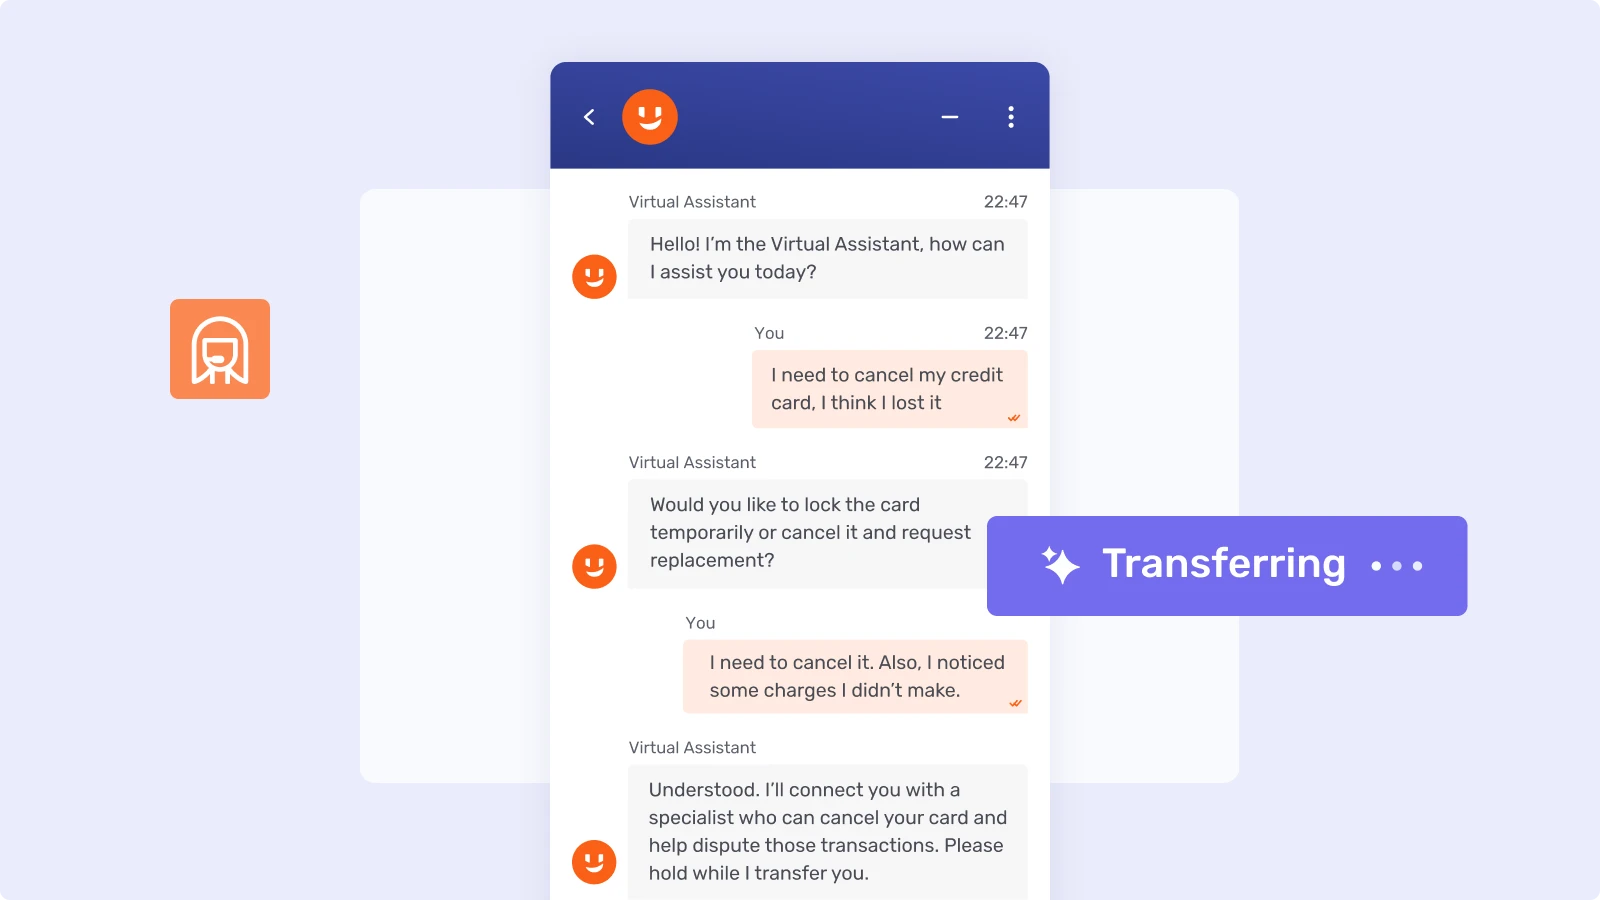
Lo más importante es que, cuando hace falta soporte humano, los agentes pueden ver todo el historial de la conversación y entrar con el contexto completo. Con el Agente Virtual con IA de Unblu, los bancos garantizan un traspaso fluido del bot a la persona, y combinan eficiencia con continuidad y confianza.
Clientes actuales
En cuanto a la base de clientes actual, es esencial que las mismas herramientas funcionen de forma segura dentro de las áreas autenticadas. Así, el cliente podrá resolver por su cuenta más tipos de asuntos y, además, las conversaciones se almacenarán (conforme a la normativa) para que los agentes de atención al cliente dispongan del historial completo de interacciones incluso semanas o meses después.
Esto significa que, cuando un cliente necesita a una persona real, el agente puede ofrecerle el nivel de soporte adecuado. Por ejemplo, si la función de Live Chat no basta para resolver la consulta del cliente, el agente puede derivar a una llamada de Video & Voice o iniciar una sesión de Co-Browsing.
Raiffeisenbank: impulsar las ventas con un servicio personalizado
El banco con sede en Praga Raiffeisenbank adoptó estas herramientas conversacionales como parte de su estrategia para desviar llamadas telefónicas y aliviar la carga de los contact centers.
Pero, además de mantener altas valoraciones de satisfacción del cliente y duplicar la productividad de los agentes, la calidad superior del servicio llevó directamente a que las conversiones de ventas digitales se multiplicaran por cuatro al cabo de nueve meses.
Banca móvil
La banca móvil ha superado en popularidad a la banca por internet, pero muchas apps siguen siendo «funcionalmente correctas pero emocionalmente vacías». Las transacciones funcionan, pero el servicio suele quedarse corto frente a las experiencias más ricas y tranquilizadoras del escritorio. Para cerrar esta brecha, los canales digitales como el chat online y el soporte por vídeo o voz deben ser accesibles directamente dentro de la app móvil, y no estar aislados en otro lugar.
Los bancos pueden implantar la personalización en los servicios de banca digital al usar tecnología de Co-Apping para ofrecer asistencia guiada en tiempo real dentro de la interfaz móvil. Al adaptar el soporte al contexto inmediato del usuario (lo que ve, lo que hace o con lo que tiene dificultades), los bancos pueden convertir los recorridos estáticos de la app en experiencias colaborativas.

El Mobile Co-Browsing de Unblu permite a los asesores ver exactamente lo mismo que el cliente en la app, y ofrecer así un soporte fluido y high-touch en cualquier lugar. Este enfoque ha demostrado aumentar la interacción y la fidelidad, y recupera la conexión humana sin sacrificar la comodidad móvil.
PostFinance: excelencia constante en el servicio
La entidad postal suiza comprobó que ofrecer una experiencia coherente en todos los canales online era un reto. Tras implantar primero Co-Browsing y Live Chat en su sitio web, se dio cuenta de que tendría que dar pasos similares para equiparar la experiencia de la app.
Eso supuso recurrir al Co-Apping, junto con otras mejoras.
Banca presencial en la sucursal
Con tanto énfasis en lo digital, es fácil pasar por alto el papel de la sucursal física, sobre todo porque el número de sucursales ha caído en los últimos años. Sin embargo, el 82 % de los clientes sigue creyendo que el acceso a una sucursal local es muy o extremadamente importante, sobre todo para gestiones complejas o delicadas.
Los bancos pueden reducir los tiempos de espera de los clientes en las sucursales físicas al adoptar modelos de recepción digital que conectan a los visitantes con especialistas remotos mediante vídeo de alta definición. Este enfoque garantiza que los clientes reciban asistencia inmediata y permite a los bancos extender su experiencia a varias ubicaciones sin el coste de personal fijo en cada sucursal. Con soluciones como Unblu Branch, incluso las sucursales de poco tráfico pueden convertirse en centros de asesoramiento eficientes y apoyados en la tecnología.
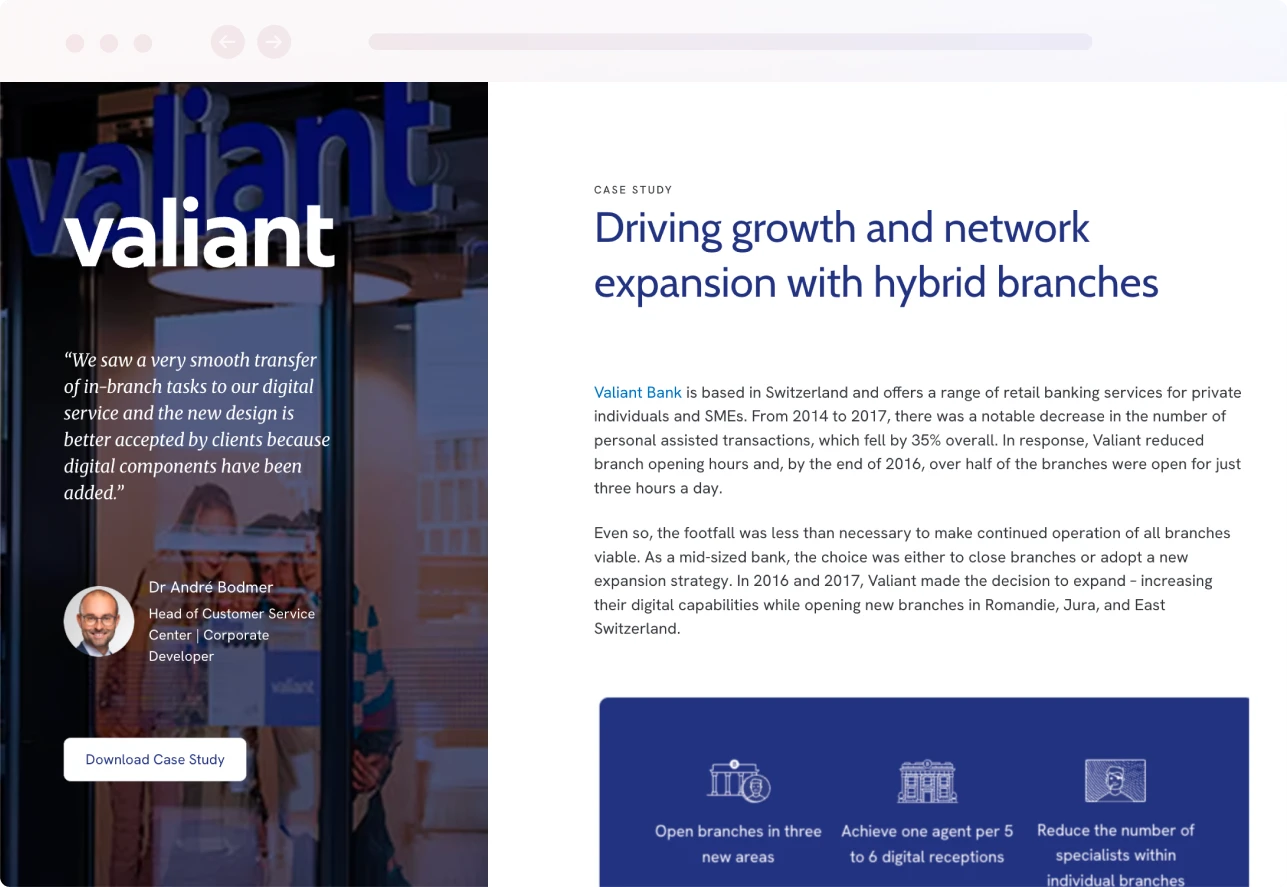
Valiant Bank: transformar la experiencia en la sucursal
Esto es exactamente lo que hizo el banco minorista suizo Valiant Bank ante la caída de visitas a sus sucursales. Con un enfoque híbrido, Valiant pudo ampliar su horario de apertura al añadir una recepción digital. Así, un mismo agente podía atender varias ubicaciones en remoto, lo que redujo los centros de coste y garantizó una atención al cliente de calidad.
El enfoque tuvo tanto éxito que Valiant pudo abrir sucursales en ubicaciones nuevas, mejorar su rentabilidad y atender mejor a la comunidad local.
Coherencia en todos los touchpoints del cliente
Para ofrecer una experiencia de cliente excepcional, los bancos deben cumplir las expectativas de satisfacción a lo largo de todo el recorrido del cliente. Este es el principal reto al que se enfrenta el sector bancario, tras haber invertido tanto en desarrollar una experiencia de cliente digital que responda a la demanda.
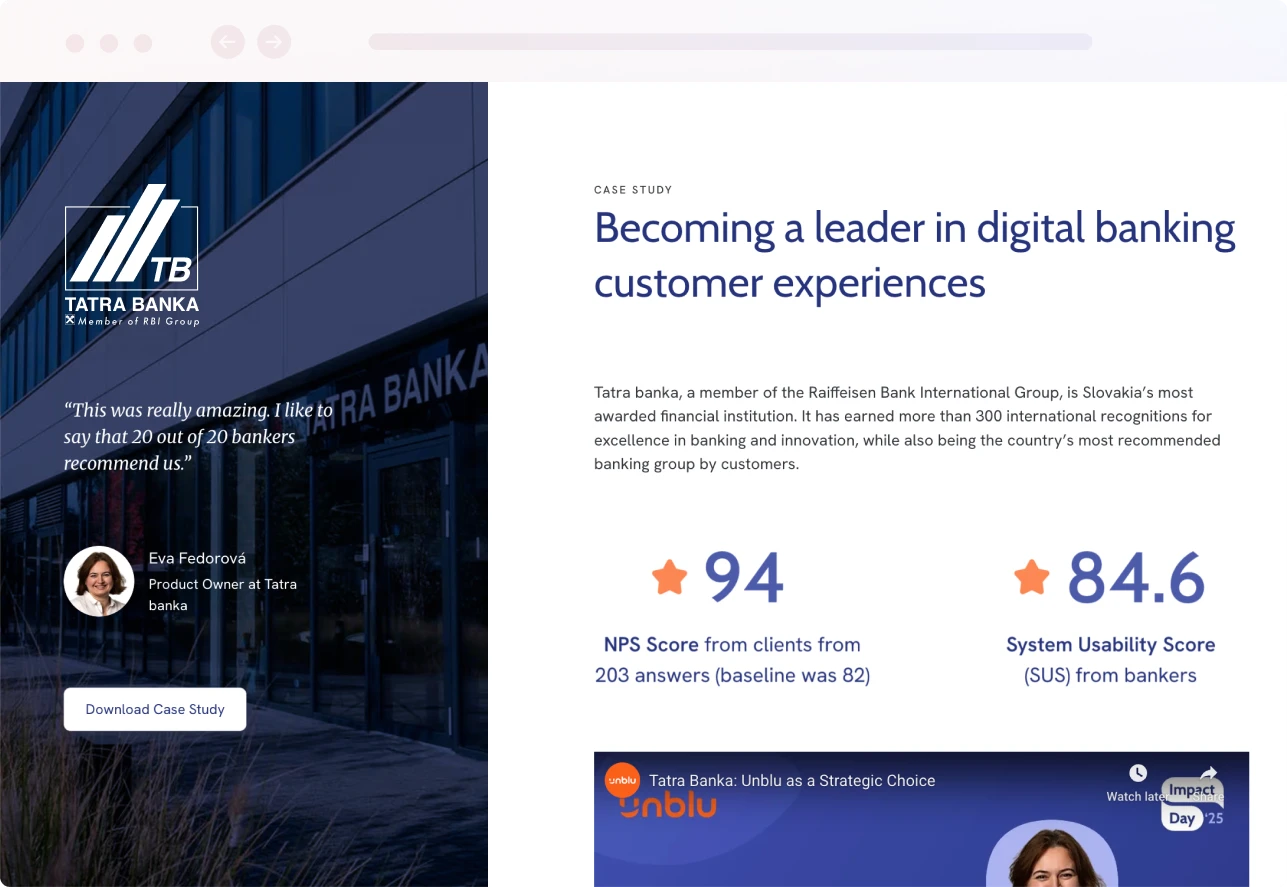
Un ejemplo reciente es Tatra banka, que probó en un piloto Unblu Co-Apping para mejorar las interacciones guiadas. En seis meses, respaldó más de 3.000 conversaciones, que sumaron 14.000 minutos de asesoramiento. Al final, logró mejorar la eficiencia entre un 30 y un 40 %, reducir el tiempo de proceso en torno a un 40 % y obtener puntuaciones de satisfacción del cliente sobresalientes (System Usability Score [SUS] = 92,6, Net Promoter Score [NPS] = 94).
Esto demuestra que las herramientas modernas que unifican los canales y dan más capacidad a los asesores se cuentan entre las formas más eficaces de mejorar la atención al cliente en los bancos.
Apostar por un enfoque híbrido
Garantizar una experiencia de cliente personalizada significa aprovechar lo mejor de la tecnología digital y la inteligencia artificial junto con los canales más tradicionales. Para lograrlo, la estrategia de experiencia de cliente debe asegurar la coherencia tanto si la persona contacta por el sitio web o las apps móviles como si acude a una sucursal física.
Unblu ofrece una solución automatizada y robusta que difumina la frontera entre las experiencias digitales y las presenciales. Nuestra plataforma Unblu Spark permite a los servicios bancarios ofrecer una experiencia de cliente omnicanal coherente que aumenta la fidelidad de los clientes y mejora las tasas de retención.
Unblu's next move


