Es gibt nicht den einen Weg, um den Kundenservice bei Banken zu verbessern. Kunden haben unterschiedliche Bedürfnisse und können Banken über viele verschiedene Touchpoints kontaktieren, was es schwierig macht, jederzeit einen konsistenten, persönlichen Service zu bieten.
Wie es Accenture formuliert, ist im „unermüdlichen Streben nach Effizienz etwas Wesentliches verloren gegangen: die menschliche Verbindung.“ Das erklärt vielleicht, warum nur 24 % der Kunden von zufriedenstellenden Erfahrungen im Callcenter berichten.
Diese Lücken zeigen, warum sich bewährte Strategien zur Verbesserung des Kundenservice bei Banken zunehmend darauf konzentrieren, den menschlichen Faktor über hochwertige digitale Collaboration-Tools zurückzubringen, die Effizienz mit Empathie und Vertrauen in Einklang bringen. Aktuelle Personetics-Studien aus 2025 zeigen, dass 84 % der Kunden für eine bessere, personalisierte Finanzberatung die Bank wechseln würden.
Wenn dieses Gleichgewicht nicht gelingt, entsteht eine fragmentierte Journey mit ärgerlichen Reibungspunkten für die Kunden.
Das Problem uneinheitlicher Erlebnisse
Es ist bei Finanzdienstleistern üblich, dass die digitalen Erlebnisse entlang der Banking Journey uneinheitlich sind, wobei manche Organisationen in einem Bereich deutlich stärker sind als in einem anderen. Traditionelle Banken blickten beispielsweise jahrelang neidisch auf die eleganten, digital-first ausgerichteten Kundenerlebnisse von Fintechs und Challenger-Banken.
Dafür gibt es einen guten Grund. Fintechs haben die Standards im Kundenservice traditioneller Banken verändert, indem sie mobile-first, reibungslose Interfaces normalisiert haben, die auf Geschwindigkeit und einfache Bedienung setzen. Heute möchten 60 % der Verbraucher mit Finanzinstituten interagieren, die alles auf einer einzigen Plattform bündeln, und das nutzerfreundliche Design von Fintechs zieht weiterhin vor allem jüngere Kunden an, insbesondere Millennials.
Instant-Zugang und intuitive Erlebnisse – einst Differenzierungsmerkmale – sind dadurch für traditionelle Banken, die moderne Kundenservice-Standards erfüllen wollen, zur Grunderwartung geworden.
Entwicklungen im traditionellen Bankwesen
Um dem entgegenzuwirken, haben traditionelle Banken stark in Initiativen zur digitalen Transformation investiert. Heute verfügt praktisch jede Bank über eine App, eine Website und ein stetig wachsendes Angebot an digitalen Tools, die alltägliche Interaktionen vereinfachen sollen.
Ein zu starker Fokus auf digitale Selbstbedienung kann sich jedoch als Bumerang erweisen, wenn Kunden erst nach „frustrierenden digitalen Telefonlabyrinthen“ mit einem Mitarbeitenden sprechen können – obwohl die Erwartungen inzwischen denen digital-nativer Marken entsprechen.
Digitale Transformation verbessert das Kundenerlebnis im Bankwesen, indem sie Routineanfragen und -prozesse automatisiert und so menschlichen Beratenden den Rücken freihält, sich auf komplexe, wertvolle Kundenanliegen zu konzentrieren, die Klarheit, Zuversicht und Urteilsvermögen erfordern. Das bedeutet: Die wirksamsten Wege, den Kundenservice bei Banken zu verbessern, verbinden digitale Effizienz, ohne den menschlichen Kontakt zu opfern.
Diese Entwicklungen sind wichtig, und Banken sollten weiterhin in sie investieren – jedoch nicht auf Kosten eines authentischen Kundenservice. Man denke an die Geschichte eines Kunden, dessen Konto gesperrt wurde und der bei einem Fintech-Anbieter kaum einen echten Ansprechpartner erreichen konnte. Die App funktionierte einwandfrei – bis sie es nicht mehr tat. Ersetzt digitaler Komfort den menschlichen Zugang vollständig, bricht das Erlebnis schnell zusammen.
Auch traditionelle Banken haben Nachholbedarf
Nicht nur Fintechs haben in diesem Bereich Schwächen. Etablierte Banken sollten eigentlich über eine lange Tradition im Angebot eines persönlichen, exzellenten Kundenservice verfügen. Sie haben einen festen Platz in lokalen Gemeinschaften und eine Markenbekanntheit, die eigentlich Vertrauen schaffen sollte.
Warum also tun auch sie sich in Europa so schwer, Vertrauen zu erhalten? Allem Anschein nach liegt es nicht daran, dass sie bei der Qualität ihres Digital- und Mobile-Bankings hinterherhinken. Vielmehr liegt es an einem wahrgenommenen Mangel an Empathie und Verlässlichkeit.
Zentrale Handlungsfelder für erfolgreichen Kundenservice
Das zeigt: Erfolg im Kundenservice von Banken bedeutet, ein gleichbleibendes und menschliches Erlebnis zu bieten – mit Zugang zum richtigen Support-Level, jederzeit und über alle Touchpoints hinweg.
Es gibt drei zentrale Bereiche, auf die sich Banken dabei konzentrieren sollten.
Internetbanking
Unter Internetbanking verstehen wir das Online-Banking über die Website einer Bank. Ob Besuchende bereits Kunden sind oder nur stöbern – sie sollten Informationen problemlos finden und ohne Reibungsverluste Zugang zu Support erhalten.
Interessenten
Gerade Interessenten möchten sich in ihrem eigenen Tempo informieren, Optionen vergleichen und erst dann mit der Bank in Kontakt treten, wenn sie sich bereit fühlen. Das macht leistungsstarke Self-Service-Tools, wie KI-gestützte Chat-Kanäle, zu einem unverzichtbaren Bestandteil des modernen Kundenservice.
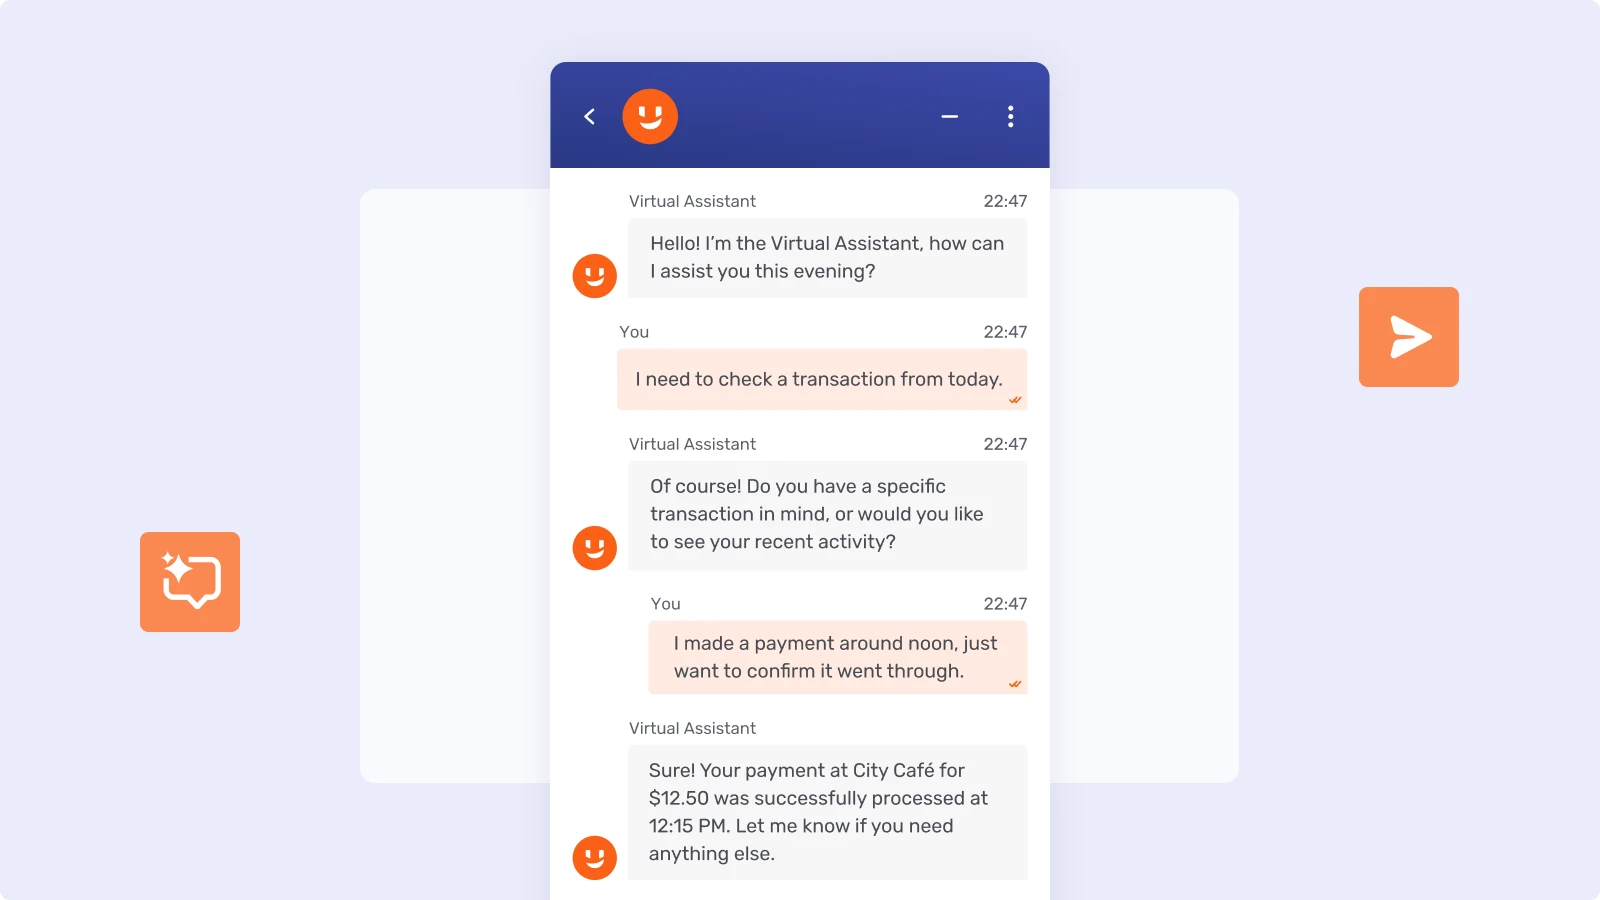
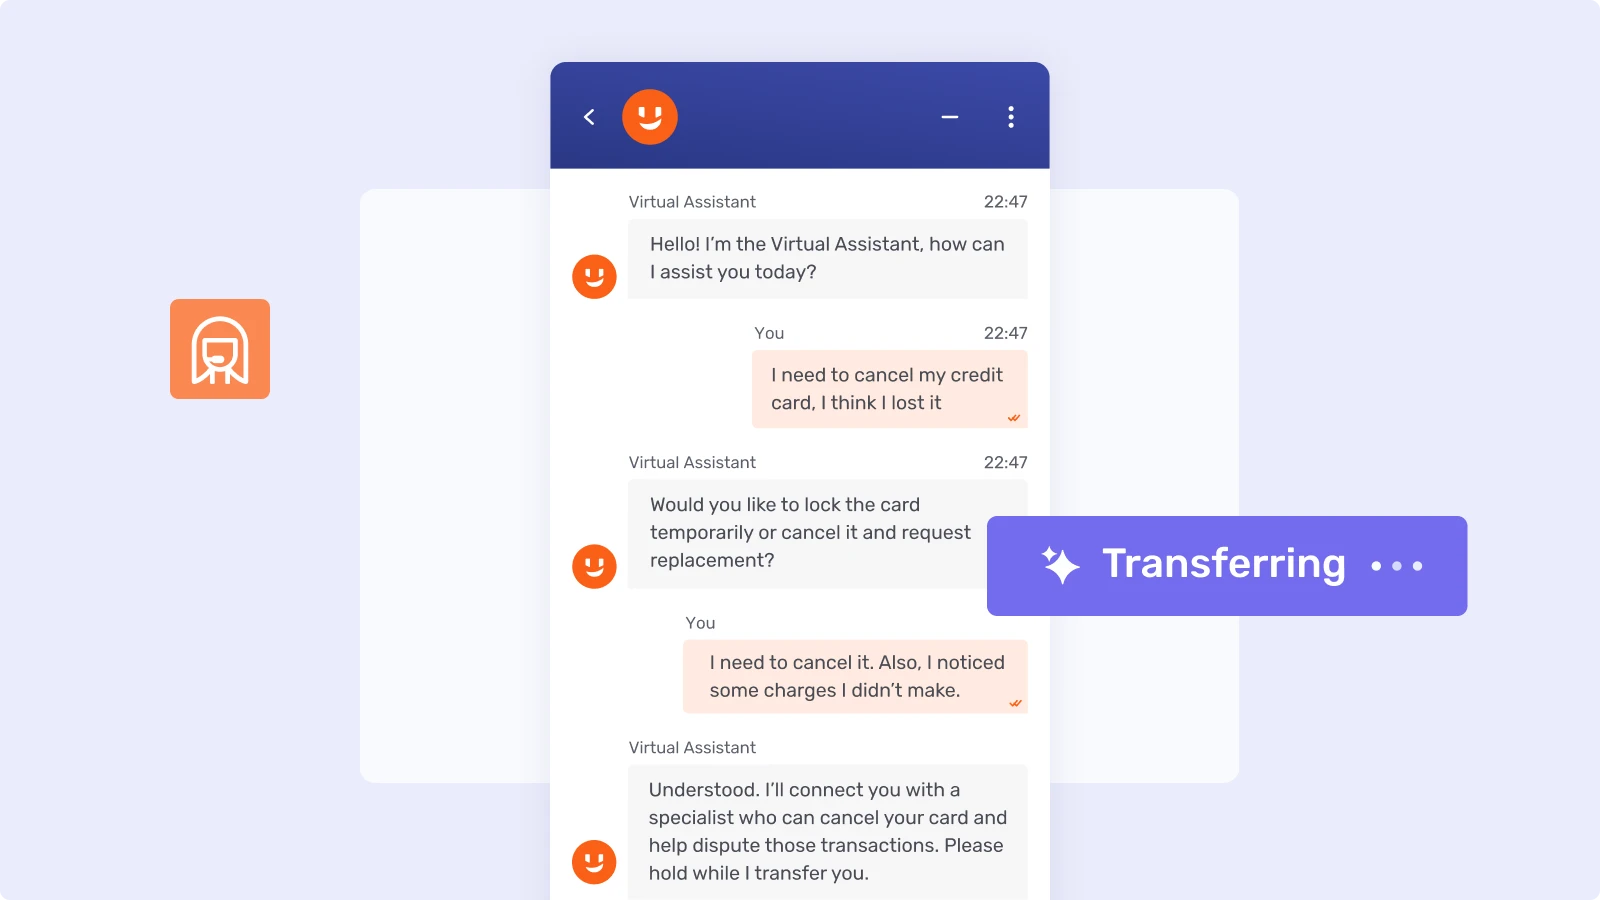
KI spielt eine entscheidende Rolle im modernen Kundenservice von Banken, indem sie als erste Anlaufstelle über intelligente virtuelle Assistenten fungiert. Angetrieben von Large Language Models (LLMs) liefern diese Tools präzise Antworten rund um die Uhr auf häufige Fragen und reduzieren so Callcenter-Volumen und Wartezeiten deutlich.
Entscheidend ist: Wird menschliche Unterstützung benötigt, können Mitarbeitende den gesamten Gesprächsverlauf einsehen und mit vollem Kontext einsteigen. Mit dem Unblu AI Virtual Agent stellen Banken eine nahtlose Übergabe vom Bot zum Menschen sicher – und verbinden so Effizienz mit Kontinuität und Vertrauen.
Bestandskunden
Bei der bestehenden Kundschaft ist es entscheidend, dass dieselben Tools sicher und geschützt in authentifizierten Bereichen funktionieren. Das ermöglicht Kunden nicht nur, mehr Anliegen selbst zu lösen, sondern sorgt auch dafür, dass Gespräche (gemäss den geltenden Vorschriften) gespeichert werden, sodass Kundendienstmitarbeitende auch nach Wochen oder Monaten auf die vollständige Interaktionshistorie zugreifen können.
So kann der Mitarbeitende, sobald ein Kunde einen echten Ansprechpartner benötigt, das passende Support-Level anbieten. Reicht die Live-Chat-Funktion beispielsweise nicht aus, um das Anliegen zu klären, kann der Mitarbeitende zu einem Video & Voice-Anruf eskalieren oder eine Co-Browsing-Sitzung starten.
Raiffeisenbank: Mehr Umsatz durch personalisierten Service
Die in Prag ansässige Raiffeisenbank setzte auf diese Collaboration-Tools als Teil ihrer Strategie, Telefonanrufe abzufangen und ihre Contact Center zu entlasten.
Neben stabilen Kundenzufriedenheitswerten und einer Verdopplung der Mitarbeiterproduktivität führte die verbesserte Servicequalität nach neun Monaten direkt zu einer Vervierfachung der digitalen Verkaufsabschlüsse.
Mobile Banking
Mobile Banking hat das Internetbanking in der Beliebtheit überholt – dennoch bleiben viele Apps „funktional korrekt, aber emotional leer“. Transaktionen funktionieren zwar, doch der Service bleibt oft hinter den reichhaltigeren, vertrauenswürdigeren Erlebnissen am Desktop zurück. Um diese Lücke zu schliessen, müssen digitale Kanäle wie Live-Chat sowie Video- oder Sprachsupport direkt in der mobilen App verfügbar sein – nicht an anderer Stelle isoliert.
Banken können Personalisierung im mobilen Banking umsetzen, indem sie Co-Apping-Technologie nutzen, um in Echtzeit geführte Unterstützung direkt im mobilen Interface bereitzustellen. Durch die Anpassung des Supports an den unmittelbaren Kontext der Nutzenden – was sie gerade sehen, tun oder womit sie kämpfen – können Banken aus statischen App-Journeys kollaborative Erlebnisse machen.

Das mobile Co-Browsing von Unblu ermöglicht es Beratenden, genau das zu sehen, was der Kunde in der App sieht, und so unterwegs reibungslosen, persönlichen Support zu bieten. Dieser Ansatz erhöht nachweislich Engagement und Loyalität und stellt die menschliche Verbindung wieder her, ohne auf den Komfort des Mobile Banking zu verzichten.
PostFinance: Konsistente Servicequalität
Die Schweizer Post stellte fest, dass ein konsistentes Erlebnis über alle Online-Kanäle hinweg eine Herausforderung war. Nachdem sie zunächst Co-Browsing und Live-Chat auf ihrer Website eingeführt hatten, erkannten sie, dass sie ähnliche Schritte auch für das App-Erlebnis benötigten.
Das bedeutete, auf Co-Apping sowie weitere Verbesserungen zu setzen.
Persönlicher Kontakt in der Filiale
Beim Fokus auf Digitales wird die Rolle der physischen Filiale leicht übersehen, zumal die Anzahl der Filialen in den letzten Jahren zurückgegangen ist. Dennoch halten 82 % der Kunden den Zugang zu einer lokalen Filiale weiterhin für äusserst oder sehr wichtig, besonders bei komplexen oder sensiblen Anliegen.
Banken können Wartezeiten in physischen Filialen reduzieren, indem sie auf digitale Empfangsmodelle setzen, die Besuchende per hochauflösendem Video mit entfernten Fachkräften verbinden. So erhalten Kunden sofortige Unterstützung, während Banken ihr Fachwissen standortübergreifend verfügbar machen können, ohne die Kosten für Vollzeitpersonal vor Ort. Mit Lösungen wie Unblu Branch lassen sich selbst Filialen mit geringer Kundenfrequenz in effiziente, technologiegestützte Beratungs-Hubs verwandeln.
Valiant Bank: Transformation des Filialerlebnisses
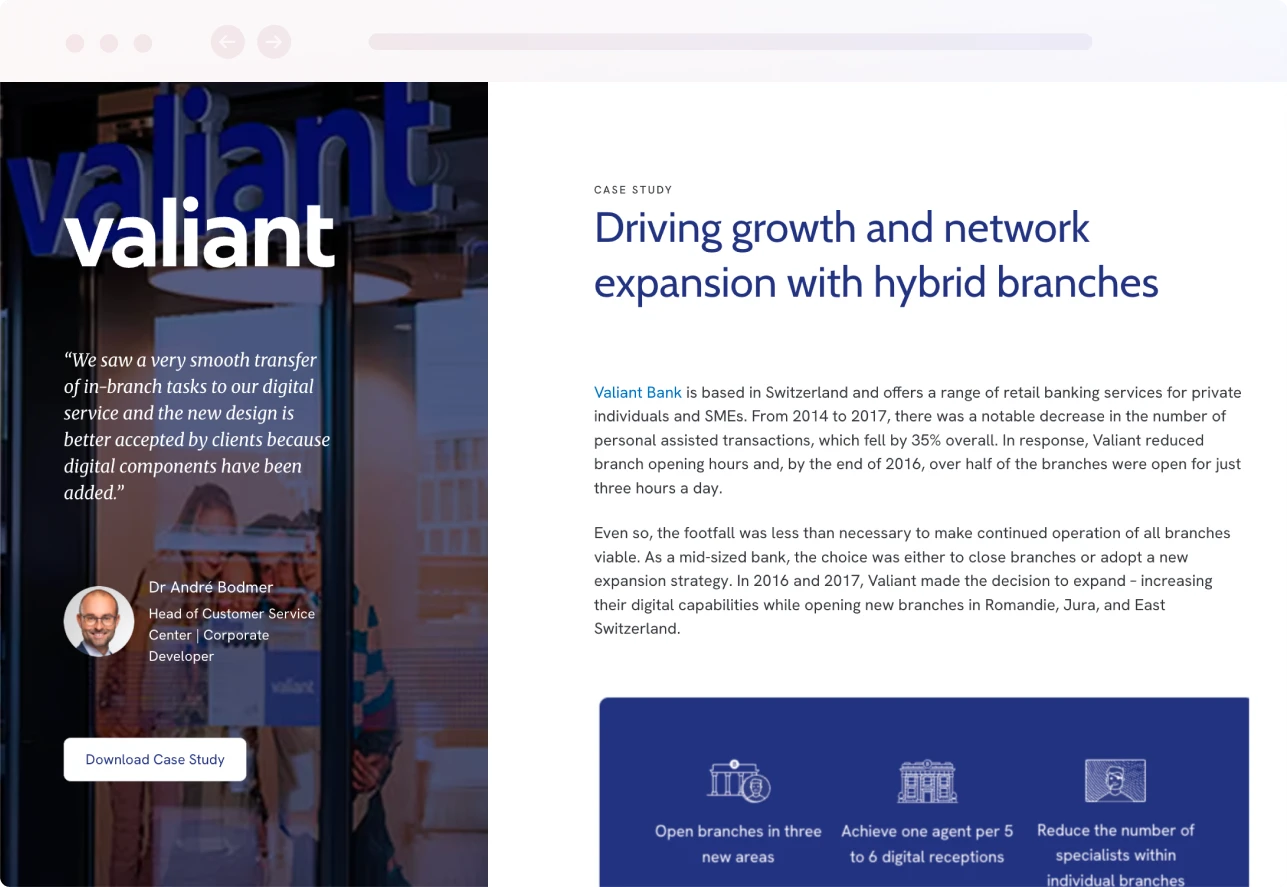
Genau das setzte die Schweizer Retailbank Valiant Bank um, als sie mit rückläufigem Filialbesuch konfrontiert war. Durch einen hybriden Ansatz konnte Valiant die Öffnungszeiten verlängern und gleichzeitig einen digitalen Empfang einführen. So konnte ein Mitarbeitender mehrere Standorte gleichzeitig aus der Ferne betreuen, was Kosten senkte und zugleich hohe Servicequalität sicherstellte.
Der Ansatz war so erfolgreich, dass Valiant neue Filialstandorte eröffnen konnte, was die Profitabilität verbesserte und die lokale Gemeinschaft noch besser bediente.
Konsistenz über alle Kunden-Touchpoints hinweg
Um ein aussergewöhnliches Kundenerlebnis zu bieten, müssen Banken die Erwartungen an die Kundenzufriedenheit entlang der gesamten Customer Journey erfüllen. Das ist die zentrale Herausforderung für die Bankenbranche, nachdem so viel in die Entwicklung eines digitalen Kundenerlebnisses investiert wurde, das den Kundenanforderungen entspricht.
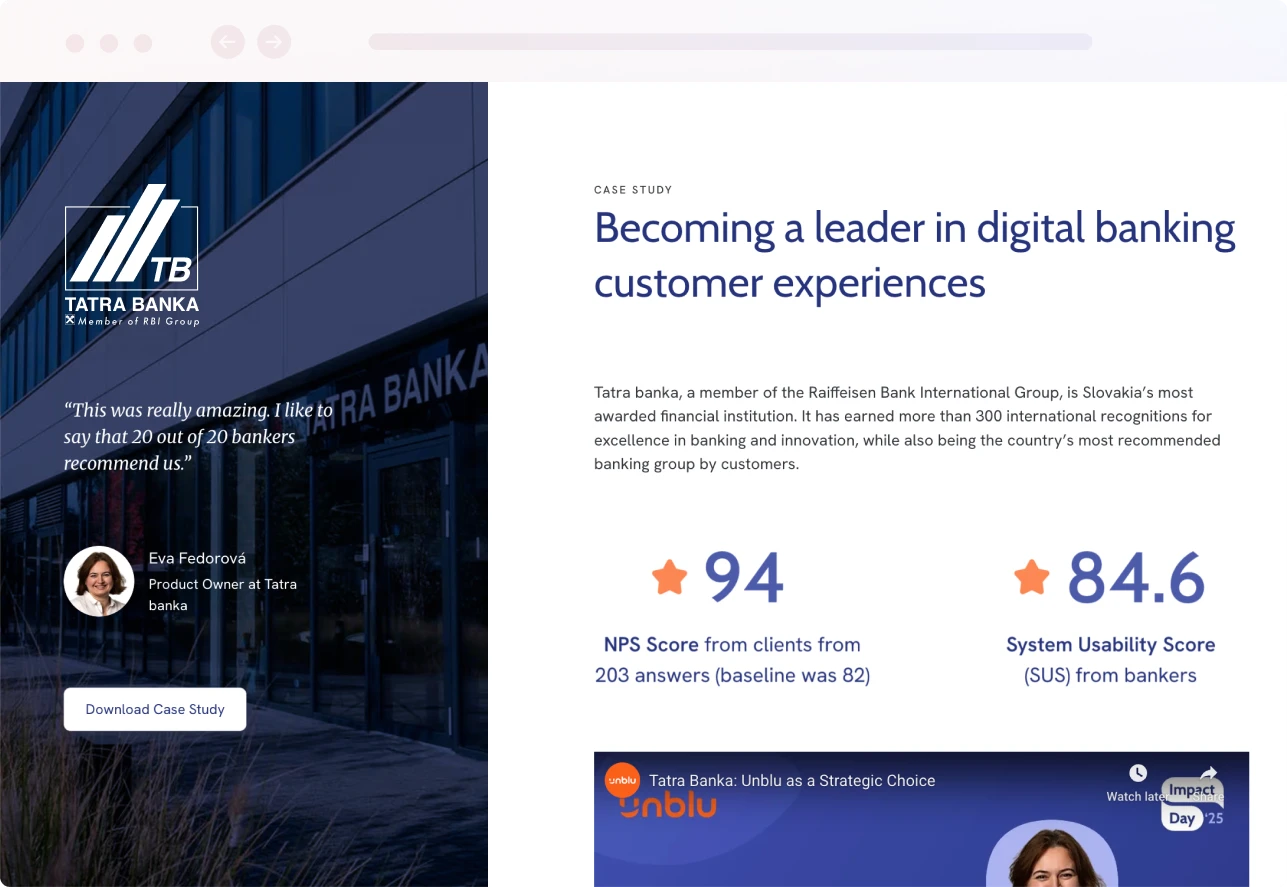
Ein aktuelles Beispiel liefert die Tatra banka, die Unblu Co-Apping pilotierte, um geführte Interaktionen zu verbessern. Innerhalb von sechs Monaten wurden mehr als 3'000 Gespräche mit insgesamt 14'000 Minuten Beratungssupport begleitet. Am Ende gelang es, die Effizienz um 30–40 % zu steigern, die Prozesszeit um rund 40 % zu senken und herausragende Zufriedenheitswerte zu erzielen (System Usability Scale [SUS] = 92,6, Net Promoter Score [NPS] = 94).
Das zeigt, wie moderne Tools, die Kanäle vereinheitlichen und Beratende stärken, zu den wirkungsvollsten Wegen zählen, den Kundenservice bei Banken zu verbessern.
Den hybriden Ansatz nutzen
Ein persönliches Kundenerlebnis sicherzustellen bedeutet, das Beste aus digitaler Technologie und künstlicher Intelligenz mit traditionelleren Kanälen zu verbinden. Dafür muss die Customer-Experience-Strategie Konsistenz gewährleisten – egal, ob Kunden über die Website, mobile Apps oder eine physische Filiale in Kontakt treten.
Unblu bietet eine robuste, automatisierte Lösung, die die Grenzen zwischen digitalen und persönlichen Erlebnissen verwischt. Unsere Unblu Spark-Plattform ermöglicht es Banken, ein konsistentes Omnichannel-Kundenerlebnis zu bieten, das die Kundenbindung stärkt und die Kundenbindungsraten verbessert.