El momento de la llegada es la parte de la experiencia en sucursal que la mayoría de los bancos no ha rediseñado – y socava en silencio todo lo demás.
Los bancos han invertido mucho en la transformación digital de sus redes de sucursales. Han digitalizado los workflows de asesoramiento, han reestructurado los espacios físicos para favorecer las reuniones con clientes frente a las colas de caja y han creado modelos operativos híbridos en los que un único asesor atiende varias ubicaciones. Aun así, la productividad del sector bancario ha caído a un ritmo medio anual del 0,3 % desde 2010, a pesar de esta inversión sostenida. Algo no cuadra.
Parte de la respuesta está en la entrada de la sucursal – los primeros 60 segundos después de que un cliente cruza la puerta.
Por qué la transformación digital de las sucursales rara vez llega a la puerta
Los bancos han argumentado con solidez a favor de mantener la presencia física junto a los canales digitales. Dos tercios de los consumidores siguen valorando tener una sucursal en su barrio como señal de estabilidad y disponibilidad, y más del 40 % sostiene que la interacción presencial sigue siendo esencial en su experiencia bancaria, en especial para asuntos financieros complejos.
La banca móvil se encarga de lo rutinario; la sucursal, de lo que requiere a una persona. Pero muchos programas de transformación digital se quedan cortos en el punto de fricción más visible del recorrido del cliente en sucursal: la llegada. Para los bancos que ya han invertido en modelos operativos de sucursal híbrida, esta laguna es especialmente visible.
Y, por suerte, tiene solución.
La paradoja de la productividad en la banca física
La transformación digital de las sucursales se ha centrado sobre todo en lo que ocurre después de que el cliente se siente, y no en lo que ocurre cuando entra.
La investigación de McKinsey sobre la modernización de sucursales identifica los locales físicos «antiguos, poco ocupados y mal mantenidos» como el principal motivo de insatisfacción del cliente – y señala un patrón en el que las herramientas digitales y la infraestructura de asesoramiento reciben inversión mientras la experiencia de entrada se queda como estaba. El resultado es un desajuste: bancos con sofisticadas capacidades de asesoramiento remoto, pero con un proceso de llegada que sigue dependiendo por completo de que un empleado determine a mano a qué ha venido cada cliente.
Se ha demostrado que una transformación digital audaz de las redes de sucursales ofrece ganancias de productividad cuatro veces mayores que los ajustes graduales. La brecha entre las entidades de banca minorista que han rediseñado de verdad sus operaciones y las que han superpuesto herramientas digitales a procesos antiguos se está ampliando. Y la gestión de la llegada es una de las áreas donde esa brecha se ve con más claridad.
El momento de la llegada como punto ciego organizativo
La mayoría de los bancos no dispone de una forma sistemática de distinguir, en el punto de entrada, entre un cliente que necesita orientación y otro que solo necesita confirmar su cita de las 14:00.
No es un fallo de intención – es una laguna estructural.
El personal de recepción de la sucursal atiende todas las llegadas de la misma manera: un saludo, una pregunta sobre el motivo de la visita y una decisión de enrutamiento manual. Para un cliente que llega a una reunión de asesoramiento ya concertada, esa interacción no aporta nada. Para el asesor que espera, genera un retraso impredecible. Para la recepción digital, supone un volumen de entrada que nada tiene que ver con la experiencia de cliente que debería ofrecer.
El Banco Central Europeo registró un descenso de las sucursales bancarias de la zona del euro de 186.000 en 2008 a solo 106.000 en 2023 – una reducción de más del 40 % en 15 años. Las entidades de banca minorista que han mantenido abiertas sus sucursales lo han hecho haciéndolas más eficientes. Pero la eficiencia operativa en la puerta ha recibido mucha menos atención que la eficiencia en el back office o en la sala de asesoramiento.
Lo que cuesta realmente el momento de la llegada
El coste de una mala gestión de la llegada rara vez aparece como partida contable, y por eso mismo persiste. Se manifiesta de tres formas: como tiempo del asesor absorbido por la logística, como capacidad de la recepción digital consumida por el enrutamiento rutinario y como una experiencia de cliente que marca el tono equivocado antes de que empiece la reunión.
El impuesto oculto sobre la capacidad de los asesores
Cada cita que exige registro manual es una pequeña ineficiencia, pero a escala de red de sucursales esos minutos se acumulan en un lastre medible para la productividad de los asesores.
Cuando un cliente llega a una sesión de asesoramiento programada, el resultado ideal es sencillo: se le confirma, se avisa a su asesor y empieza la reunión. En la mayoría de las sucursales actuales, esta secuencia requiere al menos una intervención humana – un empleado que reconoce al cliente, consulta un sistema y envía un aviso por el canal que el asesor esté mirando en ese momento. En las sucursales con plantillas ajustadas, ese mismo empleado atiende además las consultas sin cita y cubre el mostrador.
Una investigación de The Financial Brand y Candescent señala que el personal de recepción suele ser «el personal peor pagado que gestiona las interfaces más reguladas» de la sucursal. Es una posición estructural que dificulta el desarrollo de capacidades mientras el puesto siga absorbiendo logística rutinaria.
La cuestión de la capacidad del asesor y la de la logística de recepción están conectadas: no se puede liberar del todo a un asesor para que se centre en el trabajo de alto valor si el sistema que anuncia la llegada de un cliente depende de que alguien gestione a mano el mostrador. Es la laguna del recorrido del cliente que los programas de automatización de sucursales bancarias pasan por alto de forma sistemática.
Dinámica de las colas y satisfacción del cliente
Una sucursal en la que los clientes sin cita y los clientes con cita compiten por el mismo recurso de recepción siempre parecerá más ocupada de lo que está. El resultado es una percepción que socava la satisfacción del cliente antes de que empiece la interacción.
La investigación sobre dinámica de colas muestra de forma sistemática que el tiempo de espera percibido depende desproporcionadamente de los dos o tres primeros minutos de una experiencia. Un cliente que se registra al instante mediante un sistema de gestión de colas y a quien se le dice que su asesor ya ha sido avisado vive la espera de forma muy distinta a uno que está en una cola informal. La espera real puede ser idéntica; el impacto en la satisfacción del cliente, no.
El informe Global Branch Transformation Report 2024 de RBR Data Services señaló que solo en EE. UU. había unas 97.000 sucursales bancarias a finales de 2023. En redes de esa escala, incluso mejoras modestas en la gestión de la llegada por visita se traducen en un cambio agregado significativo en la experiencia de cliente y en lo bien que se aprovecha la capacidad del personal a lo largo del recorrido del cliente.
Cómo es en la práctica una gestión inteligente de la llegada
En el centro de este argumento hay un principio operativo sencillo. Es que no todas las llegadas requieren la misma respuesta. Un cliente que tiene una cita confirmada a una hora conocida con un asesor concreto necesita confirmación, no consulta. Un cliente sin cita con una necesidad sin especificar requiere triaje, no un número de cola.
Ambos exigen un trato distinto, pero la mayoría de las sucursales bancarias los tratan igual.
Separar lo rutinario de lo complejo en la puerta
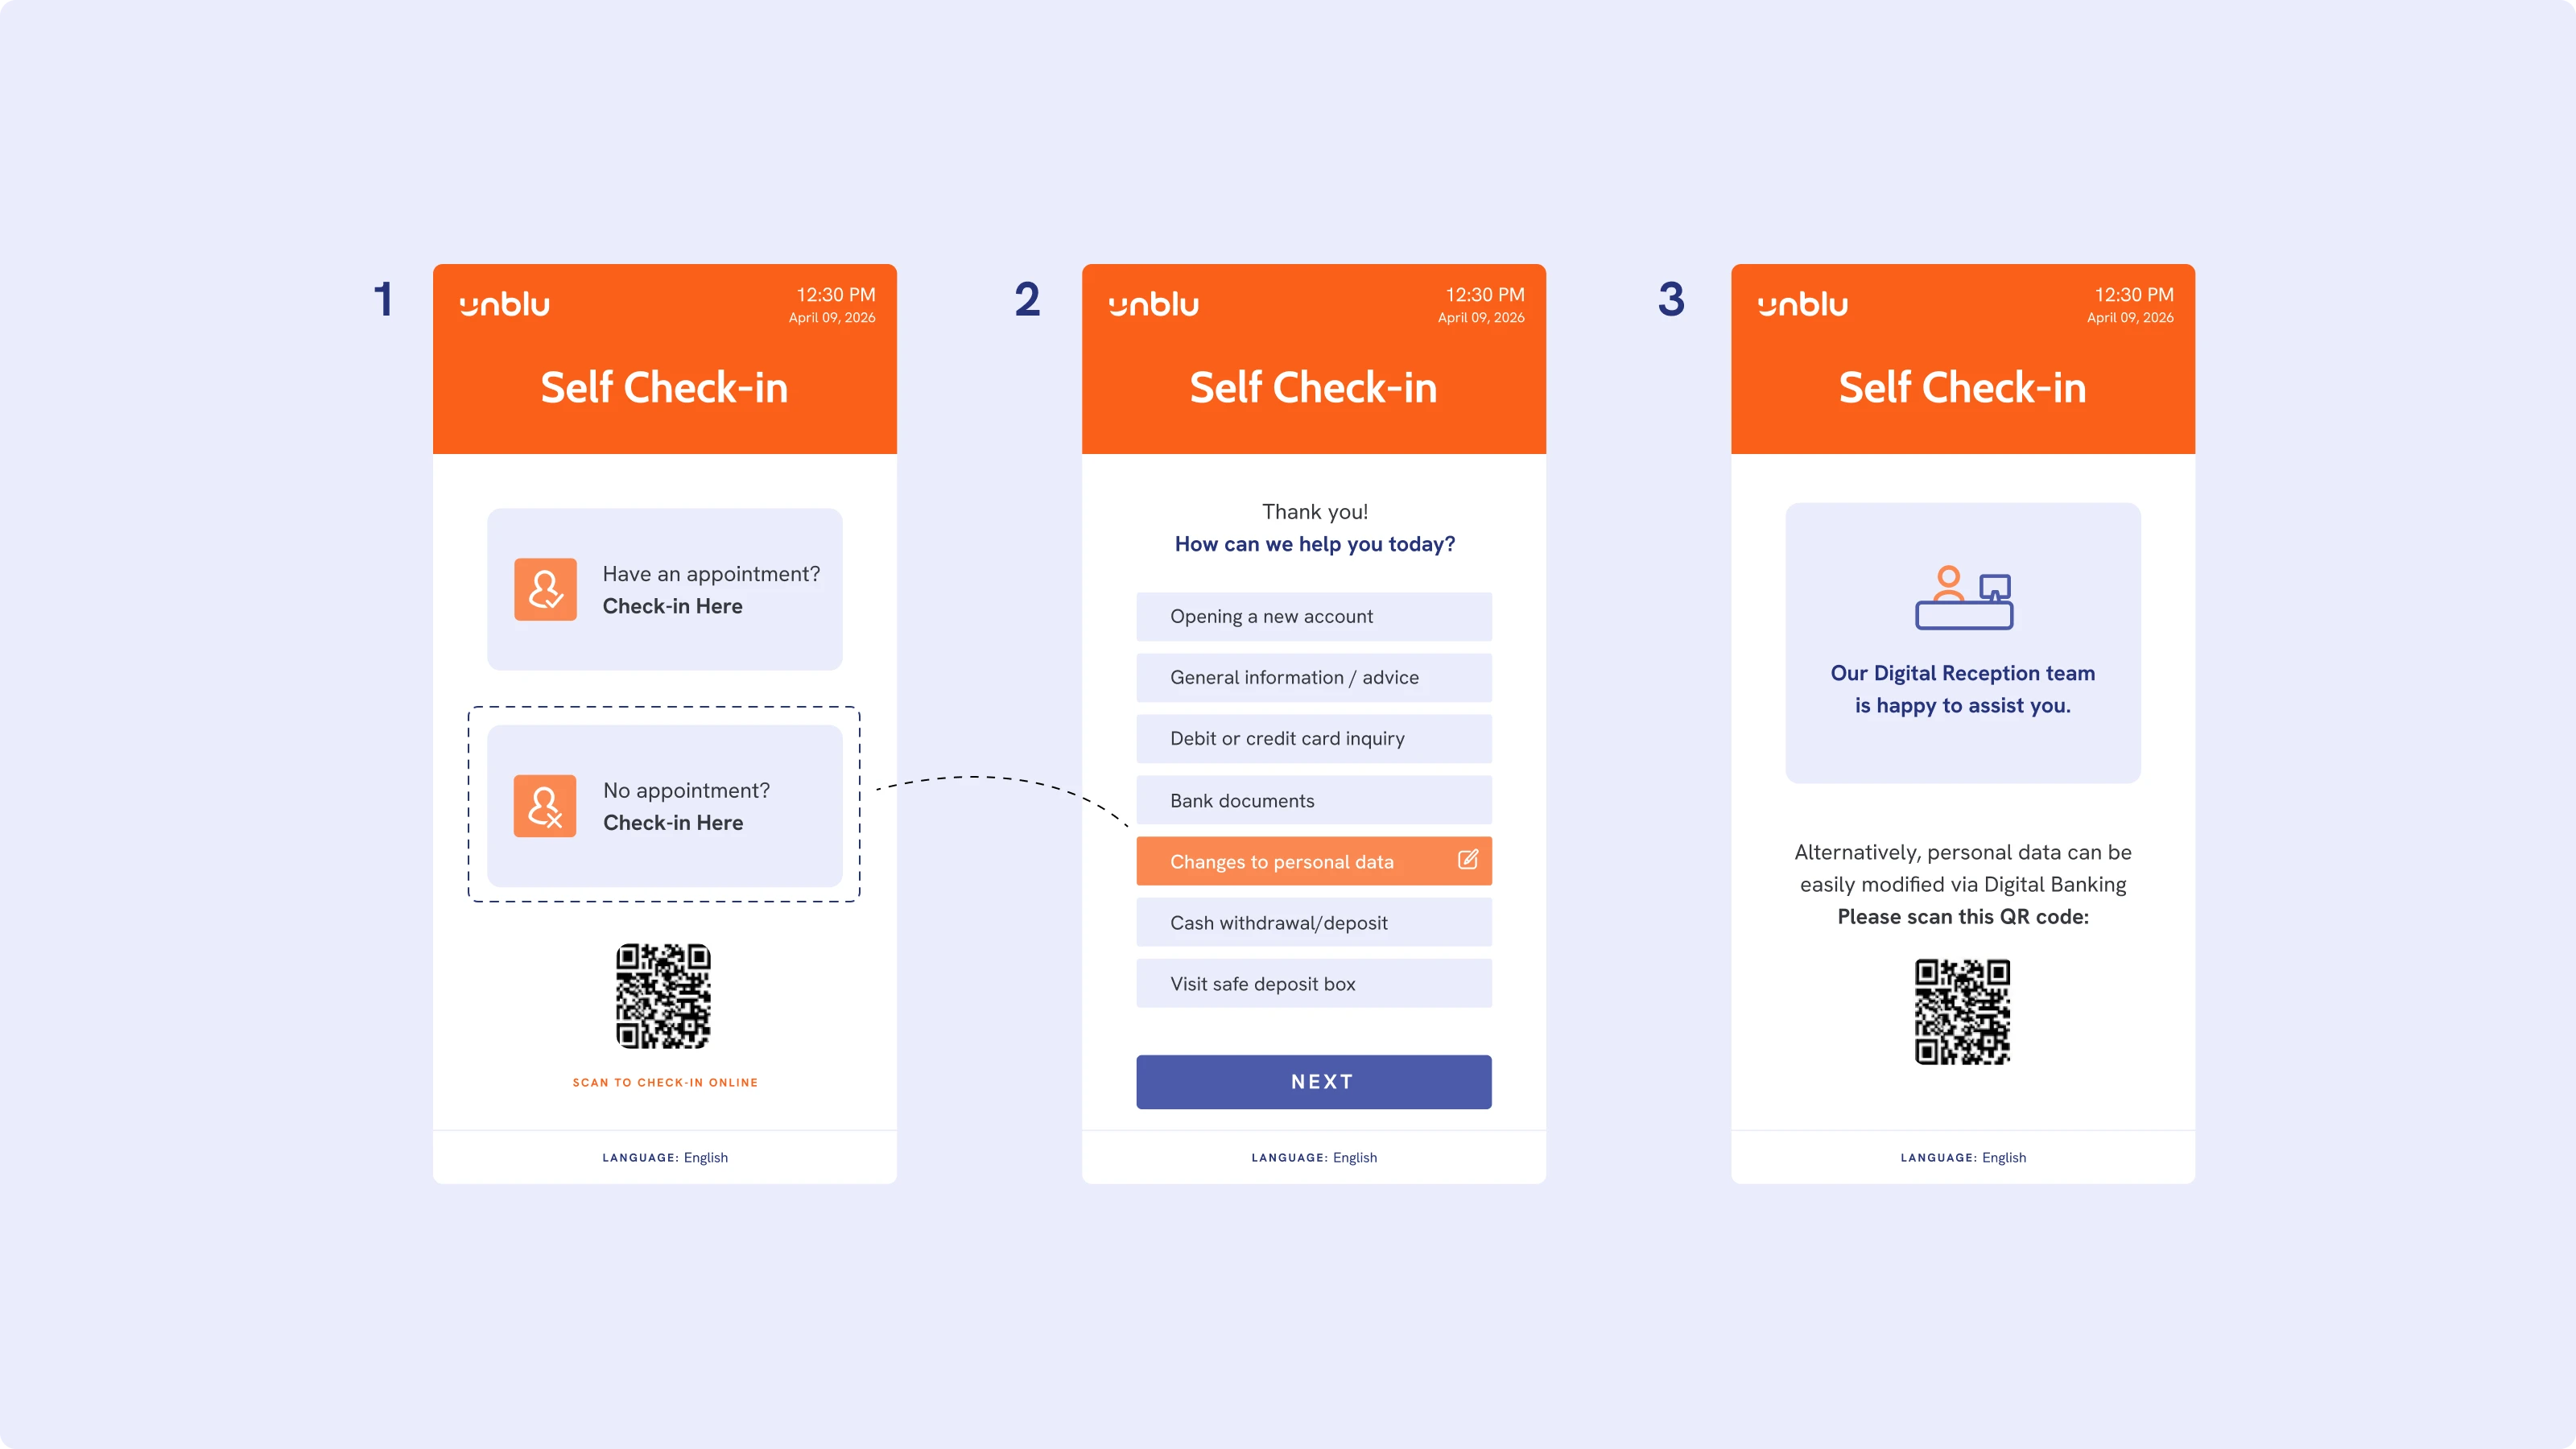
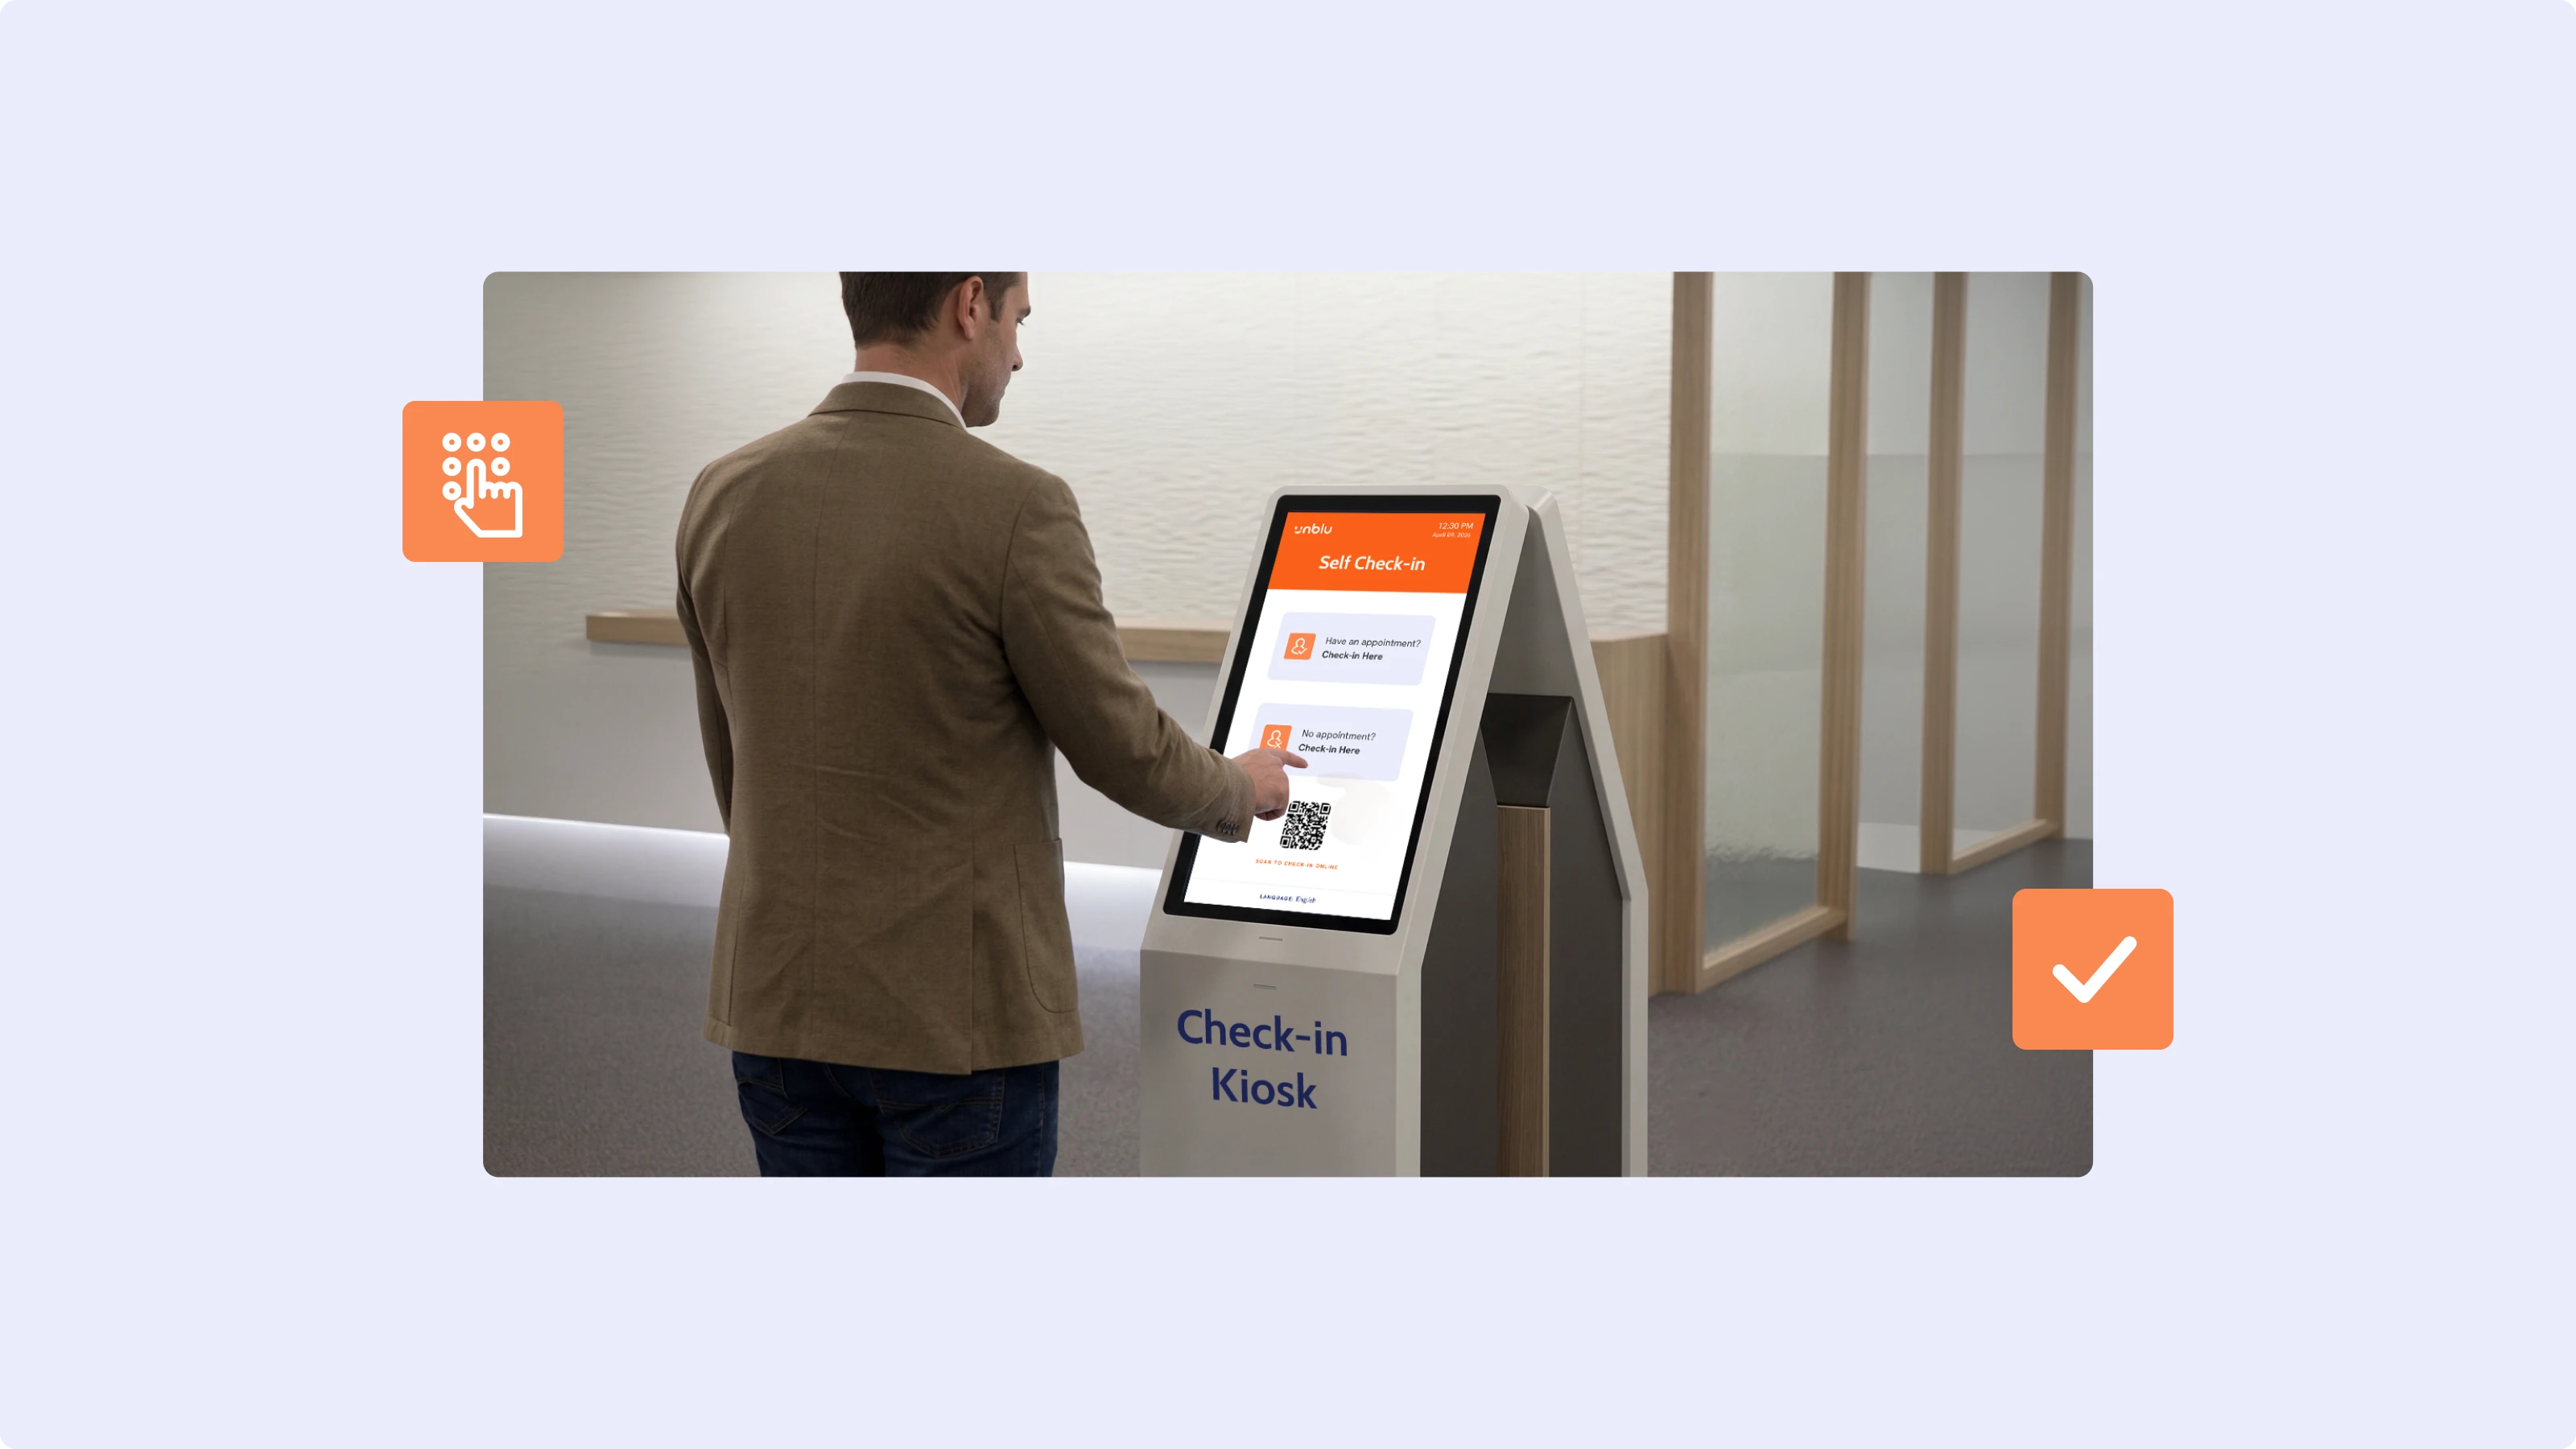
Una capa de registro de autoservicio en la entrada de la sucursal se encarga de las confirmaciones y el triaje básico que hoy absorben tiempo del personal, y dirige a los clientes al recurso adecuado sin intervención humana.
Para los clientes con cita, esto supone una secuencia sencilla: identificar, confirmar, avisar. El asesor recibe una alerta a través de las herramientas digitales que ya usa – ya sea una herramienta de colaboración como Microsoft Teams o la plataforma de gestión de la sucursal – y se indica al cliente la zona de espera o la sala de reuniones. El mostrador de recepción no interviene en ningún momento.
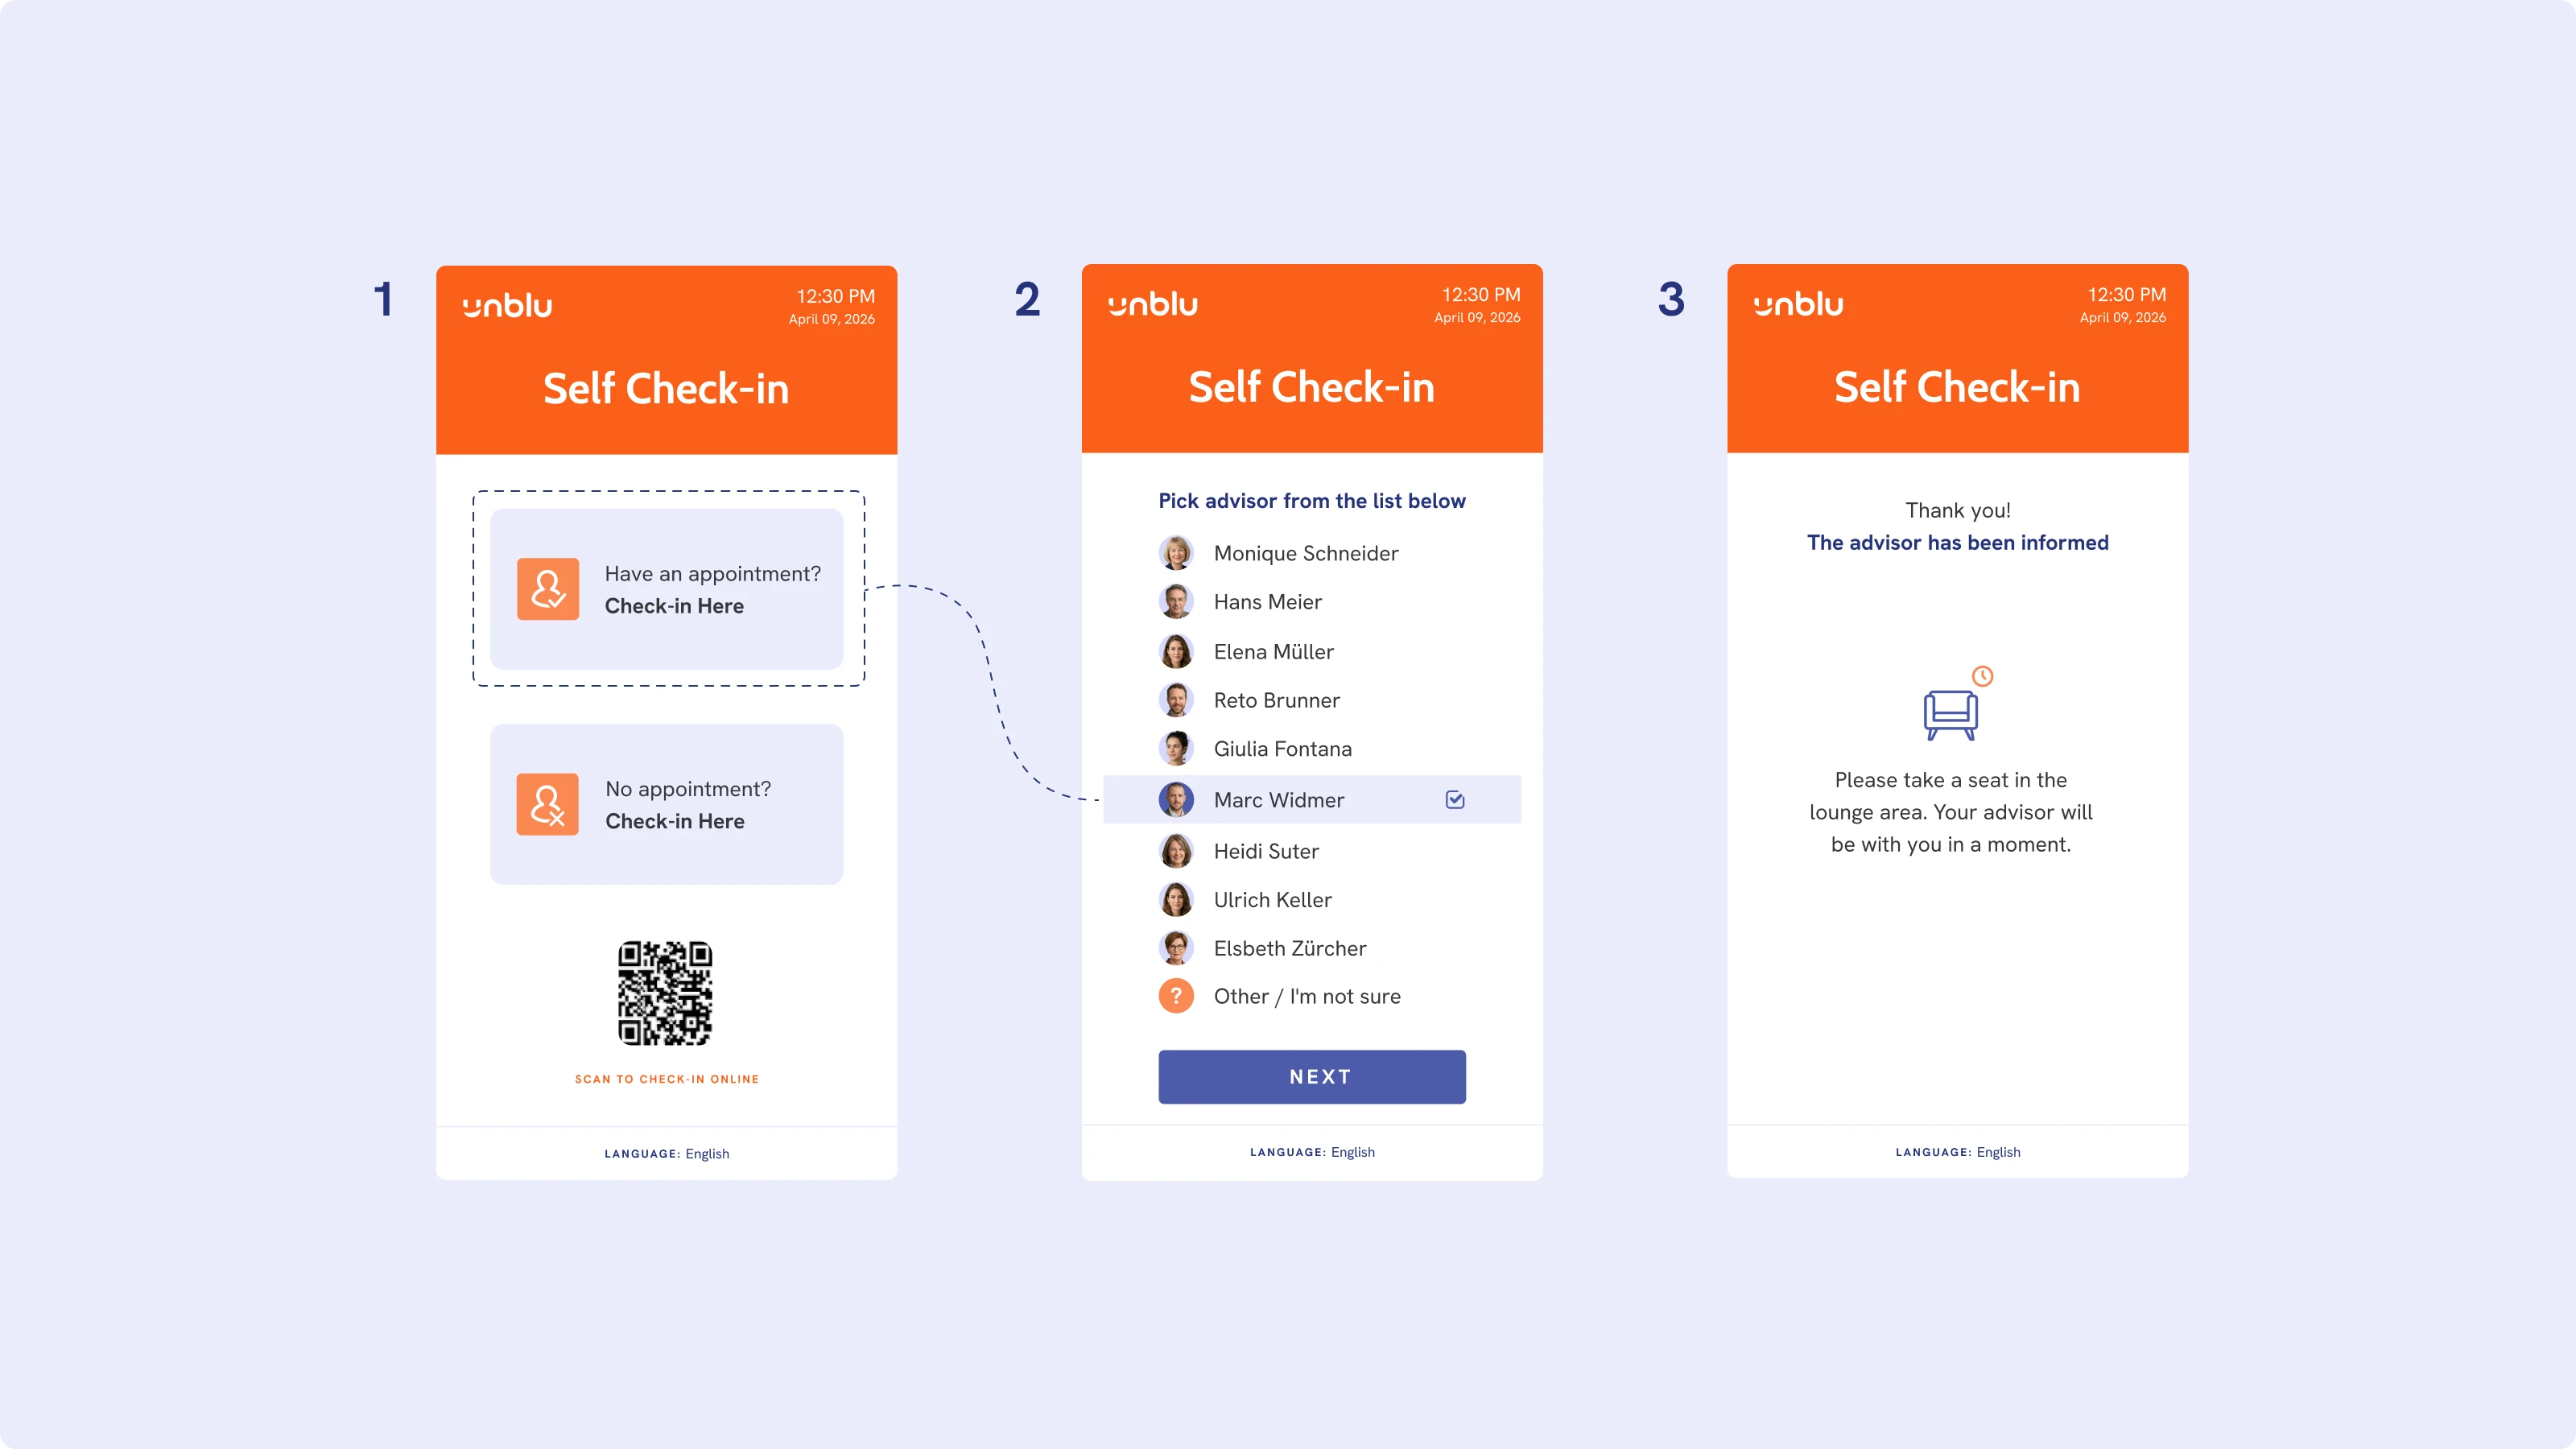
Para los clientes sin cita, el mismo punto de entrada se encarga de un triaje inicial: qué te trae por aquí, qué tipo de ayuda necesitas, adónde debes dirigirte.
La inteligencia artificial puede apoyar la lógica de enrutamiento en esta capa – mostrando la ruta de servicio adecuada según lo que indique el cliente – sin sustituir el criterio humano en las consultas realmente complejas. La capa de registro es un filtro, no un guardián.
Cómo cambia lo que gestiona realmente la recepción digital
Cuando la logística de la llegada se resuelve en la puerta, la recepción digital queda libre para ofrecer la experiencia de cliente para la que fue diseñada, como primer punto de contacto humano significativo para los clientes que necesitan ayuda.
El modelo de sucursal híbrida – en el que un asesor remoto de un contact center gestiona por vídeo la experiencia de entrada a la sucursal – ha demostrado ventajas operativas significativas para las redes de banca minorista. La implantación de este modelo en Valiant Bank permitió que un asesor atendiera hasta siete sucursales, con clientes conectados con asistencia en el plazo de un minuto desde su llegada. Son mejoras significativas a lo largo del recorrido del cliente. Pero dependen de que la recepción digital gestione la mezcla adecuada de interacciones.
Cuando la recepción digital absorbe confirmaciones de citas y la clasificación básica de clientes sin cita junto con conversaciones de asesoramiento genuinas, ocurren dos cosas: aumenta el tiempo medio de gestión y cae la proporción de interacciones significativas frente a las rutinarias. Una capa de registro en la entrada resuelve ambas – no sustituyendo a la recepción digital, sino dándole una carga de trabajo más limpia y con más sentido, y una mejor experiencia de cliente desde el primer touchpoint.
Cómo replantean los bancos líderes el punto de entrada físico
La tendencia general de transformación digital de las sucursales está bien consolidada. Bank of America invierte en 165 nuevas sucursales rediseñadas de aquí a 2026, y abandona las colas tradicionales de caja en favor de espacios de asesoramiento colaborativos. Citizens Bank está redimensionando sus sucursales hacia entornos más pequeños y específicos.
En ambos casos la lógica es la misma: las sucursales deben existir para las interacciones del recorrido del cliente que se benefician de ser presenciales, lo que implica despejar el camino hacia esas interacciones con la mayor eficiencia posible.
El modelo de Valiant Bank y lo que demuestra
La transformación digital de las sucursales de Valiant Bank ofrece un punto de referencia útil – no como plantilla que copiar, sino como prueba de que rediseñar cada etapa del recorrido del cliente en la sucursal produce resultados que la inversión gradual no puede lograr.
Valiant, una entidad suiza de banca minorista para particulares y pymes, afrontaba un problema estructural importante: una caída del 35 % en las transacciones personales asistidas y más de la mitad de sus sucursales abiertas solo tres horas al día. En lugar de gestionar un declive lento, el banco reconstruyó su modelo en torno a una estructura operativa híbrida, que conecta las sucursales con contact centers y reduce de forma significativa los costes de puesta en marcha.
Los resultados están documentados en el caso de éxito de Valiant: nuevas sucursales abiertas en tres regiones más, horario ampliado hasta una media de diez horas diarias y capacidad de asesores redistribuida entre las sucursales en lugar de atada a una sola. El modelo demuestra que, cuando se examina cada elemento de la estructura operativa de la sucursal – la sala de asesoramiento, las herramientas digitales, el enrutamiento, los flujos de notificación y el punto de entrada –, las ganancias de eficiencia se acumulan.
Ampliar el modelo operativo, no construir uno nuevo
Las ganancias de eficiencia más duraderas en las sucursales provienen de completar la lógica de transformación digital ya en marcha, no de añadir sistemas independientes a un stack ya complejo.
Los bancos que han invertido en infraestructura de sucursal híbrida ya tienen los componentes: paneles de gestión de sucursales, workflows de asesores remotos en contact centers, integraciones de notificaciones y herramientas digitales de colaboración en documentos. Un caso de uso de registro se conecta con esos componentes en lugar de sustituirlos.
Una interacción de llegada que activa un aviso al asesor que espera, dirige a un cliente sin cita a la cola de la recepción digital o respalda una experiencia omnicanal a lo largo del recorrido del cliente no es un producto aparte. En pocas palabras, es el modelo operativo existente extendido al único momento que la mayoría de los programas de transformación digital ha dejado sin abordar.
La inteligencia artificial hace que esta capa sea cada vez más capaz con el tiempo: la lógica de enrutamiento mejora con el uso, la transparencia del tiempo de espera es más precisa y el sistema aprende qué patrones de llegada se correlacionan con necesidades concretas de asesoramiento. El punto de entrada deja de ser un cuello de botella logístico y se convierte en un verdadero primer paso del recorrido del cliente.
La investigación de Candescent muestra que, aunque el 40 % de los consumidores sigue valorando la interacción presencial para asuntos financieros complejos – y opta por la sucursal frente a los canales digitales cuando las decisiones tienen peso real –, la naturaleza de esas interacciones se desplaza hacia el asesoramiento, la planificación y la gestión de relaciones. Los bancos que alinean su gestión de la llegada con esta realidad están mejor posicionados para demostrar el valor de su red física tanto a los clientes como a los accionistas.
La brecha de transformación digital que sigue abierta
Los programas de eficiencia de sucursales tienden a medir lo que ocurre dentro de la sala de reuniones: utilización de asesores, tasas de conversión, puntuaciones de satisfacción del cliente. Todo eso importa. Pero la experiencia digital empieza antes de la sala de reuniones – en el momento en que un cliente cruza la puerta y tiene que esperar mientras el personal de recepción termina con otra persona.
El argumento para abordar el momento de la llegada no tiene que ver sobre todo con la reducción de costes, aunque el argumento económico es real. Tiene que ver con la coherencia. Los bancos que han invertido en operaciones de asesoramiento sofisticadas, redes híbridas y transformación digital en sus contact centers merecen una puerta de entrada a la altura. Las herramientas digitales para construirla – como caso de uso sobre una plataforma de sucursal existente – están disponibles hoy, y la lógica operativa es sencilla.
Unblu Branch aporta la plataforma de base: la recepción digital, los workflows de asesores remotos, la infraestructura de gestión de sucursales y las integraciones sobre las que pueden construirse casos de uso de registro inteligente. Disponible con despliegue cloud, en la nube soberana suiza o on-premise.
Unblu's next move