


Le moment de l’arrivée est la partie de l’expérience en agence que la plupart des banques n’ont pas réinventée, et elle fragilise discrètement tout le reste.
Les banques ont investi massivement dans la transformation digitale de leurs réseaux d’agences. Elles ont digitalisé les flux de travail de conseil, repensé les aménagements physiques pour privilégier les rendez-vous clients plutôt que les files d’attente aux guichets, et construit des modèles opérationnels hybrides permettant à un-e seul-e conseiller-ère de servir plusieurs implantations. Pourtant, la productivité du secteur bancaire a baissé en moyenne de 0,3 % par an depuis 2010, malgré cet investissement soutenu. Quelque chose ne colle pas.
Une partie de la réponse se trouve à l’entrée de l’agence : les 60 premières secondes après qu’un client a franchi la porte.
Pourquoi la transformation digitale des agences atteint rarement la porte d’entrée
Les banques ont de solides arguments pour maintenir une présence physique aux côtés des canaux digitaux. Deux tiers des consommateurs tiennent encore à avoir une agence dans leur quartier, gage de stabilité et de disponibilité, et plus de 40 % estiment que l’interaction en personne reste essentielle à leur expérience bancaire, en particulier pour les questions financières complexes.
La banque mobile gère le courant ; l’agence gère ce qui exige un humain. Mais de nombreux programmes de transformation digitale s’arrêtent avant le point de friction le plus visible du parcours client en agence : l’arrivée. Pour les banques qui ont déjà investi dans des modèles opérationnels d’agence hybride, cet écart est particulièrement visible.
Et, heureusement, il peut être résolu.
Le paradoxe de la productivité dans la banque physique
La transformation digitale des agences s’est largement concentrée sur ce qui se passe une fois le client installé, pas sur ce qui se passe à son entrée.
Les travaux de McKinsey sur la modernisation des agences identifient les implantations « vieilles, sous-occupées et mal entretenues » comme la principale cause d’insatisfaction des clients, et pointent un schéma où les outils digitaux et l’infrastructure de conseil reçoivent des investissements alors que l’expérience d’entrée reste inchangée. Il en résulte un décalage : des banques dotées de capacités de conseil à distance sophistiquées, mais dont le processus d’arrivée dépend encore entièrement d’un-e collaborateur-trice qui détermine manuellement pourquoi chaque client est venu.
Une transformation digitale audacieuse des réseaux d’agences s’est avérée apporter des gains de productivité quatre fois supérieurs à des ajustements progressifs. L’écart se creuse entre les établissements de banque de détail qui ont réellement réingénieré leurs opérations et ceux qui ont superposé des outils digitaux à d’anciens processus. Et la gestion de l’arrivée est l’un des domaines où cet écart est le plus visible.
Le moment de l’arrivée, angle mort de l’organisation
La plupart des banques n’ont aucun moyen systématique de distinguer, à l’entrée, un client qui a besoin d’être guidé de celui qui doit simplement confirmer son rendez-vous de 14 h.
Ce n’est pas un manque de volonté, c’est une lacune structurelle.
Le personnel d’accueil de l’agence traite chaque arrivée de la même manière : un salut, une question sur le motif de la visite et une décision d’orientation manuelle. Pour un client qui vient à un rendez-vous de conseil pré-réservé, cette interaction n’apporte rien. Pour le-la conseiller-ère qui attend, elle crée un délai imprévisible. Pour l’accueil digital, elle signifie un volume entrant sans rapport avec l’expérience client qu’il est censé offrir.
La Banque centrale européenne a enregistré une baisse du nombre d’agences bancaires de la zone euro, de 186 000 en 2008 à seulement 106 000 en 2023, soit une réduction de plus de 40 % en 15 ans. Les établissements de banque de détail qui ont maintenu des agences ouvertes l’ont fait en les rendant plus efficaces. Mais l’efficacité opérationnelle à la porte d’entrée a reçu bien moins d’attention que celle du back-office ou de la salle de conseil.
Ce que le moment de l’arrivée coûte réellement
Le coût d’une mauvaise gestion de l’arrivée apparaît rarement comme une ligne budgétaire, ce qui explique précisément sa persistance. Il se manifeste de trois façons : du temps de conseiller-ère absorbé par la logistique, une capacité d’accueil digital consommée par de l’orientation courante, et une expérience client qui donne le mauvais ton avant même que le rendez-vous ait commencé.
La taxe cachée sur la capacité des conseillers-ères
Chaque rendez-vous qui nécessite un enregistrement manuel est une petite inefficacité, mais à l’échelle d’un réseau d’agences, ces minutes s’accumulent en un frein mesurable à la productivité des conseillers-ères.
Lorsqu’un client arrive pour une session de conseil programmée, le résultat idéal est simple : il est confirmé, son-sa conseiller-ère est notifié-e et le rendez-vous commence. Dans la plupart des agences aujourd’hui, cette séquence exige au moins une intervention humaine : un-e collaborateur-trice reconnaît le client, consulte un système et envoie une notification par le canal que le-la conseiller-ère surveille. Dans les agences aux effectifs réduits, cette même personne gère aussi les demandes sans rendez-vous et tient l’accueil.
Une étude de The Financial Brand et de Candescent note que le personnel d’accueil est souvent « le personnel le moins bien rémunéré qui gère les interfaces les plus réglementées » de l’agence. C’est une position structurelle qui rend difficile le développement des compétences tant que ce rôle absorbe encore la logistique courante.
La question de la capacité des conseillers-ères et celle de la logistique d’accueil sont liées : on ne peut pas libérer pleinement un-e conseiller-ère pour des tâches à forte valeur si le système qui annonce l’arrivée d’un client dépend de quelqu’un qui gère manuellement l’accueil. C’est la lacune du parcours client que les programmes d’automatisation des agences bancaires négligent systématiquement.
Dynamique des files d’attente et satisfaction client
Une agence où les clients sans rendez-vous et les clients avec rendez-vous se disputent la même ressource d’accueil paraîtra toujours plus chargée qu’elle ne l’est. Il en résulte une perception qui nuit à la satisfaction client avant même le début de l’interaction.
Les études sur la dynamique des files d’attente montrent de façon constante que le temps d’attente perçu est façonné de manière disproportionnée par les deux ou trois premières minutes de l’expérience. Un client qui s’enregistre instantanément via un système de gestion de file d’attente et apprend que son-sa conseiller-ère a été prévenu-e vit l’attente très différemment de celui qui se tient dans une file informelle. L’attente réelle peut être identique ; l’impact sur la satisfaction client, non.
Le 2024 Global Branch Transformation Report de RBR Data Services indique que les États-Unis comptaient à eux seuls environ 97 000 agences bancaires fin 2023. À l’échelle de tels réseaux, même des améliorations modestes du traitement de l’arrivée par visite se traduisent par un changement agrégé important de l’expérience client et de l’efficacité d’utilisation des capacités du personnel tout au long du parcours client.
À quoi ressemble concrètement une gestion intelligente de l’arrivée
Un principe opérationnel simple est au cœur de cet argument : toutes les arrivées ne nécessitent pas la même réponse. Un client qui a un rendez-vous confirmé à une heure connue avec un-e conseiller-ère nommé-e a besoin d’une confirmation, pas d’une consultation. Un client sans rendez-vous qui a un besoin non précisé requiert un tri, pas un numéro de file d’attente.
Les deux exigent un traitement différent, mais la plupart des agences bancaires les traitent de la même manière.
Séparer le courant du complexe dès la porte
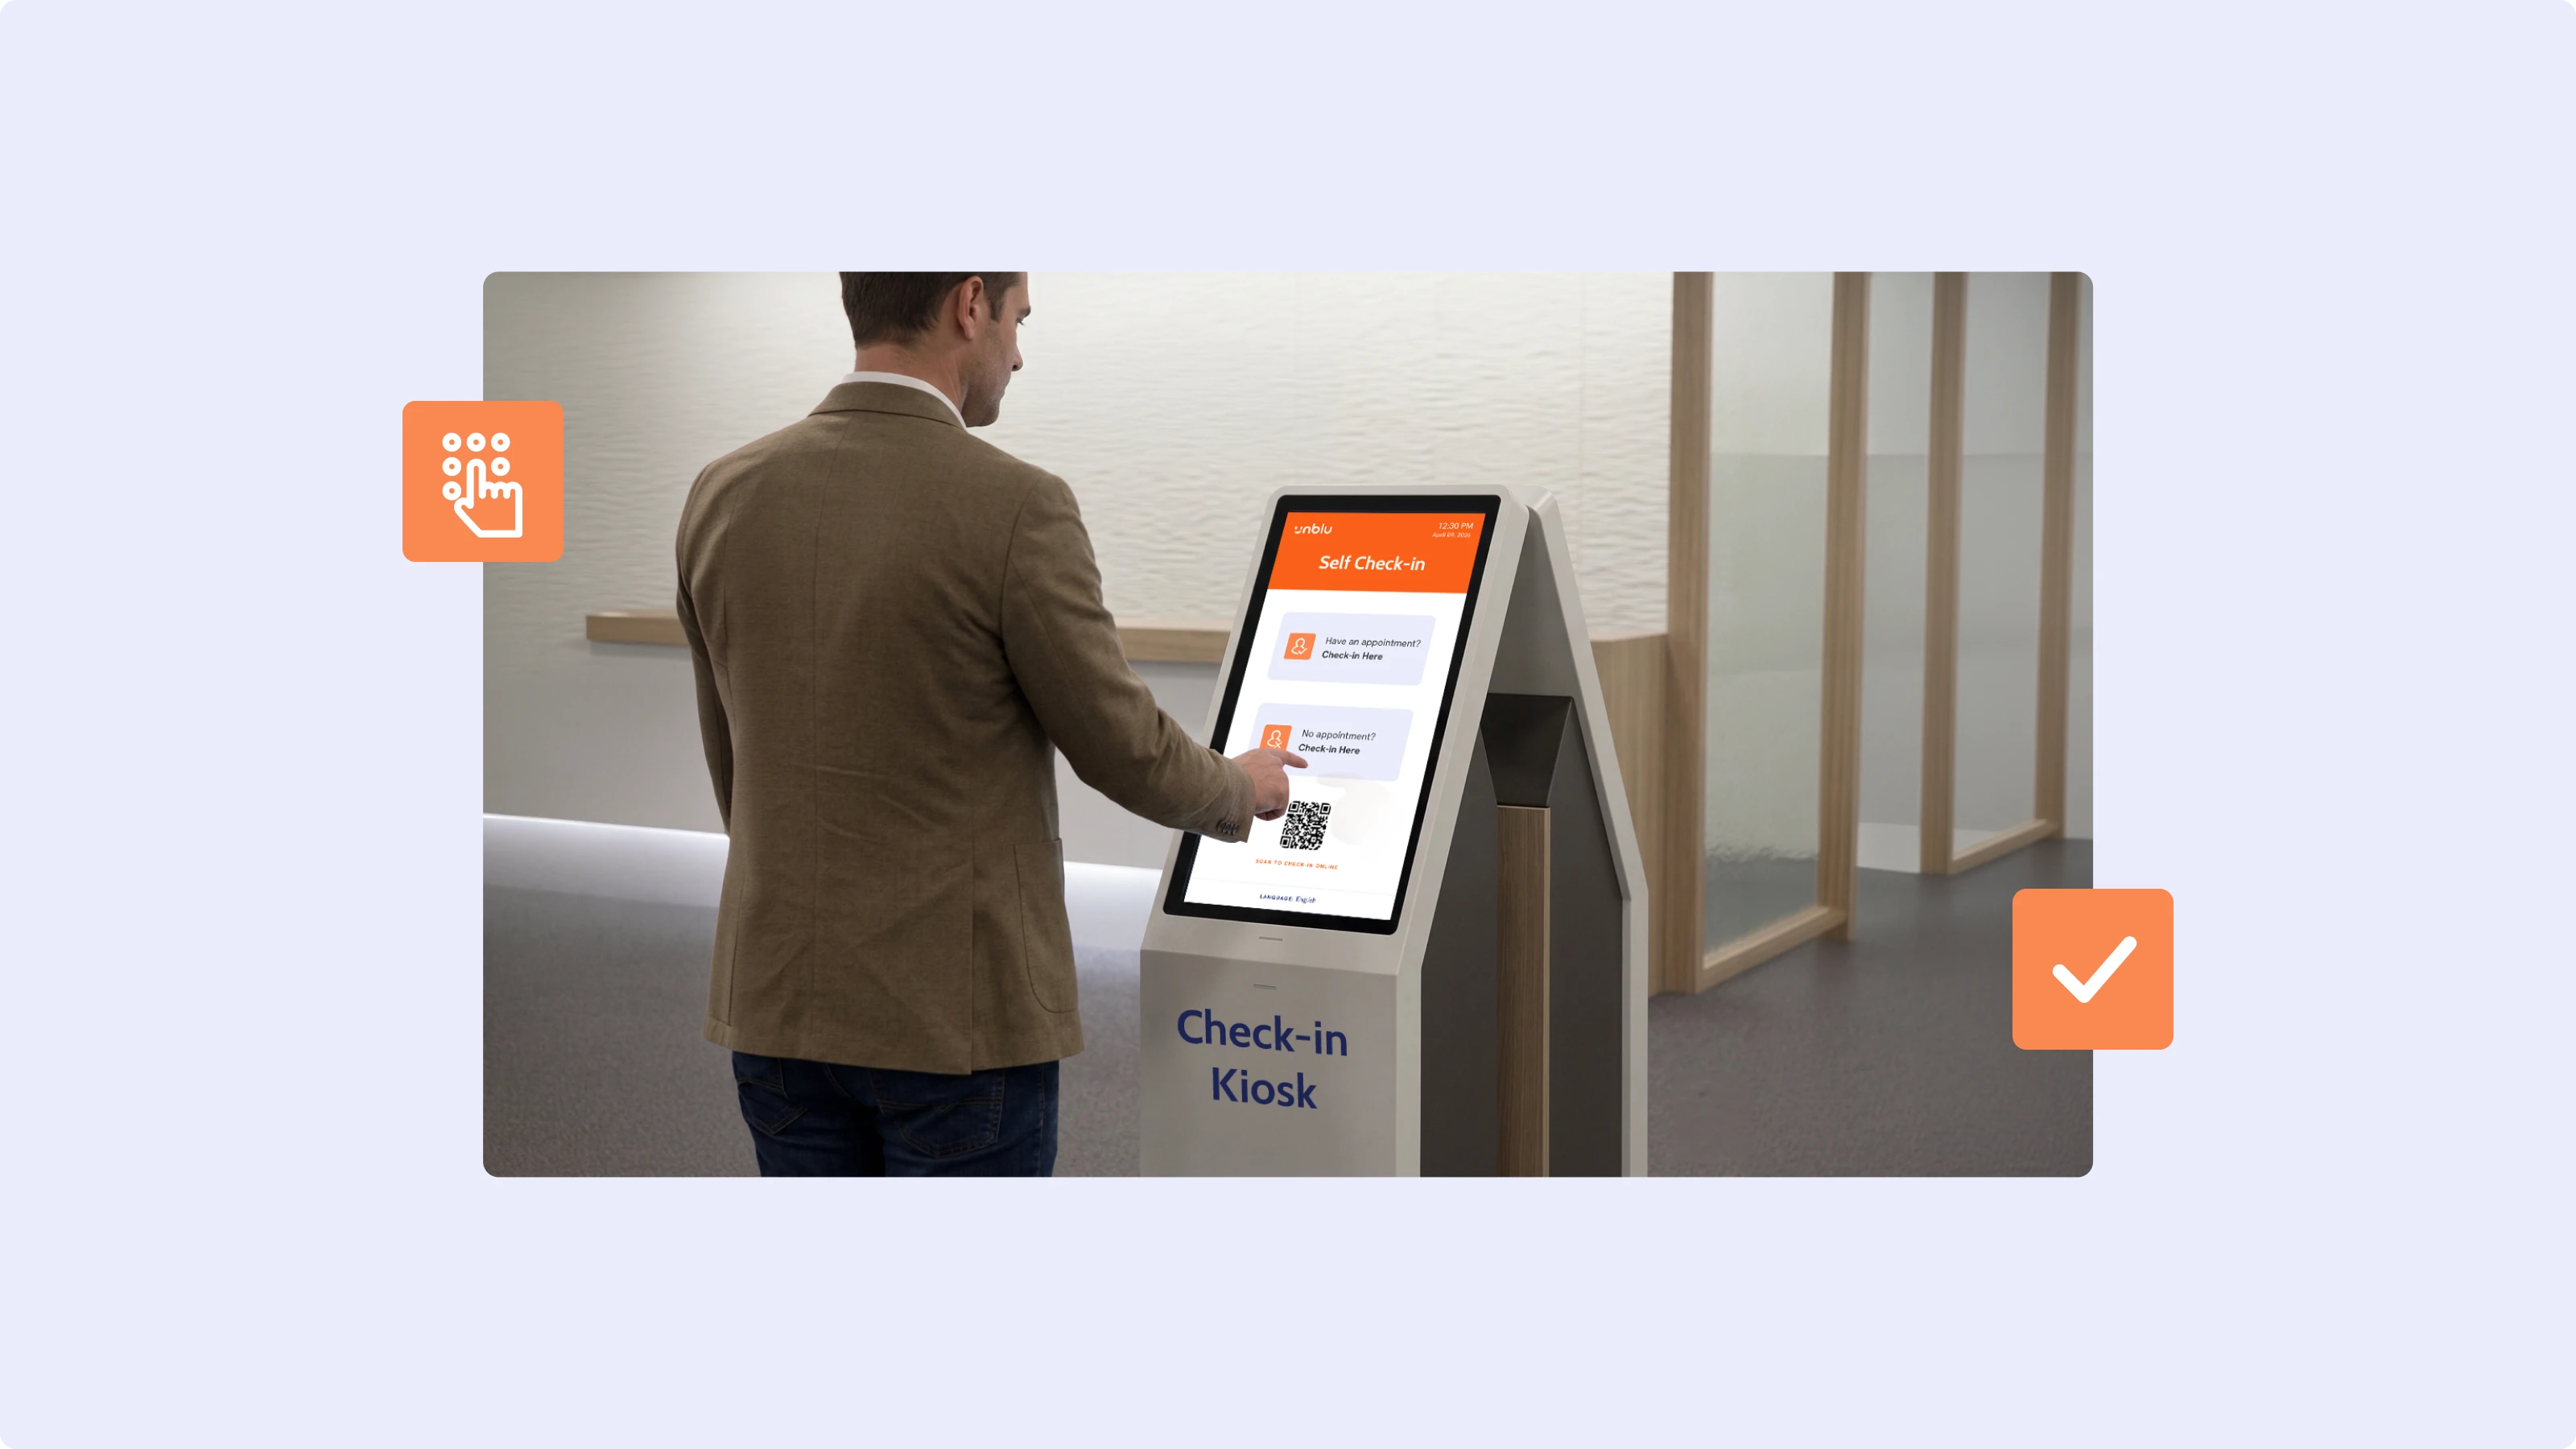
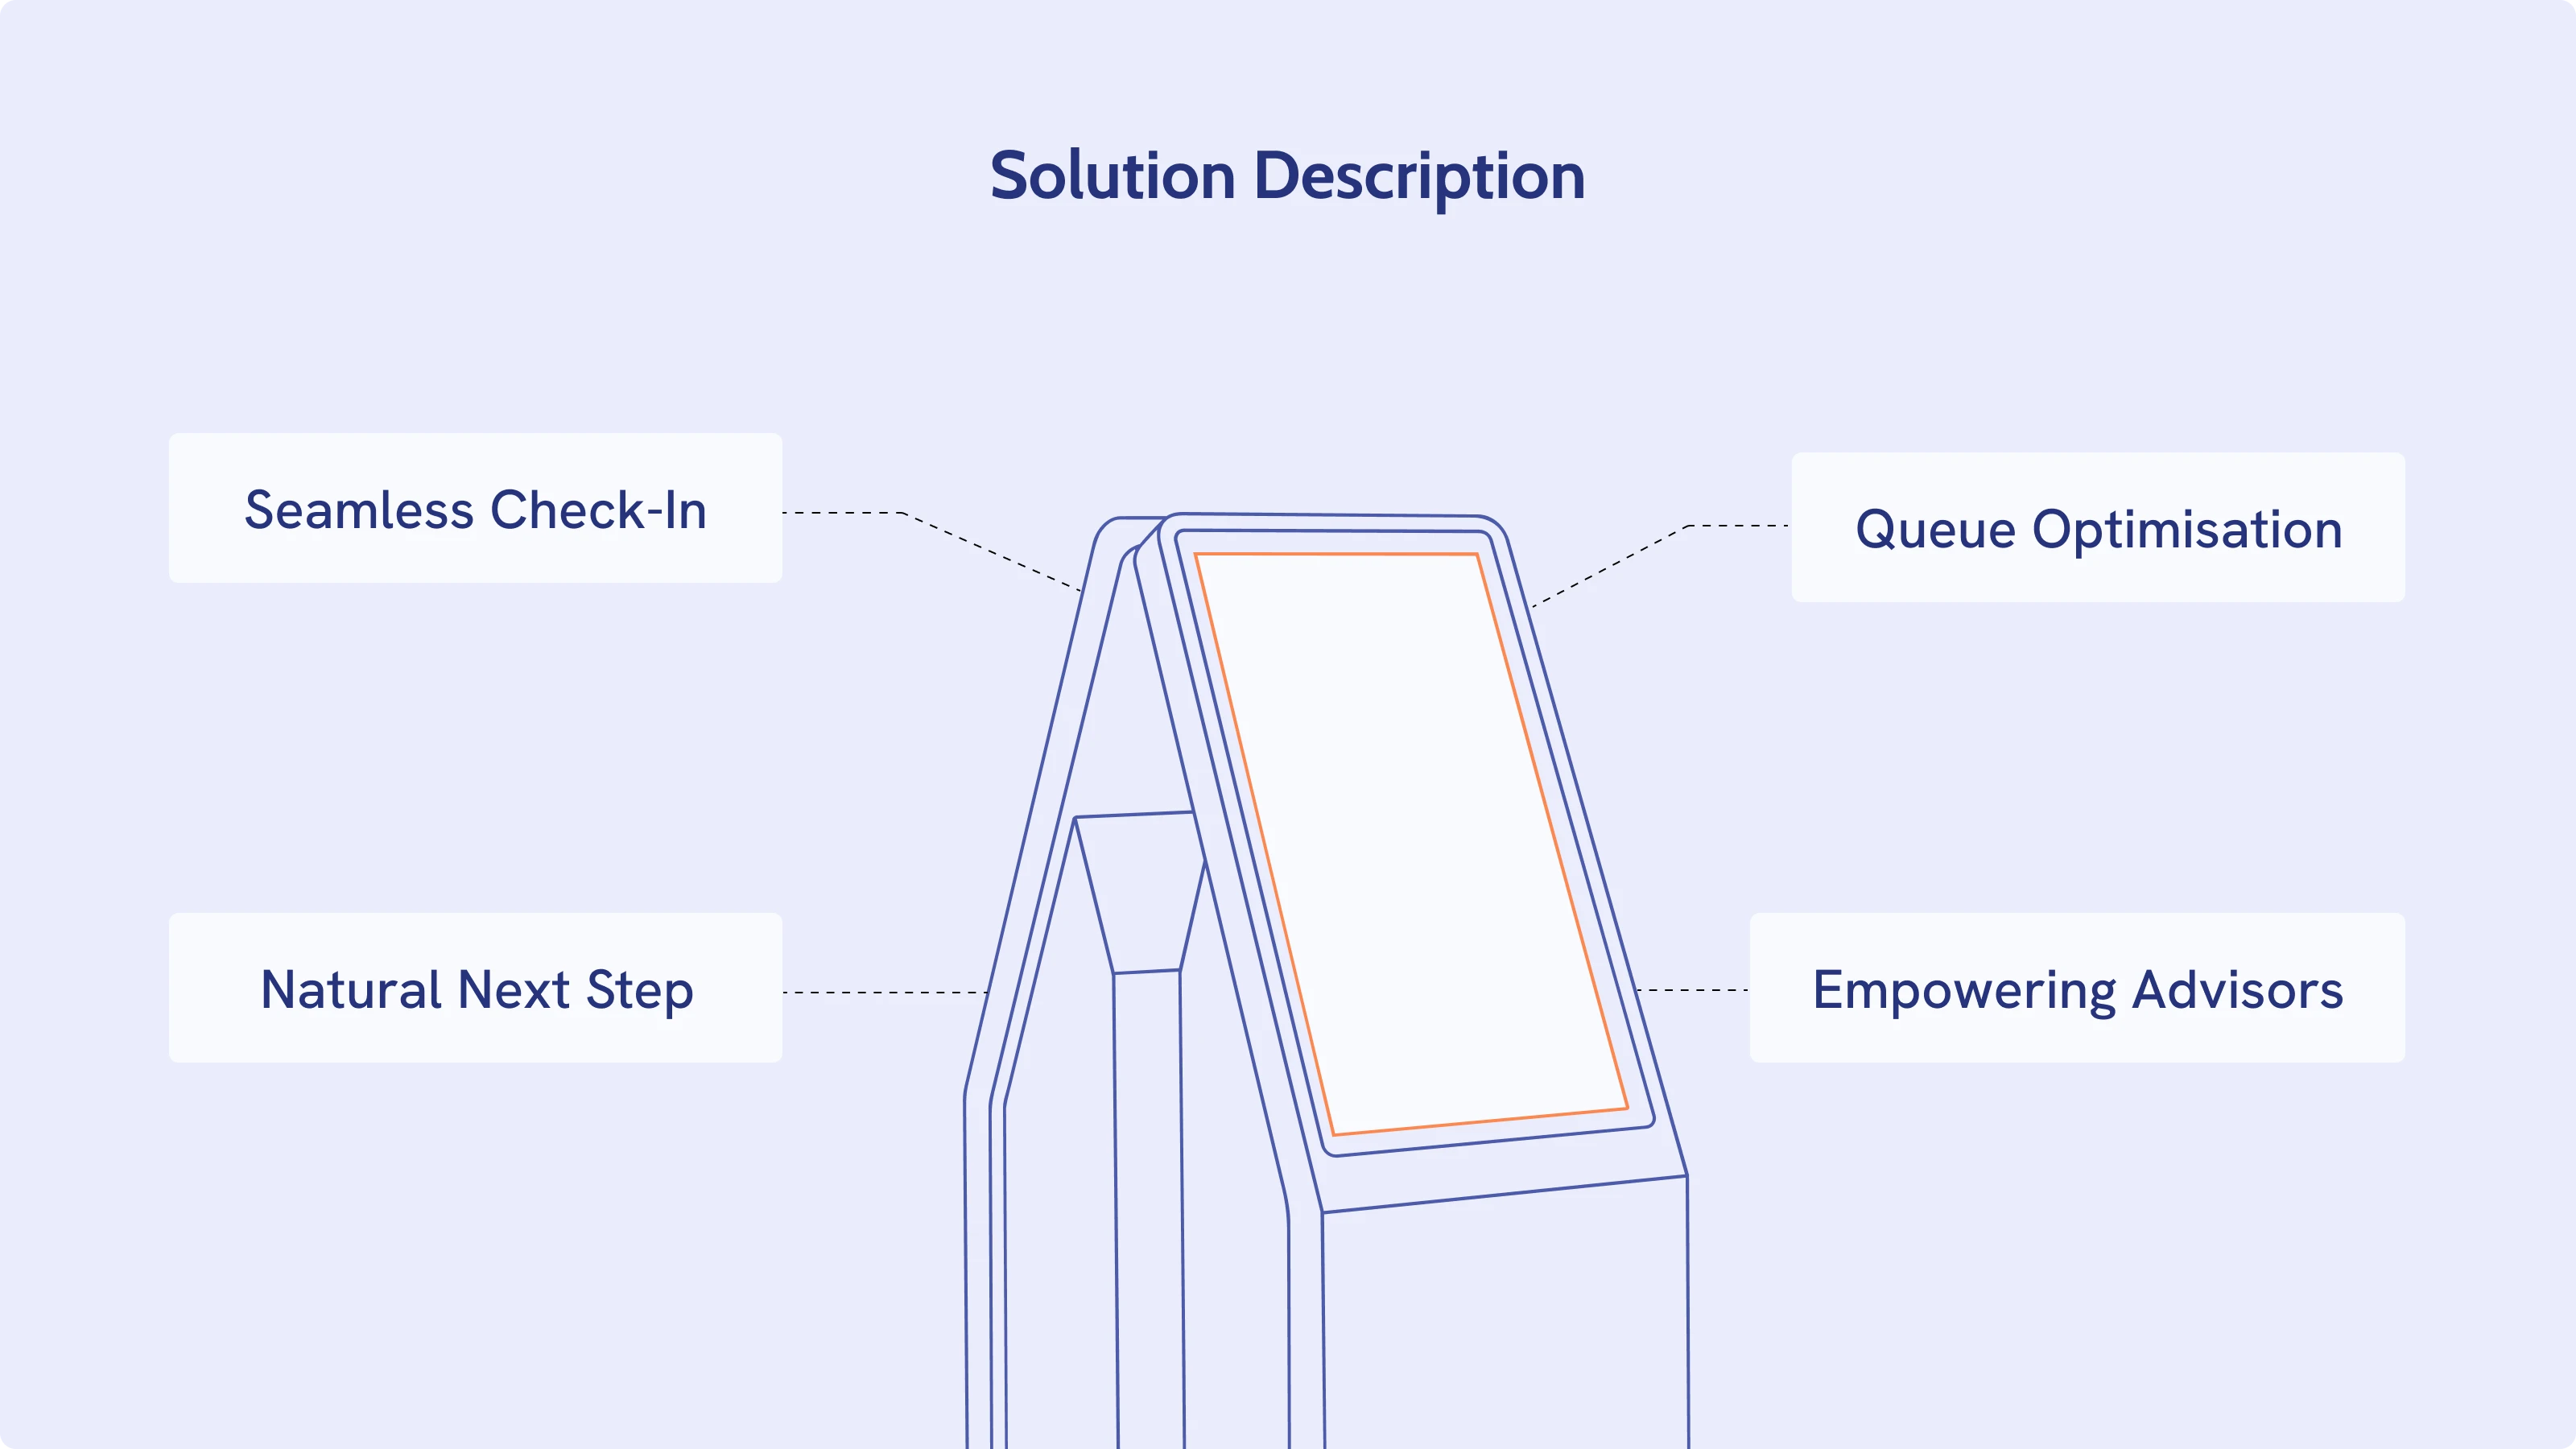
Une couche d’enregistrement en libre-service à l’entrée de l’agence gère les confirmations et le tri de base qui absorbent aujourd’hui le temps du personnel, en orientant les clients vers la bonne ressource sans intervention humaine.
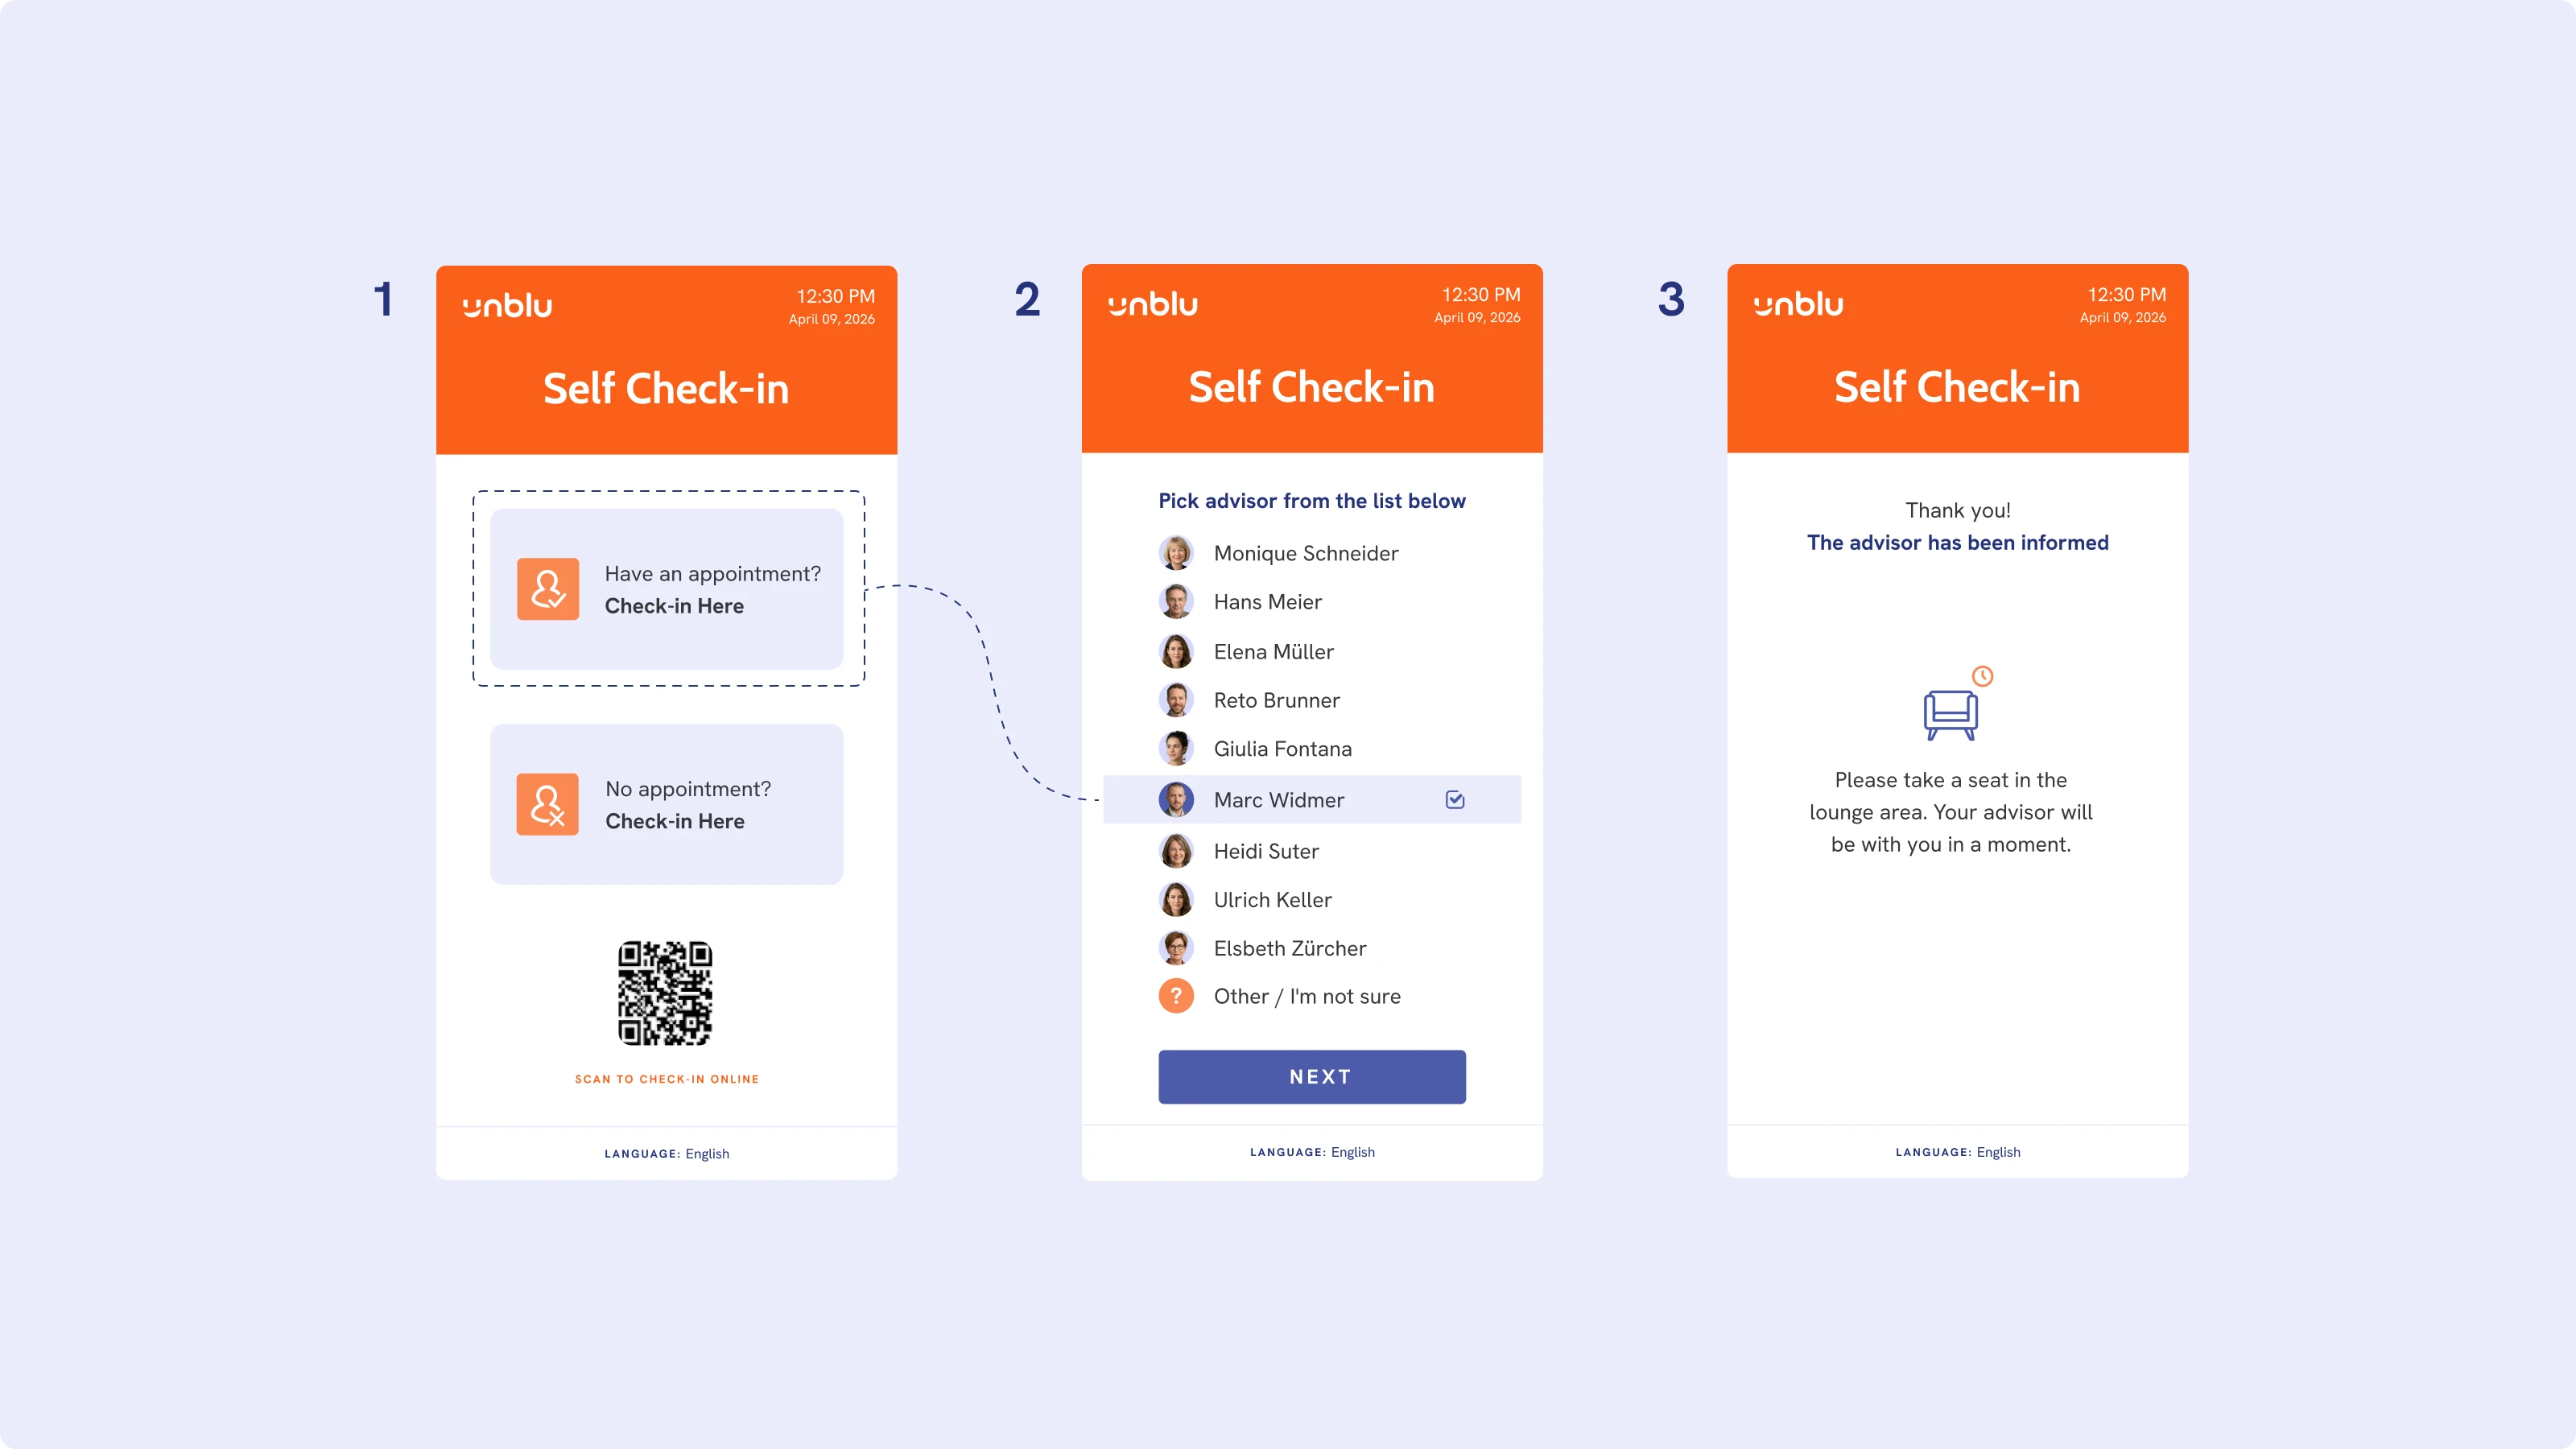
Pour les clients ayant déjà un rendez-vous, cela donne une séquence simple : identifier, confirmer, notifier. Le-la conseiller-ère reçoit une alerte via les outils numériques déjà utilisés, qu’il s’agisse d’un outil de collaboration comme Microsoft Teams ou de la plateforme de gestion d’agence, et le client est dirigé vers la salle d’attente ou la salle de réunion. Le comptoir d’accueil n’intervient jamais.
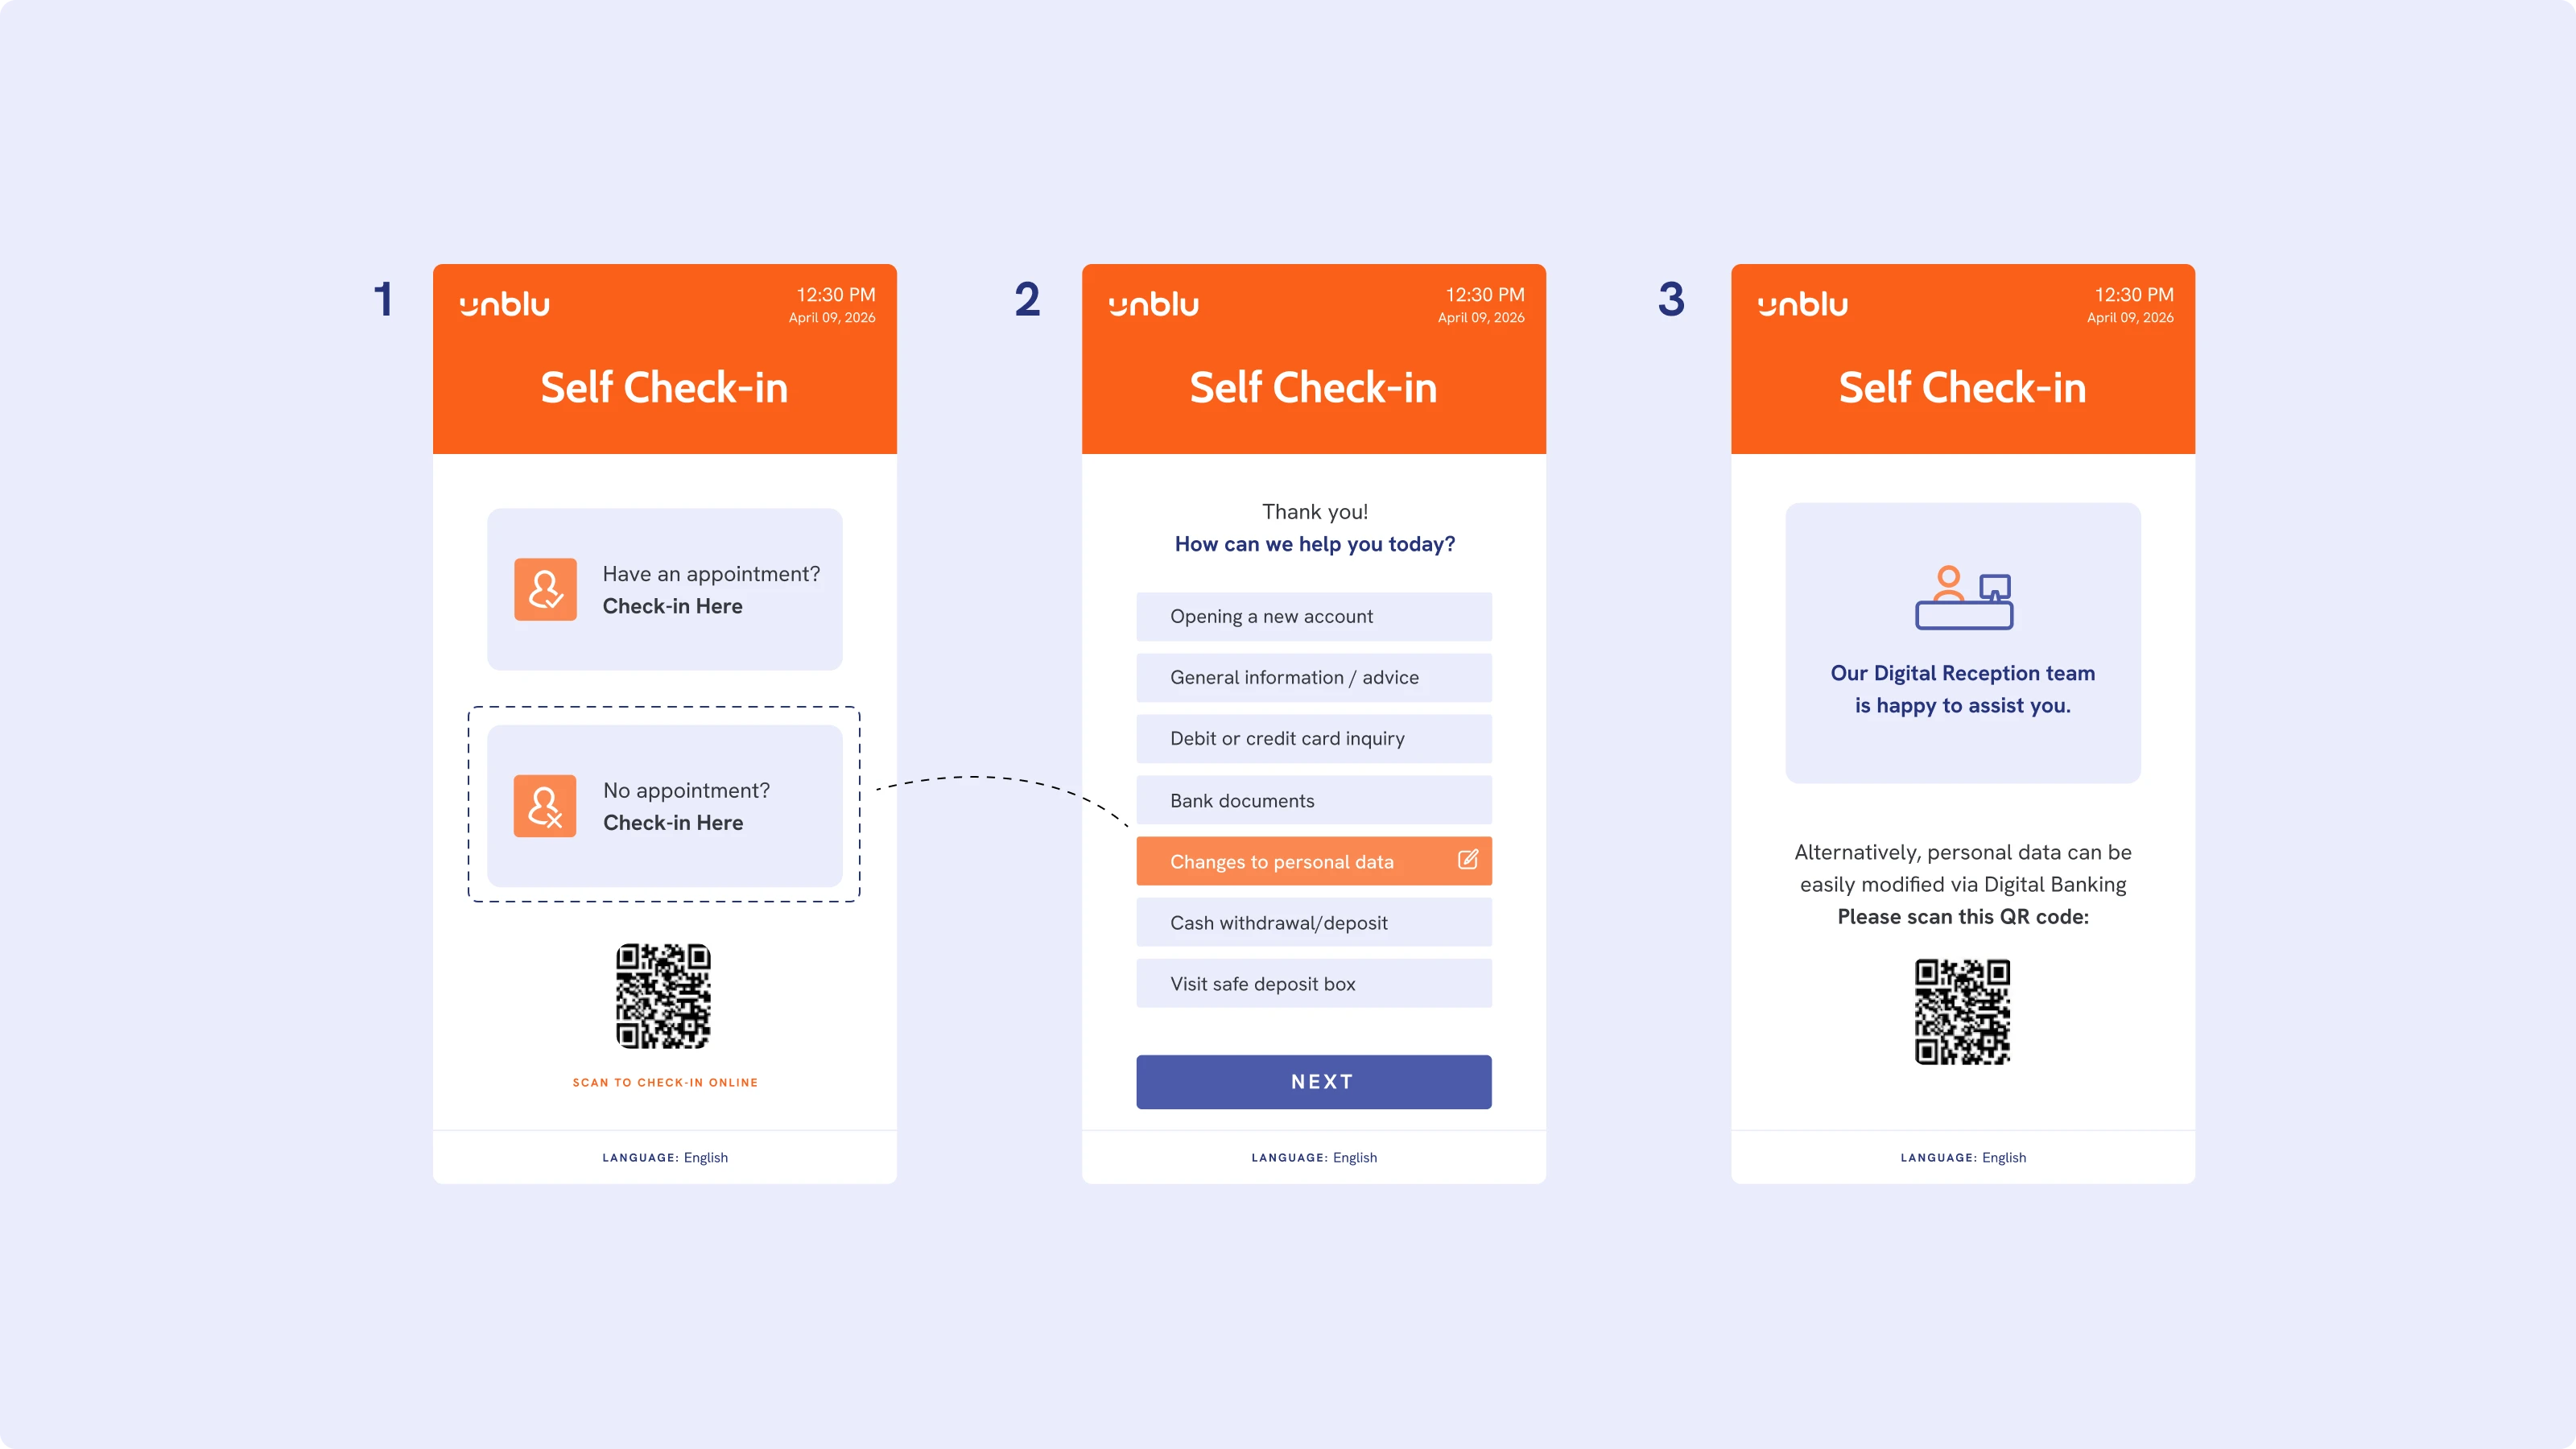
Pour les clients sans rendez-vous, le même point d’entrée assure un premier tri : qu’est-ce qui vous amène, de quel type d’aide avez-vous besoin, où devez-vous être orienté ?
L’intelligence artificielle peut soutenir la logique d’orientation à ce niveau, en proposant le bon parcours de service selon ce que saisit le client, sans remplacer le jugement humain pour les demandes réellement complexes. La couche d’enregistrement est un filtre, pas un gardien.
Comment cela change ce que l’accueil digital traite réellement
Lorsque la logistique d’arrivée est gérée à la porte, l’accueil digital est libéré pour offrir l’expérience client pour laquelle il a été conçu : être le premier point de contact humain significatif pour les clients qui ont besoin d’aide.
Le modèle d’agence hybride, dans lequel un-e conseiller-ère à distance dans un centre de contact gère l’accueil de l’agence par vidéo, a démontré d’importants avantages opérationnels pour les réseaux de banque de détail. Le déploiement de ce modèle par Valiant Bank a permis à un-e seul-e conseiller-ère de servir jusqu’à sept agences, les clients étant mis en relation avec l’assistance dans la minute suivant leur arrivée. Ce sont des gains significatifs sur l’ensemble du parcours client. Mais ils dépendent du fait que l’accueil digital traite le bon mélange d’interactions.
Lorsque l’accueil digital absorbe les confirmations de rendez-vous et le tri de base des clients sans rendez-vous en plus des véritables conversations de conseil, deux choses se produisent : la durée moyenne de traitement augmente et la proportion d’interactions significatives par rapport aux interactions courantes diminue. Une couche d’enregistrement à l’entrée résout les deux, non pas en remplaçant l’accueil digital, mais en lui donnant une charge de travail plus claire et plus pertinente, et une meilleure expérience client dès le premier point de contact.
Comment les grandes banques repensent le point d’entrée physique
La tendance plus large de la transformation digitale des agences est bien établie. Bank of America investit dans 165 nouvelles implantations redéfinies d’ici 2026, en s’éloignant des files de guichets traditionnelles au profit d’espaces de conseil collaboratifs. Citizens Bank redimensionne ses agences en environnements plus petits et plus ciblés.
Dans les deux cas, la logique est la même : les agences doivent exister pour les interactions du parcours client qui gagnent à se faire en personne, ce qui signifie dégager le chemin vers ces interactions aussi efficacement que possible.
Le modèle de Valiant Bank et ce qu’il démontre
La transformation digitale des agences de Valiant Bank offre un point de référence utile, non comme un modèle à copier, mais comme la preuve que réingénier chaque étape du parcours client en agence produit des résultats que l’investissement progressif ne peut pas atteindre.
Valiant, établissement suisse de banque de détail pour les particuliers et les PME, faisait face à un problème structurel important : une baisse de 35 % des transactions assistées en personne et plus de la moitié de ses agences ouvertes seulement trois heures par jour. Plutôt que de gérer un déclin lent, la banque a reconstruit son modèle autour d’une structure opérationnelle hybride, en reliant les agences aux centres de contact et en réduisant sensiblement les coûts d’installation.
Les résultats sont documentés dans l’étude de cas de Valiant : de nouvelles agences ouvertes dans trois régions supplémentaires, des horaires d’ouverture étendus à une moyenne de dix heures par jour et une capacité de conseil redistribuée entre les implantations plutôt que liée à une agence unique. Le modèle démontre que lorsque chaque élément de la structure opérationnelle de l’agence est examiné (la salle de conseil, les outils digitaux, l’orientation, les flux de notification et le point d’entrée), les gains d’efficacité se cumulent.
Prolonger le modèle opérationnel plutôt qu’en construire un nouveau
Les gains d’efficacité les plus durables proviennent de l’achèvement de la logique de transformation digitale déjà en cours, pas de l’ajout de systèmes autonomes à une pile déjà complexe.
Les banques qui ont investi dans une infrastructure d’agence hybride disposent déjà des composants : tableaux de bord de gestion d’agence, flux de travail de conseillers-ères à distance dans les centres de contact, intégrations de notification, outils digitaux de collaboration documentaire. Un cas d’usage d’enregistrement se connecte à ces composants au lieu de les remplacer.
Une interaction d’arrivée qui déclenche une notification au ou à la conseiller-ère en attente, oriente un client sans rendez-vous vers la file de l’accueil digital ou soutient une expérience omnicanale tout au long du parcours client n’est pas un produit distinct. En d’autres termes, c’est le modèle opérationnel existant prolongé jusqu’au seul moment que la plupart des programmes de transformation digitale ont laissé de côté.
L’intelligence artificielle rend cette couche de plus en plus performante avec le temps : la logique d’orientation s’améliore avec l’usage, la transparence sur les temps d’attente devient plus précise et le système apprend quels schémas d’arrivée correspondent à des besoins de conseil spécifiques. Le point d’entrée devient moins un goulot d’étranglement logistique et davantage une véritable première étape du parcours client.
Les études de Candescent montrent que, si 40 % des consommateurs accordent encore de la valeur à l’interaction en personne pour les questions financières complexes, et choisissent l’agence plutôt que les canaux digitaux lorsque les décisions ont un réel poids, la nature de ces interactions évolue vers le conseil, la planification et la gestion de la relation. Les banques qui alignent leur gestion de l’arrivée sur cette réalité sont mieux placées pour démontrer la valeur de leur réseau physique à leurs clients comme à leurs actionnaires.
Le fossé de transformation digitale qui reste ouvert
Les programmes d’efficacité des agences ont tendance à mesurer ce qui se passe dans la salle de réunion : utilisation des conseillers-ères, taux de conversion, scores de satisfaction client. Cela compte. Mais l’expérience digitale commence avant la salle de réunion : au moment où un client franchit la porte et doit attendre que le personnel d’accueil termine avec quelqu’un d’autre.
L’argument en faveur du traitement du moment de l’arrivée ne porte pas principalement sur la réduction des coûts, même si l’argument financier est réel. Il porte sur la cohérence. Les banques qui ont investi dans des opérations de conseil sophistiquées, des réseaux hybrides et la transformation digitale de leurs centres de contact méritent une porte d’entrée à la hauteur. Les outils digitaux pour la construire, sous la forme d’un cas d’usage sur une plateforme d’agence existante, sont disponibles aujourd’hui et la logique opérationnelle est simple.
Unblu Branch fournit la plateforme sous-jacente : Digital Reception, flux de travail de conseillers-ères à distance, infrastructure de gestion d’agence et intégrations sur lesquelles construire des cas d’usage d’enregistrement intelligent. Disponible dans le cloud, dans le cloud souverain suisse ou sur site.


