Der Moment der Ankunft ist der Teil des Filialerlebnisses, den die meisten Banken noch nicht neu gestaltet haben – und er untergräbt still und leise alles andere.
Banken haben viel in die digitale Transformation ihrer Filialnetze investiert. Sie haben Beratungs-Workflows digitalisiert, die Räume zugunsten von Kundengesprächen statt Schalterschlangen umgebaut und hybride Betriebsmodelle aufgebaut, in denen ein einzelner Berater mehrere Standorte betreuen kann. Und doch ist die Produktivität im Bankensektor seit 2010 trotz dieser anhaltenden Investitionen um durchschnittlich 0,3 % pro Jahr gesunken. Irgendetwas geht hier nicht auf.
Ein Teil der Antwort liegt am Eingang der Filiale – in den ersten 60 Sekunden, nachdem ein Kunde durch die Tür kommt.
Warum die digitale Transformation von Filialen selten bis zur Eingangstür reicht
Banken haben gute Argumente dafür geliefert, neben den digitalen Kanälen auch eine physische Präsenz zu erhalten. Zwei Drittel der Konsumenten schätzen eine Filiale in ihrer Nähe nach wie vor als Zeichen von Stabilität und Verfügbarkeit, und über 40 % sind überzeugt, dass der persönliche Kontakt für ihr Bankerlebnis unverzichtbar bleibt – insbesondere bei komplexen finanziellen Angelegenheiten.
Mobile Banking übernimmt die Routine; die Filiale übernimmt, was einen Menschen erfordert. Viele Programme zur digitalen Transformation machen jedoch vor dem sichtbarsten Reibungspunkt in dieser Customer Journey halt: der Ankunft. Für Banken, die bereits in hybride Filial-Betriebsmodelle investiert haben, ist diese Lücke besonders sichtbar.
Und zum Glück lösbar.
Das Produktivitätsparadox im physischen Banking
Die digitale Transformation von Filialen hat sich weitgehend darauf konzentriert, was passiert, nachdem ein Kunde Platz genommen hat – nicht darauf, was passiert, wenn er hereinkommt.
Die McKinsey-Studie zur Modernisierung von Filialen identifiziert Standorte, die „alt, unterausgelastet und schlecht gepflegt“ sind, als Hauptursache für Kundenunzufriedenheit. Das deutet auf ein Muster hin: Digitale Tools und Beratungsinfrastruktur erhalten Investitionen, während das Eingangserlebnis unverändert bleibt. Das Ergebnis ist ein Missverhältnis: Banken mit ausgefeilten Fernberatungsfähigkeiten, deren Ankunftsprozess aber nach wie vor vollständig davon abhängt, dass ein Mitarbeitender manuell herausfindet, weshalb ein Kunde gekommen ist.
Eine konsequente digitale Transformation von Filialnetzen bringt nachweislich viermal höhere Produktivitätsgewinne als schrittweise Anpassungen. Die Kluft zwischen Retail-Banking-Instituten, die ihre Abläufe tatsächlich neu gestaltet haben, und jenen, die digitale Tools über alte Prozesse gelegt haben, wächst. Und das Ankunftsmanagement ist einer der Bereiche, in denen diese Kluft am deutlichsten sichtbar ist.
Der Moment der Ankunft als organisatorischer blinder Fleck
Die meisten Banken haben keine systematische Möglichkeit, am Eingang zwischen einem Kunden zu unterscheiden, der Orientierung braucht, und einem, der lediglich seinen 14-Uhr-Termin bestätigen möchte.
Das liegt nicht an fehlendem Willen – es ist eine strukturelle Lücke.
Das Empfangspersonal in Filialen behandelt jede Ankunft gleich: eine Begrüssung, eine Frage nach dem Anliegen und eine manuelle Entscheidung, wohin der Kunde geleitet wird. Für einen Kunden, der zu einem vorab gebuchten Beratungstermin kommt, bringt diese Interaktion nichts. Für den wartenden Berater entsteht eine unvorhersehbare Verzögerung. Und für den digitalen Empfang bedeutet sie eingehendes Volumen, das nichts mit dem Kundenerlebnis zu tun hat, für das er konzipiert ist.
Die Europäische Zentralbank verzeichnete einen Rückgang der Bankfilialen im Euroraum von 186'000 im Jahr 2008 auf nur noch 106'000 im Jahr 2023 – ein Minus von mehr als 40 % in 15 Jahren. Die Retail-Banking-Institute, die ihre Filialen offen gehalten haben, haben dies geschafft, indem sie sie effizienter gemacht haben. Der betrieblichen Effizienz an der Eingangstür wurde jedoch weit weniger Aufmerksamkeit geschenkt als der Effizienz im Backoffice oder im Beratungsraum.
Was der Moment der Ankunft tatsächlich kostet
Die Kosten eines schlechten Ankunftsmanagements tauchen selten als eigener Posten auf – und genau deshalb halten sie sich. Sie zeigen sich auf drei Arten: als Beraterzeit, die durch Logistik gebunden wird, als Kapazität des digitalen Empfangs, die durch Routineweiterleitungen verbraucht wird, und als Kundenerlebnis, das den falschen Ton setzt, bevor ein Termin überhaupt begonnen hat.
Die versteckte Steuer auf die Beraterkapazität
Jeder Termin, der einen manuellen Check-in erfordert, ist eine kleine Ineffizienz – doch über ein ganzes Filialnetz summieren sich diese Minuten zu einer messbaren Bremse für die Produktivität der Berater.
Kommt ein Kunde zu einem geplanten Beratungstermin, ist das ideale Ergebnis einfach: Er wird bestätigt, sein Berater wird benachrichtigt, und das Gespräch beginnt. In den meisten Filialen erfordert diese Abfolge heute mindestens einen menschlichen Eingriff – ein Mitarbeitender erkennt den Kunden, prüft ein System und sendet eine Benachrichtigung über den Kanal, den der Berater gerade im Blick hat. In schlank besetzten Filialen kümmert sich dieselbe Person zusätzlich um Laufkundschaft und betreut den Schalter.
Untersuchungen von The Financial Brand und Candescent weisen darauf hin, dass das Empfangspersonal oft „die am niedrigsten bezahlten Mitarbeitenden sind, die die am stärksten regulierten Schnittstellen“ der Filiale betreuen. Eine strukturelle Position, die es schwer macht, Kompetenzen aufzubauen, solange die Rolle noch Routinelogistik abfangen muss.
Die Frage der Beraterkapazität und die Frage der Empfangslogistik hängen zusammen: Sie können einen Berater nicht vollständig für wertschöpfende Arbeit freistellen, wenn das System, das die Ankunft eines Kunden meldet, davon abhängt, dass jemand den Empfang manuell betreut. Genau diese Lücke in der Customer Journey übersehen Programme zur Automatisierung von Bankfilialen immer wieder.
Warteschlangendynamik und Kundenzufriedenheit
Eine Filiale, in der Laufkundschaft und Kunden mit Termin um dieselbe Empfangsressource konkurrieren, wirkt immer voller, als sie ist. Das Ergebnis ist ein Eindruck, der die Kundenzufriedenheit schmälert, bevor die Interaktion begonnen hat.
Studien zur Warteschlangendynamik zeigen immer wieder, dass die gefühlte Wartezeit überproportional von den ersten zwei bis drei Minuten eines Erlebnisses geprägt wird. Ein Kunde, der sofort über ein Warteschlangenmanagementsystem eincheckt und erfährt, dass sein Berater benachrichtigt wurde, erlebt das Warten ganz anders als jemand, der in einer informellen Schlange steht. Die tatsächliche Wartezeit mag identisch sein – die Wirkung auf die Kundenzufriedenheit ist es nicht.
Der Global Branch Transformation Report 2024 von RBR Data Services verzeichnete allein in den USA Ende 2023 rund 97'000 Bankfilialen. In Netzen dieser Grösse führen selbst bescheidene Verbesserungen bei der Ankunft pro Besuch zu einer erheblichen Veränderung des Kundenerlebnisses insgesamt – und dazu, wie effektiv die Kapazität der Mitarbeitenden entlang der Customer Journey genutzt wird.
Wie intelligentes Ankunftsmanagement in der Praxis aussieht
Im Kern dieses Arguments steht ein einfaches betriebliches Prinzip: Nicht jede Ankunft erfordert dieselbe Reaktion. Ein Kunde mit einem bestätigten Termin zu einer bekannten Uhrzeit bei einem namentlich bekannten Berater braucht eine Bestätigung, keine Beratung. Ein Kunde ohne Termin mit einem unklaren Anliegen braucht eine Ersteinschätzung, keine Wartenummer.
Beide erfordern eine unterschiedliche Behandlung, doch die meisten Bankfilialen behandeln sie gleich.
Routine und Komplexes schon an der Tür trennen
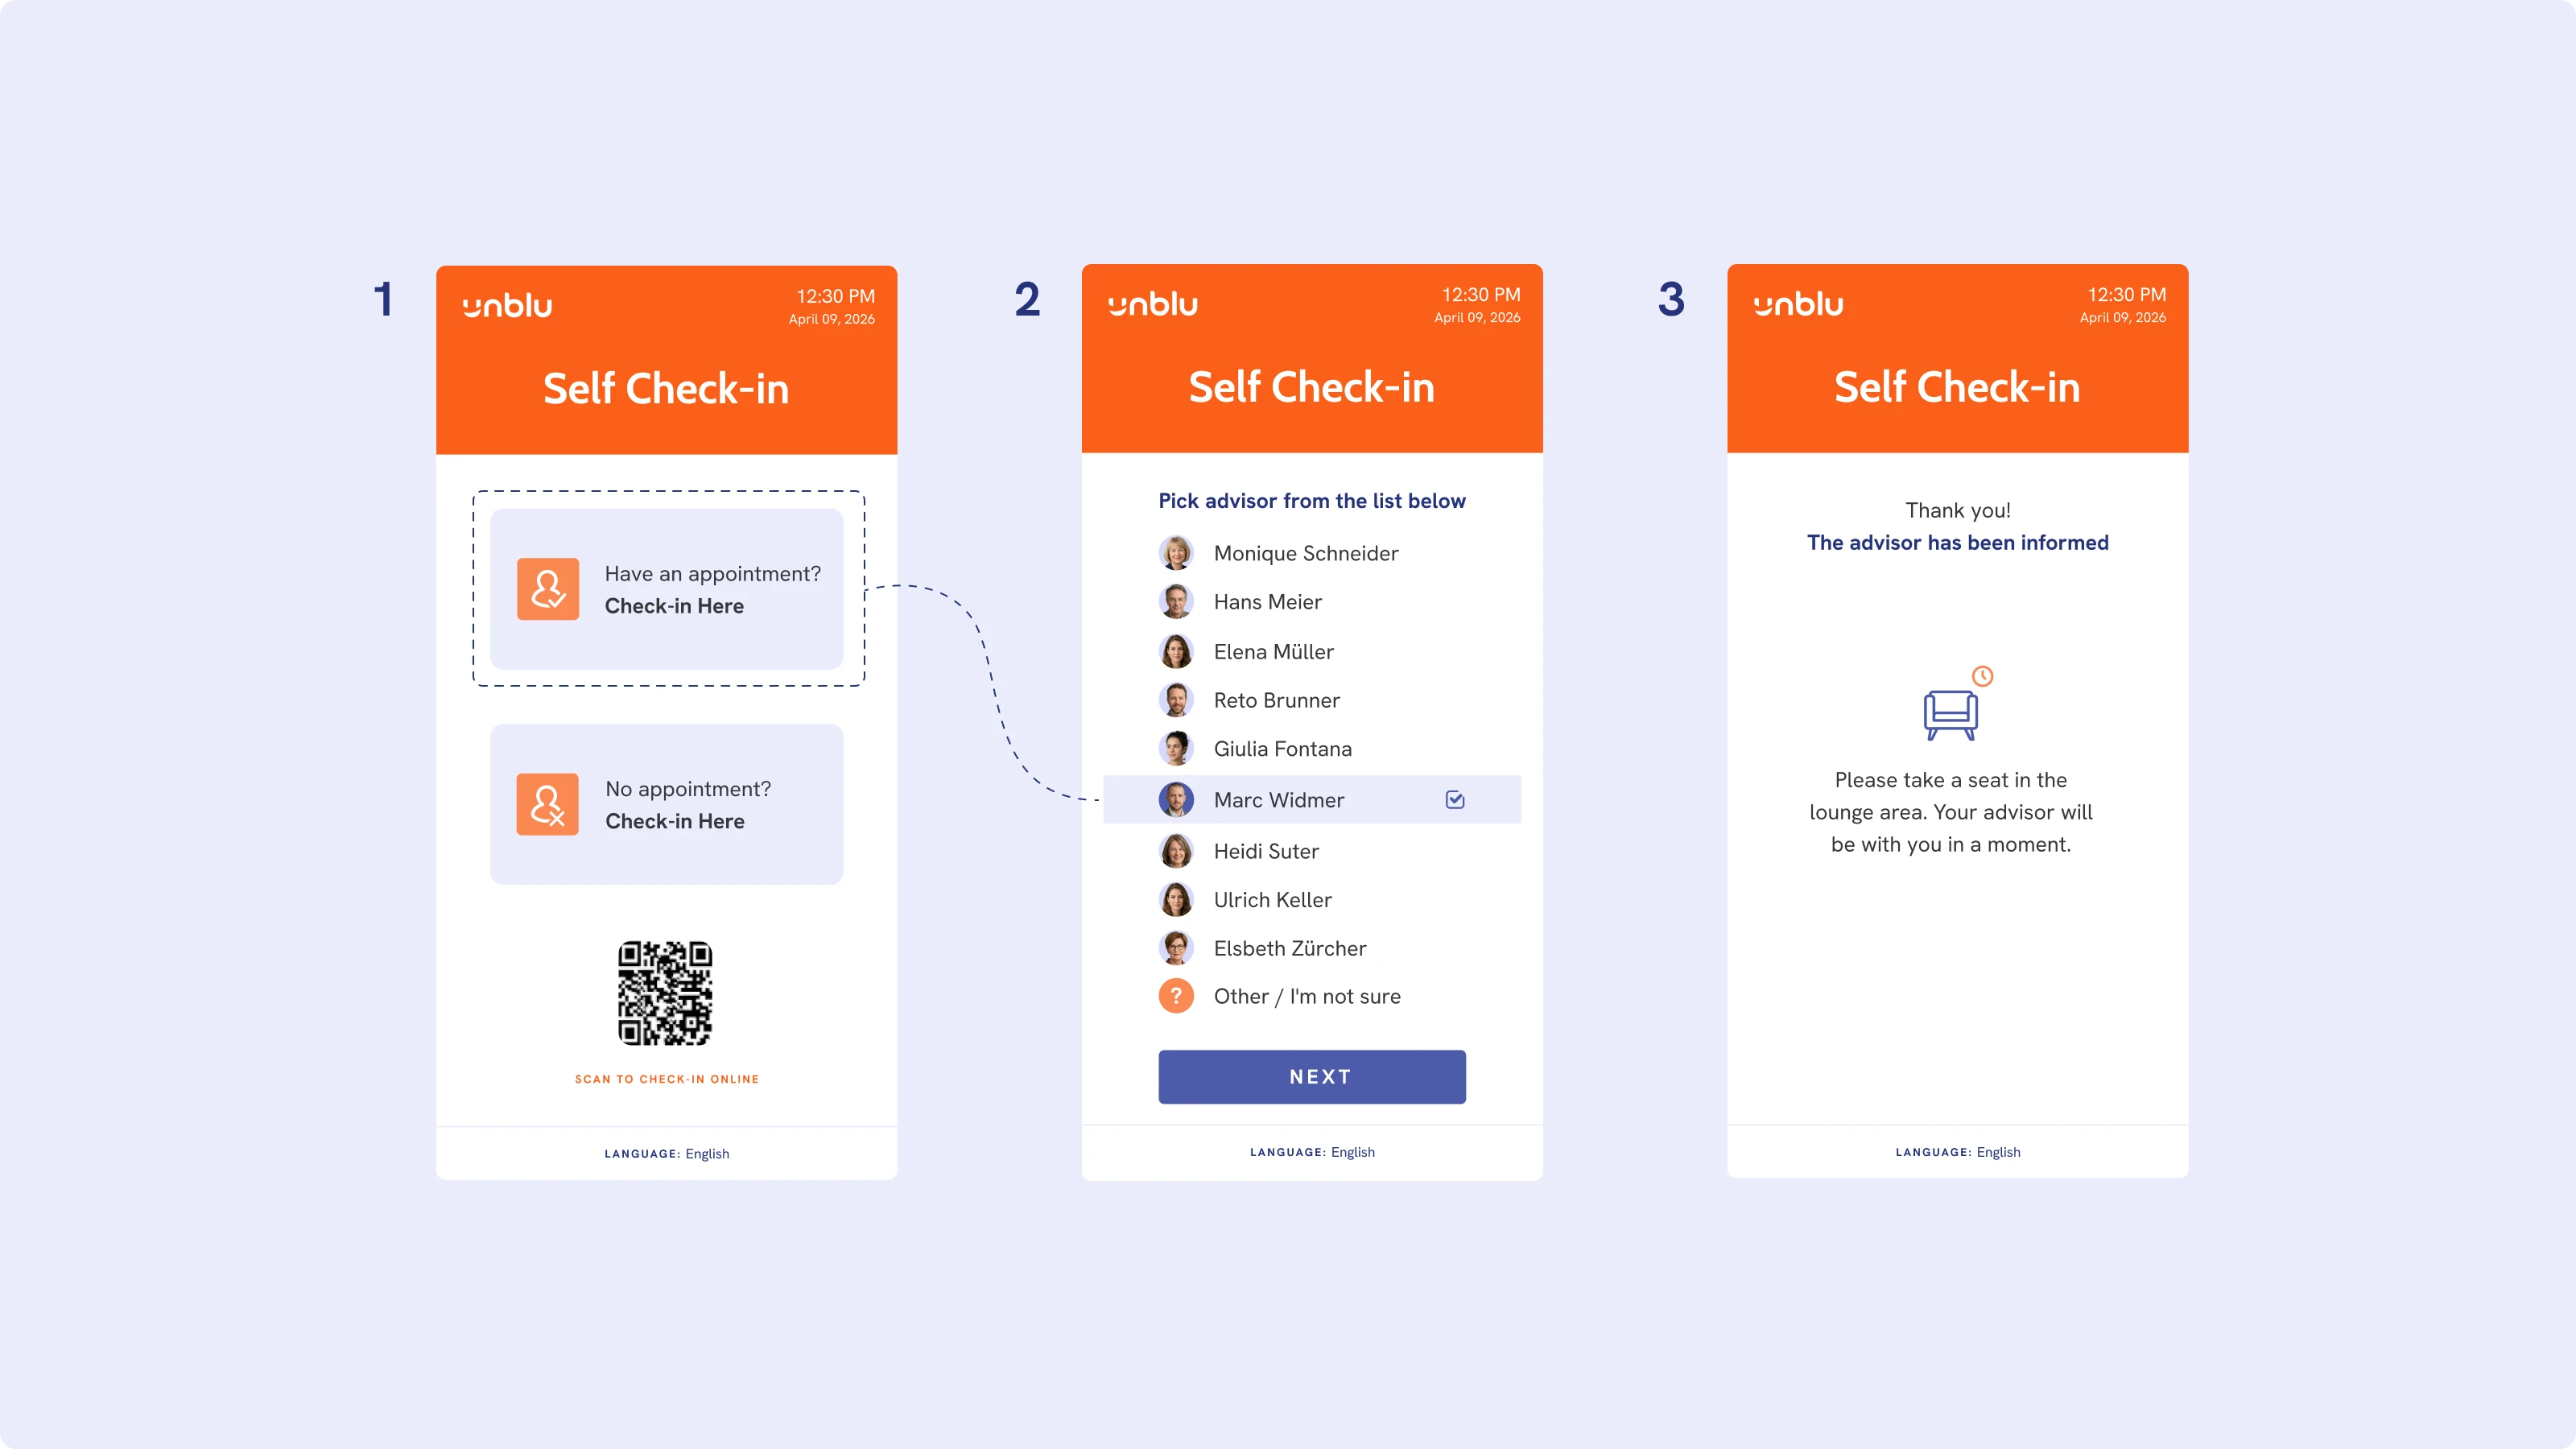
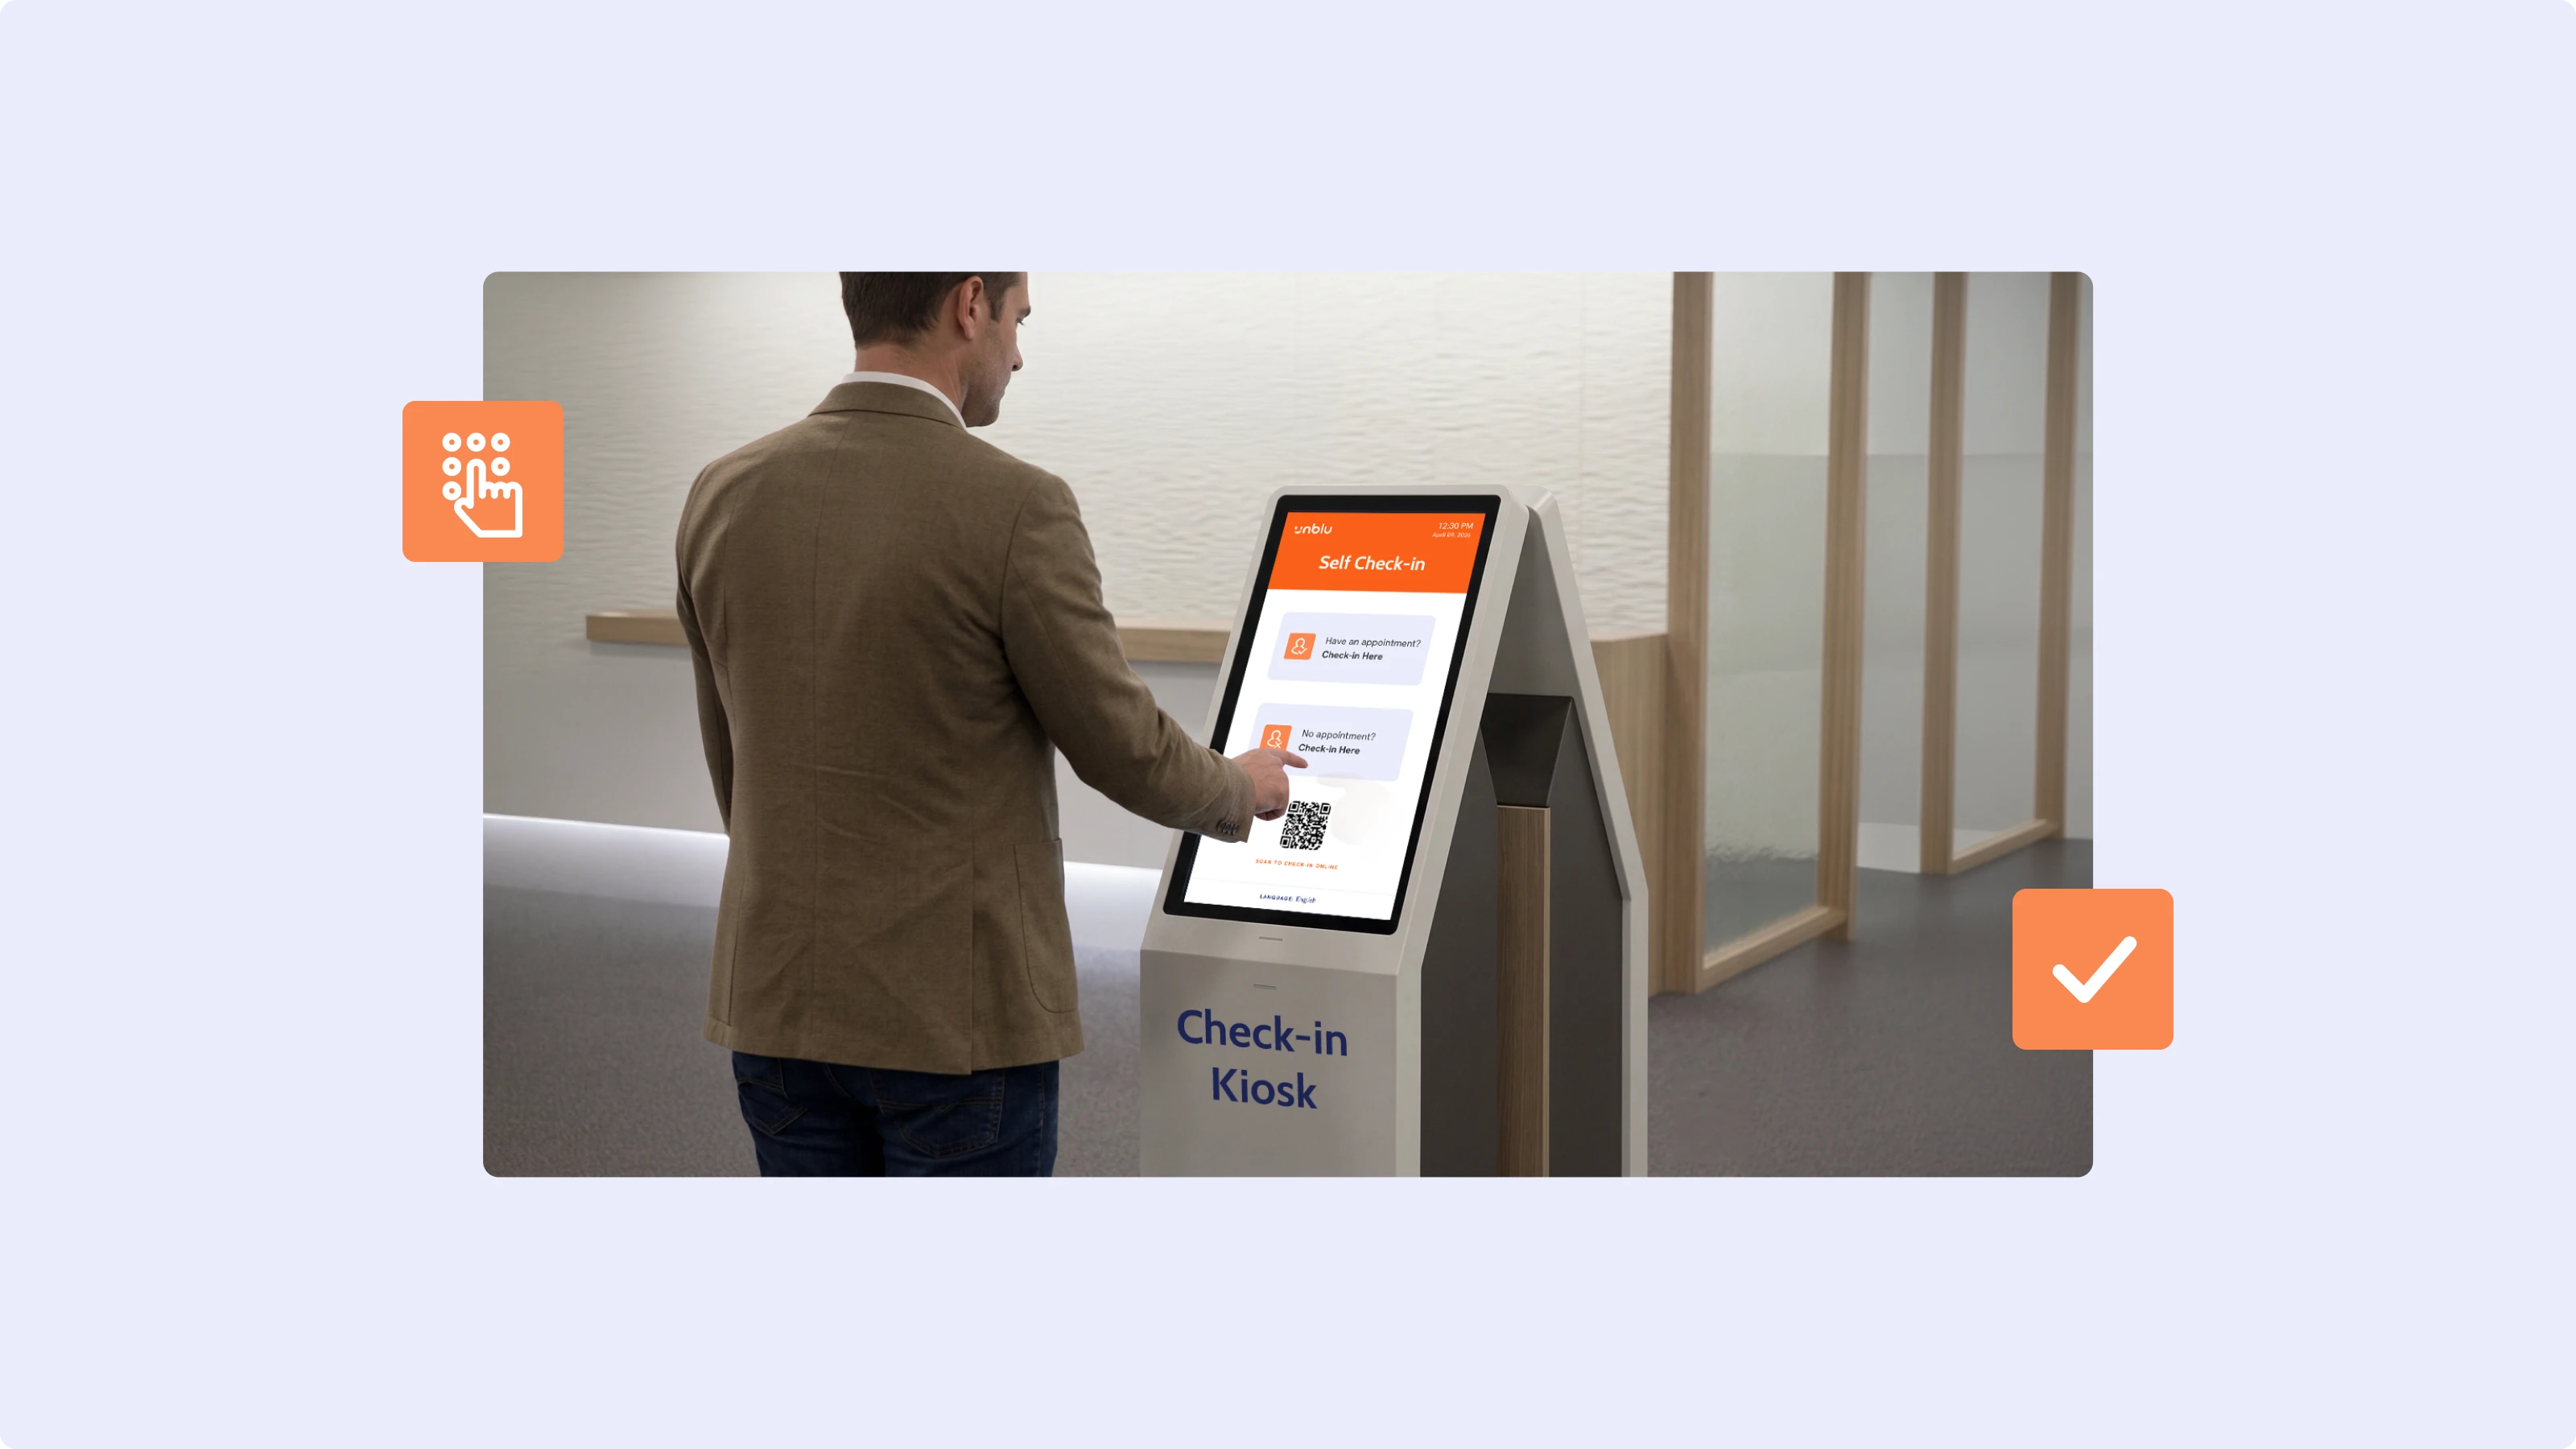
Eine Self-Service-Check-in-Ebene am Filialeingang übernimmt die Bestätigungen und die einfache Ersteinschätzung, die derzeit Personalzeit binden, und leitet Kunden ohne menschliches Zutun an die richtige Stelle weiter.
Für Kunden mit bestehendem Termin bedeutet das eine einfache Abfolge: identifizieren, bestätigen, benachrichtigen. Der Berater erhält eine Benachrichtigung über die digitalen Tools, die bereits im Einsatz sind – sei es ein Collaboration-Tool wie Microsoft Teams oder die Filialmanagement-Plattform –, und der Kunde wird in den Wartebereich oder den Besprechungsraum geleitet. Der Empfang ist gar nicht beteiligt.
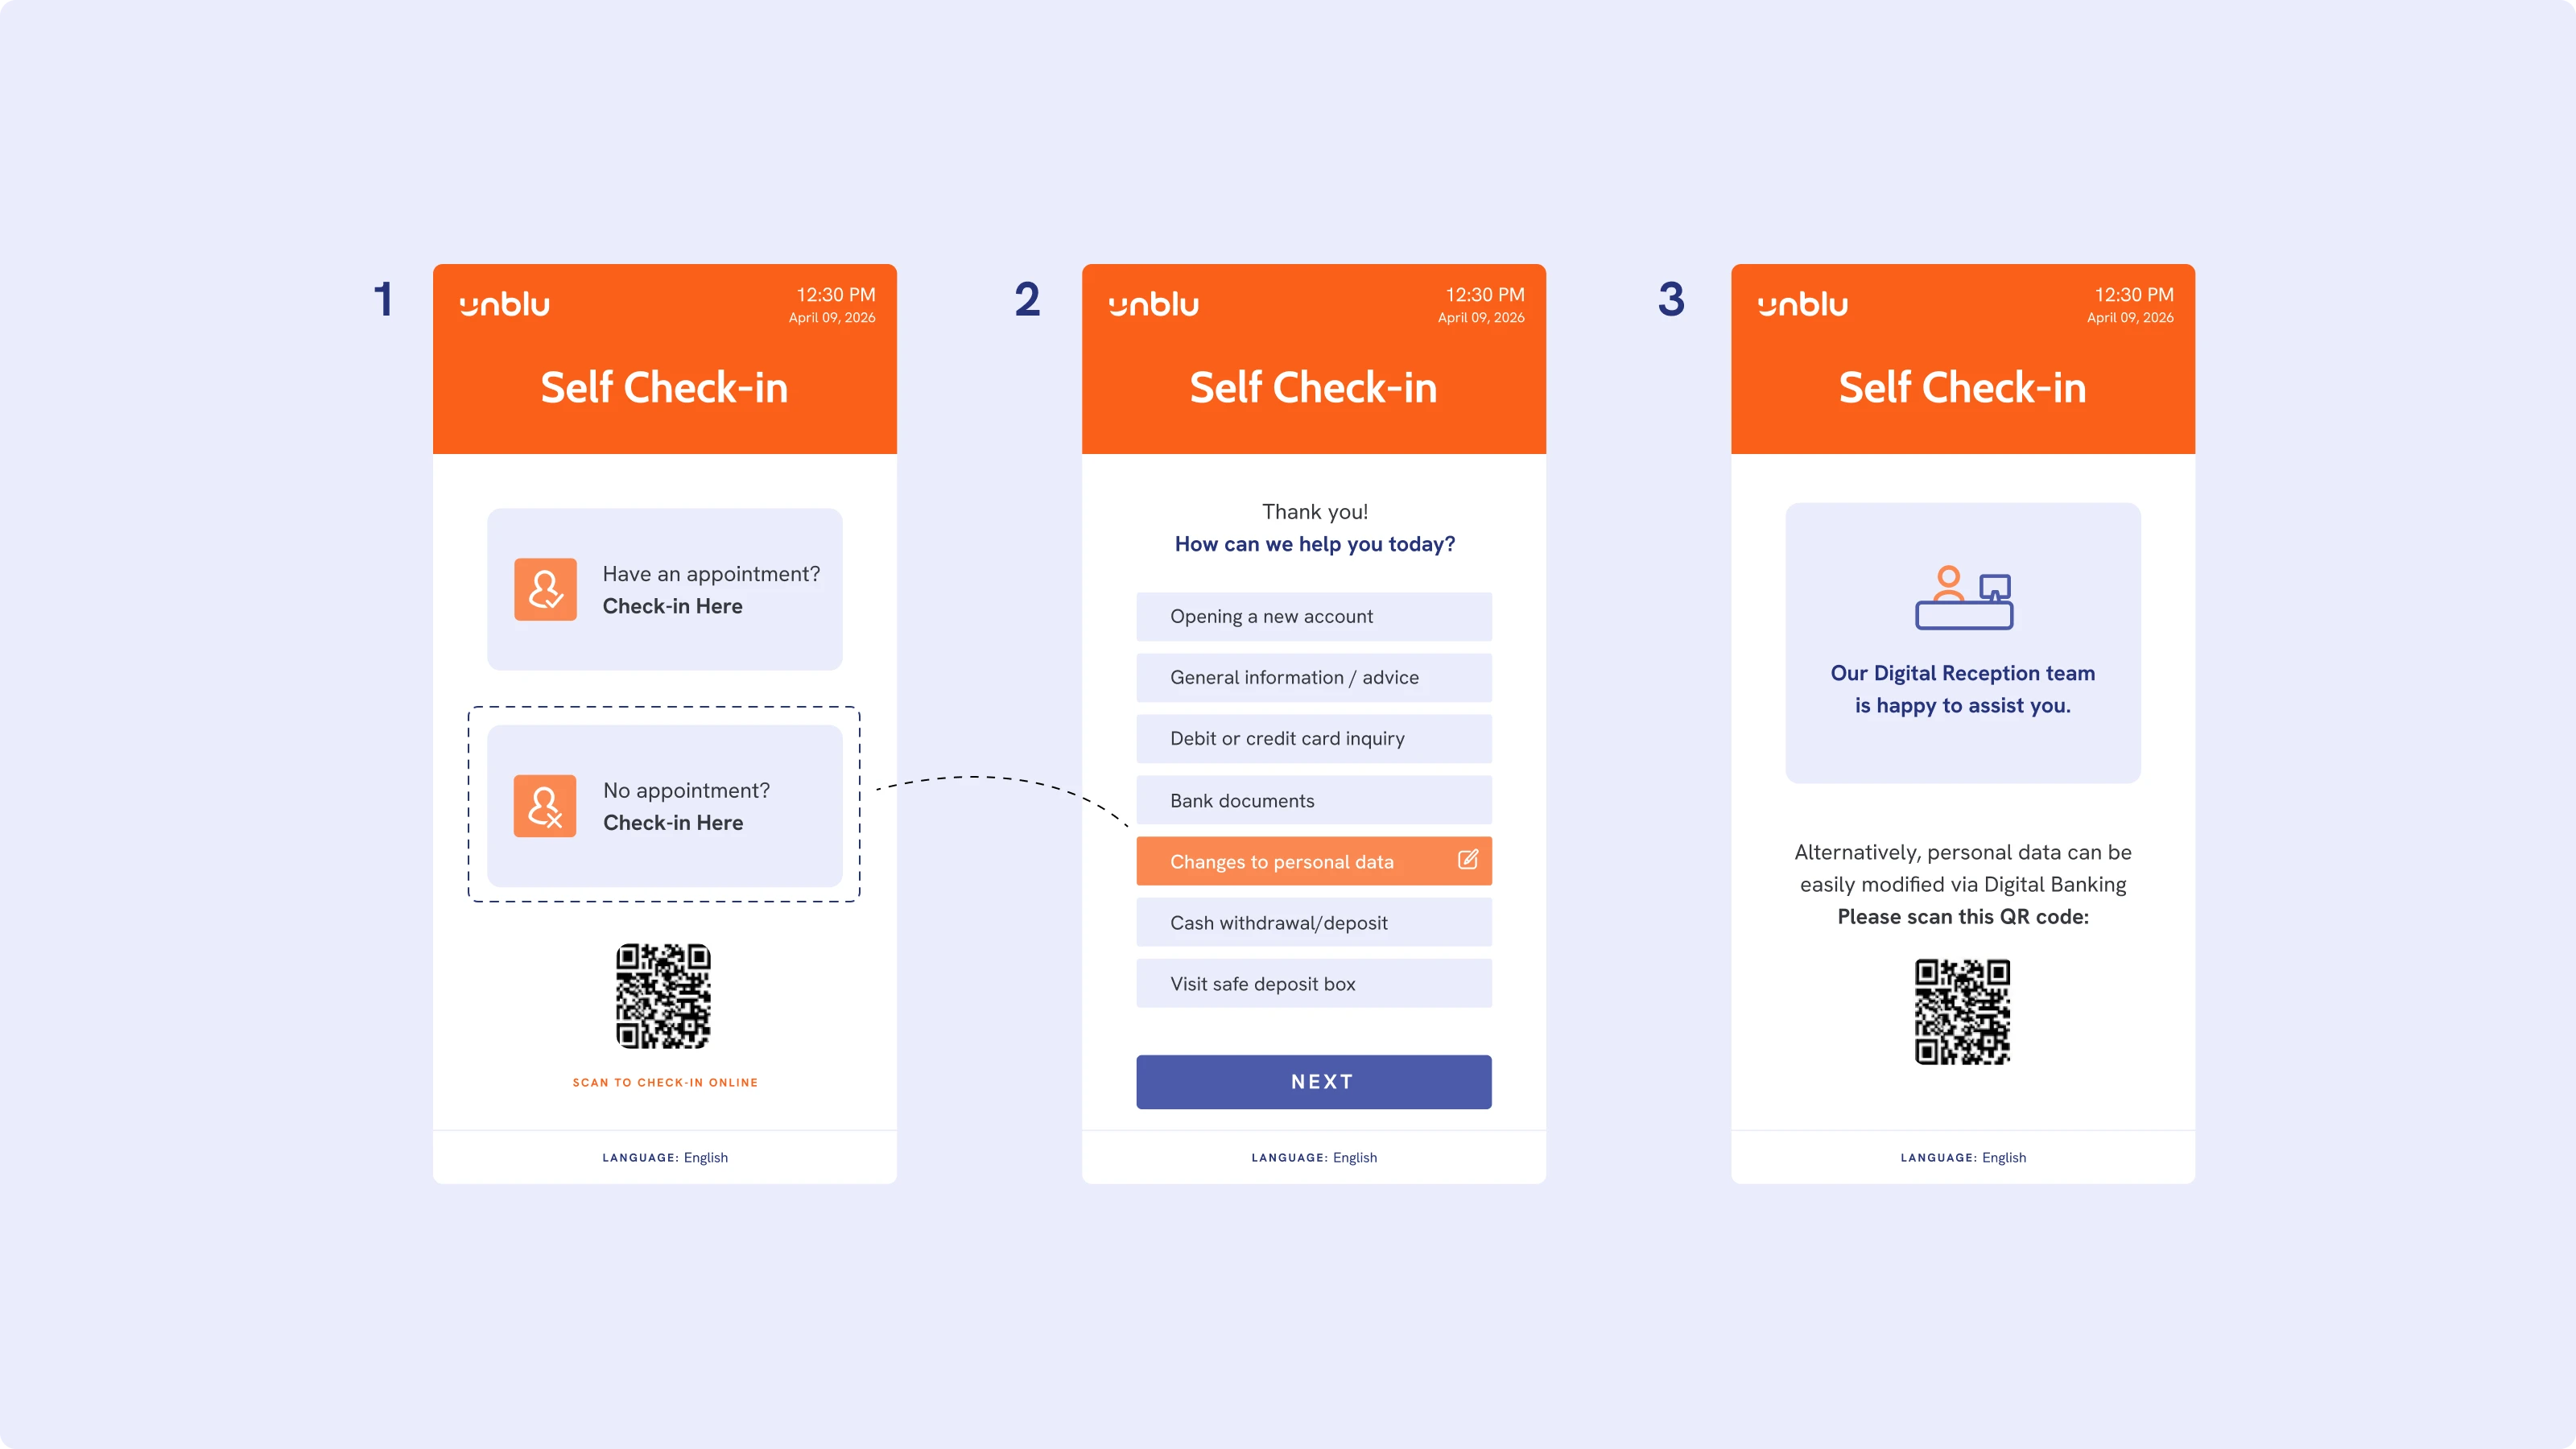
Für Kunden ohne Termin übernimmt derselbe Einstiegspunkt eine erste Einschätzung: Was führt Sie zu uns, welche Art von Unterstützung brauchen Sie, wohin sollen Sie geleitet werden?
Künstliche Intelligenz kann die Weiterleitungslogik auf dieser Ebene unterstützen – indem sie anhand der Angaben des Kunden den passenden Serviceweg vorschlägt –, ohne bei wirklich komplexen Anliegen das menschliche Urteil zu ersetzen. Die Check-in-Ebene ist ein Filter, kein Türsteher.
Was das für die Aufgaben des digitalen Empfangs bedeutet
Wird die Ankunftslogistik an der Tür erledigt, kann sich der digitale Empfang auf das Kundenerlebnis konzentrieren, für das er konzipiert wurde: als erster echter menschlicher Kontaktpunkt für Kunden, die Unterstützung brauchen.
Das hybride Filialmodell – bei dem ein Berater aus dem Contact Center das Eingangserlebnis der Filiale per Video betreut – hat für Retail-Banking-Netze erhebliche betriebliche Vorteile gezeigt. Mit diesem Modell bei der Valiant Bank betreut ein Berater bis zu sieben Filialstandorte, und Kunden sind innerhalb einer Minute nach ihrer Ankunft mit Unterstützung verbunden. Das sind bedeutende Gewinne entlang der Customer Journey. Sie hängen aber davon ab, dass der digitale Empfang den richtigen Mix an Interaktionen bearbeitet.
Wenn der digitale Empfang neben echten Beratungsgesprächen auch Terminbestätigungen und die einfache Zuordnung von Laufkundschaft übernimmt, passieren zwei Dinge: Die durchschnittliche Bearbeitungszeit steigt, und der Anteil wertvoller gegenüber routinemässigen Interaktionen sinkt. Eine Check-in-Ebene am Eingang löst beides – nicht, indem sie den digitalen Empfang ersetzt, sondern indem sie ihm eine klarere, zielgerichtetere Arbeitslast und ein besseres Kundenerlebnis ab dem ersten Touchpoint verschafft.
Wie führende Banken den physischen Eingang neu denken
Der übergeordnete Trend zur digitalen Transformation von Filialen ist klar etabliert. Bank of America investiert bis 2026 in 165 neu gestaltete Standorte und verabschiedet sich von klassischen Schalterreihen zugunsten kollaborativer Beratungsräume. Citizens Bank verkleinert ihre Filialen zu kompakteren, fokussierteren Umgebungen.
In beiden Fällen ist die Logik dieselbe: Filialen sollten für jene Interaktionen in der Customer Journey da sein, die vom persönlichen Kontakt profitieren – und das bedeutet, den Weg zu diesen Interaktionen so effizient wie möglich freizumachen.
Das Modell der Valiant Bank und was es zeigt
Die digitale Transformation der Filialen bei der Valiant Bank bietet einen nützlichen Referenzpunkt – nicht als Blaupause zum Kopieren, sondern als Beleg dafür, dass die Neugestaltung jeder Etappe der Customer Journey durch eine Filiale Ergebnisse liefert, die schrittweise Investitionen nicht erzielen können.
Valiant, eine Schweizer Retailbank für Privatpersonen und KMU, stand vor einem erheblichen strukturellen Problem: einem Rückgang der persönlich begleiteten Transaktionen um 35 % und mehr als der Hälfte ihrer Filialen, die nur drei Stunden pro Tag geöffnet waren. Statt einen langsamen Niedergang zu verwalten, baute die Bank ihr Modell um eine hybride Betriebsstruktur herum neu auf, verband Filialstandorte mit Contact Centern und senkte die Einrichtungskosten deutlich.
Die Ergebnisse sind in der Fallstudie zu Valiant dokumentiert: neue Filialen in drei weiteren Regionen, Öffnungszeiten von durchschnittlich zehn Stunden pro Tag und eine Beraterkapazität, die über Standorte hinweg verteilt wird, statt an eine einzelne Filiale gebunden zu sein. Das Modell zeigt: Wenn jedes Element der Filial-Betriebsstruktur unter die Lupe genommen wird – der Beratungsraum, die digitalen Tools, die Weiterleitung, die Benachrichtigungsabläufe und der Eingang –, verstärken sich die Effizienzgewinne gegenseitig.
Das Betriebsmodell erweitern, statt ein neues aufzubauen
Die nachhaltigsten Effizienzgewinne in Filialen entstehen, wenn die bereits laufende Logik der digitalen Transformation vollendet wird – nicht, indem einem ohnehin komplexen Stack weitere eigenständige Systeme hinzugefügt werden.
Banken, die in eine hybride Filialinfrastruktur investiert haben, verfügen bereits über die nötigen Komponenten: Filialmanagement-Dashboards, Workflows für Fernberater im Contact Center, Benachrichtigungsintegrationen und digitale Tools für die gemeinsame Dokumentenbearbeitung. Ein Check-in-Anwendungsfall verbindet sich mit diesen Komponenten, statt sie zu ersetzen.
Eine Ankunftsinteraktion, die eine Benachrichtigung an den wartenden Berater auslöst, einen Kunden ohne Termin in die Warteschlange des digitalen Empfangs leitet oder ein Omnichannel-Erlebnis entlang der Customer Journey unterstützt, ist kein separates Produkt. Ganz einfach gesagt: Es ist das bestehende Betriebsmodell, erweitert um den einen Moment, den die meisten Programme zur digitalen Transformation bisher ausgeklammert haben.
Künstliche Intelligenz macht diese Ebene mit der Zeit immer leistungsfähiger: Die Weiterleitungslogik verbessert sich mit der Nutzung, die Transparenz über Wartezeiten wird genauer, und das System lernt, welche Ankunftsmuster mit welchen Beratungsbedürfnissen zusammenhängen. Der Eingang wird so weniger zum logistischen Engpass und mehr zu einem echten ersten Schritt in der Customer Journey.
Untersuchungen von Candescent zeigen: Während 40 % der Konsumenten den persönlichen Kontakt bei komplexen finanziellen Angelegenheiten weiterhin schätzen – und sich für die Filiale statt für digitale Kanäle entscheiden, wenn Entscheidungen echtes Gewicht haben –, verlagert sich der Charakter dieser Interaktionen hin zu Beratung, Planung und Beziehungsmanagement. Banken, die ihr Ankunftsmanagement an dieser Realität ausrichten, können den Wert ihres physischen Netzes gegenüber Kunden wie Aktionären besser belegen.
Die Lücke in der digitalen Transformation, die noch offen ist
Programme zur Filialeffizienz messen meist, was im Besprechungsraum passiert: Auslastung der Berater, Abschlussquoten, Kundenzufriedenheitswerte. Diese Kennzahlen sind wichtig. Doch das digitale Erlebnis beginnt schon vor dem Besprechungsraum – in dem Moment, in dem ein Kunde durch die Tür kommt und warten muss, bis das Empfangspersonal mit jemand anderem fertig ist.
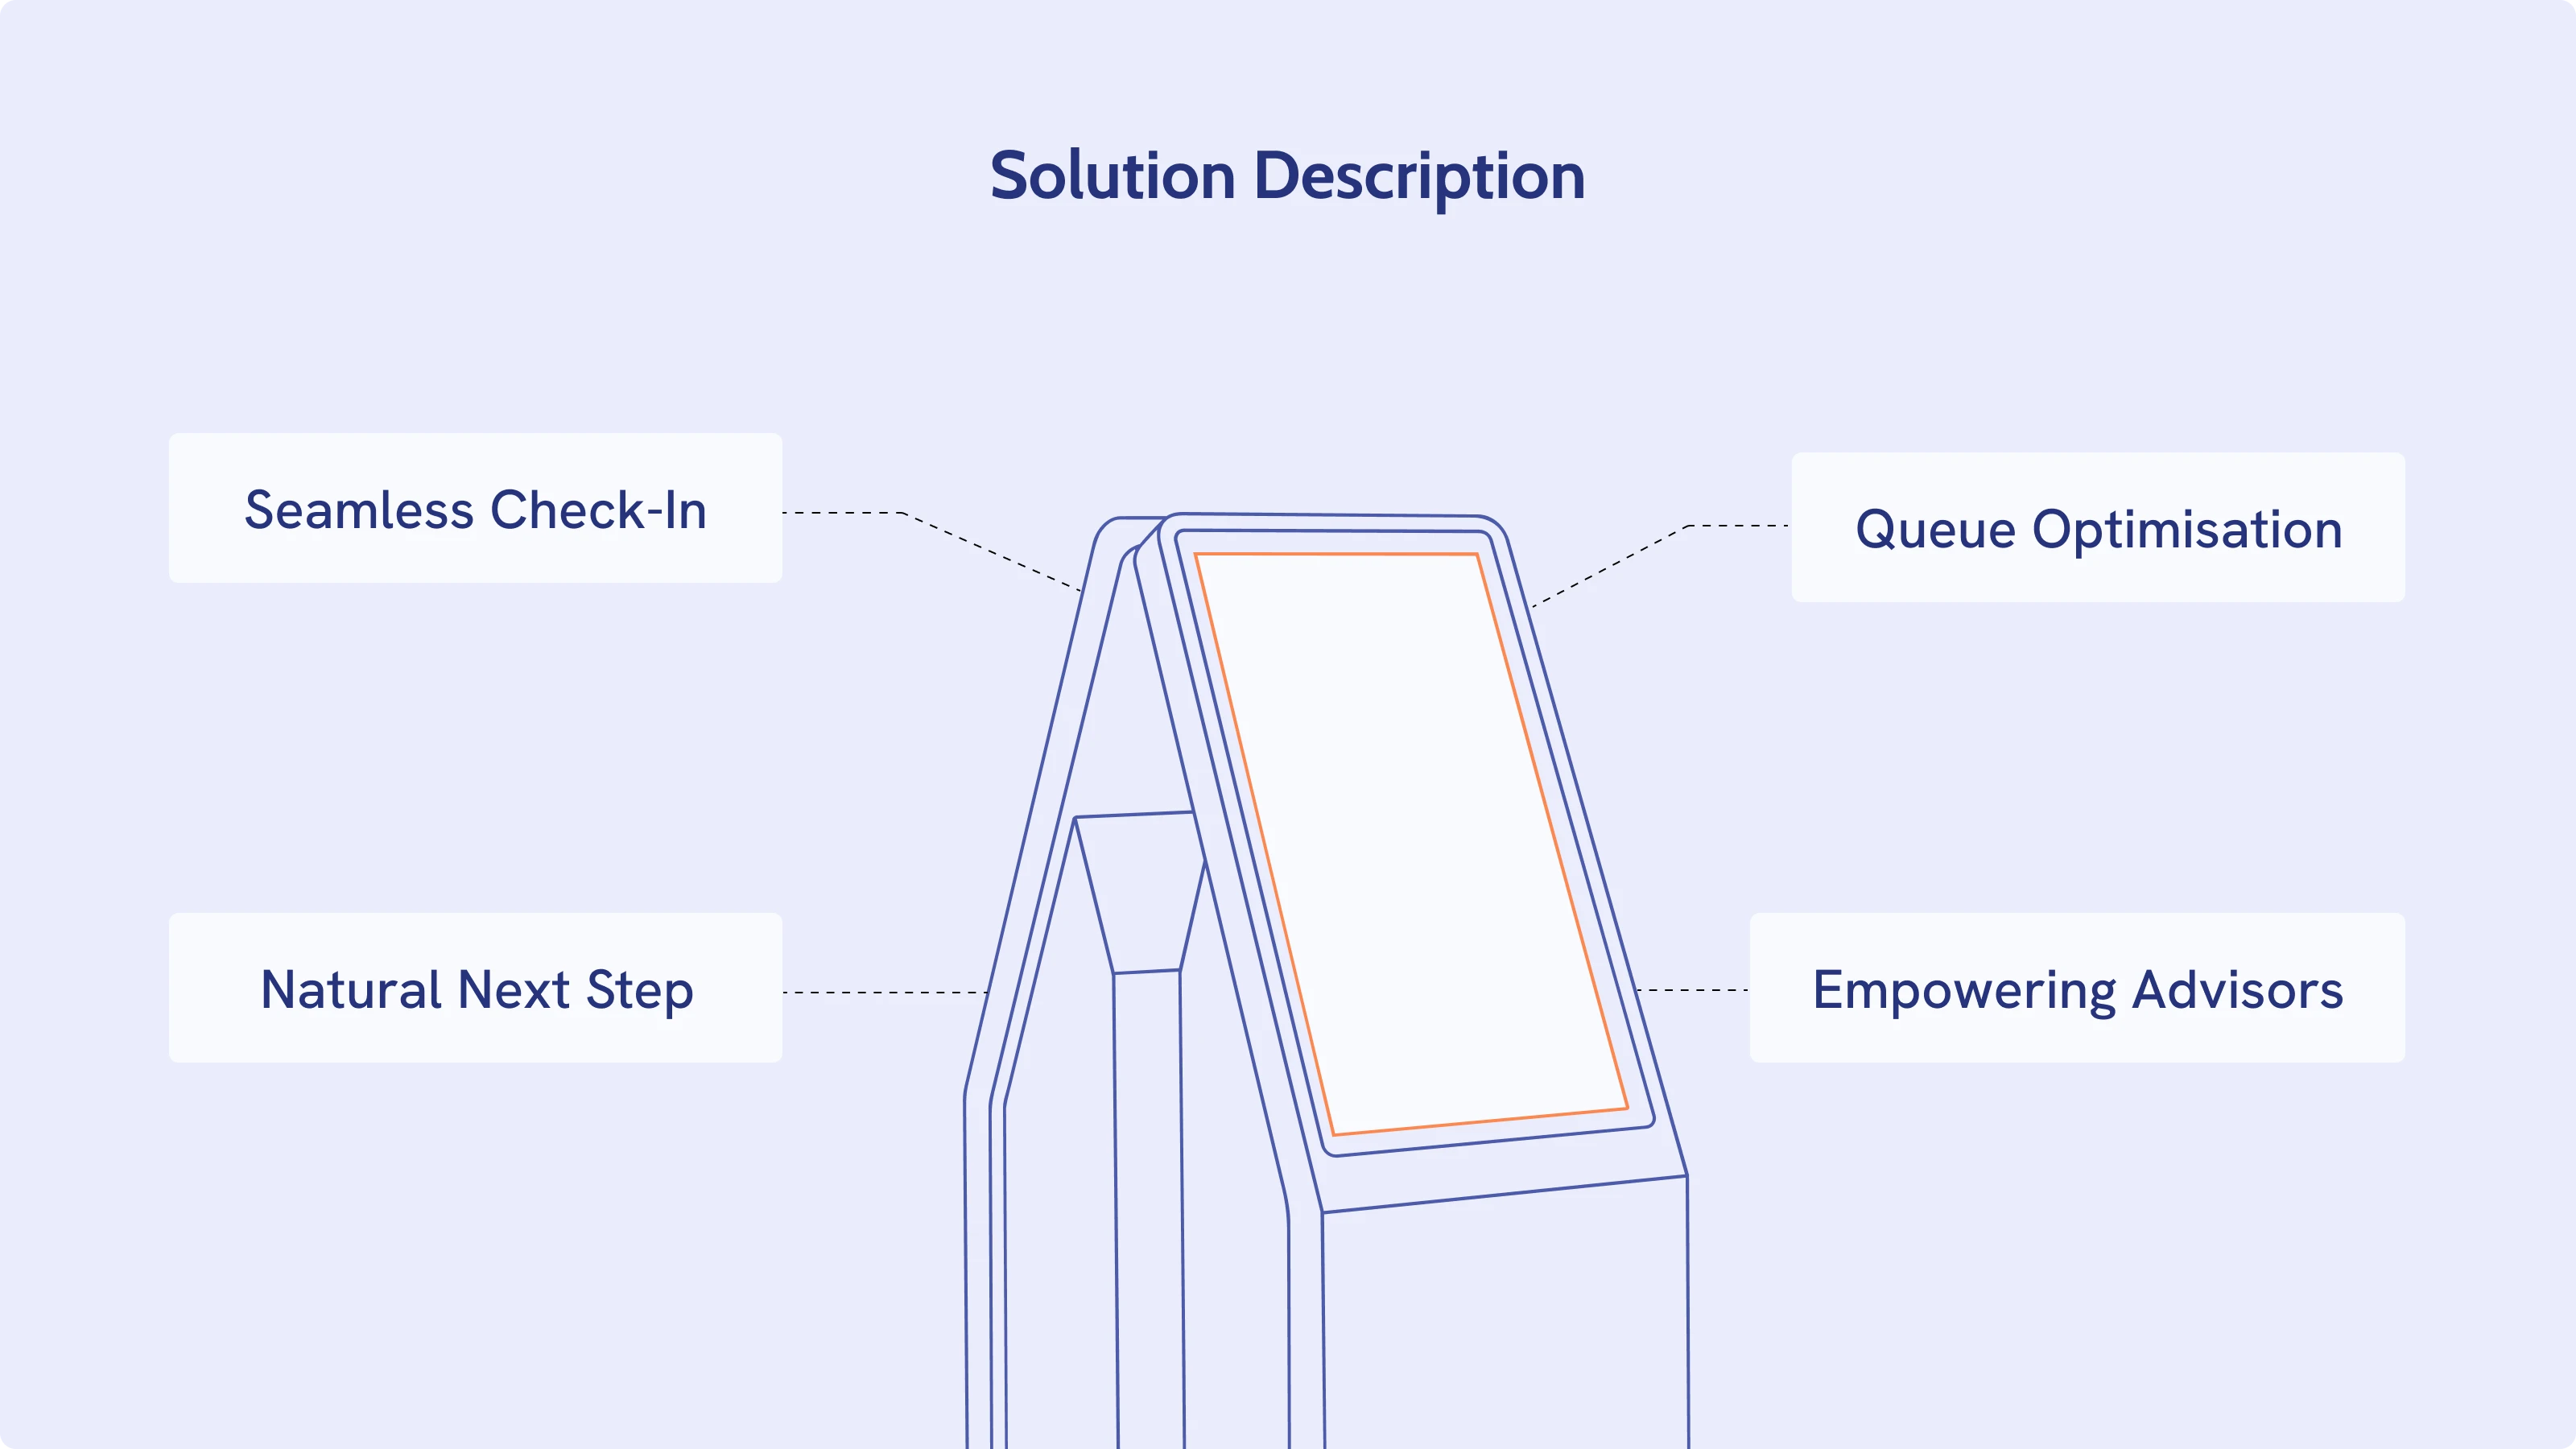
Beim Argument für eine Lösung des Ankunftsmoments geht es nicht in erster Linie um Kostensenkung, auch wenn das Kostenargument real ist. Es geht um Stimmigkeit. Banken, die in anspruchsvolle Beratungsprozesse, hybride Netze und die digitale Transformation ihrer Contact Center investiert haben, verdienen eine Eingangstür, die dazu passt. Die digitalen Tools, um diese Eingangstür zu gestalten – als Anwendungsfall auf einer bestehenden Filialplattform –, sind heute verfügbar, und die betriebliche Logik ist einfach.
Unblu Branch liefert die zugrunde liegende Plattform: digitalen Empfang, Workflows für Fernberater, Infrastruktur für das Filialmanagement und die Integrationen, auf denen intelligente Check-in-Anwendungsfälle aufgebaut werden können. Verfügbar in der Cloud, in der Swiss Sovereign Cloud oder On-Premise.
Der nächste Schritt von Unblu