


Wir berichten seit Langem über den Rückgang der Bankfilialen: Allein in der EU wurden zwischen 2008 und 2023 80'000 Filialen geschlossen. Viele sprachen daraufhin vom „Tod des Filialbankings“.
Das erscheint jedoch zunehmend unwahrscheinlich. Die Schweizer Valiant Bank, die Retail-Banking-Dienstleistungen für Privatpersonen und KMU anbietet, hat erkannt, dass die Dominanz des Online-Bankings eine gezielte Optimierung des Filialnetzes erfordert – statt wahlloser Schliessungen.
Und ihr jüngster Bericht zu den Ergebnissen ihrer Strategie zur Filialmodernisierung 2020–2024 belegt, dass dieser Ansatz funktioniert.
Die Ergebnisse des Valiant-Berichts
Laut Bericht war „das Wachstum im Inland moderat, lag aber unter dem langfristigen Durchschnitt“. Darin spiegeln sich auch die erheblichen Herausforderungen für Schweizer Finanzinstitute wider: Ein EU-Bericht aus dem Jahr 2024 nennt „hohe Regulierungskosten, schrumpfende Margen, preissensible Kunden, eingeschränkten Zugang zu ausländischen Märkten und zunehmenden Wettbewerb durch Finanz- wie Nicht-Finanzakteure“ als spezifische Herausforderungen in der Schweiz.
Trotz des Wettbewerbsumfelds ist der Schweizer Bankensektor nach wie vor „in guter Verfassung“: Valiant steigerte den Konzerngewinn um 4,2 % auf CHF 150,4 Millionen. Der Gewinn beruht auf durchweg starken Zahlen, darunter Kundenausleihungen von CHF 30,2 Milliarden, Kundeneinlagen von CHF 22,4 Milliarden und ein Geschäftsertrag von CHF 551,7 Mio., was einem Plus von 1,1 % entspricht.
Damit schloss Valiant das Jahr 2024 mit „dem stärksten operativen Ergebnis seit der Gründung“ ab.
Strategie zur Filialexpansion
Der ganzheitliche strategische Ansatz, mit dem Valiant diese Ergebnisse erzielte, enthielt angesichts der abnehmenden Zahl von Bankfilialen in der EU einige überraschende Elemente. Die Ursprünge dieses Ansatzes reichen in die Jahre 2014–2017 zurück, als die Bank einen Rückgang der persönlich begleiteten Finanztransaktionen um 35 % feststellte. Wie bei anderen Finanzinstituten führte das zu kürzeren Öffnungszeiten: 2016 war mehr als die Hälfte der Filialen nur drei Stunden pro Tag geöffnet.
Selbst mit dieser Reduktion gab es nicht genug Kundenfrequenz, um den Betrieb des gesamten Filialnetzes zu rechtfertigen. Deshalb entschied sich Valiant 2016 und 2017 für einen Ansatz, der sowohl Optimierung als auch Expansion in den Vordergrund stellte.
Neben dem Ausbau ihrer digitalen Fähigkeiten – durch die Einführung des digitalen Empfangs von Unblu – beschloss die Bank auch, neue Filialen in der Romandie, im Jura und in der Ostschweiz zu eröffnen.
Erste Ergebnisse der Strategie
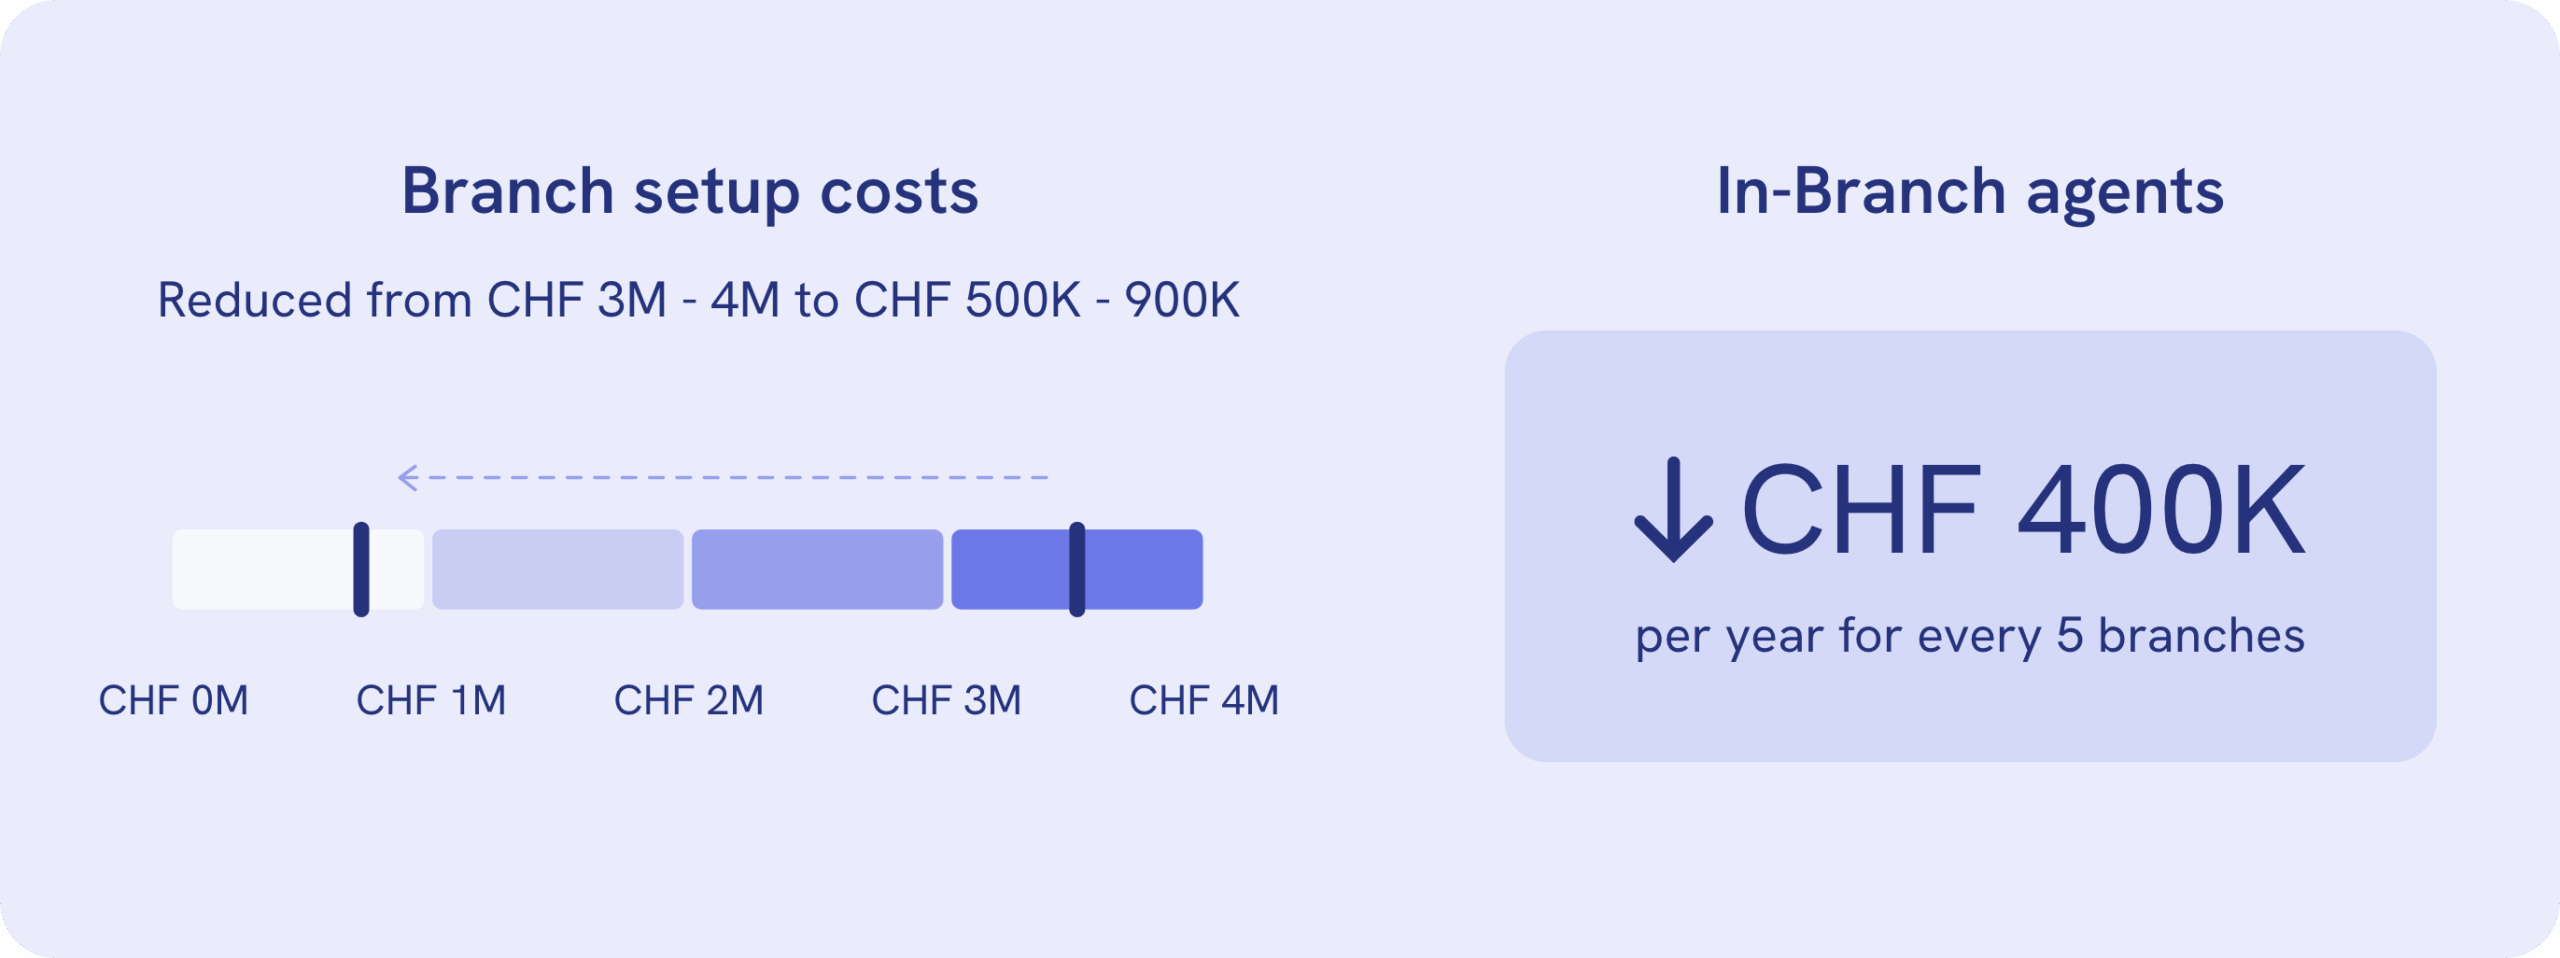
Die ersten Ergebnisse waren äusserst vielversprechend. Dank eines modulareren Ansatzes sanken die Einrichtungskosten einer Filiale von CHF 3–4 Millionen auf CHF 500'000–900'000, und dank neuer digitaler Fähigkeiten konnte ein Agent bis zu sieben Filialen aus der Ferne betreuen. Das entsprach einer jährlichen Senkung der Betriebskosten um CHF 600'000 pro sieben Filialen.
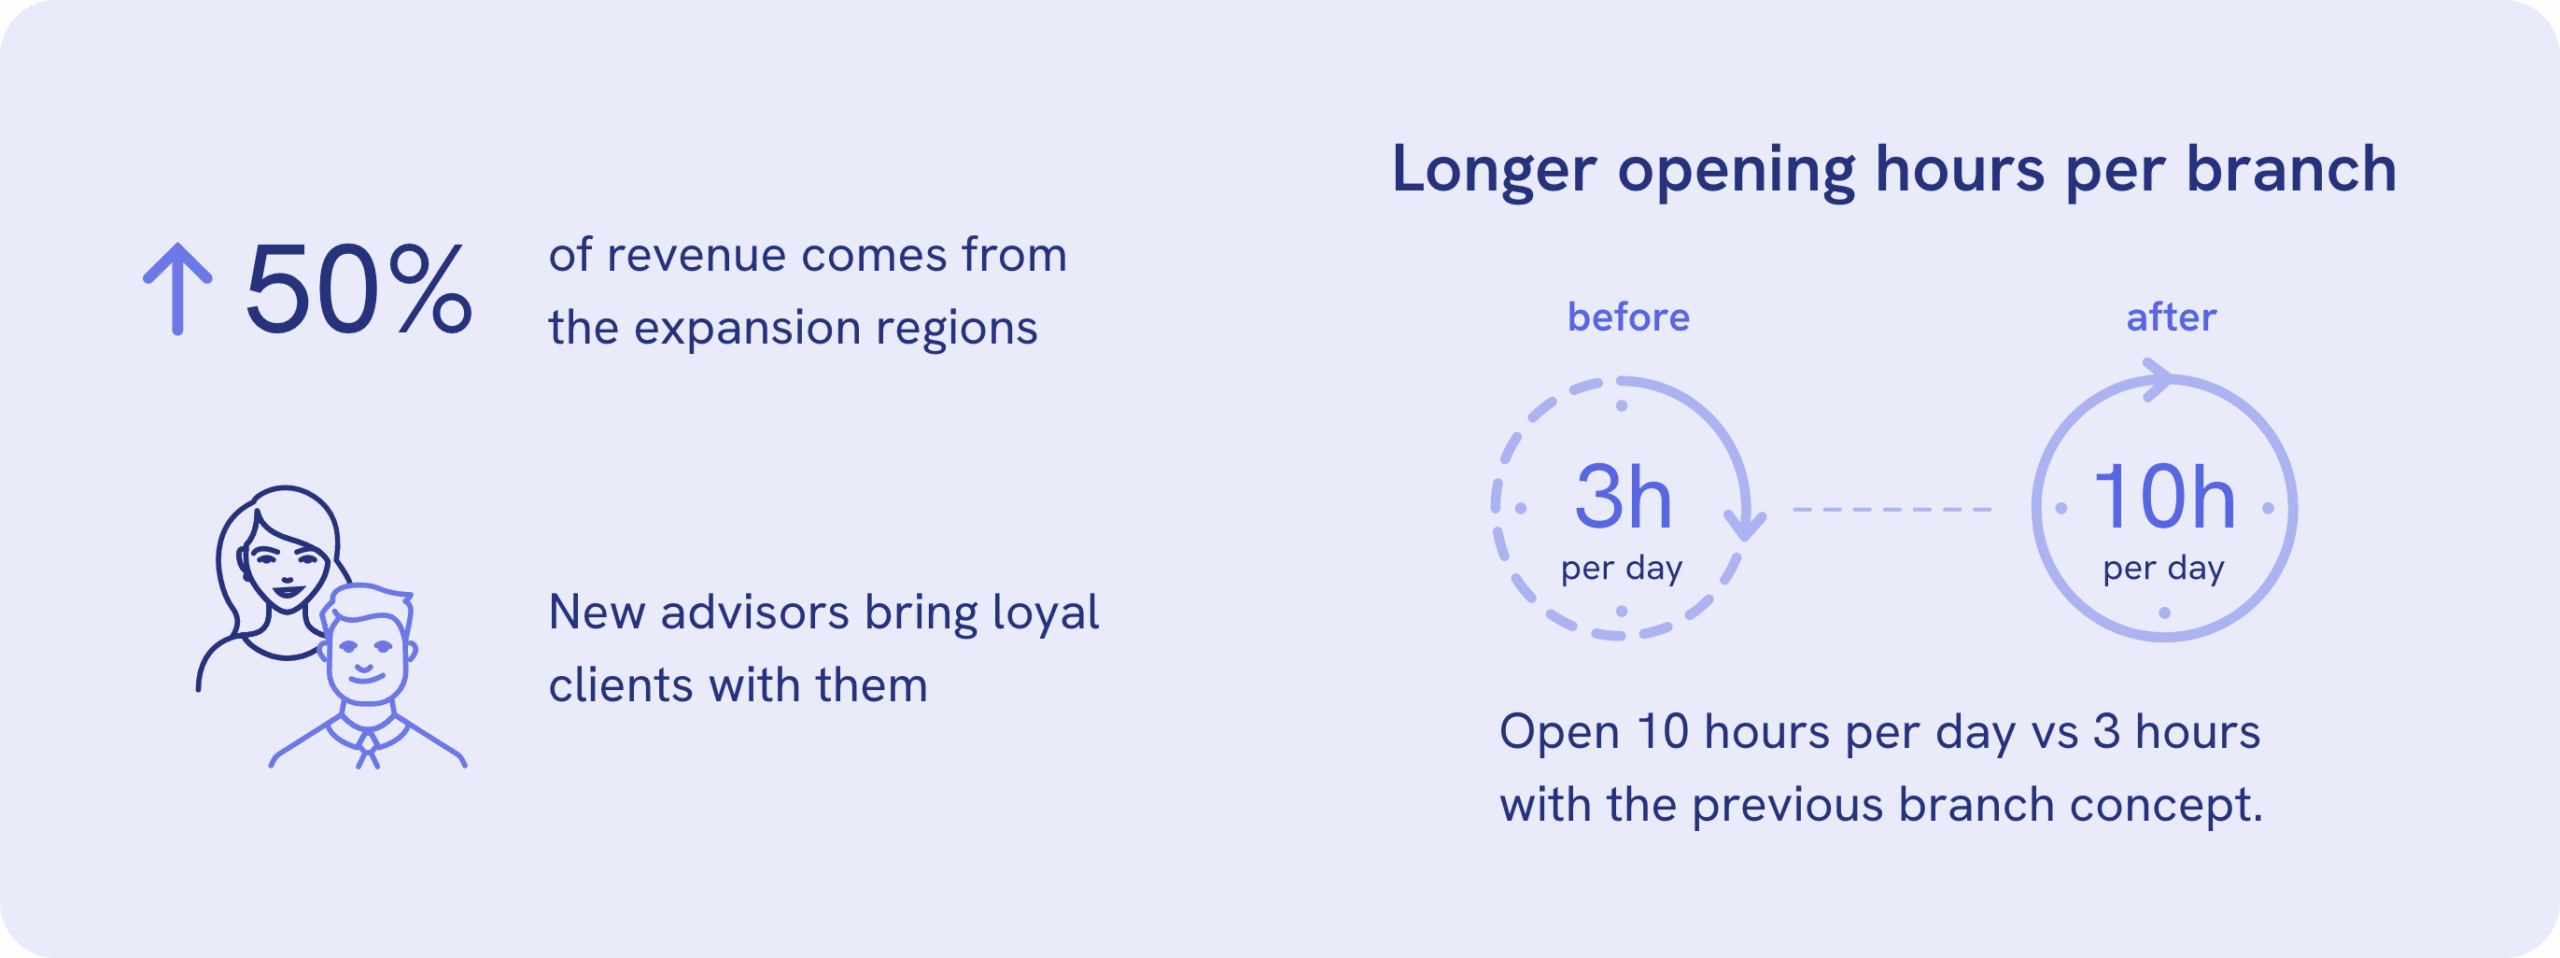
Auch die Entscheidung zur Expansion zahlte sich aus: 50 % der neuen Erträge stammten aus den neuen Regionen, und die Öffnungszeiten stiegen von durchschnittlich 3 auf 10 Stunden pro Tag. Auch das Kundenerlebnis profitierte, mit positivem Feedback nach dem Projektstart.
Filialwachstum: Analyse der Ergebnisse 2024
Mit dem 2025 veröffentlichten Bericht liegen nun weitere Kennzahlen vor, um die längerfristigen Auswirkungen der Filialstrategie von Valiant zu beurteilen.
Valiant beschreibt es so: „Wir wollen ein ganzheitliches Kundenerlebnis schaffen, indem wir die Verbindung zwischen persönlicher Beratung und dem digitalen Angebot weiter stärken.“
Die Einführung des digitalen Empfangs war Teil davon und führte dazu, dass die Bank „ihre Präsenz schrittweise vom Genfersee bis zum Bodensee ausbaute und neue Stellen in der Kunden- und Vorsorgeberatung schuf“.
Valiant hat inzwischen:
- ihre Präsenz auf 15 Kantone ausgeweitet
- Ende 2023 ihre 14. Filiale in Muttenz eröffnet
- die geografische Expansion vom Genfersee bis zum Bodensee ein Jahr früher als geplant abgeschlossen
- im Rahmen der Expansion 125 Stellen geschaffen
Und die Rentabilität?
Die physischen Expansionspläne waren nur in Verbindung mit Massnahmen zur Rentabilität des Filialnetzes möglich. 2023 fand die Optimierung des Filialnetzes statt, die zur Schliessung von 23 Filialen und zum Abbau von 50 Vollzeitstellen führte (netto entstanden durch die Expansion also 75 neue Stellen).
Die verbleibenden Filialen wurden in „moderne Kundenzonen“ umgewandelt, was bankweit zu wiederkehrenden jährlichen Einsparungen von insgesamt CHF 15 Millionen führte.
Die Zukunft der Valiant Bank
Künftig will die Bank weiterhin auf „Einfachheit und Rentabilität“ setzen und dabei auf dem bisher Erreichten aufbauen.
Ihr Vertrauen in den Expansionskurs ist so gross, dass „seit 2016 insgesamt CHF 100 Millionen in den Ausbau, die Digitalisierung und die Weiterentwicklung des Angebots investiert wurden“.
Denn Valiant hat erkannt, dass eine lokale Präsenz und physische Nähe zu den Kunden ein grundlegender Bestandteil des Bankgeschäfts sind. Ganz gleich, wie stark Privatkunden auf digitales Banking setzen: Filialen werden immer ihren Platz haben, um Vertrauen in die Bankbeziehung zu schaffen und als feste Grösse in lokalen Gemeinschaften zu wirken. Die Zahlen bestätigen das: Laut Accenture schätzen 67 % der Konsumenten eine Filiale vor Ort, weil sie für die Stabilität und Verfügbarkeit ihrer Bank steht.
Welche Rolle spielte Unblu?
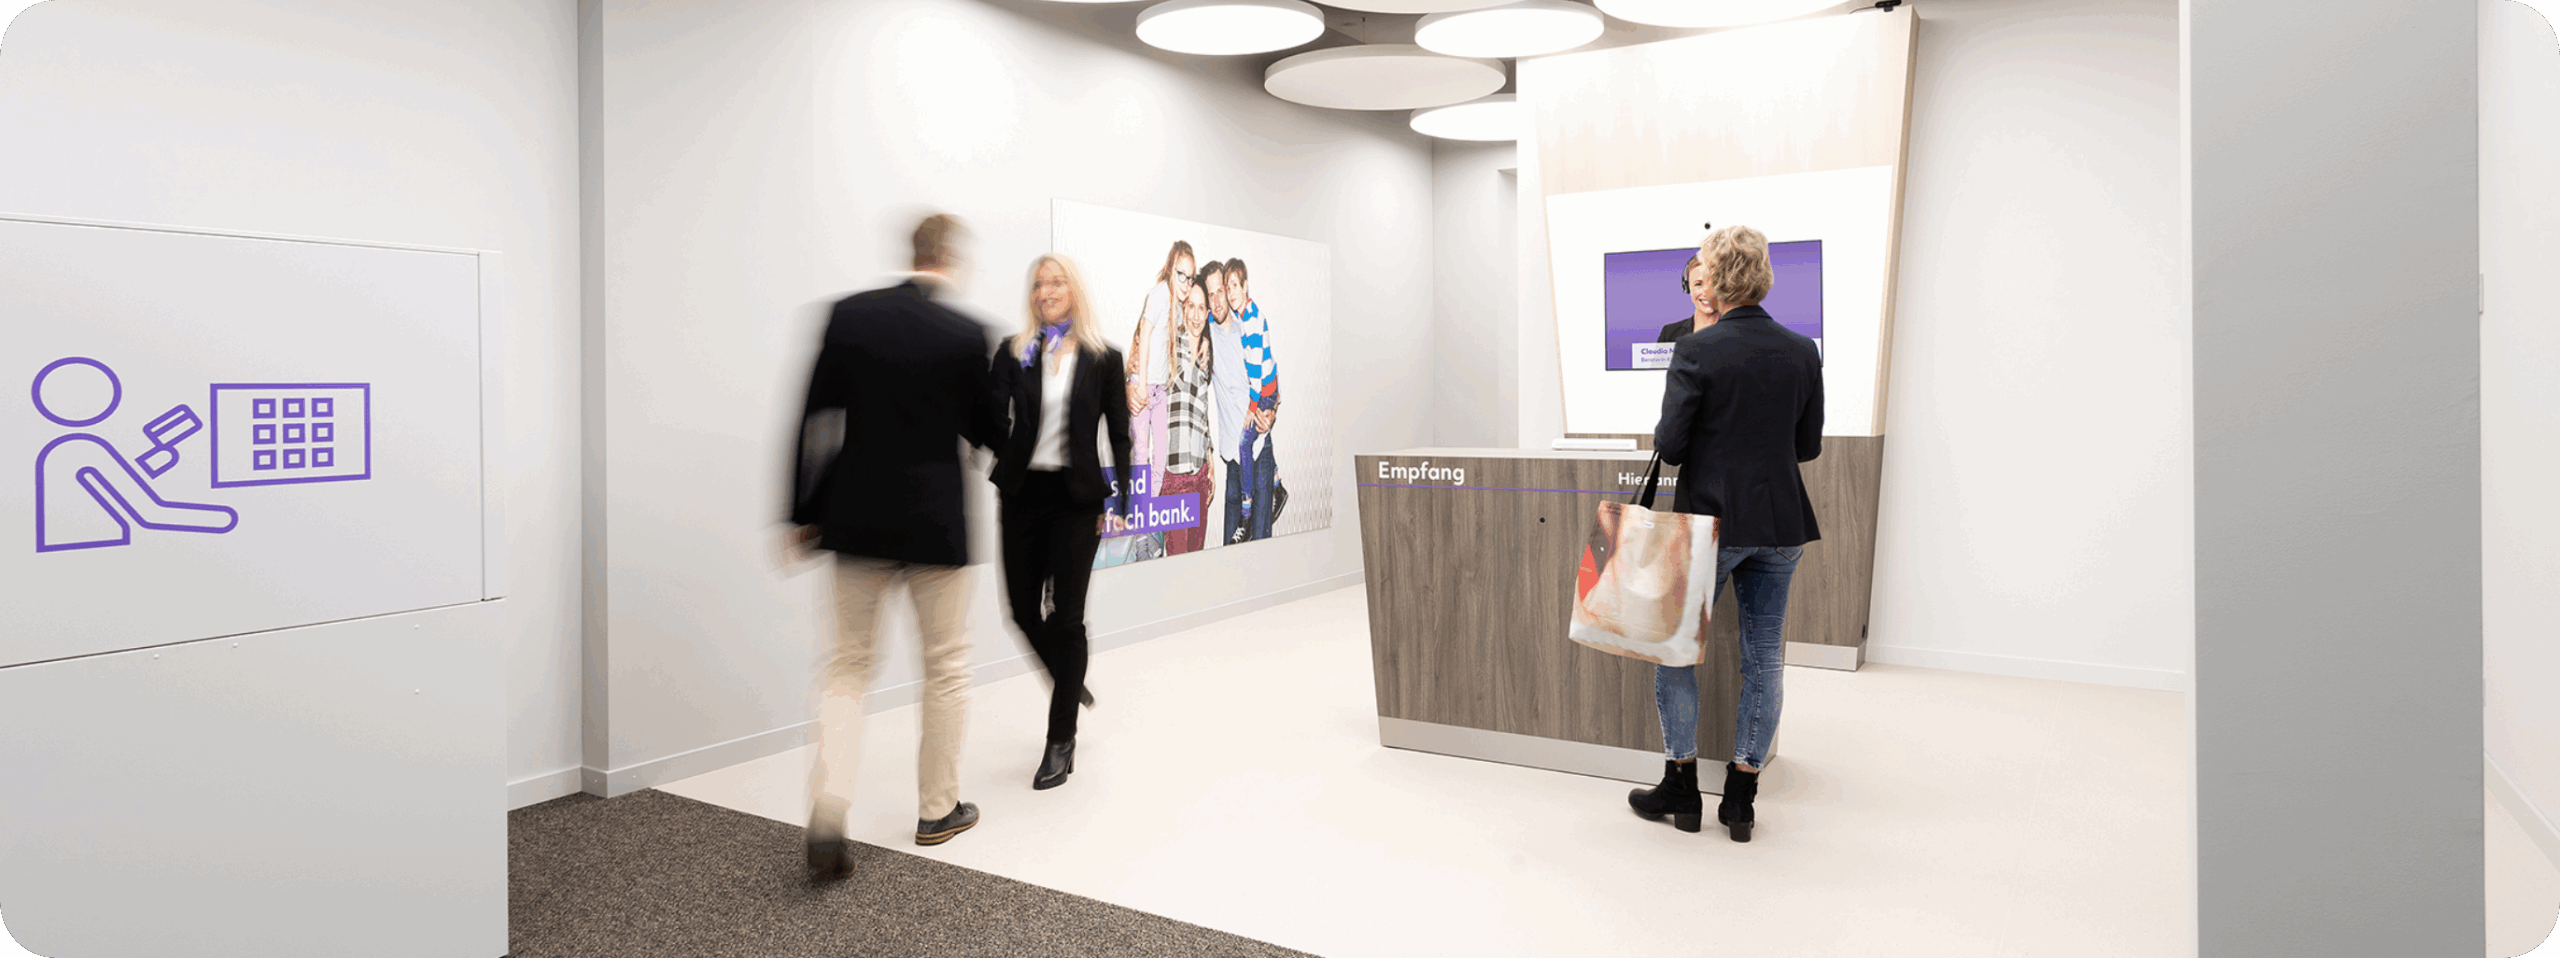
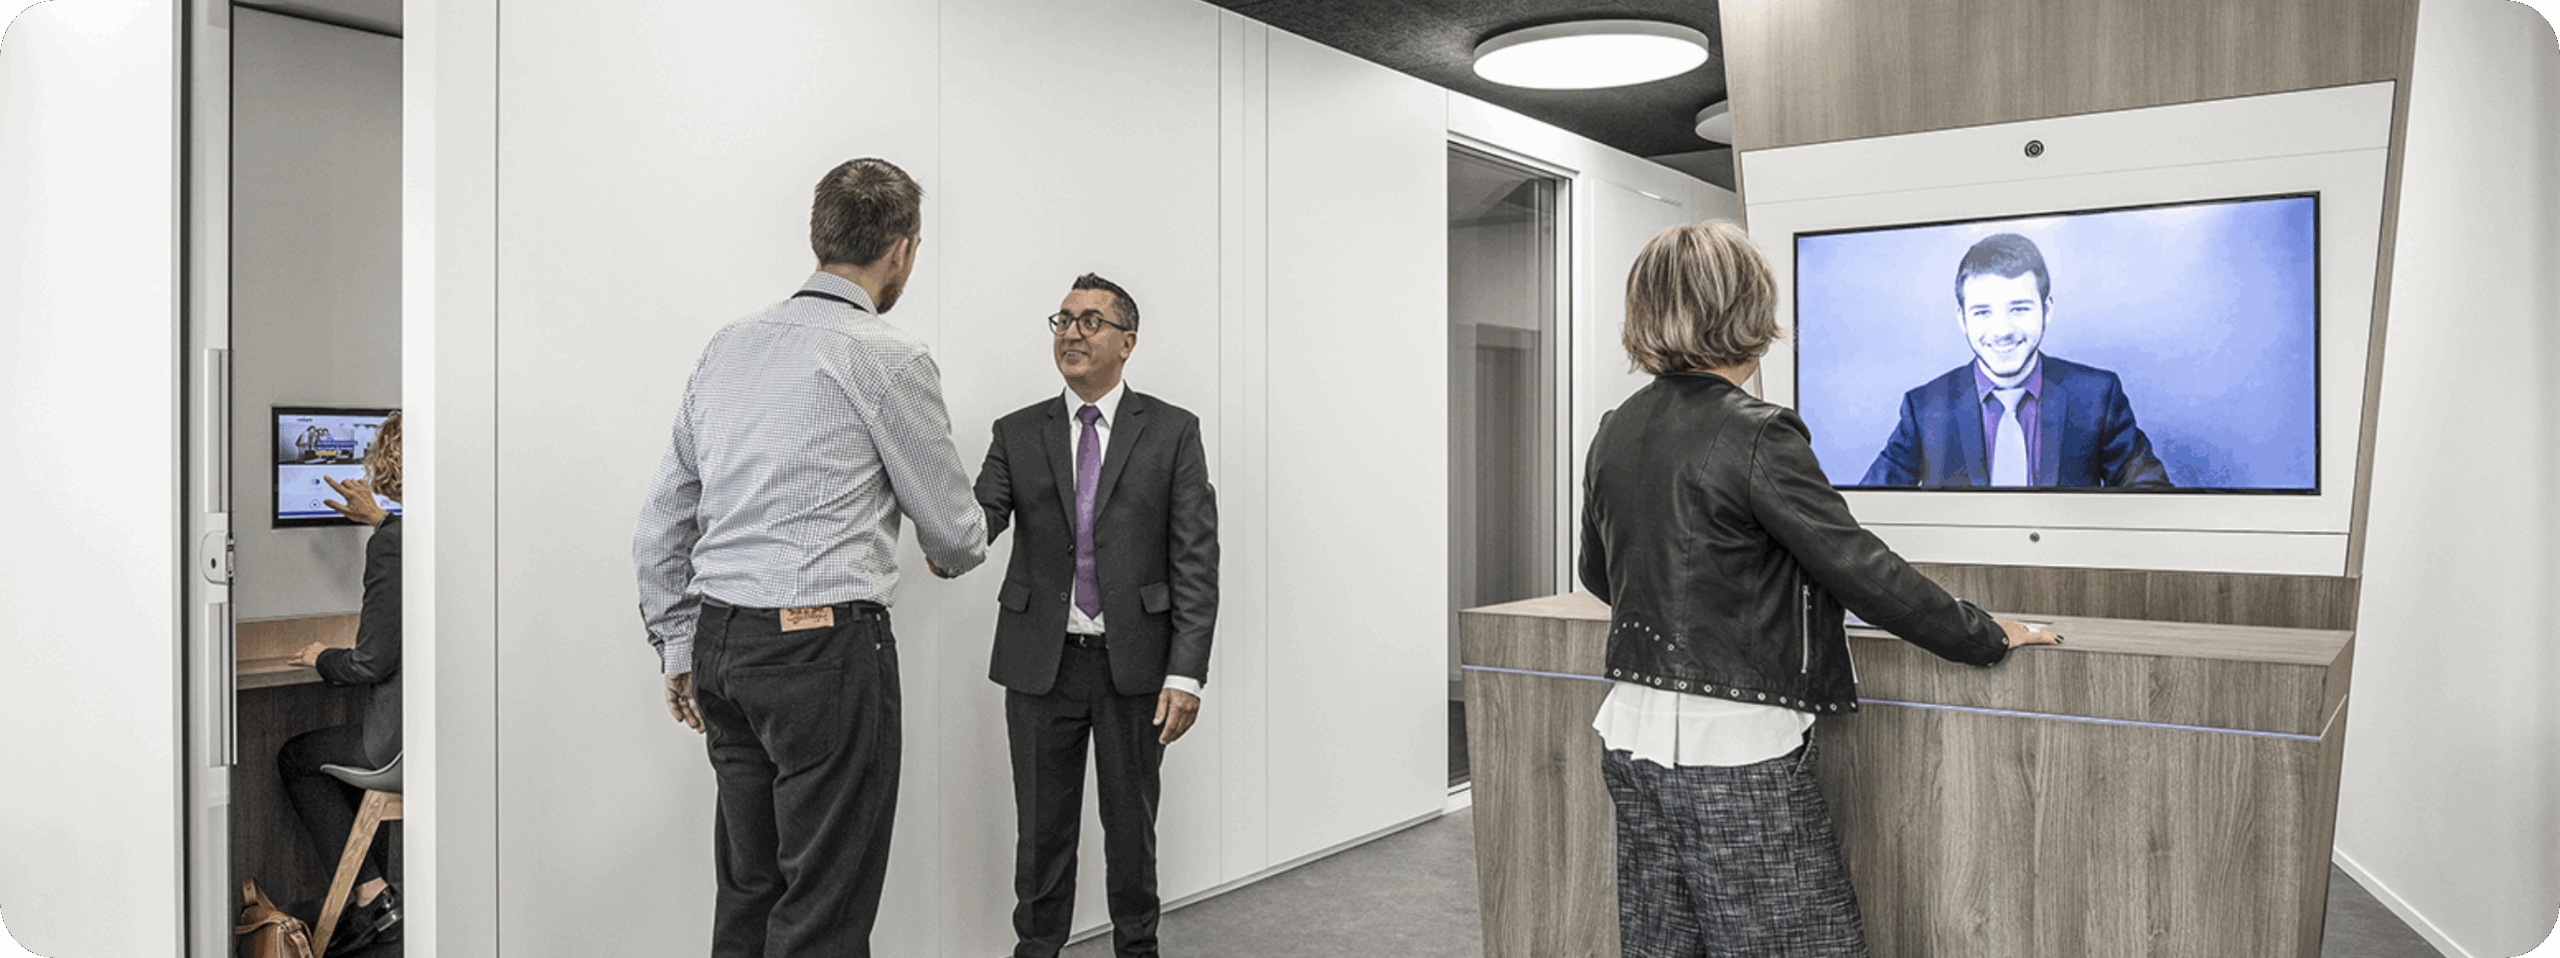
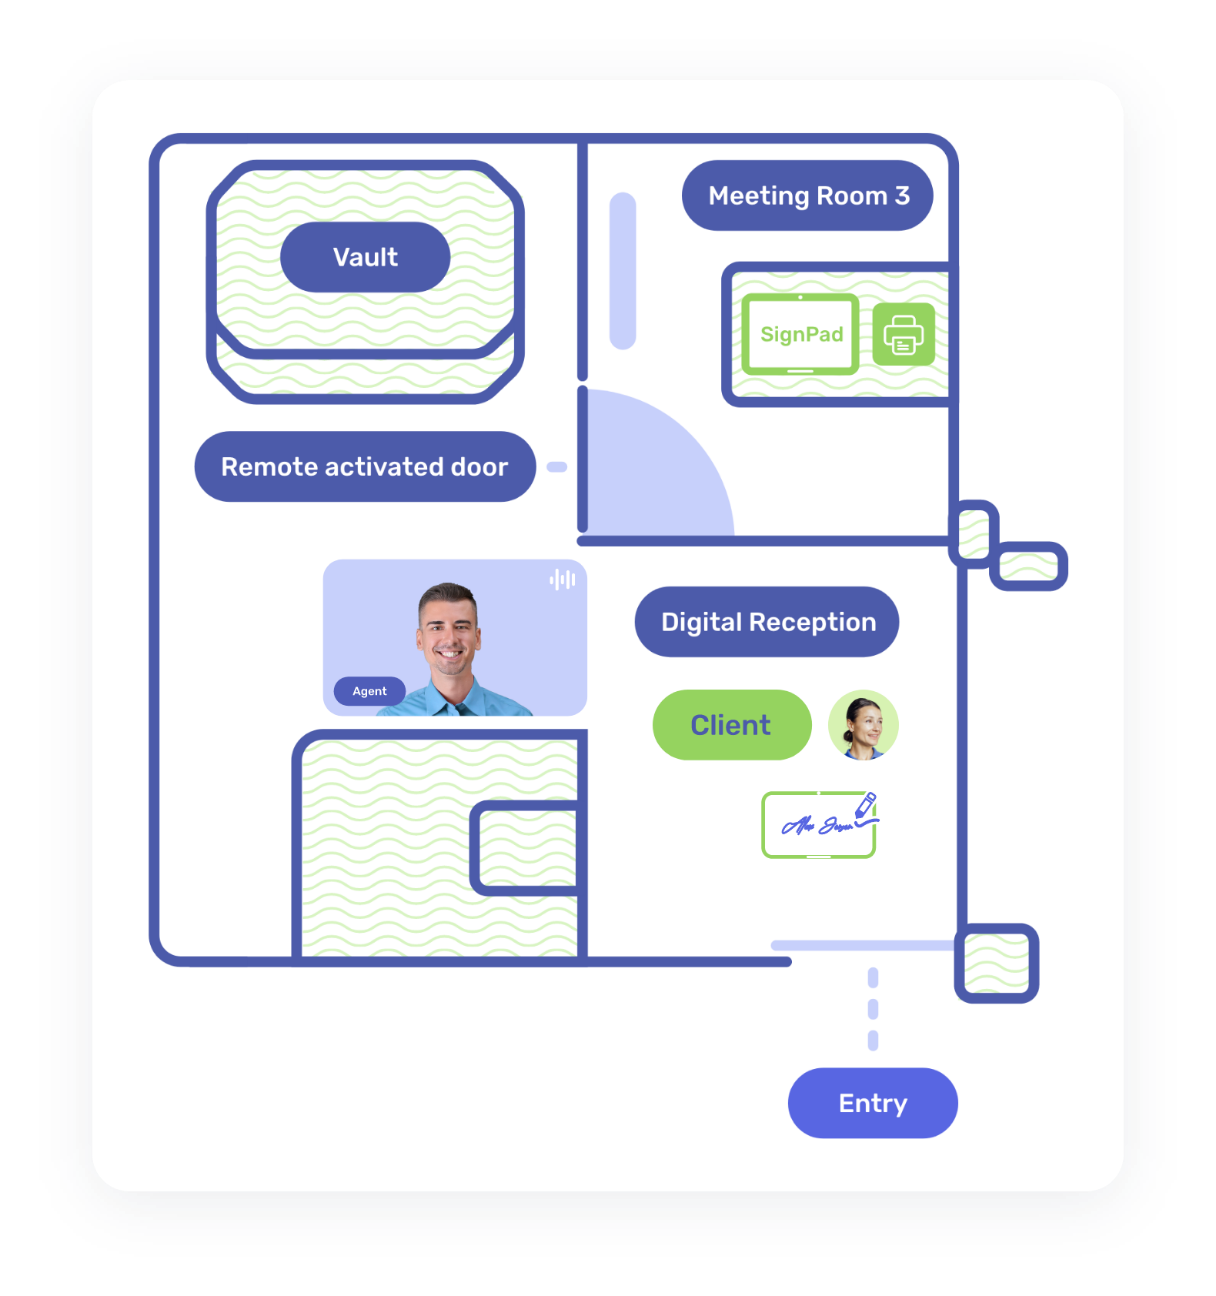
Die zentrale Filialtechnologie hinter der erfolgreichen Expansion von Valiant stammt von Unblu. Beim digitalen Empfang treten Kunden über einen Bildschirm vor Ort mit einem Agenten oder Berater in Kontakt – in der Regel innerhalb von 20 Sekunden. Der Agent kann aus der Ferne einen hervorragenden, persönlichen Service bieten. Erfordert das Gespräch Diskretion oder eine ausführlichere Unterstützung, wird der Kunde in einen separaten Raum für eine vertrauliche Beratung geleitet.
Ein Anwendungsfall bei Valiant war beispielsweise, Kunden ohne Debitkarte beim Bargeldbezug zu helfen. Früher war dafür ein Schaltermitarbeitender vor Ort nötig, was angesichts der Zahl täglicher Interaktionen teuer war. Mit der Filialtechnologie wenden sich Kunden einfach an den digitalen Empfang, der sie zu einer Station für die sichere Identifikation leitet. Nach der Verifizierung stellt der Agent aus der Ferne einen QR-Code aus, mit dem der Kunde den Bezug am Bancomaten abschliessen kann.
Über einfache Transaktionen hinaus ermöglicht die Flexibilität und Sicherheit dieses Setups, dass Fernberater Kredite, Hypotheken oder andere beratungsintensive Themen in einem angenehmen, vertraulichen Rahmen besprechen – einschliesslich Digital Signage.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu




