Los bancos que usan bien la IA en la atención al cliente están logrando una mejora del 15 al 25 % en la resolución en la primera llamada, según el análisis de McKinsey de abril de 2026 sobre la IA en la atención al cliente bancaria.
Pero no debemos tomarlo al pie de la letra.
Verás: la resolución en el primer contacto (FCR, que a veces se sigue llamando «resolución en la primera llamada del call center» cuando se habla solo de los canales de voz) es una de las métricas de un contact center más fáciles de mejorar sobre el papel sin mejorarla en la práctica.
Eso no quiere decir que sea imposible, sin embargo. Hay tres formas de aumentar de verdad las probabilidades de resolver el problema de un cliente a la primera:
- Dejar que el agente vea lo que ve el cliente.
- Dar al agente una respuesta segura en lugar de un motivo para traspasar.
- Medir la resolución con honestidad, y no con un indicador interno de cierre.
Este artículo las trata una por una, junto con la pregunta que pasa por alto el consejo genérico sobre FCR: si el número que reportas es de verdad cierto.
¿Por qué fracasan en realidad la mayoría de los primeros intentos?
Un primer intento no fracasa porque el agente no sepa la respuesta. En cambio, la mayoría de los primeros intentos fallidos se remonta a una de dos causas: que agente y cliente describan de forma distinta la misma pantalla, o que el agente carezca del historial del cliente necesario para responder con seguridad.
Es decir, el problema es la mala comunicación, no la falta de conocimiento.
La descripción verbal es donde se rompe la resolución. La investigación de Forrester sobre el compromiso visual en la atención al cliente concluyó que los agentes que usan herramientas como Co-Browsing, el screensharing y las anotaciones logran que agentes y clientes se entiendan mejor y conecten con más eficacia que en un intercambio puramente verbal. El hallazgo es anterior a la ola actual de herramientas de IA, lo que dice algo: el problema que resuelve la guía visual no es nuevo, y no es principalmente un problema de conocimiento.
El canal forma parte del mecanismo, no es solo un detalle de entrega. Los propios datos del contact center de Swiss Post muestran este patrón a escala: el teléfono resuelve el 40 % de los contactos en el primer intento, frente al 60 % de Live Chat y el 70 % de WhatsApp. Los canales que permiten a agente y cliente remitirse al mismo texto, al mismo mensaje de error o al mismo detalle sin la presión de un intercambio verbal en directo son los que resuelven los problemas de una sola vez. La voz, por la naturaleza del canal, resuelve menos.
Tres bancos muestran el mecanismo en acción, bajo tres tipos distintos de presión. Muestran cómo se puede resolver el problema dentro de una sola interacción y no a lo largo de varias. Banca Dello Stato mantiene las llamadas asistidas con Co-Browsing en un tiempo medio de gestión (AHT) de 10 minutos mientras absorbe un aumento del 15 % en las solicitudes de soporte sin ampliar plantilla, porque el agente observa cómo ocurre el problema real y no una descripción de él.
Crédit Agricole next bank guio a más de 60.000 clientes en migración por una nueva plataforma de banca online con Embedded Co-Browsing durante un periodo en el que el volumen de llamadas se multiplicó por diez, y registró una satisfacción de 4,7 sobre 5 en esas sesiones.
Por último, un gran banco corporativo francés que usa Embedded Co-Browsing en su portal para pymes registra un AHT de 7 minutos y un CSAT de 4,6 sobre 5 en las llamadas asistidas.
Cuando el agente ve lo que ve el cliente, la devolución de llamada desaparece
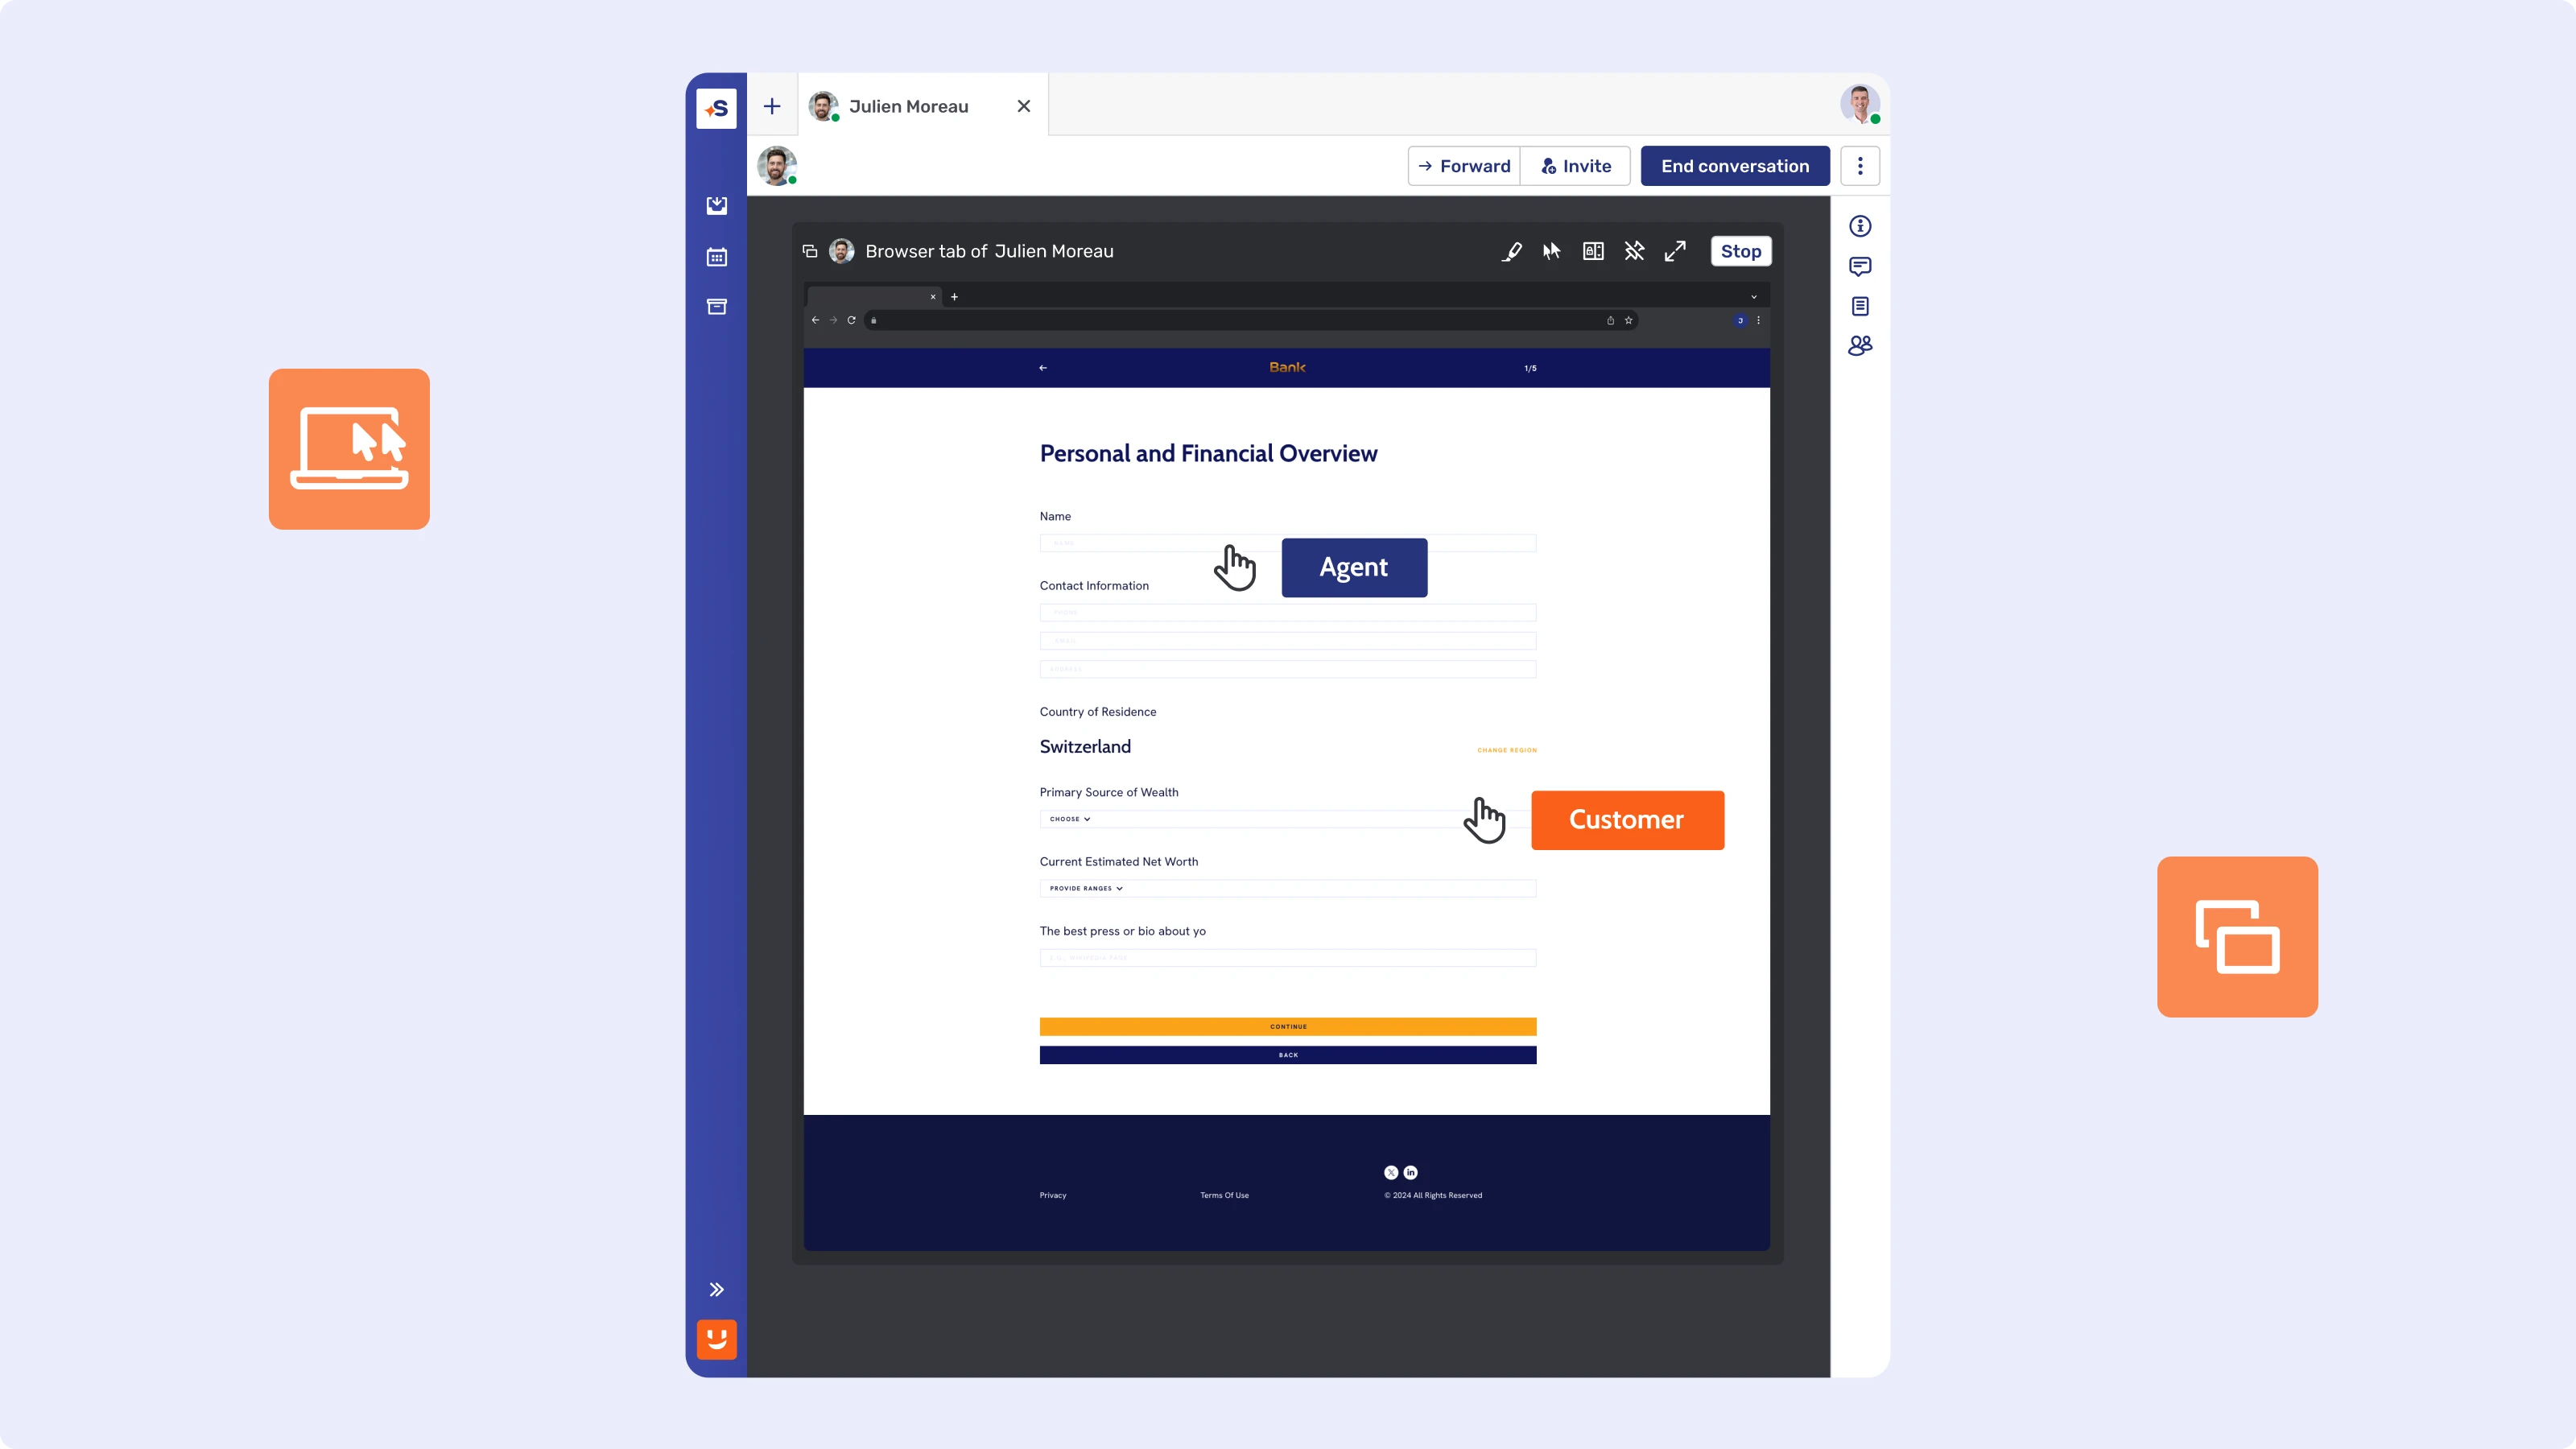
Embedded Co-Browsing permite que un agente vea y guíe a un cliente por la misma interfaz exacta en tiempo real, con campos sensibles como contraseñas y números de tarjeta ocultos automáticamente. No hay ambigüedad sobre qué botón, qué campo o qué mensaje de error, porque las dos personas están mirando el mismo.
Esto cierra la brecha concreta que provoca las devoluciones de llamada y perjudica la fidelización. Un cliente a quien se le explicó un formulario de palabra, en lugar de mostrárselo, es el que más probablemente cometerá un error después de colgar y volverá a llamar para corregirlo, y los contactos repetidos son exactamente lo que erosiona la lealtad del cliente y, con el tiempo, impulsa su fuga. Eliminar la ambigüedad en el primer contacto elimina el motivo más habitual de un segundo.
Nada de esto exige que el cliente instale nada. Co-Browsing funciona en la sesión que el cliente ya tiene abierta, ya sea un portal bancario, una app móvil o una página de soporte, de modo que no hay que explicar ninguna descarga ni aplicación aparte antes de que pueda empezar la ayuda real.
¿Por qué resuelve más a la primera un agente que sabe más?
El otro motivo habitual por el que falla un primer intento no es visual, sino informativo: el agente no tiene una respuesta segura, así que la opción más prudente es un traspaso o una derivación, y la resolución ocurre en otro sitio, más tarde.
Una primera respuesta segura resuelve más que un traspaso prudente. Cuando un agente tiene que salir de la conversación para buscar una respuesta, consultar una política o preguntar a un compañero, las probabilidades de que el problema se resuelva por completo en ese primer contacto disminuyen, porque cada traspaso es una oportunidad para que el hilo se rompa. La solución no es un manual más grande; es poner la respuesta donde el agente ya está, en el momento en que la necesita.
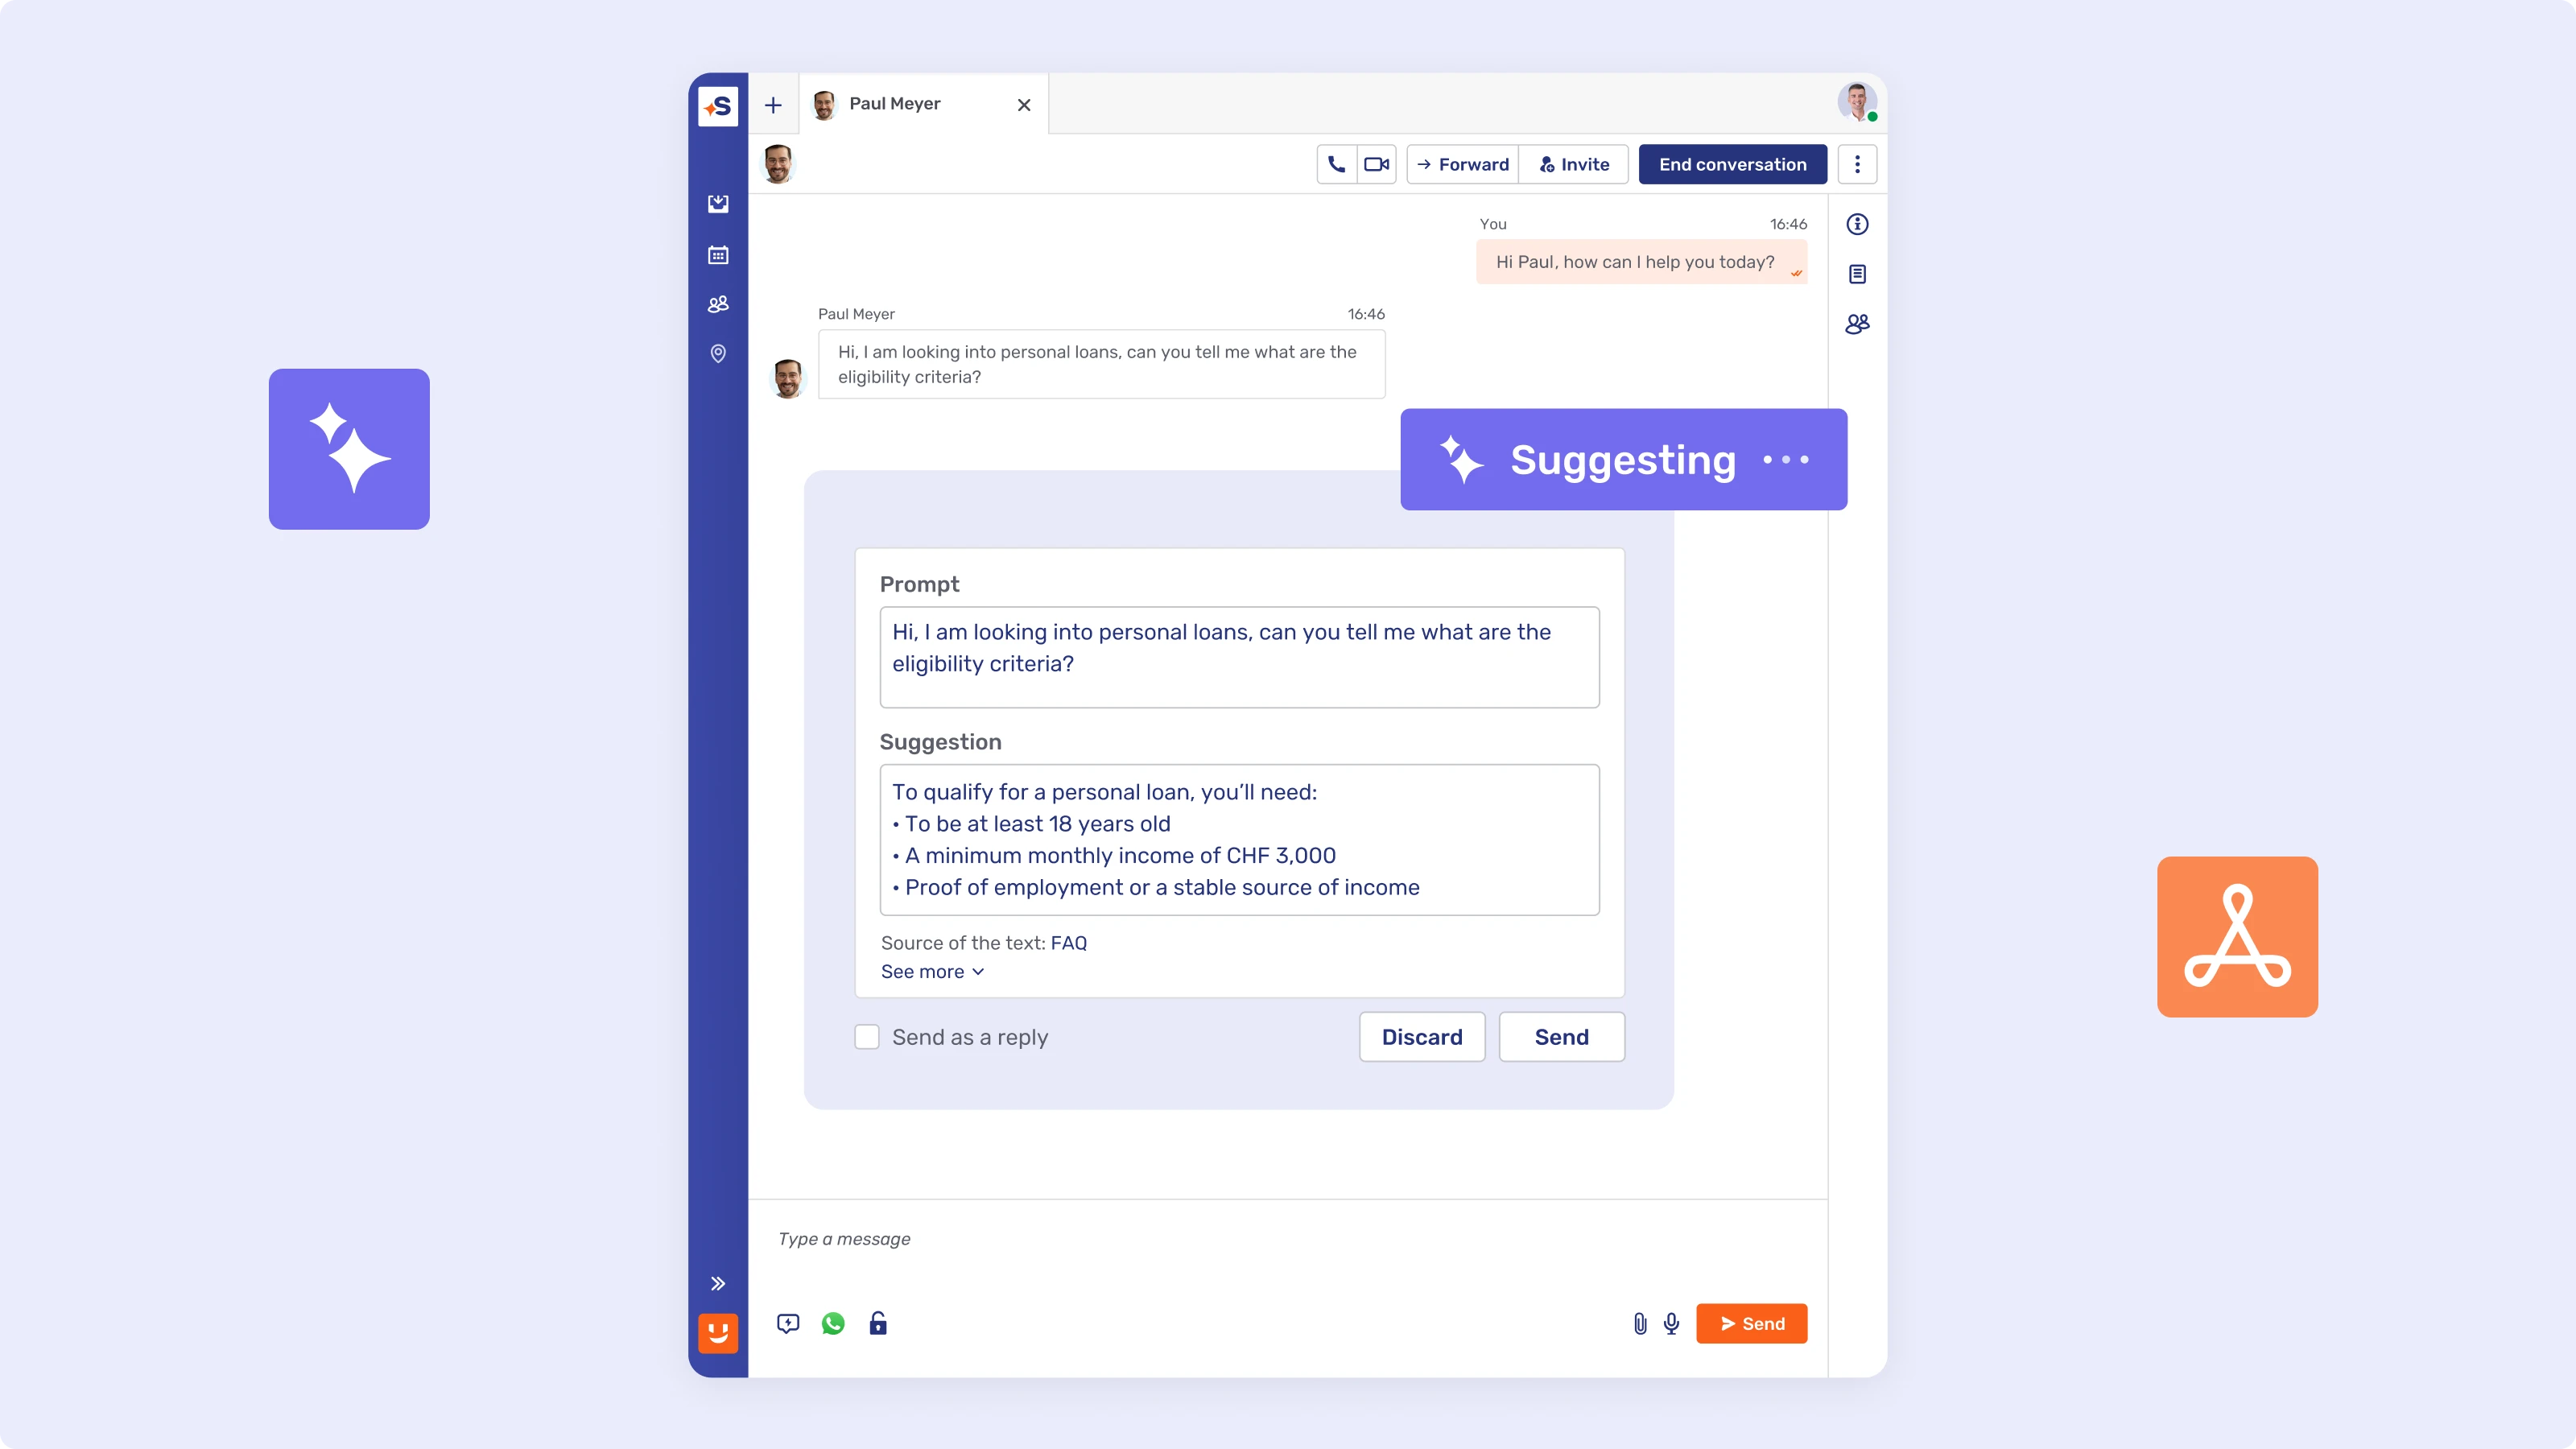
Los asesores de BPER Banca derivan menos porque no tienen que adivinar. BPER dotó a 700 asesores del Asistente IA para asesores de Unblu, integrado con Salesforce y basado en la propia base de conocimiento de documentos aprobados del banco, con el historial de cada cliente y los contactos anteriores visibles en la misma ventana. La sugerencia de next-best-action aparece donde el asesor ya está trabajando, que es también la razón de que el AHT cayera un 20 % en BPER: menos momentos de incertidumbre significan menos traspasos, y menos traspasos significan menos conversaciones que se «resuelven» pasando al cliente a otra persona.
¿Es real siempre un FCR alto?
Esta es la pregunta que pasa por alto el manual genérico de FCR, y es la que determina si una mejora es un resultado real o un artefacto de los informes.
El FCR puede parecer sólido en un panel y ser erróneo sobre el terreno. La investigación de SQM Group sobre los contactos repetidos ha descubierto que la resolución en la primera llamada puede parecer sólida porque las llamadas se marcan como «resueltas» una vez completados los pasos internos, aunque la resolución desde el punto de vista del cliente no coincida con la resolución desde el punto de vista del sistema. Un caso cerrado correctamente en el back end y reabierto por el mismo cliente tres días después, con un nuevo código de motivo y sin referencia al contacto original, nunca fue en realidad una resolución en el primer contacto. Las encuestas posteriores a la llamada y los comentarios directos de los clientes detectan esta brecha; un indicador interno de cierre, no.
En un banco regulado, ese problema no es solo de informes. La Consumer Financial Protection Bureau ha advertido de que las entidades financieras corren el riesgo de infringir la legislación federal de protección del consumidor cuando los despliegues de IA o de chatbots dan información inexacta o dificultan que un cliente obtenga una respuesta real. Una reclamación marcada como resuelta internamente, con el problema de fondo sin abordar, es exactamente el tipo de laguna que se convierte en un hallazgo de cumplimiento normativo cuando el propio cliente la eleva.
El número de FCR que importa es el que no vuelve
Una tasa de resolución en el primer contacto vale lo que valga la definición que hay detrás. Menos devoluciones de llamada porque el agente podía ver el problema y tenía a mano el historial del cliente es un resultado real y un impulsor genuino de la fidelización y del Net Promoter Score. Menos devoluciones de llamada porque el caso se cerró antes de arreglarse de verdad es un pasivo con ropa de buena métrica.
El patrón que comparten Banca Dello Stato, Crédit Agricole next bank, el banco corporativo francés anonimizado y BPER Banca no es una única función. Es el mismo principio desde dos direcciones: dar al agente el contexto visual para verificar el problema y el contexto informativo para responderlo con seguridad, de modo que la derivación y el recontacto pasen a ser la excepción y no el plan.
Unblu's next move