Banken, die KI im Kundenservice gut einsetzen, erzielen laut einer Analyse von McKinsey vom April 2026 zu KI im Kundenservice von Banken eine um 15 bis 25 % höhere Erstlösungsquote.
Doch diese Zahl sollten wir nicht unkritisch übernehmen.
Denn die Erstlösungsquote (First Contact Resolution, bei Sprachkanälen mitunter auch noch „First Call Resolution“ genannt) ist eine der Kennzahlen im Contact Center, die sich am leichtesten auf dem Papier verbessern lässt, ohne dass sie sich in der Praxis verbessert.
Unmöglich ist eine echte Verbesserung aber nicht. Es gibt drei Wege, die Chance tatsächlich zu erhöhen, das Problem eines Kunden beim ersten Mal zu lösen:
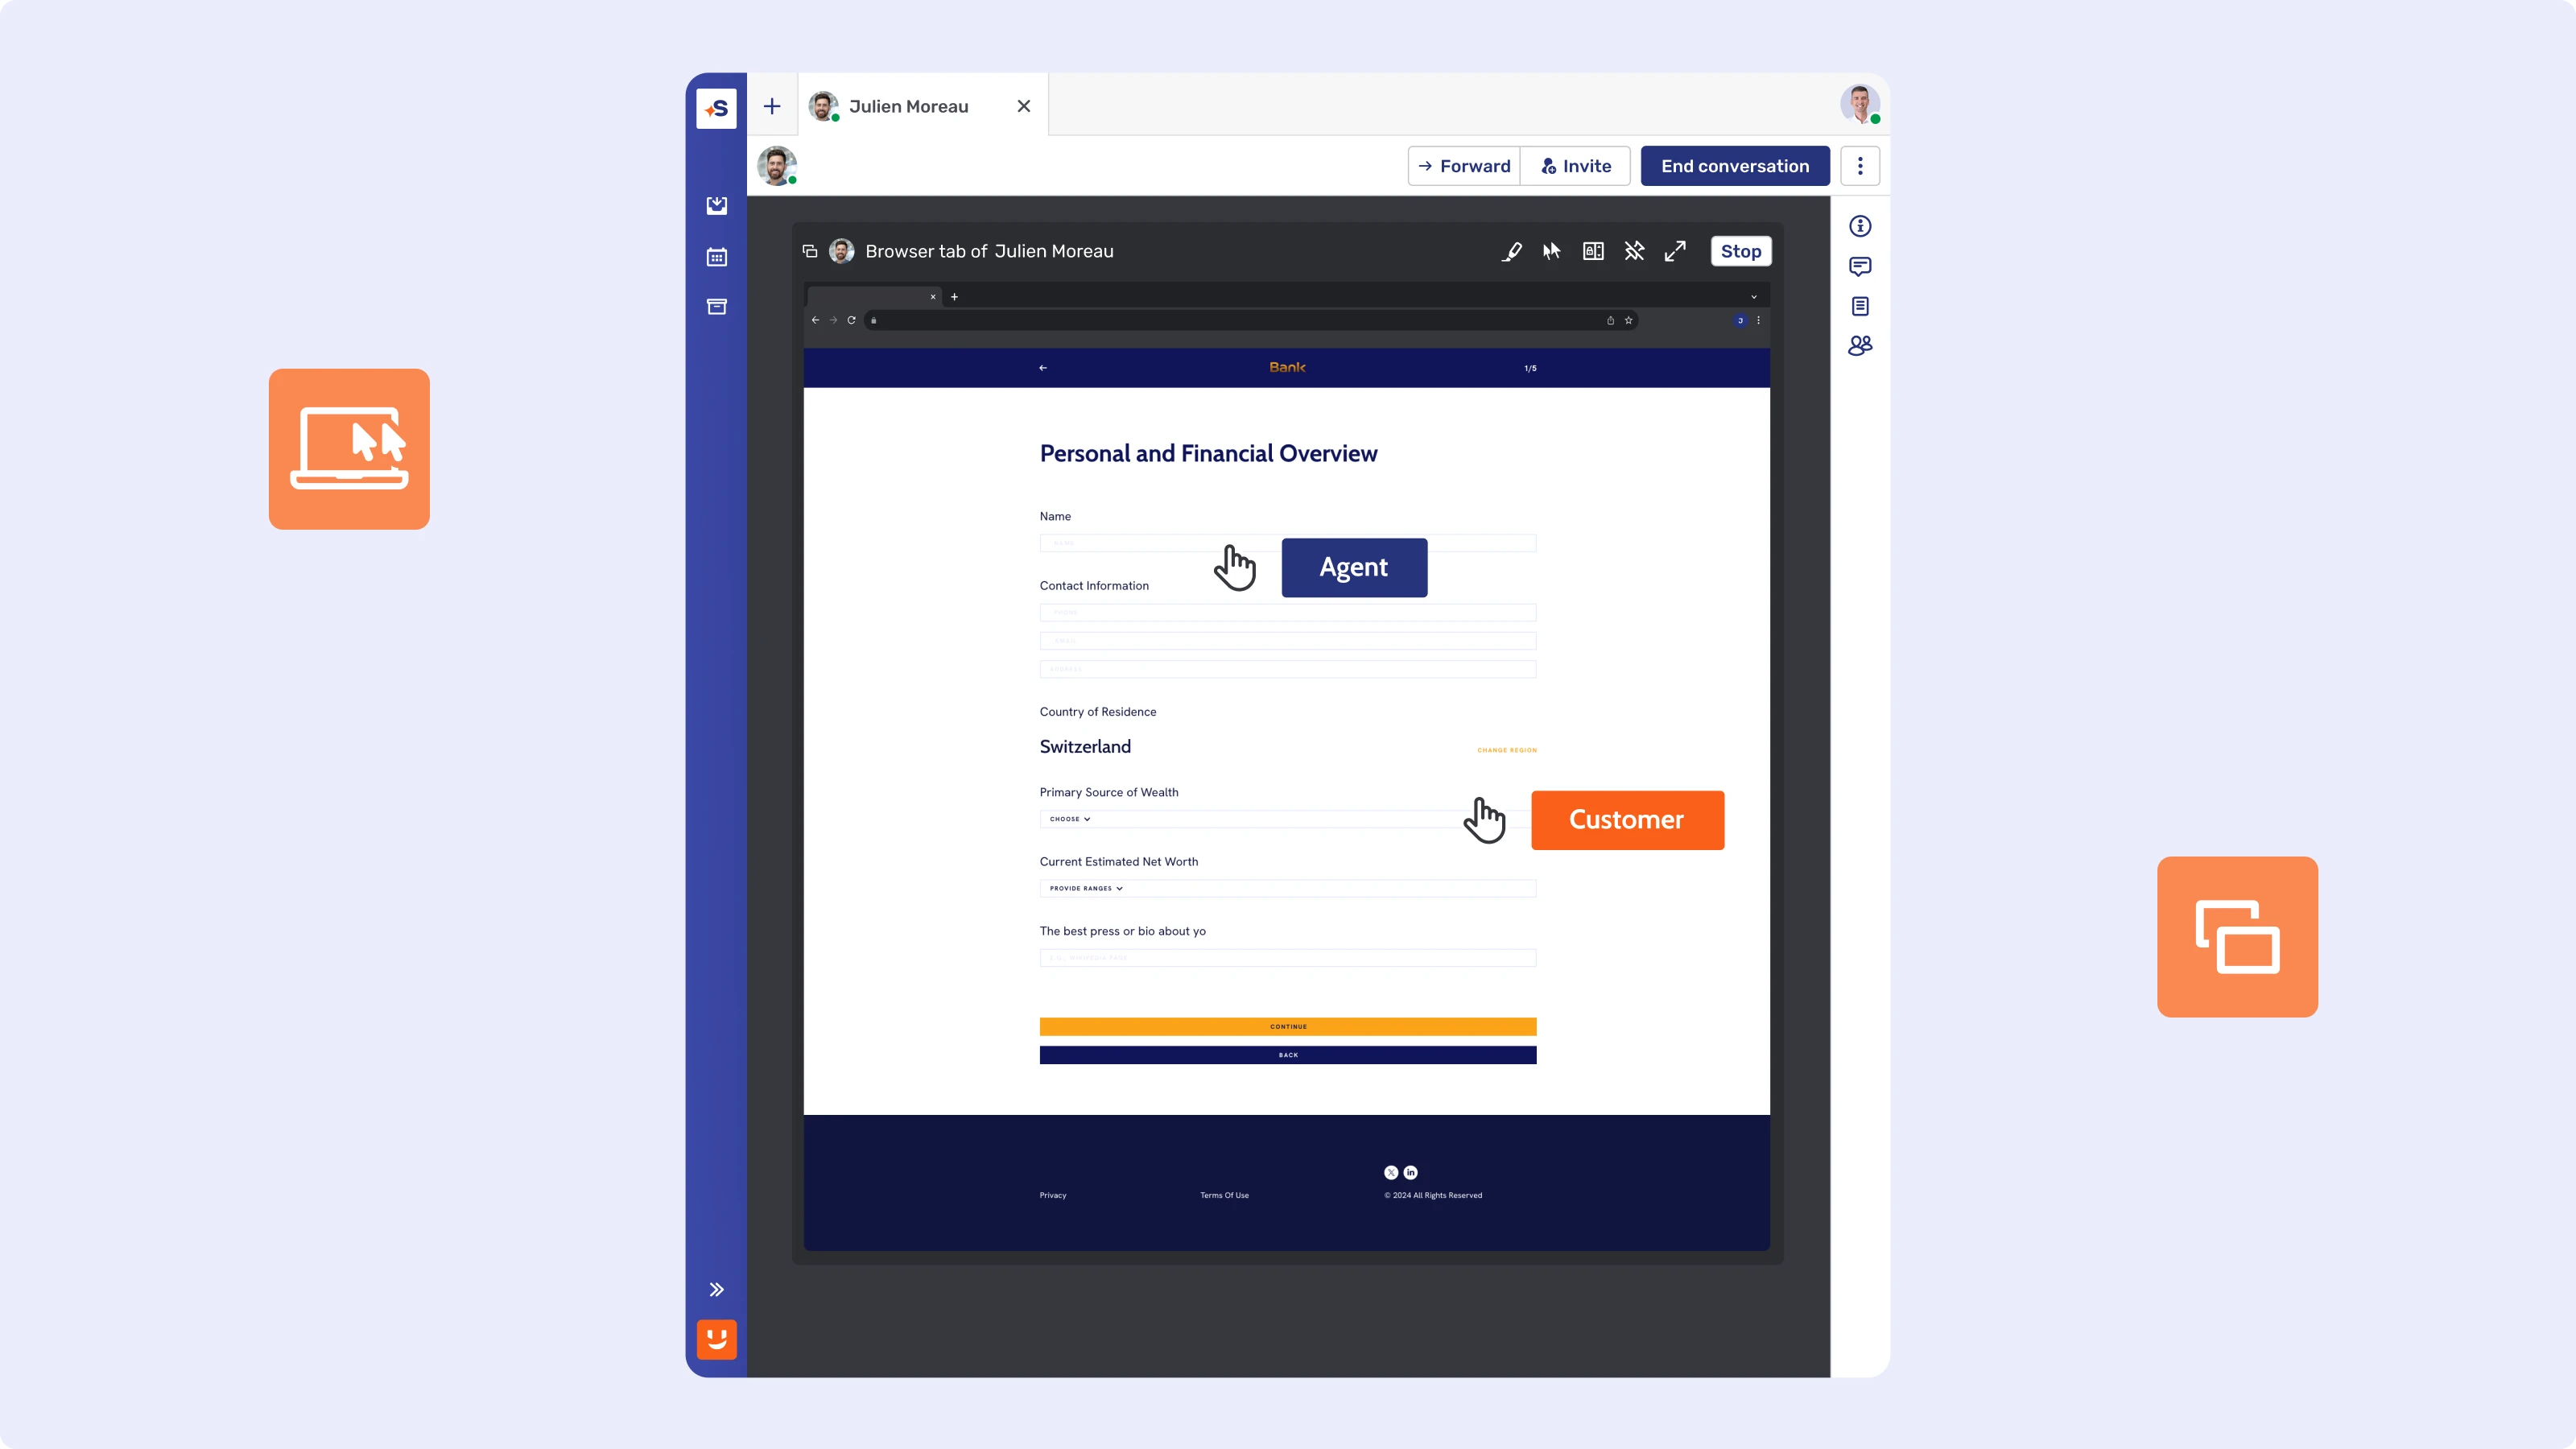
- Den Agenten sehen lassen, was der Kunde sieht.
- Dem Agenten eine sichere Antwort geben statt eines Grundes zur Weiterleitung.
- Die Lösung ehrlich messen statt anhand eines internen Abschlussvermerks.
Dieser Beitrag behandelt diese Punkte einzeln – zusammen mit der Frage, die gängige FCR-Ratgeber auslassen: Stimmt die Zahl, die Sie berichten, überhaupt?
Warum scheitern die meisten ersten Versuche?
Ein erster Versuch scheitert nicht, weil ein Agent die Antwort nicht kennt. Die meisten gescheiterten ersten Versuche gehen vielmehr auf eine von zwei Ursachen zurück: Agent und Kunde beschreiben denselben Bildschirm unterschiedlich, oder dem Agenten fehlt die Kundenhistorie, um mit Sicherheit antworten zu können.
Mit anderen Worten: Das Problem sind Missverständnisse, nicht fehlendes Wissen.
An der mündlichen Beschreibung scheitert die Lösung. Eine Studie von Forrester zu visuellem Engagement im Kundenservice ergab, dass Tools wie Co-Browsing, Bildschirmfreigabe und Annotation Agenten und Kunden helfen, sich besser zu verstehen und wirksamer miteinander in Verbindung zu treten als bei einem rein mündlichen Austausch. Die Erkenntnis stammt aus der Zeit vor der aktuellen Welle von KI-Tools – und das sagt etwas aus: Das Problem, das visuelle Begleitung löst, ist nicht neu, und es ist nicht in erster Linie ein Wissensproblem.
Der Kanal ist Teil des Mechanismus, nicht nur ein Detail der Bereitstellung. Die Contact-Center-Daten der Schweizerischen Post zeigen dieses Muster im grossen Massstab: Am Telefon werden 40 % der Kontakte beim ersten Versuch gelöst, im Live Chat 60 % und über WhatsApp 70 %. Die Kanäle, in denen Agent und Kunde sich auf denselben Text, dieselbe Fehlermeldung oder dasselbe Detail beziehen können – ohne den Druck eines mündlichen Live-Gesprächs –, sind die Kanäle, die Anliegen in einem Durchgang lösen. Die Sprache löst aufgrund der Natur des Kanals am wenigsten.
Drei Banken zeigen den Mechanismus unter drei verschiedenen Arten von Druck. Sie zeigen, wie sich ein Anliegen innerhalb einer einzigen Interaktion statt über mehrere hinweg lösen lässt. Die Banca dello Stato hält die durchschnittliche Bearbeitungszeit (AHT) von Anrufen mit Co-Browsing bei 10 Minuten und bewältigt gleichzeitig einen Anstieg der Supportanfragen um 15 % ohne zusätzliches Personal – weil der Agent das tatsächliche Problem sieht statt einer Beschreibung davon.
Crédit Agricole next bank begleitete mit Embedded Co-Browsing mehr als 60'000 Kunden bei der Migration auf eine neue E-Banking-Plattform, während sich das Anrufvolumen verzehnfachte, und meldete für diese Sitzungen eine Kundenzufriedenheit von 4,7 von 5.
Und eine grosse französische Firmenkundenbank, die Embedded Co-Browsing in ihrem KMU-Portal einsetzt, meldet eine AHT von 7 Minuten und einen CSAT von 4,6 von 5 bei begleiteten Anrufen.
Wenn der Agent sieht, was der Kunde sieht, entfällt der Rückruf
Mit Embedded Co-Browsing kann ein Agent einen Kunden in Echtzeit durch genau dieselbe Oberfläche führen und sie dabei sehen – sensible Felder wie Passwörter und Kartennummern werden automatisch maskiert. Es gibt keine Unklarheit darüber, welcher Button, welches Feld oder welche Fehlermeldung gemeint ist, denn beide sehen auf dasselbe.
Das schliesst genau die Lücke, die Rückrufe verursacht und der Kundenbindung schadet. Ein Kunde, dem ein Formular erklärt statt gezeigt wurde, macht nach dem Auflegen am ehesten einen Fehler und ruft erneut an, um ihn zu beheben. Wiederholte Kontakte sind genau das, was die Kundenloyalität untergräbt und mit der Zeit zur Abwanderung führt. Wer die Unklarheit beim ersten Kontakt beseitigt, beseitigt den häufigsten Grund für einen zweiten.
Der Kunde muss dafür nichts installieren. Co-Browsing läuft in der bestehenden Sitzung, in der sich der Kunde bereits befindet – ob Banking-Portal, mobile App oder Support-Seite. Es gibt also keinen separaten Download und keine App, die erst erklärt werden muss, bevor die eigentliche Hilfe beginnen kann.
Warum löst ein gut informierter Agent beim ersten Versuch mehr?
Der andere häufige Grund für einen gescheiterten ersten Versuch ist nicht visueller, sondern informationeller Natur: Der Agent hat keine sichere Antwort, also ist die Weiterleitung oder Eskalation die sicherste Option – und die Lösung erfolgt woanders und später.
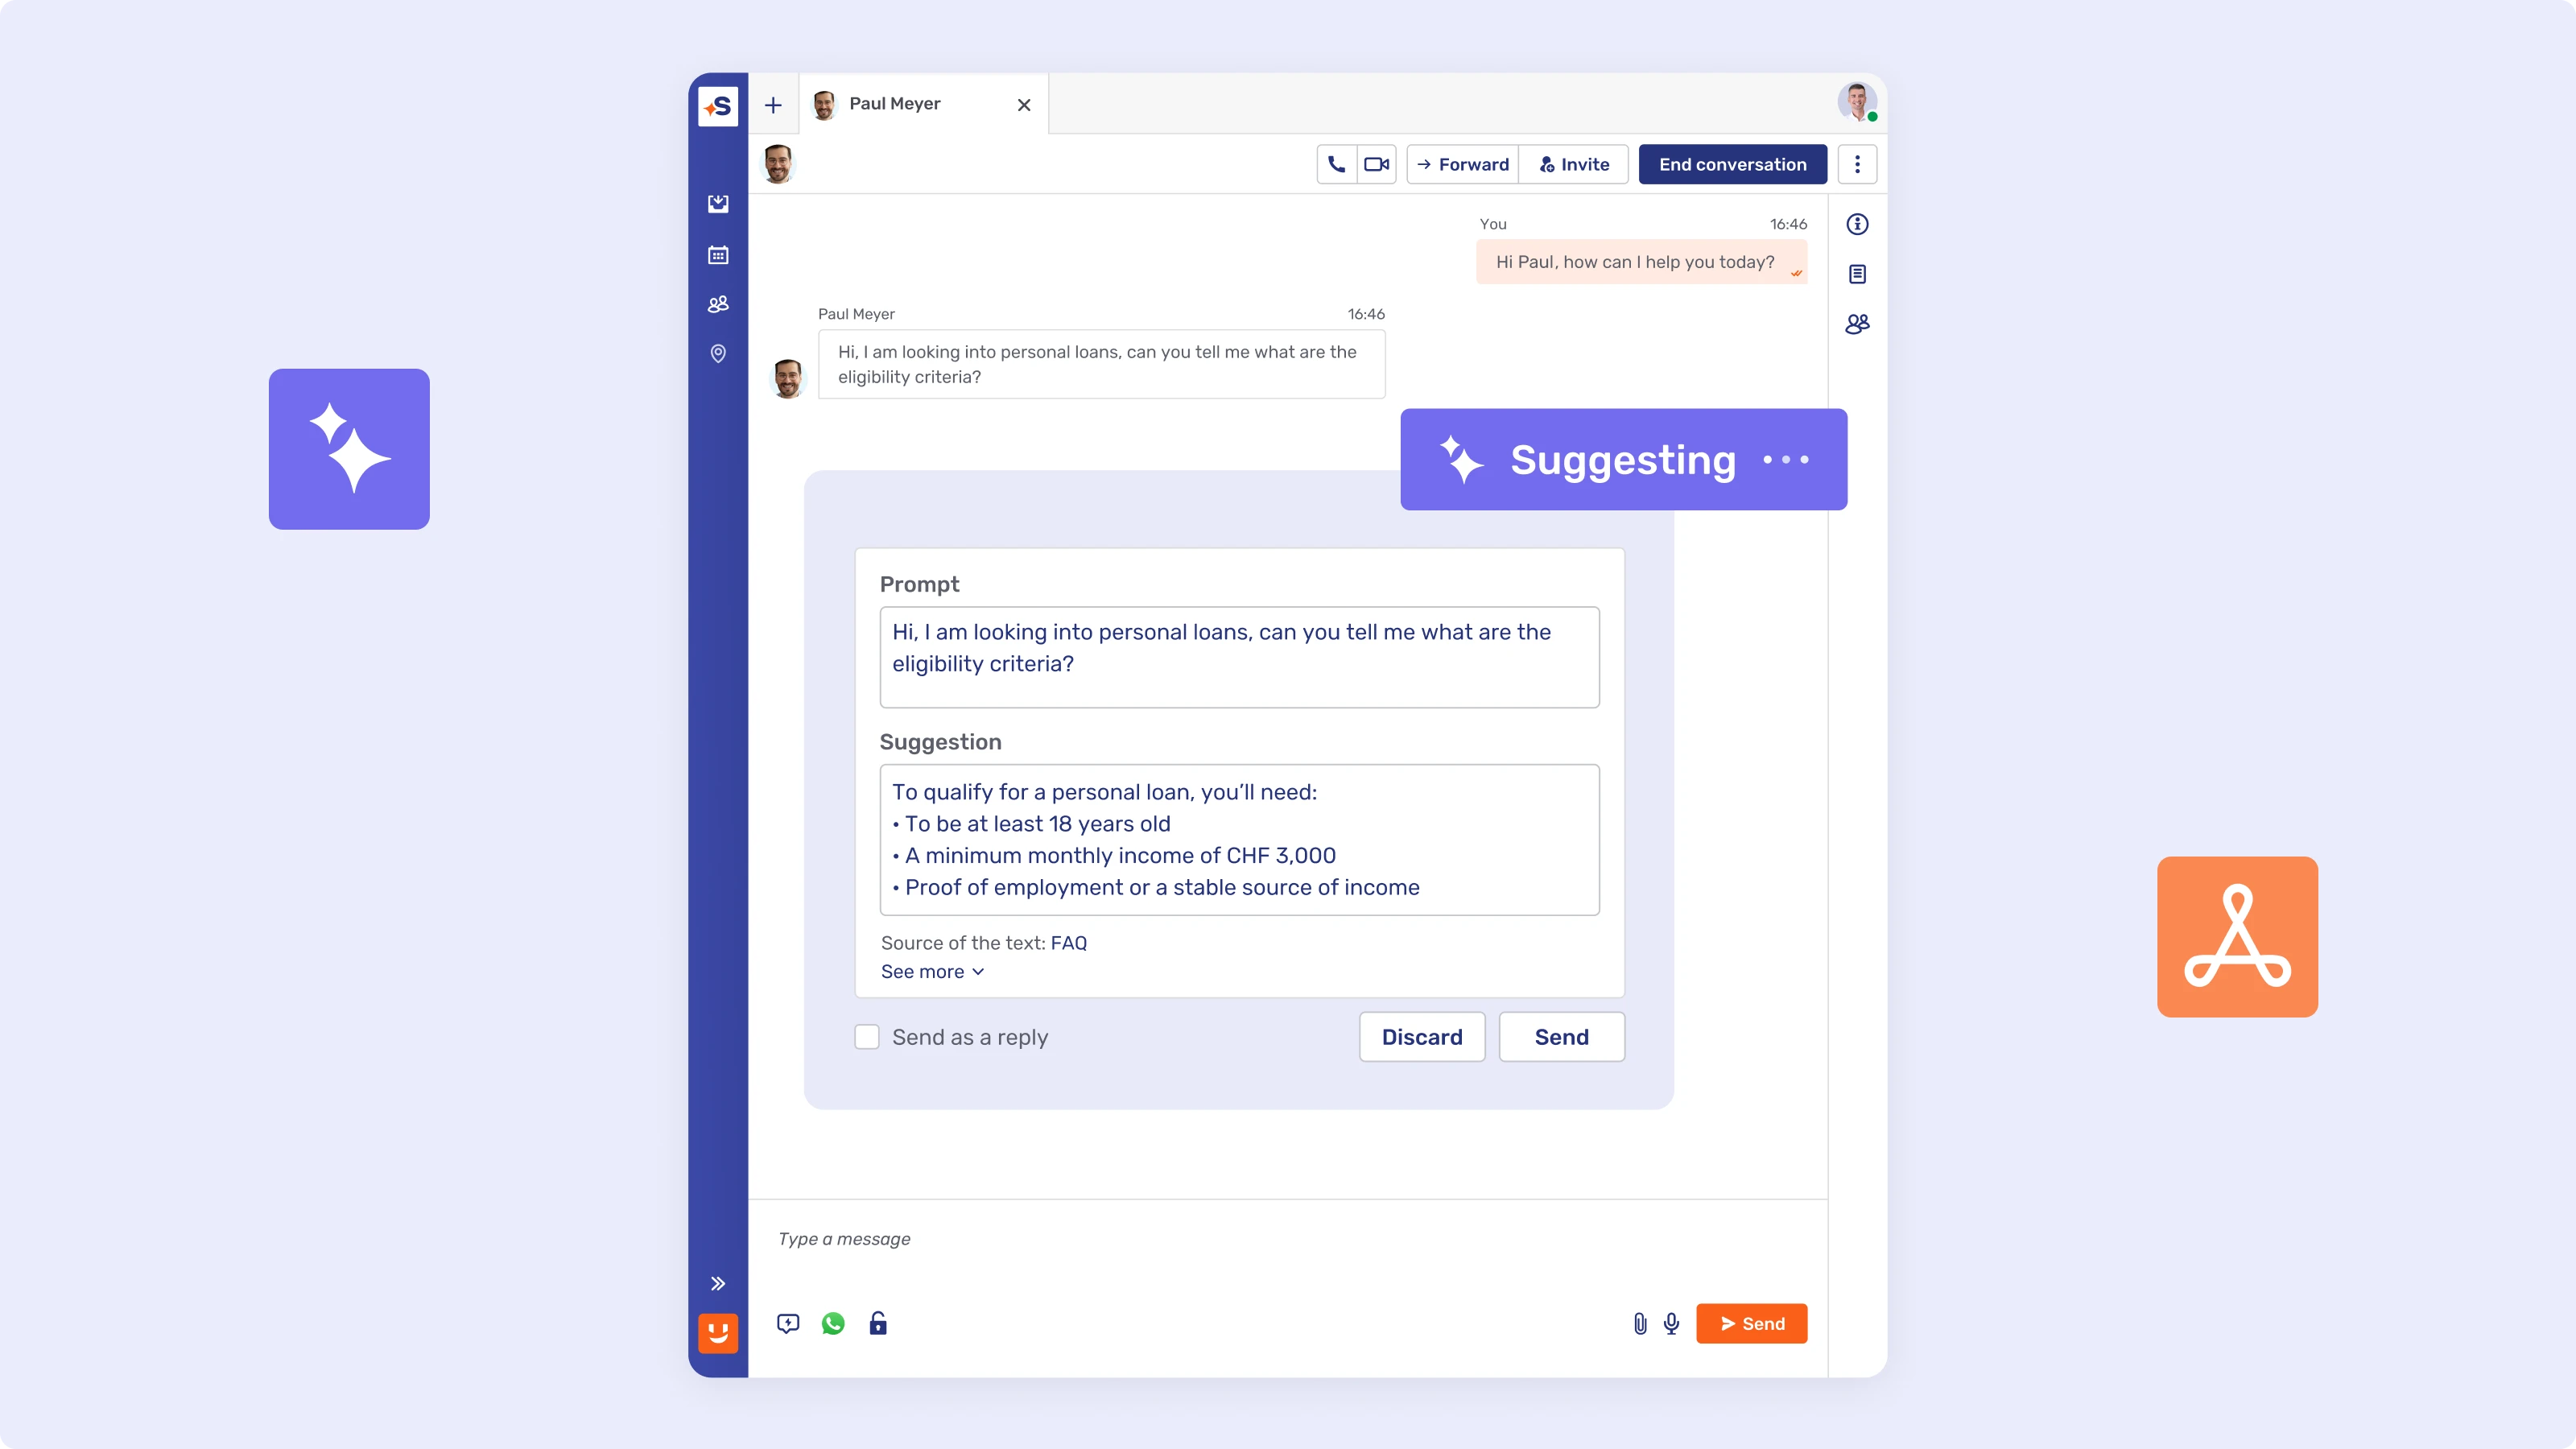
Eine sichere erste Antwort löst mehr als eine vorsichtige Weiterleitung. Wenn ein Agent das Gespräch verlassen muss, um eine Antwort zu finden, eine Richtlinie zu prüfen oder eine Kollegin zu fragen, sinkt die Chance, dass das Anliegen beim ersten Kontakt vollständig gelöst wird – denn jede Übergabe ist eine Gelegenheit, dass der Faden reisst. Die Lösung ist kein dickeres Handbuch, sondern die Antwort dort bereitzustellen, wo der Agent bereits arbeitet, und zwar genau dann, wenn er sie braucht.
Die Berater von BPER Banca eskalieren seltener, weil sie nicht raten müssen. BPER hat 700 Berater mit dem Bot-Sidekick von Unblu ausgestattet, der in Salesforce integriert ist und auf der eigenen Wissensdatenbank der Bank mit freigegebenen Dokumenten basiert – mit der Kundenhistorie und früheren Kontakten jedes Beraters im selben Fenster. Der Next-Best-Action-Hinweis erscheint dort, wo der Berater bereits arbeitet. Das ist auch der Grund, warum die AHT bei BPER um 20 % gesunken ist: Weniger Momente der Unsicherheit bedeuten weniger Weiterleitungen, und weniger Weiterleitungen bedeuten weniger Gespräche, die „gelöst“ werden, indem der Kunde an jemand anderen übergeben wird.
Ist ein hoher FCR-Wert immer echt?
Diese Frage lassen gängige FCR-Ratgeber aus – und sie entscheidet darüber, ob eine Verbesserung ein echtes Ergebnis oder ein Artefakt des Reportings ist.
Die FCR kann im Dashboard gut aussehen und in der Realität falsch sein. Eine Studie der SQM Group zu Wiederholungskontakten hat ergeben, dass die Erstlösungsquote gut aussehen kann, weil Anrufe als „gelöst“ markiert werden, sobald die internen Schritte abgeschlossen sind – selbst wenn die Lösung aus Sicht des Kunden nicht mit der Lösung aus Sicht des Systems übereinstimmt. Ein Fall, der im Backend korrekt geschlossen und drei Tage später vom selben Kunden mit neuem Grundcode und ohne Bezug zum ursprünglichen Kontakt wieder eröffnet wird, war nie eine echte Erstlösung. Umfragen nach dem Gespräch und direktes Kundenfeedback decken diese Lücke auf, ein interner Abschlussvermerk nicht.
In einer regulierten Bank ist das nicht nur ein Reporting-Problem. Das Consumer Financial Protection Bureau hat gewarnt, dass Finanzinstitute gegen US-Verbraucherschutzrecht verstossen können, wenn KI- oder Chatbot-Lösungen ungenaue Informationen liefern oder es Kunden erschweren, eine echte Antwort zu erhalten. Eine Beschwerde, die intern als gelöst markiert ist, obwohl das eigentliche Problem nicht behoben wurde, ist genau die Art von Lücke, die zu einer Compliance-Feststellung wird, sobald ein Kunde sie selbst eskaliert.
Die FCR-Kennzahl, die zählt, ist die, die nicht zurückkommt
Eine Erstlösungsquote ist nur so gut wie die Definition dahinter. Weniger Rückrufe, weil der Agent das Problem sehen konnte und die Kundenhistorie zur Hand hatte, sind ein echtes Ergebnis und ein echter Treiber für Kundenbindung und Net Promoter Score. Weniger Rückrufe, weil der Fall geschlossen wurde, bevor er tatsächlich gelöst war, sind ein Risiko im Gewand einer guten Kennzahl.
Das Muster bei der Banca dello Stato, Crédit Agricole next bank, der anonymisierten französischen Firmenkundenbank und BPER Banca ist keine einzelne Funktion. Es ist dasselbe Prinzip aus zwei Richtungen: Geben Sie dem Agenten den visuellen Kontext, um das Problem zu verifizieren, und den informationellen Kontext, um es sicher zu beantworten – damit Eskalation und erneuter Kontakt zur Ausnahme werden statt zum Plan.
Der nächste Schritt von Unblu