Les banques qui utilisent bien l’IA dans le service client constatent une amélioration de 15 à 25 % de la résolution au premier appel, selon l’analyse de McKinsey d’avril 2026 sur l’IA dans le service client bancaire.
Mais il ne faut pas le prendre pour argent comptant.
La résolution au premier contact (parfois encore appelée « résolution au premier appel en centre d’appels » lorsqu’on parle spécifiquement des canaux vocaux) est l’un des indicateurs d’un centre de contact les plus faciles à améliorer sur le papier sans l’améliorer dans la pratique.
Cela ne veut pas dire que c’est impossible. Il existe trois façons d’augmenter réellement les chances de résoudre le problème d’un client dès la première fois :
- Permettre au ou à la conseiller-ère de voir ce que voit le client.
- Donner au ou à la conseiller-ère une réponse fiable plutôt qu’une raison de transférer.
- Mesurer la résolution honnêtement plutôt que par un indicateur interne d’achèvement.
Cet article les examine un par un, ainsi que la question que les conseils génériques sur le FCR éludent : le chiffre que vous communiquez est-il réellement vrai ?
Pourquoi la plupart des premières tentatives échouent-elles réellement ?
Une première tentative n’échoue pas parce que le-la conseiller-ère ne connaît pas la réponse. La plupart des premières tentatives échouées remontent à l’une de deux causes : le-la conseiller-ère et le client décrivent différemment le même écran, ou le-la conseiller-ère ne dispose pas de l’historique client nécessaire pour répondre avec assurance.
Autrement dit, le problème vient de la mauvaise communication, pas d’un manque de connaissances.
La description verbale est l’endroit où la résolution se brise. Les recherches de Forrester sur l’engagement visuel dans le service client ont montré que des outils comme le Co-Browsing, le partage d’écran et l’annotation aident les conseillers-ères et les clients à mieux se comprendre et à établir un meilleur contact qu’un échange purement verbal. Ce constat est antérieur à la vague actuelle d’outils d’IA, ce qui en dit long : le problème que résout le guidage visuel n’est pas nouveau, et ce n’est pas d’abord un problème de connaissances.
Le canal fait partie du mécanisme, pas seulement de la livraison. Les données du centre de contact de La Poste Suisse montrent ce schéma à grande échelle : le téléphone résout 40 % des contacts dès la première tentative, contre 60 % pour Live Chat et 70 % pour WhatsApp. Les canaux qui permettent au ou à la conseiller-ère et au client de se référer au même texte, au même message d’erreur ou au même détail, sans la pression d’un échange verbal en direct, sont ceux qui résolvent les problèmes en une seule fois. La voix, par nature, en résout le moins.
Trois banques montrent le mécanisme à l’œuvre, sous trois types de pression différents. Elles montrent comment résoudre le problème au sein d’une seule interaction plutôt qu’en plusieurs. Banca Dello Stato maintient les appels assistés par Co-Browsing à une AHT moyenne de 10 minutes tout en absorbant une hausse de 15 % des demandes d’assistance sans ajouter d’effectifs, parce que le-la conseiller-ère observe le problème réel au lieu d’en entendre la description.
Crédit Agricole next bank a ensuite guidé plus de 60 000 clients en migration vers une nouvelle plateforme d’e-banking avec Embedded Co-Browsing, à une période où le volume d’appels a été multiplié par dix, et a enregistré une satisfaction client de 4,7 sur 5 pour ces sessions.
Enfin, une grande banque française pour les entreprises qui exploite Embedded Co-Browsing sur son portail PME affiche une AHT de 7 minutes et un CSAT de 4,6 sur 5 sur les appels assistés.
Quand le-la conseiller-ère voit ce que voit le client, le rappel disparaît
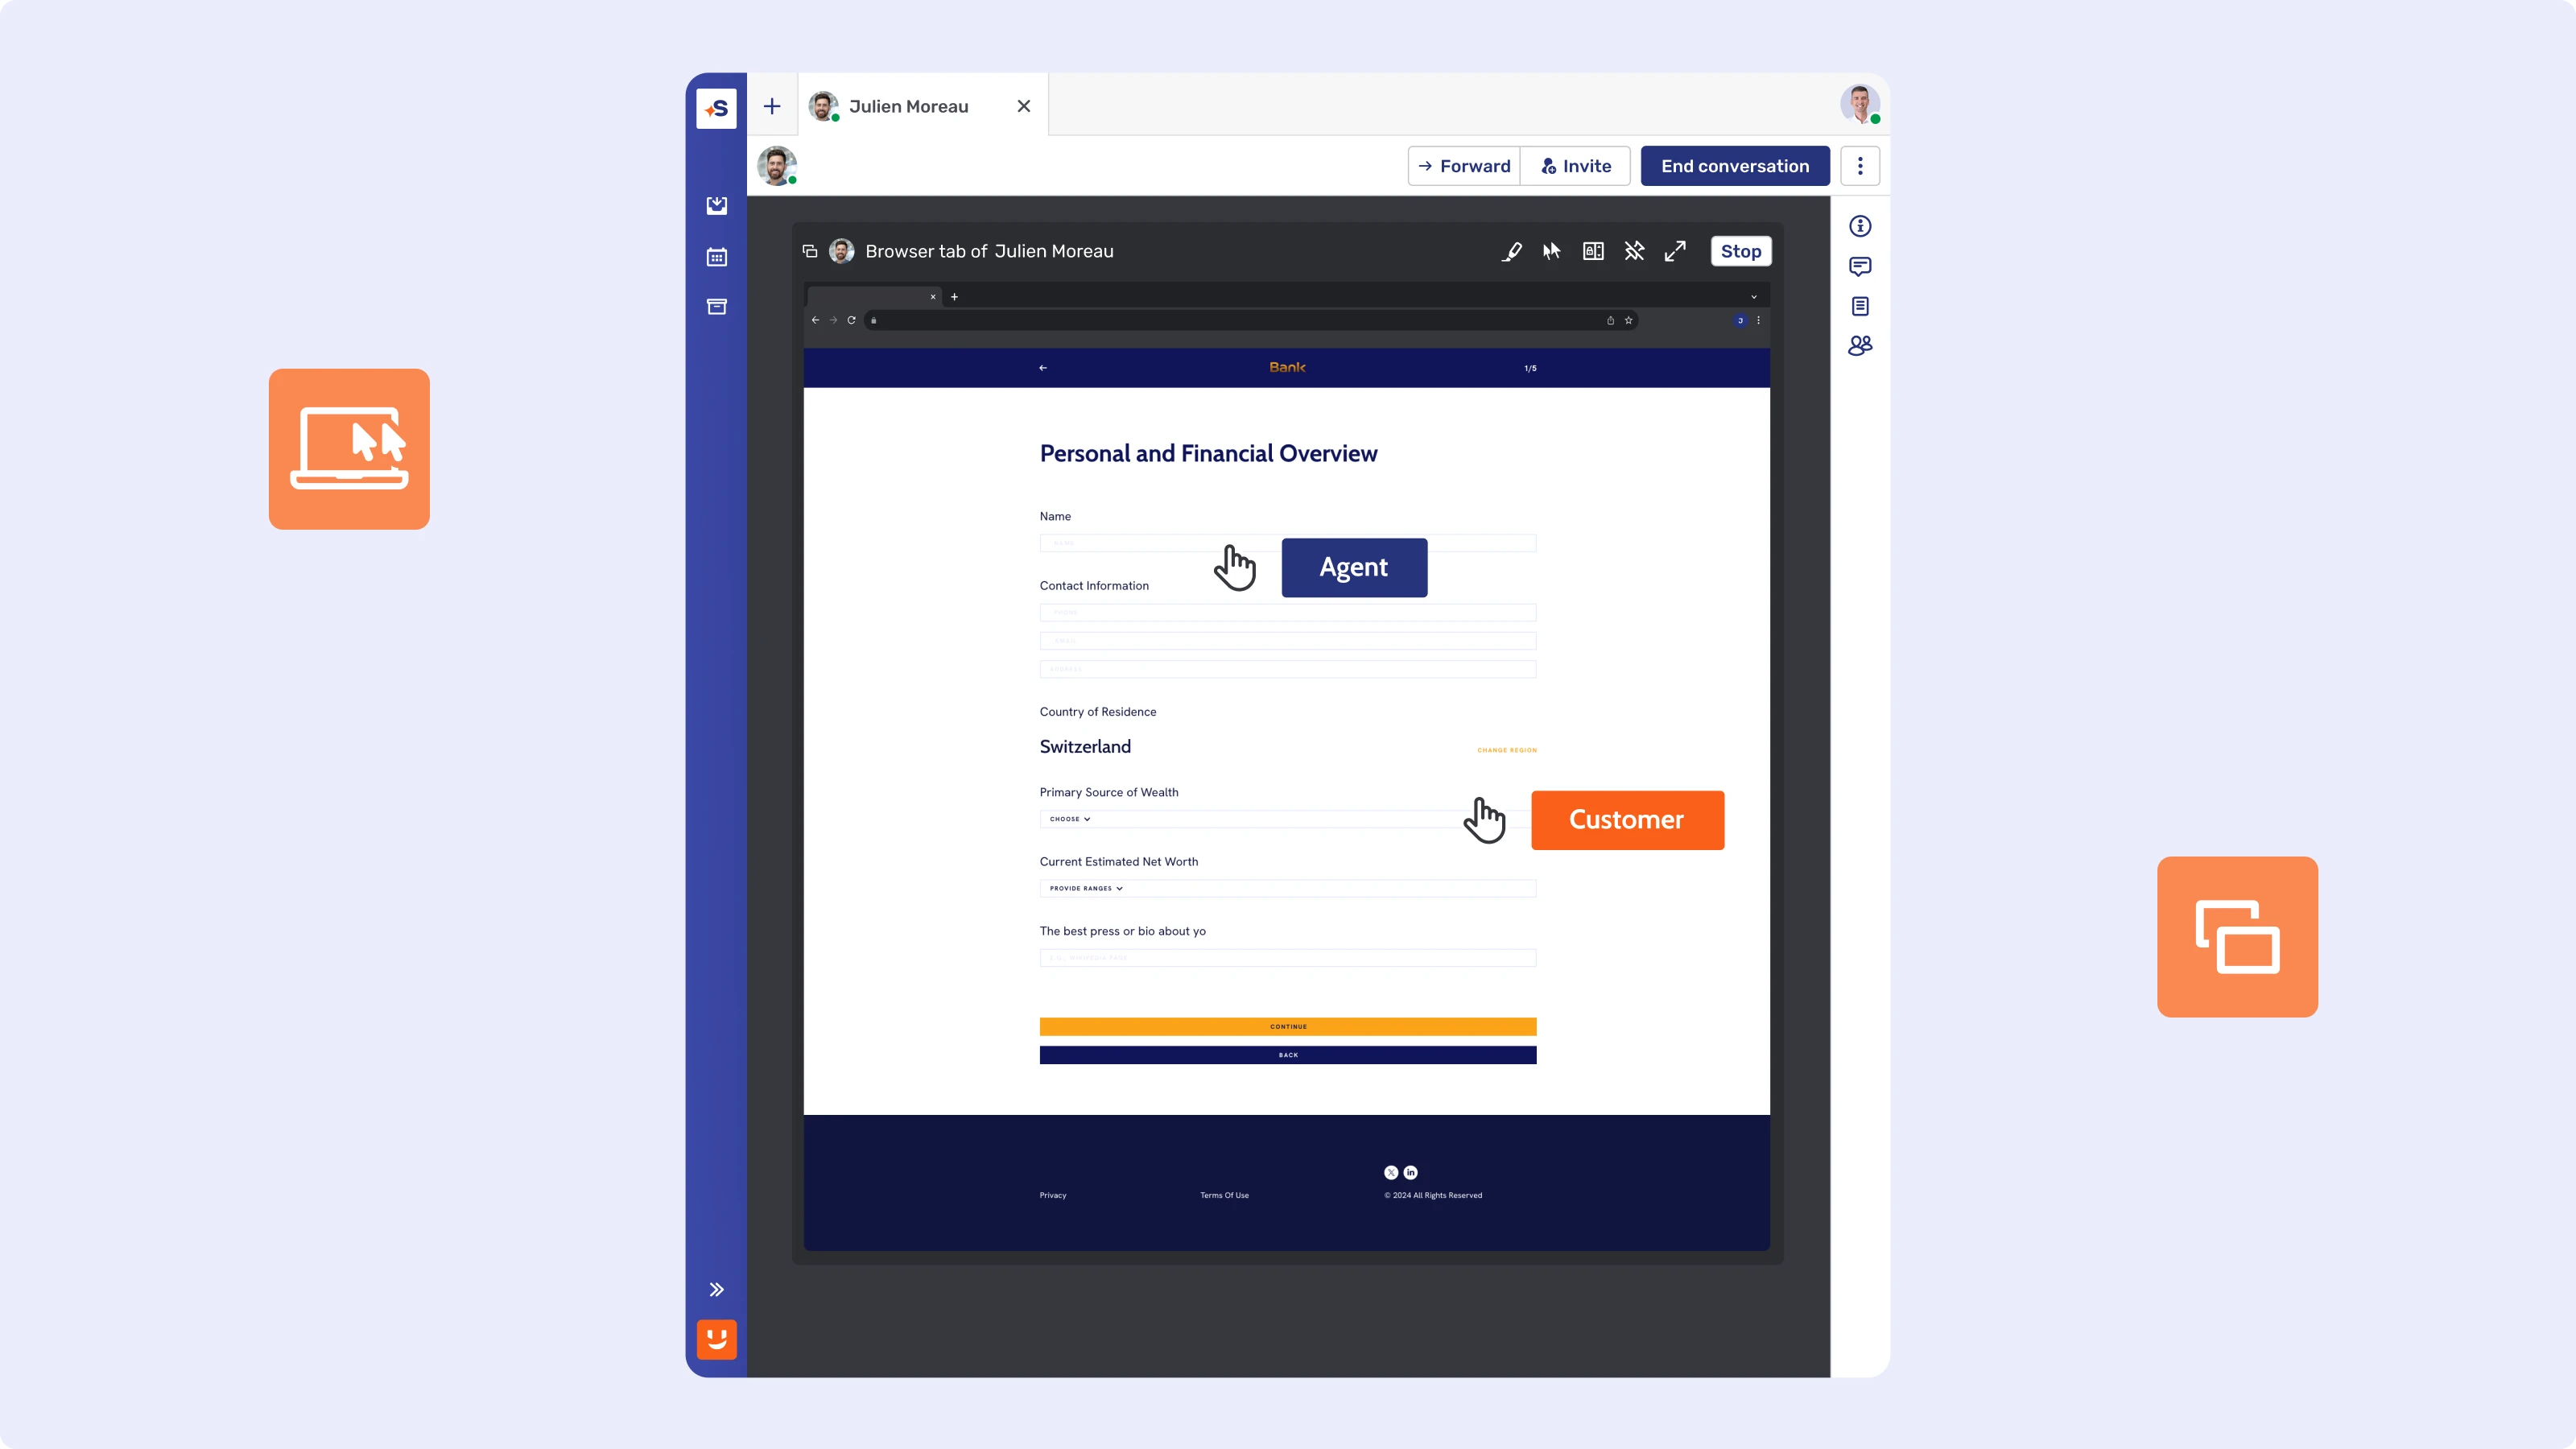
Embedded Co-Browsing permet à un-e conseiller-ère de voir et de guider un client sur exactement la même interface en temps réel, les champs sensibles comme les mots de passe et les numéros de carte étant automatiquement masqués. Il n’y a aucune ambiguïté sur le bouton, le champ ou le message d’erreur concerné, car les deux personnes regardent le même.
Cela comble précisément l’écart qui provoque les rappels et nuit à la fidélisation. Un client à qui l’on a expliqué un formulaire, plutôt que de le lui montrer, est celui qui risque le plus de faire une erreur après avoir raccroché et de rappeler pour la corriger, et les contacts répétés sont précisément ce qui érode la fidélité des clients et, à terme, alimente le départ de clients. Lever l’ambiguïté dès le premier contact supprime la raison la plus courante d’un second.
Rien de tout cela n’exige que le client installe quoi que ce soit. Co-Browsing fonctionne dans la session existante dans laquelle le client se trouve déjà, qu’il s’agisse d’un portail bancaire, d’une application mobile ou d’une page d’assistance : il n’y a donc ni téléchargement ni application distincte à expliquer avant que l’aide réelle puisse commencer.
Pourquoi un-e conseiller-ère bien informé-e résout-il ou elle davantage dès la première fois ?
L’autre raison courante d’échec d’une première tentative n’est pas visuelle, elle est informationnelle : le-la conseiller-ère n’a pas de réponse fiable, l’option la plus sûre est donc un transfert ou une escalade, et la résolution se fait ailleurs, plus tard.
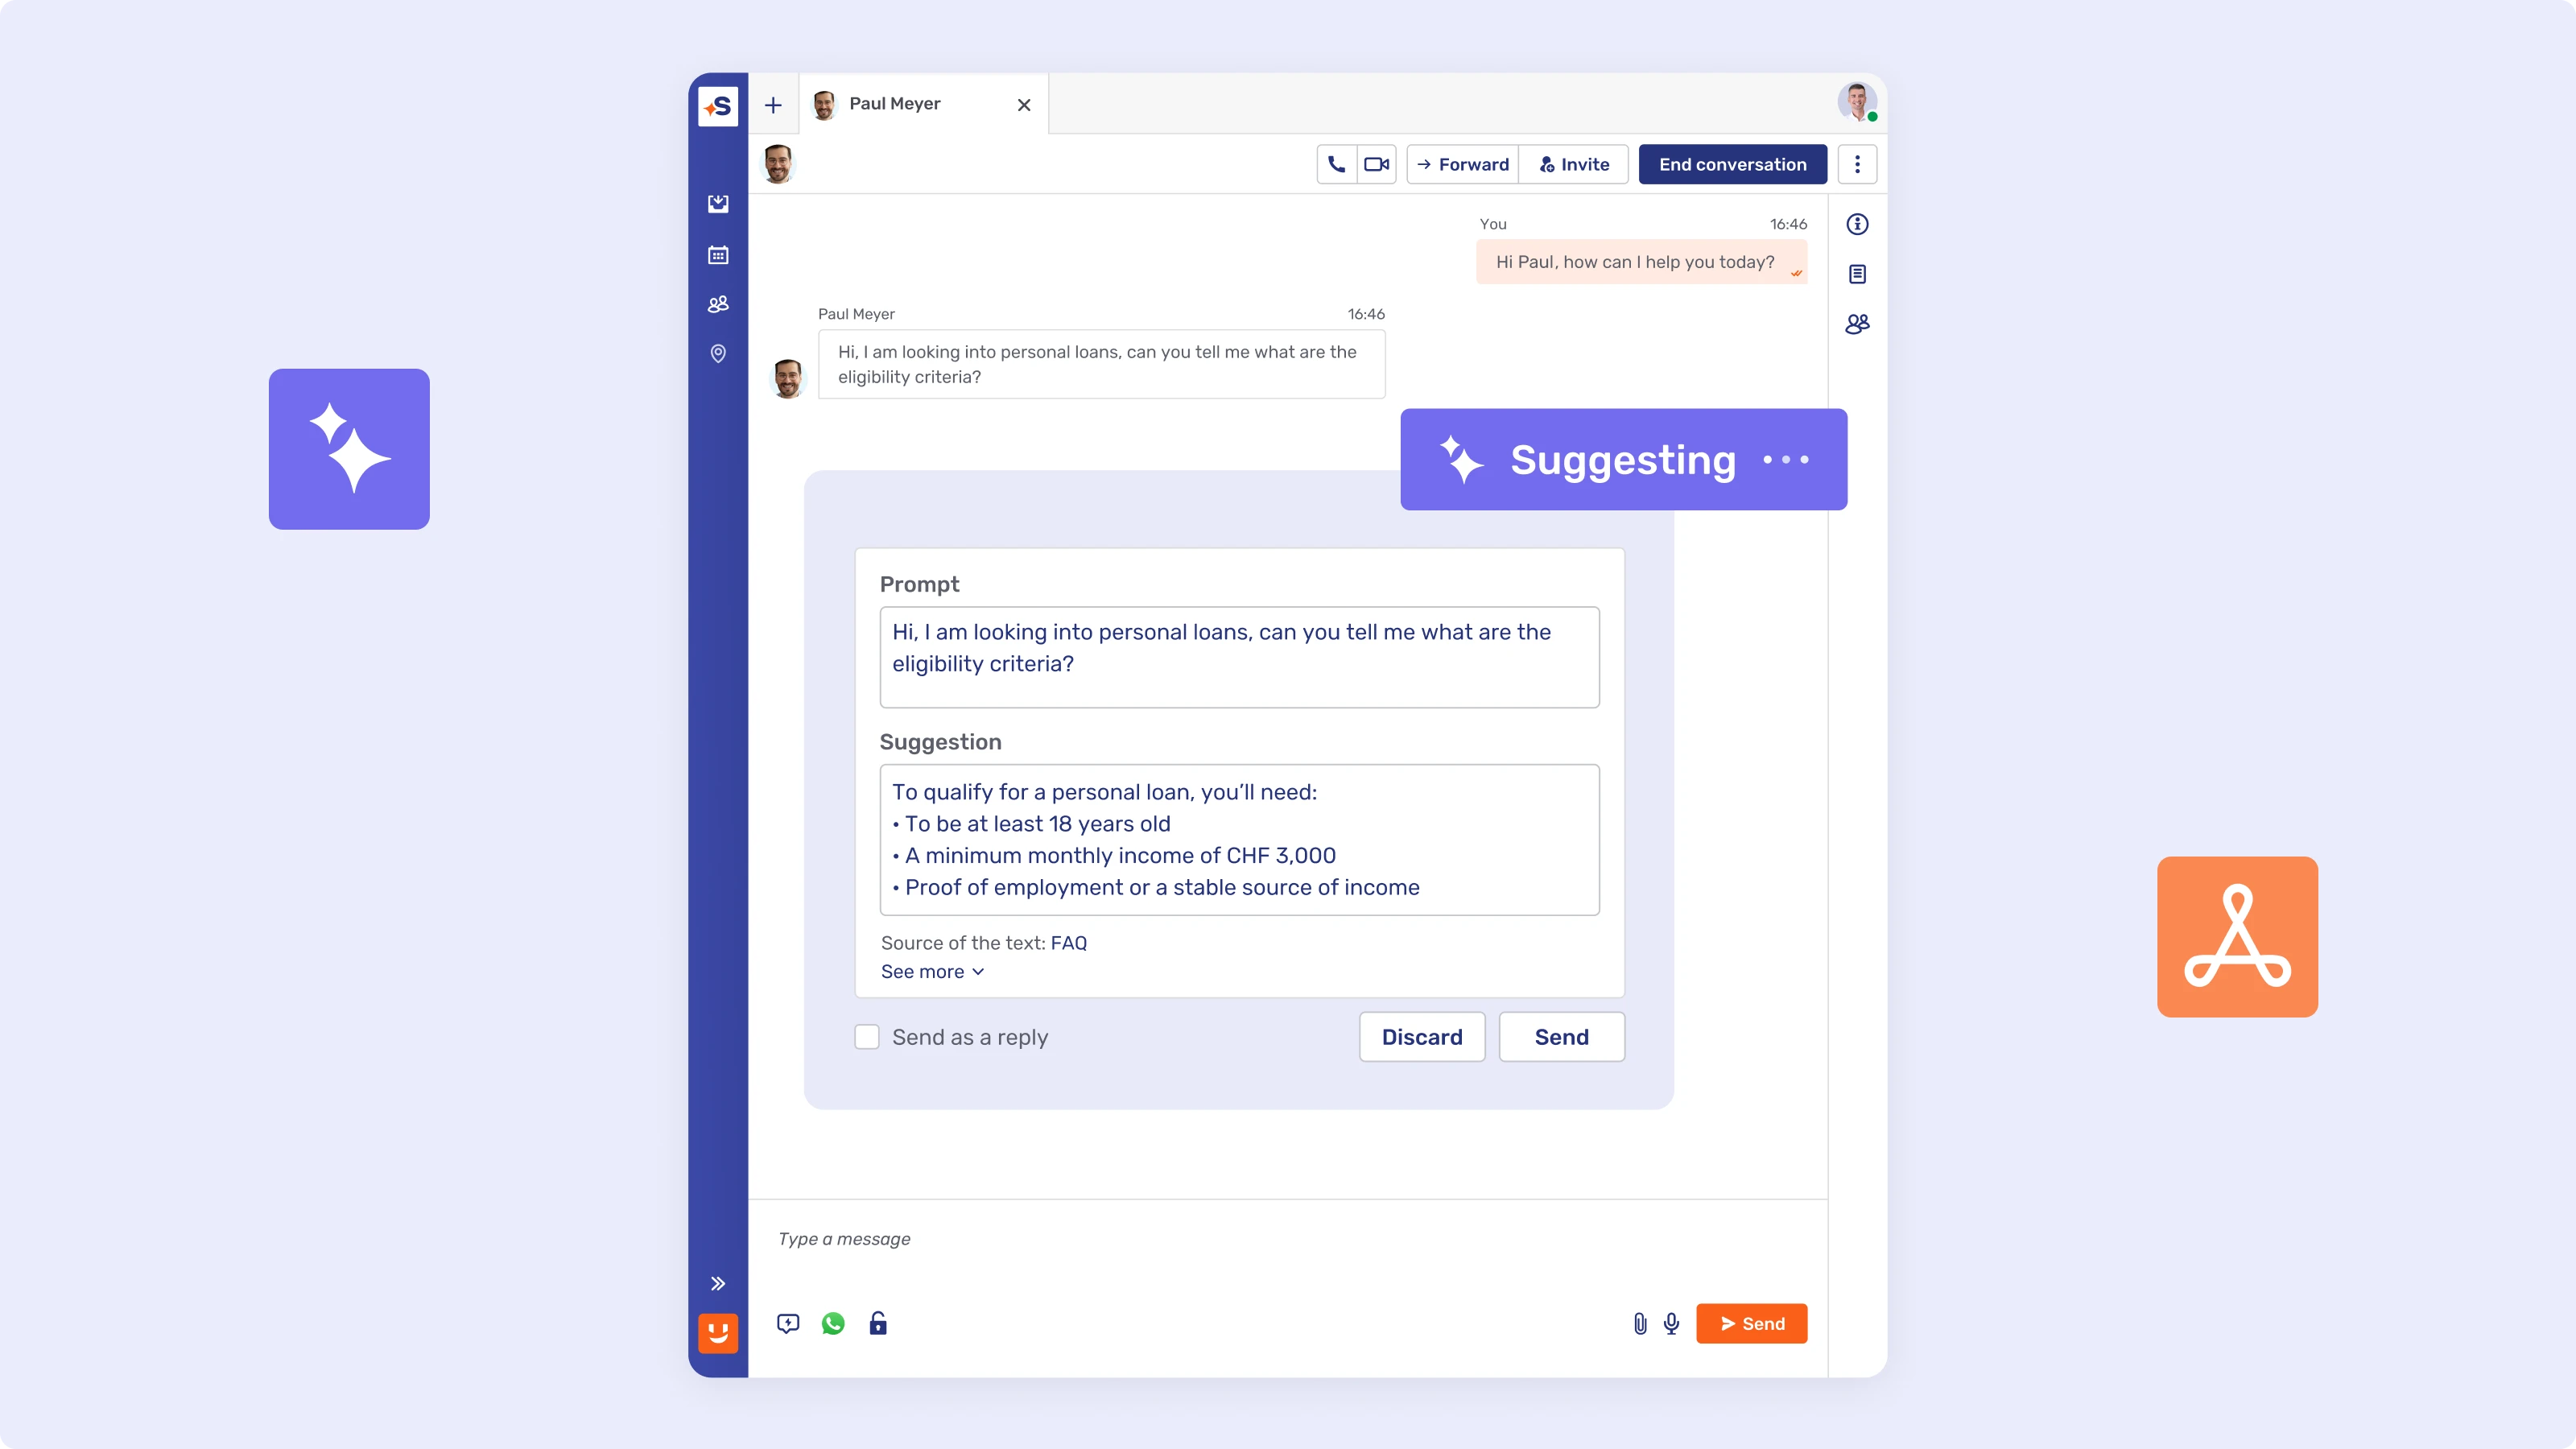
Une première réponse fiable résout davantage qu’un transfert prudent. Lorsqu’un-e conseiller-ère doit quitter la conversation pour trouver une réponse, vérifier une politique ou demander à un-e collègue, les chances que le problème soit entièrement résolu lors de ce premier contact diminuent, car chaque transfert est une occasion de rompre le fil. La solution n’est pas un manuel plus épais : c’est de placer la réponse là où se trouve déjà le-la conseiller-ère, au moment où il-elle en a besoin.
Les conseillers-ères de BPER Banca escaladent moins parce qu’ils-elles ne devinent pas. BPER a équipé 700 conseillers-ères de Bot Sidekick d’Unblu, intégré à Salesforce et fondé sur la base de connaissances de la banque constituée de documents validés, l’historique client et les contacts précédents de chaque client étant visibles dans la même fenêtre. L’invite de prochaine meilleure action apparaît là où le-la conseiller-ère travaille déjà, ce qui explique aussi la baisse de 20 % de l’AHT chez BPER : moins de moments d’incertitude signifient moins de transferts, et moins de transferts signifient moins de conversations « résolues » en renvoyant le client vers quelqu’un d’autre.
Un FCR élevé est-il toujours réel ?
C’est la question que le guide générique du FCR élude, et c’est elle qui détermine si une amélioration est un vrai résultat ou un artefact de reporting.
Le FCR peut paraître solide sur un tableau de bord et être faux sur le terrain. Les recherches de SQM Group sur les contacts répétés ont montré que la résolution au premier appel peut paraître solide parce que les appels sont marqués « résolus » dès que les étapes internes sont terminées, même lorsque la résolution du point de vue du client ne correspond pas à celle du point de vue du système. Un dossier correctement clôturé en back-office puis rouvert par le même client trois jours plus tard, avec un nouveau code motif et sans référence au contact initial, n’a jamais été une résolution au premier contact. Les enquêtes post-appel et les retours directs des clients repèrent cet écart ; un indicateur interne d’achèvement, non.
Dans une banque réglementée, ce problème n’est pas seulement un problème de reporting. Le Consumer Financial Protection Bureau a averti que les établissements financiers risquent d’enfreindre la loi fédérale de protection des consommateurs lorsque des déploiements d’IA ou de chatbots fournissent des informations inexactes ou compliquent l’obtention d’une vraie réponse par un client. Une réclamation marquée comme résolue en interne, alors que le problème sous-jacent n’est pas traité, est exactement le type de lacune qui se transforme en constat de non-conformité dès qu’un client l’escalade lui-même.
Le FCR qui compte est celui qui ne revient pas
Un taux de résolution au premier contact ne vaut que par la définition qui le sous-tend. Moins de rappels parce que le-la conseiller-ère pouvait voir le problème et avait l’historique du client sous la main est un vrai résultat, et un véritable levier de fidélisation et de Net Promoter Score. Moins de rappels parce que le dossier a été clôturé avant d’être réellement réglé est un risque déguisé en bon indicateur.
Le schéma commun à Banca Dello Stato, Crédit Agricole next bank, à la banque française anonymisée et à BPER Banca n’est pas une fonctionnalité unique. C’est le même principe sous deux angles : donner au ou à la conseiller-ère le contexte visuel pour vérifier le problème, et le contexte informationnel pour y répondre avec assurance, afin que l’escalade et le nouveau contact deviennent l’exception plutôt que le plan.