


¿Cómo se compara tu banco o tu cooperativa de crédito con otras entidades financieras en atención al cliente? ¿Ofrecen nuevos servicios de banca digital que mejoren la experiencia de sus clientes?
La banca digital está transformando el sector financiero al desplazar el foco de las interacciones puramente transaccionales hacia un modelo centrado en una interacción continua con el cliente, basada en datos. Esta evolución responde a la necesidad de seguir siendo competitivos frente a los competidores no bancarios, ya que los responsables de decisión de la banca priorizan ahora la madurez digital a largo plazo frente a los proyectos de transformación puntuales.
El cambio drástico en los hábitos, los comportamientos y las capacidades digitales ha dado lugar a un panorama convulso, lleno de retos y oportunidades. Los bancos tradicionales no solo se enfrentan a una competencia sin precedentes de competidores no bancarios y bancos nativos digitales, sino que los bancos y las cooperativas de crédito también compiten entre sí por el gasto de los consumidores. Para complicar aún más las cosas, el auge de los pagos móviles y de nuevos modelos operativos ha intensificado la competencia entre los bancos de sucursales tradicionales y los bancos online o móviles.
A medida que estos cambios se consolidan, los bancos tradicionales y las cooperativas de crédito deben adaptarse para seguir siendo competitivos. El futuro de la banca está en ofrecer una experiencia de cliente más activa mediante soluciones innovadoras y estrategias de experiencia de cliente.
Aunque las tendencias llevan evolucionando varios años, el énfasis en la transformación digital ha sido un tema común y dominante. Los bancos y las cooperativas de crédito son muy conscientes de la necesidad de innovar de forma radical, pero ¿cómo lo está haciendo el sector bancario en su conjunto?
Las tendencias clave de un vistazo
La era del dominio digital
La banca móvil ya no es solo una tendencia de los nativos digitales: se ha convertido en el estándar universal de interacción. Según una encuesta de noviembre de 2025 y datos nacionales de la American Bankers Association (ABA), el 54 % de los estadounidenses usa ya las apps móviles como canal bancario principal, una cifra que ha más que duplicado desde 2017.
El comportamiento de los clientes ha cambiado con el auge de la banca digital: ahora los usuarios priorizan la rapidez, la comodidad y la posibilidad de acceder a soporte complejo desde el móvil. Aunque la generación Z lidera este cambio, la investigación de la ABA indica que más del 50 % de la generación X y casi el 40 % de los baby boomers también recurren ya a las apps móviles como su principal herramienta de gestión.
Sin embargo, sigue existiendo una «paradoja de la productividad»: la brecha humana persiste. Según el whitepaper de Unblu sobre banca moderna, el 70 % del tiempo de los empleados bancarios sigue atrapado en sistemas heredados y tareas operativas, y solo queda un 30 % para la interacción directa con el cliente. Por eso las prioridades de los banqueros se desplazan hacia una automatización que realmente sirva a la primera línea.
También entramos en el «auge del proxy de máquina» y la era «sin clics». Forrester prevé que, a mediados de 2026, las visitas humanas a los sitios web de los bancos caerán un 20 %, mientras que el tráfico iniciado por máquinas a través de agentes de IA personales aumentará un 40 %. Para no quedarse atrás, los líderes de servicios financieros deben pasar de las herramientas digitales aisladas a una capa unificada de interacción. Así se garantiza que cada interacción, sea de una máquina o de una persona, sea coherente, segura y basada en la confianza.
Tendencias digitales y cambios demográficos
El cambio en el panorama bancario está redefiniendo cómo perciben las distintas generaciones a las entidades financieras y cómo interactúan con ellas. Para los grupos demográficos más jóvenes, como la generación Z y los millennials, la comodidad, la rapidez y el autoservicio son lo primero.
Eso no quiere decir que la generación X y los baby boomers no estén adoptando la banca digital. Sin embargo, hay una mayor demanda de claridad, confianza y soporte accesible. La generación del baby boom se siente cada vez más a gusto realizando tareas rutinarias, como consultar saldos o hacer transferencias, en las apps de banca móvil. Pero cuando se trata de situaciones más complejas, siguen esperando acceso a asesores humanos mediante colaboración dentro de la app.
De hecho, el deseo de soporte humano en tiempo real sigue siendo fuerte en todos los grupos de edad. La generación Z y los millennials muestran una gran preferencia por las interfaces conversacionales, mientras que los baby boomers siguen inclinándose por las sucursales físicas o el soporte telefónico.
Las tendencias bancarias de futuro que ya están en marcha
1. Omnicanal y mobile-first, o no existes
El número de usuarios de banca digital sigue creciendo. Como en años anteriores, la tendencia clave hacia el móvil ha alcanzado un grado de ubicuidad casi total. Un informe concluyó que los touchpoints digitales se han convertido en el canal de interacción más importante que los titulares de cuentas mantienen con sus entidades financieras.
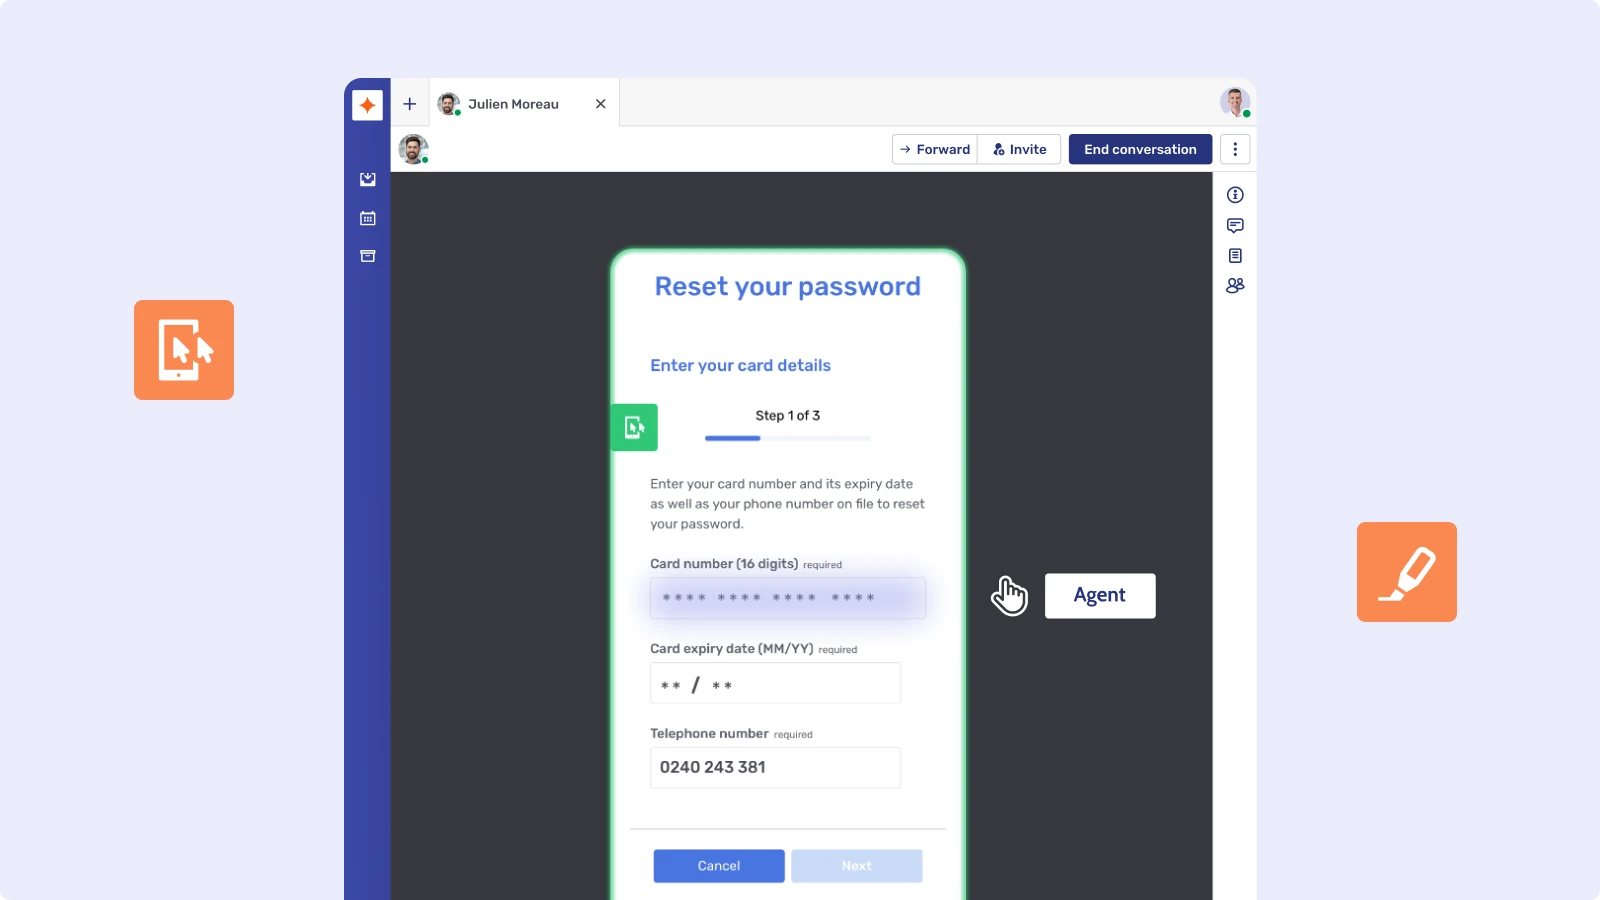
Entre las tecnologías que impulsan la innovación en la banca digital están el co-browsing móvil, la mensajería segura y el vídeo en tiempo real, que transforman las apps transaccionales en entornos colaborativos. Integrar estas herramientas de colaboración permite a los bancos pasar de ser una «utilidad» a un socio estratégico en la vida financiera del cliente.
Al equipar a los agentes con Co-Apping, los bancos pueden cerrar la brecha de satisfacción, mejorar las puntuaciones de satisfacción del cliente y convertir las sesiones rutinarias en momentos de asesoramiento de alto valor.
{{BPER Blog Inject}}
2. Orquestar la «memoria digital»
Uno de los principales motores de fricción en 2026 es el «problema del traspaso». Accenture revela que el 64 % de los consumidores sigue recurriendo a las sucursales físicas cuando fallan los canales digitales, pero se les obliga a «empezar de nuevo» por la falta de capacidades de datos en tiempo real en la orquestación.
Los bancos deben desarrollar una «memoria digital»: la capacidad de mantener una única conversación continua en todos los touchpoints. Con el 86 % de los directivos bancarios priorizando ya una experiencia de usuario fluida en todos los canales, el ganador será la entidad que vea la atención al cliente como un motor de valor principal.
3. El auge de la Agentic AI
Las mejores prácticas para los bancos que impulsan la transformación digital pasan por usar la IA para automatizar la «carga administrativa» y no solo para sustituir el soporte humano. En 2026, el estándar de la interacción digital ha pasado oficialmente de la IA generativa a la Agentic AI.
Estos agentes autónomos avanzados van más allá de las resoluciones de chatbot del pasado y actúan como miembros expertos del equipo, capaces de razonar de forma independiente y resolver problemas complejos. Para lograrlo, muchos bancos trasladan su infraestructura a la computación en la nube para dar soporte a las enormes necesidades de datos de estos agentes.
- El dividendo de productividad: McKinsey indica que la Agentic AI devuelve a los banqueros 10-12 horas a la semana al automatizar la «carga administrativa», lo que podría mejorar la cobertura de clientes en un 40 %.
- El auge del tráfico iniciado por máquinas: entramos en una economía «de agente a agente». Forrester prevé que las visitas humanas a los sitios web de los bancos caerán un 20 % mientras el tráfico iniciado por máquinas (agentes de IA) aumenta un 40 %.
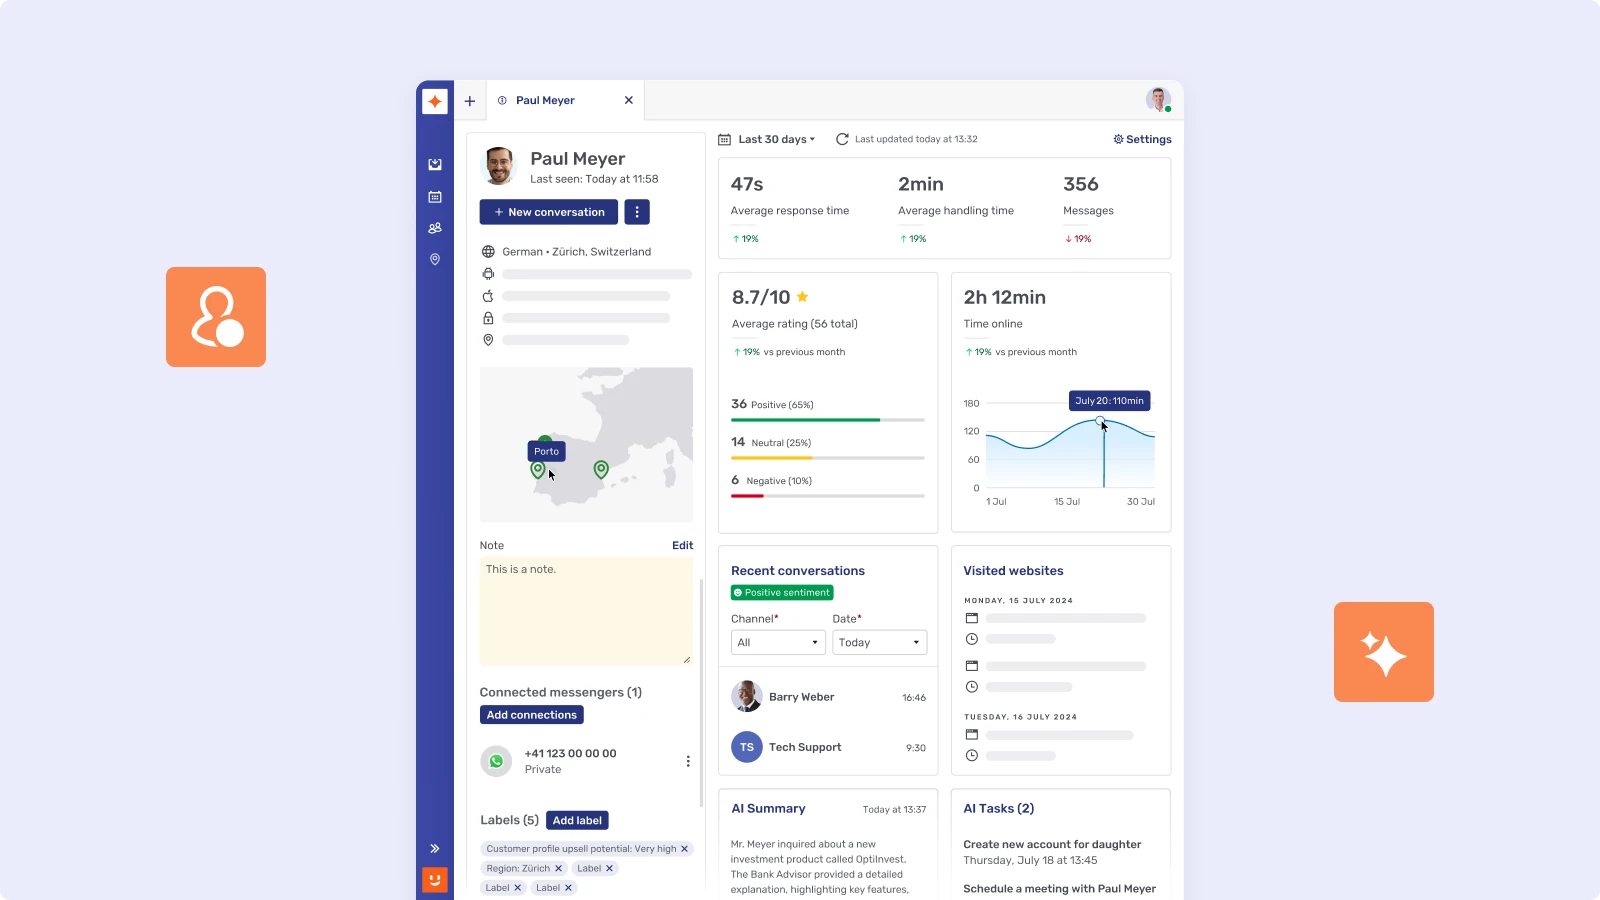
Esta eficiencia es más eficaz cuando se combina con herramientas que gestionan la atención rutinaria, como el Workbench con IA de Unblu, que automatiza las tareas de supervisión del cumplimiento para liberar al personal para funciones de asesoramiento de alta empatía.
Los líderes deben pasar de una IA «de minimización de costes» a una IA «de creación de valor». El objetivo es usar la inteligencia artificial generativa y el análisis basado en IA para reducir hasta un 50 % el tiempo de preparación de informes de cumplimiento normativo, y liberar al personal para que se centre en funciones de asesoramiento de alta empatía.
4. Resolver la crisis digital «emocionalmente vacía»
Aunque las «tuberías» de la banca digital están completas, el «alma» de la experiencia de cliente está en crisis. En 2026, el panorama de la banca minorista ha entrado en una era de orquestación emocional. La mayoría de las entidades han logrado una eficiencia digital funcional, pero Accenture indica que estos canales suelen ser «funcionalmente correctos, pero emocionalmente vacíos».
Para los líderes de la alta dirección, la ventaja competitiva ya no está en la disponibilidad digital, sino en la fidelidad del cliente y en un crecimiento impulsado por la defensa de marca. Los bancos que logran una alta defensa de marca por parte del cliente aumentan sus ingresos 1,7 veces más rápido que sus competidores. El objetivo estratégico es pasar de las interfaces transaccionales a capas de interacción que faciliten la «resonancia emocional» con una combinación fluida de empatía humana y precisión en la experiencia de cliente digital.
5. De la inteligencia artificial a la «inteligencia de confianza»
En 2026, la confianza ya no consiste solo en mantener el dinero a salvo: gira en torno al «círculo virtuoso confianza-valor». Aunque los consumidores siguen confiando menos en los bancos digitales que en las entidades tradicionales para proteger sus datos personales (preferencia del 66 % por los bancos), esta confianza se pone a prueba por el «vacío emocional» de las interacciones digitales.
Los bancos que ofrecen API abiertas para que los clientes vean su panorama financiero completo pueden ayudar a cerrar esta brecha con más transparencia e inclusión financiera.
- La brecha de la defensa de marca: Accenture detectó que el 73 % de los clientes interactúa ya con varias marcas financieras además de su entidad principal porque su relación principal resulta «transaccional, no relacional».
- La preferencia por la tranquilidad: Aunque el 53 % de los consumidores usa con regularidad la IA generativa, la «intervención humana» sigue siendo un ancla de confianza. La investigación de Deloitte muestra que los clientes siguen prefiriendo un soporte humano high-touch para obtener «claridad y tranquilidad» en situaciones complejas, como la compra de una vivienda.
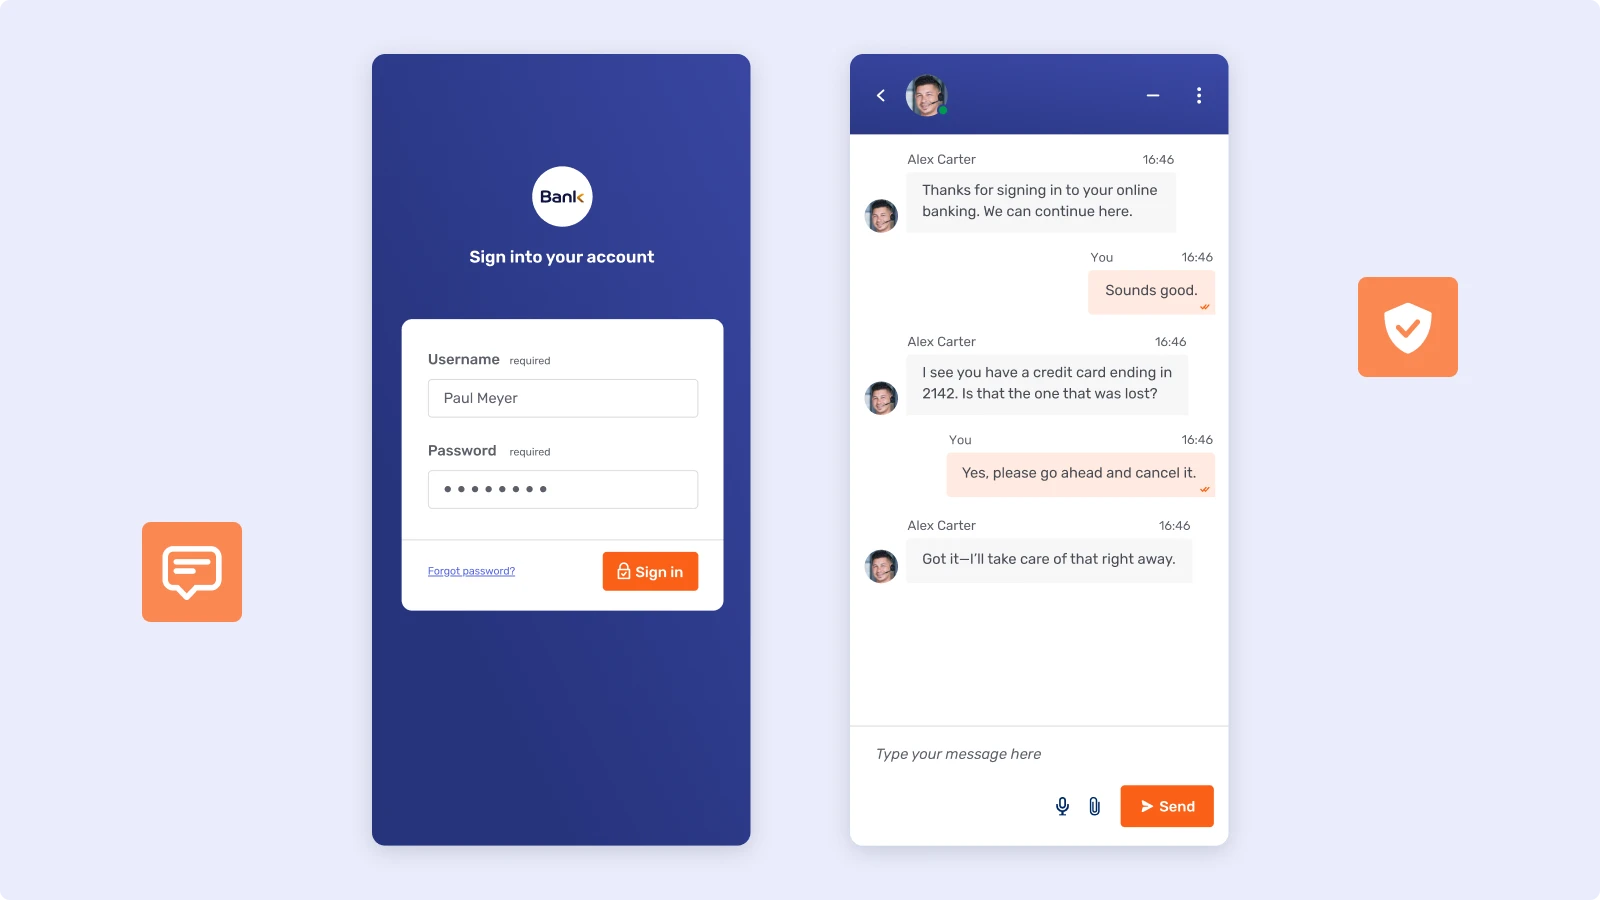
Los retos de seguridad asociados a la banca digital exigen avanzar hacia la «confianza desde el diseño», en la que cada interacción está autenticada y protegida dentro de un marco seguro y conforme, desde señales claras de seguridad biométrica durante la sesión hasta la entrega verificable de mensajes. Soluciones como Secure Messenger de Unblu lo hacen posible al ofrecer una experiencia de chat familiar que sigue siendo plenamente conforme y auditable, para que la confianza sea un resultado operativo repetible.
{{Secure Messenger Blog Inject}}
La conclusión: ¿dónde estamos en 2026?
El salto que ha dado el sector bancario desde el año pasado se define por un cambio fundamental: el auge de la Agentic AI. Hemos dejado atrás la era de la transformación digital pasiva para entrar en una etapa en la que la tecnología financiera no se limita a esperar un clic del usuario, sino que se anticipa. El «vacío emocional» de los primeros tiempos de la banca online se llena por fin con lo que hoy llamamos «inteligencia de confianza».
De las transacciones a la inteligencia de confianza
En esta era digital, ofrecer experiencias de cliente de primer nivel ya no es un lujo: es el principal factor de diferenciación. Tanto si una firma es una entidad histórica como uno de los bancos aspirantes ágiles, el objetivo es el mismo: ir más allá de las interacciones «artificiales» y avanzar hacia experiencias digitales significativas. Al aprovechar los datos de los clientes de forma inteligente, los bancos ya pueden ofrecer recomendaciones personalizadas de productos financieros que realmente se alinean con los objetivos vitales de cada usuario.
Casos de uso de alto valor
Los casos de uso más exitosos que vemos en 2026 implican un enfoque proactivo de la salud financiera del cliente. Para una pequeña empresa, esto podría significar un agente de IA que supervise el flujo de caja en tiempo real y sugiera una línea de crédito antes de que llegue a producirse un descubierto.
Redefinir la cadena de valor
Aunque los bancos deben seguir siendo hipervigilantes en la prevención del fraude y la gestión de riesgos, el foco se ha desplazado hacia el lado humano del libro mayor. Las experiencias de banca digital modernas garantizan que los canales de soporte y el contact center ya no se vean como «centros de coste» que minimizar, sino como touchpoints vitales para generar fidelidad.
Los bancos que triunfen serán los que vean la atención al cliente como su principal motor de valor. Al humanizar su huella digital, no solo gestionan dinero: ganan cuota de mercado mediante la resonancia y la confianza.
Unblu's next move


