


Comment votre banque ou coopérative de crédit se positionne-t-elle par rapport aux autres institutions financières en matière de service client ? Propose-t-elle de nouveaux services de banque digitale qui améliorent l'expérience de ses client-e-s ?
La banque digitale transforme le secteur financier en faisant passer l'accent d'interactions purement transactionnelles à un modèle centré sur un engagement client continu, fondé sur les données. Cette évolution est portée par la nécessité de rester compétitif face aux acteurs non bancaires, les décideurs-ses bancaires privilégiant désormais une maturité digitale durable plutôt que des projets de transformation ponctuels.
La mutation spectaculaire des habitudes, des comportements et des capacités digitales a créé un paysage tumultueux, riche en défis comme en opportunités. Non seulement les banques traditionnelles font face à une concurrence sans précédent de la part d'acteurs non bancaires et de banques nativement digitales, mais les banques et les coopératives de crédit se disputent aussi entre elles les dépenses des consommateurs-trices. Pour compliquer encore les choses, l'essor des paiements mobiles et de nouveaux modèles opérationnels a intensifié la concurrence entre les banques traditionnelles à réseau physique et les banques en ligne ou mobiles.
À mesure que ces changements se poursuivent, les banques traditionnelles et les coopératives de crédit doivent s'adapter pour rester compétitives. L'avenir de la banque passe par une expérience client plus active, grâce à des solutions innovantes et à des stratégies d'expérience client.
Si les tendances évoluent depuis quelques années, l'accent mis sur la transformation digitale reste un fil conducteur commun. Les banques et les coopératives de crédit sont bien conscientes de la nécessité d'innover radicalement, mais où en est le secteur bancaire dans son ensemble ?
Les grandes tendances en un coup d'œil
L'ère de la domination digitale
La banque mobile n'est plus une simple tendance réservée aux natifs-ves du digital : elle est devenue le standard universel de l'engagement. Selon une enquête de novembre 2025 et des données nationales de l'American Bankers Association (ABA), 54 % des Américain-e-s utilisent désormais les applications mobiles comme canal bancaire principal, un chiffre qui a plus que doublé depuis 2017.
Le comportement des client-e-s a changé avec l'essor de la banque digitale : les utilisateurs-trices privilégient désormais la rapidité, la praticité et la possibilité d'accéder à une assistance complexe depuis leur appareil mobile. Si la génération Z mène ce mouvement, les études de l'ABA indiquent que plus de 50 % de la génération X et près de 40 % des baby-boomers s'appuient désormais eux aussi sur les applications mobiles comme premier outil de gestion.
Pourtant, un « paradoxe de la productivité » persiste : le fossé humain demeure. Selon le livre blanc Unblu sur la banque moderne, 70 % du temps des collaborateurs-trices de la banque reste enfermé dans des systèmes hérités et des tâches opérationnelles, ce qui ne laisse que 30 % pour l'interaction directe avec les client-e-s. C'est pourquoi les priorités des banquiers-ères se tournent vers une automatisation qui serve réellement la première ligne.
Nous entrons aussi dans l'« essor du proxy machine » et l'ère du « zero-click ». Forrester prévoit que d'ici la mi-2026, les visites humaines sur les sites web des banques baisseront de 20 %, tandis que le trafic initié par des agents IA personnels augmentera de 40 %. Pour ne pas prendre de retard, les dirigeants-es des services financiers doivent passer d'outils digitaux isolés à une couche d'engagement unifiée (Unified Engagement Layer). Elle garantit que chaque interaction, qu'elle soit machine ou humaine, est cohérente, sécurisée et fondée sur la confiance.
Les tendances digitales et les mutations démographiques
L'évolution du paysage bancaire redéfinit la façon dont les différentes générations perçoivent les institutions financières et interagissent avec elles. Pour les jeunes générations comme la génération Z et les milléniaux, la praticité, la rapidité et le libre-service sont au premier plan.
Cela ne signifie pas que les générations X et les baby-boomers n'adoptent pas la banque digitale. Mais ils et elles expriment une plus forte demande de clarté, de confiance et d'une assistance accessible. La génération des baby-boomers est de plus en plus à l'aise pour réaliser des tâches courantes comme consulter ses soldes ou effectuer des virements via les applications de banque mobile. Mais pour des situations plus approfondies, elle s'attend encore à accéder à des conseillers-ères humain-e-s par la collaboration dans l'application.
En fait, le besoin d'une assistance humaine en temps réel reste fort dans toutes les tranches d'âge. La génération Z et les milléniaux montrent une forte préférence pour les interfaces conversationnelles, tandis que les baby-boomers privilégient encore les agences physiques ou l'assistance téléphonique.
Les tendances bancaires d'avenir déjà en marche
1. Omnicanal et mobile-first, sinon vous n'existez pas
Le nombre d'utilisateurs-trices de la banque digitale continue d'augmenter. Comme les années précédentes, la tendance clé vers le mobile a atteint un stade de quasi-omniprésence. Un rapport a constaté que les points de contact digitaux sont devenus le canal d'engagement le plus important que les titulaires de compte entretiennent avec leur institution financière.
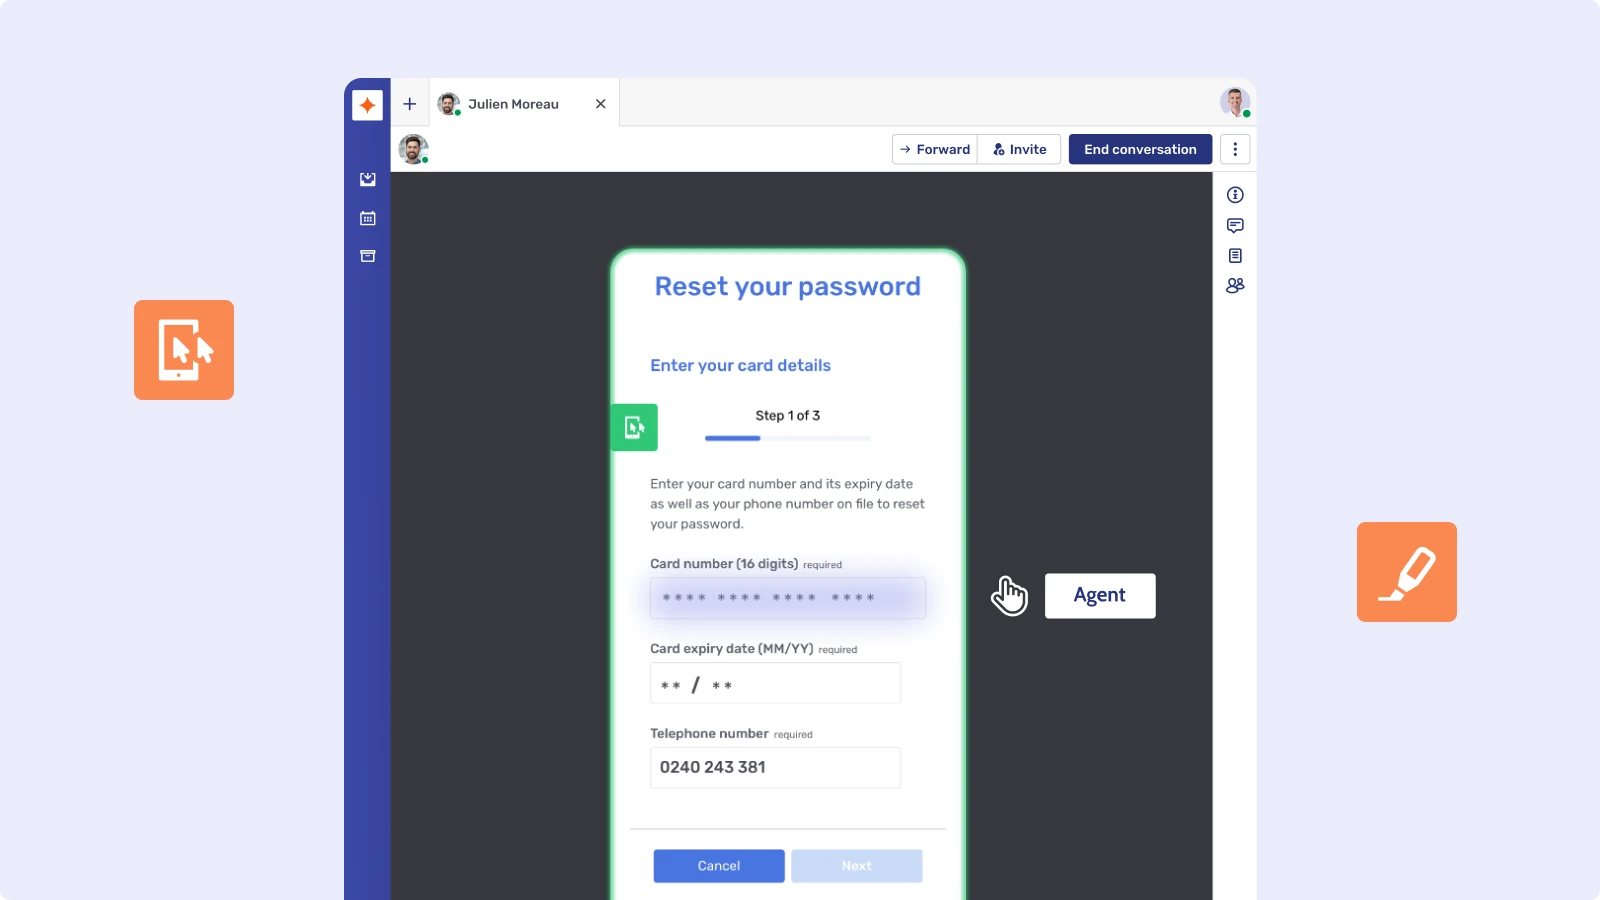
Parmi les technologies qui stimulent l'innovation dans la banque digitale figurent le co-browsing mobile, la messagerie sécurisée et la vidéo en temps réel, qui transforment des applications transactionnelles en environnements collaboratifs. Intégrer ces outils de collaboration permet aux banques de passer du statut d'« outil utilitaire » à celui de partenaire stratégique de la vie financière du ou de la client-e.
En dotant leurs conseillers-ères de Co-Apping, les banques peuvent combler l'écart de satisfaction et améliorer leurs scores de satisfaction client, en transformant des sessions courantes en moments de conseil à forte valeur.
{{BPER Blog Inject}}
2. Orchestrer la « mémoire digitale »
L'une des principales sources de friction en 2026 est le « problème du transfert ». Accenture révèle que 64 % des consommateurs-trices s'appuient encore sur les agences physiques quand les canaux digitaux échouent, mais qu'ils et elles sont obligé-e-s de « tout recommencer » faute de capacités de données en temps réel dans l'orchestration.
Les banques doivent développer une « mémoire digitale » : la capacité de maintenir une conversation unique et continue sur tous les points de contact. Avec 86 % des dirigeants-es bancaires qui privilégient désormais une expérience utilisateur fluide sur tous les canaux, le grand gagnant sera l'institution qui considère le service client comme un moteur de valeur primordial.
3. L'essor de l'IA agentique
Les bonnes pratiques des banques qui mènent leur transformation digitale consistent à utiliser l'IA pour automatiser la « charge administrative » plutôt que de simplement remplacer l'assistance humaine. En 2026, le standard de l'interaction digitale est officiellement passé de l'IA générative à l'IA agentique.
Ces agents autonomes avancés vont au-delà des résolutions par chatbot d'hier pour agir comme des membres d'équipe experts, capables de raisonner de façon indépendante et de résoudre des problèmes complexes. Pour y parvenir, de nombreuses banques migrent leur infrastructure vers le cloud afin de répondre aux besoins massifs en données de ces agents.
- Le dividende de productivité : McKinsey indique que l'IA agentique rend 10 à 12 heures par semaine aux conseillers-ères bancaires en automatisant la « charge administrative », ce qui pourrait améliorer de 40 % la couverture client.
- La vague de trafic initié par des machines : Nous entrons dans une économie « Agent-to-Agent ». Forrester prévoit que les visites humaines sur les sites web des banques baisseront de 20 % tandis que le trafic initié par des machines (agents IA) augmentera de 40 %.
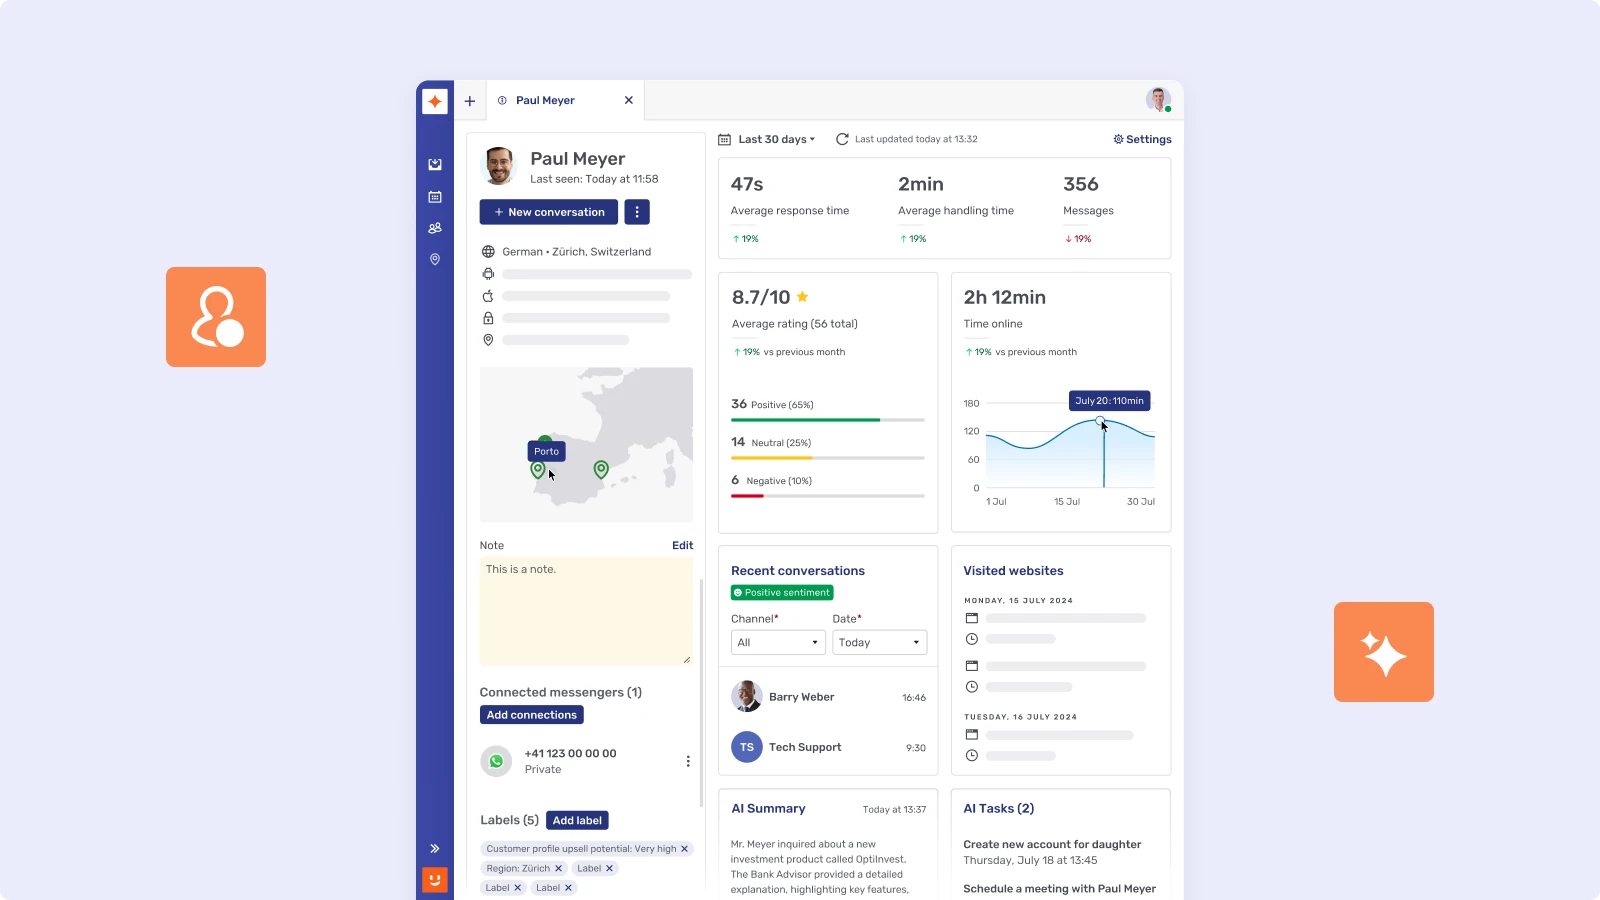
Cette efficacité est la plus probante lorsqu'elle s'associe à des outils qui prennent en charge le service courant, comme l'AI-powered Workbench d'Unblu, qui automatise les tâches de suivi de conformité pour libérer le personnel au profit de rôles de conseil à forte empathie.
Les dirigeants-es doivent passer d'une IA de « réduction des coûts » à une IA de « création de valeur ». L'objectif est d'utiliser l'intelligence artificielle générative et les analyses pilotées par l'IA pour réduire jusqu'à 50 % le temps de préparation des rapports de conformité réglementaire, et de libérer ainsi le personnel pour des rôles de conseil à forte empathie.
4. Résoudre la crise du digital « dépourvu d'émotion »
Si la « plomberie » de la banque digitale est terminée, l'« âme » de l'expérience client est en crise. En 2026, le paysage de la banque de détail est entré dans une ère d'orchestration émotionnelle. La plupart des institutions ont atteint une efficacité digitale fonctionnelle, mais Accenture indique que ces canaux sont souvent « fonctionnellement corrects, mais dépourvus d'émotion ».
Pour les dirigeants-es de la direction générale, l'avantage concurrentiel ne réside plus dans la disponibilité digitale, mais dans la fidélité des client-e-s et une croissance portée par la recommandation. Les banques qui obtiennent une forte recommandation de leurs client-e-s voient leur chiffre d'affaires croître 1,7 fois plus vite que leurs pairs. L'objectif stratégique est de passer d'interfaces transactionnelles à des couches d'interaction qui favorisent la « résonance émotionnelle », par un mélange fluide d'empathie humaine et de précision de l'expérience client digitale.
5. De l'intelligence artificielle à l'« intelligence de confiance »
En 2026, la confiance ne consiste plus seulement à mettre son argent en sûreté : elle repose sur le « Trust-Value Flywheel ». Si les consommateurs-trices font encore moins confiance aux banques digitales qu'aux banques traditionnelles pour protéger leurs données personnelles (66 % préfèrent les banques), cette confiance est mise à l'épreuve par le « vide émotionnel » des interactions digitales.
Les banques qui proposent des API ouvertes permettant à leurs client-e-s de visualiser l'ensemble de leur situation financière peuvent contribuer à combler cet écart en offrant plus de transparence et d'inclusion financière.
- L'écart de recommandation : Accenture a constaté que 73 % des client-e-s s'engagent désormais auprès de plusieurs marques financières au-delà de leur institution principale, parce que leur relation principale leur semble « transactionnelle, et non relationnelle ».
- La préférence pour la réassurance : Bien que 53 % des consommateurs-trices utilisent régulièrement l'IA générative, l'« humain dans la boucle » reste un point d'ancrage de la confiance. Selon Deloitte, les client-e-s préfèrent encore une assistance humaine à forte valeur humaine pour « la clarté et la réassurance » dans des situations complexes comme l'achat d'un logement.
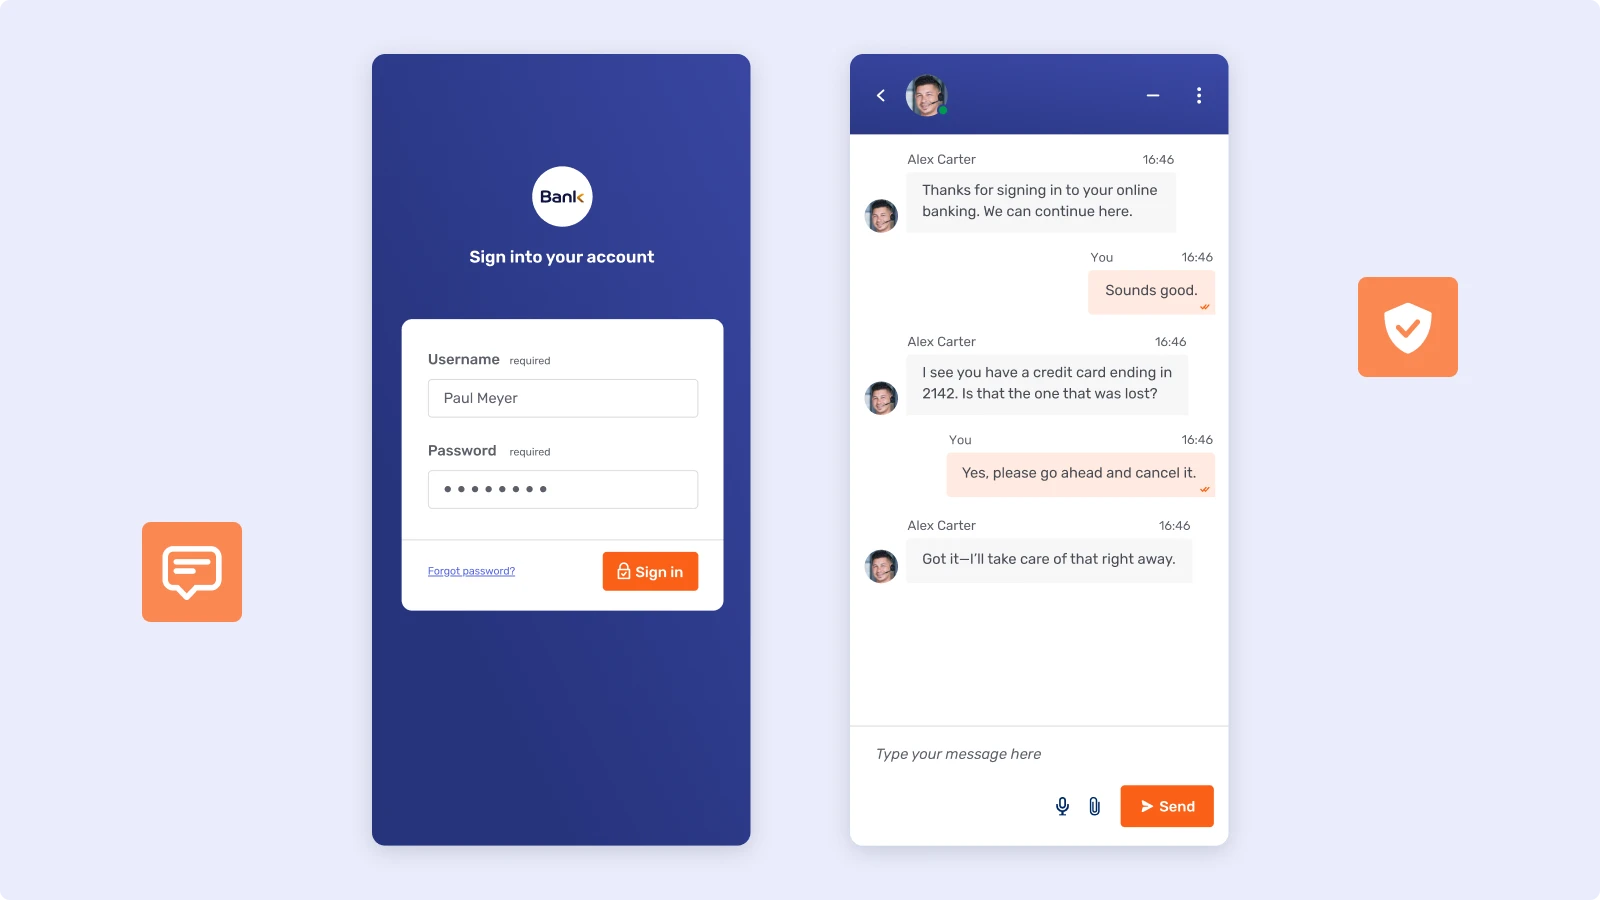
Les enjeux de sécurité liés à la banque digitale exigent d'aller vers une « confiance par conception », où chaque interaction est authentifiée et protégée dans un cadre sécurisé et conforme, des signaux de sécurité biométrique clairs en session jusqu'à la délivrance vérifiable des messages. Des solutions comme Secure Messenger d'Unblu le permettent en offrant une expérience de chat familière, qui reste entièrement conforme et auditable, pour que la confiance devienne un résultat opérationnel reproductible.
{{Secure Messenger Blog Inject}}
Le mot de la fin : où en sommes-nous en 2026 ?
Le bond que le secteur bancaire a réalisé depuis l'an dernier se définit par un changement fondamental : l'essor de l'IA agentique. Nous avons dépassé l'ère de la transformation digitale passive pour entrer dans un âge où la technologie financière n'attend plus qu'un-e utilisateur-trice clique : elle anticipe. Le « vide émotionnel » des débuts de la banque en ligne est enfin comblé par ce que nous appelons désormais l'« intelligence de confiance ».
Des transactions à l'intelligence de confiance
À l'ère du digital, offrir des expériences client haut de gamme n'est plus un luxe : c'est le principal facteur de différenciation. Qu'une société soit une institution historique ou l'une des banques challengers agiles, l'objectif est le même : dépasser les interactions « artificielles » pour aller vers des expériences digitales qui ont du sens. En exploitant intelligemment les données client, les banques peuvent désormais fournir des recommandations personnalisées de produits financiers qui correspondent réellement aux projets de vie d'un-e utilisateur-trice.
Des cas d'usage à forte valeur
Les cas d'usage les plus réussis que nous observons en 2026 reposent sur une approche proactive de la santé financière du ou de la client-e. Pour une petite entreprise, cela peut signifier un agent IA qui surveille la trésorerie en temps réel et suggère une ligne de crédit avant même qu'un manque n'apparaisse.
Redéfinir la chaîne de valeur
Si les banques doivent rester très vigilantes en matière de prévention de la fraude et de gestion des risques, l'accent s'est déplacé vers le côté humain du grand livre. Les expériences de banque digitale modernes garantissent que les canaux d'assistance et le centre d'appels ne sont plus perçus comme des « centres de coûts » à minimiser, mais comme des points de contact essentiels pour bâtir la fidélité.
Les banques qui réussiront seront celles qui considèrent le service client comme leur principal moteur de valeur. En humanisant leur empreinte digitale, elles ne se contentent pas de gérer de l'argent : elles conquièrent des parts de marché par la résonance et la confiance.


