Wie schneidet Ihre Bank oder Genossenschaftsbank im Vergleich zu anderen Finanzinstituten beim Kundenservice ab? Bieten diese neue digitale Banking-Services an, die das Kundenerlebnis verbessern?
Digital Banking verändert die Finanzbranche, indem der Fokus von rein transaktionalen Interaktionen hin zu einem Modell kontinuierlicher, datengetriebener Kundenbindung verschoben wird. Treiber dieser Entwicklung ist die Notwendigkeit, gegenüber Nichtbanken-Wettbewerbern konkurrenzfähig zu bleiben – Entscheidungsträger im Bankwesen setzen heute auf langfristige digitale Reife statt auf einmalige Transformationsprojekte.
Der drastische Wandel bei digitalen Gewohnheiten, Verhaltensweisen und digitalen Fähigkeiten hat zu einem bewegten Umfeld voller Herausforderungen und Chancen geführt. Traditionelle Banken sehen sich nicht nur einem beispiellosen Wettbewerb durch Nichtbanken und digital-native Banken gegenüber, sondern konkurrieren auch untereinander um die Ausgaben der Konsumenten. Erschwerend kommt hinzu, dass der Aufstieg von Mobile Payments und neuen Betriebsmodellen den Wettbewerb zwischen traditionell filialbasierten Banken und Online- oder Mobile-Banken verschärft hat.
Während sich dieser Wandel fortsetzt, müssen traditionelle Banken und Genossenschaftsbanken sich anpassen, um wettbewerbsfähig zu bleiben. Die Zukunft des Bankwesens liegt darin, durch innovative Lösungen und CX-Strategien ein aktiveres Kundenerlebnis zu bieten.
Auch wenn sich die Trends in den letzten Jahren stetig weiterentwickelt haben, war der Fokus auf digitale Transformation ein durchgängiges übergeordnetes Thema. Banken und Genossenschaftsbanken sind sich der Notwendigkeit drastischer Innovation durchaus bewusst – aber wie gut schlägt sich die Bankenbranche insgesamt?
Die wichtigsten Trends im Überblick
Die Ära der digitalen Dominanz
Mobile Banking ist längst nicht mehr nur ein Trend für digital Affine – es ist zum universellen Standard für Kundenbindung geworden. Laut einer Umfrage vom November 2025 und landesweiten Daten der American Bankers Association (ABA) nutzen inzwischen 54 % der Amerikaner mobile Apps als ihren primären Banking-Kanal – mehr als doppelt so viele wie 2017.
Mit dem Aufstieg des Digital Banking hat sich auch das Kundenverhalten verändert: Nutzende legen heute Wert auf Geschwindigkeit, Komfort und die Möglichkeit, auch komplexen Support über ihr mobiles Gerät zu erhalten. Zwar treibt die Generation Z diesen Wandel an, doch laut ABA-Studien nutzen inzwischen auch über 50 Prozent der Generation X und fast 40 Prozent der Babyboomer mobile Apps als bevorzugtes Verwaltungstool.
Dennoch besteht weiterhin ein „Produktivitätsparadox“: Die menschliche Lücke bleibt bestehen. Laut dem Unblu-Whitepaper zum modernen Bankwesen sind 70 % der Arbeitszeit von Bankmitarbeitenden weiterhin in Legacy-Systemen und operativen Aufgaben gebunden – nur 30 % bleiben für den direkten Kundenkontakt. Deshalb verschieben sich die Prioritäten der Bankmitarbeitenden zunehmend hin zu Automatisierung, die der Front Line tatsächlich zugutekommt.
Wir erleben zudem den Beginn des „Machine Proxy“ und der „Zero-Click“-Ära. Forrester prognostiziert, dass menschliche Besuche auf Bank-Websites bis Mitte 2026 um 20 % zurückgehen werden, während der von persönlichen KI-Agenten initiierte Traffic um 40 % zunehmen wird. Um nicht ins Hintertreffen zu geraten, müssen Führungskräfte im Finanzdienstleistungssektor von isolierten digitalen Tools zu einem einheitlichen Engagement-Layer wechseln. So wird sichergestellt, dass jede Interaktion – ob maschinell oder menschlich – konsistent, sicher und vertrauensbasiert abläuft.
Digitale Trends und demografischer Wandel
Der Wandel in der Bankenlandschaft definiert neu, wie unterschiedliche Generationen Finanzinstitute wahrnehmen und mit ihnen interagieren. Für jüngere Zielgruppen wie Gen Z und Millennials stehen Komfort, Geschwindigkeit und Self-Service im Vordergrund.
Das bedeutet nicht, dass Gen X und Babyboomer Digital Banking nicht annehmen. Allerdings besteht bei ihnen ein grösseres Bedürfnis nach Klarheit, Vertrauen und zugänglichem Support. Die Boomer-Generation erledigt Routineaufgaben wie das Prüfen von Kontoständen oder Überweisungen zunehmend gerne über mobile Banking-Apps. Bei komplexeren Anliegen erwarten sie jedoch weiterhin Zugang zu menschlichen Beratenden über In-App-Collaboration.
Tatsächlich bleibt der Wunsch nach Echtzeit-Support durch Menschen in allen Altersgruppen stark ausgeprägt. Gen Z und Millennials bevorzugen eher dialogorientierte Interfaces, während Babyboomer weiterhin eher zu physischen Filialen oder Telefonsupport tendieren.
Die Zukunftstrends im Bankwesen, die bereits Realität sind
1. Omnichannel und Mobile-First – sonst existieren Sie nicht
Die Zahl der Digital-Banking-Nutzenden steigt weiter. Wie schon in den Vorjahren hat der Trend hin zu Mobile inzwischen ein Stadium nahezu vollständiger Verbreitung erreicht. Ein Bericht zeigt, dass digitale Touchpoints zum wichtigsten Engagement-Kanal geworden sind, über den Kunden mit ihren Finanzinstituten interagieren.
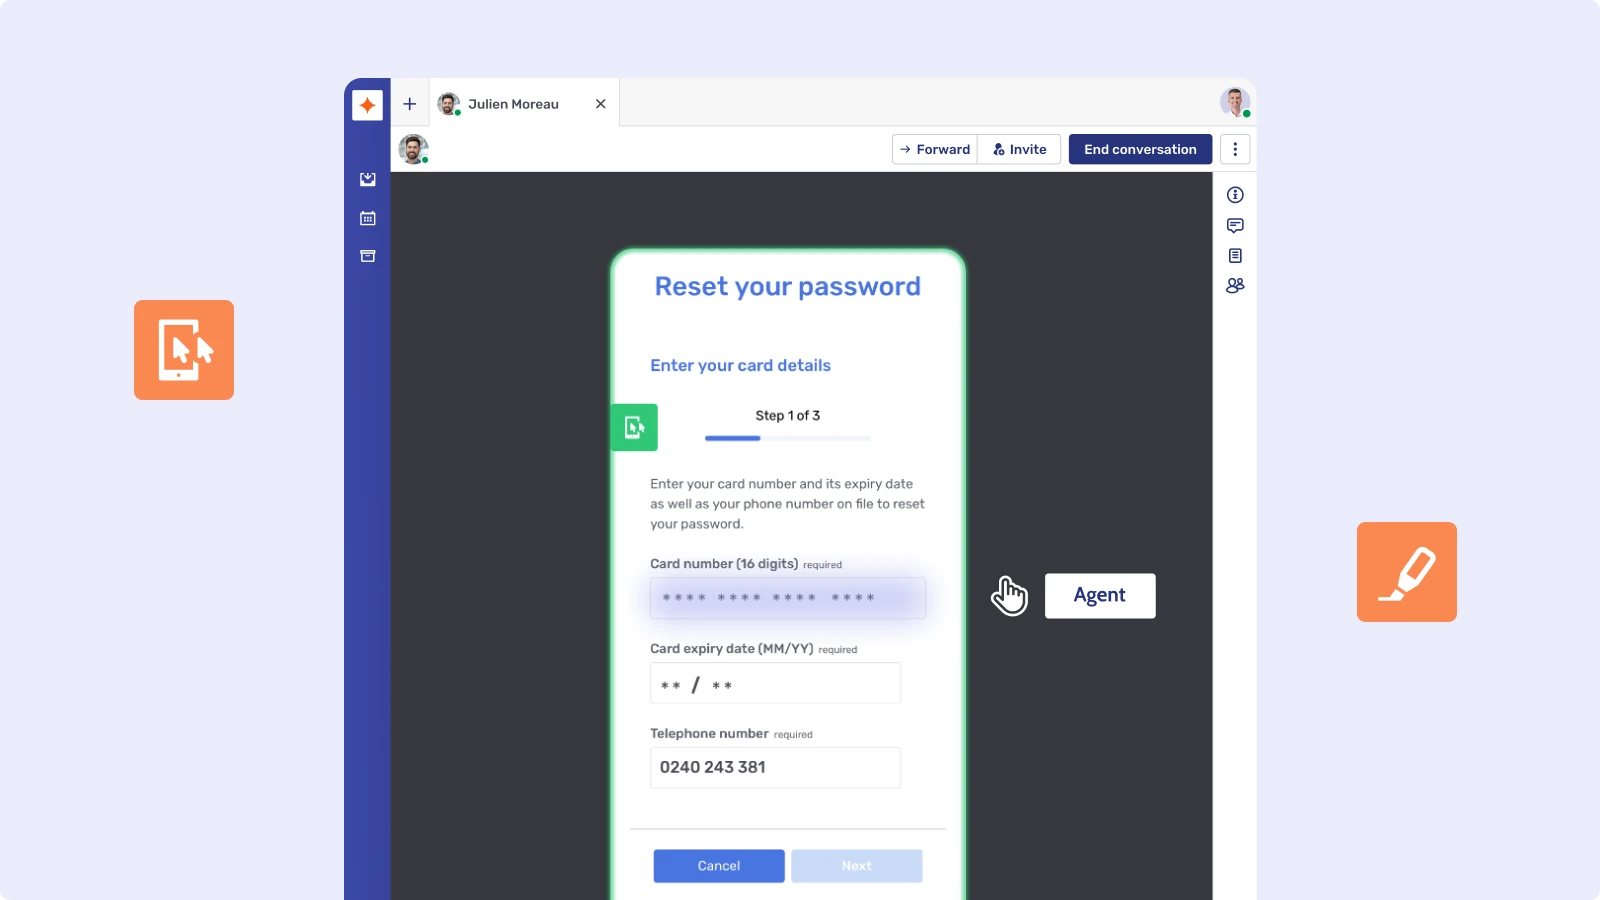
Zu den Technologien, die Innovation im Digital Banking vorantreiben, zählen mobiles Co-Browsing, sicheres Messaging und Echtzeit-Video, die aus transaktionalen Apps kollaborative Umgebungen machen. Durch die Integration dieser Collaboration-Tools können Banken vom „Werkzeug“ zum strategischen Partner im Finanzleben ihrer Kunden werden.
Indem sie ihre Mitarbeitenden mit Co-Apping ausstatten, können Banken die Zufriedenheitslücke schliessen und ihre Kundenzufriedenheitswerte verbessern – und so aus Routinegesprächen wertvolle Beratungsmomente machen.
{{BPER Blog Inject}}
2. Orchestrierung des „digitalen Gedächtnisses“
Ein zentraler Reibungspunkt im Jahr 2026 ist das „Übergabeproblem“. Laut Accenture greifen weiterhin 64 % der Verbraucher auf physische Filialen zurück, wenn digitale Kanäle versagen – gezwungen, „von vorn zu beginnen“, weil es an Echtzeit-Datenfähigkeiten in der Orchestrierung mangelt.
Banken müssen ein „digitales Gedächtnis“ entwickeln – die Fähigkeit, ein einziges, durchgängiges Gespräch über alle Touchpoints hinweg aufrechtzuerhalten. Da 86 % der Bank-Führungskräfte mittlerweile einer nahtlosen Nutzererfahrung über alle Kanäle hinweg Priorität einräumen, wird das Institut gewinnen, das Kundenservice als primären Werttreiber betrachtet.
3. Der Aufstieg von Agentic AI
Bewährte Praktiken für Banken bei der digitalen Transformation setzen auf den Einsatz von KI, um die „administrative Last“ zu automatisieren – statt menschlichen Support einfach zu ersetzen. 2026 ist der Standard für digitale Interaktion offiziell von generativer KI zu Agentic AI übergegangen.
Diese fortschrittlichen autonomen Agenten gehen über die Chatbot-Lösungen von früher hinaus und agieren als vollwertige Teammitglieder, die eigenständig denken und komplexe Probleme lösen können. Um dies zu erreichen, verlagern viele Banken ihre Infrastruktur in die Cloud, um den enormen Datenbedarf dieser Agenten zu decken.
- Die Produktivitätsdividende: Laut McKinsey gibt Agentic AI Bankmitarbeitenden 10–12 Stunden pro Woche zurück, indem sie die „administrative Last“ automatisiert – mit dem Potenzial, die Kundenbetreuung um 40 % zu verbessern.
- Der maschinell initiierte Anstieg: Wir betreten eine „Agent-zu-Agent“-Ökonomie. Forrester prognostiziert, dass menschliche Besuche auf Bank-Websites um 20 % zurückgehen, während maschinell initiierter (KI-Agenten-)Traffic um 40 % steigt.
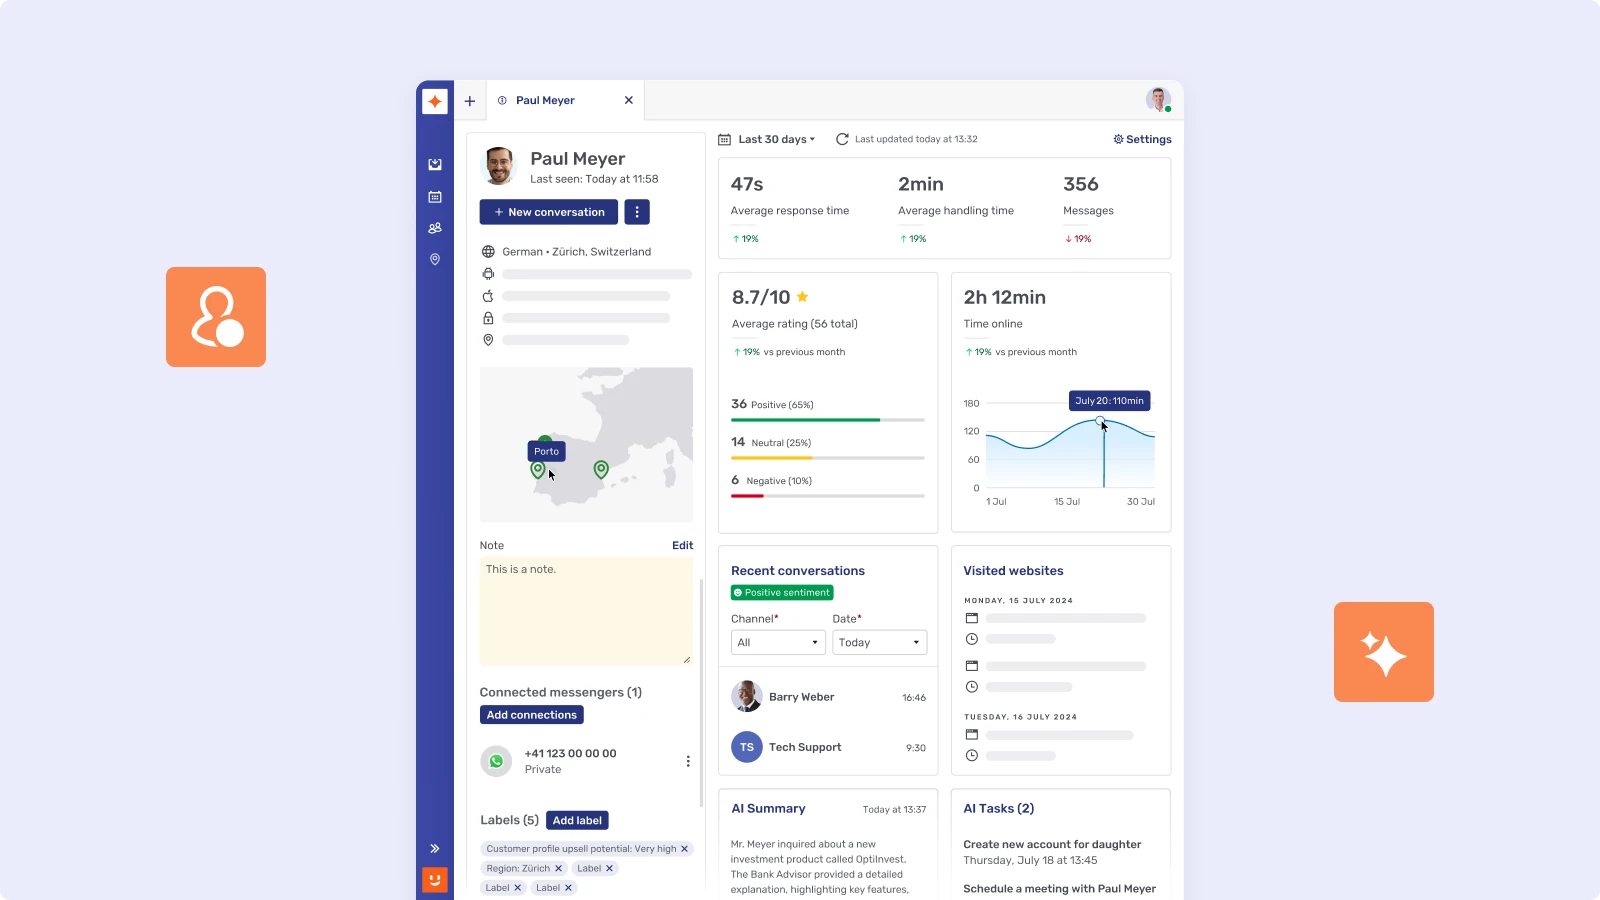
Diese Effizienzsteigerung entfaltet ihre volle Wirkung in Kombination mit Tools, die Routineaufgaben übernehmen, wie dem KI-gestützten Unblu Workbench, der Compliance-Überwachungsaufgaben automatisiert und so Mitarbeitenden mehr Raum für empathiestarke Beratung verschafft.
Führungskräfte müssen von „kostenminimierender“ KI zu „wertschöpfender“ KI übergehen. Ziel ist es, generative künstliche Intelligenz und KI-gestützte Analysen zu nutzen, um die Vorbereitungszeit für Compliance-Berichte um bis zu 50 % zu senken und Mitarbeitenden so mehr Raum für empathiestarke Beratung zu verschaffen.
4. Die „emotional leere“ digitale Krise lösen
Während die „Infrastruktur“ des Digital Banking weitgehend steht, befindet sich die „Seele“ des Kundenerlebnisses in der Krise. 2026 ist das Retail Banking in eine Ära der emotionalen Orchestrierung eingetreten. Die meisten Institute haben funktionale digitale Effizienz erreicht, doch laut Accenture sind diese Kanäle oft „funktional korrekt, aber emotional leer“.
Für Führungskräfte liegt der Wettbewerbsvorteil nicht mehr in der digitalen Verfügbarkeit, sondern in Kundentreue und durch Fürsprache getriebenem Wachstum. Banken mit hoher Kundenfürsprache wachsen 1,7-mal schneller als ihre Wettbewerber. Das strategische Ziel ist der Übergang von transaktionalen Interfaces zu Interaktionsebenen, die durch eine nahtlose Verbindung von menschlicher Empathie und digitaler Präzision „emotionale Resonanz“ ermöglichen.
5. Von künstlicher Intelligenz zu „vertrauenswürdiger Intelligenz“
2026 geht es beim Thema Vertrauen längst nicht mehr nur um die Sicherheit des Geldes – sondern um das „Trust-Value-Flywheel“. Zwar vertrauen Verbraucher digitalen Banken beim Schutz ihrer persönlichen Daten nach wie vor weniger als traditionellen etablierten Banken (66 % bevorzugen Banken), doch dieses Vertrauen wird durch die „emotionale Leere“ digitaler Interaktionen auf die Probe gestellt.
Banken, die Open APIs anbieten, damit Kunden ihre gesamte Finanzsituation einsehen können, tragen dazu bei, diese Lücke zu schliessen, indem sie mehr Transparenz und finanzielle Inklusion ermöglichen.
- Die Fürsprache-Lücke: Accenture stellte fest, dass 73 % der Kunden inzwischen mit mehreren Finanzmarken über ihr Hauptinstitut hinaus interagieren, weil sich ihre Hauptbeziehung „transaktional statt persönlich“ anfühlt.
- Die Präferenz für Rückversicherung: Obwohl 53 % der Verbraucher regelmässig generative KI nutzen, bleibt der „Mensch im Loop“ ein Vertrauensanker. Untersuchungen von Deloitte zeigen, dass Kunden bei komplexen Situationen wie einem Hauskauf weiterhin hochwertigen, menschlichen Support für Klarheit und Rückversicherung bevorzugen.
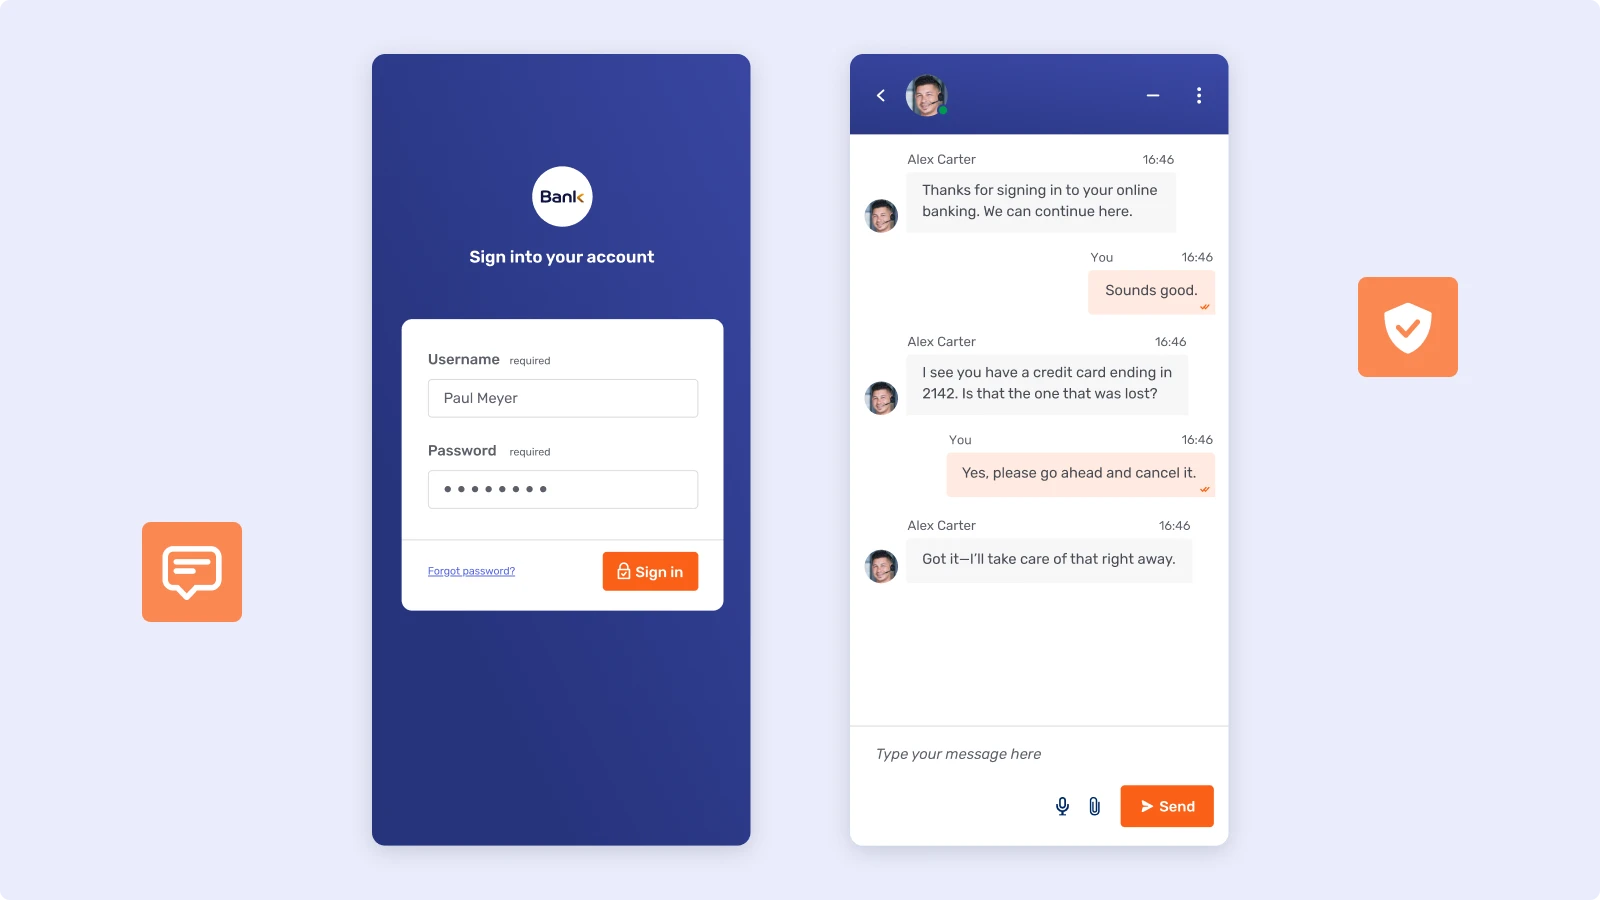
Sicherheitsherausforderungen im Digital Banking erfordern den Übergang zu „Trust by Design“, bei dem jede Interaktion innerhalb eines sicheren, konformen Rahmens authentifiziert und geschützt wird – von klaren biometrischen Sicherheitshinweisen während der Sitzung bis hin zu verifizierbarer Nachrichtenübermittlung. Lösungen wie Unblus Secure Messenger ermöglichen dies durch ein vertrautes Chat-Erlebnis, das dabei vollständig konform und auditierbar bleibt – so wird Vertrauen zu einem wiederholbaren operativen Ergebnis.
{{Secure Messenger Blog Inject}}
Das Fazit: Wo stehen wir 2026?
Der Sprung, den die Bankenbranche seit dem letzten Jahr gemacht hat, ist geprägt von einem grundlegenden Wandel: dem Aufstieg von Agentic AI. Wir haben die Ära der passiven digitalen Transformation hinter uns gelassen und befinden uns nun in einem Zeitalter, in dem Finanztechnologie nicht mehr nur auf einen Klick wartet – sie antizipiert. Die „emotionale Leere“ des frühen Online-Bankings wird endlich durch das gefüllt, was wir heute „vertrauenswürdige Intelligenz“ nennen.
Von Transaktionen zu vertrauenswürdiger Intelligenz
In diesem digitalen Zeitalter ist ein herausragendes Kundenerlebnis kein Luxus mehr, sondern das wichtigste Unterscheidungsmerkmal. Ob etabliertes Institut oder agile Challenger-Bank – das Ziel ist dasselbe: über „künstliche“ Interaktionen hinauszugehen und echte digitale Erlebnisse zu schaffen. Durch die intelligente Nutzung von Kundendaten können Banken heute personalisierte Empfehlungen für Finanzprodukte geben, die tatsächlich zu den Lebenszielen der Nutzenden passen.
Hochwertige Anwendungsfälle
Die erfolgreichsten Anwendungsfälle, die wir 2026 beobachten, setzen auf einen proaktiven Ansatz für die finanzielle Gesundheit der Kunden. Für ein kleines Unternehmen könnte dies bedeuten, dass ein KI-Agent den Cashflow in Echtzeit überwacht und einen Kreditrahmen vorschlägt, bevor überhaupt ein Engpass entsteht.
Die Wertschöpfungskette neu definieren
Auch wenn Banken bei Betrugsprävention und Risikomanagement weiterhin höchst wachsam bleiben müssen, hat sich der Fokus auf die menschliche Seite der Bilanz verschoben. Moderne Digital-Banking-Erlebnisse sorgen dafür, dass Support-Kanäle und das Contact Center nicht länger als zu minimierende „Kostenstellen“ gelten, sondern als entscheidende Touchpoints für den Aufbau von Kundenbindung.
Erfolgreich werden jene Banken sein, die Kundenservice als ihren primären Werttreiber betrachten. Indem sie ihren digitalen Auftritt humanisieren, verwalten sie nicht nur Geld – sie sichern sich Marktanteile durch Resonanz und Vertrauen.