


La banca digital llega a un punto sin retorno. Desde hace años, las tendencias empujan cada vez más rápido hacia la innovación digital, y las preferencias de los clientes se inclinan con firmeza por opciones de servicio digitales más rápidas y variadas. En todos los perfiles demográficos, la experiencia de cliente debe ser omnicanal: los clientes disfrutan de un servicio flexible, fluido y ágil en el canal digital (o presencial) que elijan.
Sin embargo, siguen existiendo muchas dudas, retos e incertidumbres que se interponen en el camino de la verdadera transformación digital. El estado actual de la banca digital se define por la interacción entre retos y oportunidades, entre rapidez y prudencia, y entre la tecnología y la autenticidad tradicional de lo presencial.
Las estadísticas de los servicios bancarios online revelan mucho sobre nuestro contexto actual y sobre los éxitos y fracasos que están dando forma a la nueva cara de los servicios digitales en el sector financiero.
Las tendencias clave de un vistazo
Las estadísticas siguientes se analizarán con más detalle a lo largo del artículo. Esto es lo que debes saber de un vistazo. Lee nuestro artículo sobre tendencias de la banca digital para profundizar.
{{Tatra Blog Inject}}
Adopción global: mapa de la explosión de la banca digital
Aunque estas tendencias individuales reflejan cambios en el comportamiento de los consumidores, el impulso colectivo está provocando una reasignación masiva de capital en el sector financiero. La magnitud de este cambio se refleja en las perspectivas financieras del sector. Las proyecciones del tamaño del mercado de la banca digital para 2030 indican que el mercado global alcanzará 79.400 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 14,5 % desde 2024. Gran parte de este crecimiento procede del segmento de servicios de banca digital, que registra un crecimiento mayor a medida que las entidades priorizan la interacción frente a la simple utilidad.
Este crecimiento se apoya en una enorme expansión de la base global de usuarios. El número de usuarios de banca digital en todo el mundo sigue aumentando: los datos recientes muestran que más del 53 % de la población mundial ha migrado ya a la banca digital-first. Esta adopción generalizada acelera la necesidad de un soporte escalable que mantenga el trato personal. A medida que entran más usuarios en el ecosistema, los bancos que triunfen serán los que vean la atención al cliente como su principal motor de valor. Al humanizar su huella digital, no solo gestionan dinero: ganan cuota de mercado mediante la resonancia y la confianza.
Fidelidad del cliente en la banca: la «brecha de la relación»
En años anteriores informamos de que, aunque el 62 % de los clientes bancarios tenía una experiencia «eficaz», solo el 48 % la describía como «emocionalmente positiva». Ahora, en 2026, esta falta de conexión emocional se ha convertido en un riesgo de negocio crítico. Una nueva investigación de Accenture revela que, a pesar de la enorme inversión digital, la mayoría de las relaciones bancarias siguen siendo «funcionalmente correctas pero emocionalmente vacías».
El coste de esta desconexión emocional es alto. Los bancos digitales que logran cerrar esta brecha, y se sitúan en el 20 % superior en puntuaciones de defensa de marca por parte del cliente, aumentan sus ingresos 1,7 veces más rápido a nivel global y 2,6 veces más rápido en Norteamérica. Sin este vínculo, los bancos digitales corren el riesgo de lo que los analistas llaman «construir cubos con fugas»: captan clientes nuevos por la puerta de entrada, que salen en silencio por la de atrás por falta de interacción con el cliente.
El elemento humano en un mundo digital-first
Para frenar esta pérdida, los bancos tradicionales y los bancos aspirantes deben centrarse en dos áreas clave:
- Resolución rápida: el 58 % de los clientes cree que su banco falla actualmente al atender las consultas a tiempo, el factor más importante para la satisfacción.
- El equilibrio híbrido: aunque la expansión de la IA es inevitable, el trato humano sigue siendo el patrón de oro de la confianza. Deloitte descubrió que el 58 % de los consumidores está menos dispuesto a usar un servicio prestado solo por IA, lo que refuerza la necesidad de un enfoque híbrido que mantenga accesibles a los expertos humanos.
La economía de la interacción digital
El paso a lo digital está cambiando de forma fundamental el coste de hacer negocios. El coste medio de adquisición de clientes (CAC) de los bancos digitales frente a los tradicionales sigue siendo un punto de contraste, ya que las entidades nativas digitales mantienen una base de costes entre un 60 y un 70 % inferior. Sin embargo, los datos del BCE muestran que los bancos solo digitales gastan tres veces más en marketing que sus homólogos tradicionales.
Esta dinámica influye directamente en el valor del ciclo de vida del cliente (CLV) que pueden lograr los bancos digitales frente a las entidades tradicionales. Un informe de Forrester descubrió que el 87 % de los clientes bancarios que se sienten valorados seguirá con su banco, lo que impulsa de forma notable la rentabilidad a largo plazo. Aunque los bancos tradicionales mantienen una puntuación de confianza de 87 frente a 74 de los neobancos, deben aprovechar esa confianza adoptando recorridos digitales fluidos y high-touch que eviten la «fuga silenciosa».
La meseta de la experiencia móvil
La banca móvil es ya el canal remoto dominante en la UE, tanto para la consulta (entre el 62 y el 83 %) como para la contratación (normalmente por encima del 60 %). Sin embargo, uso no equivale a excelencia. Aunque ha desaparecido la reticencia a usar el móvil, la exigencia de calidad se ha disparado, y el 60 % de los clientes valora las funciones avanzadas actuales como simplemente «normales».
Áreas de progreso en las plataformas de banca digital
En conjunto, el sector bancario ha alcanzado niveles razonables de transformación digital. En total, el 71 % de las empresas del mundo es ya digital, aunque el 53 % de los directivos bancarios encuestados afirma que su organización sigue trabajando para mejorar su transformación digital con tecnología financiera más avanzada.
Estas iniciativas se centran sobre todo en aumentar la generación de ingresos, según el 77 % de los directivos encuestados. Además, los responsables de decisión valoran la mejora de la experiencia de cliente, el aumento de la resiliencia operativa y el refuerzo del cumplimiento normativo.
Algunos bancos tradicionales se quedan atrás
A pesar del claro cambio en el comportamiento de los consumidores, un segmento notable de entidades tradicionales sigue estancado. Actualmente, el 19 % de los bancos encuestados está por debajo de los referentes de transformación necesarios: el 1 % no muestra interés por los cambios digitales, el 8 % no tiene planes formales de implantación y el 10 % sigue atascado en la fase de planificación.
Esta falta de progreso se atribuye en gran parte a la fricción interna. Un tercio (33 %) de estas entidades cita los retos relacionados con la estrategia como su principal obstáculo, y casi un 30 % se enfrenta a silos de datos y a dificultades de gestión de proyectos que les impiden pasar de la fase de «visión».
Abordar «el obstáculo del onboarding»
La «puerta de entrada» de la banca digital sigue teniendo fugas. Datos recientes de Capgemini detectaron que el 47 % de los clientes potenciales abandona el onboarding digital a mitad del proceso. El principal culpable es la falta de automatización: actualmente solo el 29 % de la recogida de datos se automatiza con IA. Esta fricción manual explica por qué el 86 % de los directivos bancarios planea ahora priorizar las experiencias omnicanal en los próximos 12 meses.
A medida que el ecosistema se expande, también lo hacen los riesgos. Las estadísticas de fraude en la banca digital revelan que, aunque algunos tipos de fraude tradicionales se han estabilizado, la sofisticación de la ingeniería social basada en IA va en aumento. Para frenar estos ataques, las organizaciones fusionan la inteligencia de ciberseguridad y de fraude en fuentes de datos fragmentadas, de modo que las medidas de seguridad protejan el recorrido sin generar la fricción que lleva al abandono del onboarding.
Nuevas exploraciones de las experiencias físicas y digitales
En 2026 vemos una mezcla aún mayor de lo físico y lo digital para ganar ventaja a los bancos rivales y responder mejor a la demanda de los clientes.
Las sucursales físicas mantienen su posición: de «indispensables» a «más orquestadas»
La idea de que lo digital acabaría con la sucursal ha llegado a un punto sin retorno, pero no como muchos predecían. En lugar de cierres de sucursales, la sucursal física ha encontrado su sitio como ancla psicológica de la seguridad financiera.
Los informes recientes de JD Power muestran que el 72 % de los clientes sigue usando su sucursal local con la misma frecuencia que en años anteriores, y el 38 % la considera indispensable. Esta percepción se ve respaldada por los datos de 2026 de Accenture, que revelan que el 63 % de los consumidores del mundo sigue deseando un lugar físico que les ayude a gestionar sus finanzas.
El «problema del traspaso»
Aunque el deseo de presencia física sigue siendo alto, la experiencia de pasar de los canales digitales a los físicos es a menudo donde se rompe la relación. Es lo que los expertos llaman el «problema del traspaso».
Actualmente, el 64 % de los consumidores recurre a las sucursales específicamente para resolver conflictos, pero se encuentra con frecuencia con una «fragmentación en la orquestación de datos». En cristiano: la persona de la sucursal a menudo no tiene ni idea de lo que acabas de hacer en la app. Resolver este traspaso de datos se ha convertido en la principal prioridad estratégica de 2026.
Formatos en evolución y el «trato humano»
La sucursal del futuro no es solo una versión más pequeña de la sucursal del pasado. Se está volviendo más especializada y con más apoyo tecnológico:
- Formatos inteligentes: el 76 % de los consumidores está dispuesto ya a usar microsucursales o cabinas bancarias inteligentes para sus gestiones.
- Servicios en profundidad: los clientes dejan de usar las sucursales para tareas sencillas, y el 64 % pide más herramientas de autoservicio para las transacciones básicas.
- La puerta de la hipoteca: las decisiones de alto riesgo siguen necesitando un ancla humana; solo el 39 % de los consumidores se siente cómodo contratando una hipoteca totalmente online.
Incluso en mercados como Francia, donde el 25 % de los consumidores digitales usa ya videollamadas o llamadas de voz remotas para hablar de productos nuevos, la facilidad de acceso a un «trato humano» sigue siendo el factor decisivo para su fidelidad.
Para saber más sobre el futuro de las sucursales bancarias, descarga nuestro ebook.
{{branch-paper-cta1}}
Canales de sucursal remotos
Un fenómeno nuevo, las visitas remotas a la sucursal, probablemente cobrará más importancia a medida que se siga difuminando la línea entre las experiencias digitales y las físicas. Actualmente, el acceso remoto al personal de la sucursal tiene un papel modesto pero notable en toda Europa, sobre todo en Italia (17 %), Portugal (14 %) y España (14 %) para la contratación. Otros países muestran un uso de un solo dígito, lo que pone de relieve las diferencias regionales en la adopción de modelos de servicio híbridos, aunque esto puede cambiar a medida que se vuelvan más habituales.
La era mobile-first: el «hito de los baby boomers»
Durante años, los usuarios de banca digital dudaron en usar las apps de banca móvil para servicios y actividades financieras digitales complejos por problemas de confianza o limitaciones tecnológicas.
Esa reticencia ha desaparecido oficialmente. Las estadísticas de adopción y uso de la banca móvil muestran que el canal es ya el «estándar universal». Según la American Bankers Association, el 54 % de los estadounidenses cita ya la banca online y las apps de banca móvil como su método bancario principal.
Por primera vez, el 38 % de los baby boomers prefiere las apps móviles a la banca online desde un PC. Los bancos con visión de futuro van más allá de las apps sencillas y ofrecen herramientas high-touch como el co-browsing y la colaboración instantánea en documentos.
De la accesibilidad a la experiencia superior
Con el dominio móvil ya como requisito previo, la competencia se ha trasladado al nivel granular de la experiencia de usuario. Las entidades financieras que logran ofrecer un recorrido fluido, unificado y completo son las que destacan en 2026.
Una de las formas más eficaces de mejorar esta experiencia es la colaboración móvil. Los bancos con visión de futuro van más allá de las apps sencillas y ofrecen:
- Préstamos preaprobados: acceso instantáneo y fácil al crédito directamente en la interfaz móvil.
- Co-Apping: esta herramienta de banca colaborativa permite a agentes y clientes navegar por la app y revisar documentos juntos en tiempo real.
- Resultados probados: un cliente de Unblu informó de que sus agentes iniciaron 300.000 sesiones de Co-Apping en un solo año para resolver incidencias, casi cinco veces el volumen del Co-Browsing web tradicional.
Al priorizar estas herramientas digitales high-touch, los bancos pueden lograr que la experiencia móvil resulte personalizada y respaldada, y no meramente transaccional.
{{Co-Apping Blog Inject}}
De la IA generativa a la Agentic AI: el salto de productividad
El impacto de la inteligencia artificial en el sector de los servicios financieros ha ido más allá de la simple eficiencia de costes. Aunque los primeros modelos de IA generativa mejoraron la productividad entre un 22 y un 30 % e impulsaron un aumento del 6 % de los ingresos en la banca minorista, la conversación gira ahora hacia la Agentic AI.
A diferencia de los chatbots estándar, la Agentic AI actúa como una sofisticada herramienta de productividad para el personal. McKinsey indica que estos sistemas ya devuelven entre 10 y 12 horas a la semana a los banqueros y aumentan de forma efectiva su capacidad de cobertura un 40 %. Esto permite a los empleados centrarse en capacidades humanas de alto valor: supervisión, diseño complejo e interacción profunda con el cliente.
El futuro «sin clics» y los agentes de IA
En 2026, la propia forma en que los clientes interactúan con su banco cambiará de manera fundamental. Forrester prevé un futuro «sin clics» en el que las visitas humanas a los sitios web de los bancos caerán un 20 %.
No se debe a una falta de interés, sino a un aumento del tráfico iniciado por máquinas. Se espera que los agentes de IA, que actúan en nombre del cliente, aumenten un 40 % y gestionen consultas y transacciones rutinarias sin que el usuario tenga que abrir una app o un sitio web.
Equilibrar la IA con la inteligencia humana
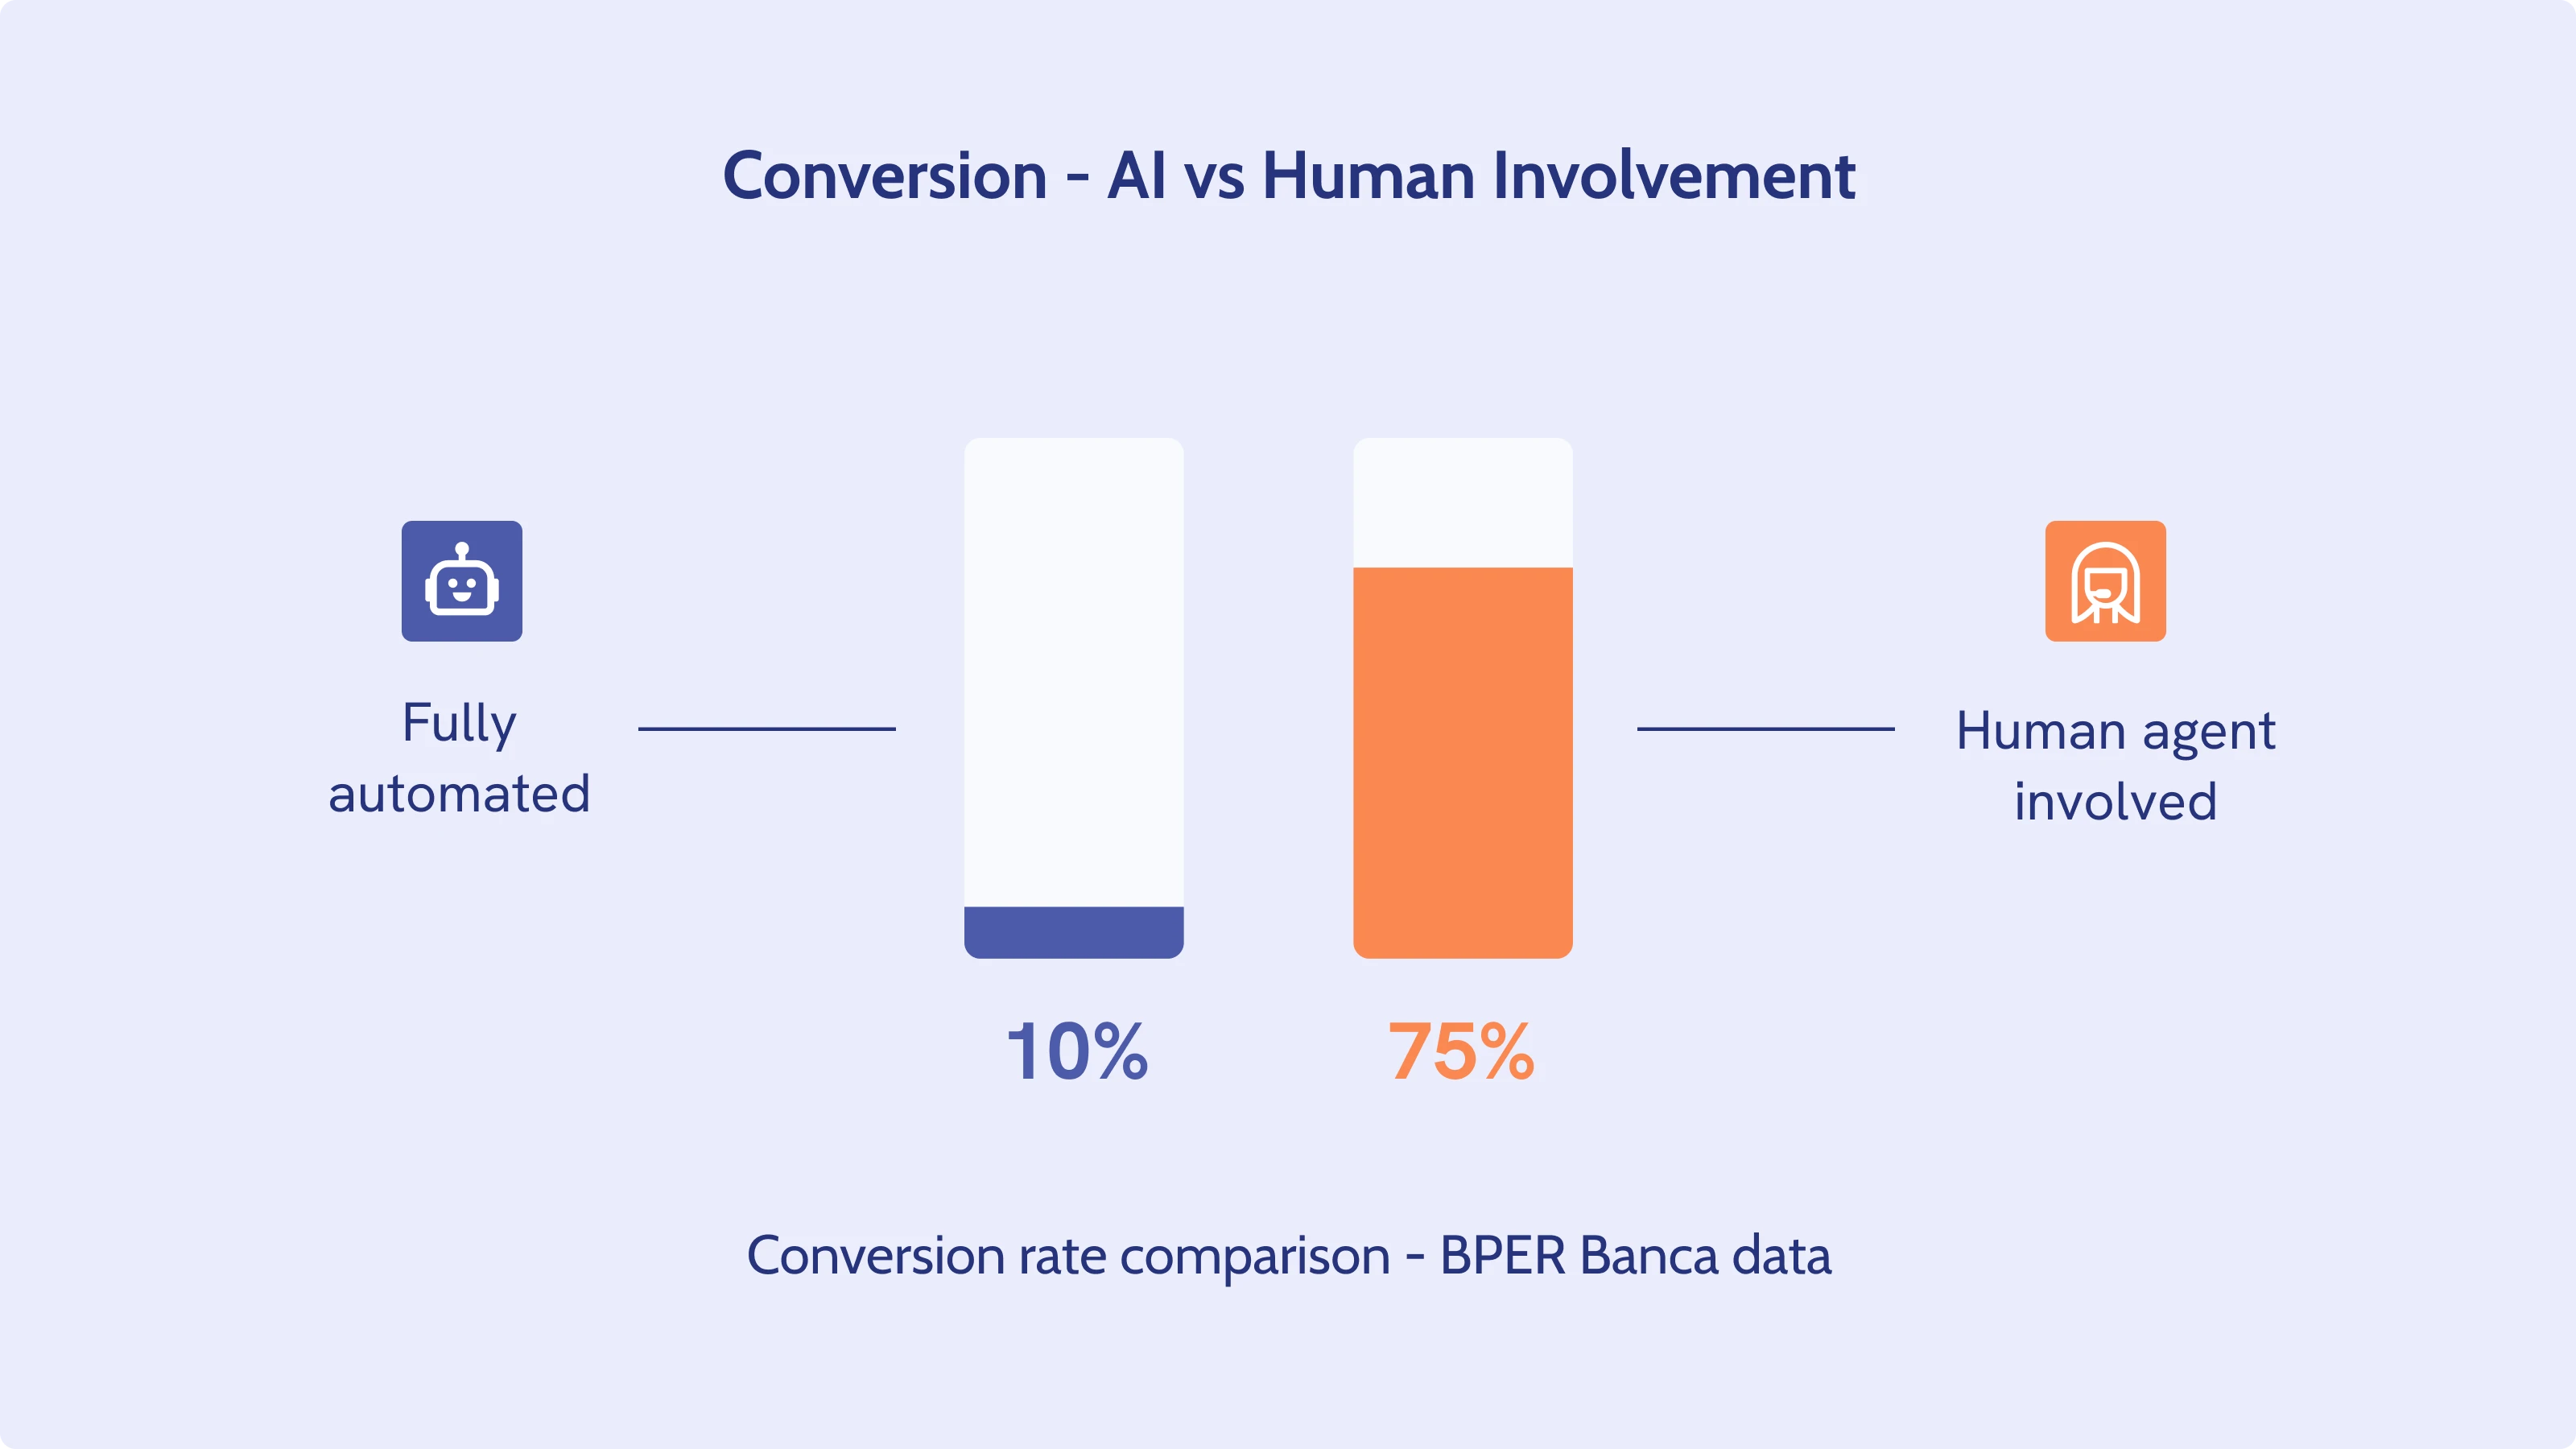
A pesar de estos saltos tecnológicos, el «trato humano» sigue siendo el ancla de la conversión. Los datos de BPER Banca muestran que, mientras que una experiencia totalmente automatizada puede tener una tasa de conversión del 10 %, esa cifra sube al 75 % cuando interviene un agente humano en el proceso.
Las tendencias actuales sugieren que, aunque la IA aporta alcance y rapidez, la inteligencia humana aporta la confianza y el cierre que exigen las decisiones financieras complejas.
Uso de la banca online y Unblu
El contexto cambiante de la banca digital está resultando un reto tanto para los bancos tradicionales como para los digitales. Las estadísticas de la banca online y las exigencias de los consumidores muestran con claridad que los servicios de banca digital deben ser excepcionales para cumplir las expectativas de los clientes.
Lo cierto es que el número de usuarios de los canales de banca digital crece y que ofrecer las mejores capacidades de banca conversacional es la única manera de garantizar la satisfacción del cliente. Por supuesto, es más fácil decirlo que hacerlo. La naturaleza de la competencia se desplaza hacia el nivel granular: los servicios de banca móvil, las herramientas digitales, las plataformas digitales y más deben ofrecer una mejor experiencia de servicio para destacar. Si a esto se suma un mayor foco en las medidas de seguridad y la regulación, el panorama de la banca digital es sin duda complejo.
Dicho esto, los bancos que logren adelantarse a las tendencias de la banca digital y ofrecer un acceso cómodo al soporte ganarán la fidelidad de los usuarios de banca digital y triunfarán en 2026.
Unblu's next move


