


La banque digitale approche d'un point de non-retour. Depuis des années, les tendances poussent de plus en plus vite vers l'innovation digitale, et les préférences des client-e-s se tournent résolument vers des options de service digitales plus rapides et plus variées. Quelle que soit la génération, l'expérience client doit être omnicanale : les client-e-s bénéficient d'un service flexible, fluide et simplifié sur le canal digital (ou en personne) de leur choix.
Il reste toutefois de nombreuses questions, de nombreux défis et incertitudes qui freinent une véritable transformation digitale. L'état actuel de la banque digitale se définit par des tensions entre défis et opportunités, entre rapidité et prudence, entre technologie et authenticité traditionnelle, en personne.
Les statistiques sur les services de banque en ligne en disent long sur notre contexte actuel, ainsi que sur les réussites et les échecs qui façonnent le nouveau visage des services digitaux dans le secteur financier.
Les tendances clés en un coup d'œil
Les statistiques ci-dessous seront détaillées tout au long de l'article. Voici l'essentiel en un coup d'œil. Lisez notre article sur les tendances de la banque digitale pour des analyses plus approfondies.
{{Tatra Blog Inject}}
Adoption mondiale : cartographier l'explosion de la banque digitale
Si ces tendances individuelles illustrent l'évolution des comportements des consommateurs-trices, l'élan collectif entraîne une réallocation massive de capitaux dans le secteur financier. L'ampleur de ce mouvement se reflète dans les perspectives financières du secteur. Les projections de taille du marché de la banque digitale à l'horizon 2030 indiquent que le marché mondial atteindra 79,4 milliards de dollars, avec un TCAC de 14,5 % à partir de 2024. Cette croissance est en grande partie portée par le segment des services de banque digitale, qui enregistre une croissance plus forte à mesure que les établissements privilégient l'engagement plutôt que la simple utilité.
Cette croissance s'appuie sur une expansion massive de la base d'utilisateurs-trices dans le monde. Le nombre d'utilisateurs-trices de la banque digitale ne cesse de grimper : les données récentes montrent que plus de 53 % de la population mondiale a désormais adopté la banque digital-first. Cette adoption généralisée accélère le besoin d'un support évolutif qui conserve une touche personnelle. À mesure que de nouveaux-elles utilisateurs-trices rejoignent l'écosystème, les banques qui réussiront seront celles qui voient dans le service client leur principal moteur de valeur. En humanisant leur empreinte digitale, elles ne se contentent pas de gérer de l'argent : elles conquièrent des parts de marché par la résonance et la confiance.
Fidélité client dans la banque : le « fossé relationnel »
Les années précédentes, nous indiquions que si 62 % des client-e-s des banques avaient vécu une expérience « efficace », 48 % seulement la décrivaient comme « émotionnellement positive ». En 2026, ce manque de lien émotionnel est devenu un risque commercial critique. De nouvelles recherches d'Accenture révèlent que, malgré d'énormes investissements digitaux, la plupart des relations bancaires restent « fonctionnellement correctes mais dépourvues d'émotion ».
Le coût de cette déconnexion émotionnelle est élevé. Les banques digitales qui parviennent à combler cet écart, en se classant dans le top 20 % des scores de recommandation client, voient leur chiffre d'affaires croître 1,7 fois plus vite dans le monde et 2,6 fois plus vite en Amérique du Nord. Sans ce lien, les banques digitales risquent ce que les analystes appellent des « seaux percés » : de nouveaux-elles client-e-s entrent par la grande porte, mais repartent discrètement par la porte de derrière faute d'engagement.
L'élément humain dans un monde digital-first
Pour enrayer cette attrition, les banques traditionnelles et challengers doivent se concentrer sur deux axes clés :
- Une résolution rapide : 58 % des client-e-s estiment actuellement que leur banque ne traite pas leurs demandes dans des délais satisfaisants, ce qui reste le facteur le plus important de la satisfaction.
- L'équilibre hybride : si l'expansion de l'IA est inévitable, la touche humaine reste l'étalon-or de la confiance. Deloitte a constaté que 58 % des consommateurs-trices sont moins enclins-es à utiliser un service assuré uniquement par l'IA, ce qui confirme la nécessité d'une approche hybride qui garde des expert-e-s humains accessibles.
L'économie de l'engagement digital
Le passage au digital change fondamentalement le coût de l'activité. Le coût moyen d'acquisition client (CAC) des banques digitales par rapport aux banques traditionnelles reste un point de contraste, les acteurs nés dans le digital maintenant une base de coûts inférieure de 60 à 70 %. Cependant, les données de la BCE montrent que les banques exclusivement digitales dépensent trois fois plus en marketing que leurs homologues traditionnelles.
Cette dynamique influe directement sur la valeur vie client (CLV) que peuvent atteindre les banques digitales par rapport aux établissements traditionnels. Un rapport de Forrester a constaté que 87 % des client-e-s des banques qui se sentent valorisé-e-s restent fidèles à leur banque, ce qui renforce nettement la rentabilité à long terme. Si les banques traditionnelles conservent un score de confiance de 87 contre 74 pour les néobanques, elles doivent tirer parti de cette confiance en adoptant des parcours digitaux fluides et à forte valeur humaine, qui préviennent l'« attrition silencieuse ».
Le plateau de l'expérience mobile
La banque mobile est désormais le principal canal à distance dans l'UE, tant pour la recherche (de 62 % à 83 %) que pour les achats (généralement au-dessus de 60 %). Mais utilisation ne rime pas avec excellence. Si l'hésitation à utiliser le mobile a disparu, les attentes de qualité ont explosé : 60 % des client-e-s jugent les fonctionnalités avancées actuelles simplement « moyennes ».
Les domaines de progrès des plateformes de banque digitale
Dans l'ensemble, le secteur bancaire a atteint des niveaux raisonnables de transformation digitale. Au total, 71 % des entreprises dans le monde sont désormais digitales, même si 53 % des dirigeants-es bancaires interrogés-es affirment que leur organisation continue d'améliorer ses efforts de transformation digitale en mettant en œuvre des technologies financières plus avancées.
Ces initiatives visent avant tout à générer davantage de chiffre d'affaires, selon 77 % des dirigeants-es interrogés-es. Par ailleurs, les décideurs-ses accordent de la valeur à l'amélioration des expériences client, au renforcement de la résilience opérationnelle et au durcissement de la conformité réglementaire.
Certaines banques traditionnelles prennent du retard
Malgré l'évolution nette du comportement des consommateurs-trices, un segment notable d'établissements traditionnels reste à l'arrêt. Actuellement, 19 % des banques interrogées sont en retard sur les repères de transformation nécessaires : 1 % déclarent ne porter aucun intérêt aux changements digitaux, 8 % n'ont aucun plan de mise en œuvre formel et 10 % restent bloquées en phase de planification.
Ce manque de progrès est en grande partie attribué à des frictions internes. Un tiers (33 %) de ces établissements citent des difficultés liées à la stratégie comme principal frein, tandis que près de 30 % peinent avec les silos de données et les obstacles de gestion de projet qui les empêchent de dépasser le stade de la « vision ».
S'attaquer à l'« obstacle de l'onboarding »
La « porte d'entrée » de la banque digitale reste percée. Des données récentes de Capgemini montrent que 47 % des prospects abandonnent l'onboarding digital en cours de processus. Le principal coupable est le manque d'automatisation : seuls 29 % de la collecte de données sont actuellement automatisés par l'IA. Cette friction manuelle explique pourquoi 86 % des dirigeants-es bancaires comptent désormais faire des expériences omnicanales une priorité dans les 12 prochains mois.
À mesure que l'écosystème s'étend, les risques aussi. Les statistiques de fraude dans la banque digitale révèlent que si certains types de fraude traditionnels se sont stabilisés, la sophistication de l'ingénierie sociale pilotée par l'IA est en hausse. Pour contrer ces attaques, les organisations fusionnent les renseignements de cybersécurité et de lutte contre la fraude issus de sources de données fragmentées, afin que les mesures de sécurité protègent le parcours sans créer la friction qui mène à l'abandon lors de l'onboarding.
De nouvelles explorations des expériences physiques et digitales
En 2026, on observe un mélange accru du physique et du digital pour prendre l'avantage sur les banques concurrentes et mieux répondre aux attentes des client-e-s.
Les agences physiques tiennent bon : de l'« indispensable » à l'« orchestré »
L'idée selon laquelle le digital tuerait l'agence a atteint un point de non-retour, mais pas comme beaucoup l'avaient prédit. Au lieu de fermetures d'agences, l'agence physique a trouvé sa place comme ancrage psychologique de la sécurité financière.
Selon de récents travaux de JD Power, 72 % des client-e-s continuent de fréquenter leur agence locale à la même fréquence que les années précédentes, et 38 % la jugent indispensable. Ce sentiment est corroboré par les données 2026 d'Accenture, qui révèlent que 63 % des consommateurs-trices dans le monde souhaitent encore un lieu physique pour les aider à gérer leurs finances.
Le « problème du transfert »
Si le désir de présence physique reste fort, c'est souvent dans le passage entre canaux digitaux et physiques que la relation se rompt. Les expert-e-s parlent de « problème du transfert ».
Aujourd'hui, 64 % des consommateurs-trices s'en remettent aux agences spécifiquement pour régler un litige, mais se heurtent souvent à une « orchestration de données fragmentée ». En clair : la personne en agence n'a souvent aucune idée de ce que vous venez de faire dans l'application. Résoudre ce transfert de données est devenu la première priorité stratégique pour 2026.
Des formats en évolution et la « touche humaine »
L'agence du futur n'est pas simplement une version réduite de l'agence d'hier. Elle devient plus spécialisée et dotée de technologie :
- Des formats intelligents : 76 % des consommateurs-trices sont désormais prêts-es à utiliser des micro-agences ou des bornes bancaires intelligentes pour leurs besoins.
- Des services approfondis : les client-e-s délaissent l'agence pour les tâches simples, et 64 % demandent davantage d'outils en libre-service pour les opérations de base.
- La porte du crédit immobilier : les décisions à fort enjeu exigent encore un ancrage humain, et seuls 39 % des consommateurs-trices se sentent à l'aise pour obtenir un crédit immobilier entièrement en ligne.
Même dans des marchés comme la France, où 25 % des consommateurs-trices digitaux-ales utilisent désormais la vidéo ou l'appel vocal à distance pour discuter de nouveaux produits, la facilité d'accès à une « touche humaine » reste le facteur décisif de leur fidélité.
Pour en savoir plus sur l'avenir des agences bancaires, téléchargez notre ebook !
{{branch-paper-cta1}}
Les canaux d'agence à distance
Un nouveau phénomène de visites d'agence à distance devrait gagner en importance à mesure que la frontière entre expériences digitales et physiques continue de s'estomper. Actuellement, l'accès à distance au personnel d'agence joue un rôle modeste mais notable en Europe, en particulier en Italie (17 %), au Portugal (14 %) et en Espagne (14 %) pour les achats. D'autres pays affichent un usage à un chiffre, ce qui illustre les différences régionales d'adoption des modèles de service hybrides, même si cela pourrait changer à mesure qu'ils se généralisent.
L'ère du mobile-first : franchir le « cap des baby-boomers »
Pendant des années, les utilisateurs-trices de la banque digitale hésitaient à employer les applications de banque mobile pour des services et activités financières complexes, par manque de confiance ou en raison de contraintes technologiques.
Cette hésitation a officiellement disparu. Les statistiques d'adoption et d'usage de la banque mobile montrent que ce canal est désormais le « standard universel ». Selon l'American Bankers Association, 54 % des Américain-e-s citent désormais les applications de banque en ligne et mobile comme leur principal moyen de banque.
Pour la première fois, 38 % des baby-boomers préfèrent désormais les applications mobiles à la banque en ligne sur ordinateur. Les banques avant-gardistes vont au-delà des simples applications pour proposer des outils à forte valeur humaine comme le Co-Browsing et la collaboration instantanée sur les documents.
De l'accessibilité à l'expérience supérieure
La domination du mobile étant désormais un prérequis, la concurrence s'est déplacée au niveau granulaire de l'expérience utilisateur. Les organisations financières capables d'offrir un parcours fluide, unifié et complet sont celles qui se démarquent en 2026.
L'un des moyens les plus efficaces d'améliorer cette expérience est la collaboration mobile. Les banques avant-gardistes vont au-delà des simples applications pour proposer :
- Des crédits préapprouvés : un accès instantané et simple au crédit directement dans l'interface mobile.
- Le Co-Apping : cet outil de banque collaborative permet aux agents-es et aux client-e-s de parcourir l'application et de consulter des documents ensemble en temps réel.
- Des résultats prouvés : un client d'Unblu a indiqué que ses agents-es avaient lancé 300 000 sessions de Co-Apping en un an pour résoudre des problèmes, soit près de cinq fois le volume du Co-Browsing web traditionnel.
En privilégiant ces outils digitaux à forte valeur humaine, les banques peuvent garantir une expérience mobile personnalisée et accompagnée, et non simplement transactionnelle.
{{Co-Apping Blog Inject}}
De l'IA générative à l'IA agentique : le bond de productivité
L'impact de l'intelligence artificielle sur le secteur des services financiers va désormais au-delà de la simple efficacité des coûts. Alors que les premiers modèles d'IA générative ont amélioré la productivité de 22 à 30 % et généré une hausse de 6 % du chiffre d'affaires dans la banque de détail, la conversation porte maintenant sur l'IA agentique.
À la différence des chatbots standards, l'IA agentique agit comme un outil de productivité sophistiqué pour les équipes. McKinsey indique que ces systèmes rendent déjà 10 à 12 heures par semaine aux conseillers-ères, ce qui élargit de 40 % leur capacité de couverture. Les collaborateurs-trices peuvent ainsi recentrer leur attention sur des compétences humaines à forte valeur : la supervision, la conception complexe et l'interaction approfondie avec les client-e-s.
L'avenir du « zero-click » et les agents IA
D'ici 2026, la façon même dont les client-e-s interagissent avec leur banque va changer fondamentalement. Forrester prévoit un avenir « zero-click » où les visites humaines sur les sites des banques reculeront de 20 %.
Ce n'est pas dû à un manque d'intérêt, mais à une hausse du trafic initié par des machines. Les agents IA, qui agissent pour le compte du ou de la client-e, devraient augmenter de 40 % et traiter les demandes et opérations courantes sans que l'utilisateur-trice ait besoin d'ouvrir une application ou un site.
Concilier IA et intelligence humaine
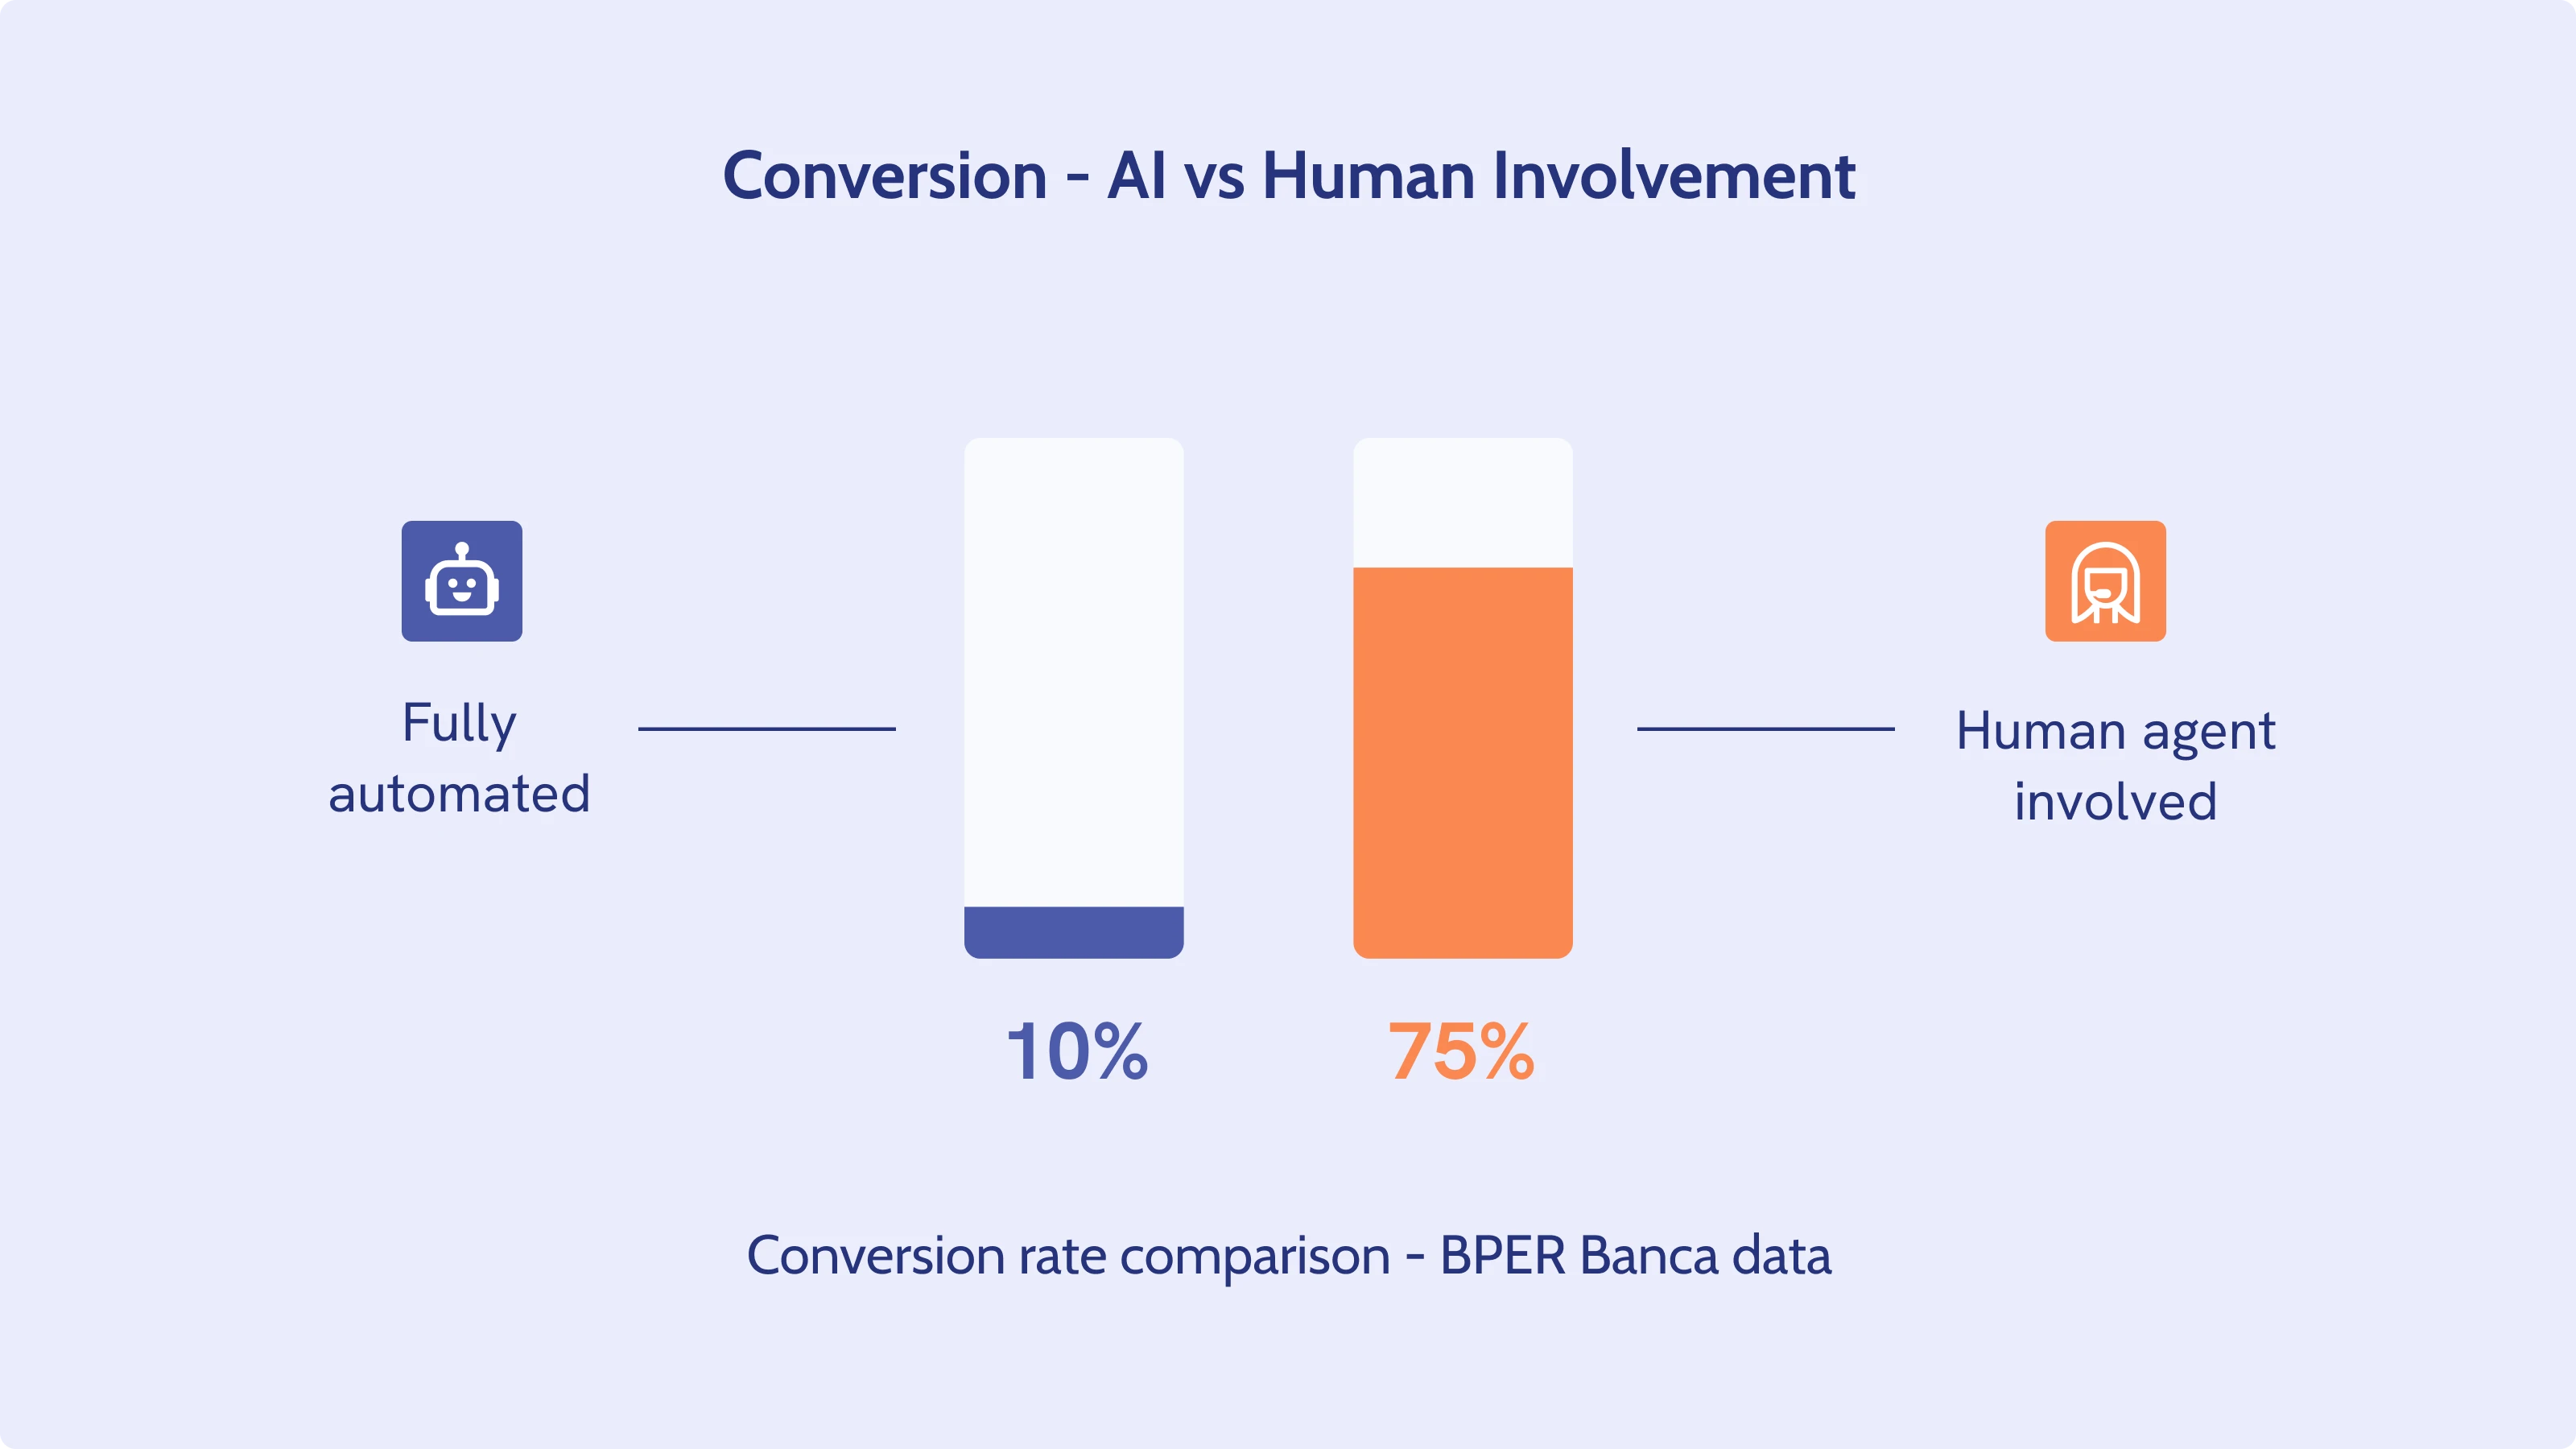
Malgré ces avancées technologiques, la « touche humaine » reste l'ancrage de la conversion. Les données de BPER Banca montrent que si une expérience entièrement automatisée peut atteindre un taux de conversion de 10 %, ce taux grimpe à 75 % lorsqu'un-e agent-e humain-e intervient dans le processus.
Les tendances actuelles suggèrent que si l'IA apporte la portée et la rapidité, l'intelligence humaine apporte la confiance et la finalité nécessaires aux décisions financières complexes.
L'usage de la banque en ligne et Unblu
Le contexte changeant de la banque digitale met à l'épreuve les banques traditionnelles comme les banques digitales. Les statistiques de la banque en ligne et les attentes des consommateurs-trices montrent clairement que les services de banque digitale doivent être exceptionnels pour répondre aux attentes des client-e-s.
Le fait est que le nombre d'utilisateurs-trices des canaux de banque digitale croît, et que proposer des capacités de banque conversationnelle de premier plan est le seul moyen de garantir la satisfaction client. C'est bien sûr plus facile à dire qu'à faire. La concurrence se joue de plus en plus au niveau granulaire : services de banque mobile, outils digitaux, plateformes digitales et bien d'autres doivent offrir une meilleure expérience de service pour se démarquer. Avec une attention accrue portée aux mesures de sécurité et aux réglementations, le paysage de la banque digitale est incontestablement complexe.
Cela dit, les banques capables de garder une longueur d'avance sur les tendances de la banque digitale et d'offrir un accès pratique au support gagneront la fidélité des utilisateurs-trices de la banque digitale et réussiront en 2026.


