Réduire l'attrition des client-e-s dans la banque passe par l'augmentation d'un indicateur clé : la fidélité client. Cela dit, cultiver une relation positive durable entre un-e client-e et sa banque pour améliorer les taux de rétention n'a rien d'une mince affaire.
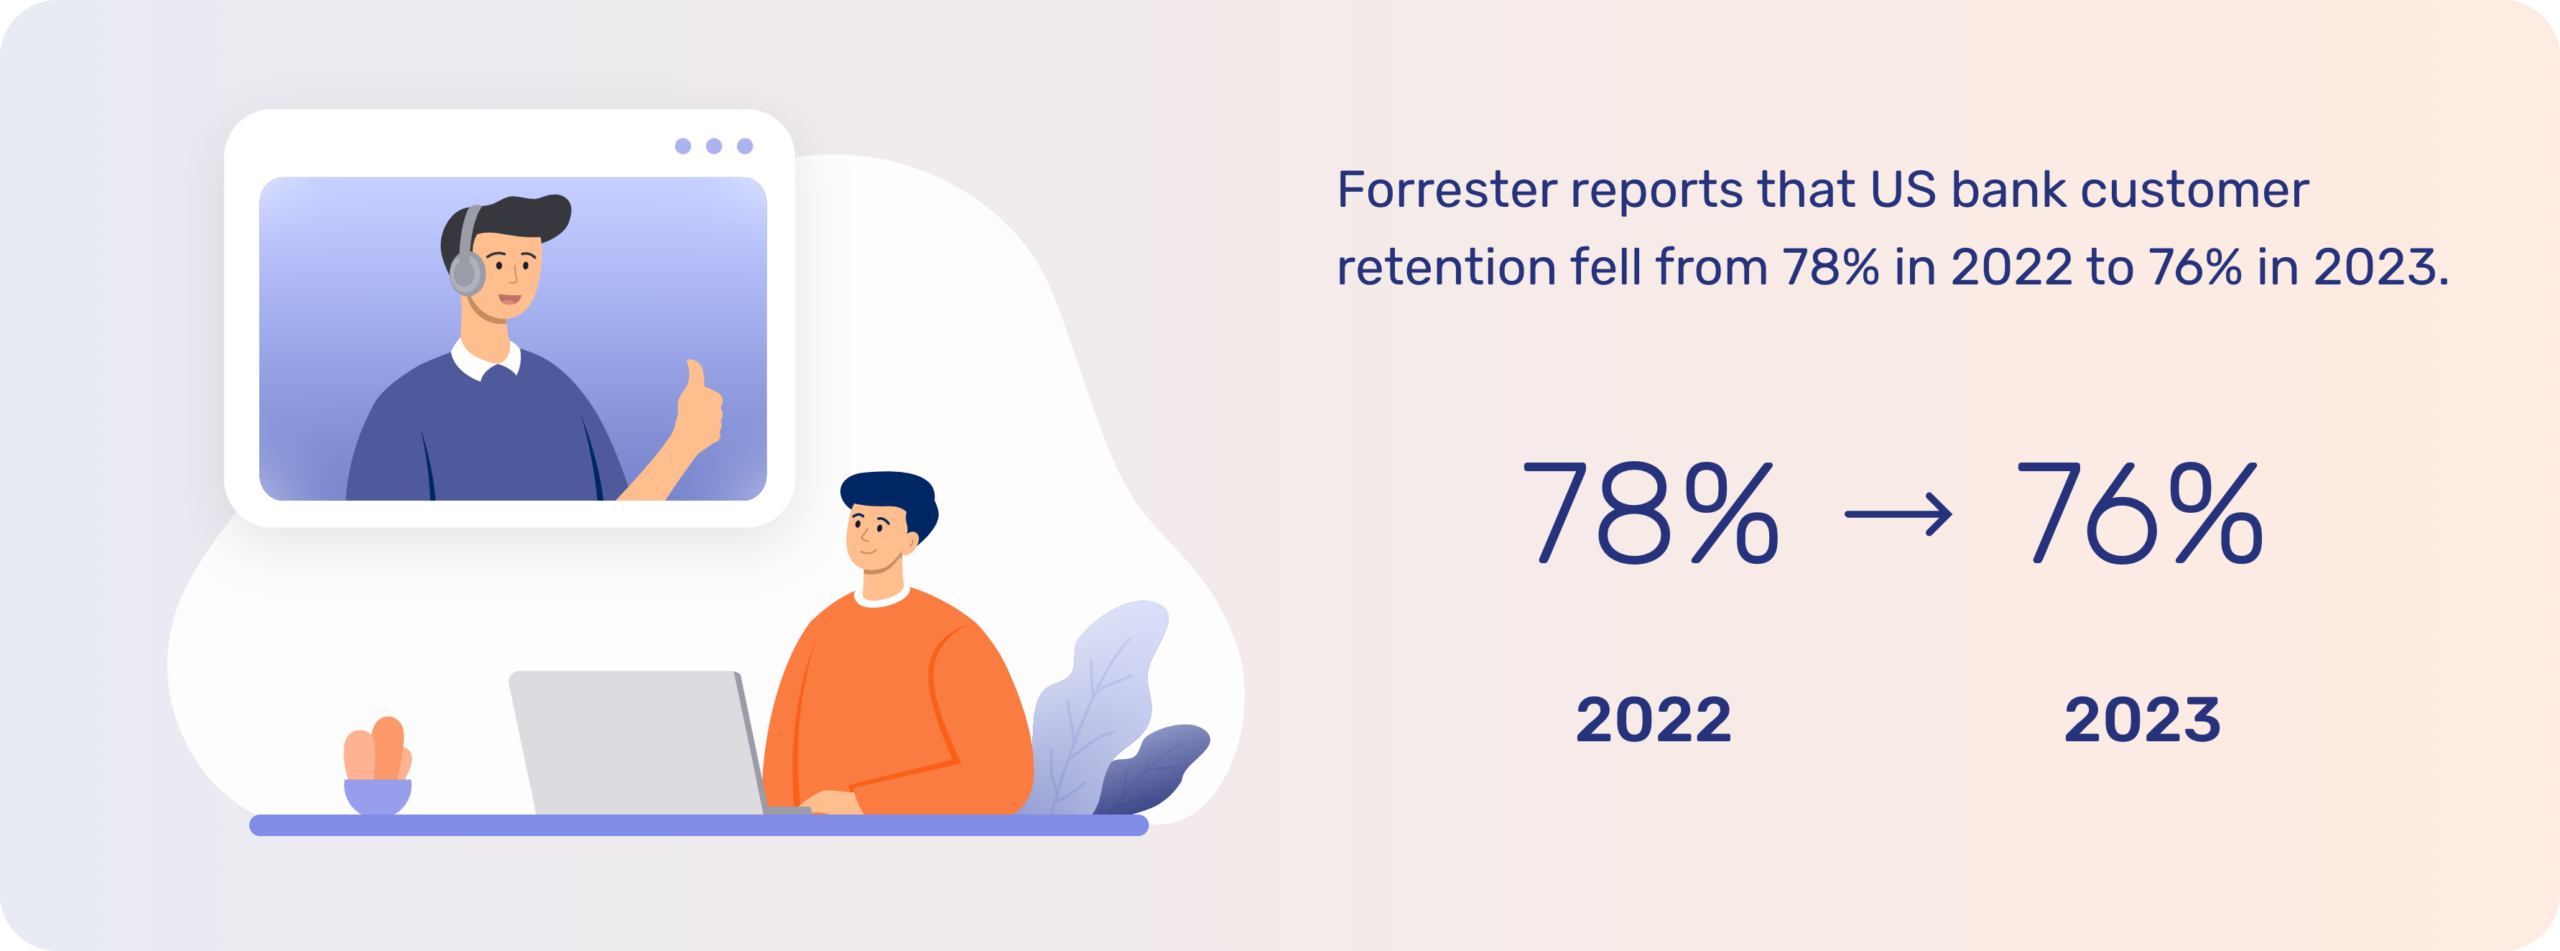
Et les tendances ne vont pas dans le sens des banques. Selon Forrester, la rétention des client-e-s dans le secteur bancaire est passée de 78 % en 2022 à 76 % en 2023 aux États-Unis. D'autres inquiétudes concernent la confiance des client-e-s envers les banques, qui peuvent engendrer des émotions négatives comme la déception, la frustration, le sentiment d'être négligé-e, l'agacement et la colère.
Le plus souvent, la cause de ces émotions négatives, et de l'attrition qui en résulte, tient à la qualité de l'expérience client.
Comme le résume Forrester : « Dans tous les secteurs, ce que l'expérience fait ressentir aux client-e-s influence davantage leur fidélité à une marque que son efficacité ou sa simplicité. »
Que peuvent faire les banques pour inverser la tendance à l'insatisfaction, d'autant que la concurrence des néobanques et des fintechs continue d'égaliser les règles du jeu ?
Que veulent les client-e-s fidèles ?
La première question que les banques doivent se poser est : qu'attendent les client-e-s de leurs services bancaires ?
Les raisons de l'attrition sont nombreuses et valables dans tous les secteurs. Un pourcentage élevé de client-e-s veulent avoir le sentiment de recevoir un juste mélange de valeur et de service. Voici ce que cela signifie concrètement.
La simplicité comme standard
Ce point vaut pour tous les aspects de l'interaction d'un-e client-e bancaire avec son institution. Tout doit être le plus simple possible à utiliser ou à parcourir. Qu'il s'agisse de souscrire un prêt, de contacter le service client ou simplement de consulter ses informations financières, la facilité d'utilisation doit être irréprochable.
Pour chacun des points abordés ci-dessous, la facilité avec laquelle on s'y retrouve influencera la perception qu'ont les client-e-s du service ou de la banque elle-même.
Des taux et des produits compétitifs
Partout dans le monde, les gens se sentent à l'étroit. Si l'inflation recule enfin, elle le fait plus lentement que prévu, ce qui inquiète autant les investisseurs-euses du monde entier que les familles. Alors que certaines foyers restent préoccupés par des questions du quotidien comme le prix des courses, sentir que sa banque est « de son côté » devient un facteur clé.
Une grande part de cela, nous y reviendrons, est émotionnelle. Pourtant, les chiffres concrets jouent aussi un rôle important dans la fidélité. Selon Accenture, 82 % des 18-24 ans ont souscrit un produit financier auprès d'un prestataire autre que leur prestataire habituel l'an dernier.
En général, les client-e-s sont prêt-e-s à chercher ailleurs la valeur qu'ils et elles estiment mériter, et c'est d'autant plus vrai lorsqu'ils et elles se sentent « à l'étroit » au quotidien.
Proposer plusieurs options de service
En tant que prestataire de services financiers, faut-il privilégier la banque en agence, la banque en ligne ou l'application mobile ? La réponse : les trois.
Il est vrai que la fréquence des interactions en personne par rapport à celles sur l'application de banque mobile a radicalement changé. Cela mène à des fermetures d'agences. Au Royaume-Uni, par exemple, plus de 6 000 agences bancaires ont fermé en neuf ans.
Et il ne s'agit pas d'un cas isolé régional, mais d'une tendance mondiale. Pour autant, la disparition des agences actuelles n'est pas inéluctable : il existe des alternatives hybrides viables, rentables et conformes aux attentes des client-e-s.
Et c'est là l'essentiel. Il ne s'agit pas de soutenir un modèle traditionnel voué à l'échec, mais de répondre aux besoins de conversation des client-e-s, quel que soit le canal par lequel ils et elles vous contactent. La clé consiste à offrir des expériences fluides qui comblent le fossé entre les environnements physiques et digitaux, afin de favoriser la fidélité et la confiance.
Une excellence de service client durable
En personne, en ligne ou via l'application de banque mobile, l'expérience de service client doit toujours être cohérente et utile pour tous les segments de clientèle. Là encore, ce domaine exige une attention particulière, car c'est un facteur déterminant du risque d'attrition.
Tous secteurs confondus, Forrester a constaté que la qualité de l'expérience client est au plus bas historique, avec une efficacité moyenne des expériences de 64 % et une facilité de 66 %. Ce service client médiocre est cohérent avec les résultats du secteur bancaire, comme le montrent les faibles niveaux de confiance.
Y remédier suppose de répondre aux besoins émotionnels des client-e-s, c'est-à-dire proposer des expériences personnalisées et un accompagnement individualisé lorsque c'est nécessaire, tout en améliorant les systèmes et les processus du service client.
Pour cela, la clé est d'offrir une expérience digitale qui favorise un libre-service très précis, tout en donnant aux conseillers-ères les outils dont ils et elles ont besoin pour faire leur travail.
L'importance des plateformes d'interaction digitales
On parle de transformation digitale et d'initiatives similaires depuis des années. Il est vrai que de nombreuses banques ont réalisé des progrès remarquables, en développant des activités de banque en ligne et de banque mobile capables de rivaliser avec les fintechs.
Mais beaucoup, y compris des fintechs, accusent encore un retard technologique sur la qualité de leur service client. C'est là que les plateformes d'interaction digitales prennent tout leur sens.
Qu'est-ce qu'une plateforme d'interaction digitale ?
En termes simples, une plateforme d'interaction digitale offre les capacités technologiques permettant aux client-e-s de mieux se servir en autonomie, tout en aidant les conseillers-ères à gagner en efficacité et à mieux répondre aux besoins des client-e-s. Le résultat : une fidélité renforcée à long terme et une baisse du taux d'attrition des client-e-s bancaires, sans parler de moins de réclamations et de retours négatifs.
Cela passe par un mélange de capacités avancées d'intelligence artificielle et d'outils digitaux collaboratifs, tout en proposant des expériences innovantes en agence. Voici ce que cela recouvre.
Conversational AI
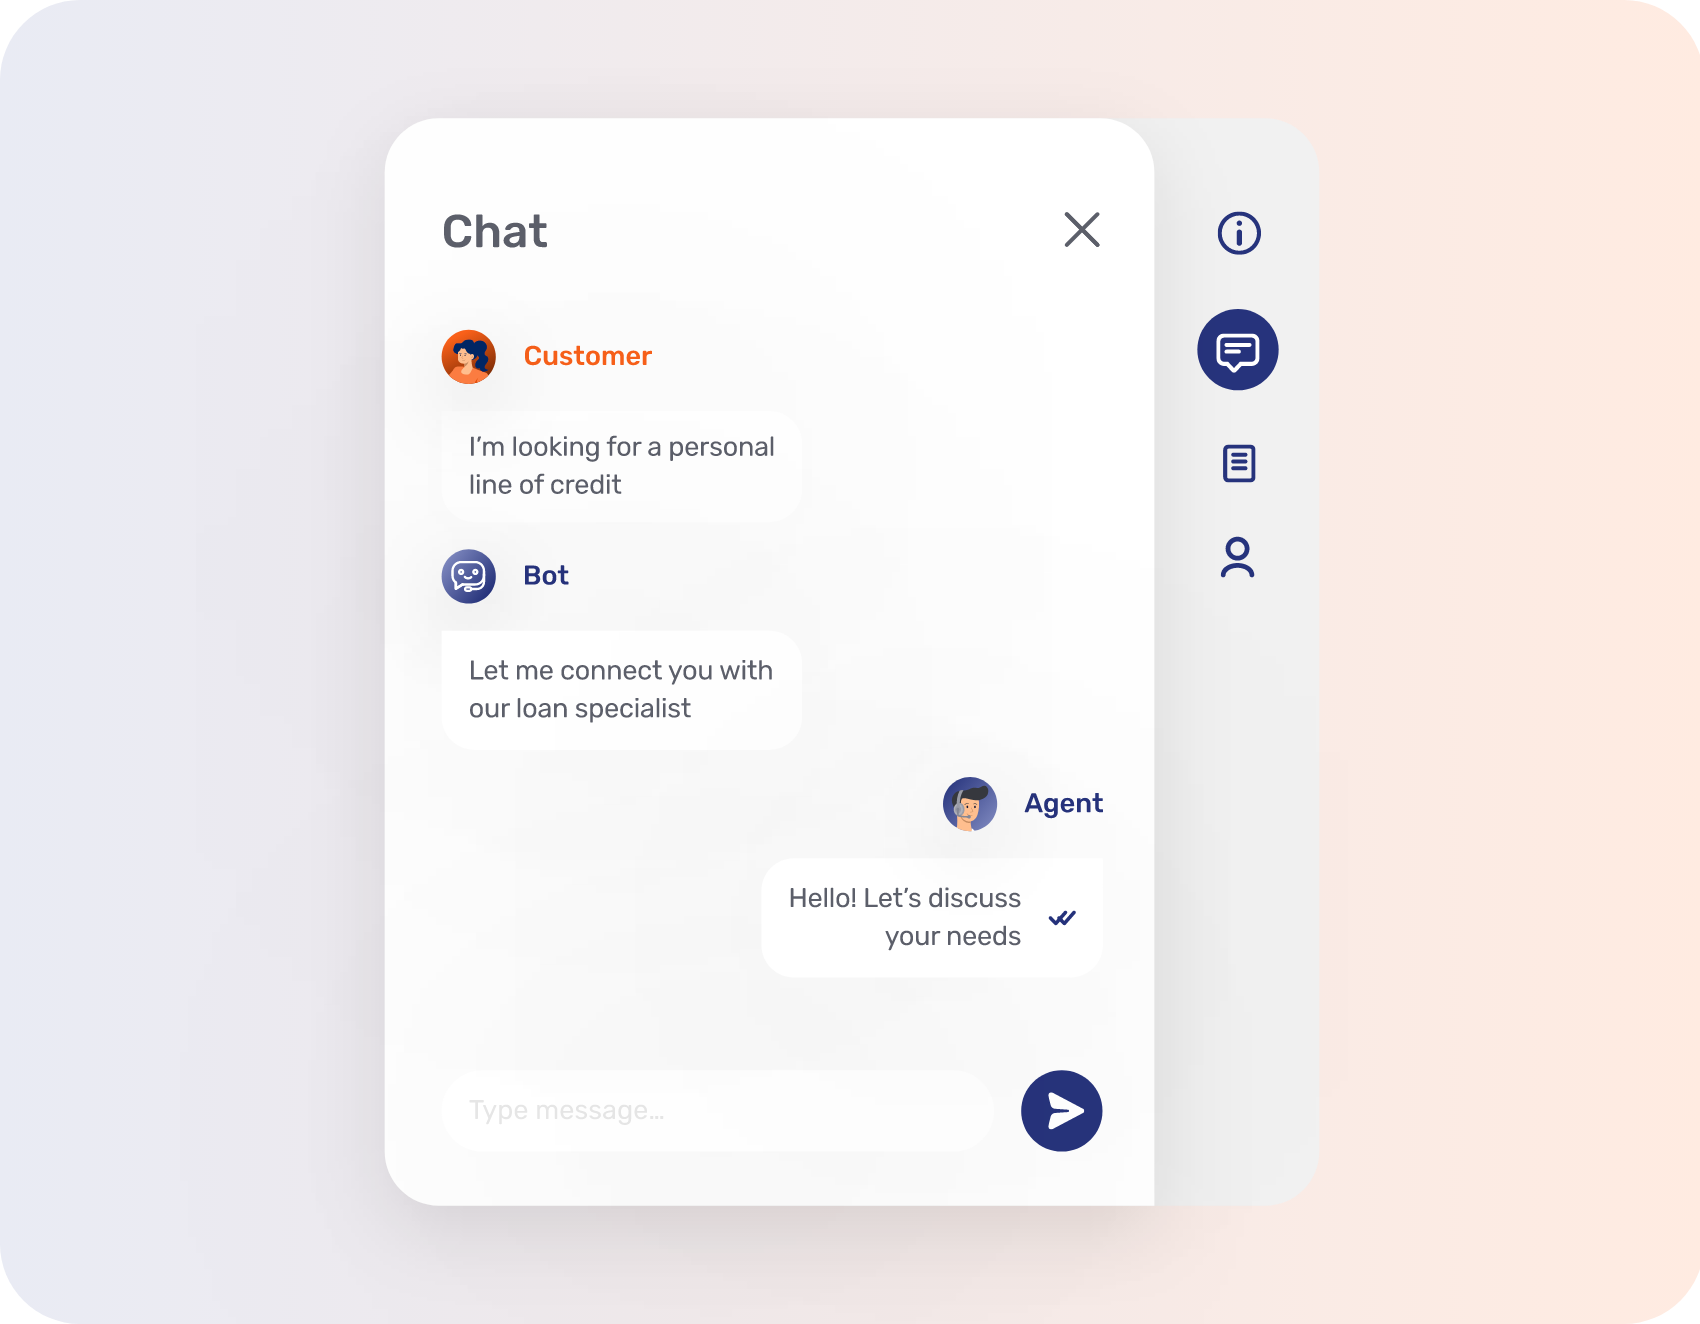
La Conversational AI associe Live Chat et technologie de chatbot pour offrir un meilleur libre-service et améliorer l'efficacité des conseillers-ères.
Video & Voice
Dans bien des cas, les client-e-s préfèrent parler à une personne, par appel vocal ou aussi par vidéo. Il est important que la solution utilisée soit de haute qualité et offre une gamme de fonctions.
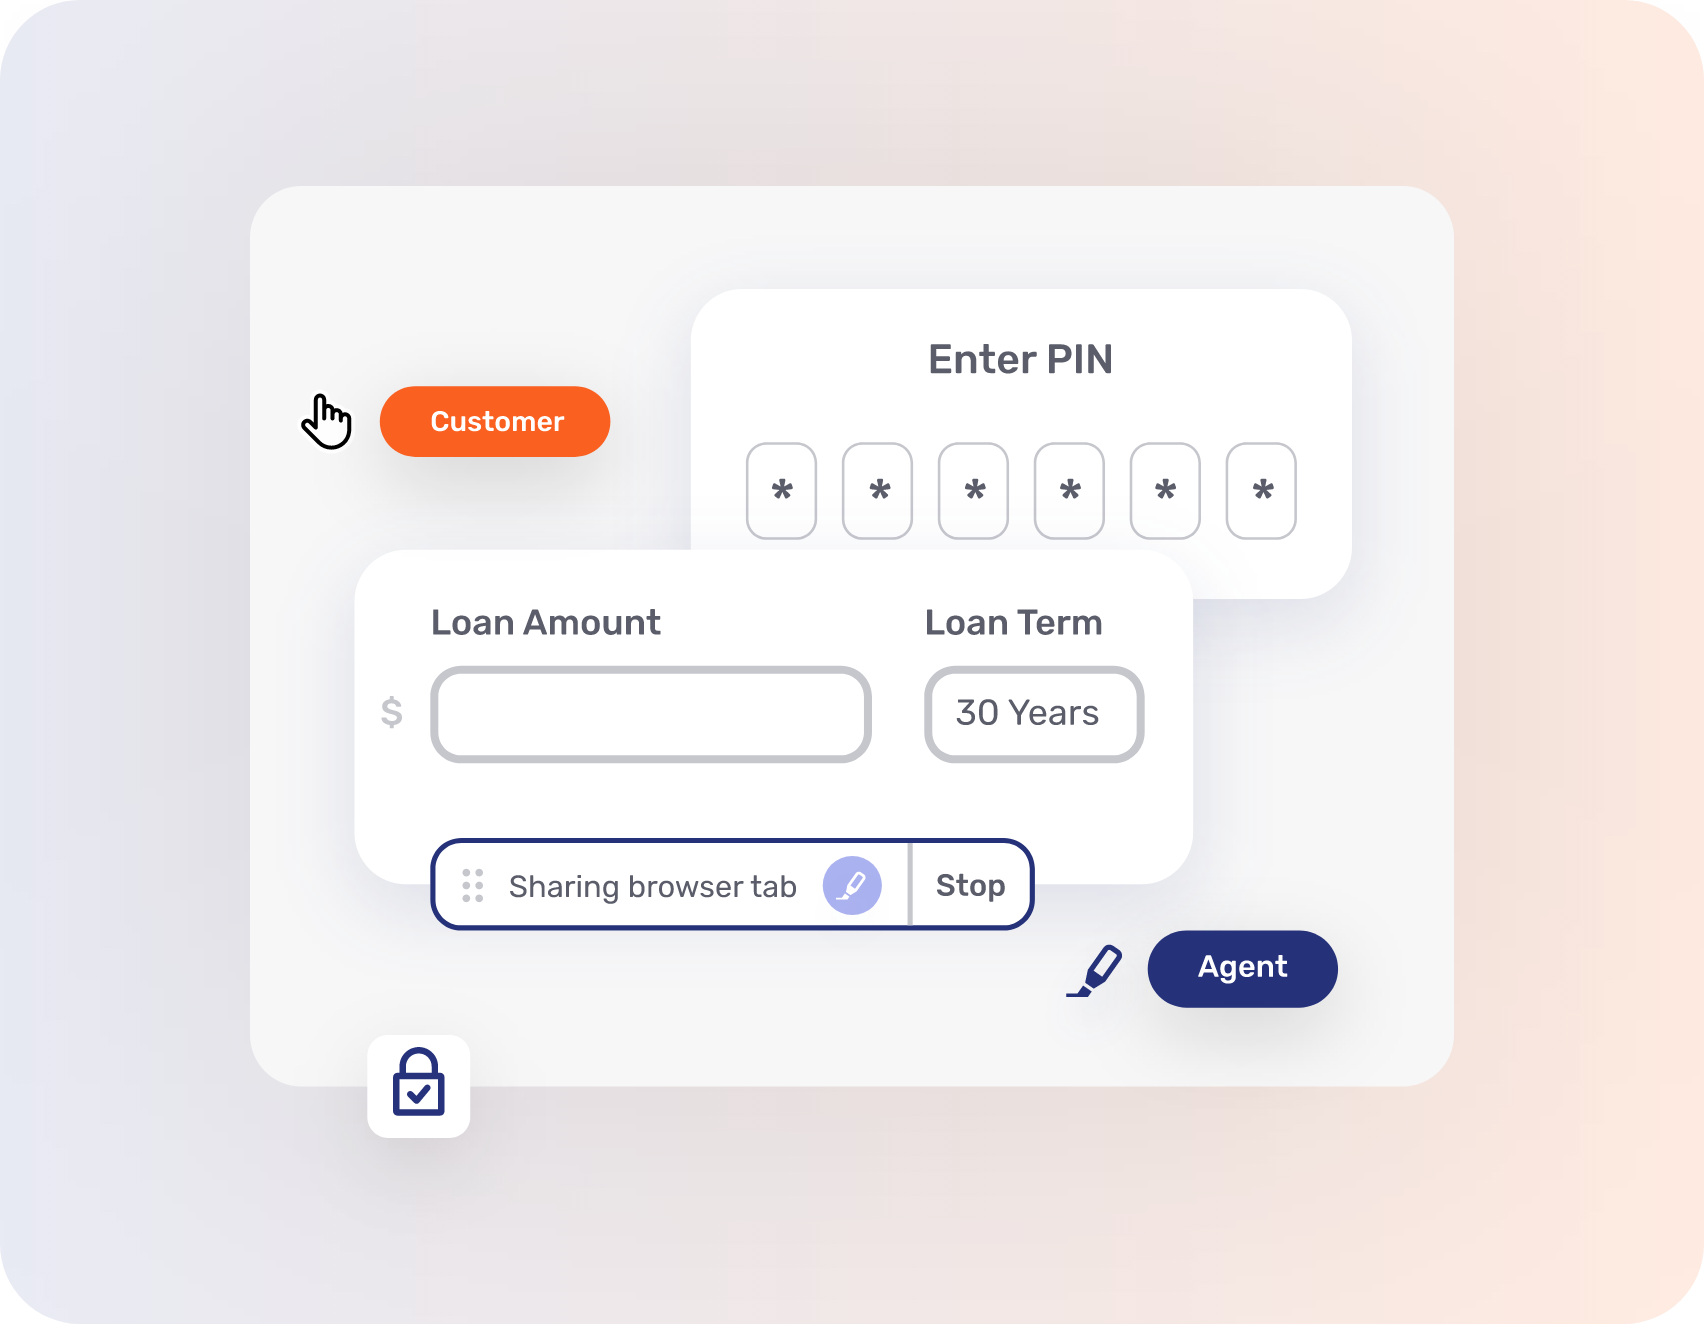
Co-Browsing
Le Co-Browsing, ou navigation collaborative, est une alternative sécurisée au partage d'écran qui offre bien plus de fonctionnalités, notamment le surlignage, les annotations et davantage encore.
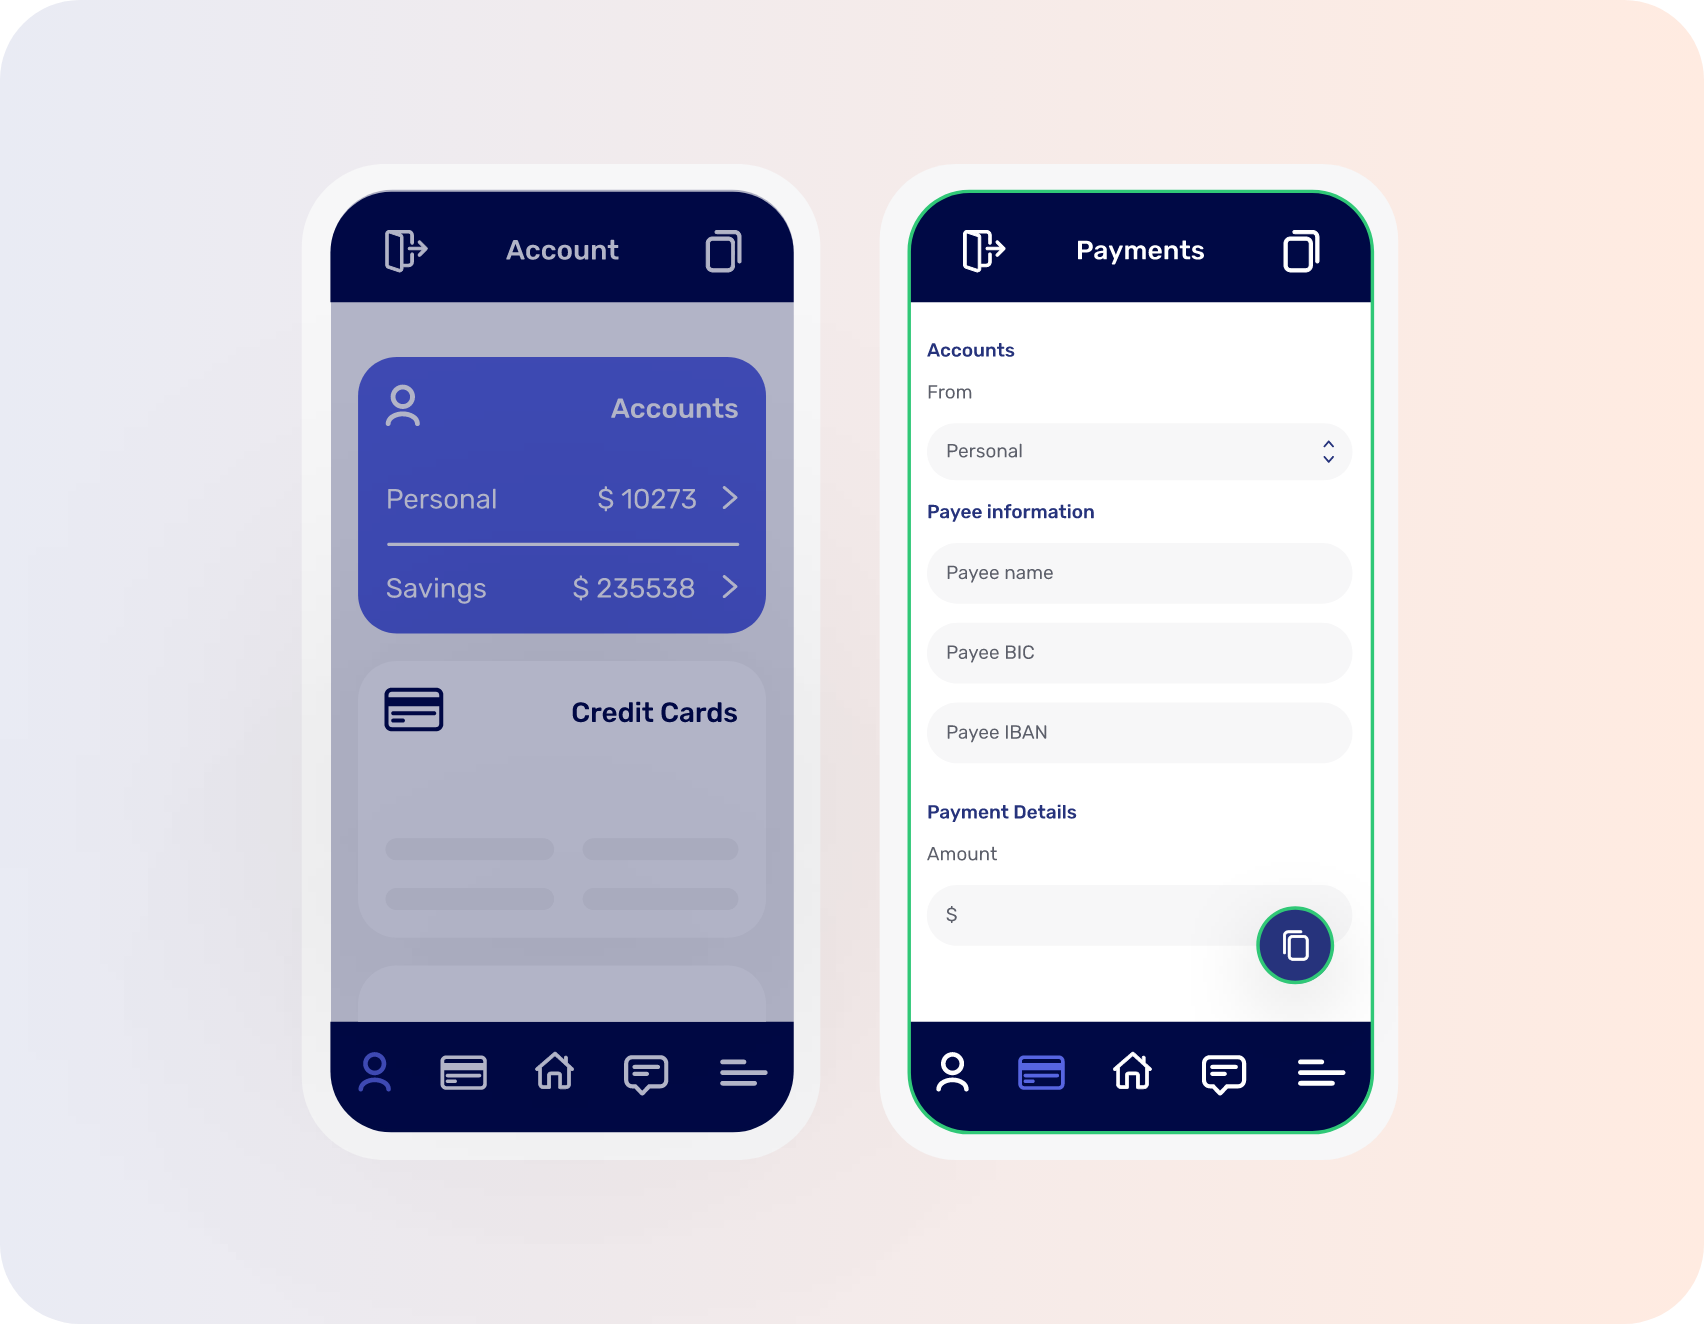
Co-Apping
Le Co-Apping est similaire au Co-Browsing, mais entièrement natif de l'environnement mobile. Cet outil puissant améliore instantanément l'expérience de service sur mobile et donne aux banques un avantage concurrentiel.
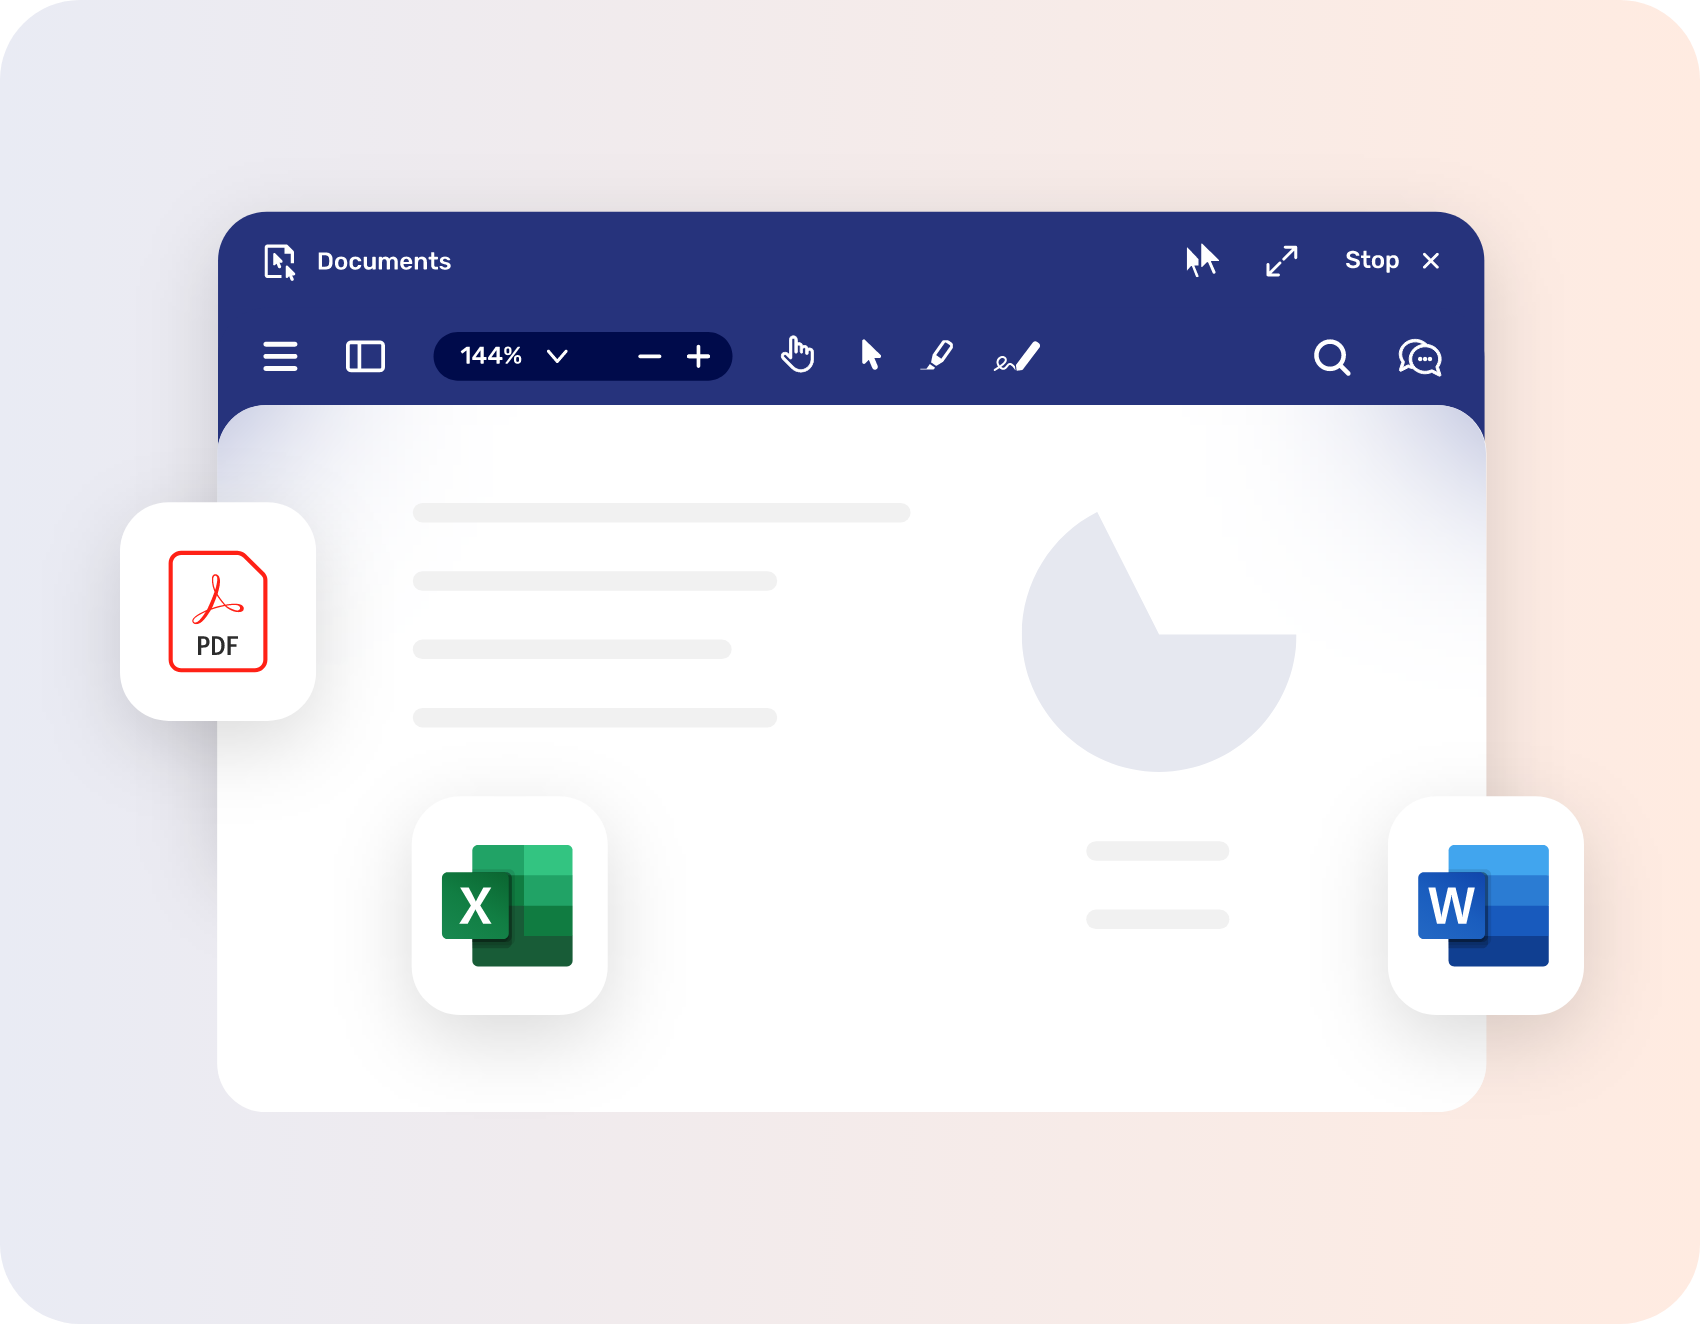
Document Collaboration
Dans les situations de service importantes, les client-e-s doivent parcourir divers documents : PDF, documents Word, JPEG et autres. Les outils de Document Collaboration permettent une collaboration renforcée sur tous les types de fichiers courants, avec des fonctions de signature numérique intégrées.
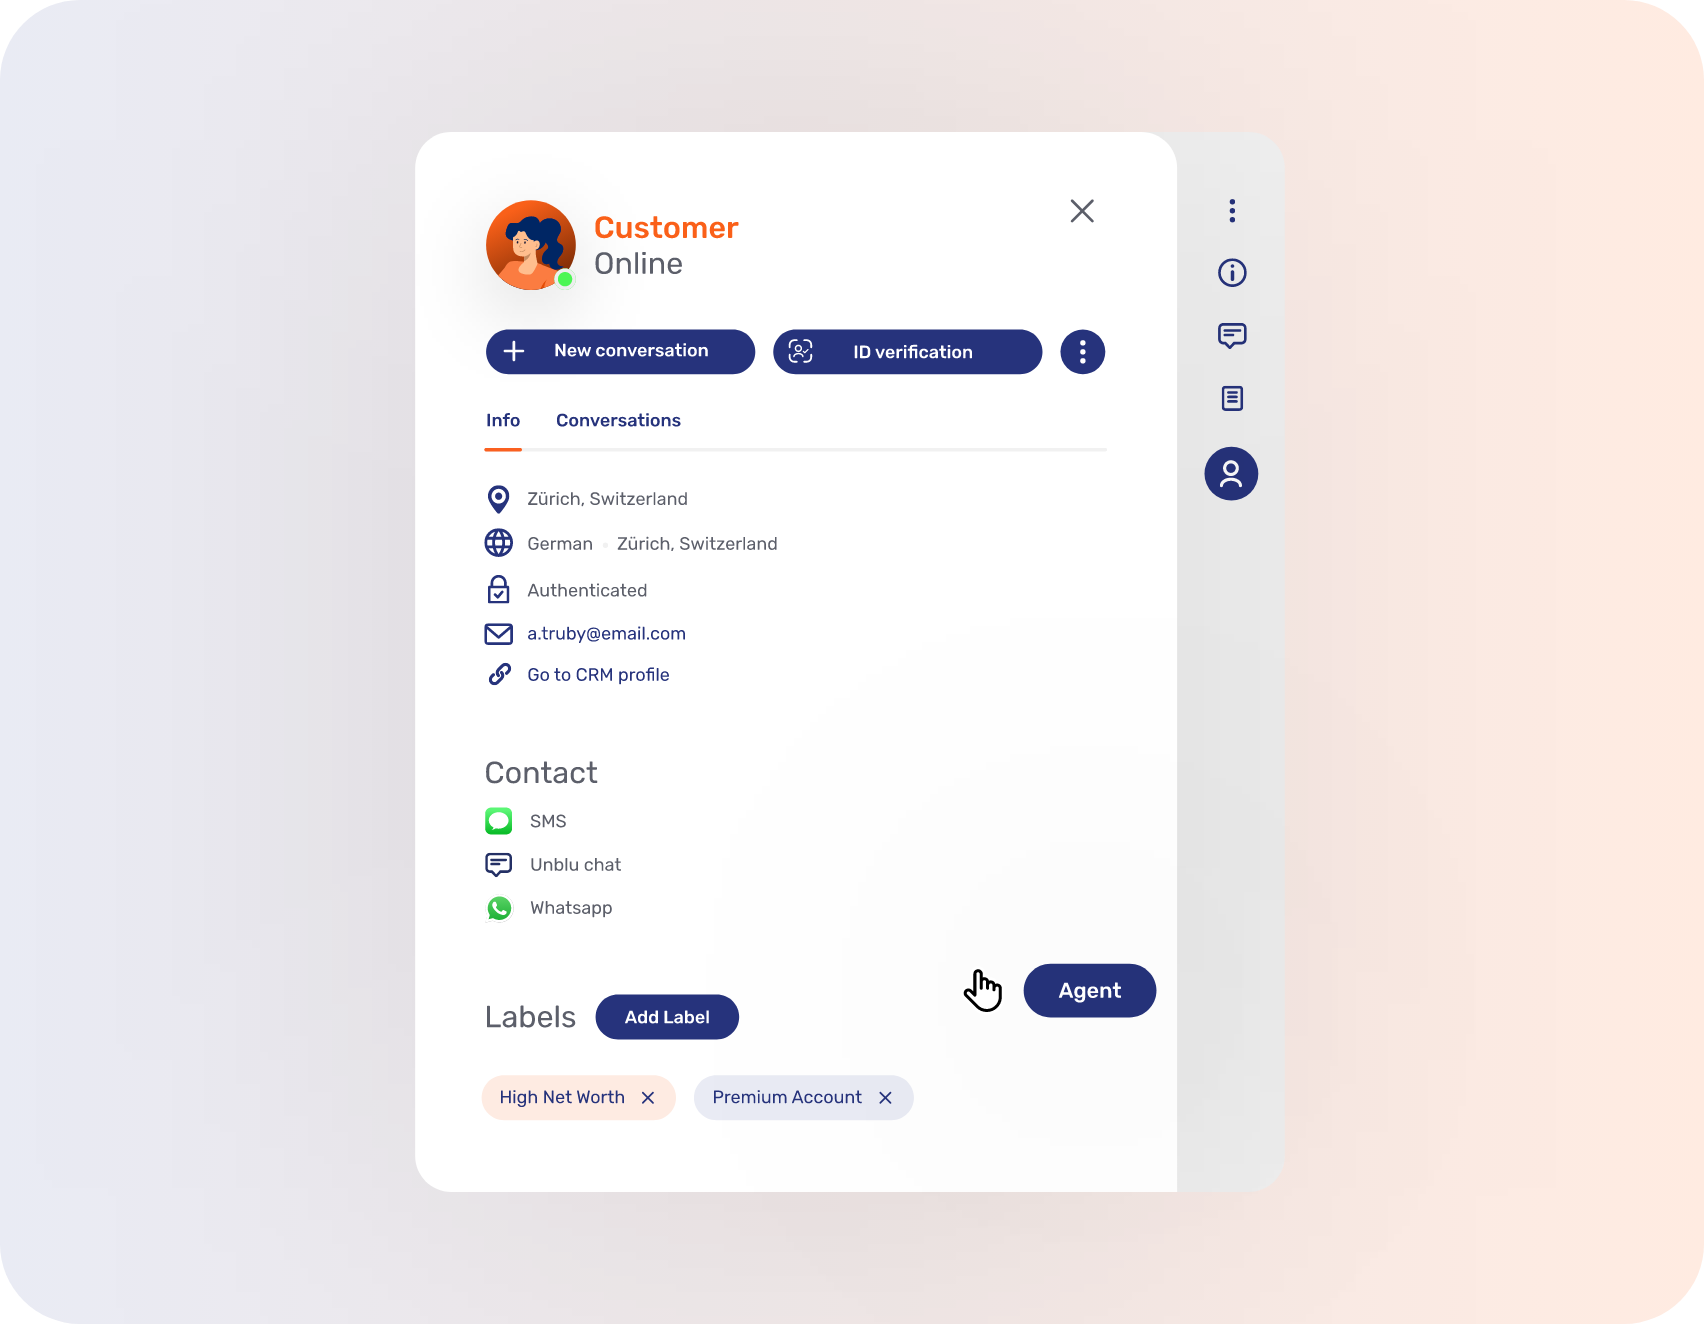
Interaction Management Hub
Une bonne organisation est essentielle pour répondre rapidement aux demandes des client-e-s et garder le ou la conseiller-ère informé-e, même d'un point de contact à l'autre. Pour y parvenir, il faut un hub back-end puissant qui permet aux professionnel-le-s du service d'offrir la meilleure expérience possible.
Améliorer la rétention client avec Unblu
Les comportements des client-e-s ont changé, et le secteur bancaire doit donc faire davantage pour améliorer les relations actives avec les client-e-s et éviter le risque d'attrition.
Mais le fait est que réduire les taux d'attrition relève entièrement du contrôle des institutions bancaires. En se concentrant sur la maximisation de la satisfaction client grâce à un mélange de techniques de machine learning, d'outils collaboratifs et de soutien aux conseillers-ères, la prédiction de l'attrition des client-e-s de votre banque peut être réduite.
Envie d'en savoir plus ?