


Die Kundenabwanderung im Banking zu senken, ist das Ergebnis einer Steigerung einer zentralen Kennzahl: der Kundenloyalität. Eine dauerhaft positive Beziehung zwischen Kunde und Bank aufzubauen, um die Kundenbindung zu verbessern, ist jedoch keine leichte Aufgabe.
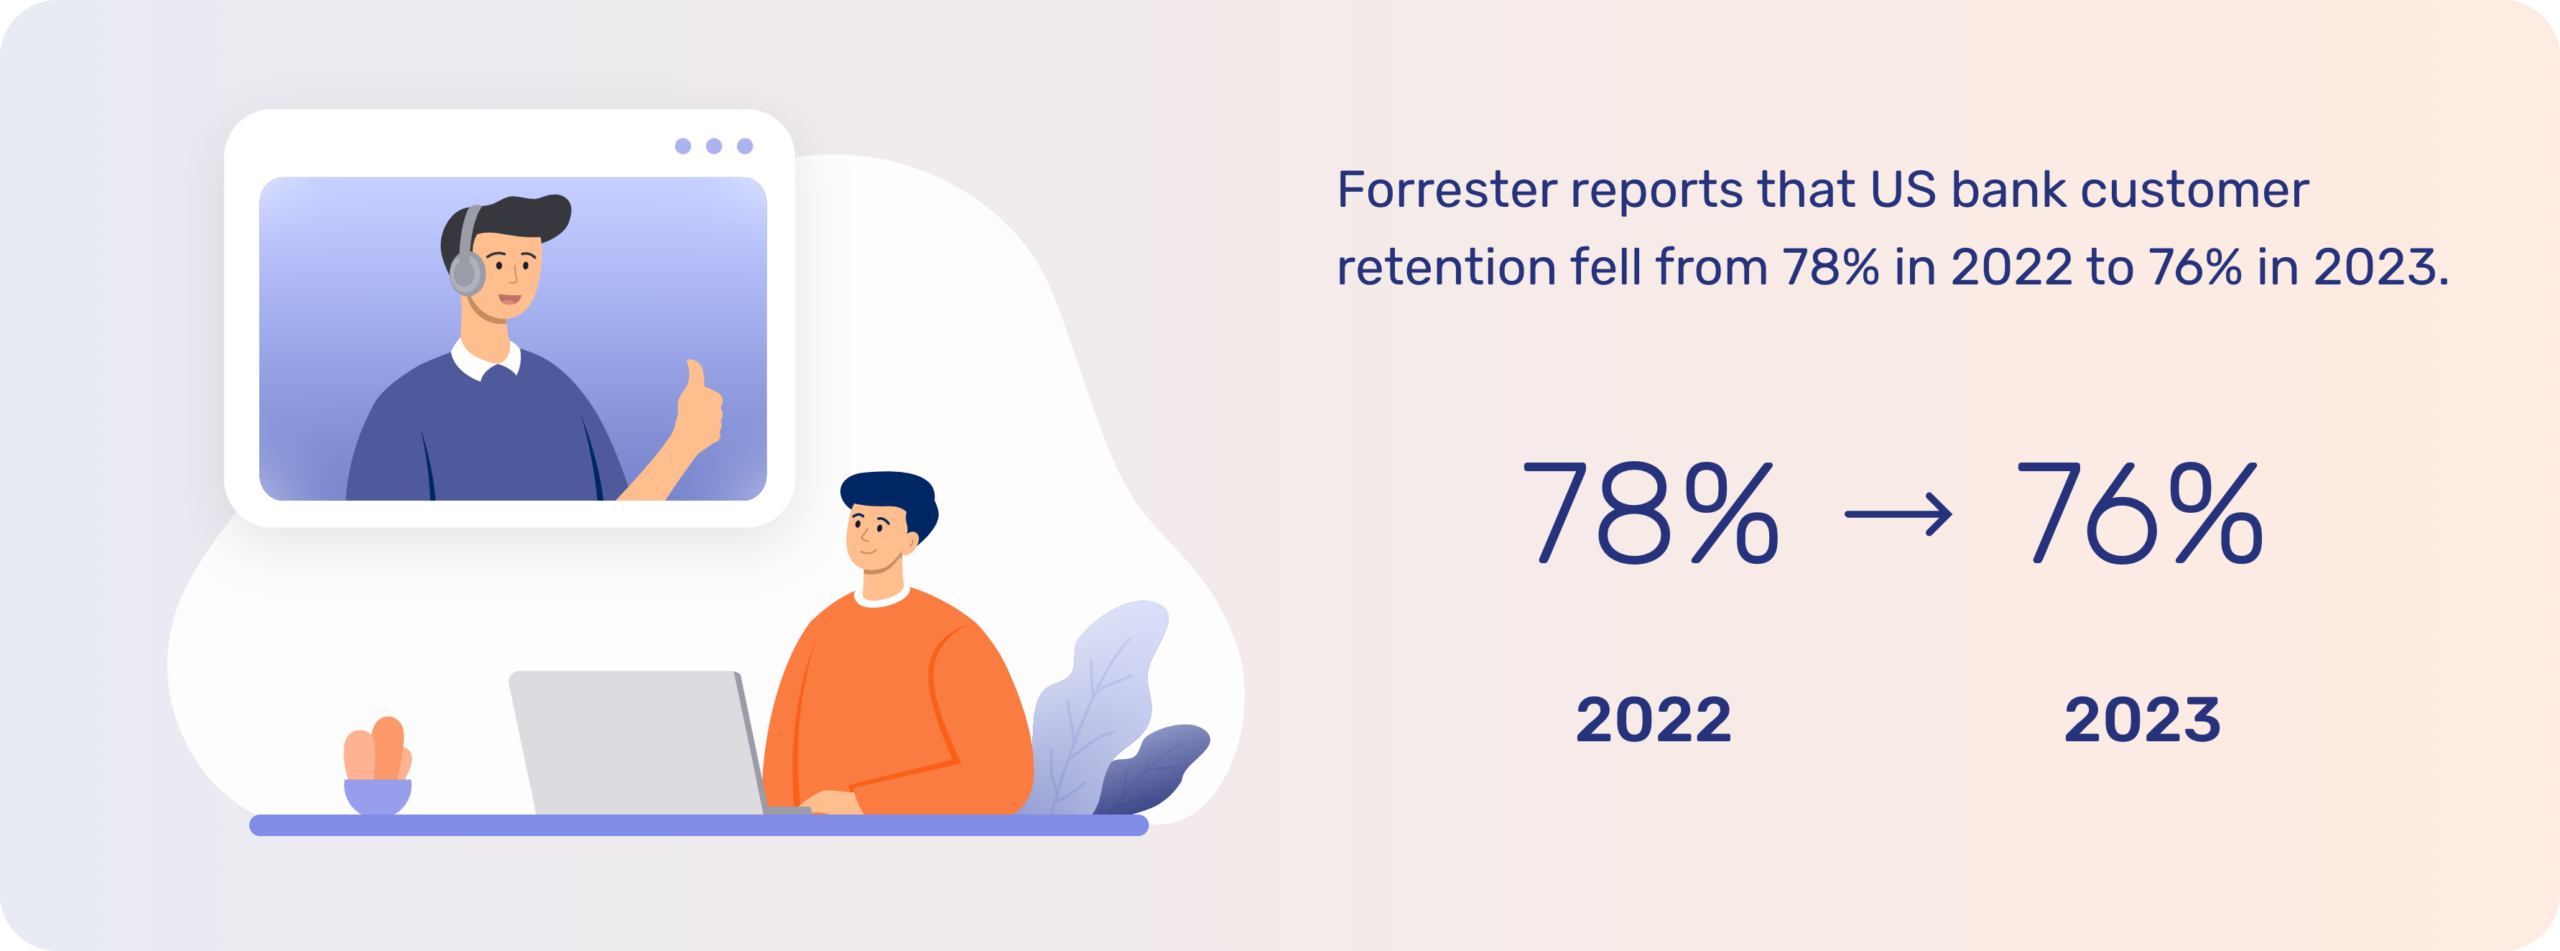
Und die Trends sprechen derzeit nicht für die Banken. Laut Forrester sank die Kundenbindung in der US-Bankenbranche von 78 % im Jahr 2022 auf 76 % im Jahr 2023. Hinzu kommen Bedenken hinsichtlich des Kundenvertrauens in Banken, die zu negativen Gefühlen wie Enttäuschung, Frustration, dem Gefühl, vernachlässigt zu werden, Ärger und Wut führen können.
Meist liegt der Grund für diese negativen Gefühle und die daraus folgende Abwanderung in der Qualität des Kundenerlebnisses.
Forrester formuliert es so: „Wie sich Kunden bei einem Erlebnis fühlen, hat in jeder Branche einen grösseren Einfluss auf ihre Loyalität gegenüber einer Marke als Wirksamkeit oder Einfachheit.“
Was können Banken tun, um den Trend zur Unzufriedenheit umzukehren – zumal Neobanken und Fintechs die Wettbewerbsbedingungen zunehmend angleichen?
Was wollen loyale Kunden?
Die erste Frage, die sich Banken stellen müssen, lautet: Was erwarten Kunden von ihren Bankdienstleistungen?
Viele Gründe für Kundenabwanderung gelten branchenübergreifend. Ein Grossteil der Kunden möchte das Gefühl haben, ein faires Verhältnis von Wert und Service zu erhalten. So sieht das aus.
Einfachheit als Standard
Dieser Punkt gilt für alle Aspekte der Interaktion eines Bankkunden mit seinem Institut. Alles muss so einfach wie möglich zu nutzen und zu bedienen sein. Ob ein Kredit aufgenommen, der Kundenservice kontaktiert oder einfach nur die Finanzübersicht geprüft wird: Die Benutzerfreundlichkeit muss erstklassig sein.
Bei jedem der folgenden Punkte beeinflusst die Einfachheit der Bedienung, wie Kunden den Service oder die Bank selbst wahrnehmen.
Wettbewerbsfähige Konditionen und Produkte
Weltweit stehen die Menschen finanziell unter Druck. Die Inflation sinkt zwar endlich, aber langsamer als erwartet – was sowohl globale Investoren als auch ganz normale Familien beunruhigt. Wenn sich manche Familien noch immer um Alltagsfragen wie Lebensmittelpreise sorgen, wird das Gefühl, dass die eigene Bank „auf ihrer Seite“ steht, zum entscheidenden Faktor.
Ein grosser Teil davon ist, wie wir später sehen werden, emotional. Harte Zahlen spielen für die Kundenloyalität aber eine wichtige Rolle. Laut Accenture haben 82 % der Verbraucher zwischen 18 und 24 Jahren im vergangenen Jahr ein Finanzprodukt bei einem anderen als ihrem üblichen Anbieter gekauft.
Generell sind Kunden bereit, sich umzusehen, um den Wert zu finden, den sie ihrer Meinung nach verdienen – umso mehr, wenn sie im Alltag finanziell unter Druck stehen.
Serviceoptionen bieten
Sollten Sie sich als Finanzdienstleister auf das Filialgeschäft, das Online-Banking oder das Mobile Banking per App konzentrieren? Die Antwort lautet: auf alle drei.
Es stimmt, dass sich das Verhältnis zwischen persönlichen Interaktionen und der Nutzung der Mobile-Banking-App stark verändert hat. Das führt zu Filialschliessungen. In Grossbritannien beispielsweise wurden in den letzten neun Jahren über 6'000 Bankfilialen geschlossen.
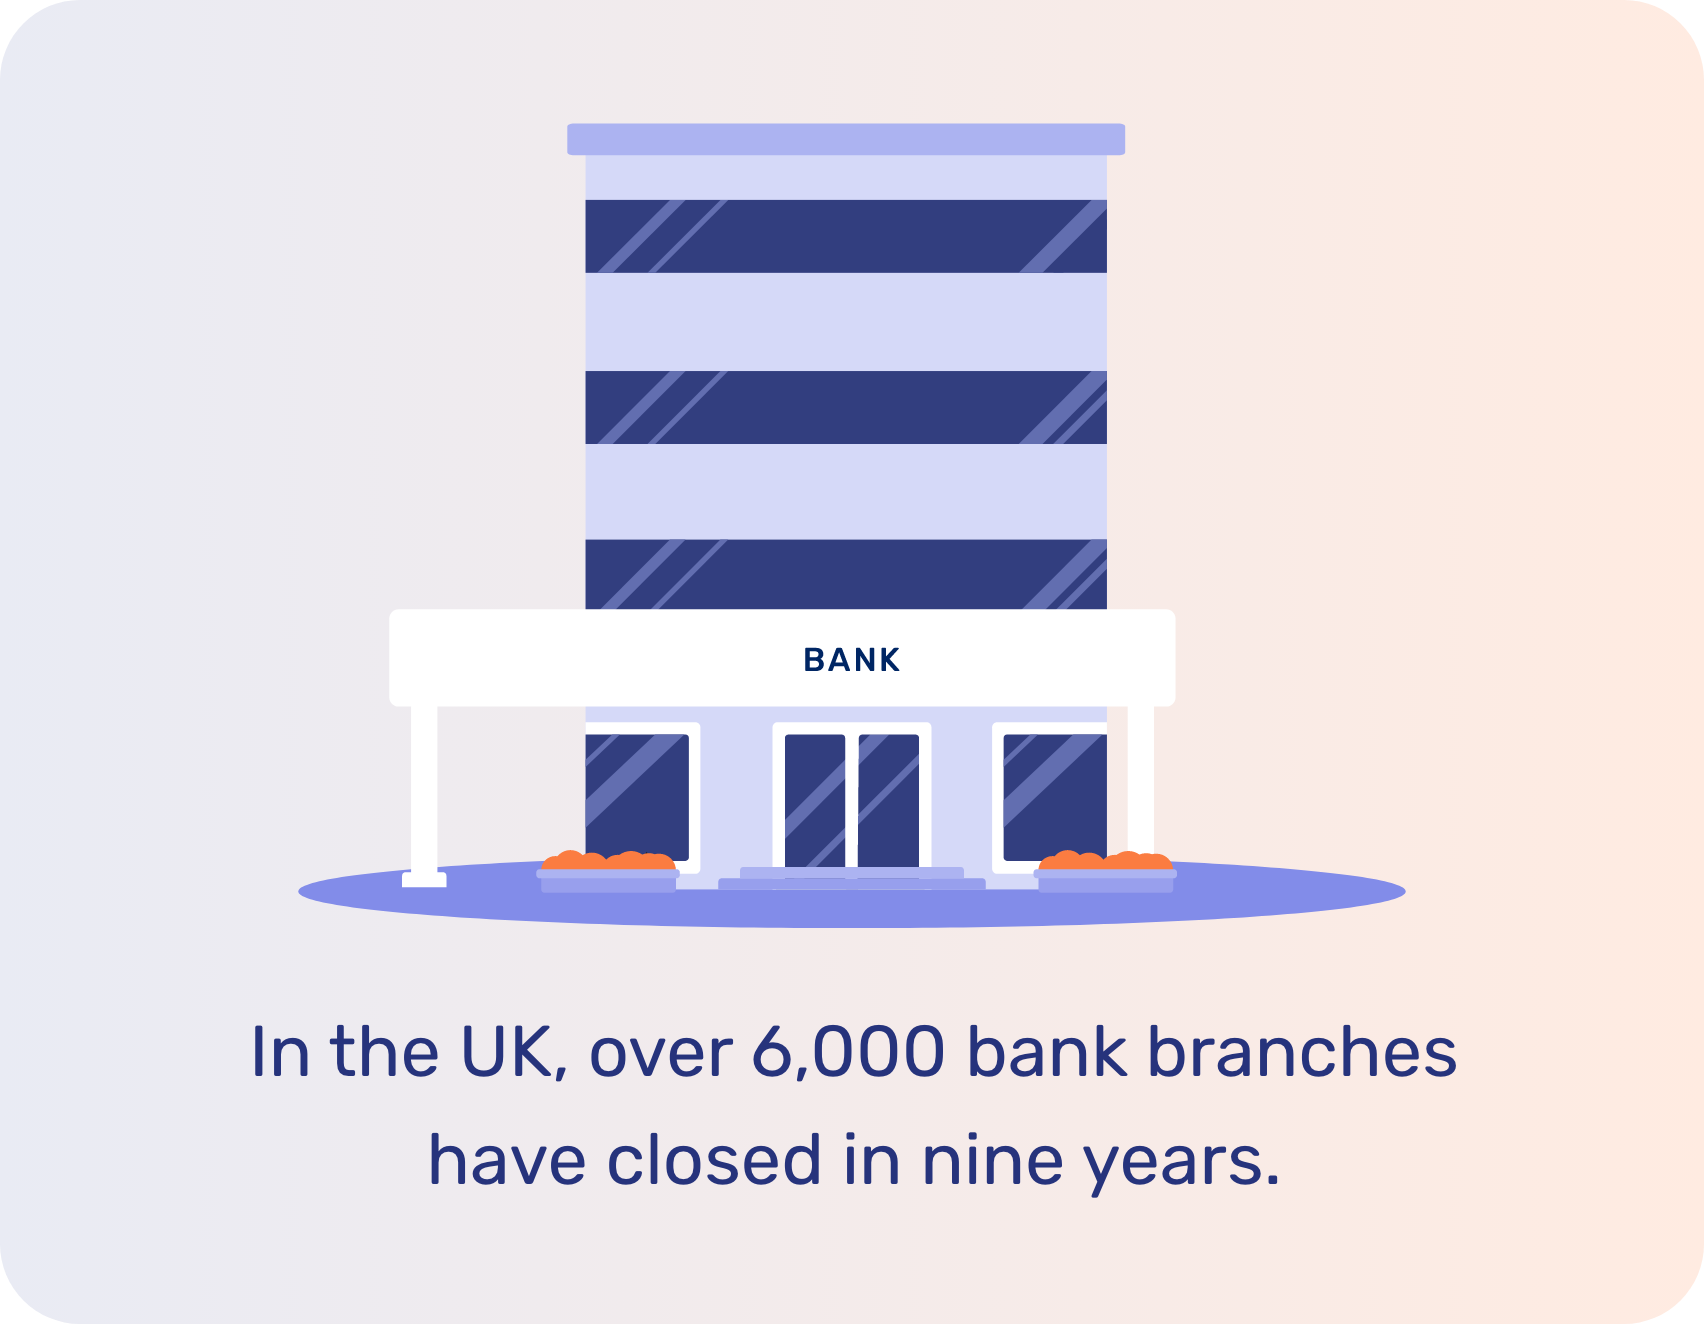
Das ist kein regionaler Einzelfall, sondern ein weltweiter Trend. Das heisst aber nicht, dass das Ende der heutigen Bankfilialen unausweichlich ist – es gibt tragfähige hybride Alternativen, die kosteneffizient sind und die Erwartungen der Kunden erfüllen.
Und genau darauf kommt es an. Es geht nicht darum, ein traditionelles Modell zu stützen, das zum Scheitern verurteilt ist. Es geht darum, den Gesprächsbedürfnissen der Kunden gerecht zu werden – unabhängig davon, über welchen Kanal sie Kontakt aufnehmen. Der Schlüssel liegt in nahtlosen Erlebnissen, die die Lücke zwischen physischer und digitaler Welt schliessen und so Loyalität und Vertrauen fördern.
Dauerhaft exzellenter Kundenservice
Ob persönlich, online oder über die Mobile-Banking-App: Das Kundenservice-Erlebnis muss über alle Kundensegmente hinweg stets konsistent und hilfreich sein. Auch hier besteht erheblicher Handlungsbedarf, denn dies ist ein wesentlicher Faktor für das Abwanderungsrisiko.
Branchenübergreifend stellte Forrester fest, dass die Qualität des Kundenerlebnisses einen historischen Tiefstand erreicht hat: Die durchschnittliche Wirksamkeit liegt bei 64 %, die Einfachheit bei 66 %. Dieser schlechte Kundenservice deckt sich mit den Ergebnissen im Banking, wie das geringe Kundenvertrauen zeigt.
Um dem zu begegnen, gilt es, auf die emotionalen Bedürfnisse der Kunden einzugehen – also personalisierte Erlebnisse und bei Bedarf individuelle Unterstützung zu bieten – und zugleich die Systeme und Prozesse im Kundenservice zu verbessern.
Der Schlüssel dazu ist ein digitales Erlebnis, das sehr präzisen Self-Service ermöglicht und den Agenten die Tools gibt, die sie für ihre Arbeit brauchen.
Die Bedeutung digitaler Interaktionsplattformen
Von digitaler Transformation und ähnlichen Initiativen ist schon seit Jahren die Rede. Viele Banken haben tatsächlich enorme Fortschritte gemacht und ihr Online- und Mobile-Banking so weit entwickelt, dass sie mit Fintechs mithalten können.
Doch viele – auch Fintechs – hinken bei der Qualität ihres Kundenservice technologisch noch hinterher. Hier spielen digitale Interaktionsplattformen ihre Stärken aus.
Was ist eine digitale Interaktionsplattform?
Einfach gesagt: Eine digitale Interaktionsplattform bietet die technologischen Möglichkeiten, damit Kunden ihre Anliegen besser selbst erledigen können, und befähigt zugleich Agenten, effizienter zu arbeiten und besser auf die Bedürfnisse der Kunden einzugehen. Das Ergebnis sind höhere langfristige Loyalität und eine geringere Abwanderung – ganz zu schweigen von weniger Beschwerden und negativem Kundenfeedback.
Erreicht wird dies durch eine Kombination aus fortschrittlicher künstlicher Intelligenz und digitalen Collaboration-Tools – ergänzt um innovative Erlebnisse in der Filiale. Hier ein Überblick.
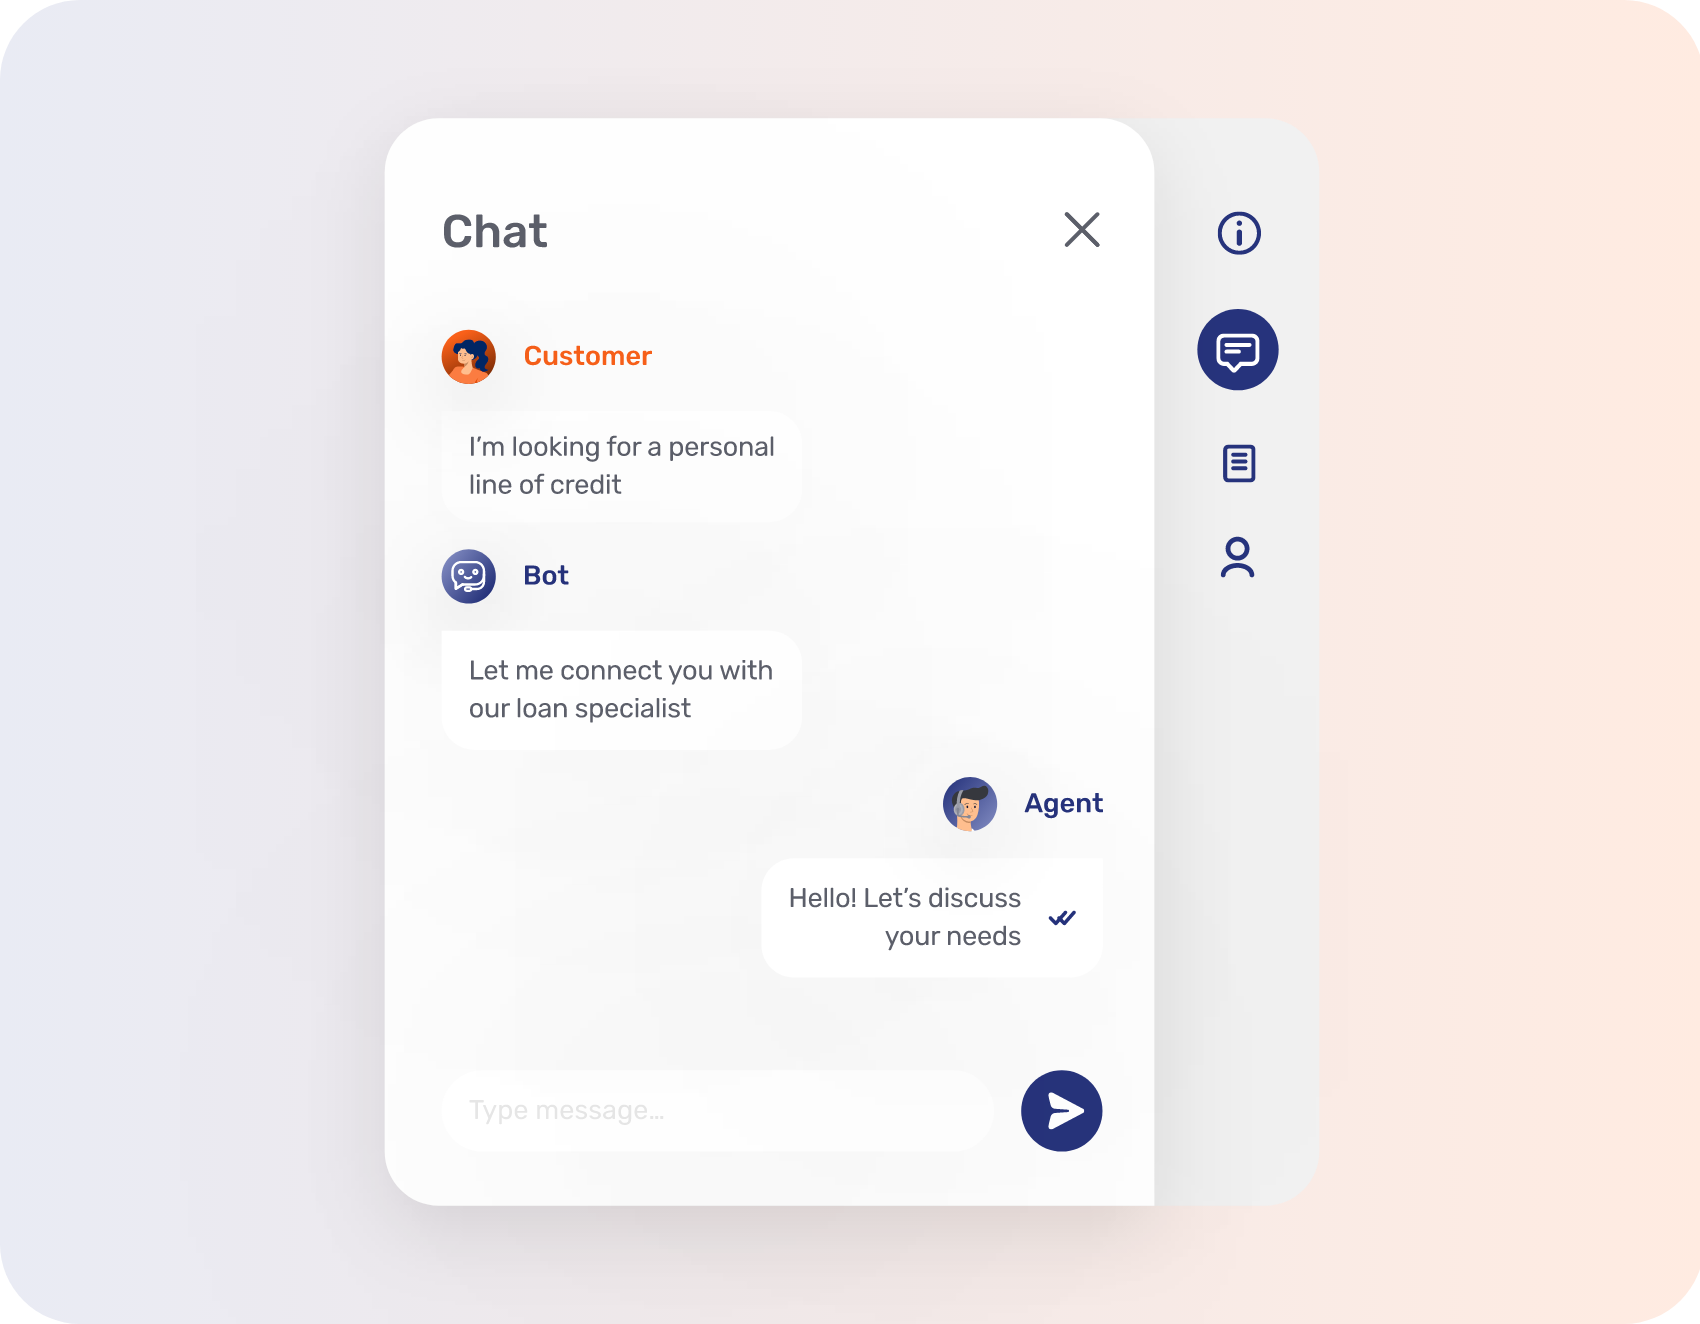
Conversational AI
Conversational AI kombiniert Live Chat und Chatbot-Technologie, um besseren Self-Service zu bieten und die Effizienz der Agenten zu steigern.
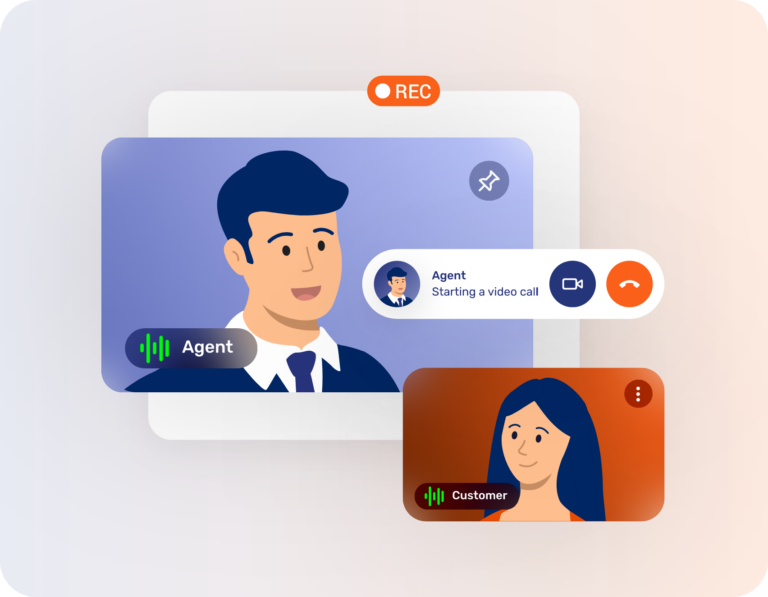
Video & Voice
Oft möchten Kunden mit einem Menschen sprechen – per Telefon oder auch per Video. Wichtig ist, dass die eingesetzte Lösung hochwertig ist und zahlreiche Funktionen bietet.
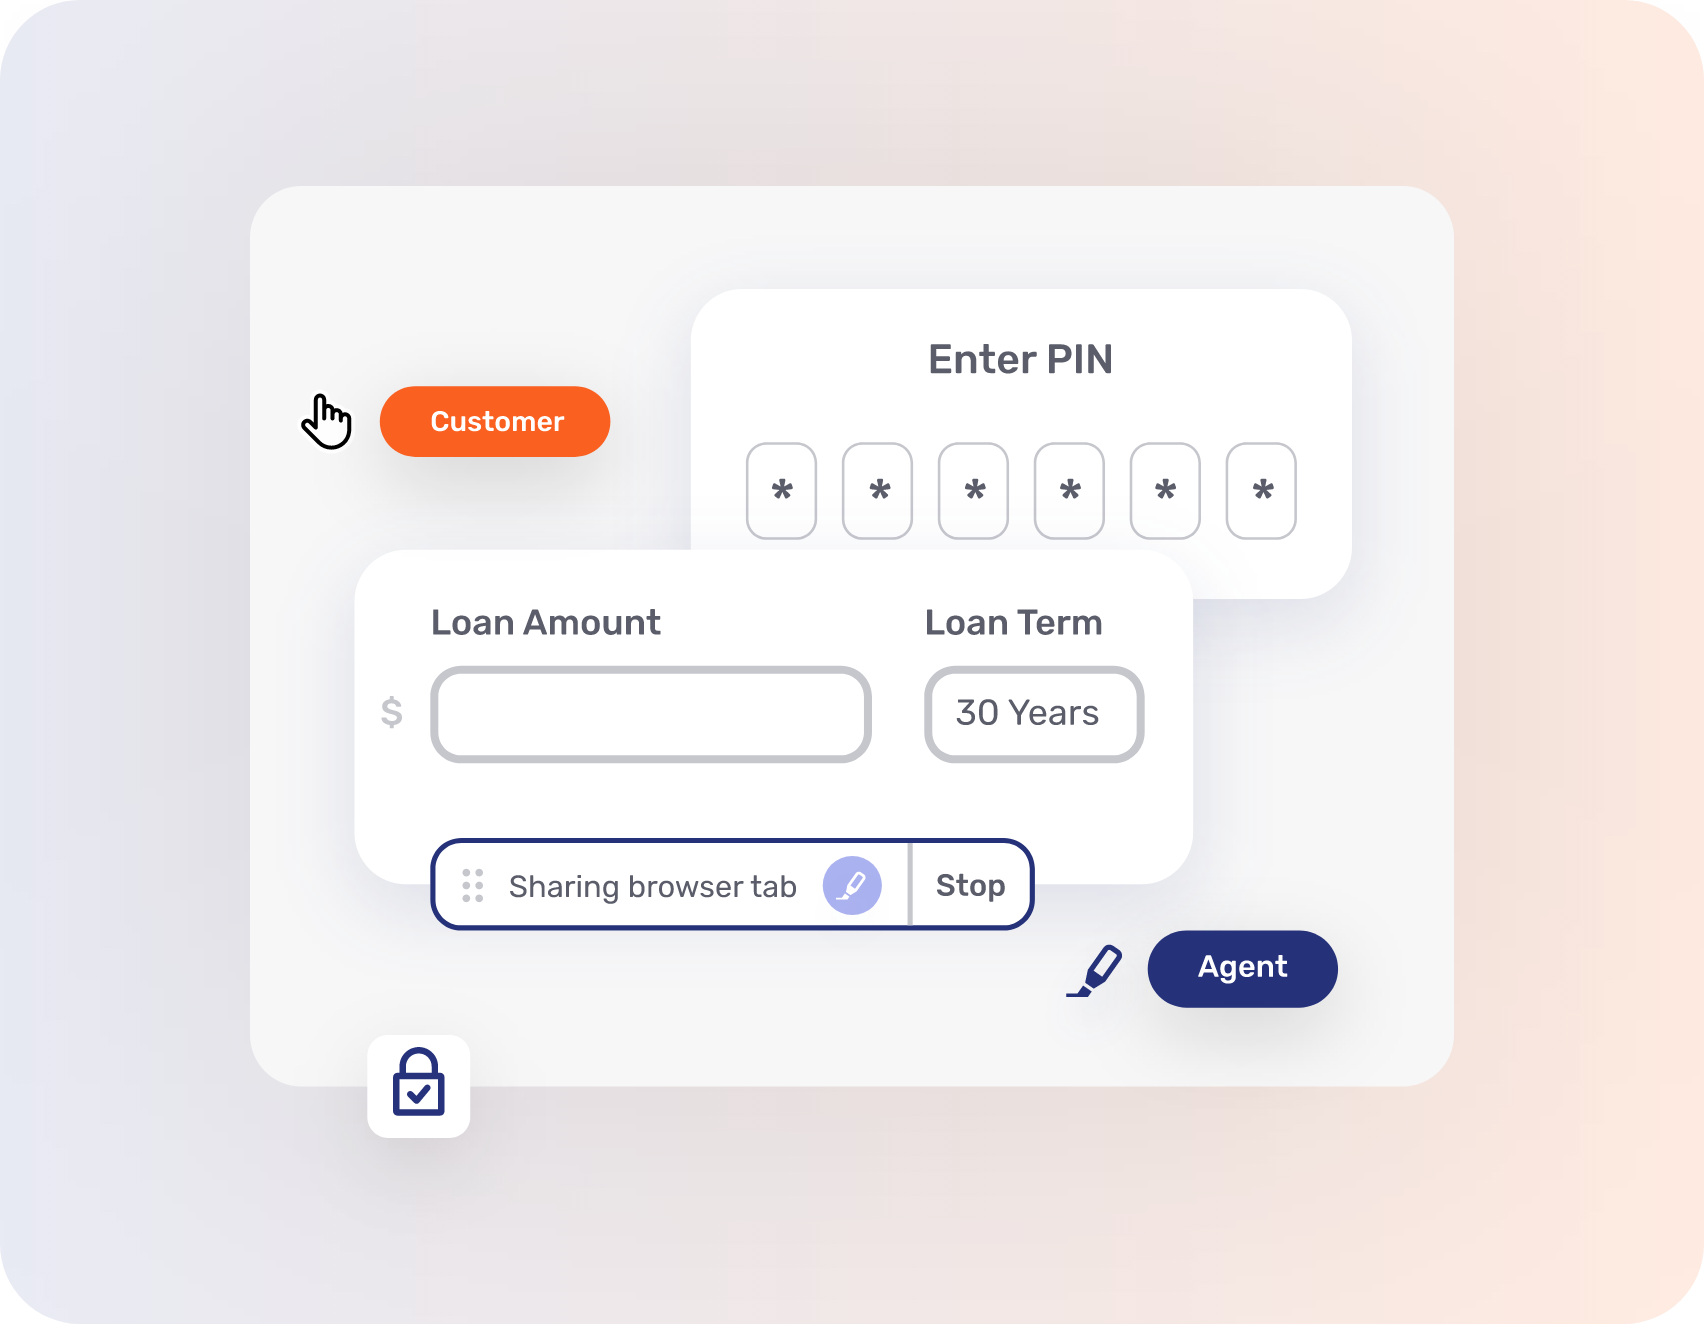
Co-Browsing
Co-Browsing, auch kollaboratives Browsen genannt, ist eine sichere Alternative zur Bildschirmfreigabe mit deutlich mehr Funktionen, darunter Hervorhebungen und Anmerkungen.
Co-Apping
Co-Apping ähnelt Co-Browsing, ist aber vollständig nativ für mobile Umgebungen ausgelegt. Dieses leistungsstarke Tool hebt das Serviceerlebnis in mobilen Umgebungen sofort auf ein neues Niveau und verschafft Banken einen Wettbewerbsvorteil.
Document Collaboration
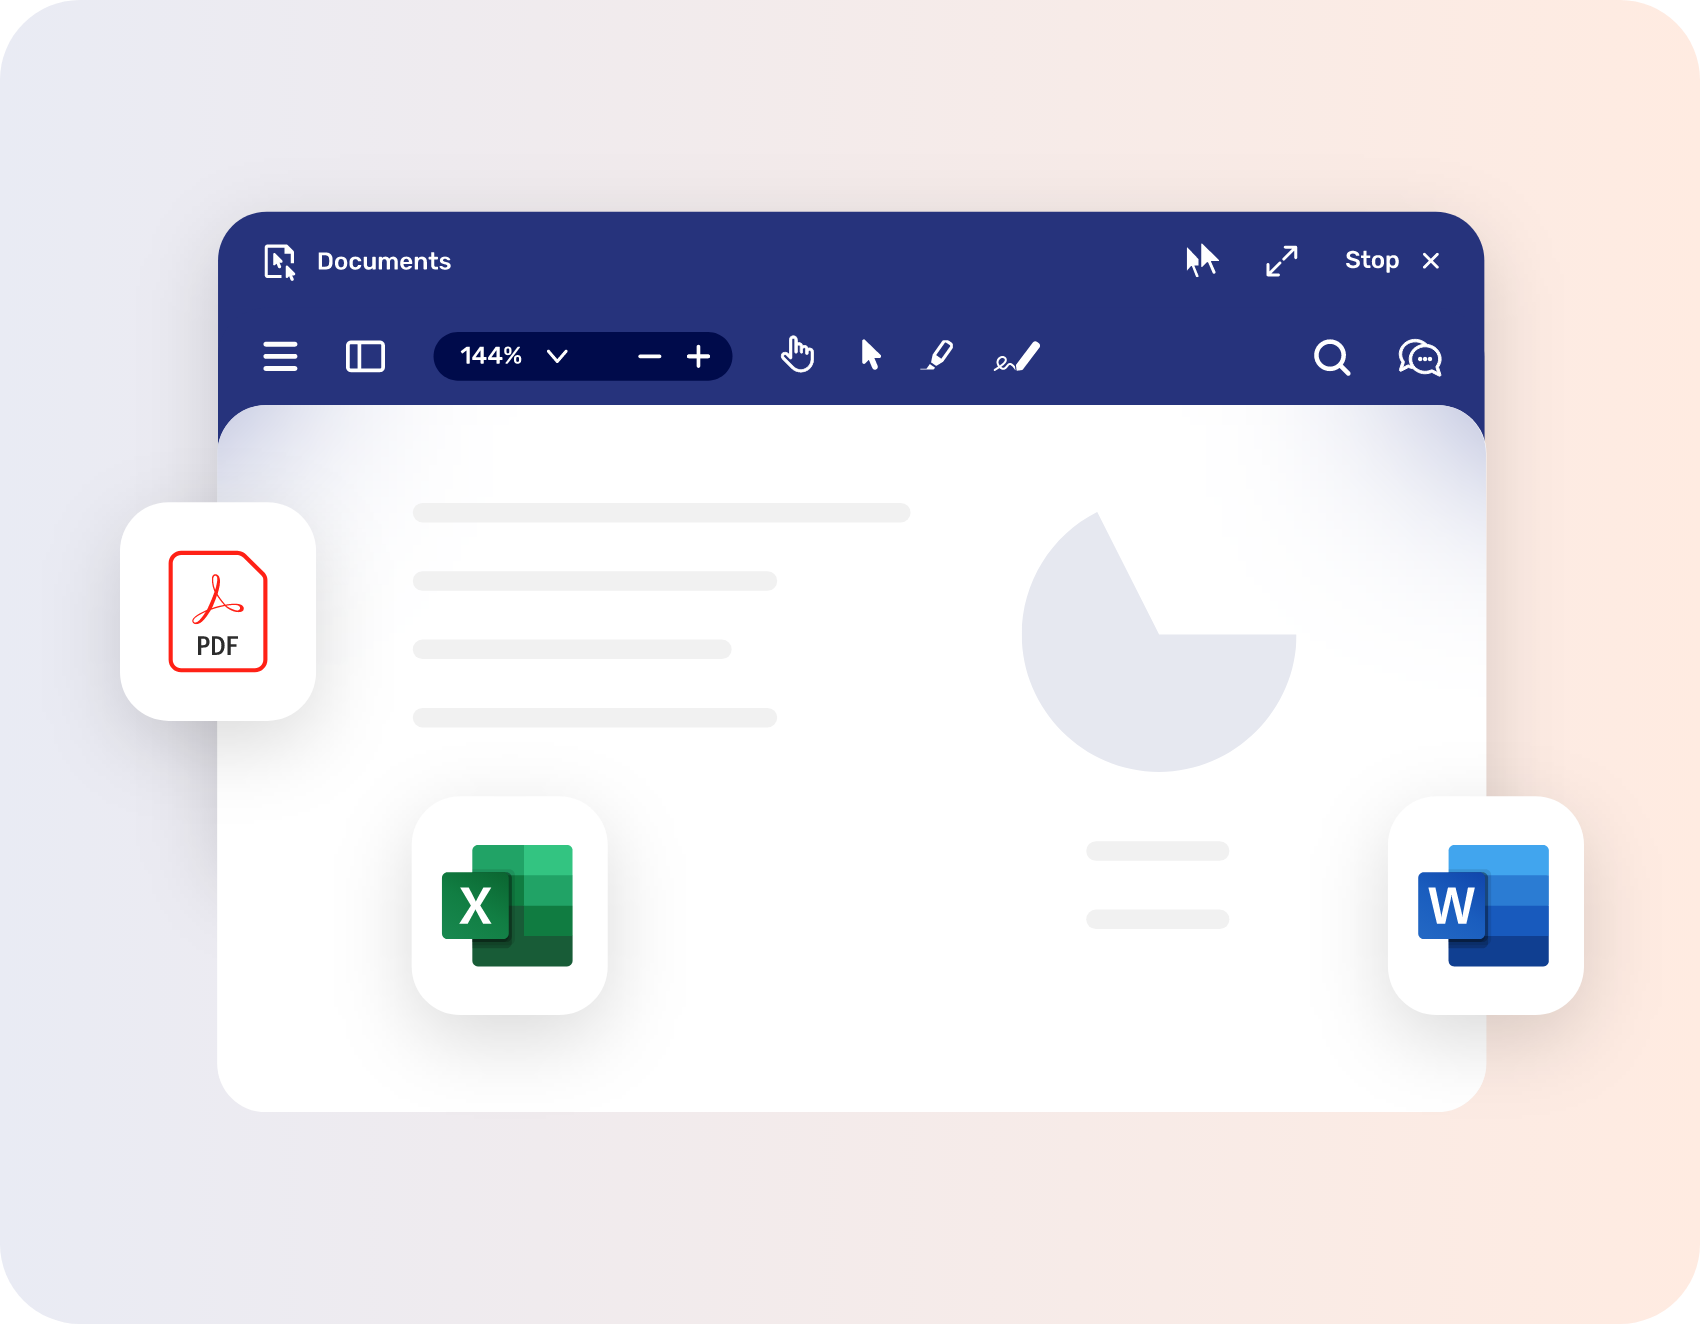
In wichtigen Servicesituationen müssen Kunden verschiedene Dokumente durchgehen – ob PDFs, Word-Dokumente, JPEGs oder andere. Tools für Document Collaboration ermöglichen eine bessere Zusammenarbeit an allen gängigen Dateitypen, inklusive integrierter digitaler Signatur.
Interaction Management Hub
Eine gute Organisation ist entscheidend, um Kundenanfragen zeitnah zu beantworten und den Agenten auch über verschiedene Touchpoints hinweg auf dem Laufenden zu halten. Dafür braucht es einen leistungsstarken Agenten-Hub im Backend, mit dem Servicefachleute das bestmögliche Erlebnis bieten können.
Kundenbindung stärken mit Unblu
Das Kundenverhalten hat sich verändert, und der Bankensektor muss mehr tun, um aktive Kundenbeziehungen zu verbessern und das Abwanderungsrisiko zu vermeiden.
Tatsache ist jedoch: Die Abwanderung zu reduzieren, liegt vollständig in der Hand der Institute selbst. Wenn Sie sich darauf konzentrieren, die Kundenzufriedenheit mit einer Kombination aus Machine-Learning-Methoden, Collaboration-Tools und Unterstützung der Agenten zu maximieren, lässt sich die prognostizierte Abwanderung Ihrer Bankkunden senken.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu




