
Les banques doivent-elles renoncer à leur réseau d'agences ? Si l'on regarde les chiffres, c'est exactement ce qui semble se passer dans certaines banques de détail.
En 2024, de nouvelles fermetures sont prévues dans des banques comme PNC, où 19 agences fermeront leurs portes d'ici février. D'autres banques américaines suivent le mouvement, avec 34 fermetures chez Huntington Bank d'ici la fin mars, ainsi que d'autres établissements plus petits aux projets similaires.
Ces tendances se poursuivent depuis des années, à mesure que les client-e-s se sont habitué-e-s à la banque en ligne ou mobile, avec une réduction de 20 % du nombre d'agences bancaires depuis 2017, dont un pic pendant la pandémie. Pourtant, on a le sentiment que les agences ferment leurs portes contre leur gré.
Les banques aiment avoir des points de vente physiques qui font partie de leurs communautés locales. Pourquoi ? Est-ce simplement de la nostalgie pour des pratiques anciennes (ou le plaisir de voir leur logo au cœur du quotidien), ou existe-t-il une raison plus concrète pour laquelle les banques tiennent à leurs implantations ?
Le service client en agence bancaire
Il ne s'agit pas seulement de banques accrochées à des pratiques dépassées. Les lieux physiques ont toujours une utilité réelle, à la fois pour l'établissement et pour le ou la client-e, malgré la popularité des applications mobiles et de la banque en ligne. Même si les client-e-s se rendent moins souvent en agence, ils et elles tiennent à disposer d'un espace physique où aller.
Comme le dit un récent article de Forbes, « l'interaction en face à face joue un rôle important dans la relation bancaire. Malgré les économies réalisées en remplaçant les canaux bancaires physiques par des plateformes digitales, les banques ont sacrifié la construction de relations client en cours de route. »
Les enquêtes client le confirment :
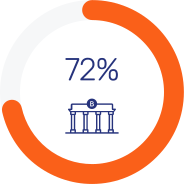
72 % comptent utiliser leur agence locale
au même rythme que l'année dernière.
On commence aussi à le voir dans les habitudes des client-e-s. Ces deux dernières années, les fermetures d'agences, bien qu'encore en cours, commencent à ralentir à mesure que les effets du COVID s'estompent. Les enquêtes client le confirment, puisque 72 % des personnes interrogées ont déclaré qu'elles utiliseront leur agence locale au même rythme que l'année précédente. Parmi elles, 38 % décrivent même les agences bancaires comme essentielles.
Les agences ont toujours de la valeur
Et cela se traduit en chiffres concrets. Un article d'Insider Intelligence a constaté que les banques comptant moins d'agences subissent davantage de sorties de dépôts et affichent de moins bonnes performances boursières que celles dotées d'un réseau plus dense.
La raison est que les relations bancaires digitales, bien que plus pratiques et plus économiques, sont purement transactionnelles et obtiennent de mauvais résultats sur l'émotion, un facteur clé pour renforcer la fidélité.
Malgré leur valeur, les agences doivent se transformer
Oui, les agences restent utiles, tant pour les établissements que pour les client-e-s. Mais il est impossible d'ignorer qu'elles ne sont pas viables dans leur format actuel. Les client-e-s des banques fréquentent moins qu'autrefois l'agence la plus proche de chez eux ou elles. De plus, maintenir des agences traditionnelles, avec les coûts qui y sont associés, n'est probablement pas tenable à long terme.
Pour conserver leur place clé au cœur des communautés locales, les agences bancaires doivent optimiser leurs réseaux et adopter de nouvelles approches. Pour réussir, elles doivent couvrir trois grands domaines :
Elles doivent être rentables à exploiter
Les modèles d'agences traditionnels ne sont pas bon marché. Selon la plupart des sources, l'agence moyenne coûte entre 1,5 et 2 millions de dollars américains à installer, sans compter le coût du terrain. Les coûts récurrents peuvent ensuite aller de 200 000 à 400 000 dollars – certaines estimations atteignant 400 500 dollars dans des zones à coût de la vie élevé, comme New York.
Ces coûts sont tout simplement intenables compte tenu de la forte baisse du nombre réel de client-e-s. Pour que les banques optimisent ou étendent leur réseau d'agences, il faut une nouvelle approche qui réduise à la fois les frais d'installation et les dépenses récurrentes.
Les coûts d'installation initiaux
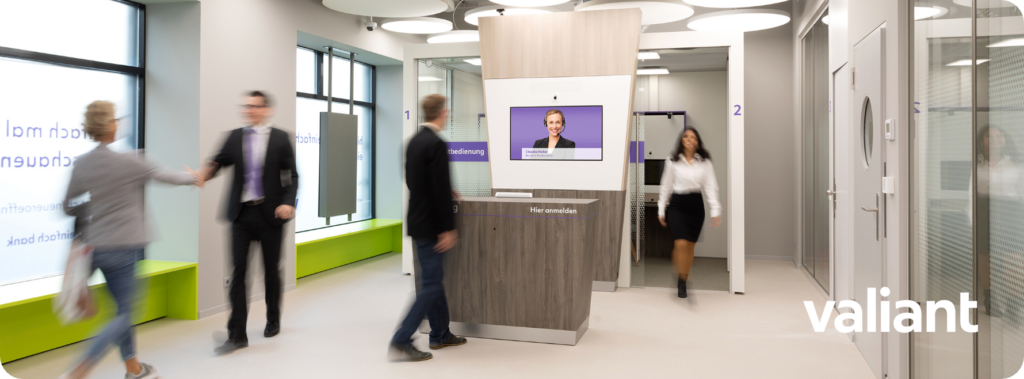
Valiant Bank, par exemple, a décidé d'adopter une approche modulaire pour ses nouvelles agences. Banque de taille moyenne basée en Suisse, elle dépensait auparavant 3 à 4 millions de CHF pour ouvrir un nouveau site. Cela représente environ 3,5 à 4,6 millions de dollars américains, soit un montant supérieur à la moyenne des agences américaines.
En adoptant toutefois une approche modulaire inspirée de l'agencement d'un magasin, elle a pu réduire le coût de ses nouvelles agences, pour atteindre en moyenne 500 000 à 900 000 CHF, soit environ 600 000 à 1 000 000 de dollars américains.
Les dépenses récurrentes
Les coûts de démarrage seuls ne suffisent cependant pas à garantir la rentabilité. L'étape suivante de Valiant Bank a été de combiner expériences digitales et physiques, une caractéristique de toutes les agences du futur.
Cela permet non seulement d'économiser de l'espace (ce qui contribue à réduire les coûts de démarrage), mais aussi à des conseillers-ères de servir les client-e-s à distance. En pratique, la banque est parvenue à un-e conseiller-ère pour cinq ou six agences physiques. Pour Valiant, cela représente une économie d'environ 600 000 CHF par an en salaires.
Elles doivent être rentables
Une fois les coûts d'installation et d'exploitation maîtrisés, les agences ont davantage de chances d'être rentables. Cela vient en partie des pratiques d'exploitation générales que permet le modèle d'agence hybride.
Des journées d'ouverture et des horaires de service plus longs
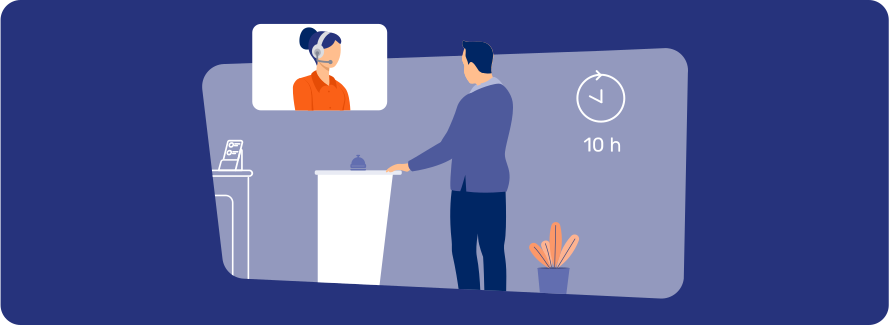
Par exemple, avant son initiative d'agences hybrides, les agences de Valiant n'avaient parfois que trois heures d'ouverture par jour dans certaines régions. Cela signifiait que même les client-e-s qui souhaitaient utiliser le service disposaient d'une petite fenêtre pour le faire. Avec l'installation plus économique, la banque a toutefois pu atteindre 10 heures de disponibilité par jour.
Soutenir l'expansion du réseau
Toutefois, l'essentiel de la rentabilité est venu de la capacité à étendre son réseau d'agences. Au lieu de simplement limiter les fermetures, Valiant a trouvé le moyen d'amener son service dans de nouvelles zones. Par conséquent, 50 % de son chiffre d'affaires provient des régions d'expansion.
Elles doivent proposer de nouveaux services aux client-e-s
Des opérations transactionnelles simples ne suffisent pas à soutenir les agences bancaires, aussi peu coûteuses soient-elles à exploiter. Le fait est que les gens les utilisent rarement pour des retraits par carte de débit, des virements, le paiement de leurs frais de carte de crédit ou d'autres opérations pouvant se faire par la banque en ligne ou mobile. Oui, ces services doivent être disponibles, mais ils ne suffisent pas à maintenir la viabilité.
Des conseils de haut niveau
Les client-e-s utilisent plutôt les agences pour des sujets plus complexes ou de plus haut niveau, comme créer une entreprise, préparer sa retraite ou contracter un crédit ou un prêt hypothécaire. Toute situation qui nécessite de parler à une vraie personne pour être rassuré-e ou conseillé-e est plus appréciée en personne.
Faire partie de la communauté
Même si les client-e-s utilisent moins les agences, la plupart déclarent aimer les voir dans leur communauté. Leur simple présence inspire confiance et donne aux client-e-s un sentiment de sécurité.
Bien sûr, la valeur de cela est difficile à chiffrer en termes concrets, et certaines banques se montrent donc plus inventives. Un exemple est le Santander Work Café, qui a ouvert un nouveau type d'agence axé fortement sur la dimension communautaire.
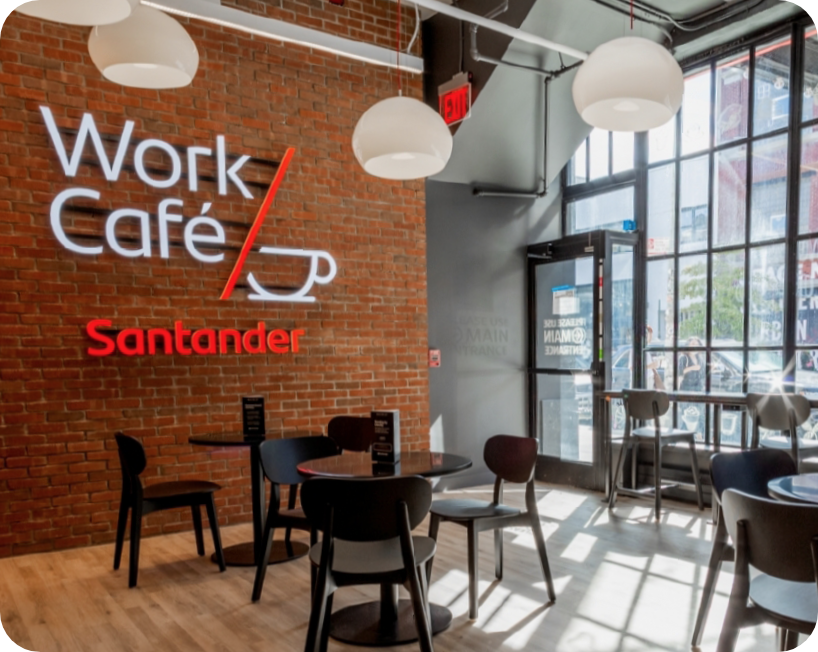
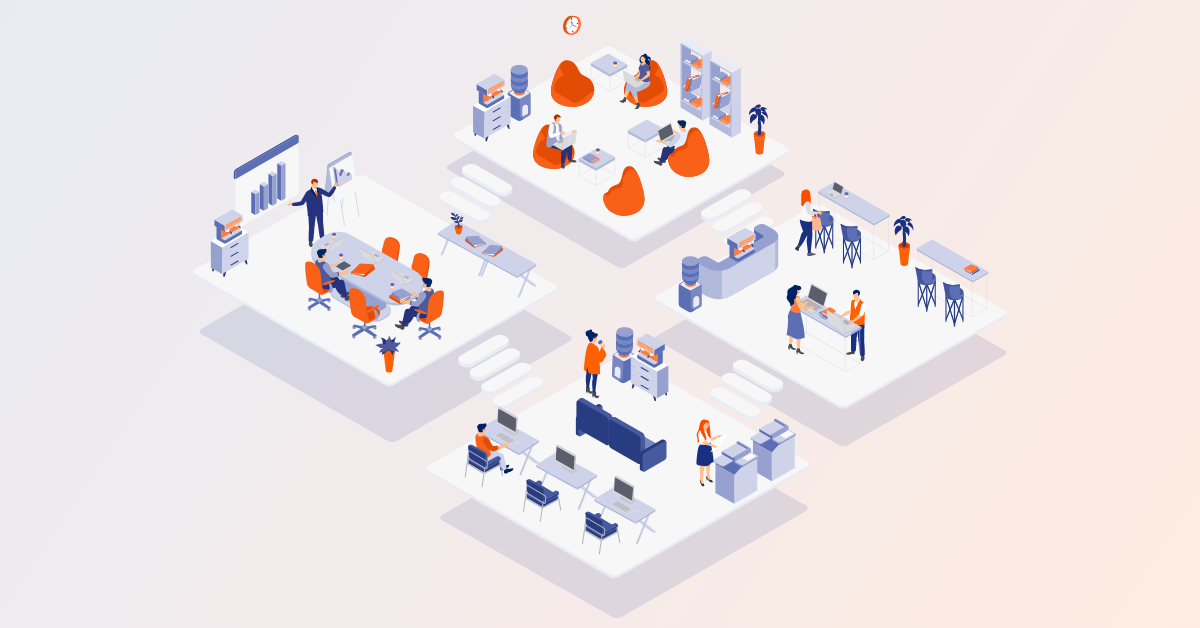
L'idée de cette approche est de proposer un espace où les gens ont envie d'aller, avec des fauteuils confortables, des espaces de coworking et des événements, en plus du support traditionnel de guichet. L'initiative est un succès, avec une fréquentation des agences en hausse de 16,6 % d'une année sur l'autre.
L'avenir du service client en agence bancaire
La qualité du service client dans les agences des institutions financières est inégalée. Le support en agence doit être à la hauteur de ces attentes pour offrir un service client exceptionnel. C'est bien sûr un exercice d'équilibre, avec davantage de défis que la banque en ligne.
Proposer de longs horaires de service client est un défi, en particulier lorsqu'il faut payer le salaire à plein temps des conseillers-ères du service client dans les banques. Le fait est que la seule façon de surmonter les véritables obstacles financiers et de maintenir votre réseau d'agences est de fusionner les services de banque digitale avec les environnements en personne.
Chez Unblu, nous proposons une solution qui renforce la capacité de support d'une agence, permettant aux banques d'ouvrir des sites pratiques avec un support à distance et de solides politiques de sécurité. Avec Unblu Branch, les client-e-s peuvent venir avec leurs questions ou demandes de conseil bancaires et recevoir un support personnalisé à distance.
Envie d'en savoir plus ?