Sollten Banken ihr Filialnetz aufgeben? Ein Blick auf die Zahlen legt nahe, dass genau das bei manchen Retailbanken geschieht.
2024 werden weitere Filialen schliessen, etwa bei der PNC, wo bis Februar 19 Filialen ihre Türen schliessen. Andere US-Banken ziehen nach: Die Huntington Bank schliesst bis Ende März 34 Filialen, und weitere kleinere Institute haben ähnliche Pläne.
Solche Trends gibt es seit Jahren, da sich Kunden immer mehr an Online- oder Mobile Banking gewöhnen – seit 2017 ist die Zahl der Bankfilialen um 20 % gesunken, mit einem Spitzenwert während der Pandemie. Dennoch hat man das Gefühl, dass Banken ihre Filialen nur widerwillig schliessen.
Banken schätzen physische Standorte, die Teil ihrer lokalen Gemeinschaft sind. Warum? Ist es nur Nostalgie für alte Gewohnheiten (oder der Wunsch, ihr Logo im Alltag präsent zu halten) – oder gibt es einen konkreteren Grund, warum Banken an ihren Filialen festhalten?
Kundenservice in der Bankfiliale
Es geht nicht nur darum, dass Banken an überholten Praktiken festhalten wollen. Physische Standorte erfüllen nach wie vor einen wertvollen Zweck – für das Institut ebenso wie für die Kunden, trotz der Beliebtheit von Mobile Apps und Online-Banking. Kunden gehen zwar seltener in die Filiale, schätzen es aber dennoch, einen physischen Ort aufsuchen zu können.
Wie es in einem aktuellen Forbes-Artikel heisst: „Persönliche Interaktion spielt in der Bankbeziehung eine wichtige Rolle. Trotz der Kosteneinsparungen durch den Ersatz physischer Kanäle durch digitale Plattformen haben Banken dabei den Aufbau von Kundenbeziehungen geopfert.“
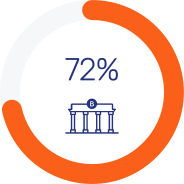
Kundenumfragen bestätigen:
72 % wollen ihre lokale Filiale
genauso oft nutzen wie im Vorjahr.
Das zeigt sich auch im Kundenverhalten. In den letzten zwei Jahren haben sich die Filialschliessungen zwar fortgesetzt, aber mit dem Abklingen der Covid-Folgen verlangsamt. Kundenumfragen bestätigen dies: 72 % der Befragten gaben an, ihre lokale Filiale genauso oft zu nutzen wie im Vorjahr. 38 % davon bezeichnen Bankfilialen sogar als unverzichtbar.
Filialen sind nach wie vor wertvoll
Das schlägt sich auch in harten Zahlen nieder. Ein Artikel von Insider Intelligence ergab, dass Banken mit weniger Filialen stärkere Einlagenabflüsse verzeichnen und eine schwächere Aktienperformance aufweisen als Banken mit dichterem Filialnetz.
Der Grund: Digitale Bankbeziehungen sind zwar bequemer und kostengünstiger, aber rein transaktional und schneiden bei der emotionalen Bindung schlecht ab – einem zentralen Faktor für mehr Loyalität.
Trotz ihres Werts – Filialen müssen sich wandeln
Ja, Filialen sind für Institute und Kunden nach wie vor nützlich. Doch es lässt sich nicht leugnen, dass sie in ihrer heutigen Form nicht wirtschaftlich sind. Bankkunden besuchen die nächstgelegene Filiale nach wie vor seltener als früher. Zudem dürfte der Betrieb traditioneller Bankfilialen mit den damit verbundenen Kosten langfristig kaum tragbar sein.
Um ihre zentrale Rolle im Herzen der Gemeinden zu behalten, müssen Bankfilialen ihre Netze optimieren und neue Ansätze verfolgen. Damit das gelingt, müssen sie drei zentrale Anforderungen erfüllen:
Sie müssen kosteneffizient sein
Traditionelle Filialmodelle sind nicht billig. Den meisten Quellen zufolge kostet die Einrichtung einer durchschnittlichen Filiale zwischen 1,5 und 2 Millionen US-Dollar – ohne die Kosten für das Grundstück. Die laufenden Kosten liegen dann zwischen 200'000 und 400'000 US-Dollar – manche Schätzungen gehen bis zu 400'500 US-Dollar in Regionen mit hohen Lebenshaltungskosten wie New York.
Angesichts des starken Rückgangs der tatsächlichen Kundenbesuche sind diese Kosten schlicht nicht tragbar. Damit Banken ihr Filialnetz optimieren oder ausbauen können, braucht es einen neuen Ansatz, der sowohl die Einrichtungs- als auch die laufenden Kosten senkt.
Einrichtungskosten
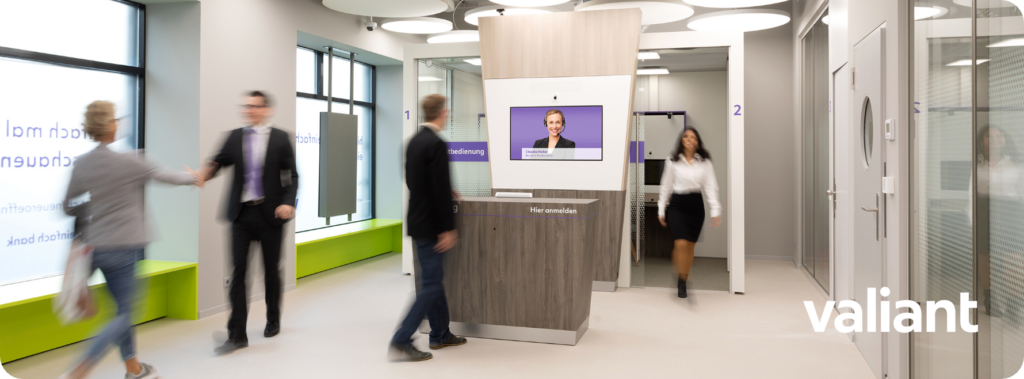
Die Valiant Bank etwa entschied sich für einen modularen Ansatz bei neuen Filialen. Als mittelgrosse Schweizer Bank gab sie früher CHF 3'000'000–4'000'000 für die Eröffnung eines neuen Standorts aus. Das entspricht etwa 3'500'000–4'600'000 US-Dollar und liegt über dem Durchschnitt für US-Filialen.
Mit einem modularen Ansatz nach dem Vorbild von Retail-Geschäften konnte sie die Kosten für neue Filialen jedoch auf durchschnittlich CHF 500'000–900'000 bzw. rund 600'000–1'000'000 US-Dollar senken.
Laufende Kosten
Die Einrichtungskosten allein reichen jedoch nicht, um die Rentabilität zu sichern. Im nächsten Schritt verband die Valiant Bank digitale und physische Erlebnisse – ein Merkmal aller Filialen der Zukunft.
Das spart nicht nur Fläche (was zu den niedrigeren Einrichtungskosten beiträgt), sondern ermöglicht auch, dass Agenten Kunden virtuell betreuen. Tatsächlich gelang es, mit einem Agenten fünf bis sechs physische Filialen abzudecken. Für die Valiant bedeutet das Einsparungen von rund CHF 600'000 pro Jahr bei den Personalkosten.
Sie müssen profitabel sein
Wenn Einrichtungs- und laufende Kosten im Griff sind, steigt die Wahrscheinlichkeit, dass Filialen profitabel arbeiten. Ein Teil davon ergibt sich aus den allgemeinen Betriebsabläufen, die das hybride Filialmodell ermöglicht.
Längere Geschäftstage und Servicezeiten
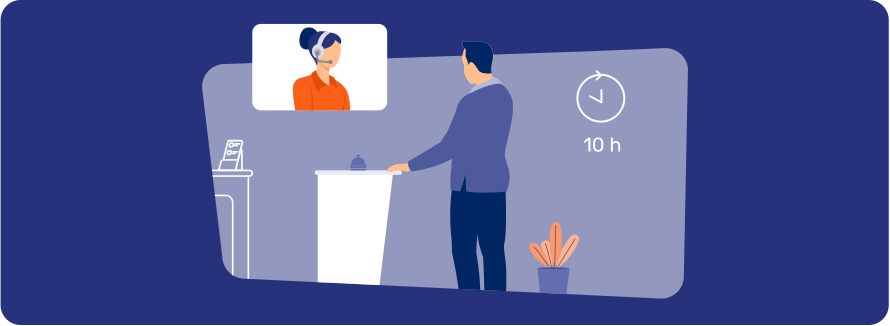
Vor ihrer Initiative für hybride Filialen hatten Valiant-Filialen in manchen Regionen nur drei Stunden am Tag geöffnet. Selbst Kunden, die den Service nutzen wollten, hatten also nur ein kleines Zeitfenster. Dank des kosteneffizienteren Setups konnte die Bank die Verfügbarkeit auf zehn Stunden pro Tag ausweiten.
Ausbau des Filialnetzes
Der grösste Teil der Rentabilität ergab sich jedoch aus der Möglichkeit, das Filialnetz auszubauen. Statt Schliessungen nur zu minimieren, hat die Valiant einen Weg gefunden, ihren Service tatsächlich in neue Regionen zu bringen. Heute stammen 50 % ihres Umsatzes aus den neu erschlossenen Regionen.
Sie müssen neue Kundenservices bieten
Einfache Transaktionen reichen nicht aus, um Bankfilialen zu tragen – egal, wie kosteneffizient sie betrieben werden. Tatsache ist, dass Menschen sie kaum noch für einfache Bargeldbezüge, Überweisungen, Kreditkartenzahlungen oder andere Transaktionen nutzen, die sich per Online- oder Mobile Banking erledigen lassen. Diese Services müssen zwar verfügbar sein, reichen aber nicht aus, um wirtschaftlich zu bleiben.
Hochwertige Beratung
Stattdessen nutzen Kunden Filialen für anspruchsvollere oder komplexe Anliegen – etwa die Gründung eines Unternehmens, die Altersvorsorge oder die Aufnahme eines Kredits oder einer Hypothek. Jede Situation, in der man für Sicherheit oder Rat mit einem echten Menschen sprechen möchte, wird lieber persönlich geklärt.
Teil der Gemeinschaft sein
Auch wenn Kunden Filialen seltener nutzen, sagen die meisten, dass sie sie gerne in ihrer Gemeinde sehen. Ihre blosse Präsenz vermittelt Vertrauen und gibt Kunden ein Gefühl von Sicherheit.
Der Wert davon lässt sich natürlich schwer beziffern, weshalb manche Banken erfinderischer werden. Ein Beispiel ist das Santander Work Café, ein neuer Filialtyp, der stark auf den Gemeinschaftsaspekt setzt.
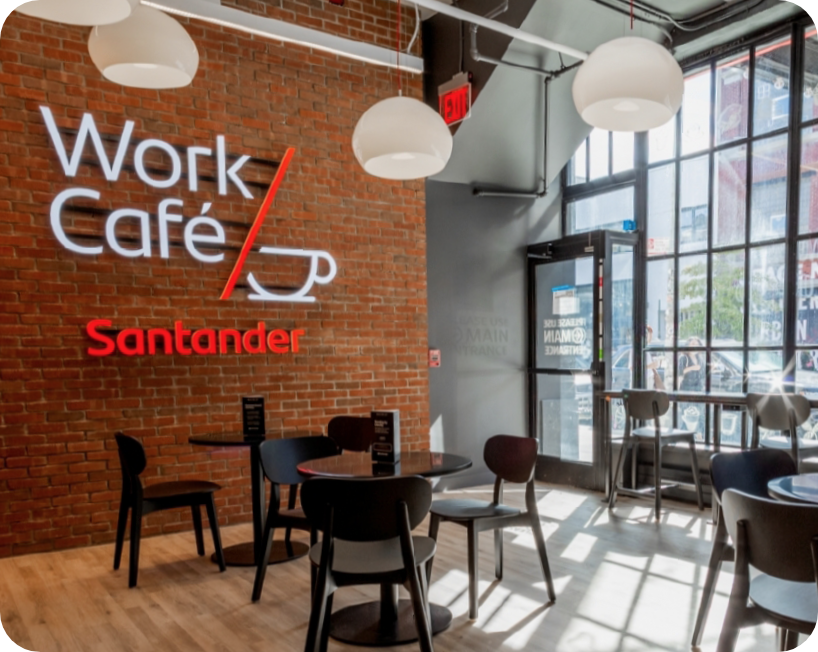
Die Idee dahinter: einen Ort zu schaffen, an den Menschen gerne kommen – mit bequemen Sesseln, Coworking-Bereichen und Events, ergänzt durch klassischen Schalterservice. Die Initiative ist ein Erfolg: Das Filialvolumen stieg im Vorjahresvergleich um 16,6 %.
Die Zukunft des Kundenservice in der Bankfiliale
Die Qualität des Kundenservice in den Filialen von Finanzinstituten ist unerreicht. Der Support in der Filiale muss diesen Erwartungen gerecht werden, um einen aussergewöhnlichen Kundenservice zu bieten. Das ist natürlich ein Balanceakt mit mehr Herausforderungen als beim Online-Banking.
Lange Servicezeiten anzubieten, ist eine Herausforderung – insbesondere, wenn es um die Vollzeitlöhne der Kundenservice-Mitarbeitenden in Banken geht. Tatsache ist: Der einzige Weg, die realen finanziellen Hürden zu überwinden und das Filialnetz zu erhalten, besteht darin, digitale Bankdienstleistungen mit persönlichen Umgebungen zu verbinden.
Unblu bietet eine Lösung, die die Servicefähigkeit einer Filiale stärkt und es Banken ermöglicht, gut erreichbare Standorte mit Remote-Support und strengen Sicherheitsrichtlinien zu eröffnen. Mit Unblu Branch können Kunden mit ihren Bankfragen oder Beratungsanliegen vorbeikommen und erhalten persönliche Remote-Unterstützung.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu